# http://www.viriyah.com llms-full.txt
## Insurance Solutions
[](https://www.viriyah.com/)
## Motor Insurance Class Two
กรุณารอสักครู่
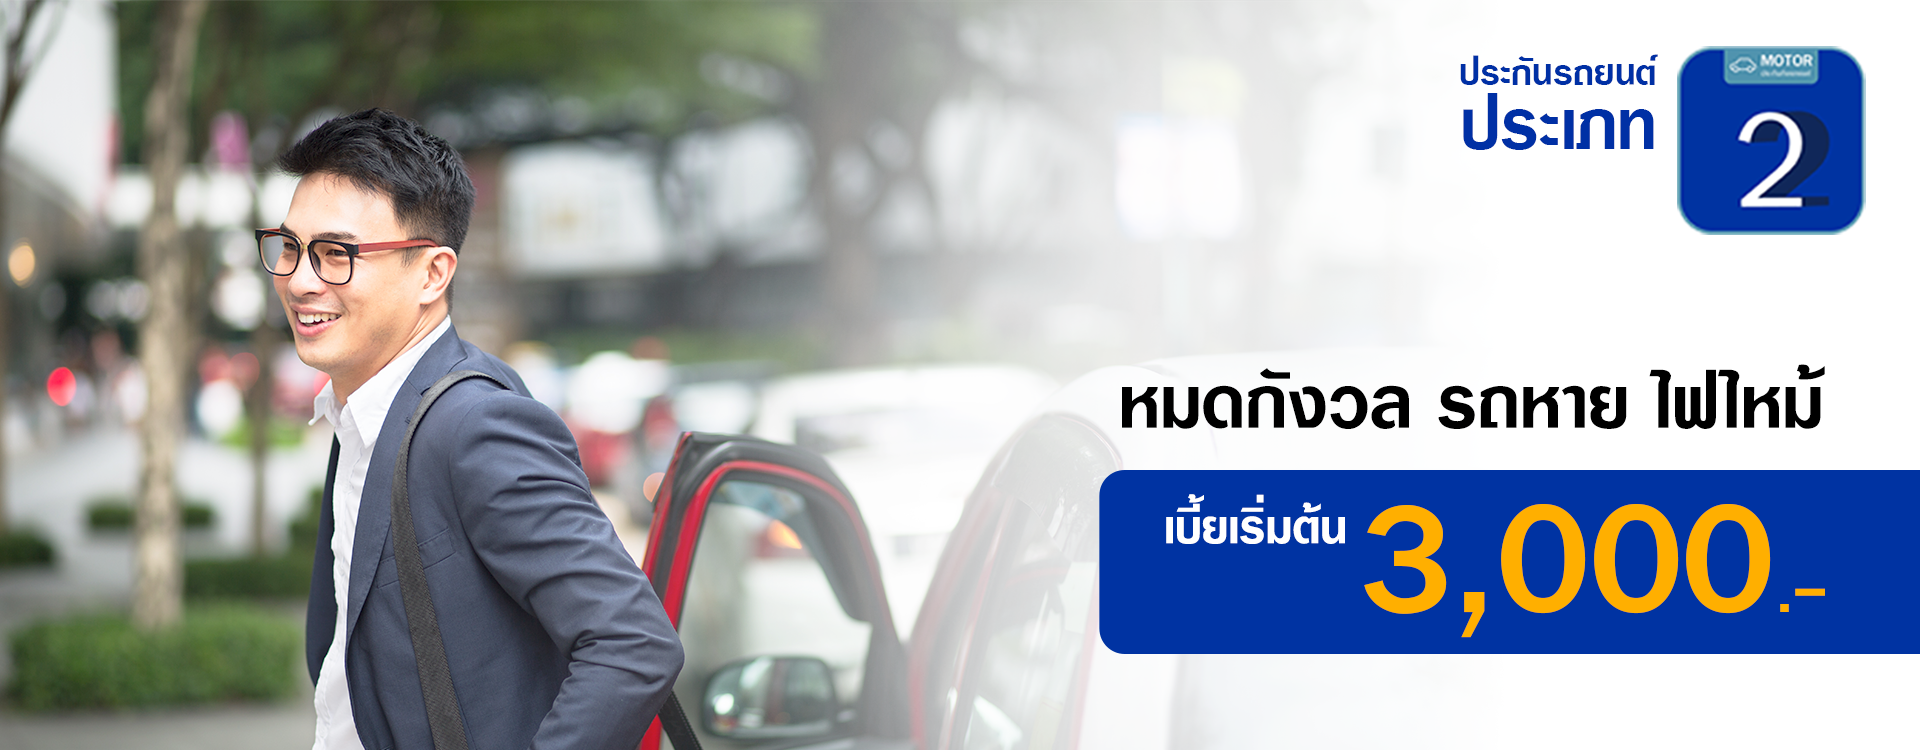
# ประกันรถยนต์ประเภท 2
## 3,000 บาท
### 3,000 บาท
ซื้อ
ทุนประกัน
50,000 บ.
รถยนต์สูญหายไฟไหม้
50,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สินบุคคลภายนอก

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 3,500 บาท
### 3,500บาท
ซื้อ
ทุนประกัน
100,000 บ.
รถยนต์สูญหายไฟไหม้
100,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สินบุคคลภายนอก

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 4,000 บาท
### 4,000บาท
ซื้อ
ทุนประกัน
50,000 บ.
รถยนต์สูญหายไฟไหม้
50,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สินบุคคลภายนอก

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 4,500 บาท
### 4,500 บาท
ซื้อ
ทุนประกัน
100,000 บ.
รถยนต์สูญหายไฟไหม้
100,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สินบุคคลภายนอก

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## ประกันรถยนต์ประเภท 2
อุ่นใจ สบายใจ รถหาย ไฟใหม้ ชีวิตและทรัพย์สินคู่กรณี พร้อมเลือกทุนประกันภัยในแบบที่คุณต้องการเริ่มต้นเพียง 3,000 บาท
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | 50,000 - 100,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 4 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 4 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / คน |
| |
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ ประเภท 2 [คลิก](https://www.viriyah.co.th/application/files/3117/6170/6804/AdditonalCoverageType2.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันประเภท 2 คืออะไร**](https://www.viriyah.com/motor-insurance/class-two/premium\#collapse-0)
ประกันรถยนต์ประเภท 2 คือประกันภัยรถยนต์ภาคสมัครใจที่ให้ความคุ้มครองความรับผิดต่อบุคคลภายนอก ทั้งชีวิต ร่างกาย และทรัพย์สินของคู่กรณี พร้อมคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันในกรณีรถยนต์สูญหายหรือไฟไหม้ เหมาะสำหรับผู้ที่ต้องการความคุ้มครองพื้นฐานในราคาประหยัด และมีความมั่นใจในการขับขี่ของตนเอง
#### [**ประกันรถยนต์ประเภท 2 คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two/premium\#collapse-1)
ประกันรถยนต์ประเภท 2 ให้ความคุ้มครองความรับผิดต่อบุคคลภายนอก ครอบคลุมความเสียหายต่อชีวิต ร่างกาย และทรัพย์สินของคู่กรณี พร้อมคุ้มครองตัวรถของผู้เอาประกันในกรณีรถยนต์สูญหายหรือไฟไหม้ นอกจากนี้ยังให้ความคุ้มครองอุบัติเหตุส่วนบุคคล ค่ารักษาพยาบาล และค่าประกันตัวผู้ขับขี่ เพื่อเพิ่มความอุ่นใจในการใช้รถยนต์ในชีวิตประจำวัน
#### [**ประกันรถยนต์ประเภท 2 ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two/premium\#collapse-2)
ประกันรถยนต์ประเภท 2 จะไม่ให้ความคุ้มครองความเสียหายที่เกิดจากภัยธรรมชาติและภัยก่อการร้าย รวมถึงความเสียหายที่เกิดจากการใช้รถผิดกฎหมายหรือการขับขี่ขณะมึนเมา นอกจากนี้ยังไม่คุ้มครองความเสียหายที่เกิดจากการใช้งานตามสภาพ เช่น รอยขีดข่วน รอยถลอก หรือการสึกหรอตามอายุการใช้งานของรถยนต์
#### [**ประกันรถยนต์ประเภท 2 เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-two/premium\#collapse-3)
ประกันรถยนต์ประเภท 2 เหมาะสำหรับผู้ที่ต้องการประหยัดค่าเบี้ยประกัน โดยเป็นทางเลือกที่มีราคาถูกกว่าประกันชั้น 1 เหมาะกับผู้ที่ใช้รถไม่บ่อย หรือใช้งานเป็นครั้งคราว รวมถึงผู้ที่ใช้รถยนต์ที่มีอายุการใช้งานตั้งแต่ประมาณ 10 ปีขึ้นไป ซึ่งต้องการความคุ้มครองพื้นฐานในงบประมาณที่คุ้มค่าและเหมาะกับลักษณะการใช้งานรถยนต์ของตนเอง
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two/premium#mm-0)
## Viriyah Car Insurance
# เช็คเบี้ยประกัน ประกันรถยนต์
ปีรุ่น
ยี่ห้อรถยนต์
รุ่นรถยนต์
รุ่นย่อยรถยนต์
กรุณารอสักครู่
# ประกันชั้น 1 จากวิริยะประกันภัย
\*อัตราเบี้ยเริ่มต้น สำหรับประกันใหม่ และรถยนต์ส่วนบุคคลเท่านั้น
## เริ่มต้น 15,000 บาท
### 15,000 บาท
ติดต่อเจ้าหน้าที่
ทุนประกัน
ตามทุนประกัน
แผนการซ่อม
ซ่อมอู่
ค่าเสียหายส่วนแรก
-
ค่าเสียหายจากน้ำท่วม
ตามทุนประกัน
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้

น้ำท่วม
ติดต่อเจ้าหน้าที่
## เริ่มต้น 17,000 บาท
### 17,000บาท
ติดต่อเจ้าหน้าที่
ทุนประกัน
ตามทุนประกัน
แผนการซ่อม
ซ่อมห้าง
ค่าเสียหายส่วนแรก
-
ค่าเสียหายจากน้ำท่วม
ตามทุนประกัน
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้

น้ำท่วม
ติดต่อเจ้าหน้าที่
## เริ่มต้น 16,500 บาท
### 16,500บาท
ติดต่อเจ้าหน้าที่
ทุนประกัน
ตามทุนประกัน
แผนการซ่อม
ซ่อมอู่
ค่าเสียหายส่วนแรก
-
ค่าเสียหายจากน้ำท่วม
ตามทุนประกัน
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้

น้ำท่วม
ติดต่อเจ้าหน้าที่
## เริ่มต้น 17,000 บาท
### 17,000 บาท
ติดต่อเจ้าหน้าที่
ทุนประกัน
ตามทุนประกัน
แผนการซ่อม
ซ่อมห้าง
ค่าเสียหายส่วนแรก
-
ค่าเสียหายจากน้ำท่วม
ตามทุนประกัน
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้

น้ำท่วม
ติดต่อเจ้าหน้าที่

## ประกันชั้น 1 จากวิริยะประกันภัย
ประกันชั้น 1 คือประกันภัยรถยนต์ ที่ให้ความคุ้มครองสูงสุด โดยทางวิริยะประกันภัยจะรับผิดชอบความเสียหายที่เกิดขึ้นแก่รถยนต์ของคุณ รวมถึงความเสียหายต่อชีวิตและร่างกาย รวมถึงกรณีรถยนต์สูญหาย หรือเกิดไฟไหม้ ตามเงื่อนไขและความคุ้มครองของกรมธรรม์ประกันภัยรถยนต์ชั้น 1 จากวิริยะประกันภัย โดยทุกความเสี่ยงเราพร้อมเคียงข้างคุณ ทั้งนี้วิริยะประกันภัยมีศูนย์ฯและสาขาบริการที่ได้มาตรฐานกว่า 160 แห่งทั่วประเทศ
## ประกันภัยชั้น 1 เหมาะกับใคร
ประกันภัยรถยนต์ชั้น 1 ของวิริยะประกันภัย เหมาะสำหรับผู้ขับขี่ทั่วไป หรือมือใหม่หัดขับ ที่ต้องการทำประกันรถยนต์ที่มีความคุ้มครองครอบคลุมสูงสุด จบทุกเรื่องในที่เดียว โดยวิริยะประกันภัยมีผลิตภัณฑ์ประกันภัยที่หลากหลาย คุ้มค่า คุ้มครอง ครอบคลุมทุุกความเสียหายเมื่อเกิดเหตุไม่คาดฝันขึ้น หากสนใจสามารถ [ซื้อประกันภัยรถยนต์ชั้น 1 ออนไลน์](https://www.viriyah.com/motor-insurance/class-one/premium) ได้แล้วที่นี่ หรือโทร 02-129-7474
## เช็คเบี้ยประกันชั้น 1
ที่วิริยะประกันภัย ท่านสามารถ [เช็คเบี้ยประกันรถยนต์ชั้น 1 ออนไลน์](https://www.viriyah.com/motor-insurance/class-one/premium) และเปรียบเทียบราคาประกันรถยนต์ทั้งหมดได้ที่นี่
## ความคุ้มครองประกันชั้น 1
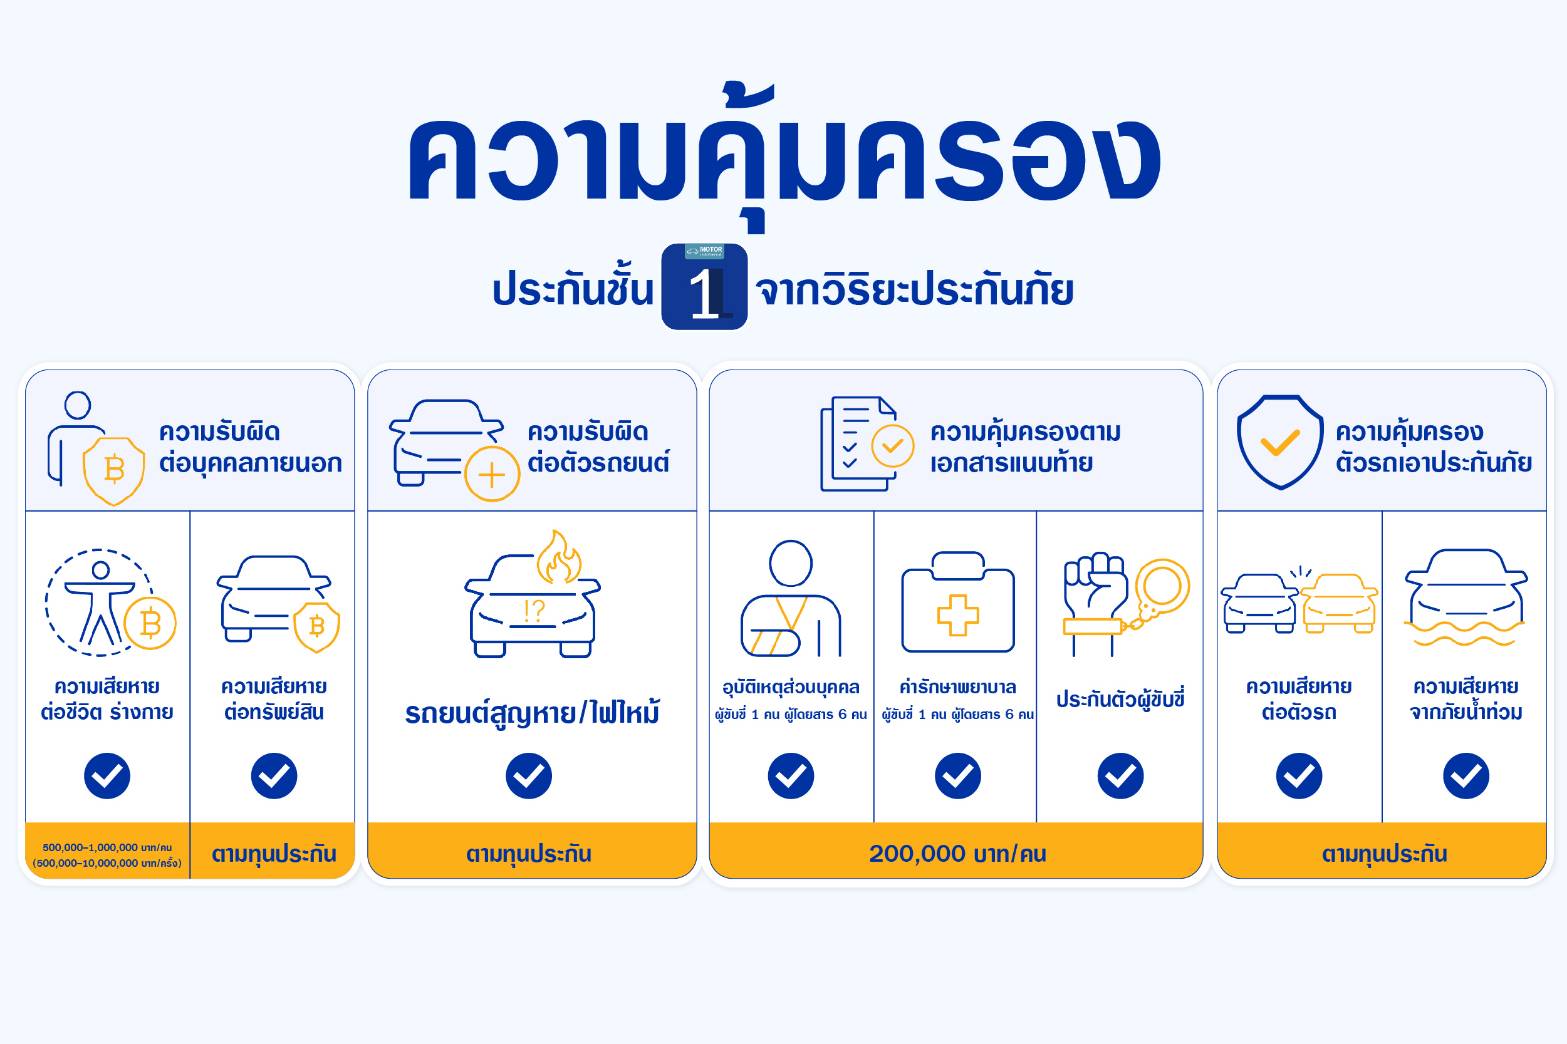
ประกันภัยชั้น 1 ของวิริยะ พร้อมให้ความคุ้มครองมากมายทั้งตัวบุคคล และทรัพย์สิน รวมถึงหากเกิดเหตุจากภัยธรรมชาติ ทั้งนี้เป็นไปตามเงื่อนไขของกรมธรรม์ ที่ระบุ นอกจากนี้ยังคุ้มครองคู่กรณีที่ได้รับความเสียหายอีกด้วย สามารถอ่านเงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยชั้น 1 เพิ่มเติมได้ตามตารางความคุ้มครองดังนี้
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000-1,000,000 บาท/คน (500,000-10,000,000 บาท/ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000-5,000,000 บาท/ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | ตามทุนประกัน |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน | 200,000 บาท/คน |
| \- ค่ารักษาพยาบาล ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน | 200,000 บาท/คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท/คน |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายต่อตัวรถ | ตามทุนประกัน |
| \- ความเสียจากภัยน้ำท่วม | ตามทุนประกัน |
| |
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 1 [คลิก](https://www.viriyah.co.th/application/files/6516/6504/1464/Type1_AdditonalCoverage-AUG_2020.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ชั้น 1 คืออะไร**](https://www.viriyah.com/motor-insurance/class-one/premium\#collapse-0)
ประกันภัยรถยนต์ภาคสมัครใจที่คุ้มครองความเสียหายต่อตัวรถในทุกกรณี ไม่ว่าจะเป็นอุบัติเหตุชนกับยานพาหนะ ชนแบบไม่มีคู่กรณี เช่น ชนเสาไฟฟ้า หรือขอบทาง รวมถึงกรณีรถหาย ไฟไหม้ และน้ำท่วม พร้อมคุ้มครองความรับผิดต่อบุคคลภายนอก ทั้งทรัพย์สินและค่ารักษาพยาบาล เหมาะสำหรับผู้ที่ต้องการความคุ้มครองสูงสุด เช่น เจ้าของรถใหม่, ผู้ที่ขับรถเป็นประจำ หรือผู้ขับขี่มือใหม่
#### [**ประกันรถยนต์ชั้น 1 คุ้มครองอะไร?**](https://www.viriyah.com/motor-insurance/class-one/premium\#collapse-1)
ให้ความคุ้มครองอย่างครอบคลุมรอบด้าน ทั้งต่อบุคคลและตัวรถ โดยคุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก ควบคู่กับความคุ้มครองความเสียหายต่อตัวรถยนต์จากอุบัติเหตุทุกกรณี อีกทั้งยังให้ความคุ้มครองในกรณีรถยนต์สูญหายหรือไฟไหม้ พร้อมดูแลผู้ขับขี่และผู้โดยสารด้วยความคุ้มครองอุบัติเหตุส่วนบุคคล และคุ้มครองค่าประกันตัวผู้ขับขี่ เพื่อให้คุณขับขี่ได้อย่างอุ่นใจในทุกสถานการณ์
#### [**ประกันรถยนต์ชั้น 1 เหมาะกับใคร?**](https://www.viriyah.com/motor-insurance/class-one/premium\#collapse-2)
เหมาะสำหรับผู้ที่ต้องการความอุ่นใจสูงสุด เช่น เจ้าของรถใหม่ ผู้ที่ต้องใช้รถเป็นประจำ หรือผู้ขับขี่มือใหม่ที่อยากลดความกังวลในทุกสถานการณ์บนท้องถนน
#### [**ประกันรถยนต์ชั้น 1 ราคาเท่าไหร่**](https://www.viriyah.com/motor-insurance/class-one/premium\#collapse-3)
อัตราเบี้ยเริ่มต้น 15,000 บาท
#### [**ประกันรถยนต์ชั้น 1 สามารถผ่อนได้ไหม**](https://www.viriyah.com/motor-insurance/class-one/premium\#collapse-4)
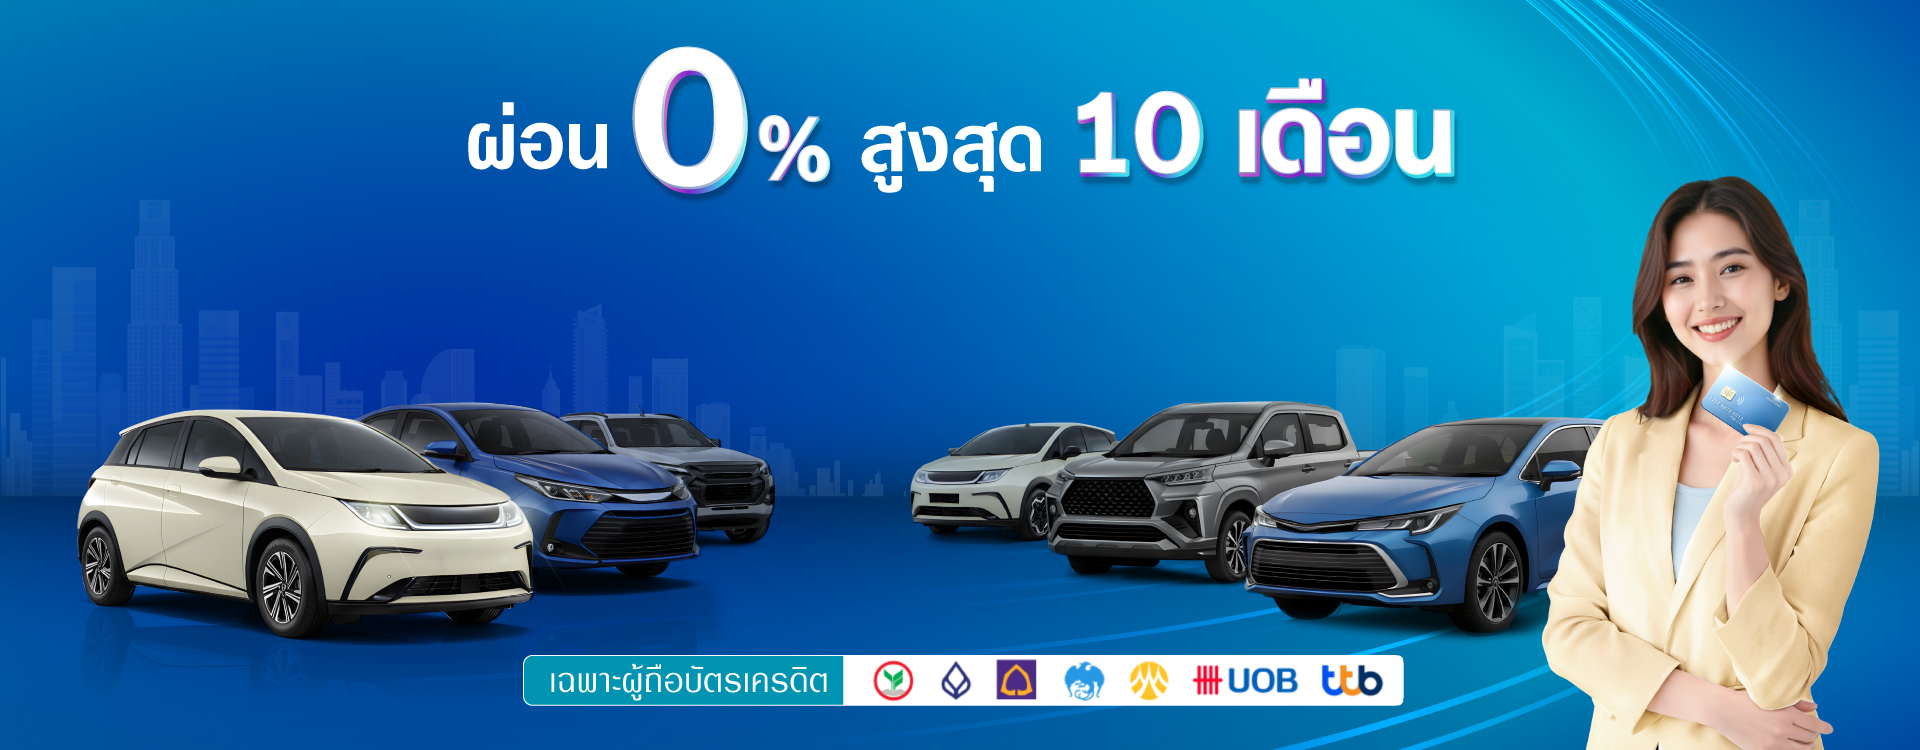
สามารถผ่อนชำระค่าเบี้ยประกันได้ โดยเลือกผ่อนได้สูงสุดไม่เกิน **10 เดือน** ช่วยให้แบ่งเบาภาระค่าใช้จ่ายและวางแผนการเงินได้สะดวกยิ่งขึ้น
#### [**ทําประกันรถยนต์ชั้น 1 ใช้อะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-one/premium\#collapse-5)
เอกสารที่ใช้ในการทำประกันรถยนต์ชั้น 1 มีดังนี้
- สำเนาทะเบียนรถ
- สำเนาบัตรประชาชน
- สำเนาใบขับขี่ (กรณีระบุชื่อผู้ขับขี่)
- สำเนากรมธรรม์ประกันภัยเดิม (ถ้ามี)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-one/premium#mm-0)
## Car Insurance 3+
กรุณารอสักครู่
# ประกันรถยนต์ 3+ จากวิริยะประกันภัย
\*อัตราเบี้ยพิเศษ สำหรับประกันใหม่ และรถยนต์ส่วนบุคคลเท่านั้น
## 6,600 บาท
### 6,600 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 7,700 บาท
### 7,700บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 6,600 บาท
### 6,600บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 7,700 บาท
### 7,700 บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## ประกันรถยนต์ 3+ จากวิริยะประกันภัย
[ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) คือประกันภัยรถยนต์ ที่ให้ความคุ้มครอง ดูแลชีวิตและทรัพย์สินคู่กรณี พร้อมซ่อมรถเราในกรณีรถชนรถ รับผิดชอบความเสียหายที่เกิดขึ้น
## ประกันรถยนต์ 3+ คุ้มครองอะไรบ้าง
ประกันชั้น 3+ คุ้มครองครอบคลุม ชีวิตและทรัพย์สินคู่กรณี รับผิดชอบความเสียหายในส่วนของกรณีรถชนรถ\* (กรณีรถชนยานพาหนะทางบก หมายถึง รถชนรถ คือรถที่เดินกำลังด้วยเครื่องยนต์ เป็นรถที่มีการจดทะเบียนกับกรมการขนส่งทางบก)
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / คน |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 100,000 - 200,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ชั้น 3+ (ประเภท 5) [คลิก](https://www.viriyah.co.th/application/files/6817/6170/6805/AdditonalCoverageType5.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ 3+ คืออะไร**](https://www.viriyah.com/motor-insurance/class-three-plus/premium\#collapse-0)
ประกันรถยนต์ 3+ คือประกันภัยรถยนต์ภาคสมัครใจที่ให้ความคุ้มครองเมื่อเกิดอุบัติเหตุจากการชนกับยานพาหนะทางบกอื่น ๆ โดยสามารถซ่อมได้ทั้งรถของผู้เอาประกันและรถของคู่กรณีเมื่อมีการชนกัน พร้อมคุ้มครองความเสียหายต่อชีวิตและทรัพย์สินของคู่กรณี รวมถึงคุ้มครองชีวิตของผู้ขับขี่และผู้โดยสาร ช่วยเพิ่มความอุ่นใจในราคาที่ประหยัดกว่าประกันชั้น 1 และ 2+
#### [**ประกันรถยนต์ 3+คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-three-plus/premium\#collapse-1)
ประกันรถยนต์ 3+ ให้ความคุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก พร้อมคุ้มครองความเสียหายต่อตัวรถยนต์จากการชนกับยานพาหนะทางบก นอกจากนี้ยังให้ความคุ้มครองอุบัติเหตุส่วนบุคคล และค่าประกันตัวผู้ขับขี่ เพื่อช่วยเพิ่มความอุ่นใจเมื่อเกิดอุบัติเหตุบนท้องถนนในงบประมาณที่คุ้มค่า
#### [**ประกันรถยนต์ 3+ ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-three-plus/premium\#collapse-2)
ประกันรถยนต์ 3+ จะไม่ให้ความคุ้มครองความเสียหายที่เกิดจากอุบัติเหตุโดยไม่มีคู่กรณี เช่น การชนเสา รั้ว กำแพง ต้นไม้ การครูดฟุตบาท การถอยชนประตูรั้ว หรือการขับขี่จนรถยนต์เสียหายด้วยตนเอง รวมถึงเหตุการณ์ถูกชนแล้วหนีที่ไม่สามารถระบุคู่กรณีได้เนื่องจากไม่มีหลักฐาน เช่น ภาพถ่ายหรือวิดีโอจากกล้องหน้ารถ นอกจากนี้ยังไม่คุ้มครองความเสียหายที่เกิดจากการใช้รถผิดประเภทจากที่ระบุไว้ในกรมธรรม์
#### [**ประกันรถยนต์ 3+ เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-three-plus/premium\#collapse-3)
ประกันรถยนต์ 3+ เหมาะสำหรับผู้ที่ใช้รถเก่าหรือรถมือสอง รวมถึงผู้ที่ใช้รถไม่บ่อย หรือขับขี่ในระยะทางสั้น ๆ ในชีวิตประจำวัน ซึ่งต้องการความคุ้มครองพื้นฐานในราคาที่ประหยัด ช่วยลดภาระค่าเบี้ยประกัน แต่ยังคงได้รับความอุ่นใจเมื่อเกิดอุบัติเหตุจากการชนกับรถคันอื่น
#### [**ประกันรถยนต์ 3+ กับ 2+ ต่างกันอย่างไร**](https://www.viriyah.com/motor-insurance/class-three-plus/premium\#collapse-4)
ความแตกต่างระหว่างประกันรถยนต์ 3+ และประกันรถยนต์ 2+ อยู่ที่ขอบเขตความคุ้มครองเพิ่มเติม โดยประกันรถยนต์ 2+ จะให้ความคุ้มครองรถยนต์ของผู้เอาประกันในกรณีรถสูญหายหรือไฟไหม้เพิ่มเติมจากความคุ้มครองอุบัติเหตุรถชนรถที่มีคู่กรณี ขณะที่ประกันรถยนต์ 3+ จะไม่ให้ความคุ้มครองในส่วนรถยนต์สูญหายและไฟไหม้ จึงเหมาะสำหรับผู้ที่ต้องการความคุ้มครองพื้นฐานในราคาประหยัดมากกว่า
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-three-plus/premium#mm-0)
## Motor Insurance 2+
กรุณารอสักครู่
# ประกันภัยรถยนต์ 2+
## ประกันภัยรถยนต์ 2+คืออะไร
ประกันภัยรถยนต์ 2+ คือ ประกันที่ให้ความอุ่นใจ และมอบความไว้วางใจ เพื่อให้ผู้เอาประกันได้มีความสบายใจจากวิริยะที่ให้ความคุ้มครองครบทุกกรณี อย่างเช่น อุบัติเหตุรถชนกัน รถสูญหาย รวมถึงกรณีเกิดไฟไหม้
## ประกันภัยรถยนต์ 2+ คุ้มครองอะไรบ้าง?
การทำประกันภัยรถยนต์ 2+ กับวิริยะประกันภัยให้ความคุ้มครองครบไม่ว่าจะเป็น
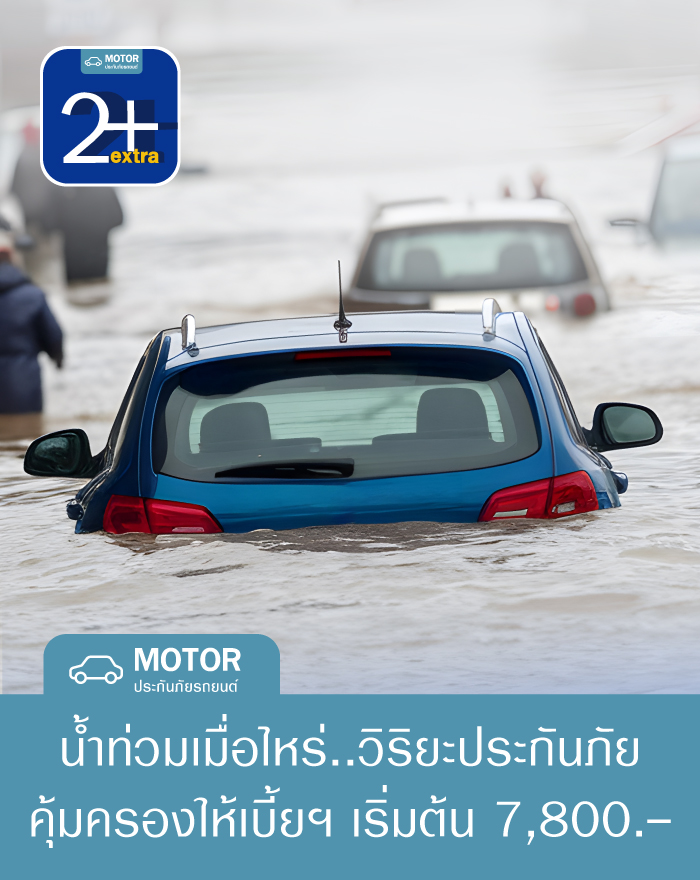
\- คุ้มครองกรณีรถหาย น้ำท่วม\\* หรือไฟไหม้
\- คุ้มครองจาการชนแบบมีคู่กรณี
\- คุ้มครองต่อตัวผู้ขับขี่ และผู้โดยสาร
\- รับผิดชอบชีวิต และร่างกายต่อบุคคลภายนอก หรือทรัพย์สิน
พร้อมการบริการที่รวดเร็วด้วยพนักงาน และศูนย์บริการมาตรฐานที่ดูแลเรื่องของการเคลมประกันทั่วประเทศ
## ประกันภัยรถยนต์ 2+ เหมาะกับใครบ้าง?
ประกันภัยรถยนต์ 2+ ของวิริยะ เรามีแผนความคุ้มครองให้เลือกมากมายตามความต้องการของผู้ขับขี่รถยนต์ที่แตกต่างกันไปตามแต่ไลฟ์สไตลการใช้งานไม่ว่าจะเป็น แผนประกันระยะสั้น ราคาประหยัด เลือกระยะเวลาคุ้มครองเองได้ หรือเลือกประเภทของประกันซ่อมห้าง หรือซ่อมศูนย์บริการมาตรฐาน เลือกแผนประกันภัยรถยนต์ 2+ กับวิริยะ เลือกแผนที่ใช่สำหรับคุณ
**\\* หมายเหตุ:** คุ้มครองน้ำท่วมเฉพาะแผน ประกันภัยรถยนต์ 2+ Extra เท่านั้น
[](https://www.viriyah.com/motor-insurance/class-two-plus)
[](https://www.viriyah.com/motor-insurance/class-two-plus-good-drive)
[](https://www.viriyah.com/motor-insurance/class-two-plus-extra)
[](https://www.viriyah.com/motor-insurance/class-two-plus-short-time)
[](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage)
#### [**รายละเอียดรถที่ทำประกันได้**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-e0b4d84868d0b5c4341a2a6bc70f7876)
- ประเภท 1 เบี้ยซ่อมห้าง รับอายุรถยนต์ไม่เกิน 5 ปี (นับจากวันจดทะเบียน) เบี้ยซ่อมอู่ทั่วไป รับอายุรถยนต์ไม่เกิน 15 ปี (นับจากวันจดทะเบียน)
- ประเภท 2+ ซ่อมห้าง รับอายุรถไม่เกิน 5 ปี (เฉพาะรถเอเชียเท่านั้น)
- ประเภท 2+ 3+ ไม่จำกัดอายุ ราคารถ ณ ปัจจุบันต้องไม่ต่ำว่า 125,000 บาท (เงื่อนไขเป็นไปตามที่บริษัทกำหนด) ยกเว้น รถ SPORT CAR และ SUPER CAR
- ประเภท 2, 3 รับประกันได้ทุกประเภท
- ประเภท 4 รับประกันเฉพาะ รถเก๋ง, กระบะไม่เกิน 3 ตัน
#### [**ทำไมต้องซื้อประกันรถยนต์ออนไลน์**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-1df16117a1cef0e1c6472509b3dcf258)
วิริยะประกันภัย มีผลิตภัณฑ์ประกันภัยที่หลากหลาย คุ้มค่า คุ้มครอง ครอบคลุมทุกความต้องการ ตอบสนองทุกการใช้ชีวิต ซื้อง่ายๆ ใน 3 ขั้นตอน ขั้นตอนที่ 1 เช็คเบี้ยประกันภัยและความคุ้มครอง ขั้นตอนที่ 2 กรอกรายละเอียด ขั้นตอนที่ 3 ชำระเบี้ยประกันภัย รอรับกรมธรรม์ตามรูปแบบที่ระบุ
#### [**ช่องทางการชำระเงิน**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-e2d96641a26c425c57ab2846c23714a8)
ลูกค้าที่ซื้อประกันรถยนต์ ผ่านออนไลน์ เลือกช่องทางการชำระเงินได้ดังนี้
1. ชำระด้วย บัตรเดรดิต Visa / MasterCard
2. ใช้ Rabbit Line Pay จากโปรแกรม LINE
3. สแกน QR Code เพื่อชำระผ่าน Mobile Application ของสถาบันการเงินต่างๆ ที่รองรับ
#### [**การจัดส่งกรมธรรม์**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-f52bdd0c7884053bca5efbb1b6ea329c)
ท่านจะได้รับกรมธรรม์หลังจากชำระเงินเรียบร้อยแล้ว โดยจัดส่งตามรายละเอียดข้อมูลที่ระบุในขั้นตอนการซื้อ สำหรับลูกค้าที่เลือกรับกรมธรรม์อิเล็กทรอนิกส์ ท่านจะได้รับกรมธรรม์ในทันที วิริยะประกันภัยขอขอบคุณที่ท่านร่วมเป็นส่วนหนึ่งในการประหยัดทรัพยากรธรรมชาติ
#### [**ทำไมต้องตรวจสภาพรถก่อนทำประกัน**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-12742927648dbebd057021062789d4fa)
การตรวจสภาพรถ เป็นการยืนยันความถูกต้องของรถคันเอาประกัน รวมทั้งตรวจสอบอุปกรณ์ตกแต่งและความเรียบร้อยของรถคันเอาประกัน
#### [**ใช้ส่วนลดกล้องหน้ารถได้ไหม**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-cba99f1101fb214190d44276b638ca24)
เบี้ยประกันที่ขายทางออนไลน์ เป็นเบี้ยประกันที่ให้ส่วนลดกล้องหน้ารถอยู่แล้ว
#### [**ทำประกันกับวิริยะ ต้องจ่ายค่าส่วนแรกหรือไม่**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-b051e82e8c475df5c6425d6a80e3cccb)
ประกันรถยนต์ภาคสมัครใจ ประเภท 1, 2+, 3+ ไม่ต้องจ่ายค่าเสียหายส่วนแรก ยกเว้นในกรณีอุบัติเหตุที่ไม่ได้เกิดจากการชน หรืออุบัติเหตุที่ไม่สามารถระบุคู่กรณีได้
#### [**ช่องทางการแจ้งอุบัติเหตุ**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-ff20f8d646243465a7b9424fbf28c815)
กรณีประสบอุบัติเหตุ ท่านสามารถติดศูนย์ลูกค้าสัมพันธ์วิริยะประกันภัย หมายเลขโทรศัพท์ 1557 ได้ตลอด 24 ชั่วโมง
#### [**วิธีการขอเปลี่ยนแปลงข้อมูลกรมธรรม์**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-0f34bcc85f454fbc944f4471ebe99ac4)
การเปลี่ยนแปลง สามารถติดต่อและยื่นเอกสารที่จะดำเนินการเปลี่ยนแปลงได้ที่ วิริยะประกันภัย สาขาใกล้บ้าน หรือโทรสอบถาม 1557
#### [**เงื่อนไขการยกเลิกกรมธรรม์**](https://www.viriyah.com/motor-insurance/class-two-plus-group\#collapse-2b0bab3b2d0826f1d3f4706cc693ed7d)
เบี้ยประกันภัยที่ขายทางออนไลน์ เป็นเบี้ยคิดส่วนลดกล้องหน้ารถอยู่แล้ว
- กรณีผู้เอาประกันภัยบอกยกเลิกกรมธรรม์
- กรณีแจ้งยกเลิกกรมธรรม์ในวันเดียวกับที่ซื้อและแจ้งให้บริษัทฯทราบไม่เกิน 17.00 น. เมื่อบริษัทฯได้รับเอกสารพร้อมตรวจสอบความถูกต้องเรียบร้อยแล้ว จะดำเนินการประสานงานกับธนาคารเจ้าของบัตรเครดิตให้ปรับยอดคืนเครดิตให้กับท่าน ทั้งนี้เป็นไปตามเงื่อนไขของบริษัทฯ และธนาคารที่ท่านใช้บริการ
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์ยังไม่เริ่มคุ้มครอง ท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์เริ่มความคุ้มครองแล้ว บริษัทฯจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามระยะเวลาที่กรมธรรม์ใช้บังคับ แล้วคืนเบี้ยประกันภัยตามสัดส่วนให้ตรงตามเงื่อนไขของกรมธรรม์ โดยท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
กรณีบริษัทเป็นฝ่ายยกเลิกกรมธรรม์
บริษัทฯจะส่งหนังสือบอกกล่าวไม่น้อยกว่า 30 วัน ทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัย และจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามสัดส่วนที่ระบุตามเงื่อนไขกรมธรรม์
\\* หมายเหตุ บริษัทฯขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไขโดยไม่ต้องแจ้งให้ทราบล่วงหน้า และการยกเลิกกรมธรรม์จะพิจารณาเป็นไปตามเงื่อนไขและข้อกำหนดของกรมธรรม์นั้นๆ ที่บริษัทฯได้จัดทำขึ้นและถือเป็นที่สิ้นสุด
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two-plus-group#mm-0)
## Affordable Motor Insurance
กรุณารอสักครู่
# ประกันรถยนต์ประเภท 3
## 2,500 บาท
### 2,500 บาท
ซื้อ
ชีวิต/ร่างกาย บุคคลภายนอก
500,000 บ.
ทรัพย์สินบุคคลภายนอก
1,000,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สินบุคคลภายนอก

ชีวิต/ร่างกาย

อุบัติเหตุ

ประกันตัว
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 3,500 บาท
### 3,500บาท
ซื้อ
ชีวิต/ร่างกาย บุคคลภายนอก
500,000 บ.
ทรัพย์สินบุคคลภายนอก
1,000,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สินบุคคลภายนอก

ชีวิต/ร่างกาย

อุบัติเหตุ

ประกันตัว
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## ประกันรถยนต์ประเภท 3
สบายใจ สบายกระเป๋า เพียง 2,500 บาท ดูแลชีวิตและทรัพย์สินคู่กรณี
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 4 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 4 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / คน |
| |
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 3 [คลิก](https://www.viriyah.co.th/application/files/2317/6170/6805/AdditonalCoverageType3.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ประเภท 3 คืออะไร**](https://www.viriyah.com/motor-insurance/class-three/premium\#collapse-0)
ประกันรถยนต์ภาคสมัครใจ เบี้ยประหยัด คุ้มค่า คุ้มครองความเสียหายต่อบุคคลภายนอก พร้อมดูแลค่ารักษาพยาบาลผู้ขับขี่และผู้โดยสาร ไม่คุ้มครองความเสียหายของรถยนต์คันเอาประกันภัยเอง
#### [**ประกันรถยนต์ประเภท 3 คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-three/premium\#collapse-1)
คุ้มครองความรับผิดต่อบุคคลภายนอก และความเสียหายต่อทรัพย์สินคู่กรณี ดูแลอุบัติเหตุส่วนบุคคล สำหรับผู้ขับขี่และผู้โดยสารในรถ พร้อมประกันตัวผู้ขับขี่ เพิ่มความอุ่นใจ
ทุกการเดินทาง
#### [**ประกันรถยนต์ประเภท 3 ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-three/premium\#collapse-2)
ไม่คุ้มครองความเสียหายต่อรถยนต์ของผู้เอาประกัน ไม่คุ้มครองอุบัติเหตุที่ไม่มีคู่กรณี รวมถึงรถหายหรือไฟไหม้ และไม่คุ้มครองความเสียหายจากภัยธรรมชาติ
#### [**ประกันรถยนต์ประเภท 3 เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-three/premium\#collapse-3)
เหมาะสำหรับผู้ที่ใช้รถไม่บ่อย และต้องการประกันเบี้ยประหยัด และรถยนต์อายุการใช้งานนาน ที่ไม่สามารถทำประกันชั้น 1 ได้ ช่วยลดภาระค่าใช้จ่าย พร้อมความคุ้มครองพื้นฐานที่จำเป็น
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-three/premium#mm-0)
## Motor Insurance Class 4
กรุณารอสักครู่
# ประกันรถยนต์ประเภท 4 (ป้องกันภัย)
## 1,055 บาท
### 1,055 บาท
ติดต่อเจ้าหน้าที่
ทรัพย์สินบุคคลภายนอก
100,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน
ติดต่อเจ้าหน้าที่
## 1,633 บาท
### 1,633บาท
ติดต่อเจ้าหน้าที่
ทรัพย์สินบุคคลภายนอก
100,000 บ.
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน
ติดต่อเจ้าหน้าที่

## ประกันภัยรถยนต์ประเภท 4 (ป้องกันภัย) คุ้มครองพื้นฐาน ราคาประหยัด
หากคุณกำลังมองหา ประกันรถยนต์ชั้น 4 ที่ช่วยคุ้มครองความเสียหายต่อทรัพย์สินของผู้อื่นในราคาสบายกระเป๋า แผนนี้ถือเป็นตัวเลือกที่ตอบโจทย์ โดยเฉพาะผู้ใช้รถที่ขับไม่บ่อย หรือมีพื้นที่จอดรถปลอดภัย
ประกันรถยนต์ชั้น 4 เป็นประกันภัยรถยนต์ภาคสมัครใจ ที่เน้นคุ้มครอง “ความรับผิดต่อทรัพย์สินของบุคคลภายนอก” ในกรณีที่ผู้เอาประกันเป็นฝ่ายผิด เช่น เฉี่ยวชนรถคู่กรณี ชนรั้วบ้าน หรือทรัพย์สินอื่น ๆ บริษัทประกันจะรับผิดชอบค่าเสียหายตามวงเงินที่กำหนดในกรมธรรม์ เหมาะสำหรับผู้ที่ต้องการความคุ้มครองพื้นฐาน
## ความคุ้มครองของประกันรถยนต์ประเภท 4 มีอะไรบ้าง?
- คุ้มครองความเสียหายต่อทรัพย์สินของบุคคลภายนอก
- ช่วยลดภาระค่าใช้จ่ายกรณีเกิดอุบัติเหตุที่คุณเป็นฝ่ายผิด
- เบี้ยประกันราคาประหยัด เหมาะกับรถเก่า หรือรถที่ใช้งานน้อย
อย่างไรก็ตาม [ประกันรถยนต์ชั้น 4](https://www.viriyah.com/motor-insurance/class-four) จะไม่คุ้มครองความเสียหายต่อรถของผู้เอาประกันเอง และไม่ครอบคลุมค่ารักษาพยาบาลหรือการบาดเจ็บ ดังนั้นก่อนตัดสินใจทำประกัน ควรพิจารณาความเสี่ยงและรูปแบบการใช้งานรถของตนเองให้เหมาะสม
## ตารางความคุ้มครอง ประกันรถยนต์ประเภท 4
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อทรัพย์สิน | 100,000 บาท / ครั้ง |
| |
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 4 (ป้องกันภัย) [คลิก](https://www.viriyah.com/media/source/pdf/Type4_AdditonalCoverage_29.pdf)
ประกันรถยนต์ชั้น 4 เป็นทางเลือกที่เหมาะสำหรับผู้ที่ต้องการความคุ้มครองต่อทรัพย์สินของบุคคลภายนอกในราคาย่อมเยา ช่วยลดความเสี่ยงทางการเงินเมื่อต้องรับผิดชอบความเสียหายจากอุบัติเหตุ แม้จะไม่ได้คุ้มครองรถของคุณเอง แต่ก็เป็นจุดเริ่มต้นที่ดีสำหรับคนที่ต้องการความอุ่นใจบนท้องถนน เลือกทำ [ประกันรถยนต์ประเภท 4](https://www.viriyah.com/motor-insurance/class-four) กับ [วิริยะประกันภัย](https://www.viriyah.com/) คืออีกหนึ่งตัวเลือกที่น่าเชื่อถือ ด้วยประสบการณ์ยาวนานในธุรกิจประกันภัยรถยนต์ พร้อมบริการที่ครอบคลุมและเครือข่ายดูแลทั่วประเทศ
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ประเภท 4 คืออะไร**](https://www.viriyah.com/motor-insurance/class-four/premium\#collapse-0)
ประกันรถยนต์ประเภท 4 คือประกันภาคสมัครใจ เบี้ยประหยัด คุ้มครองเฉพาะความเสียหายต่อทรัพย์สินของบุคคลภายนอกเท่านั้น เหมาะสำหรับผู้ที่ต้องการความคุ้มครองพื้นฐาน
ในงบที่สบายใจ
#### [**ประกันรถยนต์ประเภท 4 คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-four/premium\#collapse-1)
คุ้มครองความเสียหายต่อทรัพย์สินของบุคคลภายนอกเท่านั้น ช่วยดูแลค่าเสียหายเมื่อเกิดอุบัติเหตุที่มีคู่กรณี เป็นความคุ้มครองพื้นฐาน ในงบเบี้ยประกันที่ประหยัด
#### [**ประกันรถยนต์ประเภท 4 ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-four/premium\#collapse-2)
ไม่คุ้มครองความเสียหายต่อรถยนต์ของผู้เอาประกัน ไม่คุ้มครองการบาดเจ็บหรือเสียชีวิตของบุคคลภายนอก และไม่รวมความคุ้มครองประกันตัวผู้ขับขี่
#### [**ประกันรถยนต์ประเภท 4 เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-four/premium\#collapse-3)
เหมาะสำหรับรถยนต์เก่า หรือรถที่มีอายุการใช้งานนาน เหมาะกับรถที่ไม่ค่อยได้ใช้งาน ต้องการลดค่าเบี้ยประกัน ให้ความคุ้มครองพื้นฐาน ในราคาที่ประหยัดและคุ้มค่า
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-four/premium#mm-0)
## Viriyah Insurance Solutions
[](https://www.viriyah.com/)
## Short-term Motor Insurance
กรุณารอสักครู่
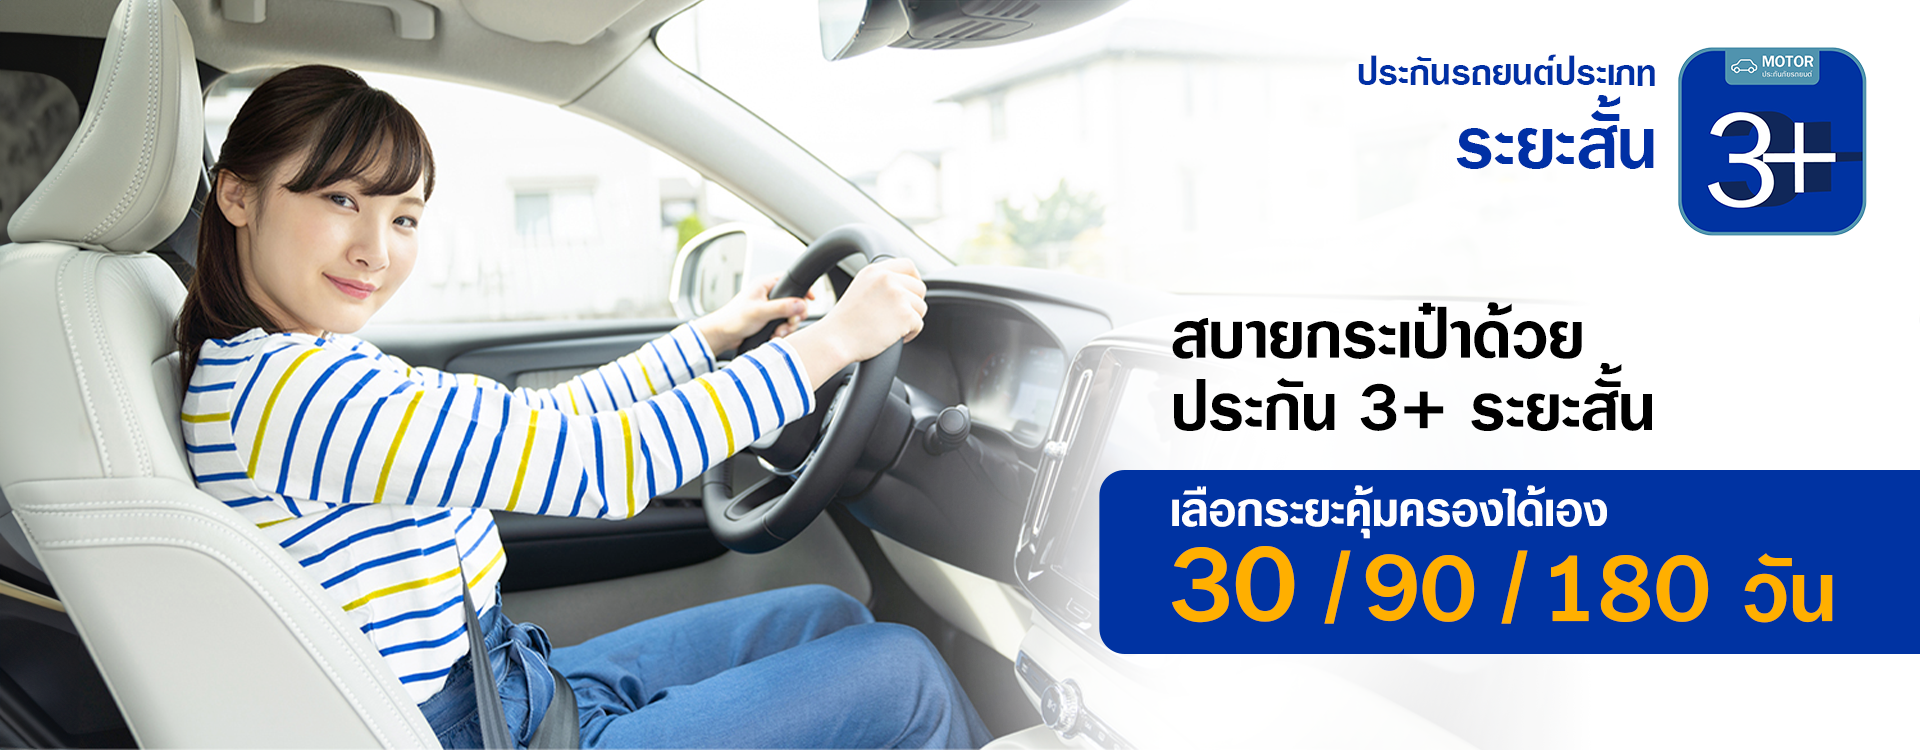
# ประกันรถยนต์ 3+ ระยะสั้น
* * *
## เลือกระยะเวลาคุ้มครอง
30 วัน90 วัน180 วัน30 วัน
ตกลง
## 543 บาท
### 543 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 633 บาท
### 633บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 543 บาท
### 543บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 633 บาท
### 633 บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

ประกันรถยนต์ 3+ ระยะสั้น
ประกันรถยนต์ 3+ ระยะสั้น คือประกันภัยรถยนต์ ที่ให้ความคุ้มครอง ดูแลชีวิตและทรัพย์สินคู่กรณี พร้อมซ่อมรถเราในกรณีรถชนรถ รับผิดชอบความเสียหายที่เกิดขึ้น
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / คน |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 100,000 - 200,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ชั้น 3+ ระยะสั้น (ประเภท 5) [คลิก](https://www.viriyah.co.th/application/files/6817/6170/6805/AdditonalCoverageType5.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ประเภท 3+ระยะสั้น คืออะไร**](https://www.viriyah.com/motor-insurance/class-three-plus-short-time/premium\#collapse-0)
ประกันรถยนต์ 3+ ระยะสั้น คือประกันที่เลือกความคุ้มครองได้ตามช่วงเวลา เช่น รายเดือน หรือราย 3–6 เดือน คุ้มครองซ่อมรถผู้เอาประกันและคู่กรณี กรณีรถชนรถ โดยต้องมีคู่กรณีชัดเจน หรือพิสูจน์ได้ พร้อมดูแลชีวิตและทรัพย์สินของคู่กรณี รวมถึงผู้ขับขี่และผู้โดยสาร
#### [**ประกันรถยนต์ประเภท 3+ระยะสั้น คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-three-plus-short-time/premium\#collapse-1)
คุ้มครองชีวิต ร่างกาย และทรัพย์สินของบุคคลภายนอกเมื่อเกิดอุบัติเหตุ คุ้มครองความเสียหายต่อรถยนต์ กรณีชนกับยานพาหนะทางบกที่มีคู่กรณีชัดเจน พร้อมอุบัติเหตุส่วนบุคคล
และประกันตัวผู้ขับขี่ เพิ่มความอุ่นใจทุกการเดินทาง
#### [**ประกันรถยนต์ประเภท 3+ ระยะสั้น ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-three-plus-short-time/premium\#collapse-2)
ไม่คุ้มครองกรณีรถยนต์สูญหายหรือความเสียหายที่เกิดจากไฟไหม้ รวมถึงอุบัติเหตุชนแล้วหนีที่ไม่สามารถระบุหรือพิสูจน์คู่กรณีได้อย่างชัดเจน นอกจากนี้ยังไม่คุ้มครองความเสียหายที่เกิดจากการนำรถไปใช้งานผิดประเภทจากที่ระบุไว้ในกรมธรรม์ เช่น ใช้รับจ้างหรือใช้เชิงพาณิชย์โดยไม่ได้แจ้งบริษัทประกัน
#### [**ประกันรถยนต์ประเภท 3+ระยะสั้น เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-three-plus-short-time/premium\#collapse-3)
เหมาะสำหรับผู้ที่ใช้รถไม่บ่อย หรือขับในระยะทางสั้น ๆ มีความเสี่ยงในการใช้งานไม่สูง เหมาะกับรถยนต์ที่ใช้งานมานาน มูลค่ารถไม่สูง และกังวลเรื่องค่าเบี้ยประกัน ตอบโจทย์ผู้ที่ต้องการความคุ้มครองเฉพาะช่วงเวลา ในงบที่ประหยัดและยืดหยุ่น
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-three-plus-short-time/premium#mm-0)
## Viriyah Insurance Sitemap
https://www.viriyah.com/2022-12-01T09:11:47+00:001.00https://www.viriyah.com/motor-insurance/class-one/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-two-plus-group2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-three-plus/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-three-plus-short-time/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-two/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-three/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-four/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/compulsory-motor-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/renew/advance/search2022-12-01T09:11:47+00:000.80https://www.viriyah.com/home-pieamsuk-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/business-owner-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/cancer-insurance2022-12-01T09:11:47+00:000.80https://www.viriyah.com/broken-bone-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/pa-oonjai-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/happy-travel-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/riding-delight-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/golf-insurance/insurance-premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/renew/public/payment2022-12-01T09:11:47+00:000.80https://www.viriyah.com/about-us2022-12-01T09:11:47+00:000.80https://www.viriyah.com/article2022-12-01T09:11:47+00:000.80https://www.viriyah.com/faq2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/how-to-service2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/payment-policy2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/insurance-delivery2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/insurance-cancel-policy2022-12-01T09:11:47+00:000.80https://www.viriyah.com/member/login2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-two-plus/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/212-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%83%E0%B8%94%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/213-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A3%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/211-%E0%B9%80%E0%B8%88%E0%B8%B2%E0%B8%B0%E0%B8%A5%E0%B8%B6%E0%B8%81-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B8%84%E0%B8%B7%E0%B8%992022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/190-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99-15-%E0%B8%9B%E0%B8%B5-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%94%E0%B8%B5-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%95%E0%B8%AD%E0%B8%9A%E0%B9%82%E0%B8%88%E0%B8%97%E0%B8%A2%E0%B9%8C2022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/34-5-%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9C%E0%B8%A5%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%A1%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B9%83%E0%B8%88%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-12022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/276-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%AB%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/192-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%A2%E0%B8%B1%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-3-%E0%B8%AA%E0%B8%B2%E0%B8%A1%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%AA%E0%B9%88%E0%B8%87%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%A3%E0%B8%B2%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A72022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/185-%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-ev-%E0%B9%81%E0%B8%9E%E0%B8%87%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%94%E0%B8%B22022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/255-%E0%B9%80%E0%B8%88%E0%B8%AD%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%8A%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%9E%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%9D%E0%B9%88%E0%B8%B22022-12-01T09:11:47+00:000.80https://www.viriyah.com/article/detail/191-%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%81%E0%B8%A2%E0%B8%81-%E0%B9%81%E0%B8%A5%E0%B8%81%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-knock-for-knock-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%992022-12-01T09:11:47+00:000.80https://www.viriyah.com/motor-insurance/class-all/premium2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/privacy2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/policy-agreement2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/sitemap2022-12-01T09:11:47+00:000.80https://www.viriyah.com/information/privacy-policy2022-12-01T09:11:47+00:000.80https://www.viriyah.com/media/source/pdf/Type1\_AdditonalCoverage\_29.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage2022-12-01T09:11:47+00:000.64https://www.viriyah.com/motor-insurance/class-two-plus2022-12-01T09:11:47+00:000.64https://www.viriyah.com/motor-insurance/class-two-plus-short-time2022-12-01T09:11:47+00:000.64https://www.viriyah.com/media/source/pdf/Type5\_AdditonalCoverage\_29.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/Type2\_AdditonalCoverage\_29.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/Type3\_AdditonalCoverage\_29.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/Type4\_AdditonalCoverage\_29.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/error-4042022-12-01T09:11:47+00:000.64https://www.viriyah.com/media/source/pdf/cust\_product\_cmi2550.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/assets/frontend/default/images/pdf/%E0%B9%80%E0%B8%87%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%82\_%E0%B8%81%E0%B8%98.%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B8%A1%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%87%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9E%E0%B8%B4%E0%B9%80%E0%B8%A8%E0%B8%A9\_Onlin.pdf2021-06-22T07:30:14+00:000.64https://www.viriyah.com/privacy-policy2022-12-01T09:11:47+00:000.64https://www.viriyah.com/media/source/pdf/%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%AA%E0%B9%88%E0%B8%A7%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5-%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B9%E0%B8%81%E0%B8%AB%E0%B8%B1%E0%B8%81.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/%E0%B9%81%E0%B8%9C%E0%B8%99-%E0%B9%83%E0%B8%9A%E0%B8%84%E0%B8%B3%E0%B8%82%E0%B8%AD%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99\_533%20%E0%B9%81%E0%B8%9C%E0%B8%99%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%83%E0%B8%88%20(%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B9%E0%B8%81%E0%B8%AB%E0%B8%B1%E0%B8%81).pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%AA%E0%B9%88%E0%B8%A7%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5-%E2%80%9C%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%83%E0%B8%88%E2%80%9D.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/TA18001.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/Happy\_ride.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/media/source/pdf/%E0%B9%83%E0%B8%9A%E0%B8%84%E0%B8%B3%E0%B8%82%E0%B8%AD\_511%20Motor%20add%20on.pdf2022-01-21T03:19:49+00:000.64https://www.viriyah.com/information/renew-form-help2022-12-01T09:11:47+00:000.64https://www.viriyah.com/payment-policy2022-12-01T09:11:47+00:000.64https://www.viriyah.com/insurance-delivery2022-12-01T09:11:47+00:000.64https://www.viriyah.com/insurance-cancel-policy2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/36-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%A8%E0%B8%B1%E0%B8%9E%E0%B8%97%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9E%E0%B8%A7%E0%B8%81%E0%B8%99%E0%B8%B5%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/169-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/5-%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B9%82%E0%B8%A5%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%94%E0%B8%B5%E0%B8%94%E0%B9%83%E0%B8%AA%E0%B9%88%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/27-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/8-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%9E%E0%B8%B7%E0%B9%89%E0%B8%99%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%94%E0%B8%B5%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/33-5-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9D%E0%B8%99%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/37-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88-%E0%B9%84%E0%B8%9F%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/29-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/285-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%A2%E0%B8%B1%E0%B8%87-%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%A7%E0%B8%B4%E0%B8%A3%E0%B8%B4%E0%B8%A2%E0%B8%B0%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%99%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A72022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/284-%E0%B8%AA%E0%B8%B2%E0%B8%A2%E0%B8%9B%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%95%E0%B8%B5%E0%B9%89%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%8E%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B8%89%E0%B8%9A%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B9%82%E0%B8%97%E0%B8%A9%E0%B9%80%E0%B8%A1%E0%B8%B2%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%82%E0%B8%B1%E0%B8%9A-%E0%B8%AB%E0%B8%99%E0%B8%B1%E0%B8%81%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/283-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%9A%E0%B8%A3%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%AB%E0%B8%A2%E0%B8%B8%E0%B8%94%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%88%E0%B8%B0%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B82022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/282-%E0%B9%84%E0%B8%9F%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/281-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%A3%E0%B8%96%E0%B8%9E%E0%B8%B1%E0%B8%87-%E0%B9%80%E0%B8%84%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%94%E0%B8%B1%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/280-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/274-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B8%9E%E0%B8%B4%E0%B8%81%E0%B8%B1%E0%B8%94%E0%B8%95%E0%B8%B3%E0%B9%81%E0%B8%AB%E0%B8%99%E0%B9%88%E0%B8%87%E0%B9%80%E0%B8%A5%E0%B8%82%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%96%E0%B8%B1%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/216-%E0%B9%80%E0%B8%A3%E0%B8%B4%E0%B9%88%E0%B8%A1%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/215-%E0%B8%9E%E0%B8%B2%E0%B9%84%E0%B8%9B%E0%B8%97%E0%B8%B3%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%88%E0%B8%B1%E0%B8%81%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%8B%E0%B8%B5%E0%B8%97%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%81%E0%B8%8E%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%9A%E0%B8%B1%E0%B8%87%E0%B8%84%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%8A%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/214-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%AA%E0%B8%94-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%81%E0%B8%AB%E0%B9%89%E0%B8%87-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/193-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/186-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/184-%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B9%81%E0%B8%81%E0%B9%8A%E0%B8%AA-lpg-ngv-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/174-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%AA%E0%B8%B2%E0%B8%A1%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B9%88%E0%B8%B2%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B9%84%E0%B8%94%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/173-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%8B%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%9C%E0%B8%B4%E0%B8%94-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/172-%E0%B8%84%E0%B8%99%E0%B8%A3%E0%B8%B1%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%81%E0%B8%81%E0%B9%89%E0%B8%A7-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%80%E0%B8%8B%E0%B8%A3%E0%B8%B2%E0%B8%A1%E0%B8%B4%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/171-%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%9B%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%A3%E0%B8%9A%E0%B8%9B%E0%B8%B5-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/170-%E0%B9%80%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%AB%E0%B8%99%E0%B8%B2%E0%B8%A7%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%81%E0%B8%B1%E0%B8%9A-5-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%99%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%AB%E0%B8%99%E0%B8%B2%E0%B8%A72022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/38-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/35-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%A1%E0%B8%B2%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%A1-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/31-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%A3%E0%B8%962022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/28-%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87-vs-%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%94%E0%B8%B5%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/26-5-%E0%B8%88%E0%B8%B8%E0%B8%94%E0%B9%80%E0%B8%94%E0%B9%88%E0%B8%99%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%A7%E0%B8%B4%E0%B8%A3%E0%B8%B4%E0%B8%A2%E0%B8%B0-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%88%E0%B8%B0%E0%B8%97%E0%B8%B3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%97%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/25-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%81%E0%B8%97%E0%B8%99%E0%B8%82%E0%B8%B2%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%94%E0%B8%B5-%E0%B8%94%E0%B8%B9%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/22-%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B9%88%E0%B8%A7%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%A1%E0%B8%B5%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/21-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%AB%E0%B8%99%E0%B8%B5-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/20-%E0%B9%84%E0%B8%82%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-10-%E0%B8%84%E0%B8%B3%E0%B8%96%E0%B8%B2%E0%B8%A1%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9E%E0%B8%9A%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/17-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B82022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/14-8-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%A1%E0%B8%AD2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/4-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%AA%E0%B8%B8%E0%B8%99%E0%B8%B1%E0%B8%82-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%9C%E0%B8%B4%E0%B8%94-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/3-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%83%E0%B8%99%E0%B9%80%E0%B8%A5%E0%B8%99-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%A1%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B9%84%E0%B8%8B%E0%B8%84%E0%B9%8C%E0%B9%80%E0%B8%89%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%AB%E0%B8%99%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/2-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AB%E0%B8%A1%E0%B8%94-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%A3%E0%B8%B2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/1-%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B9%82%E0%B8%94%E0%B8%A2%E0%B8%AA%E0%B8%B4%E0%B9%89%E0%B8%99%E0%B9%80%E0%B8%8A%E0%B8%B4%E0%B8%87-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/277-5-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/272-6-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A5%E0%B8%B4%E0%B8%AA%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%99%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%9B%E0%B8%B5%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/256-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B8%AA%E0%B8%B1%E0%B8%8D%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B8%A9%E0%B8%93%E0%B9%8C%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B8%9A%E0%B8%99%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B9%89%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/254-%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%A1%E0%B8%B2%E0%B8%81%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B4%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/253-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%94%E0%B8%B9%E0%B9%81%E0%B8%A5%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/188-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%94%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/176-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-2-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/175-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/32-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B8%B9%E0%B8%A5%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9C%E0%B8%B4%E0%B8%94-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/30-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%A3%E0%B8%B0%E0%B8%A2%E0%B8%B0%E0%B8%AA%E0%B8%B1%E0%B9%89%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/24-%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/23-5-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/18-%E0%B8%95%E0%B9%88%E0%B8%AD-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%AF-%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A1%E0%B8%B5%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/16-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/15-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-2-%E0%B8%81%E0%B8%B1%E0%B8%9A-3-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/13-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-2-%E0%B8%AD%E0%B8%B5%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B8%B6%E0%B9%88%E0%B8%87%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B8%AD%E0%B8%9A%E0%B9%82%E0%B8%88%E0%B8%97%E0%B8%A2%E0%B9%8C%E0%B8%84%E0%B8%99%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B8%B5%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/12-%E0%B8%97%E0%B8%B3%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%88%E0%B8%B1%E0%B8%81-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-3-%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%A1%E0%B8%AD%E0%B8%87%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/11-%E0%B8%9E%E0%B8%A3%E0%B8%9A-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%9A%E0%B8%B1%E0%B8%87%E0%B8%84%E0%B8%B1%E0%B8%9A%E0%B8%97%E0%B8%B3-%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/10-%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B0-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B8%B4%E0%B8%81%E0%B8%AD%E0%B8%B1%E0%B8%9E-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/9-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-2-3-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/7-%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%A7-%E0%B8%82%E0%B8%AD%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%88%E0%B8%B0%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/6-%E0%B8%AA%E0%B8%B3%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1-%E0%B8%88%E0%B8%B0%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%96%E0%B8%B9%E0%B8%812022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/210-%E0%B8%A3%E0%B8%96%E0%B8%99%E0%B8%B8%E0%B9%88%E0%B8%A1%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%9B-%E0%B8%AD%E0%B8%B2%E0%B8%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B4%E0%B8%94-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%A7-%E0%B9%81%E0%B8%81%E0%B9%89%E0%B9%84%E0%B8%A7-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B82022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/209-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B8%94-%E0%B8%AA%E0%B8%B6%E0%B8%99%E0%B8%B2%E0%B8%A1%E0%B8%B4%E0%B8%97%E0%B8%B3%E0%B8%A3%E0%B8%96%E0%B8%9E%E0%B8%B1%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%84%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/195-%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%99-%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96-%E0%B8%A0%E0%B8%B2%E0%B8%A7%E0%B8%B0%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%97%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/194-%E0%B9%80%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B8%A7%E0%B8%B9%E0%B8%9A-9-%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%962022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/165-%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%88%E0%B8%A5%E0%B8%B2%E0%B8%88%E0%B8%A5-%E0%B9%82%E0%B8%84%E0%B8%A3%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%81%E0%B8%81%E0%B9%89%E0%B9%84%E0%B8%82%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B9%83%E0%B8%99%E0%B8%9E%E0%B8%A3%E0%B8%B0%E0%B8%A3%E0%B8%B2%E0%B8%8A%E0%B8%94%E0%B8%B3%E0%B8%A3%E0%B8%B42022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/164-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%AA%E0%B8%B9%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/163-%E0%B8%99%E0%B8%B3%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%9B%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%A5%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%B7%E0%B9%88%E0%B8%99-%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/162-3-%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%97%E0%B8%94%E0%B8%AA%E0%B8%AD%E0%B8%9A%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%A7%E0%B8%B1%E0%B8%94%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B8%99%E0%B8%B1%E0%B8%81%E0%B8%82%E0%B8%B1%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/161-%E0%B8%A2%E0%B8%81%E0%B8%81%E0%B9%89%E0%B8%B2%E0%B8%99%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%9D%E0%B8%99%E0%B8%82%E0%B8%93%E0%B8%B0%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B9%81%E0%B8%94%E0%B8%94-%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%A2%E0%B8%B7%E0%B8%94%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B9%80%E0%B8%AB%E0%B8%A3%E0%B8%AD2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/160-%E0%B9%80%E0%B8%8A%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%B2%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B3%E0%B8%88%E0%B8%B1%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/159-%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%97%E0%B8%B4%E0%B9%89%E0%B8%87%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%87-wfh-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%9E%E0%B8%B1%E0%B8%87%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/158-%E0%B8%8A%E0%B8%B5%E0%B9%89%E0%B8%9E%E0%B8%B4%E0%B8%81%E0%B8%B1%E0%B8%94-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%81%E0%B8%B2%E0%B8%A3-drive-thru-%E0%B8%A5%E0%B8%94%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87-%E0%B9%80%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B9%81%E0%B8%AD%E0%B8%AD%E0%B8%B1%E0%B8%94-%E0%B9%81%E0%B8%9A%E0%B8%9A-new-normal2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/157-%E0%B8%81%E0%B8%97%E0%B8%A1-%E0%B8%A2%E0%B8%B1%E0%B8%99-%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%96-2-%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%9B-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%AA%E0%B8%A7%E0%B8%A1%E0%B9%81%E0%B8%A1%E0%B8%AA%E0%B8%81%E0%B9%8C-%E0%B8%9D%E0%B9%88%E0%B8%B2%E0%B8%9D%E0%B8%B7%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%AB%E0%B8%99%E0%B8%B1%E0%B8%81%E0%B9%81%E0%B8%99%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/156-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C-%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%8A%E0%B9%88%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/155-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B8%94%E0%B8%B5%E0%B9%86-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B8%AA%E0%B8%B9%E0%B8%87%E0%B8%A1%E0%B8%B2%E0%B8%81-%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%88%E0%B8%B0%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/154-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%97%E0%B8%B3-%E0%B8%82%E0%B8%A7%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%94%E0%B8%B7%E0%B9%88%E0%B8%A1-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%A5%E0%B9%88%E0%B8%AD%E0%B9%81%E0%B8%AA%E0%B8%87-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9F%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/153-%E0%B8%A5%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%94%E0%B9%89-%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%99%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7-%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A1%E0%B8%B0%E0%B8%95%E0%B8%AD%E0%B8%A2%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%A3%E0%B8%96-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%AB%E0%B8%8D%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/152-8-%E0%B8%96%E0%B8%99%E0%B8%99%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%A3%E0%B8%B8%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99-50-%E0%B8%81%E0%B8%A1/%E0%B8%8A%E0%B8%A1-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/151-%E0%B8%AA%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%8A%E0%B9%8C%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%96%E0%B8%B8%E0%B8%87%E0%B8%A5%E0%B8%A1%E0%B8%99%E0%B8%B4%E0%B8%A3%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%9F%E0%B8%B1%E0%B8%87%E0%B8%81%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%88%E0%B8%99%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%94%E0%B9%87%E0%B8%81%E0%B9%80%E0%B8%A5%E0%B9%87%E0%B8%812022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/150-%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%99%E0%B8%B5%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/149-%E0%B8%A5%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%9A%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B9%80%E0%B8%8B%E0%B9%87%E0%B8%99%E0%B9%80%E0%B8%8B%E0%B8%AD%E0%B8%A3%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/148-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B9%84%E0%B8%9F%E0%B8%95%E0%B8%B1%E0%B8%94%E0%B8%AB%E0%B8%A1%E0%B8%AD%E0%B8%81%E0%B8%9E%E0%B8%A3%E0%B9%88%E0%B8%B3%E0%B9%80%E0%B8%9E%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD-%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%87%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A-%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/147-%E0%B8%96%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%97%E0%B9%89%E0%B8%B2%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96-%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%83%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%B4%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/146-how-to-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9F%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/145-%E0%B8%96%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%AB%E0%B8%B1%E0%B8%AA%E0%B8%AA%E0%B8%B5%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%A3%E0%B8%96%E0%B8%A3%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B8%AA%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/144-%E0%B9%80%E0%B8%9C%E0%B8%A2-5-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84-%E0%B9%83%E0%B8%8A%E0%B9%89-%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%A0%E0%B8%B2%E0%B8%9E2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/143-4-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5-%E0%B8%96%E0%B8%99%E0%B8%AD%E0%B8%A1%E0%B8%A3%E0%B8%96%E0%B8%AA%E0%B8%B5%E0%B8%82%E0%B8%B2%E0%B8%A7%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%80%E0%B8%AB%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88-%E0%B9%84%E0%B8%81%E0%B8%A5%E0%B8%84%E0%B8%A3%E0%B8%B2%E0%B8%9A%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/142-7-%E0%B9%82%E0%B8%84%E0%B9%89%E0%B8%87%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B1%E0%B9%88%E0%B8%A7%E0%B9%84%E0%B8%97%E0%B8%A2-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B82022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/141-4-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%81%E0%B8%A5%E0%B8%B0-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/140-%E0%B8%AA%E0%B8%B4%E0%B8%97%E0%B8%98%E0%B8%B4%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A5%E0%B8%B7%E0%B8%A1-%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%B2%E0%B8%A1%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B9%81%E0%B8%99%E0%B8%9A%E0%B8%97%E0%B9%89%E0%B8%B2%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/139-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9F%E0%B8%A5%E0%B8%95-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%95%E0%B8%B4%E0%B8%A1%E0%B8%A5%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/138-3-%E0%B8%97%E0%B8%A3%E0%B8%B4%E0%B8%84-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9D%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/137-%E0%B9%81%E0%B8%8A%E0%B8%A3%E0%B9%8C%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A7%E0%B8%B1%E0%B8%A2%E0%B9%80%E0%B8%81%E0%B9%8B%E0%B8%B22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/136-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A5%E0%B8%B4%E0%B8%AA%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A-%E0%B8%89%E0%B8%9A%E0%B8%B1%E0%B8%9A%E0%B9%81%E0%B8%A1%E0%B9%88%E0%B8%A5%E0%B8%B9%E0%B8%81%E0%B8%AD%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%9E%E0%B8%B2%E0%B8%A5%E0%B8%B9%E0%B8%81%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A72022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/135-%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%88%E0%B8%AD%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%AD%E0%B8%B2%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%99%E0%B9%89%E0%B8%B32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/134-%E0%B8%84%E0%B8%A5%E0%B8%B2%E0%B8%A2%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9D%E0%B8%99%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A5%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/133-%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%97%E0%B8%A3%E0%B8%B2%E0%B8%9A%E0%B8%97%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/132-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-%E0%B8%9E%E0%B8%B7%E0%B9%89%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%82%E0%B8%B1%E0%B8%87-%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%9E%E0%B8%B1%E0%B8%87-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/131-5-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5-%E0%B8%84%E0%B8%A5%E0%B8%B2%E0%B8%A2%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B8%B2%E0%B8%81%E0%B9%81%E0%B8%94%E0%B8%94%E0%B8%99%E0%B8%B2%E0%B8%99%E0%B9%862022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/130-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%94%E0%B8%B9%E0%B9%81%E0%B8%A5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%99-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99-%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%A7-%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%9E%E0%B8%B1%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/129-%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%A5%E0%B8%B0%E0%B8%84%E0%B8%A3%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%99%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%A3%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/128-3-%E0%B8%AA%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%9B-%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%9A%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-%E0%B8%95%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B8%AA%E0%B8%95%E0%B8%B4%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%97%E0%B8%B3%E0%B8%95%E0%B8%B2%E0%B8%A1-%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%8A%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/127-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%AA%E0%B8%95%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%97-%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A1%E0%B8%B5%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/126-%E0%B9%81%E0%B8%81%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%97%E0%B8%B1%E0%B8%99-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B8%B4%E0%B8%A1%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%95%E0%B8%B1%E0%B8%A7-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%94%E0%B9%87%E0%B8%81%E0%B8%9B%E0%B8%B1%E0%B9%8A%E0%B8%A1%E0%B9%80%E0%B8%95%E0%B8%B4%E0%B8%A1%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B8%9C%E0%B8%B4%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/125-6-%E0%B8%AD%E0%B8%B8%E0%B8%9B%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B9%8C%E0%B8%88%E0%B8%B3%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99-%E0%B8%9E%E0%B8%81%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%A2%E0%B8%B2%E0%B8%A1%E0%B8%89%E0%B8%B8%E0%B8%81%E0%B9%80%E0%B8%89%E0%B8%B4%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/124-%E0%B8%8A%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8A%E0%B8%B3%E0%B8%A3%E0%B8%B0%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/123-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%81%E0%B8%A5-%E0%B9%80%E0%B8%9E%E0%B8%B4%E0%B9%88%E0%B8%A1%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%AA%E0%B8%9A%E0%B8%B2%E0%B8%A2%E0%B9%83%E0%B8%88-%E0%B8%A5%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B82022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/122-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-28-%E0%B9%80%E0%B8%AA%E0%B9%89%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A2-%E0%B8%9B%E0%B8%B5%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%9C%E0%B9%88%E0%B8%B2%E0%B8%99-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/121-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%88%E0%B8%B3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%A2%E0%B8%B2%E0%B8%81-%E0%B8%9D%E0%B8%B2%E0%B8%96%E0%B8%B1%E0%B8%87%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B8%9D%E0%B8%B1%E0%B9%88%E0%B8%87%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B8%AA%E0%B8%B1%E0%B8%87%E0%B9%80%E0%B8%81%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%86-%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B8%E0%B8%932022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/120-%E0%B9%84%E0%B8%82%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%88%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%AB%E0%B8%99%E0%B8%B2%E0%B8%A7%E0%B8%97%E0%B8%B5%E0%B9%84%E0%B8%A3-%E0%B9%81%E0%B8%9A%E0%B8%95%E0%B9%80%E0%B8%95%E0%B8%AD%E0%B8%A3%E0%B8%B5%E0%B9%88%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%AB%E0%B8%A1%E0%B8%94%E0%B9%84%E0%B8%A7%E0%B8%88%E0%B8%B1%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/119-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B9%80%E0%B8%9A%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%99-%E0%B8%81%E0%B8%8F%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B9%87%E0%B8%81%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%83%E0%B8%99-7-%E0%B8%A7%E0%B8%B1%E0%B8%99%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AA%E0%B8%9A%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%962022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/118-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8A%E0%B8%B3%E0%B8%A3%E0%B8%B0%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/117-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B9%80%E0%B8%82%E0%B8%B2-%E0%B8%A5%E0%B8%87%E0%B9%80%E0%B8%82%E0%B8%B2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/116-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A5%E0%B8%B4%E0%B8%AA%E0%B8%95%E0%B9%8C%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%9D%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/115-%E0%B8%A1%E0%B8%B2%E0%B8%95%E0%B8%A3%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%B3%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B8%97%E0%B8%94%E0%B9%81%E0%B8%97%E0%B8%99%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B8%B5%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%97%E0%B8%B8%E0%B8%9E%E0%B8%9E%E0%B8%A5%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%96%E0%B8%B2%E0%B8%A7%E0%B8%A3%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5%E0%B8%A0%E0%B8%B2%E0%B8%A2%E0%B8%99%E0%B8%AD%E0%B8%812022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/114-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%89%E0%B8%9E%E0%B8%B2%E0%B8%B0%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%8D%E0%B8%B4%E0%B8%87-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A5%E0%B8%B2%E0%B8%99%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/113-4-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%8D%E0%B8%B4%E0%B8%87%E0%B8%9E%E0%B8%B6%E0%B8%87%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%87-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B9%80%E0%B8%AD%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/112-5-%E0%B8%AA%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%9B-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B8%AD%E0%B8%94%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%93%E0%B9%8C%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B4%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/111-%E0%B9%84%E0%B8%9F%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%A3%E0%B8%B9%E0%B8%9B%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9E%E0%B8%B4%E0%B9%88%E0%B8%A1%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B9%80%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B9%83%E0%B8%88%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%A1%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/110-%E0%B8%84%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%8B%E0%B8%B5%E0%B8%97-%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A1%E0%B8%AD%E0%B8%87%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%A1-%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%9B%E0%B8%81%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%83%E0%B8%88-%E0%B9%80%E0%B8%94%E0%B9%87%E0%B8%81%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%A2%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%97%E0%B8%B8%E0%B8%81%E0%B8%AA%E0%B8%96%E0%B8%B2%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%93%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/109-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%A2%E0%B8%B7%E0%B8%94%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B9%81%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%80%E0%B8%A2%E0%B9%87%E0%B8%99%E0%B8%A2%E0%B8%B2%E0%B8%A7%E0%B8%99%E0%B8%B2%E0%B8%99-%E0%B9%80%E0%B8%9E%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B8%E0%B8%822022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/108-%E0%B9%84%E0%B8%AD%E0%B9%80%E0%B8%97%E0%B8%A1%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%88%E0%B8%B3%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99-%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%AA%E0%B8%B2%E0%B8%A2%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%AD%E0%B8%AD%E0%B8%9F%E0%B9%82%E0%B8%A3%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/107-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84%E0%B8%A5%E0%B8%94%E0%B8%88%E0%B8%B8%E0%B8%94%E0%B8%9A%E0%B8%AD%E0%B8%94%E0%B8%AA%E0%B8%B2%E0%B8%A2%E0%B8%95%E0%B8%B2-%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%80%E0%B8%AB%E0%B9%87%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B8%94%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/106-10-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%95%E0%B8%AD%E0%B8%99-22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/105-10-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%95%E0%B8%AD%E0%B8%99-12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/104-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A2-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A1%E0%B8%B5%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%81%E0%B8%93%E0%B8%91%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/103-%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%84%E0%B9%88%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%96%E0%B8%B1%E0%B8%87%E0%B8%8A%E0%B8%99%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%96%E0%B8%B1%E0%B8%87%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/102-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%99-%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%AA%E0%B8%B4%E0%B8%97%E0%B8%98%E0%B8%B4%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B8%97%E0%B8%94%E0%B9%81%E0%B8%97%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/101-%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B8%99%E0%B8%B4%E0%B8%94-5-%E0%B8%9B%E0%B8%B5-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/100-%E0%B9%82%E0%B8%94%E0%B8%A2%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%B9%E0%B9%80%E0%B8%9A%E0%B8%AD%E0%B8%A3%E0%B9%8C-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/99-%E0%B9%80%E0%B8%9A%E0%B8%A3%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%A1%E0%B8%B2%E0%B8%81%E0%B8%99%E0%B9%89%E0%B8%AD%E0%B8%A2%E0%B9%81%E0%B8%84%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/98-%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B8%B1%E0%B9%88%E0%B8%A7%E0%B8%84%E0%B8%A3%E0%B8%B2%E0%B8%A7%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%8A%E0%B8%99%E0%B8%B4%E0%B8%94-5-%E0%B8%9B%E0%B8%B5-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/97-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%81%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B8%AA%E0%B9%88%E0%B8%A7%E0%B8%99%E0%B9%81%E0%B8%A3%E0%B8%812022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/96-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B8%81%E0%B8%B4%E0%B9%82%E0%B8%A5%E0%B9%80%E0%B8%A1%E0%B8%95%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/95-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/93-%E0%B8%94%E0%B8%B9%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%94%E0%B8%B5-16-%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B8%84%E0%B8%A5%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%81%E0%B8%8E%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A1%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%8A%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/92-5-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%87-%E0%B8%82%E0%B8%93%E0%B8%B0%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%9D%E0%B9%88%E0%B8%B2%E0%B8%9D%E0%B8%99%E0%B8%95%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B8%B1%E0%B8%812022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/91-9-%E0%B8%AA%E0%B8%B4%E0%B8%97%E0%B8%98%E0%B8%B4%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B9%80%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%81%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B8%97%E0%B8%94%E0%B9%81%E0%B8%97%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95-%E0%B8%A3%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A2-%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%AD%E0%B8%99%E0%B8%B2%E0%B8%A1%E0%B8%B1%E0%B8%A2%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/90-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%97%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B8%97%E0%B8%B5-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-4-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B8%B1%E0%B8%94%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B9%83%E0%B8%88%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/89-10-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%95%E0%B8%AD%E0%B8%99-32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/88-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B8%B2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%A1%E0%B8%B5%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%82%E0%B8%AD%E0%B8%99-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/87-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%9B%E0%B8%8F%E0%B8%B4%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4-%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A12022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/86-4-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B8%97%E0%B8%A3%E0%B8%B1%E0%B8%9E%E0%B8%A2%E0%B9%8C%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5%E0%B8%A0%E0%B8%B2%E0%B8%A2%E0%B8%99%E0%B8%AD%E0%B8%81-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/85-wrap-car-%E0%B9%80%E0%B8%9B%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%99%E0%B8%AA%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B8%82%E0%B8%99%E0%B8%AA%E0%B9%88%E0%B8%87-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/84-%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B82022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/83-%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8A%E0%B8%B3%E0%B8%A3%E0%B8%B0%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/82-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%AB%E0%B8%A1%E0%B8%94%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/81-%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5%E0%B8%AD%E0%B8%B7%E0%B9%88%E0%B8%99%E0%B9%80%E0%B8%8A%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AA%E0%B8%B9%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/80-%E0%B8%A5%E0%B8%A1%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%80%E0%B8%95%E0%B8%B4%E0%B8%A1%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/79-%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%8A%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/78-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%84%E0%B8%A2%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%A1%E0%B8%B5%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%81%E0%B8%93%E0%B8%91%E0%B9%8C%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%A5%E0%B8%94%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/77-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%94%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%A5%E0%B8%B4%E0%B9%88%E0%B8%99%E0%B8%AD%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%87%E0%B8%9D%E0%B8%99%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%99%E0%B9%88%E0%B8%B32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/76-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%AB%E0%B8%B1%E0%B8%81%E0%B8%9E%E0%B8%A7%E0%B8%87%E0%B8%A1%E0%B8%B2%E0%B8%A5%E0%B8%B1%E0%B8%A2%E0%B8%88%E0%B8%99%E0%B8%AA%E0%B8%B8%E0%B8%94-%E0%B8%9E%E0%B8%A4%E0%B8%95%E0%B8%B4%E0%B8%81%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2-%E0%B8%97%E0%B8%B3%E0%B8%A5%E0%B8%B2%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/75-%E0%B8%9E%E0%B8%B1%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B8%B1%E0%B8%81-%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%AA%E0%B9%80%E0%B8%9B%E0%B8%A3%E0%B8%A2%E0%B9%8C%E0%B9%81%E0%B8%AD%E0%B8%A5%E0%B8%81%E0%B8%AD%E0%B8%AE%E0%B8%AD%E0%B8%A5%E0%B9%8C%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%A7%E0%B8%B1%E0%B8%AA%E0%B8%94%E0%B8%B8%E0%B8%A0%E0%B8%B2%E0%B8%A2%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%AD%E0%B8%812022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/74-%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B9%84%E0%B8%9F%E0%B8%89%E0%B8%B8%E0%B8%81%E0%B9%80%E0%B8%89%E0%B8%B4%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%9D%E0%B8%99%E0%B8%95%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B8%B1%E0%B8%81-%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%97%E0%B8%B3%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/73-%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%8A%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B8%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/72-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%81-vs-%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%B2%E0%B8%81-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B8%AA%E0%B8%96%E0%B8%B2%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%93%E0%B9%8C%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%81%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%94%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/71-%E0%B8%9D%E0%B8%99%E0%B8%95%E0%B8%81%E0%B8%96%E0%B8%99%E0%B8%99%E0%B8%A5%E0%B8%B7%E0%B9%88%E0%B8%99-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%9D%E0%B8%99%E0%B8%95%E0%B8%81%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/70-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B8%81%E0%B8%8E%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A1%E0%B8%B1%E0%B8%81%E0%B8%97%E0%B8%B3%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%82%E0%B8%94%E0%B8%A2%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%95%E0%B8%B1%E0%B8%A72022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/69-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-1-%E0%B8%84%E0%B8%B1%E0%B8%99-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/68-%E0%B8%96%E0%B8%99%E0%B8%99%E0%B8%AA%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%83%E0%B8%99%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%97%E0%B8%A2-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%A7%E0%B9%80%E0%B8%97%E0%B9%88%E0%B8%B2%E0%B9%84%E0%B8%AB%E0%B8%A3%E0%B9%88%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%88%E0%B8%B0%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%9C%E0%B8%B4%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/66-%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%99%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/65-%E0%B9%84%E0%B8%82%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2-%E0%B8%AD%E0%B8%B2%E0%B8%81%E0%B8%B2%E0%B8%A8%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%94-%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A%E0%B9%80%E0%B8%88%E0%B8%A5-%E0%B8%AA%E0%B9%80%E0%B8%9B%E0%B8%A3%E0%B8%A2%E0%B9%8C%E0%B9%81%E0%B8%AD%E0%B8%A5%E0%B8%81%E0%B8%AD%E0%B8%AE%E0%B8%AD%E0%B8%A5%E0%B9%8C%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%962022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/64-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A1%E0%B8%B5%E0%B8%AA%E0%B8%B4%E0%B8%97%E0%B8%98%E0%B8%B4%E0%B8%9F%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%81%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%97%E0%B8%99%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/63-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%9D%E0%B8%99%E0%B8%AB%E0%B8%A1%E0%B8%94%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A2%E0%B8%B1%E0%B8%87-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%94%E0%B8%B9%E0%B9%81%E0%B8%A5%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%9D%E0%B8%99%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%86-%E0%B8%97%E0%B8%B3%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/62-%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%84%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%82%E0%B8%AD%E0%B9%80%E0%B8%A7%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B8%AE%E0%B8%B5%E0%B8%972022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/61-%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B9%80%E0%B8%A3%E0%B9%88%E0%B8%87%E0%B8%84%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%87%E0%B8%94%E0%B8%B5-%E0%B8%97%E0%B8%B3%E0%B8%95%E0%B8%B2%E0%B8%A1%E0%B8%99%E0%B8%B5%E0%B9%89-%E0%B8%A3%E0%B8%AD%E0%B8%94%E0%B8%8A%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/60-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%A5%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B9%81%E0%B8%84%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/59-%E0%B8%82%E0%B8%AD%E0%B8%A2%E0%B8%81%E0%B9%80%E0%B8%A5%E0%B8%B4%E0%B8%81%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/58-%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9F%E0%B8%A5%E0%B8%95-%E0%B8%94%E0%B8%B9%E0%B9%81%E0%B8%A5%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%99%E0%B8%B2%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/57-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B9%88%E0%B8%B2-%E0%B9%80%E0%B8%87%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%82%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87-%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/56-%E0%B8%97%E0%B8%B3%E0%B8%AA%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%94%E0%B8%B5%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%97%E0%B8%B3%E0%B8%AA%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B9%88%E0%B8%B2%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/55-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-4-%E0%B8%AA%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%9B%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%AB%E0%B8%B2%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/54-6-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%87%E0%B8%94%E0%B8%B1%E0%B8%87%E0%B9%83%E0%B8%99%E0%B9%80%E0%B8%84%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%9B%E0%B8%A5%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%9C%E0%B9%88%E0%B8%B2%E0%B8%99-%E0%B8%A3%E0%B8%B5%E0%B8%9A%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/53-5-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84-%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C%E0%B8%AD%E0%B8%AD%E0%B9%82%E0%B8%95%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/52-%E0%B9%80%E0%B8%8B%E0%B8%9F%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A5%E0%B8%B7%E0%B8%A1-%E0%B8%95%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B9%80%E0%B8%A7%E0%B8%A5%E0%B8%B2%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%AB%E0%B8%A5%E0%B9%88%E0%B8%8A%E0%B8%B4%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%9B%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%99%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%84%E0%B8%AB%E0%B8%A3%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/51-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%9E%E0%B8%A7%E0%B8%87%E0%B8%A1%E0%B8%B2%E0%B8%A5%E0%B8%B1%E0%B8%A2%E0%B8%AA%E0%B8%B1%E0%B9%88%E0%B8%99-%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A32022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/50-9-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%97%E0%B8%A8%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%94%E0%B9%89%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%97%E0%B8%A2-%E0%B8%97%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%AA%E0%B8%9A%E0%B8%B2%E0%B8%A2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%87%E0%B9%89%E0%B8%AD%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%AA%E0%B8%B2%E0%B8%81%E0%B8%A52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/49-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%97%E0%B8%B3%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%81%E0%B8%8E%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3-%E0%B8%97%E0%B8%B3%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B9%80%E0%B8%97%E0%B9%88%E0%B8%B2%E0%B9%84%E0%B8%AB%E0%B8%A3%E0%B9%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/48-%E0%B8%88%E0%B8%B0%E0%B8%AA%E0%B8%AD%E0%B8%9A%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%A1%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/47-%E0%B8%AD%E0%B8%B2%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%9F%E0%B8%B4%E0%B8%A5%E0%B9%8C%E0%B8%A1%E0%B9%80%E0%B8%AA%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E-%E0%B8%AA%E0%B8%B1%E0%B8%87%E0%B9%80%E0%B8%81%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%86-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%94%E0%B9%89%E0%B8%A7%E0%B8%A2%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B9%80%E0%B8%AD%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/46-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B8%9E%E0%B8%B4%E0%B9%80%E0%B8%A8%E0%B8%A92022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/45-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B9%88%E0%B8%B2-%E0%B8%A3%E0%B8%B9%E0%B8%9B%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8A%E0%B8%94%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B8%97%E0%B8%94%E0%B9%81%E0%B8%97%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/44-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2-8-%E0%B8%81%E0%B8%A5%E0%B8%B4%E0%B9%88%E0%B8%99%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%81%E0%B8%B3%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B8%9B%E0%B9%88%E0%B8%A7%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/43-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%84%E0%B8%B3%E0%B8%99%E0%B8%A7%E0%B8%99%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%B3%E0%B8%9B%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/42-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94-%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%A5%E0%B8%B1%E0%B8%9A-%E0%B8%9A%E0%B8%A3%E0%B8%A3%E0%B8%97%E0%B8%B8%E0%B8%81%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B0%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/41-road-signs-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%AA%E0%B8%B1%E0%B8%8D%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B8%A9%E0%B8%93%E0%B9%8C%E0%B8%9A%E0%B8%99%E0%B8%9E%E0%B8%B7%E0%B9%89%E0%B8%99%E0%B8%96%E0%B8%99%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/40-4-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%84%E0%B8%B9%E0%B9%88%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%95%E0%B8%B2%E0%B8%A1%E0%B8%99%E0%B8%B5%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/39-5-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B9%84%E0%B8%A5%E0%B9%88%E0%B8%9D%E0%B9%89%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%A3%E0%B8%96-%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%AB%E0%B8%99%E0%B8%B2%E0%B8%A72022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/271-%E0%B8%8A%E0%B8%A1%E0%B8%AD%E0%B8%B2%E0%B8%97%E0%B8%B4%E0%B8%95%E0%B8%A2%E0%B9%8C%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%A7%E0%B8%B4%E0%B8%A7%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%B2%E0%B8%99-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%82%E0%B8%B2%E0%B8%95%E0%B8%B0%E0%B9%80%E0%B8%84%E0%B8%B5%E0%B8%A2%E0%B8%99%E0%B9%82%E0%B8%87%E0%B9%8A%E0%B8%B02022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/270-%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B8%A7%E0%B8%B2%E0%B8%A7%E0%B8%B5-%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B8%81%E0%B8%B2%E0%B8%94%E0%B8%9C%E0%B8%B5-%E0%B8%8A%E0%B8%B4%E0%B8%A1%E0%B8%8A%E0%B8%B2-%E0%B8%8A%E0%B8%A1%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%A5%E0%B8%AB%E0%B8%A1%E0%B8%AD%E0%B8%81-%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%99%E0%B8%88%E0%B8%B5%E0%B8%99%E0%B8%AE%E0%B9%88%E0%B8%AD2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/269-%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%A5%E0%B8%AB%E0%B8%A1%E0%B8%AD%E0%B8%81%E0%B8%AB%E0%B8%A2%E0%B8%B8%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A5-%E0%B9%82%E0%B8%A1%E0%B8%87%E0%B8%A2%E0%B8%B2%E0%B8%A1%E0%B9%81%E0%B8%AB%E0%B9%88%E0%B8%87%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B8%E0%B8%82%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%9B%E0%B8%B2%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/268-%E0%B8%8A%E0%B8%B4%E0%B8%A1%E0%B8%8A%E0%B8%B2-%E0%B8%8A%E0%B8%A1%E0%B8%8B%E0%B8%B2%E0%B8%81%E0%B8%B8%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B2%E0%B8%99-%E0%B8%9A%E0%B8%99%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B9%81%E0%B8%A1%E0%B9%88%E0%B8%AA%E0%B8%A5%E0%B8%AD%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/267-%E0%B8%99%E0%B8%AD%E0%B8%99%E0%B8%8A%E0%B8%B4%E0%B8%A5%E0%B8%A5%E0%B9%8C%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%9B%E0%B8%B5-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%AA%E0%B8%A7%E0%B8%99%E0%B8%9C%E0%B8%B6%E0%B9%89%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/266-%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A%E0%B8%9C%E0%B8%B1%E0%B8%81%E0%B8%AA%E0%B8%94%E0%B8%81%E0%B8%A3%E0%B8%AD%E0%B8%9A%E0%B8%9A%E0%B8%99%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B9%81%E0%B8%A1%E0%B9%88%E0%B9%82%E0%B8%962022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/265-%E0%B9%80%E0%B8%8A%E0%B8%B5%E0%B8%A2%E0%B8%87%E0%B9%81%E0%B8%AA%E0%B8%99-%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9D%E0%B8%B4%E0%B9%88%E0%B8%99-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%B1%E0%B8%81%E0%B8%A3%E0%B8%B4%E0%B8%A1%E0%B9%82%E0%B8%82%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/264-%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B8%E0%B8%82%E0%B8%A5%E0%B9%89%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%94%E0%B8%AD%E0%B8%81%E0%B9%84%E0%B8%A1%E0%B9%89%E0%B8%9A%E0%B8%B2%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B8%AD%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%99%E0%B8%99%E0%B8%97%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/263-%E0%B8%AA%E0%B8%B0%E0%B8%9E%E0%B8%B2%E0%B8%99%E0%B9%82%E0%B8%82%E0%B8%81%E0%B8%B9%E0%B9%89%E0%B9%82%E0%B8%AA%E0%B9%88-%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99-%E0%B8%AA%E0%B8%B0%E0%B8%9E%E0%B8%B2%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%8D-%E0%B9%81%E0%B8%AB%E0%B9%88%E0%B8%87%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%9B%E0%B8%B2%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/262-%E0%B8%88%E0%B8%B4%E0%B8%9A%E0%B8%8A%E0%B8%B2%E0%B9%80%E0%B8%81%E0%B9%8A%E0%B8%81%E0%B8%AE%E0%B8%A7%E0%B8%A2%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%86-%E0%B8%9A%E0%B8%99%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B8%AA%E0%B8%B0%E0%B9%82%E0%B8%87%E0%B8%B02022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/261-%E0%B8%8A%E0%B8%A1%E0%B8%97%E0%B8%B8%E0%B9%88%E0%B8%87%E0%B8%94%E0%B8%AD%E0%B8%81%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%88%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%9A%E0%B8%B2%E0%B8%99-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B9%88%E0%B8%B2%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%87%E0%B8%B2%E0%B8%A1-%E0%B8%8A%E0%B8%B1%E0%B8%A2%E0%B8%A0%E0%B8%B9%E0%B8%A1%E0%B8%B42022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/260-%E0%B8%81%E0%B8%B2%E0%B8%A5%E0%B8%84%E0%B8%A3%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B8%B6%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%95%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/259-%E0%B8%97%E0%B8%B8%E0%B9%88%E0%B8%87%E0%B9%81%E0%B8%AA%E0%B8%A5%E0%B8%87%E0%B8%AB%E0%B8%A5%E0%B8%A7%E0%B8%87-%E0%B8%AA%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%99%E0%B8%99%E0%B8%B2%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%97%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/258-%E0%B9%80%E0%B8%81%E0%B8%B2%E0%B8%B0%E0%B9%80%E0%B8%AE-%E0%B8%A0%E0%B8%B9%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%95-%E0%B8%A7%E0%B8%B1%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B9%87%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B9%84%E0%B8%94%E0%B9%892022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/257-%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%A5%E0%B9%83%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B9%86%E0%B9%80%E0%B8%95%E0%B8%B4%E0%B8%A1%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B8%E0%B8%82%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%86%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%81%E0%B8%B2%E0%B8%B0%E0%B8%AA%E0%B8%B5%E0%B8%8A%E0%B8%B1%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/242-%E0%B9%81%E0%B8%AA%E0%B8%87%E0%B9%81%E0%B8%A3%E0%B8%81%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%81%E0%B9%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%81%E0%B8%97%E0%B9%89%E0%B9%80%E0%B8%97%E0%B9%88%E0%B8%B2-%E0%B8%9C%E0%B8%B2%E0%B8%8A%E0%B8%99%E0%B8%B0%E0%B9%84%E0%B8%942022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/241-%E0%B9%80%E0%B8%81%E0%B8%B2%E0%B8%B0%E0%B8%A5%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%B2-%E0%B8%AB%E0%B8%A2%E0%B8%B8%E0%B8%94%E0%B9%80%E0%B8%A7%E0%B8%A5%E0%B8%B2%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%82%E0%B8%AD%E0%B8%9A%E0%B8%9F%E0%B9%89%E0%B8%B2%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%9C%E0%B8%B7%E0%B8%99%E0%B8%97%E0%B8%A3%E0%B8%B2%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/240-%E0%B8%AD%E0%B8%B2%E0%B8%9A%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B9%81%E0%B8%A3%E0%B9%88-%E0%B8%8A%E0%B8%A1%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%95%E0%B8%81-%E0%B9%80%E0%B8%A7%E0%B8%A5%E0%B8%B2%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B8%E0%B8%82%E0%B8%97%E0%B8%B5%E0%B9%88-%E0%B8%AD%E0%B8%8A-%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%8B%E0%B9%89%E0%B8%AD%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/239-%E0%B8%9B%E0%B8%B1%E0%B9%88%E0%B8%99%E0%B8%AA%E0%B8%AD%E0%B8%87%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B9%88%E0%B8%B2%E0%B8%99-%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%8A%E0%B9%89%E0%B8%B2%E0%B9%86-%E0%B8%9A%E0%B8%99%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B8%AD%E0%B8%B2%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/238-%E0%B8%8A%E0%B8%A1%E0%B8%A7%E0%B8%B4%E0%B8%A7%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%8A%E0%B8%B8%E0%B8%A1%E0%B8%9E%E0%B8%A3-360-%E0%B8%AD%E0%B8%87%E0%B8%A8%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%82%E0%B8%B2%E0%B8%A1%E0%B8%B1%E0%B8%97%E0%B8%A3%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/237-%E0%B8%95%E0%B8%B0%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%8A%E0%B8%B4%E0%B8%A1%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B4%E0%B8%99%E0%B8%A3%E0%B8%AA%E0%B9%80%E0%B8%94%E0%B9%87%E0%B8%94-%E0%B8%95%E0%B8%A5%E0%B8%B2%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A5%E0%B8%B3%E0%B8%9E%E0%B8%8D%E0%B8%B22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/236-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%9E%E0%B8%93%E0%B8%B5%E0%B8%AD%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%9E%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B3%E0%B8%99%E0%B9%89%E0%B8%B3-%E0%B9%80%E0%B8%9E%E0%B8%8A%E0%B8%A3%E0%B8%9A%E0%B8%B9%E0%B8%A3%E0%B8%93%E0%B9%8C2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/235-%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%95%E0%B8%81%E0%B8%AD%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3-%E0%B8%97%E0%B8%B8%E0%B9%88%E0%B8%87%E0%B8%94%E0%B8%AD%E0%B8%81%E0%B9%84%E0%B8%A1%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%A1-%E0%B8%AD%E0%B8%8A-%E0%B8%A0%E0%B8%B9%E0%B8%88%E0%B8%AD%E0%B8%87%E0%B8%99%E0%B8%B2%E0%B8%A2%E0%B8%AD%E0%B8%A2-%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%A5%E0%B8%A3%E0%B8%B2%E0%B8%8A%E0%B8%98%E0%B8%B2%E0%B8%99%E0%B8%B52022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/234-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%9E%E0%B8%B2%E0%B8%9E%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%81%E0%B8%A5-%E0%B9%80%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%A1%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%9E%E0%B8%B2%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B8%8D%E0%B9%88%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%97%E0%B8%A3%E0%B8%B4%E0%B8%9B2022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/233-10-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%AA%E0%B8%A7%E0%B8%A2%E0%B8%95%E0%B8%B0%E0%B8%A5%E0%B8%B6%E0%B8%87%E0%B9%83%E0%B8%99%E0%B9%84%E0%B8%97%E0%B8%A2-%E0%B8%9B%E0%B8%B1%E0%B8%81%E0%B8%AB%E0%B8%A1%E0%B8%B8%E0%B8%94%E0%B9%84%E0%B8%A7%E0%B9%89-%E0%B8%9B%E0%B8%B5%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B9%84%E0%B8%9B%E0%B8%95%E0%B8%B0%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/232-10-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%97%E0%B8%A8%E0%B8%AA%E0%B8%B8%E0%B8%94%E0%B8%AE%E0%B8%B4%E0%B8%95-%E0%B9%83%E0%B8%99%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%9B%E0%B9%80%E0%B8%84%E0%B8%B2%E0%B8%97%E0%B9%8C%E0%B8%94%E0%B8%B2%E0%B8%A7%E0%B8%99%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%84%E0%B8%94%E0%B9%89-%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A%E0%B8%82%E0%B8%AD%E0%B8%87-%E0%B8%88%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%B1%E0%B9%8B%E0%B8%A7-%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%84%E0%B8%9B%E0%B8%99%E0%B8%B1%E0%B8%9A%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B8%94%E0%B9%89%E0%B8%A7%E0%B8%A2%E0%B8%81%E0%B8%B1%E0%B8%992022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/231-%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%8A%E0%B8%A1%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%99%E0%B9%80%E0%B8%81%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%A3%E0%B8%87%E0%B8%A7%E0%B8%B2%E0%B8%94-%E0%B9%80%E0%B8%AA%E0%B8%9E%E0%B8%AA%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%97%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%95%E0%B8%84%E0%B8%A5%E0%B8%AD%E0%B8%87%E0%B9%82%E0%B8%AD%E0%B9%88%E0%B8%87%E0%B8%AD%E0%B9%88%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/168-6-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%96%E0%B9%89%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A22022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/167-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%99%E0%B8%97%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B9%83%E0%B8%882022-12-01T09:11:47+00:000.64https://www.viriyah.com/article/detail/166-6-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%A1%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%872022-12-01T09:11:47+00:000.64https://www.viriyah.com/member/register2022-12-01T09:11:47+00:000.64https://www.viriyah.com/member/forgot-password2022-12-01T09:11:47+00:000.64https://www.viriyah.com/home-micro-insurance/insurance-premium2022-12-01T09:11:47+00:000.64https://www.viriyah.com/business-insurance/insurance-premium2022-12-01T09:11:47+00:000.64https://www.viriyah.com/contact-us2022-12-01T09:11:47+00:000.64https://www.viriyah.com/media/source/pdf/%E0%B8%AA%E0%B8%A3%E0%B8%B8%E0%B8%9B%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%B0%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%20%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%99%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%83%E0%B8%88%E0%B8%AF.pdf2022-01-21T03:19:49+00:000.51https://www.viriyah.com/assets/frontend/default/images/pdf/%E0%B8%AA%E0%B8%A3%E0%B8%B8%E0%B8%9B%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%B0%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%20%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%98%E0%B8%B8%E0%B8%A3%E0%B8%81%E0%B8%B4%E0%B8%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2.PDF?v=10.14.92021-06-22T07:05:32+00:000.51
## Mandatory Motor Insurance
# พ.ร.บ. รถยนต์ (ประกันภาคบังคับ) วิริยะประกันภัย
# รถเก๋ง / กระบะ 4 ประตู
ใช้สำหรับรถยนต์ส่วนบุคคลเท่านั้น
## 645 บาท
ดูรายละเอียดเพิ่มเติม
ซื้อ
# รถกระบะตอนครึ่ง (ไม่เกิน 3 ตัน)
ใช้สำหรับรถยนต์ส่วนบุคคลเท่านั้น
## 967 บาท
ดูรายละเอียดเพิ่มเติม
ซื้อ
# รถตู้ (จดทะเบียนมากกว่า 7 ที่นั่ง)
ใช้สำหรับรถยนต์ส่วนบุคคลเท่านั้น
## 1,182 บาท
ดูรายละเอียดเพิ่มเติม
ซื้อ

### ยานพาหนะของคุณเป็นประเภทไหนคลิก
## พ.ร.บ. รถยนต์ (ประกันภาคบังคับ) วิริยะประกันภัย
พรบ รถยนต์ หรือ ประกันรถยนต์ภาคบังคับ (Compulsory Motor Insurance) คือ ประกันภัยตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 ซึ่งเริ่มมีผลบังคับใช้ในวันที่ 5 เมษายน 2536 โดยกำหนดให้รถยนต์รวมถึงรถจักรยานยนต์ทุกคัน ทุกชนิดที่จดทะเบียนกับกรมการขนส่งทางบก และรถที่ขับเคลื่อนด้วยกำลังเครื่องยนต์ ไฟฟ้า หรือพลังงานอื่น ต้องทำประกันภัยภาคบังคับตาม [พรบ รถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) นี้
## ทำไมถึงต้องทำ พ.ร.บ. รถยนต์
เพื่อคุ้มครองตัวเรา คู่กรณี ผู้โดยสาร และบุคคลภายนอก ที่ประสบอุบัติเหตุจากการใช้รถซึ่งให้ความคุ้มครองในรูปแบบของเงินชดเชย และค่าดูแลรักษาพยาบาลตามที่กำหนด ไม่ว่าจะซื้อพรบ หรือ ต้องการ [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่วิริยะประกันภัย เรามีแผนความคุ้มครองให้เลือกอย่างเหมาะสมตามด้านล่างนี้
## พรบ.รถยนต์ 2522 คืออะไร?
พรบ.รถยนต์ พ.ศ. 2522 หรือ พระราชบัญญัติรถยนต์ พ.ศ. ๒๕๒๒ คือกฎหมายที่เกี่ยวข้องกับการควบคุมการใช้รถยนต์ภายในประเทศไทย เพื่อสร้างความปลอดภัยของผู้ใช้รถใช้ถนนโดยรวม ซึ่งจะมีการควบคุมที่มีความครอบคลุมหลากหลายอย่างเช่น
\- การจดทะเบียนรถ เป็นข้อกำหนดให้รถทุกคันจะต้องจดทะเบียนกับทางกรมการขนส่งทั้งหมด
\- การกำหนดประเภทของรถ ข้อกำหนดในการแบ่งประเภทของรถต่างๆ เช่น รถยนต์ส่วนบุคคล รถยนต์สาธารณะเป็นต้นฯ
\- การควบคุมอุปกรณ์ส่วนควบและสภาพของรถ กำหนดให้รถยนต์จะต้องมีอุปกรณ์พื้นฐานที่ครบถ้วน และต้องมีการตรวจสภาพรถ (ต.ร.อ.) ทุกครั้ง
\- ใบอนุญาตขับขี่ มีการกำหนดหลักเกณฑ์และประเภทของใบอนุญาตขับขี่ที่ถูกต้อง
\- ภาษีรถยนต์ประจำปี ข้อกำหนดเกี่ยวกับการชำระภาษีรถยนต์ประจำปี
\- บทลงโทษทางกฏหมาย กำหนดตัวบทลงโทษสำหรับผู้ฝ่าฝืน หรือผู้กระทำผิด
## พรบรถยนต์ พ.ศ. 2522 ไม่เหมือนกับ พรบรถยนต์ พ.ศ. 2535
ข้อแตกต่างที่เกี่ยวกับพรบรถยนต์ พ.ศ. 2522 กับ พรบรถยนต์ พ.ศ. 2535 ล่าสุดนั่นก็คือ พรบในปี 2535 คือ พรบ.ที่คุ้มครองผู้ประสบภัยจากอุบัติเหตุทางรถยนต์ แต่พรบของปีพ.ศ. 2522 จะเกี่ยวกับการควบคุมการใช้รถยนต์ให้เป็นไปตามกฎระเบียบเพื่อความปลอดภัยนั่นเอง
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### คุ้มครองค่าเสียหายเบื้องต้น ได้รับเลยไม่รอการพิสูจน์ถูก/ผิด |
| \- ค่ารักษาพยาบาล (ตามจริง) | ไม่เกิน 30,000 บาท |
| \- การเสียชีวิต สูญเสียอวัยวะ หรือทุพพลภาพถาวรสิ้นเชิง | 35,000 บาท |
| \- ค่ารักษาพยาบาลรวมค่าปลงศพ | ไม่เกิน 65,000 บาท |
| ### คุ้มครองค่าเสียหายที่เกินกว่าค่าเสียหายเบื้องต้น จะได้รับหลังจากพิสูจน์แล้วว่าไม่ได้เป็นผู้ที่ต้องรับผิดตามกฎหมาย |
| \- ค่ารักษาพยาบาล (ตามจริง) | ไม่เกิน 80,000 บาท |
| \- การเสียชีวิต หรือทุพพลภาพถาวรสิ้นเชิง | 500,000 บาท |
| \- การสูญเสียอวัยวะ | 200,000 - 500,000 บาท |
| \- ค่าชดเชยรายวัน (จ่ายตามจำนวนวันที่เข้ารักษาตัวในฐานะผู้ป่วยใน) | ไม่เกิน 200 บาท/วัน (สูงสุดไม่เกิน 20วัน) |
| \- วงเงินความรับผิดชอบต่อชีวิต ร่างกาย หรืออนามัยบุคคลภายนอก | ไม่เกิน 20,000,000 บาท |
| |
- \*จำนวนเงินคุ้มครองสูงสุด ไม่เกิน 504,000 บาทต่อคน
เงื่อนไขและความคุ้มครอง กรมธรรม์ประกันภัยคุ้มครองผู้ประสบภัยจากรถ [คลิก](https://www.viriyah.com/assets/share/documents/Compulsory_Motor_Insurance-JAN_2026.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ พรบ คืออะไร**](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium\#collapse-1)
พ.ร.บ. รถยนต์ คือประกันภัยภาคบังคับตามกฎหมาย รถทุกคันต้องทำ ให้ความคุ้มครองผู้ประสบภัยจากรถ และเป็นเอกสารสำคัญสำหรับต่อภาษีประจำปี หากไม่ทำ มีโทษปรับตามกฎหมาย
#### [**ประกันรถยนต์ พรบ คุ้มครองอะไรบ้าง**](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium\#collapse-2)
คุ้มครองชีวิตและร่างกายของผู้ประสบภัยจากรถทุกฝ่าย ช่วยดูแลค่ารักษาพยาบาล กรณีบาดเจ็บหรือเสียชีวิตจากอุบัติเหตุ เป็นความคุ้มครองพื้นฐานที่รถทุกคันต้องมีตามกฎหมาย
#### [**ประกันรถยนต์ พรบ ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium\#collapse-3)
ไม่คุ้มครองความเสียหายต่อตัวรถยนต์ของผู้เอาประกัน ไม่คุ้มครองกรณีนำรถไปใช้ในทางที่ผิดกฎหมาย เป็นความคุ้มครองเฉพาะชีวิตและร่างกายของผู้ประสบภัยเท่านั้น
#### [**ประกันรถยนต์ พรบ เหมาะกับใคร**](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium\#collapse-4)
เหมาะสำหรับผู้ใช้รถทุกคน เพราะเป็นประกันภาคบังคับตามกฎหมาย รถทุกคันต้องทำเพื่อให้สามารถต่อภาษีประจำปีได้ ช่วยสร้างความคุ้มครองพื้นฐานให้ผู้ประสบภัยจากรถทุกการเดินทาง
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium#mm-0)
## Car Insurance Renewal
# ชำระเบี้ยต่ออายุกรมธรรม์รถยนต์ภาคสมัครใจ
ทะเบียนรถผู้เอาประกัน
เลขกรมธรรม์
\* ป้ายทะเบียน
\* ทะเบียนจังหวัดกระบี่กรุงเทพฯกาญจนบุรีกาฬสินธุ์กำแพงเพชรขอนแก่นจันทบุรีฉะเชิงเทราชลบุรีชัยนาทชัยภูมิชุมพรเชียงรายเชียงใหม่ตรังตราดตากนครนายกนครปฐมนครพนมนครราชสีมานครศรีธรรมราชนครสวรรค์นนทบุรีนราธิวาสน่านบึงกาฬบุรีรัมย์เบตงปทุมธานีประจวบคีรีขันธ์ปราจีนบุรีปัตตานีพระนครศรีอยุธยาพะเยาพังงาพัทลุงพิจิตรพิษณุโลกเพชรบุรีเพชรบูรณ์แพร่ภูเก็ตมหาสารคามมุกดาหารแม่ฮ่องสอนยโสธรยะลาร้อยเอ็ดระนองระยองราชบุรีลพบุรีลำปางลำพูนเลยศรีสะเกษสกลนครสงขลาสตูลสมุทรปราการสมุทรสงครามสมุทรสาครสระแก้วสระบุรีสิงห์บุรีสุโขทัยสุพรรณบุรีสุราษฎร์ธานีสุรินทร์หนองคายหนองบัวลำภูอ่างทองอำนาจเจริญอุดรธานีอุตรดิตถ์อุทัยธานีอุบลราชธานีทะเบียนจังหวัด
\* เลขกรมธรรม์
\* เลขที่ประชาชนผู้เอาประกัน / เลขผู้เสียภาษีผู้เอาประกัน
ยืนยัน
หรือ
[ชำระเบี้ยต่ออายุประกันภัยประเภทอื่น ๆ](https://www.viriyah.com/renew/public/payment)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/renew/advance/search#mm-0)
## Home Insurance Plans
# ประกันภัยสำหรับที่อยู่อาศัย
ลักษณะสิ่งปลูกสร้างคอนกรีตล้วนครึ่งตึกครึ่งไม้ไม้ล้วนลักษณะสิ่งปลูกสร้าง
ประเภทสิ่งปลูกสร้างประเภทสิ่งปลูกสร้าง
จำนวนเงินเอาประกันภัย
เพื่อให้การซื้อประกันภัยได้รับความคุ้มครองสูงสุดตามเงื่อนไขกรมธรรม์ ควรกำหนดจำนวนเงินเอาประกันภัยให้ใกล้เคียงกับมูลค่าทรัพย์สินที่แท้จริงที่ได้เอาประกันภัย
ทราบมูลค่าที่แท้จริง
ไม่ทราบมูลค่าที่แท้จริง
สิ่งปลูกสร้าง (ไม่รวมฐานราก)
ทรัพย์สินภายในสิ่งปลูกสร้าง
พื้นที่ใช้สอยภายในตัวอาคาร
ขนาดกว้าง x ยาว x จำนวนชั้น
ขนาดตารางเมตร
ขนาดกว้าง
เมตร
X
ขนาดยาว
เมตร
X
จำนวนชั้น
ชั้น
ทรัพย์สินภายในสิ่งปลูกสร้าง
กว้าง x ยาว x จำนวนชั้น
ตารางเมตร
ทรัพย์สินภายในสิ่งปลูกสร้าง
คำนวณเบี้ยติดต่อเจ้าหน้าที่
ลักษณะสิ่งปลูกสร้างคอนกรีตล้วนครึ่งตึกครึ่งไม้ไม้ล้วนลักษณะสิ่งปลูกสร้าง
ประเภทสิ่งปลูกสร้างประเภทสิ่งปลูกสร้าง
จำนวนเงินเอาประกันภัย
เพื่อให้การซื้อประกันภัยได้รับความคุ้มครองสูงสุดตามเงื่อนไขกรมธรรม์ ควรกำหนดจำนวนเงินเอาประกันภัยให้ใกล้เคียงกับมูลค่าทรัพย์สินที่แท้จริงที่ได้เอาประกันภัย
ทราบมูลค่าที่แท้จริง
ไม่ทราบมูลค่าที่แท้จริง
สิ่งปลูกสร้าง (ไม่รวมฐานราก)
ทรัพย์สินภายในสิ่งปลูกสร้าง
พื้นที่ใช้สอยภายในตัวอาคาร
ขนาดกว้าง x ยาว x จำนวนชั้น
ขนาดตารางเมตร
ขนาดกว้าง
เมตร
ขนาดยาว
เมตร
จำนวนชั้น
ชั้น
ทรัพย์สินภายในสิ่งปลูกสร้าง
กว้าง x ยาว x จำนวนชั้น
ตารางเมตร
ทรัพย์สินภายในสิ่งปลูกสร้าง
คำนวณเบี้ย
# กรมธรรม์ประกันภัยบ้านพร้อมสุข
### แบบประหยัดสำหรับรายย่อย (ไมโครอินชัวรันส์)
ประกันอัคคีภัยบ้านอยู่อาศัยราคาประหยัด เพียง 600 บาท
คุ้มครองทั้งตัวบ้านและทรัพย์สินภายในบ้าน สูงสุดถึง 400,000 บาท
# กรมธรรม์ประกันภัยบ้านที่อยู่อาศัย
### แบบพิเศษสำหรับรายย่อย (ไมโครอินชัวรันส์)
แผนบ้านคุ้มสุขใจ สุดคุ้ม สบายกระเป๋า เพียง 899 บาท
# กรมธรรม์ประกันภัยบ้านเปี่ยมสุข
ซื้อครั้งเดียวครบ ดูแลครอบคลุม ทั้งบ้านและทรัพย์สินภายในบ้าน
### ลักษณะสิ่งปลูกสร้างคลิก
## ตารางเปรียบเทียบเงื่อนไขและความคุ้มครอง
| ### ข้อตกลงคุ้มครอง\* | ### แผนบ้านพร้อมสุข | ### แผนบ้านคุ้มสุขใจ | ### แผนบ้านเปี่ยมสุข |
| --- | --- | --- | --- |
| หมวดการประกันอัคคีภัยและภัยเพิ่มเติม |
| ไฟไหม้ ฟ้าผ่า ภัยระเบิด | ตามแผนประกัน | ตามแผนประกัน | ตามแผนประกัน |
| ภัยอันเนื่องมาจากการเฉี่ยวและหรือการชนของยวดยานพาหนะ ภัยอากาศยาน ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม) ภัยจากควัน | ไม่คุ้มครอง | ไม่คุ้มครอง | ตามแผนประกัน |
| ภัยจากการนัดหยุดงาน การจลาจล หรือการกระทำอันมีเจตนาร้าย (ยกเว้นการกระทำเพื่อผลทางการเมือง ศาสนา หรือลัทธินิยม) | ไม่คุ้มครอง | ไม่คุ้มครอง | 100,000 บาท |
| ภัยธรรมชาติ | | |
| \- ภัยจากลมพายุ | ทุกภัยรวมกันแล้ว
ไม่เกิน 10,000 บาท | ทุกภัยรวมกันแล้ว
ไม่เกิน 20,000 บาท | 20,000 บาท |
| \- ภัยจากลูกเห็บ | 20,000 บาท |
| \- ภัยจากแผ่นดินไหวหรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ | 20,000 บาท |
| \- ภัยจากน้ำท่วม\*สำหรับภัยน้ำท่วม มีระยะรอคอย 7 วัน (Waiting Period) หลังจากที่กรมธรรม์มีผลบังคับครั้งแรก | 20,000 บาท\* |
| ภัยต่อเครื่องใช้ไฟฟ้า อันเนื่องมาจากการเดินเครื่องเกินกำลัง การใช้แรงดันไฟฟ้าเกินกำหนด การเดินลัดวงจรของไฟฟ้าและทำให้เกิดไฟไหม้ | 10,000 บาท | 10,000 บาท | 60,000 บาท |
| ความคุ้มครองเพิ่มเติม เฉพาะหมวดการประกันอัคคีภัยและภัยเพิ่มเติม |
| \- เงินชดเชยกรณีเกิดความเสียหายต่อสถานที่เอาประกันภัยจนไม่สามารถอยู่อาศัยได้ หากสิ่งปลูกสร้าง ได้รับความสูญเสียหรือความเสียหายจากภัยที่ได้รับความคุ้มครองในหมวดการประกันอัคคีภัยและภัยเพิ่มเติม คิดเป็นมูลค่ามากกว่าร้อยละ 50% ของมูลค่าการจัดการทดแทนสิ่งปลูกสร้างหรืออาคารที่เป็นการสร้างขึ้นใหม่ | ตามความเป็นจริง
ไม่เกิน 300 บาทต่อวัน
และไม่เกิน 30 วัน | ตามความเป็นจริง
ไม่เกิน 500 บาทต่อวัน
และไม่เกิน 30 วัน | ตามความเป็นจริง
ไม่เกิน 1,500 บาทต่อวัน
และไม่เกิน 30 วัน |
| \- ค่าใช้จ่ายที่เกี่ยวข้องกับการดับเพลิง | ไม่คุ้มครอง | ไม่คุ้มครอง | ตามความเป็นจริง
แต่ไม่เกิน 5% ของจำนวนเงินเอาประกันภัย
สูงสุดไม่เกิน 100,000 บาทต่อเหตุการณ์ |
| \- ค่าใช้จ่ายที่จำเป็นในการค้ำยัน การรื้อถอน การทำลาย หรือการขนย้ายซากทรัพย์สินที่เอาประกันภัย | ไม่คุ้มครอง | ไม่คุ้มครอง | ตามความเป็นจริง
แต่ไม่เกิน 5% ของจำนวนเงินเอาประกันภัย
สูงสุดไม่เกิน 100,000 บาทต่อเหตุการณ์ |
| \- ค่าใช้จ่ายในการประเมินราคา ออกแบบ กำหนดมาตรฐาน การประมูล และการควบคุมงาน อันเกิดจากการซ่อมแซม หรือสร้างขึ้นใหม่แทนทรัพย์สินที่ได้เกิดความเสียหาย | ไม่คุ้มครอง | ไม่คุ้มครอง | ตามความเป็นจริง
แต่ไม่เกิน 5% ของจำนวนเงินเอาประกันภัย
สูงสุดไม่เกิน 100,000 บาทต่อเหตุการณ์ |
| หมวดการประกันภัยโจรกรรม
การลักทรัพย์ที่ปรากฏร่องรอยงัดแงะ การชิงทรัพย์ การปล้นทรัพย์ (จร.2) | 5,000 บาท | 10,000 บาท | 100,000 บาท |
| หมวดการประกันภัยความรับผิดต่อบุคคลภายนอก
สำหรับการเสียชีวิต การบาดเจ็บ และความสูญเสียหรือเสียหายต่อทรัพย์สินของบุคคลภายนอก (ภายในสถานที่เอาประกันภัย) | ไม่คุ้มครอง | ไม่คุ้มครอง | ตามแผนประกัน |
| หมวดการประกันภัยสำหรับเงินสด
คุ้มครองเงินสด อันเกิดจากการชิงทรัพย์ ปล้นทรัพย์ ขณะที่เงินสดอยู่ในสถานที่เอาประกันภัย | ไม่คุ้มครอง | ไม่คุ้มครอง | 10,000 บาท |
| หมวดการประกันภัยกระจกติดตั้งถาวร
คุ้มครองความเสียหายต่อกระจกติดตั้งถาวรที่เป็นส่วนหนึ่งของตัวอาคาร | ไม่คุ้มครอง | ไม่คุ้มครอง | 50,000 บาท |
| หมวดเงินชดเชยกรณีเสียชีวิตของผู้เอาประกันภัย และ/หรือ สมาชิกในครอบครัว
อันเนื่องมาจากไฟไหม้ ระเบิด โจรกรรม | ไม่คุ้มครอง | ไม่คุ้มครอง | 100,000 บาท / คน
สูงสุดไม่เกิน 200,000 บาท |
| |
\*ข้อตกลงคุ้มครอง เป็นไปตามกรมธรรม์ประกันภัยบ้านพร้อมสุขฯ และกรมธรรม์ประกันภัยบ้านเปี่ยมสุข ที่ได้รับการอนุมัติจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
## ทรัพย์สินที่เอาประกันภัย
- \- สิ่งปลูกสร้าง (ไม่รวมฐานราก) บ้าน ทาวน์เฮ้าส์ บ้านแฝด ตึกแถว สำหรับอยู่อาศัย โรงรถ และอาคารย่อย เช่น เรือนคนรับใช้ เรือนครัว เป็นต้น
กำแพง รั้ว ประตู รวมทั้งส่วนปรับปรุงต่อเติม ยกเว้นฐานราก
- \- ทรัพย์สินภายในสิ่งปลูกสร้าง เฟอร์นิเจอร์ เครื่องตกแต่ง สิ่งติดตั้งตรึงตรา เครื่องมือ เครื่องใช้ภายในบ้าน เครื่องใช้ไฟฟ้าและอุปกรณ์ไฟฟ้า
ภายในบ้านเครื่องดนตรี เครื่องเสียง เครื่องครัว เครื่องนุ่งห่ม และทรัพย์สินอื่นๆ (ที่มิได้ระบุอยู่ในข้อยกเว้นทั่วไป) เพื่อการอยู่อาศัยของผู้เอา
ประกันภัยหรือบุคคล ซึ่งตามปกติพักอาศัยอยู่กับผู้เอาประกันภัย
## ข้อยกเว้นสำคัญ
- 1\. ภัยสงคราม ภัยก่อการร้าย การจลาจล การนัดหยุดงาน การก่อความวุ่นวาย
- 2\. ภัยจากการแผ่รังสี ภัยจากนิวเคลียร์ และการระเบิดของกัมมันตภาพรังสี
**หมายเหตุ :**
ผู้เอาประกันภัยควรศึกษารายละเอียดเพิ่มเติมจากกรมธรรม์ประกันภัยฉบับสมบูรณ์ หากมี ข้อความใดในเอกสารนี้ขัดหรือแย้งกับข้อความที่ปรากฏในกรมธรรม์ประกันภัย ให้ใช้ ข้อความที่ปรากฏในกรมธรรม์ประกันภัยบังคับแทน
# ไขข้อข้องใจ ประกันภัยสำหรับที่อยู่อาศัย
#### [**ทรัพย์สินที่สามารถเอาประกันภัยได้ มีอะไรบ้าง?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_0)
1\. ตัวบ้านหรือสิ่งปลูกสร้าง (ไม่รวมฐานราก) หมายความถึง
ก. บ้าน ทาวน์เฮ้าส์ บ้านแฝด ตึกแถว สำหรับอยู่อาศัย โรงรถ และอาคารย่อย เช่น เรือนคนรับใช้ เรือนครัว เป็นต้น กำแพง รั้ว ประตู รวมทั้งส่วนปรับปรุงต่อเติม ยกเว้นฐานราก
2\. ทรัพย์สินภายในสิ่งปลูกสร้าง หมายความถึง เฟอร์นิเจอร์ เครื่องตกแต่ง สิ่งติดตั้งตรึงตรา เครื่องมือ เครื่องใช้ภายในบ้าน เครื่องใช้ไฟฟ้าและอุปกรณ์ไฟฟ้าภายในบ้าน เครื่องดนตรี เครื่องเสียง เครื่องครัว เครื่องนุ่งห่ม และทรัพย์สินอื่นๆ (ที่มิได้ระบุอยู่ในข้อยกเว้น) เพื่อการอยู่อาศัยของผู้เอาประกันภัยหรือบุคคล ซึ่งตามปกติพักอาศัยอยู่กับผู้เอาประกันภัย
#### [**หากท่านประสงค์จะทำประกันภัยสำหรับที่อยู่อาศัย เฉพาะทรัพย์สินภายในสิ่งปลูกสร้าง สามารถทำได้หรือไม่?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_1)
สามารถทำประกันภัยบ้านเปี่ยมสุขได้ โดยท่านสามารถติดต่อเจ้าหน้าที่เพื่อพิจารณารับประกันภัย คลิกที่นี่
#### [**หากไม่ทราบมูลค่าตัวบ้านหรือสิ่งปลูกสร้างที่ชัดเจน สามารถทำประกันภัยสำหรับที่อยู่อาศัยได้หรือไม่?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_2)
ได้ โดยขอชี้แจงตามประเภทของกรมธรรม์ ดังนี้
\- กรณีต้องการทำประกันภัยแบบไมโครอินชัวรันส์
ท่านไม่จำเป็นต้องทราบมูลค่าตัวบ้านหรือสิ่งปลูกสร้าง ทั้งนี้ หากเกิดความเสียหายจากไฟไหม้ ฟ้าผ่า และภัยระเบิด บริษัทจะชดใช้ค่าสินไหมทดแทนตามความเสียหายที่เกิดขึ้นจริง แต่ไม่เกินจำนวนเงินเอาประกันภัยตามลักษณะสิ่งปลูกสร้างที่ระบุไว้ในหน้าตาราง โดยไม่หักค่าเสื่อม
\- กรณีต้องการทำประกันภัยบ้านเปี่ยมสุข
ท่านเพียงทราบพื้นที่ใช้สอยของสิ่งปลูกสร้าง เป็นตารางเมตร โดยระบุเป็น กว้างXยาวXจำนวนชั้น ก็สามารถคำนวณมูลค่าสิ่งปลูกสร้าง เพื่อใช้ในการกำหนดจำนวนเงินเอาประกันภัยสิ่งปลูกสร้าง
#### [**ท่านสามารถเรียกเงินชดเชยค่าเช่าที่อยู่อาศัยชั่วคราว ได้ต่อเมื่อ?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_3)
ขอชี้แจงตามประเภทของกรมธรรม์ ดังนี้
\- สำหรับกรมธรรม์ประกันภัยแบบไมโครอินชัวรันส์ ท่านสามารถเรียกเงินชดเชยค่าเช่าที่อยู่อาศัยชั่วคราว ได้ต่อเมื่อตัวบ้านหรือสิ่งปลูกสร้างเกิดความเสียหายจากภัยไฟไหม้ ฟ้าผ่า และภัยระเบิด คิดเป็นมูลค่ามากกว่า 50 % ของมูลค่าการจัดการทดแทนสิ่งปลูกสร้างหรืออาคารที่เป็นการสร้างขึ้นใหม่ และจ่ายตามความเสียหายที่แท้จริงและไม่เกินวงเงินที่ได้เอาประกันภัยไว้
\- สำหรับกรมธรรม์ประกันภัยบ้านเปี่ยมสุข ท่านสามารถเรียกเงินชดเชยค่าเช่าที่อยู่อาศัยชั่วคราว ได้ต่อเมื่อตัวบ้านหรือสิ่งปลูกสร้างเกิดความเสียหายจากอัคคีภัย หรือภัยเพิ่มเติมใดๆ ที่ได้มีการเอาประกันภัยไว้ในหมวดการประกันอัคคีภัยและภัยเพิ่มเติม คิดเป็นมูลค่ามากกว่า 50% ของมูลค่าการจัดการทดแทนสิ่งปลูกสร้างหรืออาคารที่เป็นการสร้างขึ้นใหม่ และจ่ายตามความเสียหายที่แท้จริงและไม่เกินวงเงินที่ได้เอาประกันไว้
#### [**หากท่านเป็นผู้เช่าบ้าน สามารถทำประกันอัคคีภัยสำหรับที่อยู่อาศัยได้หรือไม่?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_4)
ได้ ท่านสามารถทำประกันภัยในส่วนของทรัพย์สินภายในบ้านที่ใช้เพื่อการอยู่อาศัยของท่าน เช่น เฟอร์นิเจอร์ สิ่งตกแต่งติดตั้งตรึงตรา เครื่องครัว เครื่องใช้ไฟฟ้า ทรัพย์สินที่ผู้เช่าจัดหามาเพิ่มเอง เป็นต้น โดยท่านสามารถติดต่อเจ้าหน้าที่เพื่อพิจารณารับประกันภัย คลิกที่นี่
#### [**กรมธรรม์ประกันภัยบ้านเปี่ยมสุข ให้ความคุ้มครองการเสียชีวิตหรือบาดเจ็บ และความเสียหายต่อทรัพย์สินของบุคคลภายนอก ที่เกิดขึ้นโดยอุบัติเหตุ ภายในสถานที่เอาประกันภัย คำว่า “บุคคลภายนอก” หมายถึงใคร?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_5)
บุคคลภายนอก หมายถึง บุคคลใดๆ ที่ไม่ใช่ลูกจ้างของผู้เอาประกันภัยขณะอยู่ในระหว่างทางการที่จ้าง และไม่ใช่บุคคลในครอบครัวหรือบุคคลที่อยู่ด้วยกันกับผู้เอาประกันภัย เช่น แขก เพื่อนที่มาเยี่ยมบ้าน เพื่อนบ้าน เป็นต้น
#### [**ทรัพย์สินใดบ้างที่ไม่ได้อยู่ในความคุ้มครองมาตรฐาน?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_6)
เงินแท่ง เงินรูปพรรณ ทองคำแท่ง ทองรูปพรรณ อัญมณี โบราณวัตถุหรือศิลปวัตถุ ต้นฉบับหรือสำเนา เอกสาร แบบแปลนภาพเขียน ลวดลาย แม่พิมพ์ หลักประกันหนี้สิน หลักทรัพย์ เอกสารสำคัญ โทรศัพท์มือถือ เครื่องคอมพิวเตอร์พกพา อุปกรณ์อิเล็กทรอนิกส์ อุปกรณ์สื่อสารแบบพกพาทุกประเภท กล้องถ่ายรูป วิดีโอ สื่อบันทึกต่างๆ วัตถุระเบิด ยานพาหนะทุกชนิด
#### [**หากประสงค์จะทำประกันภัยมากกว่า 1 ปี สามารถทำได้หรือไม่?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_7)
ขอชี้แจงตามประเภทของกรมธรรม์ ดังนี้
\- สำหรับกรมธรรม์ประกันภัยแบบไมโครอินชัวรันส์ สามารถทำประกันภัยได้ ปีต่อปี
\- สำหรับกรมธรรม์ประกันภัยบ้านเปี่ยมสุข สามารถทำได้สูงสุดถึง 5 ปี โดยติดต่อเจ้าหน้าที่เพื่อพิจารณารับประกันภัย คลิกที่นี่
#### [**ท่านสามารถทำประกันภัยบ้าน มากกว่า 1 ฉบับ ได้หรือไม่?**](https://www.viriyah.com/home-insurance/insurance-premium\#collapse_faq_8)
สำหรับกรมธรรม์ประกันภัยแบบไมโครอินชัวรันส์นส์ สามารถทำได้ ทั้งนี้ทุนประกันภัยทุกฉบับรวมกันต้องไม่เกินมูลค่าที่แท้จริงของตัวบ้านหรือสิ่งปลูกสร้าง เช่น บ้านของลูกค้าเป็นทาวน์เฮ้าส์มีมูลค่า 800,000 บาท สามารถซื้อประกันภัยบ้านพร้อมสุข ได้ทั้งหมด 2 ฉบับ แต่หากเป็นกรมธรรม์ประกันภัยบ้านเปี่ยมสุข สามารถทำประกันภัยบ้านเพียงแค่ 1 ฉบับเท่านั้น เนื่องจากเป็นการกำหนดจำนวนเงินเอาประกันภัยตามมูลค่าที่แท้จริงอยู่แล้ว
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/home-insurance/insurance-premium#mm-0)
## Business Owner Insurance
# ประกันภัยธุรกิจปลอดภัย
ประเภทธุรกิจสำนักงานแฟลต หอพักร้านเสริมสวยร้านสปาร้านกาแฟอื่นๆประเภทธุรกิจ
จำนวนเงินเอาประกันภัย
เพื่อให้การซื้อประกันภัยได้รับความคุ้มครองสูงสุดตามเงื่อนไขกรมธรรม์ ควรกำหนดจำนวนเงินเอาประกันภัยให้ใกล้เคียงกับมูลค่าทรัพย์สินที่แท้จริงที่ได้เอาประกันภัย
ทราบมูลค่าที่แท้จริง
ไม่ทราบมูลค่าที่แท้จริง
สิ่งปลูกสร้าง (ไม่รวมฐานราก)
ทรัพย์สินภายในสิ่งปลูกสร้าง
พื้นที่ใช้สอยภายในตัวอาคาร
ขนาดกว้าง x ยาว x จำนวนชั้น
ขนาดตารางเมตร
ขนาดกว้าง
เมตร
X
ขนาดยาว
เมตร
X
จำนวนชั้น
ชั้น
ทรัพย์สินภายในสิ่งปลูกสร้าง
กว้าง x ยาว x จำนวนชั้น
ตารางเมตร
ทรัพย์สินภายในสิ่งปลูกสร้าง
คำนวณเบี้ย
ประเภทธุรกิจสำนักงานแฟลต หอพักร้านเสริมสวยร้านสปาร้านกาแฟอื่นๆประเภทธุรกิจ
จำนวนเงินเอาประกันภัย
เพื่อให้การซื้อประกันภัยได้รับความคุ้มครองสูงสุดตามเงื่อนไขกรมธรรม์ ควรกำหนดจำนวนเงินเอาประกันภัยให้ใกล้เคียงกับมูลค่าทรัพย์สินที่แท้จริงที่ได้เอาประกันภัย
ทราบมูลค่าที่แท้จริง
ไม่ทราบมูลค่าที่แท้จริง
สิ่งปลูกสร้าง (ไม่รวมฐานราก)
ทรัพย์สินภายในสิ่งปลูกสร้าง
พื้นที่ใช้สอยภายในตัวอาคาร
ขนาดกว้าง x ยาว x จำนวนชั้น
ขนาดตารางเมตร
ขนาดกว้าง
เมตร
ขนาดยาว
เมตร
จำนวนชั้น
ชั้น
ทรัพย์สินภายในสิ่งปลูกสร้าง
กว้าง x ยาว x จำนวนชั้น
ตารางเมตร
ทรัพย์สินภายในสิ่งปลูกสร้าง
คำนวณเบี้ย
# สร้างความมั่นใจให้ธุรกิจ ด้วยประกัน "ธุรกิจปลอดภัย"
## เงื่อนไขและความคุ้มครอง
| ### ข้อตกลงคุ้มครอง\* | ### จำนวนเงินเอาประกันภัย / จำนวนเงินจำกัดความรับผิด (ตามความเสียหายที่แท้จริง ต่อครั้งและต่อปี) |
| --- | --- |
| หมวดที่ 1 การประกันอัคคีภัยและภัยเพิ่มเติม |
| 1.1 ไฟไหม้ ฟ้าผ่า ระเบิด ภัยอันเนื่องมาจากการเฉี่ยวและหรือการชนของยวดยานพาหนะ
ภัยอากาศยาน ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม) ภัยจากควัน | ตามแผนประกัน |
| 1.2 ภัยจากการนัดหยุดงาน การจลาจล หรือการกระทำอันมีเจตนาร้าย
(ยกเว้นการกระทำเพื่อผลทางการเมือง ศาสนา หรือลัทธินิยม) | 100,000 บาท |
| 1.3 ภัยธรรมชาติ | |
| ภัยจากลมพายุ | 20,000 บาท |
| ภัยจากลูกเห็บ | 20,000 บาท |
| ภัยจากแผ่นดินไหวหรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ | 20,000 บาท |
| ภัยจากน้ำท่วม\*สำหรับภัยน้ำท่วม มีระยะรอคอย 7 วัน (Waiting Period) หลังจากที่กรมธรรม์มีผลบังคับครั้งแรก | 20,000 บาท\* |
| 1.4 ภัยต่อเครื่องใช้ไฟฟ้า อันเนื่องมาจากการเดินเครื่องเกินกำลัง การใช้แรงดันไฟฟ้าเกินกำหนด การเดินลัดวงจรของไฟฟ้าและทำให้เกิดไฟไหม้ | ตามแผนประกัน |
| ความคุ้มครองเพิ่มเติม เฉพาะหมวดการประกันอัคคีภัยและภัยเพิ่มเติม |
| \- ค่าใช้จ่ายสำหรับผู้เอาประกันภัยและ/หรือบุคคลที่กระทำในทางการที่จ้างหรือถูกใช้วาน
โดยผู้เอาประกันภัยซึ่งได้กระทำการดับเพลิง ทั้งนี้ไม่รวมถึงพนักงานที่ทำหน้าที่ดับเพลิง
ประจำสถานีดับเพลิงโดยตรง | ตามความเป็นจริง แต่ไม่เกิน 5% ของจำนวนเงินเอาประกันภัย |
| \- ค่าใช้จ่ายในการจัดหามาทดแทน หรือซ่อมแซมเครื่องดับเพลิงและอุปกรณ์ในการดับเพลิง
ซึ่งได้รับความเสียหายระหว่างทำการดับเพลิง (รวมถึงเสื้อผ้าและทรัพย์สินส่วนตัวของบุคคล
ที่เข้าช่วยในการดับเพลิง) | ตามความเป็นจริง แต่ไม่เกิน 5% ของจำนวนเงินเอาประกันภัย |
| \- ค่าใช้จ่ายอื่นๆ อันเกิดจากการดับเพลิง หรือป้องกันการขยายตัวของเพลิง หรือ
อุปกรณ์ความปลอดภัยชั่วคราว อันเป็นผลจากการเกิดความเสียหายจากเพลิงไหม้ หรือจาก
การที่เพลิงคุกคามฉับพลัน ทำให้เกิดความเสียหายหรือภัยอื่นๆ ที่ได้มีการเอาประกันภัยไว้ในหมวดความคุ้มครองนี้ | ตามความเป็นจริง แต่ไม่เกิน 5% ของจำนวนเงินเอาประกันภัย |
| - ค่าใช้จ่ายที่จำเป็นในการค้ำยัน การรื้อถอน การทำลาย หรือการขนย้ายซากทรัพย์สิน
ที่เอาประกันภัย | ตามความเป็นจริง แต่ไม่เกิน 1% ของจำนวนเงินเอาประกันภัย |
| - ค่าใช้จ่ายในการประเมินราคา ออกแบบ กำหนดมาตรฐาน การประมูล และการควบคุมงาน อันเกิดจากการซ่อมแซม หรือสร้างขึ้นใหม่แทนทรัพย์สินที่ได้เกิดความเสียหาย | ตามความเป็นจริง แต่ไม่เกิน 1% ของจำนวนเงินเอาประกันภัย |
| หมวดที่ 2 เงินทดแทนการสูญเสียรายได้ ต่อวัน
สูงสุดไม่เกิน 20 วันทำการ | 3,000 บาทต่อวัน |
| หมวดที่ 3 การประกันภัยโจรกรรม
การลักทรัพย์ที่ปรากฏร่องรอยงัดแงะ การชิงทรัพย์ การปล้นทรัพย์ (จร.2) | ตามแผนประกัน |
| หมวดที่ 4 การประกันภัยสำหรับเงิน
4.1 การประกันภัยเงินสดภายในสถานที่เอาประกันภัย
4.2 การประกันภัยเงินสดขณะขนส่ง | 200,000 บาท |
| หมวดที่ 5 การประกันภัยป้ายโฆษณา และกระจกติดตั้งถาวร
5.1 การประกันภัยป้ายโฆษณา
5.2 การประกันภัยกระจกติดตั้งถาวร | 100,000 บาท |
| หมวดที่ 6 การประกันภัยความรับผิดต่อบุคคลภายนอก
สำหรับการเสียชีวิต การบาดเจ็บ และความสูญเสียหรือเสียหายต่อทรัพย์สินของบุคคลภายนอก | ตามแผนประกัน |
| หมวดที่ 7 เงินชดเชยกรณีสูญเสียชีวิตของผู้เอาประกันภัย สมาชิกในครอบครัวและพนักงาน
อันเนื่องมาจากไฟไหม้ ระเบิด โจรกรรม | 100,000 บาทต่อคน
สูงสุดไม่เกิน 200,000 บาท |
| หมวดที่ 8 ความสูญเสียหรือเสียหายของทรัพย์สินส่วนบุคคลของพนักงาน
อันเนื่องมาจากความคุ้มครองในหมวดที่ 1 | 2,000 บาทต่อคน
สูงสุดไม่เกิน 10,000 บาท |
\*ข้อตกลงคุ้มครอง เป็นไปตามกรมธรรม์ประกันภัยธุรกิจปลอดภัย ที่ได้รับการอนุมัติจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยธุรกิจปลอดภัย [คลิก](https://uat.viriyah.com/media/source/pdf/%E0%B8%AA%E0%B8%A3%E0%B8%B8%E0%B8%9B%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%B0%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D_%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%98%E0%B8%B8%E0%B8%A3%E0%B8%81%E0%B8%B4%E0%B8%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2.pdf)
## ทรัพย์สินที่เอาประกันภัย
\- สิ่งปลูกสร้าง (ไม่รวมฐานราก) สิ่งปลูกสร้างที่ใช้ประกอบธุรกิจของผู้เอาประกันภัยรวมถึงส่วนปรับปรุงต่อเติมอาคาร ระบบไฟฟ้า ประปา โทรศัพท์และระบบดับเพลิง รวมสิ่งติดตั้งตรึงตราที่ใช้เป็นส่วนประกอบของตัวอาคาร กำแพง รั้ว และประตู
\- ทรัพย์สินภายในสิ่งปลูกสร้าง เฟอร์นิเจอร์ เครื่องตกแต่ง สิ่งติดตั้งตรึงตรา เครื่องมือ เครื่องใช้ เครื่องใช้ไฟฟ้าและอุปกรณ์ไฟฟ้า เครื่องนุ่งห่ม เครื่องครัว สต๊อกสินค้า และทรัพย์สินอื่นๆ ที่ใช้เพื่ออยู่อาศัยภายในสถานที่เอาประกันภัยหรือเพื่อประกอบธุรกิจ
## ข้อยกเว้นสำคัญ
- 1.ภัยสงคราม ภัยก่อการร้าย การจลาจล การนัดหยุดงาน การก่อความวุ่นวาย
2.ภัยจากการแผ่รังสี ภัยจากนิวเคลียร์ และการระเบิดของกัมมันตภาพรังสี
3.ข้อยกเว้นภัยโรคติดต่อ (แบบที่ ๖) (เฉพาะผู้เอาประกันภัยที่เป็นนิติบุคคล)
# ไขข้อข้องใจ ประกันภัยธุรกิจปลอดภัย
#### [**ทรัพย์สินที่สามารถเอาประกันภัยได้ มีอะไรบ้าง?**](https://www.viriyah.com/business-owner-insurance/insurance-premium\#collapse_faq_0)
1\. สิ่งปลูกสร้าง (ไม่รวมฐานราก) หมายความถึง ตัวอาคาร กำแพง รั้ว ประตู รวมทั้งส่วนปรับปรุงต่อเติม ทั้งนี้จะไม่รวมราคาที่ดินของที่ตั้งทรัพย์สิน
2\. ทรัพย์สินภายในสิ่งปลูกสร้าง หมายความถึง เฟอร์นิเจอร์ เครื่องตกแต่ง สิ่งติดตั้งตรึงตรา เครื่องมือ เครื่องใช้ เครื่องใช้ไฟฟ้าและอุปกรณ์ไฟฟ้า เครื่องนุ่งห่ม เครื่องครัว สต๊อกสินค้าและทรัพย์สินอื่นๆ ที่ใช้เพื่ออยู่อาศัยภายในสถานที่เอาประกันภัยหรือเพื่อประกอบธุรกิจ
#### [**หากธุรกิจของท่านมีเครื่องจักร และสต๊อกสินค้า สามารถทำประกันภัยได้หรือไม่?**](https://www.viriyah.com/business-owner-insurance/insurance-premium\#collapse_faq_1)
สามารถทำได้ ท่านสามารถติดต่อเจ้าหน้าที่เพื่อพิจารณารับประกันภัย คลิกที่นี่
#### [**ท่านสามารถเรียกร้องค่าสินไหมทดแทนหมวดเงินทดแทนการสูญเสียรายได้ ต่อเมื่อ?**](https://www.viriyah.com/business-owner-insurance/insurance-premium\#collapse_faq_2)
ท่านสามารถเรียกร้องค่าสินไหมทดแทนหมวดเงินทดแทนการสูญเสียรายได้ ต่อเมื่อทรัพย์สินที่เอาประกันภัยเกิดความเสียหายจากภัยที่ได้รับความคุ้มครองในหมวดอัคคีภัยและภัยเพิ่ม จนไม่อยู่ในสภาพที่จะประกอบกิจการได้ บริษัทจะจ่ายเงินชดเชยการสูญเสียรายได้ ให้กับผู้เอาประกันภัยตามจำนวนเงินผลประโยชน์รายวัน ดังระบุไว้ในตารางกรมธรรม์ประกันภัย สูงสุดไม่เกิน 20 วันทำการ
#### [**กรมธรรม์ประกันภัยธุรกิจปลอดภัย หมวดของการประกันภัยโจรกรรม ชิงทรัพย์ ปล้นทรัพย์ ลักทรัพย์ ที่ปรากฏร่องรอยงัดแงะต่อตัวอาคาร ปรากฏว่าร้านค้าของท่านได้รับความเสียหายจากการโจรกรรม โดยที่ไม่มีร่องรอยของการงัดแงะให้เห็น และทรัพย์สินบางอย่างได้สูญหายไป แต่ท่านได้ติดตั้งกล้องวงจรปิด และได้บันทึกภาพขณะเวลาเกิดเหตุเอาไว้ได้ จากเหตุการณ์ดังกล่าว กล้องวงจรปิดสามารถใช้เป็นหลักฐานในการเรียกร้องค่าสินไหมทดแทนได้หรือไม่**](https://www.viriyah.com/business-owner-insurance/insurance-premium\#collapse_faq_3)
ได้ ทั้งนี้ต้องมีใบแจ้งความร้องทุกข์ยื่นประกอบในการเรียกร้องค่าสินไหมทดแทน
#### [**ท่านสามารถเรียกเงินชดเชยกรณีเสียชีวิตของผู้เอาประกันภัย สมาชิกในครอบครัว และพนักงาน ได้ต่อเมื่อ?**](https://www.viriyah.com/business-owner-insurance/insurance-premium\#collapse_faq_4)
สมาชิกในครอบครัว หรือพนักงานได้รับบาดเจ็บทางร่างกายอันเกิดจากอุบัติเหตุซึ่งเกิดขึ้นในสถานที่เอาประกันภัย จนต้องเสียชีวิตภายในสถานที่เอาประกันภัย หรือขณะนำส่งโรงพยาบาลที่มีสาเหตุหรือสืบเนื่องมาจาก 1\. ไฟไหม้ 2. ระเบิด 3. การลักทรัพย์ซึ่งได้เข้าไปหรือออกจากสถานที่ที่เอาประกันภัยโดยการใช้กำลังอย่างรุนแรงและทำให้เกิดร่องรอยความเสียหายที่เห็นได้อย่างชัดเจน การชิงทรัพย์และปล้นทรัพย์
#### [**หากประสงค์จะทำประกันภัยมากกว่า 1 ปี สามารถทำได้หรือไม่?**](https://www.viriyah.com/business-owner-insurance/insurance-premium\#collapse_faq_5)
สามารถทำได้สูงสุดถึง 5 ปี โดยติดต่อเจ้าหน้าที่เพื่อพิจารณารับประกันภัย คลิกที่นี่
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/business-owner-insurance/insurance-premium#mm-0)
## Cancer Insurance Plans
โปรดระบุวันเกิดของคุณ\*
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31วันเกิด
มกราคมกุมภาพันธ์มีนาคมเมษายนพฤษภาคมมิถุนายนกรกฎาคมสิงหาคมกันยายนตุลาคมพฤศจิกายนธันวาคมเดือนเกิด
2005 (พ.ศ.2548)2004 (พ.ศ.2547)2003 (พ.ศ.2546)2002 (พ.ศ.2545)2001 (พ.ศ.2544)2000 (พ.ศ.2543)1999 (พ.ศ.2542)1998 (พ.ศ.2541)1997 (พ.ศ.2540)1996 (พ.ศ.2539)1995 (พ.ศ.2538)1994 (พ.ศ.2537)1993 (พ.ศ.2536)1992 (พ.ศ.2535)1991 (พ.ศ.2534)1990 (พ.ศ.2533)1989 (พ.ศ.2532)1988 (พ.ศ.2531)1987 (พ.ศ.2530)1986 (พ.ศ.2529)1985 (พ.ศ.2528)1984 (พ.ศ.2527)1983 (พ.ศ.2526)1982 (พ.ศ.2525)1981 (พ.ศ.2524)1980 (พ.ศ.2523)1979 (พ.ศ.2522)1978 (พ.ศ.2521)1977 (พ.ศ.2520)1976 (พ.ศ.2519)1975 (พ.ศ.2518)1974 (พ.ศ.2517)1973 (พ.ศ.2516)1972 (พ.ศ.2515)1971 (พ.ศ.2514)1970 (พ.ศ.2513)1969 (พ.ศ.2512)1968 (พ.ศ.2511)1967 (พ.ศ.2510)1966 (พ.ศ.2509)ปีเกิด
คำนวณเบี้ยประกัน
### Cancer Pro by BDMS แผนที่ 1
| | |
| --- | --- |
| 
มอบแพ็คเกจตรวจสุขเพื่อเฟ้นหาความเสี่ยงการเป็นมะเร็งทุกปี\* |
| ความคุ้มครองสูงสุดต่อปี | 3,000,000 บาท/ปี |
| ค่าห้อง อาหาร และบริการพยาบาลต่อวัน |
| ค่าห้องผู้ป่วยปกติ
(สูงสุดไม่เกิน 365 วัน) | 8,000 บาท |
| ค่าห้องผู้ป่วยหนัก
(สูงสุด 15 วัน) | 16,000 บาท |
| ค่ารักษาพยาบาลและค่าบริการทั่วไป | จ่ายตามจริง\* |
| ค่าธรรมเนียมแพทย์ | จ่ายตามจริง\* |
| คุ้มครองการเสียชีวิต จากอุบัติเหตุ | 50,000 บาท |
| \*แพคเกจตรวจสุขภาพให้ในปีต่ออายุกรมธรรม์ |
## เบี้ยประกันต่อปี เริ่มต้น 6,240 บาท
## เบี้ยประกันต่อเดือน เริ่มต้น 520 บาท
ดูตารางความคุ้มครองอย่างละเอียด
ดูตารางโปรแกรมตรวจคัดกรองอย่างละเอียด
เช็คเบี้ย
[เงื่อนไขและความคุ้มครอง](https://www.viriyah.com/assets/frontend/default/images/pdf/%E0%B9%80%E0%B8%87%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%82_%E0%B8%81%E0%B8%98.%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B8%A1%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%87%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9E%E0%B8%B4%E0%B9%80%E0%B8%A8%E0%B8%A9_Onlin.pdf)
### Cancer Pro by BDMS แผนที่ 2
| | |
| --- | --- |
| 
มอบแพ็คเกจตรวจสุขเพื่อเฟ้นหาความเสี่ยงการเป็นมะเร็งทุกปี\* |
| ความคุ้มครองสูงสุดต่อปี | 6,000,000 บาท/ปี |
| ค่าห้อง อาหาร และบริการพยาบาลต่อวัน |
| ค่าห้องผู้ป่วยปกติ
(สูงสุดไม่เกิน 365 วัน) | 10,000 บาท |
| ค่าห้องผู้ป่วยหนัก
(สูงสุด 15 วัน) | 20,000 บาท |
| ค่ารักษาพยาบาลและค่าบริการทั่วไป | จ่ายตามจริง\* |
| ค่าธรรมเนียมแพทย์ | จ่ายตามจริง\* |
| คุ้มครองการเสียชีวิต จากอุบัติเหตุ | 50,000 บาท |
| \*แพคเกจตรวจสุขภาพให้ในปีต่ออายุกรมธรรม์ |
## เบี้ยประกันต่อปี เริ่มต้น 6,600 บาท
## เบี้ยประกันต่อเดือน เริ่มต้น 550 บาท
ดูตารางความคุ้มครองอย่างละเอียด
ดูตารางโปรแกรมตรวจคัดกรองอย่างละเอียด
เช็คเบี้ย
[เงื่อนไขและความคุ้มครอง](https://www.viriyah.com/assets/frontend/default/images/pdf/%E0%B9%80%E0%B8%87%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%82_%E0%B8%81%E0%B8%98.%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B8%A1%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%87%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9E%E0%B8%B4%E0%B9%80%E0%B8%A8%E0%B8%A9_Onlin.pdf)
### Cancer Pro by BDMS แผนที่ 3
| | |
| --- | --- |
| 
มอบแพ็คเกจตรวจสุขเพื่อเฟ้นหาความเสี่ยงการเป็นมะเร็งทุกปี\* |
| ความคุ้มครองสูงสุดต่อปี | 9,000,000 บาท/ปี |
| ค่าห้อง อาหาร และบริการพยาบาลต่อวัน |
| ค่าห้องผู้ป่วยปกติ
(สูงสุดไม่เกิน 365 วัน) | 12,000 บาท |
| ค่าห้องผู้ป่วยหนัก
(สูงสุด 15 วัน) | 24,000 บาท |
| ค่ารักษาพยาบาลและค่าบริการทั่วไป | จ่ายตามจริง\* |
| ค่าธรรมเนียมแพทย์ | จ่ายตามจริง\* |
| คุ้มครองการเสียชีวิต จากอุบัติเหตุ | 50,000 บาท |
| \*แพคเกจตรวจสุขภาพให้ในปีต่ออายุกรมธรรม์ |
## เบี้ยประกันต่อปี เริ่มต้น 6,960 บาท
## เบี้ยประกันต่อเดือน เริ่มต้น 580 บาท
ดูตารางความคุ้มครองอย่างละเอียด
ดูตารางโปรแกรมตรวจคัดกรองอย่างละเอียด
เช็คเบี้ย
[เงื่อนไขและความคุ้มครอง](https://www.viriyah.com/assets/frontend/default/images/pdf/%E0%B9%80%E0%B8%87%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%82_%E0%B8%81%E0%B8%98.%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B8%A1%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%87%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9E%E0%B8%B4%E0%B9%80%E0%B8%A8%E0%B8%A9_Onlin.pdf)

## ตารางผลประโยชน์ความคุ้มครองประกันภัย โรคมะเร็งและอุบัติเหตุพิเศษ
| | ### ผลประโยชน์ (บาท) |
| --- | --- |
| ### ผลประโยชน์ความคุ้มครอง | แผนที่ 1 | แผนที่ 2 | แผนที่ 3 |
| --- | --- | --- | --- |
| ### ค่ารักษาพยาบาลโรคมะเร็งสูงสุดต่อปี | 3,000,000 | 6,000,000 | 9,000,000 |
| ### ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) |
| ค่าห้องผู้ป่วยปกติ (สูงสุดไม่เกิน 365 วัน) | 8,000 | 10,000 | 12,000 |
| ค่าห้องผู้ป่วยหนัก (สูงสุด 15 วัน) | 16,000 | 20,000 | 24,000 |
| ### ค่ารักษาพยาบาลและค่าบริการทั่วไป |
| คีโม ฉายแสง | จ่ายตามจริง\* |
| ค่าผ่าตัด |
| ค่ายาผู้ป่วยกลับบ้าน |
| การรักษาแบบจำเพาะเจาะจงต่อเซลล์มะเร็ง (Targeted Therapy) |
| ### ค่าธรรมเนียมแพทย์ |
| ค่าธรรมเนียมแพทย์ผ่าตัด สำหรับแพทย์หรือคณะแพทย์ ผู้ช่วยศัลยแพทย์
หรือแพทย์ที่ทำการผ่าตัดหรือหัถการทางการแพทย์ | จ่ายตามจริง\* |
| ค่าธรรมเนียมแพทย์วิสัญญี / พยาบาลวิสัญญี |
| ค่าแพทย์เยี่ยมไข้ หรือค่าปรึกษาแพทย์ผู้เชี่ยวชาญเฉพาะโรค |
| ### ผลประโยชน์การประกันภัยอุบัติเหตุส่วนบุคคล |
| การเสียชีวิต หรือสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุ | 50,000 | 50,000 | 50,000 |
| |
| ### ช่วงอายุ(ปี) | ### เบี้ยประกันภัยรายปี เบี้ยประกันภัย (รวมอากรแสตมป์) |
| --- | --- |
| | แผน 1 | แผน 2 | แผน 3 |
| --- | --- | --- | --- |
| 21-25 | 6,240 | 6,600 | 6,960 |
| 26-30 | 7,200 | 7,680 | 8,160 |
| 31-35 | 9,120 | 9,840 | 10,440 |
| 36-40 | 12,120 | 12,960 | 13,920 |
| 41-45 | 22,680 | 24,120 | 25,680 |
| 46-50 | 27,480 | 29,400 | 31,440 |
| 51-55 | 32,280 | 34,800 | 37,320 |
| 56-60 | 39,480 | 42,840 | 46,200 |
| |
\\* ค่าเบี้ยประกันภัยอาจมีการเปลี่ยนแปลง
ทั้งนี้ท่านสามารถทำการตรวจสอบอัตราค่าเบี้ยประกันภัยที่แน่นอนได้จากเจ้าหน้าที่
## เงื่อนไขการรับประกันภัย
- สมัครได้ตั้งแต่อายุ 21 – 60 ปี
- ผู้เอาประกันภัยอายุไม่เกิน 60 ปี สามารถต่ออายุได้ถึง 80 ปี
- ผู้เอาประกันภัยต้องเป็นผู้ถือสัญชาติไทยและต้องพำนักอาศัยอยู่ในประเทศไทยเท่านั้น
บริษัทขอสงวนสิทธิ์พิจารณาไม่รับประกันภัย กรณีผู้สมัครแถลงว่า “เคย” หรือ “มี”
ข้อใดข้อหนึ่งหรือหลายข้อดังต่อไปนี้
1. ท่านเคยเป็น หรือได้รับการบอกกล่าวว่าเป็น หรือกำลังได้รับการตรวจวินิจฉัยเกี่ยวกับ โรคมะเร็ง
มะเร็งระยะไม่ลุกลาม (carcinoma in situ) การเปลี่ยนเปลงในระยะก่อนเป็นมะเร็ง เนื้องอก ก้อนหรือติ่งเนื้อ
หรือไม่
2. ท่านเคยป่วย หรือได้รับการรักษาจากแพทย์ หรือยังรักษาต่อเนื่องด้วยโรคเอดส์ หรือมีเชื้อไวรัส HIV,
โรคไวรัสตับอักเสบ ชนิด B หรือ C, ปอดอักเสบเรื้อรัง, ลำไส้ใหญ่อักเสบเรื้อรัง, ตับแข็ง, ตับอักเสบ,
ปากมดลูก หรือ ช่องคลอดอักเสบเรื้อรัง หรือไม่
3. ในระหว่าง 2 ปีที่ผ่านมา ท่านเคยมีผลผิดปกติหรือมีผลที่ไม่อยู่ในเกณฑ์ปกติของการตรวจคัดกรองมะเร็งปากมดลูก
(Pap Smear) การตรวจแมมโมแกรมเต้านม (Mammogram) การตรวจเต้านมด้วยเครื่องอัลตร้าซาวด์ การตรวจต่อมลูกหมาก
หรือการตรวจเลือดเกี่ยวกับสารบ่งชี้มะเร็ง หรือไม่
4. ในระหว่าง 3 เดือนที่ผ่านมา ท่านมีน้ำหนักตัวลดลงเท่ากับหรือมากกว่า 5 กิโลกรัมโดยไม่ทราบสาเหตุ
หรือปัสสาวะมีเลือดปน ไอเรื้อรัง ถ่ายอุจจาระมีเลือดปนหรืออุจจาระเป็นสีดำ
มีอาการท้องเสียหรือท้องผูกเท่ากับหรือมากกว่า 30 วันหรือไม่
## ข้อยกเว้นความคุ้มครองที่สำคัญ
1. บริษัทพบหลักฐานทางการแพทย์ที่บ่งชี้ว่าโรคมะเร็งนั้นเป็นสภาพที่เป็นมาก่อน
การเอาประกันภัย (Pre-existing Condition)
2. การปรากฏหรือทราบอาการของโรคมะเร็งหรือความผิดปกติที่สัมพันธ์กับโรคมะเร็ง
ไม่ว่าประเภทหรือชนิดใดๆ ภายในระยะเวลาที่ไม่คุ้มครอง (Waiting Period) 90 วัน
นับจากวันที่กรมธรรม์ประกันภัยเริ่มมีผลบังคับครั้งแรก
หมายเหตุ
- เงื่อนไขและข้อยกเว้นข้างต้นนี้เป็นเพียงส่วนหนึ่งเท่านั้น โปรดศึกษารายละเอียด
และข้อยกเว้นความคุ้มครองเพิ่มเติมในกรมธรรม์ประกันภัย
- ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครอง และเงื่อนไขก่อนตัดสินใจ
ทำประกันทุกครั้ง
# ลิงค์ที่เกี่ยวข้อง
**Lorem ipsum dolor sit amet, consectetur consectetur consectetur sit amet.**Postedat 04 Feb, 2017
ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง 165 บาท
ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง
ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง
**Lorem ipsum dolor sit amet, consectetur.**Postedat 04 Feb, 2017
ซื้อประกันภัยอุบัติเหตุช่วงสงกรานต์ รับฟรี! ถุงผ้ารักษ์โลก
**Lorem ipsum dolor sit amet, consectetur.**Postedat 04 Feb, 2017
คุ้มค่า! เดินทางเที่ยวต่างประเทศได้ไร้กังวล
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/cancer-insurance#mm-0)
## Broken Bone Insurance
# ประกันภัยอุบัติเหตุส่วนบุคคลกระดูกหัก
โปรดระบุวันเกิดของคุณ\*
12345678910111213141516171819202122232425262728293031วันเกิด
มกราคมกุมภาพันธ์มีนาคมเมษายนพฤษภาคมมิถุนายนกรกฎาคมสิงหาคมกันยายนตุลาคมพฤศจิกายนธันวาคมเดือนเกิด
2026 (พ.ศ.2569)2025 (พ.ศ.2568)2024 (พ.ศ.2567)2023 (พ.ศ.2566)2022 (พ.ศ.2565)2021 (พ.ศ.2564)2020 (พ.ศ.2563)2019 (พ.ศ.2562)2018 (พ.ศ.2561)2017 (พ.ศ.2560)2016 (พ.ศ.2559)2015 (พ.ศ.2558)2014 (พ.ศ.2557)2013 (พ.ศ.2556)2012 (พ.ศ.2555)2011 (พ.ศ.2554)2010 (พ.ศ.2553)2009 (พ.ศ.2552)2008 (พ.ศ.2551)2007 (พ.ศ.2550)2006 (พ.ศ.2549)2005 (พ.ศ.2548)2004 (พ.ศ.2547)2003 (พ.ศ.2546)2002 (พ.ศ.2545)2001 (พ.ศ.2544)2000 (พ.ศ.2543)1999 (พ.ศ.2542)1998 (พ.ศ.2541)1997 (พ.ศ.2540)1996 (พ.ศ.2539)1995 (พ.ศ.2538)1994 (พ.ศ.2537)1993 (พ.ศ.2536)1992 (พ.ศ.2535)1991 (พ.ศ.2534)1990 (พ.ศ.2533)1989 (พ.ศ.2532)1988 (พ.ศ.2531)1987 (พ.ศ.2530)1986 (พ.ศ.2529)1985 (พ.ศ.2528)1984 (พ.ศ.2527)1983 (พ.ศ.2526)1982 (พ.ศ.2525)1981 (พ.ศ.2524)1980 (พ.ศ.2523)1979 (พ.ศ.2522)1978 (พ.ศ.2521)1977 (พ.ศ.2520)1976 (พ.ศ.2519)1975 (พ.ศ.2518)1974 (พ.ศ.2517)1973 (พ.ศ.2516)1972 (พ.ศ.2515)1971 (พ.ศ.2514)1970 (พ.ศ.2513)1969 (พ.ศ.2512)1968 (พ.ศ.2511)1967 (พ.ศ.2510)1966 (พ.ศ.2509)1965 (พ.ศ.2508)1964 (พ.ศ.2507)1963 (พ.ศ.2506)1962 (พ.ศ.2505)1961 (พ.ศ.2504)1960 (พ.ศ.2503)1959 (พ.ศ.2502)1958 (พ.ศ.2501)1957 (พ.ศ.2500)1956 (พ.ศ.2499)ปีเกิด
ตรวจสอบราคา
# ประกันภัยอุบัติเหตุส่วนบุคคลกระดูกหัก คุ้มครองทุกช่วงวัย อุ่นใจทุกกิจกรรมในชีวิต
# แผน 1
## เริ่มต้น 3,240 บาท/ปี
เสียชีวิต ขับขี่หรือโดยสาร
รถจักรยานยนต์ แข่งกีฬาอันตราย
300,000 บ.
ค่ารักษาพยาบาลสูงสุดต่อครั้ง
50,000 บ.
ค่ารักษาพยาบาลกระดูก
หักต่ออุบัติเหตุแต่ละครั้ง
100,000 บ.
อายุ
1 เดือน - 65 ปี
ดูรายละเอียดเพิ่มเติม
เช็คเบี้ย
# แผน 2
## เริ่มต้น 3,960 บาท/ปี
เสียชีวิต ขับขี่หรือโดยสาร
รถจักรยานยนต์ แข่งกีฬาอันตราย
500,000 บ.
ค่ารักษาพยาบาลสูงสุดต่อครั้ง
50,000 บ.
ค่ารักษาพยาบาลกระดูก
หักต่ออุบัติเหตุแต่ละครั้ง
100,000 บ.
อายุ
1 เดือน - 65 ปี
ดูรายละเอียดเพิ่มเติม
เช็คเบี้ย
# แผน 3
## เริ่มต้น 5,820 บาท/ปี
เสียชีวิต ขับขี่หรือโดยสาร
รถจักรยานยนต์ แข่งกีฬาอันตราย
750,000 บ.
ค่ารักษาพยาบาลสูงสุดต่อครั้ง
75,000 บ.
ค่ารักษาพยาบาลกระดูก
หักต่ออุบัติเหตุแต่ละครั้ง
150,000 บ.
อายุ
1 เดือน - 65 ปี
ดูรายละเอียดเพิ่มเติม
เช็คเบี้ย
# แผน 4
## เริ่มต้น 6,720 บาท/ปี
เสียชีวิต ขับขี่หรือโดยสาร
รถจักรยานยนต์ แข่งกีฬาอันตราย
1,000,000 บ.
ค่ารักษาพยาบาลสูงสุดต่อครั้ง
75,000 บ.
ค่ารักษาพยาบาลกระดูก
หักต่ออุบัติเหตุแต่ละครั้ง
150,000 บ.
อายุ
1 เดือน - 65 ปี
ดูรายละเอียดเพิ่มเติม
เช็คเบี้ย

## ประกันภัยอุบัติเหตุส่วนบุคคลกระดูกหัก คุ้มครองทุกช่วงวัย อุ่นใจทุกกิจกรรมในชีวิต

คุ้มครองการเสียชีวิต

รับบริการพิเศษจาก BDMS

คุ้มครองทุกเพศทุกวัย
คุ้มครองการแข่ง
กีฬาอันตราย

คุ้มครองค่ารักษาพยาบาล
กระดูกหัก

บริการเคลื่อนย้าย
อุบัติเหตุฉุกเฉิน

บริการให้คำปรึกษา
โดยแพทย์เฉพาะทาง
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| การเสียชีวิต สูญเสียอวัยวะ สายตา การรับฟังเสียง การพูดออกเสียง หรือทุพพลภาพถาวรจากอุบัติเหตุ (อบ.2) | 300,000 - 1,000,000 บาท |
| การขับขี่หรือโดยสารรถจักรยานยนต์ | 300,000 - 1,000,000 บาท |
| การถูกฆาตกรรมหรือลอบทำร้ายร่างกาย | 300,000 - 1,000,000 บาท |
| การแข่งกีฬาอันตราย\* | 300,000 - 1,000,000 บาท |
| ค่ารักษาพยาบาลต่ออุบัติเหตุแต่ละครั้ง | 50,000 - 75,000 บาท |
| ค่ารักษาพยาบาลกระดูกหักต่ออุบัติเหตุแต่ละครั้ง\*\* | 100,000 - 150,000 บาท |
| |
เงื่อนไขและความคุ้มครอง กรมธรรม์ประกันอุบัติเหตุส่วนบุคคลกระดูกหัก
หมายเหตุ
\* กีฬาอันตราย หมายถึง แข่งรถหรือแข่งเรือทุกชนิด แข่งม้า แข่งสกีทุกชนิดรวมถึงเจ็ทสกีด้วย แข่งสเก็ต ชกมวย โดดร่ม โดยสารอยู่ในบอลลูน หรือเครื่องร่อน เล่นบันจี้จั๊มพ์ ดำน้ำ ที่ใช้ถังอากาศ และเครื่องช่วยหายใจใต้น้ำ
\*\* ค่ารักษาพยาบาลกระดูกหัก หมายถึง ผู้เอาประกันภัยได้รับบาดเจ็บโดยอุบัติเหตุเป็นเหตุให้กระดูกหักและต้องรับการรักษาพยาบาลโดยแพทย์ หรือต้องได้รับการพยาบาลโดยพยาบาล ซึ่งเกิดขึ้นภายใน 52 สัปดาห์นับตั้งแต่วันที่เกิดอุบัติเหตุ
กระดูกหัก (Fracture) หมายถึง กระดูกหรือส่วนประกอบของกระดูกเกิดแตก แยก หรือขาดการเชื่อมต่อกันเป็นบางส่วน หรือทั้งหมด
ข้อยกเว้น เฉพาะค่ารักษาสำหรับกระดูกหัก ไม่คุ้มครองค่ารักษาพยาบาลอันเกิดจากหรือเสียหายสาเหตุดังต่อไปนี้
- โรคกระดูกพรุนบาง (Osteoporosis) หรือกระดูกหักจากพยาธิสภาพ (Pathologic fracture)
- สภาพการบาดเจ็บ หรือเจ็บป่วยที่เป็นมาก่อนการเอาประกันภัย
- กระดูกหักซึ่งเป็นผลมาจากกระดูกที่มีพยาธิสภาพหรือเป็นผลมาจากโรคที่เป็นมาโดยกำเนิด
## ดาวน์โหลดเอกสารเพิ่มเติม
- [โบรชัวร์](https://www.viriyah.com/media/source/pdf/%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%AA%E0%B9%88%E0%B8%A7%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5-%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B9%E0%B8%81%E0%B8%AB%E0%B8%B1%E0%B8%81.pdf)
- [ใบคำขอเอาประกันภัย](https://www.viriyah.com/media/source/pdf/%E0%B9%81%E0%B8%9C%E0%B8%99-%E0%B9%83%E0%B8%9A%E0%B8%84%E0%B8%B3%E0%B8%82%E0%B8%AD%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99_533%20%E0%B9%81%E0%B8%9C%E0%B8%99%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%83%E0%B8%88%20(%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B9%E0%B8%81%E0%B8%AB%E0%B8%B1%E0%B8%81).pdf)
## เงื่อนไขการรับประกันภัย
- อายุตั้งแต่ 1 เดือน – 70 ปี ต่ออายุได้ถึง 75 ปี (ตามเงื่อนไขของบริษัท) กรณีผู้ขอเอาประกันภัยเป็นผู้เยาว์ ต้องได้รับความยินยิมจากผู้แทนโดยชอบธรรม (บิดามารดาหรือผู้ปกครองแล้วแต่กรณี)
- ผู้ขอเอาประกันภัยจะต้องมีถิ่นฐานในประเทศไทย
- ผู้ขอเอาประกันภัยจะต้องไม่มีอวัยวะส่วนใดส่วนหนึ่งผิดปกติ พิการ บกพร่อง หรือทุพพลภาพ
- จำกัดจำนวนเงินเอาประกันภัยสูงสุดไม่เกิน 1,000,000 บาทต่อคน (หนึ่งล้านบาทต่อคน)
- บริษัทขอสงวนสิทธิ์ พิจารณารับประกันภัย ชั้นอาชีพ 1-2
- บริษัทขอสงวนสิทธิ์ไม่รับประกันภัยสำหรับกลุ่มอาชีพที่มีลักษณะงานเสี่ยงต่อการเกิดอุบัติเหตุสูง เช่น คนงานก่อนสร้าง ลูกเรือประมง พนักงานดับเพลิง พนักงานในเหมือง คนงานในแท่นขุดเจาะน้ำมันทั้งวิศวกร และคนงาน พนักงานทำความสะอาดกระจกอาคารสูง พนักงานติดตั้งไฟฟ้าแรงสูง นักแข่งรถ นักแสดงผาดโผน นักกีฬาอาชีพ ทนายความ นักข่าว ทหาร ตำรวจ พนักงานรับส่งเอกสาร พนักงานรับส่งอาหาร มอเตอร์ไซค์รับจ้าง เป็นต้น
## อาชีพที่รับประกันภัย
ชั้นอาชีพ 1-2 หมายถึง เจ้าของ ผู้ปฏิบัติงานด้านบริหาร หรืองานจัดการ งานเสมียน หรืองานขาย ในธุรกิจหรือการค้า ซึ่งส่วนใหญ่ทำงานประจำในสำนักงาน และรวมถึงการทำงานฝีมือที่ไม่ใช้เครื่องจักร หรือผู้ที่ทำงานนอกสำนักงานเป็นครั้งคราว
## ข้อยกเว้นโดยย่อ
- ไม่คุ้มครองการเจ็บป่วย การติดเชื้อโรคที่มิได้เกิดจากอุบัติเหตุ การทำร้ายร่างกายตนเองโดยเจตนา การฆ่าตัวตาย ภัยสงคราม การกระทำอาชญากรรม การทะเลาะวิวาท และขณะตกอยู่ภายใต้อำนาจฤทธิ์สุราหรือ สารเสพติด การจลาจลและนัดหยุดงาน
- เงื่อนไขข้อยกเว้นอื่นๆ เป็นไปตามเงื่อนไขกรมธรรม์
# ไขข้อข้องใจ ประกันภัยอุบัติเหตุส่วนบุคคลกระดูกหัก
#### [**ในกรณีผู้ขอเอาประกันเป็นผู้เยาว์สามารถทำได้หรือไม่?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-1)
กรณีผู้ขอเอาประกันเป็นผู้เยาว์ ต้องได้รับความยินยอมจากผู้แทนโดยชอบธรรม (บิดามารดาหรือผู้ปกครองแล้วแต่กรณี)
#### [**ทำไมต้องซื้อประกันภัยอุบัติเหตุกระดูกหักจากวิริยะ?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-2)
คุ้มครองทุกเพศทุกวัยตั้งแต่ 1 เดือน ถึง 70 ปี คุ้มครองการเสียชีวิต จากการขับขี่จักรยานยนต์ การถูกฆาตกรรมหรือถูกลอบทำร้ายร่างการ รวมถึงการแข่งขันกีฬาอันตราย ถึง 1,000,000 บาท และมีความคุ้มครองค่ารักษาพยาบาล รับบริการพิเศษจาก BDMS โรงพยาบาลเอกชนชั้นนำของประเทศ ปรึกษาด้านการรักษากระดูกโดยแพทย์ประจำเฉพาะทางด้านศัลยกรรมกระดูก จากทีมแพทย์ BDMS โดยตรง
#### [**ประกันภัยอุบัติเหตุกระดูกหักคุ้มครองการถูกฆาตกรรมหรือลอบทำร้ายหรือไม่?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-3)
คุ้มครองการถูกฆาตกรรมหรือลอบทำร้าย
#### [**ผู้ขอเอาประกันภัยอุบัติเหตุกระดูกหักมีถิ่นฐานในต่างประเทศได้หรือไม่?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-4)
ไม่ได้ ผู้ขอเอาประกันจะต้องมีถิ่นฐานอยู่ในประเทศไทย
#### [**ผู้ขอเอาประกันจะต้องมีอายุเท่าใด จึงจะทำการซื้อประกันภัยอุบัติเหตุกระดูกหักได้?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-5)
อายุตั้งแต่ 1 เดือน – 70 ปี ต่ออายุได้ถึง 75 ปี (ตามเงื่อนไขของบริษัท)
#### [**ชั้นอาชีพ 1-2 คืออาชีพใด?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-6)
ชั้นอาชีพ 1- 2 หมายถึง เจ้าของ ผู้ปฏิบัติงานด้านบริหาร หรืองานจัดการ งานเสมียน หรืองานขาย ในธุรกิจหรือการค้า ซึ่งส่วนใหญ่ทำงานประจำในสำนักงาน และรวมถึงการทำงานฝีมือที่ไม่ได้ใช้เครื่องจักร หรือผู้ที่ทำงานนอกสำนักงานเป็นครั้งคราว
#### [**กีฬาอันตรายหมายถึงอะไร?**](https://www.viriyah.com/broken-bone-insurance/insurance-premium\#collapse-7)
แข่งรถหรือแข่งเรือทุกชนิด แข่งม้า แข่งสกีทุกชนิดรวมถึงเจ็ตสกีด้วย แข่งสเก็ต ชกมวย โดดร่ม โดยสารอยู่ในบอลลูน หรือเครื่องร่อน เล่นบันจี้จั๊มพ์ ดำน้ำ ใช้ถังอากาศ และเครื่องช่วยหายใจใต้น้ำ
# ลิงค์ที่เกี่ยวข้อง

**Lorem ipsum dolor sit amet, consectetur consectetur consectetur sit amet.**Postedat 04 Feb, 2017
ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง 165 บาท ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง

**Lorem ipsum dolor sit amet, consectetur.**Postedat 04 Feb, 2017
ซื้อประกันภัยอุบัติเหตุช่วงสงกรานต์ รับฟรี! ถุงผ้ารักษ์โลก

**Lorem ipsum dolor sit amet, consectetur.**Postedat 04 Feb, 2017
คุ้มค่า! เดินทางเที่ยวต่างประเทศได้ไร้กังวล
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/broken-bone-insurance/insurance-premium#mm-0)
## Viriyah Health Insurance
- [](https://bit.ly/Privileges_HealthInsurance_Website)
- [](https://vinsure.viriyah.co.th/insurance/travel/v-travel-comprehensive)
- [](https://vinsure.viriyah.co.th/service/health-advisory)
- [สบายใจทุกช่วงชีวิต\\
\\
](https://vinsure.viriyah.co.th/)
- [ดูแลเหมือน\\
\\
คนในครอบครัว\\
\\
](https://vinsure.viriyah.co.th/)
- [ตอบโจทย์\\
\\
ทุกไลฟ์สไตล์\\
\\
](https://vinsure.viriyah.co.th/)
- [คุ้มครองตั้งแต่\\
\\
อายุ 15 วัน-100 ปี\\
\\
](https://vinsure.viriyah.co.th/)
- [ให้ทุก ๆ วัน\\
\\
เต็มไปด้วยรอยยิ้ม\\
\\
](https://vinsure.viriyah.co.th/)
- [เคียงข้าง\\
\\
ในทุก ๆ วัน\\
\\
](https://vinsure.viriyah.co.th/)
ค้นหาแผนประกัน \| วิริยะประกันสุขภาพ
[**ค้นหาแผนประกันสุขภาพที่ใช่**\\
\\
เพียง 5 คำถามสั้น ๆ ก็พบกับแผนประกันที่เหมาะกับคุณที่สุด\\
\\
](https://vinsure.viriyah.co.th/FYRP)
เคลม \| วิริยะประกันสุขภาพ
[**เคลม**\\
\\
การเรียกร้องค่าสินไหมทดแทน ตามสัญญาประกันภัย\\
\\
](https://vinsure.viriyah.co.th/claiminfo)
ผลิตภัณฑ์ทั้งหมด \| วิริยะประกันสุขภาพ
[**ผลิตภัณฑ์ทั้งหมด**\\
\\
แบบประกันทั้งหมดที่คัดสรร เพื่อตอบโจทย์ทุกจังหวะชีวิต\\
\\
](https://vinsure.viriyah.co.th/FYRP)
[\\
\\
ผลิตภัณฑ์](https://vinsure.viriyah.co.th/productlisting)
[\\
\\
หาประกันที่ใช่](https://vinsure.viriyah.co.th/FYRP)
[\\
\\
แจ้งเคลม](https://vinsure.viriyah.co.th/claiminfo)
# คุณกำลังมองหาประกันประเภทไหน?
[\\
\\
ยอดนิยม](https://vinsure.viriyah.co.th/#;)
[\\
\\
สุขภาพ](https://vinsure.viriyah.co.th/#;)
[\\
\\
โรคร้าย](https://vinsure.viriyah.co.th/#;)
[\\
\\
การเดินทาง](https://vinsure.viriyah.co.th/#;)
[\\
\\
อุบัติเหตุ](https://vinsure.viriyah.co.th/#;)
[\\
\\
ซื้อออนไลน์](https://vinsure.viriyah.co.th/#;)
ประกันยอดนิยม ที่หลาย ๆ คนเลือก คุ้มครองทุกวันของคุณให้คุ้มค่าที่สุด
## ประกันแนะนำสำหรับคุณ
แบบประกันขายดี
### ประกันยอดนิยม
## วิริยะ โกลด์ บาย บีดีเอ็มเอส (มี 4 แผน)
วงเงินคุ้มครองสูงสุด
5,000,000 บาท
เหมาจ่ายต่อครั้ง

ค่าห้องผู้ป่วยในสูงสุด
สูงสุด 15,000 บาท/วัน

ค่าห้อง ICU
จ่ายตามจริง\*
จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด

ค่ายา/ค่าแพทย์/ค่าผ่าตัด
จ่ายตามจริง\*
จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด

ใช้บริการเครือ BDMS
ไม่ต้องสำรองจ่าย
เบี้ยประกันต่อเดือน
เริ่มต้น 1,827 บาทสำหรับช่วงอายุ 26 - 30 ปี
[คำนวณค่าเบี้ย](https://vinsure.viriyah.co.th/insurance/health/v-gold-by-bdms?cal=1)
[ดูรายละเอียด](https://vinsure.viriyah.co.th/insurance/health/v-gold-by-bdms)
มีอีก
2
แบบประกันที่น่าสนใจ
ดูเพิ่มเติม
[](https://vinsure.viriyah.co.th/#;)
ประกันสุขภาพ ไร้กังวล เรื่องสุขภาพ อุ่นใจ ทั้งค่าห้อง ค่ายา ให้การรักษาเป็นเรื่องง่าย
## ประกันแนะนำสำหรับคุณ
แบบประกันขายดี
### ประกันสุขภาพ
## วิริยะ โกลด์ บาย บีดีเอ็มเอส (มี 4 แผน)
วงเงินคุ้มครองสูงสุด
5,000,000 บาท
เหมาจ่ายต่อครั้ง

ค่าห้องผู้ป่วยในสูงสุด
สูงสุด 15,000 บาท/วัน

ค่าห้อง ICU
จ่ายตามจริง\*
จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด

ค่ายา/ค่าแพทย์/ค่าผ่าตัด
จ่ายตามจริง\*
จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด

ใช้บริการเครือ BDMS
ไม่ต้องสำรองจ่าย
เบี้ยประกันต่อเดือน
เริ่มต้น 1,827 บาทสำหรับช่วงอายุ 26 - 30 ปี
[คำนวณค่าเบี้ย](https://vinsure.viriyah.co.th/insurance/health/v-gold-by-bdms?cal=1)
[ดูรายละเอียด](https://vinsure.viriyah.co.th/insurance/health/v-gold-by-bdms)
มีอีก
4
แบบประกันที่น่าสนใจ
ดูเพิ่มเติม
[](https://vinsure.viriyah.co.th/#;)
ประกันโรคร้าย หมดห่วงเรื่องค่าใช้จ่าย โรคร้ายแค่ไหนก็คุ้มครอง
## ประกันแนะนำสำหรับคุณ
แบบประกันขายดี
### ประกันโรคร้าย
## ประกันมะเร็ง Cancer Pro by BDMS (มี 3 แผน)
วงเงินคุ้มครองสูงสุด
9,000,000 บาท
เหมาจ่ายต่อปี

มอบแพ็กเกจตรวจสุขภาพ
และคัดกรองมะเร็งทุกปี\*
มอบแพ็กเกจตรวจสุขภาพและคัดกรองมะเร็งทุกปีที่ต่ออายุกรมธรรม์

ค่าห้องผู้ป่วยใน
สูงสุด 12,000 บาท/วัน

ค่าห้อง ICU
สูงสุด 24,000 บาท/วัน

ค่ารักษาพยาบาลทั่วไป
จ่ายตามจริง\*
จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด
เบี้ยประกันต่อเดือน
เริ่มต้น 520 บาทสำหรับช่วงอายุ 21 - 25 ปี
[คำนวณค่าเบี้ย](https://vinsure.viriyah.co.th/insurance/ci/cancer?cal=1)
[ดูรายละเอียด](https://vinsure.viriyah.co.th/insurance/ci/cancer)
มีอีก
2
แบบประกันที่น่าสนใจ
ดูเพิ่มเติม
[](https://vinsure.viriyah.co.th/#;)
ประกันเดินทาง เที่ยวสุดชิลล์ ถึงชีวิตจะดีเลย์ แต่ทุกอย่างจะโอเคเมื่อมีเรา
## ประกันแนะนำสำหรับคุณ
แบบประกันขายดี
### ประกันการเดินทาง
## ประกันเดินทางต่างประเทศ V-Travel Comprehensive (มี 4 แผน)
วงเงินคุ้มครองสูงสุด
5,000,000 บาท
เดินทางรายเที่ยว

ค่ารักษาพยาบาล
สูงสุด 5,000,000 บาท
การรักษาพยาบาลที่เกิดขึ้นในต่างประเทศ จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด

ชดเชยเที่ยวบินล่าช้า
สูงสุด 40,000 บาท

กระเป๋าเดินทางเสียหาย/สูญเสีย
สูงสุด 100,000 บาท

การบอกเลิกการเดินทาง
สูงสุด 500,000 บาท
เบี้ยประกันต่อเที่ยว
เริ่มต้น 160 บาทค่าเบี้ยสำหรับจำนวนวันเดินทาง 1 วัน (แผนเอเชีย)
[คำนวณค่าเบี้ย](https://vinsure.viriyah.co.th/insurance/travel/v-travel-comprehensive?cal=1)
[ดูรายละเอียด](https://vinsure.viriyah.co.th/insurance/travel/v-travel-comprehensive)
มีอีก
0
แบบประกันที่น่าสนใจ
ดูเพิ่มเติม
[](https://vinsure.viriyah.co.th/#;)
ประกันอุบัติเหตุ คุ้มครองครอบคลุมอุบัติเหตุตลอด 24 ชั่วโมง
## ประกันแนะนำสำหรับคุณ
แบบประกันขายดี
### ประกันอุบัติเหตุ
## กระดูกหัก (มี 4 แผน)
เงินชดเชยกรณีเสียชีวิตจากอุบัติเหตุสูงสุด
1,000,000 บาท

เสียชีวิต\*ขณะขับขี่จักรยานยนต์
สูงสุด 1,000,000 บาท
คุ้มครองการเสียชีวิต จากการขับขี่หรือโดยสารรถจักรยานยนต์

ค่ารักษากระดูกหักจากอุบัติเหตุ
สูงสุดครั้งละ 150,000 บาท

อุบัติเหตุอื่น รับค่ารักษาพยาบาล
สูงสุดครั้งละ 75,000 บาท

คุ้มครองการแข่งกีฬาอันตราย\*
สูงสุด 1,000,000 บาท
กีฬาอันตราย หมายถึง แข่งรถหรือแข่งเรือทุกชนิด แข่งม้า แข่งสกีทุกชนิดรวมถึงเจ็ทสกีด้วย แข่งสเก็ต ชกมวย โดดร่ม โดยสารอยู่ในบอลลูน หรือเครื่องร่อน เล่นบันจี้จั๊มพ์ ดำน้ำ ที่ใช้ถังอากาศ และเครื่องช่วยหายใจใต้น้ำ
เบี้ยประกันต่อคนต่อปี
เริ่มต้น 3,240 บาทสำหรับช่วงอายุ 1 เดือน - 65 ปี
[คำนวณค่าเบี้ย](https://vinsure.viriyah.co.th/insurance/pa/broken-bone?cal=1)
[ดูรายละเอียด](https://vinsure.viriyah.co.th/insurance/pa/broken-bone)
มีอีก
4
แบบประกันที่น่าสนใจ
ดูเพิ่มเติม
[](https://vinsure.viriyah.co.th/#;)
วางแผนชีวิตด้วยตัวคุณเอง ง่าย ๆ แค่คลิก
## ประกันแนะนำสำหรับคุณ
แบบประกันขายดี
### ซื้อประกันออนไลน์
## ประกันเดินทางต่างประเทศ V-Travel Comprehensive (มี 4 แผน)
วงเงินคุ้มครองสูงสุด
5,000,000 บาท
เดินทางรายเที่ยว

ค่ารักษาพยาบาล
สูงสุด 5,000,000 บาท
การรักษาพยาบาลที่เกิดขึ้นในต่างประเทศ จ่ายตามจริง\\* จะไม่เกินวงเงินสูงสุดตามเงื่อนไขที่กำหนด

ชดเชยเที่ยวบินล่าช้า
สูงสุด 40,000 บาท

กระเป๋าเดินทางเสียหาย/สูญเสีย
สูงสุด 100,000 บาท

การบอกเลิกการเดินทาง
สูงสุด 500,000 บาท
เบี้ยประกันต่อเที่ยว
เริ่มต้น 160 บาทค่าเบี้ยสำหรับจำนวนวันเดินทาง 1 วัน (แผนเอเชีย)
[คำนวณค่าเบี้ย](https://vinsure.viriyah.co.th/insurance/travel/v-travel-comprehensive?cal=1)
[ดูรายละเอียด](https://vinsure.viriyah.co.th/insurance/travel/v-travel-comprehensive)
มีอีก
0
แบบประกันที่น่าสนใจ
ดูเพิ่มเติม
[](https://vinsure.viriyah.co.th/#;)
WhyViriyahWidget \| วิริยะประกันสุขภาพ
4 เหตุผลหลัก ทำไมต้องซื้อประกันสุขภาพกับเรา?
4 เหตุผลหลัก
ทำไมต้องซื้อประกันสุขภาพกับเรา?

มั่นใจ
การันตีด้วย 79 ปี ที่อยู่เคียงข้าง
และดูแลคนไทยมาตลอดในทุกวิกฤต

เหนือระดับ
ด้วยการรักษากับโรงพยาบาลชั้นนำ
ในเครือ
BDMS , เกษมราษฎร์ และ
โรงพยาบาล
อีกกว่า 500 แห่ง
โดยไม่ต้องสำรองจ่าย

คุ้มครอง คุ้มค่า
ดูแลยาว ถึง 100 ปี
ให้คุณสบายใจ
ทุกช่วงอายุ
คุ้มครองตั้งแต่ 15 วัน – 65 ปี
ต่ออายุได้ถึง 100 ปี

เคลมเยอะแค่ไหนก็ไม่หวั่น
ไม่ปฎิเสธการต่ออายุ แม้มีเคลมสูง
FYRPWidget \| วิริยะประกันสุขภาพ
## ไม่รู้จะเลือกประกันแผนไหนดี?
ให้เราช่วยแนะนำประกันสุขภาพที่เหมาะสำหรับคุณ
กรุณาระบุวัน เดือน ปีเกิด
เริ่มต้นค้นหา
[](https://vinsure.viriyah.co.th/FYRP)
## ไม่รู้จะเลือกประกันแผนไหนดี?
ให้เราช่วยแนะนำประกันสุขภาพที่เหมาะสำหรับคุณ
กรุณาระบุวัน เดือน ปีเกิด
เริ่มต้นค้นหา
[](https://vinsure.viriyah.co.th/FYRP)
HowToBuyWidget \| วิริยะประกันสุขภาพ
5 ขั้นตอน ซื้อประกันออนไลน์ได้ง่ายๆ
5 ขั้นตอน
ซื้อประกันออนไลน์ได้ง่ายๆ

1\. เลือกแบบประกัน
ศึกษารายละเอียด
และเลือก
แบบประกัน
ที่ใช่สำหรับคุณ

2\. คำนวณค่าเบี้ย
เพียงระบุข้อมูล
เบื้องต้น ระบบ
จะคำนวณ
และ
แสดงค่าเบี้ยทันที

3\. กรอกข้อมูลขอทำประกันภัย
เตรียมข้อมูลใน
การสมัครให้พร้อม
และกรอกข้อมูล
ให้ครบถ้วน

4\. ตรวจสอบข้อมูลและชำระเงิน
ตรวจสอบความถูกต้องของ
ข้อมูล
จากนั้นเลือกช่องทาง
การชำระที่คุณสะดวก

5\. รับกรมธรรม์
พร้อมยืนยันการรับกรมธรรม์
รับกรมธรรม์ได้จากช่องทาง
ที่คุณเลือก
และบริษัทฯ
ติดต่อคุณ เพื่อขอคำยืนยัน
รับกรมธรรม์
## เคล็ดลับสุขภาพดี
[](https://vinsure.viriyah.co.th/blog/what-is-health-insurance-for-first-time)
[มือใหม่ซื้อประกันสุขภาพ เข้าใจง่ายภายใน 5 นาที \| ประกันสุขภาพคืออะไร? และเลือกประกันสุขภาพที่ไหนดี](https://vinsure.viriyah.co.th/blog/what-is-health-insurance-for-first-time)
สำหรับมือใหม่ที่สงสัยว่าประกันสุขภาพคืออะไร แผนประกันสุขภาพมีกี่แบบ และเลือกประกันสุขภาพที่ไหนดีที่ให้ความคุ้มค่า บทความนี้จะช่วยให้คุณเข้าใจและตัดสินใจได้ง่ายขึ้นภายใน 5 นาที
[อ่านเพิ่มเติม >](https://vinsure.viriyah.co.th/blog/what-is-health-insurance-for-first-time)
[](https://vinsure.viriyah.co.th/#;) \| 46939 ครั้ง
[](https://vinsure.viriyah.co.th/blog/best-v-travel-insurance-compare)
[ประกันเดินทางต่างประเทศที่ไหนดี? เทียบแผนประกัน V-Travel Comprehensive](https://vinsure.viriyah.co.th/blog/best-v-travel-insurance-compare)
จะซื้อประกันเดินทางต่างประเทศที่ไหนดี ที่ตอบโจทย์ทั้งแบบรายเที่ยวและแบบรายปี พร้อมให้ความคุ้มครองทั้งการเจ็บป่วย อุบัติเหตุ กระเป๋าเดินทางสูญหาย ที่สำคัญเบี้ยจ่ายสบายคุ้มครองครบ จะมีแผนอะไรบ้างนะ
[อ่านเพิ่มเติม >](https://vinsure.viriyah.co.th/blog/best-v-travel-insurance-compare)
[](https://vinsure.viriyah.co.th/#;) \| 32974 ครั้ง
[](https://vinsure.viriyah.co.th/blog/why-buy-child-health-insurance2026)
[ประกันสุขภาพเด็ก2569ที่ไหนดี? ทำไมพ่อแม่ต้องซื้อประกันสุขภาพให้ลูก](https://vinsure.viriyah.co.th/blog/why-buy-child-health-insurance2026)
เจาะลึกเหตุผลที่พ่อแม่ต้องซื้อประกันสุขภาพเด็ก2569 พร้อมวิธีเลือกประกันสุขภาพเด็กสุดคุ้มค่า และแนะนำแผนประกันสุขภาพเด็กจากวิริยะประกันสุขภาพ
[อ่านเพิ่มเติม >](https://vinsure.viriyah.co.th/blog/why-buy-child-health-insurance2026)
[](https://vinsure.viriyah.co.th/#;) \| 10149 ครั้ง
[](https://vinsure.viriyah.co.th/blog/what_is_travel_insurance)
[ประกันเดินทางคืออะไร? คุ้มครองอะไรบ้าง เลือกแบบไหนให้คุ้ม](https://vinsure.viriyah.co.th/blog/what_is_travel_insurance)
สรุปประกันเดินทางคืออะไร คุ้มครองอะไรบ้าง ทั้งอุบัติเหตุ ค่ารักษา ไฟลต์ดีเลย์ พร้อมวิธีเลือกประกันเดินทางคุ้มครองทันที
[อ่านเพิ่มเติม >](https://vinsure.viriyah.co.th/blog/what_is_travel_insurance)
[](https://vinsure.viriyah.co.th/#;) \| 42775 ครั้ง
[ดูเพิ่มเติม](https://vinsure.viriyah.co.th/blog)
HelpWidget \| วิริยะประกันสุขภาพ
## ต้องการความช่วยเหลือ? วิริยะประกันภัยเราพร้อมให้บริการคุณ
หากคุณพบปัญหาการใช้งาน หรือต้องการข้อมูลเพิ่มเติม
คุณสามารถค้นหาข้อมูลด้วยตัวเอง ดูคำถามที่พบบ่อย
หรือติดต่อเจ้าหน้าที่
[\\
\\
ค้นหาข้อมูลด้วยตัวเอง\\
\\
คุณสามารถค้นหาคำตอบด้วยตัวเองได้ง่าย ๆ ใช้เวลาไม่นาน\\
\\
](https://vinsure.viriyah.co.th/Search/Index)
* * *
[\\
\\
คำถามที่พบบ่อย (FAQ)\\
\\
พูดคุยและสอบถามข้อมูลเพิ่มเติมผ่านระบบข้อความอัตโนมัติ\\
\\
](https://vinsure.viriyah.co.th/faq)
* * *
[\\
\\
โทร\\
\\
ติดต่อเจ้าหน้าที่วิริยะ เฮลท์แคร์ เพื่อให้บริการคุณ\\
\\
](tel://024228888)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้ โปรดคลิก "ยอมรับ" [นโยบายความเป็นส่วนตัว (Privacy Policy)](https://vinsure.viriyah.co.th/privacy) คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับ
AgentLiveChatWidget \| วิริยะประกันสุขภาพ[วิริยะประกันภัย เราพร้อมให้บริการคุณ\\
ต้องการให้ดูแลด้านใดดีคะ](https://vinsure.viriyah.co.th/#;) [](https://vinsure.viriyah.co.th/#;)
[\\
\\
สอบถามข้อมูลผลิตภัณท์](https://vinsure.viriyah.co.th/#;)
[\\
\\
สอบถามข้อมูลด้านบริการต่างๆ](https://lin.ee/9Y1wCv0)
ข้อมูลผลิตภัณท์ประกันภัย
ประเภทประกันภัยประกันสุขภาพประกันโรคร้ายประกันอุบัติเหตุประกันการเดินทางซื้อประกันออนไลน์กรุณาระบุข้อมูลชื่อผลิตภัณท์ประกันภัยกรุณาระบุข้อมูล
ข้อมูลสำหรับติดต่อกลับ
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
hidden
ข้าพเจ้ายินยอมให้ บริษัท วิริยะประกันภัย จำกัด (มหาชน) ("บริษัท") และผู้ควบคุมข้อมูลส่วนบุคคลอื่น ๆ ซึ่งรวมถึงตัวแทน และ/หรือผู้ให้บริการเก็บรวบรวม ใช้และเปิดเผย ("ประมวลผล" หรือ "การประมวลผล") ข้อมูลส่วนบุคคลทั่วไปของข้าพเจ้า ได้แก่ ชื่อ นามสกุล อายุ อีเมล หมายเลขโทรศัพท์ และข้อมูลอื่นใด ที่ข้าพเจ้าได้ให้ไว้ผ่านช่องทางนี้ หรือให้หมายความรวมถึงข้อมูลที่ระบุในนโยบายคุ้มครองข้อมูลส่วนบุคคลของบริษัทด้วย เพื่อใช้สำหรับดำเนินการเพื่อวัตถุประสงค์ทางการตลาด ในการนำเสนอบริการ ข่าวสาร สิทธิประโยชน์ และผลิตภัณฑ์ของทางบริษัท
hidden
ReferralPage
AgencyName
## เราได้รับข้อมูลเรียบร้อย
เจ้าหน้าที่จะติดต่อกลับโดยเร็วที่สุด
[ปิดหน้าต่างนี้](https://vinsure.viriyah.co.th/)
FooterWidget \| วิริยะประกันสุขภาพ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้ โปรดคลิก "ยอมรับ" นโยบายความเป็นส่วนตัว (Privacy Policy) คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้" [รายละเอียดเพิ่มเติม](https://vinsure.viriyah.co.th/privacy)
ยอมรับทั้งหมด
การตั้งค่าคุกกี้
## Travel Insurance Options
# ประกันภัยท่องเที่ยวสุขใจ
1 ท่าน2 ท่าน3 ท่านจำนวนคนเดินทาง
5 วัน7 วัน14 วันจำนวนวันเดินทาง
ตรวจสอบราคา
# ประกันภัยท่องเที่ยวสุขใจ “ไม่ต้องกังวลเรื่องบ้านและทรัพย์สิน ตลอดไปถึงอุบัติเหตุในการเดินทาง”
# 1 ท่าน / 5 วัน
## เริ่มต้น 205 บาท
เสียชีวิต / ทุพพลภาพถาวร
200,000\* /คน
ค่ารักษาพยาบาล
20,000 ต่อครั้ง/คน
โจรกรรม
50,000 /ครั้ง
อัคคีภัยที่อยู่อาศัย
100,000 - 500,000
ดูรายละเอียดเพิ่มเติม
เช็คเบี้ย


ไม่ต้องกังวลเรื่องบ้านและทรัพย์สิน ตลอดไปถึงอุบัติเหตุในการเดินทาง

ไม่ต้องยุ่งยากในการซื้อความคุ้มครองทีละภัย เพราะกรมธรรม์นี้คุ้มครองรวดเดียวถึง 3 ภัย

มีระยะเวลาความคุ้มครองให้เลือกอย่างเหมาะสมกับระยะเวลาการเดินทาง 5 วัน 7 วัน และ 14 วัน

เบี้ยประกันประหยัดและคุ้มค่า โดยเริ่มต้นที่ 205 บาท

สะดวกซื้อ เพียงแค่แจ้งความต้องการก่อนเดินทาง 3 วันทำการ
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### หมวด 1 : การประกันอุบัติเหตุเดินทาง |
| 1.1 การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง | 200,000 บาท |
| 1.2 ค่ารักษาพยาบาล | 20,000 บาท |
| ### หมวด 2 : การประกันภัยโจรกรรม |
| 2.1 การลักทรัพย์ที่ปรากฏร่องรอยงัดแงะอย่างชัดเจน การชิงทรัพย์ การปล้นทรัพย์ | 50,000 บาท |
| 2.2 ความเสียหายต่อสิ่งปลูกสร้าง อันเกิดจากการกระทำตามข้อ 2.1 | 50,000 บาท |
| ### หมวด 3 : การประกันอัคคีภัยสำหรับที่อยู่อาศัย |
| 3.1 จำนวนเงินเอาประกันภัยตามลักษณะสิ่งปลูกสร้าง | 100,000 - 500,000 บาท บาท |
| |
เงื่อนไขและความคุ้มครอง ประกันภัยท่องเที่ยวสุขใจ
## ข้อยกเว้นทั่วไป
- 1\. ภัยจากสงคราม ภัยก่อการร้าย การจลาจล การนัดหยุดงาน การก่อความวุ่นวาย
- 2\. ภัยจากการแผ่รังสี ภัยจากนิวเคลียร์ และการระเบิดของกัมมันตภาพรังสี
## เงื่อนไขที่สำคัญ
- 1\. ผู้เอาประกันภัยจะต้องเปิดเผยข้อเท็จจริงของทรัพย์สินที่เอาประกันภัย หากพบว่ามีการปกปิดข้อเท็จจริง จะทำให้กรมธรรม์ประกันภัยไม่มีผลบังคับตั้งแต่ต้น
- 2\. หากเกิดความเสียหายบริษัทจะชดใช้ตามความเสียหายที่เกิดขึ้นจริงแต่ไม่เกินจำนวนเงินเอาประกันภัย
- 3\. บริษัทจะไม่ชดใช้ค่าเสียหายหากความเสียหายเกิดขึ้นจากการทุจริต หรือประมาทเลินเล่ออย่างร้ายแรง หรือเกิดจากการกระทำโดยเจตนาของผู้เอาประกันภัยหรือผู้รับผลประโยนช์
**หมายเหตุ :** ความคุ้มครอง เงื่อนไข และข้อยกเว้น ( [คลิกอ่านรายละเอียด](https://www.viriyah.com/media/source/pdf/TA18001.pdf)) เป็นไปตามที่ระบุไว้ในกรมธรรม์ประกันภัย
# ไขข้อข้องใจ ประกันภัยท่องเที่ยวสุขใจ
#### [**ทำไมต้องประกันภัยท่องเที่ยวสุขใจ?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-1)
เพราะวิริยะพร้อมดูแลคุณทุกการเดินทาง ซื้อง่าย เบี้ยประหยัดคุ้มครอง ถึง 3 ภัย ในกรมธรรม์เดียว
#### [**ผู้ซื้อประกันท่องเที่ยวสุขใจต้องอายุเท่าไหร่?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-2)
ไม่จำเป็นต้องระบุอายุ คุ้มครองทุกเพศทุกวัยตลอดการเดินทาง
#### [**ระยะเวลาคุ้มครองประกันเป็นอย่างไร?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-3)
ตามจำนวนวันเดินทางที่คุณเลือก 3 วัน 5 วัน หรือ 7 วัน
#### [**ประกันท่องเที่ยวสุขใจคุ้มครองอะไรบ้าง?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-4)
คุ้มครองอัคคีภัยสำหรับที่อยู่อาศัย คุ้มครองอุบัติเหตุการเดินทาง และคุ้มครองการโจรกรรมที่อยู่อาศัย
#### [**ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม) คืออะไร**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-5)
ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม) ภัยจากน้ำที่เกิดขึ้นจากการรั่วไหลของน้ำ จากท่อน้ำ รวมถึงน้ำฝนที่สาดเข้ามาภายในบ้าน แต่จะยกเว้นไม่คุ้มครองกรณีภัยจากน้ำท่วม การแตกหรือรั่วไหลของน้ำจากระบบท่อประปา ใต้ดิน ระบบดับเพลิง
#### [**ควรซื้อประกันท่องเที่ยวสุขใจก่อนเดินทางกี่วัน?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-6)
3 วันทำการ
#### [**ถ้าต้องการซื้อประกันท่องเที่ยวสุขใจมากกว่า 2 คน สามารถทำได้หรือไม่?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-7)
ได้ กรณีเดินทาง 2 ท่านหรือ 3 ท่าน ต้องเป็นเส้นทางเดียวกันและช่วงเวลาเดียวกัน
#### [**ผู้เอาประกันคนเดียวกันสามารถซื้อกรมธรรม์ได้กี่กรมธรรม์?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-8)
ผู้เอาประกันคนเดียวกันและในช่วงเวลาเดียวกัน สามารถซื้อกรมธรรม์ได้สูงสุดไม่เกิน 3 กรมธรรม์
#### [**เคลมประกันท่องเที่ยวสุขใจต้องใช้เอกสารอะไรบ้าง?**](https://www.viriyah.com/happy-travel-insurance/insurance-premium\#collapse-9)
ใบคำขอเอาประกัน และ สำเนาบัตรประจำตัวประชาชน/สำเนาหนังสือเดินทาง
# ลิงค์ที่เกี่ยวข้อง

**Lorem ipsum dolor sit amet, consectetur consectetur consectetur sit amet.**Posted byadminat 04 Feb, 2017
ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง 165 บาท ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง ให้คุณท่องเที่ยวสุขใจไร้กังวลด้วยเบี้ยประกันภัยเริ่มต้นเพียง

**Lorem ipsum dolor sit amet, consectetur.**Posted byadminat 04 Feb, 2017
ซื้อประกันภัยอุบัติเหตุช่วงสงกรานต์ รับฟรี! ถุงผ้ารักษ์โลก

**Lorem ipsum dolor sit amet, consectetur.**Posted byadminat 04 Feb, 2017
คุ้มค่า! เดินทางเที่ยวต่างประเทศได้ไร้กังวล
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/happy-travel-insurance/insurance-premium#mm-0)
## Accident Insurance Overview
# ประกันภัยอุบัติเหตุ V-Motor Add On (สำหรับผู้ขับขี่และผู้โดยสารไม่ระบุชื่อ)
# ประกันภัยอุบัติเหตุ V-Motor Add On (สำหรับผู้ขับขี่และผู้โดยสารไม่ระบุชื่อ)
# แผน 1
## 500 บาท
การเสียชีวิต การสูญเสียอวัยวะ
50,000 บ.
เงินชดเชยค่าใช้จ่ายในการเดินทาง
2,000 บ.
ดูรายละเอียดเพิ่มเติม
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
# แผน 2
## 750 บาท
การเสียชีวิต การสูญเสียอวัยวะ
50,000 บ.
เงินชดเชยค่าใช้จ่ายในการเดินทาง
3,000 บ.
ดูรายละเอียดเพิ่มเติม
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## ประกันภัยอุบัติเหตุ V-Motor Add On
รถเข้าซ่อม! ไม่ต้องกังวลค่าเดินทาง รับเงินชดเชยสูงสุด 3,000 บาท/ครั้ง เบี้ยประกันสุดคุ้มเริ่มต้นแค่ 500 บาท
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| | แผนที่ 1 | แผนที่ 2 |
| --- | --- | --- |
| การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงอันเนื่องมาจากอุบัติเหตุรถยนต์ (สำหรับรถยนต์ที่จดทะเบียนจำนวนที่นั่งไม่เกิน 7 ที่นั่ง) | 50,000 บาท/คน | 50,000 บาท/คน |
| เงินชดเชยค่าใช้จ่ายในการเดินทางระหว่างรถยนต์เข้าซ่อมจากอุบัติเหตุรถชนกับยานพาหนะทางบก และซ่อมเกิน 12 ชั่วโมง (สูงสุดไม่เกิน 5 ครั้งต่อปีกรมธรรม์) | 2,000 บาท/ครั้ง | 3,000 บาท/ครั้ง |
| |
## ตารางผู้ได้รับความคุ้มครองและผู้รับประโยชน์
| ### ข้อตกลงคุ้มครอง | ### ผู้ได้รับความคุ้มครอง | ### ผู้รับผลประโยชน์ |
| --- | --- | --- |
| การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงอันเนื่องมาจากอุบัติเหตุรถยนต์ (สำหรับรถยนต์ที่จดทะเบียนจำนวนที่นั่งไม่เกิน 7 ที่นั่ง) | - • ผู้ขับขี่
- • ผู้โดยสาร | - • ผู้ขับขี่ ผู้โดยสาร
- • ทายาทโดยธรรมตามกฏหมาย(กรณีเสียชีวิต) |
| เงินชดเชยค่าใช้จ่ายในการเดินทางระหว่างรถยนต์เข้าซ่อมจากอุบัติเหตุรถชนกับยานพาหนะทางบก และซ่อมเกิน 12 ชั่วโมง (สูงสุดไม่เกิน 5 ครั้งต่อปีกรมธรรม์) | ผู้เอาประกัน | ผู้เอาประกัน |
| |
## เงื่อนไขทั่วไปและข้อกำหนดที่สำคัญ
- ผู้เอาประกันภัยจะต้องเปิดเผยข้อเท็จจริงของทรัพย์สินที่เอาประกันภัย หากพบว่ามีการปกปิดข้อเท็จจริง จะทำให้กรมธรรม์ประกันภัยไม่มีผลบังคับตั้งแต่ต้น
- หากเกิดความเสียหายบริษัทจะชดใช้ตามความเสียหายที่เกิดขึ้นจริงแต่ไม่เกินจำนวนเงินเอาประกันภัย
- บริษัทจะไม่ชดใช้ค่าเสียหายหากความเสียหายเกิดขึ้นจากการทุจริต หรือประมาทเลินเล่ออย่างร้ายแรง หรือเกิดจากการกระทำโดยเจตนาของผู้เอาประกันภัยหรือผู้รับผลประโยชน์
- กรมธรรม์ประกันภัยฉบับนี้จะสิ้นสุดลงโดยอัตโนมัติ เมื่อมีเหตุการณ์หนึ่งเกิดขึ้นดังต่อไปนี้แล้วแต่เหตุการณ์ใดจะเกิดขึ้นก่อน
1. ณ วันที่กรมธรรม์ประกันภัยสิ้นสุดผลบังคับดังที่ระบุในตารางกรมธรรม์ประกันภัย
2. ผู้เอาประกันภัยไม่ชำระเบี้ยประกันภัย
3. มีการบอกเลิกกรมธรรม์ประกันภัย
4. เมื่อผู้เอาประกันภัยเสียชีวิตจากสาเหตุอื่นที่ไม่ได้รับความคุ้มครองภายใต้กรมธรรม์ประกันภัย
5. เมื่อผู้เอาประกันภัยถูกจองจำอยู่ในเรือนจำหรือทัณฑสถาน
## ข้อยกเว้นทั่วไป
กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายใดๆ หรือความรับผิดอันเกิดขึ้นหรือเป็นผลโดยตรงหรือโดยอ้อมจาก
- การใช้รถยนต์นอกอาณาเขตประเทศไทย
- การใช้รถยนต์ไปในทางที่ผิดกฏหมาย หรือในฐานะเป็นผู้ขนส่งที่ไม่ได้รับอนุญาต เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์หรือใช้ขนยาเสพติด เป็นต้น
- การใช้รถยนต์ในการแข่งขันความเร็ว
- สงคราม การรุกราน การกระทำที่มุ่งร้ายของศัตรูต่างชาติ หรือการกระทำที่มุ่งร้ายคล้ายสงคราม ไม่ว่าจะได้มีการประกาศสงครามหรือไม่ก็ตามหรือสงครามกลางเมือง การแข็งข้อ การกบฏ การจลาจล การนัดหยุดงาน การก่อความวุ่นวายทางการเมือง การก่อวินาศกรรม การปฏิวัติ การรัฐประหาร การประกาศกฎอัยการศึก หรือเหตุการณ์ใดๆ ซึ่งจะเป็นเหตุให้มีการประกาศหรือคงไว้ซึ่งกฎอัยการศึก
- การแผ่รังสี หรือการแพร่กัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์หรือจากกากนิวเคลียร์ใดๆ อันเนื่องมาจากการเผาไหม้ของเชื้อเพลิงนิวเคลียร์และจากกรรมวิธีใดๆ แห่งการแตกแยกตัวทางนิวเคลียร์ซึ่งดำเนินติดต่อไปด้วยตัวเอง
- การระเบิดของกัมมันตภาพรังสี หรือส่วนประกอบของนิวเคลียร์ หรือวัตถุอันตรายอื่นใดที่อาจเกิดการระเบิดในกระบวนการนิวเคลียร์ได้
- การก่อการร้าย
# ไขข้อข้องใจ ประกันภัยอุบัติเหตุ V-Motor Add On
#### [**ผู้ขอเอาประกันภัยจำเป็นต้องเป็นเจ้าของหรือผู้ครอบครองรถยนต์หรือไม่?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-1)
จำเป็น
#### [**ประกันภัยอุบัติเหตุ V-Motor Add On มีระยะเวลาคุ้มครองเท่าใด?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-2)
ระยะเวลาคุ้มครอง 1 ปี
#### [**ประกันภัยอุบัติเหตุ V-Motor Add On คุ้มครองอะไรบ้าง?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-3)
คุ้มครองการเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวร สิ้นเชิงอันเนื่องมาจากอุบัติเหตุรถยนต์ เงินชดเชยค่าใช้จ่ายในการเดินทางระหว่างรถยนต์เข้าซ่อม จากอุบัติเหตุรถชนกับยานพาหนะทางบก และซ่อมเกิน 12 ชั่วโมง
#### [**หากสนใจซื้อประกันภัยอุบัติเหตุ V-Motor Add On ของวิริยะต้องทำอย่างไรบ้าง?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-4)
สามารถติดต่อสอบถามได้ที่ สำนักงานตัวแทนฯ และสาขาฯของบริษัท วิริยะประกันภัย จำกัด(มหาชน) ทั่วประเทศ หรือ หน้าเว็บไซต์ www.viriyah.com
#### [**กรณีใดบ้างที่บริษัทฯ มีสิทธิ์ปฏิเสธการรับประกัน?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-7)
- ผู้ขอเอาประกันไม่ใช่เจ้าของหรือผู้ครอบครองรถยนต์
- รถใช้ส่วนบุคคลเกิน 7 ที่นั่ง
#### [**ค่ารักษาพยาบาลที่ระบุในกรมธรรม์ประกันอุบัติเหตุ V-Motor Add On รวมถึงค่ารักษาพยาบาลเนื่องจากการเจ็บป่วยด้วยหรือไม่?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-8)
ไม่รวมค่ารักษาที่เกิดเนื่องจากการเจ็บป่วย
#### [**ผู้ที่ต้องการซื้อกรมธรรม์ประกันอุบัติเหตุ V-Motor Add On ส่วนบุคคลจำเป็นต้องตรวจสุขภาพทุกคนหรือไม่?**](https://www.viriyah.com/riding-delight-insurance/insurance-premium\#collapse-9)
ไม่จำเป็นต้องดำเนินการตรวจสุขภาพ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/riding-delight-insurance/insurance-premium#mm-0)
## Golf Insurance Overview
# ประกันภัยผู้เล่นกอล์ฟ
## 914 บาท
ความรับผิดชอบต่อบุคคลภายนอก
500,000 บาท
ความบาดเจ็บทางร่างกายของผู้เอาประกันภัย
200,000 บาท
อุปกรณ์การเล่นกอล์ฟ
20,000 บาท
รางวัลพิเศษสำหรับ "โฮล-อิน-วัน"
15,000 บาท
ดูรายละเอียดเพิ่มเติม

บุคคลภายนอก

ชีวิต/ร่างกาย

อุปกรณ์

Hole In One
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## ประกันภัยผู้เล่นกอล์ฟ
ประกันภัยผู้เล่นกอล์ฟ คือ ประกันภัยที่ออกแบบมาเพื่อคุ้มครองผู้เอาประกันภัย บุคคลภายนอก และอุปกรณ์การเล่นกอล์ฟ พร้อมรางวัลพิเศษ Hole in one สำหรับนักกอล์ฟสมัครเล่นระหว่าง การฝึกหัด การซ้อม หรือการเล่นกอล์ฟ ในสนามกอล์ฟหรือสนามฝึกหัดกอล์ฟสาธารณะ (ภายในอาณาเขตประเทศไทย)
## ประกันภัยผู้เล่นกอล์ฟ คุ้มครองอะไรบ้าง
การคุ้มครองของ [ประกันภัยผู้เล่นกอล์ฟ](https://www.viriyah.com/golf-insurance/insurance-premium) จะได้รับความคุ้มครองที่หลากหลาย ซึ่งสามารถดูรายละเอียดแผนความคุ้มครองได้จากข้อมูลด้านล่างนี้
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย และทรัพย์สิน | 500,000 บาท |
| ### ความบาดเจ็บทางร่างกายของผู้เอาประกันภัย |
| \- การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง | 200,000 บาท |
| \- ทุพพลภาพชั่วคราวสิ้นเชิง (ไม่เกิน 52 สัปดาห์) | 1,000 บาท / สัปดาห์ |
| \- ทุพพลภาพชั่วคราวบางส่วน (ไม่เกิน 52 สัปดาห์) | 1,000 บาท / สัปดาห์ |
| \- การรักษาพยาบาลต่ออุบัติเหตุแต่ละครั้ง | 20,000 บาท |
| ### อุปกรณ์การเล่นกอล์ฟ |
| \- อุปกรณ์สูญหายหรือเสียหาย | 20,000 บาท |
| ### รางวัลพิเศษ "โฮล-อิน-วัน" |
| \- การแข่งขันเป็นทางการ | 15,000 บาท |
| \- การเล่นนอกเหนือจากการแข่งขัน | 10,000 บาท |
| |
เงื่อนไขและความคุ้มครอง กรมธรรม์ประกันภัยผู้เล่นกอล์ฟ [คลิก](https://www.viriyah.com/media/source/pdf/%E0%B8%9B%E0%B8%81%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%81%E0%B8%AD%E0%B8%A5%E0%B9%8C%E0%B8%9F%E0%B8%AA%E0%B9%88%E0%B8%A7%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5%20online%20-%200403.pdf)
# ไขข้อข้องใจ ประกันภัยผู้เล่นกอล์ฟ
#### [**อุปกรณ์การเล่นกอล์ฟที่สามารถเอาประกันภัยได้มีอะไรบ้าง**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-1)
“อุปกรณ์การเล่นกอล์ฟ” หมายความว่า ไม้กอล์ฟ ถุงกอล์ฟ หรือรถลากถุงกอล์ฟ
#### [**กรมธรรม์คุ้มครองช่วงระยะเวลาใดบ้าง**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-2)
ขณะฝึกหัด การซ้อม หรือการเล่นกอล์ฟ ในสนามกอล์ฟหรือสนามฝึกหัดกอล์ฟสาธารณะ (ภายในอาณาเขตประเทศไทย)
#### [**ชาวต่างชาติ สามารถทำประกันภัยผู้เล่นกอล์ฟนี้ได้หรือไม่**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-3)
สามารถทำได้ โดยควรเป็นผู้ที่พำนักอาศัย ในประเทศไทย เพราะกรมธรรม์คุ้มครอง ระยะเวลา 1 ปีและคุ้มครองภายใน อาณาเขตประเทศไทย
#### [**ช่องทางการชำระเงิน**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-4)
1. ชำระด้วย Visa / MasterCard
2. ใช้ Rabbit Line Pay จากโปรแกรม Line
3. สแกน QR Code เพื่อชำระผ่าย Mobile Application ของสถาบันการเงินต่างๆ ที่รองรับ
#### [**การจัดส่งกรมธรรม์**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-5)
ท่านจะได้รับกรมธรรม์หลังจากชำระเงินเรียบร้อยแล้ว โดยจัดส่งตามรายละเอียดข้อมูลที่ระบุในขั้นตอนการซื้อ
#### [**การบอกเลิกกรรมธรรม์ประกันภัย**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-6)
1. บริษัทจะบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ด้วยการส่งหนังสือบอกกล่าวล่วงหน้าไม่น้อยกว่า 15 วัน โดยทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัยตามที่อยู่ครั้งสุดท้ายที่แจ้งให้บริษัททราบ ในกรณีนี้ บริษัทจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัยโดยหักเบี้ยประกันภัยสำหรับระยะเวลาที่กรมธรรม์ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามสัดส่วน
2. ผู้เอาประกันภัยจะบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้โดยแจ้งให้บริษัททราบเป็นหนังสือ และมีสิทธิได้รับเบี้ยประกันภัยคืนหลังจากหักเบี้ยประกันภัยสำหรับระยะเวลาที่กรมธรรม์ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามอัตราเบี้ยประกันภัยระยะสั้น
#### [**นักกอล์ฟอาชีพ สามารถทำประกันภัยผู้เล่นกอล์ฟนี้ได้หรือไม่**](https://www.viriyah.com/golf-insurance/insurance-premium\#collapse-7)
ไม่รับประกันภัยนักกอล์ฟอาชีพ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/golf-insurance/insurance-premium#mm-0)
## Insurance Payment Online
# ชำระเบี้ยประกันภัย ต่ออายุกรมธรรม์ ออนไลน์ทุกประเภท
- [current step: 1 ข้อมูลผู้สั่งซื้อและผู้เอาประกัน](https://www.viriyah.com/renew/public/payment#form_ordering_insurance-h-0)
###### ข้อมูลผู้สั่งซื้อและผู้เอาประกัน
#### [รายละเอียด](https://www.viriyah.com/renew/public/payment\#collapse_ordering_insured)
\* ประเภทการอ้างอิงเลขที่กรมธรรม์ใหม่เลขรับแจ้งทำกรมธรรม์เลขที่กรมธรรม์เดิม (เลขที่กรมธรรม์ในใบเตือนต่ออายุ)ประเภทการอ้างอิง
\* เลขที่อ้างอิง [(ตัวอย่าง)](https://www.viriyah.com/information/renew-form-help)
\* ประเภทหลักฐานประจำตัวเลขบัตรประชาชนหนังสือเดินทางเลขที่ผู้เสียภาษีเลขบัตรประชาชน
\* เลขที่หลักฐาน
\* ชื่อ-นามสกุล ลูกค้า/ผู้เอาประกัน
\* อีเมล
\* เบอร์โทรศัพท์มือถือ
ทะเบียนรถ/หมายเหตุ
#### [รายละเอียดการชำระเงิน](https://www.viriyah.com/renew/public/payment\#collapse_ordering_delivery)
\* จำนวนเงิน
\* วันที่ทำรายการ
\* เวลาที่ทำรายการ
## ยืนยันตัวตนผ่านเบอร์โทรศัพท์มือถือด้วยรหัส OTP
โปรดยืนยันตัวตนด้วยเบอร์โทรศัพท์มือถือ\*
รับรหัส OTP
## ช่องทางการชำระเงิน

เครดิตการ์ด
เดบิตการ์ด

ผ่อนชำระด้วย
บัตรเครดิต

ไลน์เพย์
คิวอาร์โค้ด
#### [เลือกการจัดส่งกรมธรรม์](https://www.viriyah.com/renew/public/payment\#collapse_ordering_delivery)
ส่งไปรษณีย์
ชื่อและที่อยู่ผู้เอาประกันภัย
ชื่อและที่อยู่อื่น
บุคคลทั่วไป
นิติบุคคล
\* ชื่อบริษัท
\* ชื่อ (ไม่ต้องระบุคำนำหน้า)
\* นามสกุล
\* บ้านเลขที่
หมู่ที่
หมู่บ้าน
ซอย
ถนน
\* จังหวัดกระบี่กรุงเทพมหานครกาญจนบุรีกาฬสินธุ์กำแพงเพชรขอนแก่นจันทบุรีฉะเชิงเทราชลบุรีชัยนาทชัยภูมิชุมพรเชียงรายเชียงใหม่ตรังตราดตากนครนายกนครปฐมนครพนมนครราชสีมานครศรีธรรมราชนครสวรรค์นนทบุรีนราธิวาสน่านบึงกาฬบุรีรัมย์ปทุมธานีประจวบคีรีขันธ์ปราจีนบุรีปัตตานีพระนครศรีอยุธยาพะเยาพังงาพัทลุงพิจิตรพิษณุโลกเพชรบุรีเพชรบูรณ์แพร่ภูเก็ตมหาสารคามมุกดาหารแม่ฮ่องสอนยโสธรยะลาร้อยเอ็ดระนองระยองราชบุรีลพบุรีลำปางลำพูนเลยศรีสะเกษสกลนครสงขลาสตูลสมุทรปราการสมุทรสงครามสมุทรสาครสระแก้วสระบุรีสิงห์บุรีสุโขทัยสุพรรณบุรีสุราษฎร์ธานีสุรินทร์หนองคายหนองบัวลำภูอ่างทองอำนาจเจริญอุดรธานีอุตรดิตถ์อุทัยธานีอุบลราชธานีจังหวัด
\* อำเภอ/เขตอำเภอ/เขต
\* ตำบล/แขวงตำบล/แขวง
\* รหัสไปรษณีย์รหัสไปรษณีย์
\* อีเมล
\* ยืนยันอีเมล
#### [การออกใบเสร็จ / ใบกำกับภาษี](https://www.viriyah.com/renew/public/payment\#collapse_ordering_receipt)
ชื่อและที่อยู่ผู้เอาประกันภัย
ชื่อและที่อยู่อื่น
บุคคลทั่วไป
นิติบุคคล
สำนักงานใหญ่
สาขา
\* ชื่อบริษัท
\* รหัสสาขา
\* ชื่อ (ไม่ต้องระบุคำนำหน้า)
\* นามสกุล
\* เลขที่ผู้เสียภาษี
\* เลขบัตรประชาชน / หนังสือเดินทาง
\* บ้านเลขที่
หมู่ที่
หมู่บ้าน
ซอย
ถนน
\* จังหวัดกระบี่กรุงเทพมหานครกาญจนบุรีกาฬสินธุ์กำแพงเพชรขอนแก่นจันทบุรีฉะเชิงเทราชลบุรีชัยนาทชัยภูมิชุมพรเชียงรายเชียงใหม่ตรังตราดตากนครนายกนครปฐมนครพนมนครราชสีมานครศรีธรรมราชนครสวรรค์นนทบุรีนราธิวาสน่านบึงกาฬบุรีรัมย์ปทุมธานีประจวบคีรีขันธ์ปราจีนบุรีปัตตานีพระนครศรีอยุธยาพะเยาพังงาพัทลุงพิจิตรพิษณุโลกเพชรบุรีเพชรบูรณ์แพร่ภูเก็ตมหาสารคามมุกดาหารแม่ฮ่องสอนยโสธรยะลาร้อยเอ็ดระนองระยองราชบุรีลพบุรีลำปางลำพูนเลยศรีสะเกษสกลนครสงขลาสตูลสมุทรปราการสมุทรสงครามสมุทรสาครสระแก้วสระบุรีสิงห์บุรีสุโขทัยสุพรรณบุรีสุราษฎร์ธานีสุรินทร์หนองคายหนองบัวลำภูอ่างทองอำนาจเจริญอุดรธานีอุตรดิตถ์อุทัยธานีอุบลราชธานีจังหวัด
\* อำเภอ/เขตอำเภอ/เขต
\* ตำบล/แขวงตำบล/แขวง
\* รหัสไปรษณีย์รหัสไปรษณีย์
## นโยบายและเงื่อนไข
ข้าพเจ้ามีความประสงค์ขอเอาประกันภัยกับบริษัทฯตามเงื่อนไขของกรมธรรม์ประกันภัยที่บริษัทฯได้ใช้สำหรับการประกันภัยนี้ และข้าพเจ้าขอรับรองว่ารายละเอียดต่างๆ ข้างต้นนี้ถูกต้องและสมบูรณ์ อีกทั้งข้าพเจ้าตกลงที่จะให้ใบคำขอประกันภัยนี้เป็นมูลฐานของสัญญาระหว่างข้าพเจ้าและบริษัทฯ อ่านข้าพเจ้ายินยอมให้บริษัทจัดเก็บ ใช้ และเปิดเผยข้อเท็จจริงเกี่ยวกับข้อมูลของข้าพเจ้าต่อสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เพื่อประโยชน์ในการกำกับดูแลธุรกิจประกันภัย เพื่อประโยชน์ในการกำกับดูแลและส่งเสริมธุรกิจประกันภัยตามกฎหมายว่าด้วยคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย และกฎหมายว่าด้วย การประกันวินาศภัย และสำนักงานอาจเปิดเผยข้อมูลส่วนบุคคลของผู้เอาประกันภัยแก่หน่วยงานรัฐอื่นเพื่อป้องกันการฝ่าฝืนหรือไม่ปฏิบัติตามกฎหมาย รายละเอียดการเก็บรวบรวม ใช้ และเปิดเผยข้อมูลส่วนบุคคลของสำนักงานปรากฏตามโยบายการคุ้มครองข้อมูลส่วนบุคคลของสำนักงานตามที่ปรากฏบนเว็บไซต์ [www.oic.or.th](https://www.oic.or.th/)
ข้าพเจ้ายินยอมให้ บมจ.วิริยะประกันภัย ทำการเก็บรวบรวมและใช้ข้อมูลที่ข้าพเจ้าให้ไว้ เพื่อวัตถุประสงค์ในการนำเสนอขายผลิตภัณฑ์อื่นๆ และ/หรือนำเสนอสิทธิประโยชน์อื่นๆ แก่ข้าพเจ้าได้
- [ย้อนกลับ](https://www.viriyah.com/renew/public/payment#previous)
- [ขั้นตอนต่อไป](https://www.viriyah.com/renew/public/payment#next)
- [ชำระเงิน](https://www.viriyah.com/renew/public/payment#finish)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/renew/public/payment#mm-0)
## About Us
เกี่ยวกับเรา
# นำทางสู่ความสำเร็จ
## ด้วยธุรกิจบนพื้นฐานของจริยธรรมและคุณธรรม
กว่า 79 ปี กับประสบการณ์ที่สั่งสมด้านการเป็นผู้นำทางด้านประกันภัย เราดำเนินงานอย่างโปร่งใส ยึดหลัก "ความเป็นธรรม คือ นโยบาย" มาอย่างต่อเนื่อง คุณภาพด้านการบริหารองค์กรที่ได้ศักยภาพ และคุณภาพการบริการลูกค้าที่ยอดเยี่ยม ทำให้เราได้รับความไว้วางใจจากลูกค้าให้เป็นบริษัทประกันภัยอันดับหนึ่งมาโดยตลอด เรายังคงมุ่งมั่นทำหน้าที่ช่วยกระจายความเสี่ยงให้กับคนในสังคม ด้วยความซื่อสัตย์ ตรงไปตรงมา คำนึงถึงประโยขน์ของทุกฝ่าย และพร้อมที่จะก้าวต่อไปเพื่อเป็นรากฐานบริษัทประกันภัยที่แข็งแกร่งสำหรับประเทศเพื่อสังคมไทยที่จะเจริญก้าวหน้าอย่างมั่นคงตลอดไป
# วิสัยทัศน์
"เป็นบริษัทประกันวินาศภัยที่มั่นคง โปร่งใส จริงใจ และเป็นธรรม"
# พันธกิจ
"ให้บริการที่สร้างความอบอุ่น และพึงพอใจ จากเครือข่ายที่ครบวงจรทั่วประเทศ ด้วยกระบวนงานที่ทันสมัย สะดวก รวดเร็ว และมีประสิทธิภาพ โดยทีมงานที่มีจรรยาบรรณ เป็นที่เชื่อถือไว้วางใจได้"
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/about-us#mm-0)
## Online Insurance FAQ
คำถามที่พบบ่อย
#### [**ประกันภัยออนไลน์คือ?**](https://www.viriyah.com/faq\#collapse_1)
การให้บริการประกันภัยออนไลน์ โดย บมจ.วิริยะประกันภัย ด้วยการประกันภัยที่หลากหลาย คุ้มค่า ความคุ้มครอง ครอบคลุมทุกความต้องการ ตอบสนองทุกการดำเนินชีวิต เพียง 4 ขั้นตอนง่ายๆ ขั้นตอนที่ 1 คำนวณเบี้ยประกันภัย ขั้นตอนที่ 2 สั่งซื้อประกันภัย ขั้นตอนที่ 3 ชำระเบี้ยประกันภัย ขั้นตอนที่ 4 รับความคุ้มครอง (ตามวันที่ท่านระบุ)
#### [**จำเป็นต้องสมัครสมาชิกก่อนซื้อกรมธรรม์ หรือขอใบเสนอราคาหรือไม่?**](https://www.viriyah.com/faq\#collapse_2)
ไม่ต้องค่ะ ท่านสามารถซื้อกรมธรรม์ หรือขอใบเสนอราคา ได้โดยไม่ต้องสมัครสมาชิก ทั้งนี้เมื่อท่านได้ ซื้อกรมธรรม์ หรือขอใบเสนอราคา เรียบร้อยแล้ว ระบบจะดำเนินการสมัครสามาชิกให้ท่านโดยอัตโนมัติพร้อมส่งข้อมูลสมาชิกให้ท่านตามอีเมลที่ท่านระบุไว้ เพื่อความสะดวกในการใช้บริการครั้งต่อไป
#### [**สามารถใช้บัตรเดบิต ในการชำระเงินได้หรือไม่?**](https://www.viriyah.com/faq\#collapse_3)
วิริยะประกันภัย ให้บริการชำระเงินด้วยบัตรเดบิต จาก 3 ธนาคาร ได้แก่ ธนาคารกรุงเทพ ธนาคารกสิกร และธนาคารกรุงไทย ทั้งนี้ท่านต้องดำเนินการ Verified ก่อนใช้งานตามเงื่อนไขของธนาคารที่ท่านใช้บริการ
#### [**การเรียกร้องค่าสินไหมทดแทนต้องทำอย่างไร?**](https://www.viriyah.com/faq\#collapse_4)
**การจัดการเรียกร้องเมื่อเกิดความเสียหาย**
เมื่อมีความเสียหาย หรือความรับผิดตามกรมธรรม์ประกันภัยที่เกิดขึ้น ผู้เอาประกันภัยหรือผู้ขับจะต้องแจ้งให้ บริษัทผู้รับประกันภัยทราบโดยไม่ชักช้าและดำเนินการอันจำเป็นเพื่อรักษาสิทธิตามกฎหมาย บริษัทมีสิทธิเข้า ดำเนินการในนามของผู้เอาประกันภัยเกี่ยวกับอุบัติเหตุที่เกิดขึ้นได้ หากความเสียหายที่เกิดขึ้นนั้นอยู่ภายใต้ความ คุ้มครองในกรมธรรม์ ความคุ้มครองของบริษัทจะเกิดขึ้นเมื่อผู้เอาประกันภัย หรือผู้ขับขี่ดำเนินการโดยสุจริต
**เมื่อเกิดเหตุคุณจะทำอย่างไร**
- แจ้งอุบัติเหตุทันทีต่อบริษัทประกันภัย
- เมื่อเจ้าหน้าที่บริษัทดำเนินการสำรวจความเสียหายแล้ว จะให้ใบรับแจ้งเหตุไว้
- นำเอกสารใบรับแจ้งเหตุไปให้บริษัทประกันภัยคุมราคาทรัพย์สินที่เสียหายก่อนทำการซ่อม
- นำรถเข้าซ่อมกับอู่ที่บริษัทเสนอ หรืออู่ที่ท่านเลือก (กรณีตกลงราคากันได้) หรืออู่กลางกรมการประกันภัย
- เมื่อรถซ่อมเสร็จ ควรสำรวจความเรียบร้อยก่อนรับกลับคืน และลงนามในเอกสารรับรถตามขั้นตอนอย่างถูกต้อง
#### [**ซื้อประกันออนไลน์ต้องทำอย่างไร?**](https://www.viriyah.com/faq\#collapse_5)
**ขั้นตอนการซื้อประกันภัยรถยนต์ออนไลน์**
**1\. ค้นหาประกันภัยออนไลน์**
เลือกแบบประกันภัยในช่อง “ผลิตภัณฑ์ประกันภัย” ในส่วนของประกันภัยรถยนต์ หรือ ประกันภัยอื่นๆ ที่ตรงตามความต้องการ จากนั้นคลิก “ดูรายละเอียด” ระบบจะนำท่านเข้าสู่หน้าแสดงรายละเอียดของแบบประกันภัยที่เลือก หรือเลือกดูข้อมูลแบบประกันภัยแต่ละแบบได้จาก เมนูหลัก “ซื้อประกันภัยออนไลน์” หรือจากรายชื่อแบบประกันภัยในหน้าแรก
**2\. คำนวณเบี้ยประกันภัย**
ระบุข้อมูลเพิ่มเติมที่เกี่ยวข้องกับการประกันภัย เช่น การคำนวณเบี้ยประกันภัยรถยนต์ จำเป็นต้องระบุยี่ห้อรถ, รุ่นรถ และชนิดการจดทะเบียน ส่วนการประกันภัยอื่นๆจำเป็นต้องระบุสิ่งปลูกสร้างหรือแผนประกัน ขึ้นอยู่กับแบบประกันภัยแต่ละแบบ จากนั้นคลิก “คำนวณเบี้ยประกันภัย” ระบบจะแสดงจำนวนเบี้ยประกันภัยที่ต้องชำระ
**3\. สั่งซื้อประกันภัย**
คลิก “สั่งซื้อประกันภัย” เพื่อดำเนินการต่อ สำหรับการสั่งซื้อประกันภัยรถยนต์ ท่านสามารถซื้อประกันภัยรถยนต์ภาคบังคับ (พ.ร.บ.) ไปพร้อมกันได้ ระบบจะคำนวณเบี้ยประกันรวม พ.ร.บ. ให้ใหม่ทันที จากนั้นระบบจะแสดงหน้าแบบฟอร์มคำขอประกัน กรุณากรอกข้อมูลที่จำเป็นให้ครบถ้วน ซึ่งจะแตกต่างกันไปตามแบบประกันภัย เพื่อความถูกต้องและสะดวกในการสั่งซื้อและจัดส่งกรมธรรม์
- วันที่เริ่มต้นประกัน ระบบจะแสดงวันที่เริ่มต้นเป็นวันที่ปัจจุบัน ท่านสามารถระบุวันที่เริ่มต้นที่ต้องการได้เอง โดยคลิก เพื่อเลือกวันที่ ระบบจะคำนวณวันที่สิ้นสุดให้โดยอัตโนมัติ
- ท่านที่สั่งซื้อประกันภัย ไม่จำเป็นต้องสมัครเป็นสมาชิกก่อน หลังจากท่านทำรายการสั่งซื้อเรียบร้อยแล้ว ท่านจะได้รับสิทธิ์เป็นสมาชิกทันที
- ท่านที่เป็นสมาชิกแล้ว ทั้งโดยการสมัครสมาชิก หรือการสั่งซื้อประกันภัย กรุณาเข้าสู่ระบบก่อนดำเนินการสั่งซื้อ จากนั้นระบบจะแสดงข้อมูลของผู้สั่งซื้อตามที่สมาชิกได้ระบุไว้
คลิก “บันทึกข้อมูล” เพื่อดำเนินการต่อ หรือหากต้องการคำนวณเบี้ยประกันภัยใหม่ คลิก “คำนวณเบี้ยประกัน” ระบบจะแสดงรายละเอียดการสั่งซื้อของท่าน กรุณาตรวจสอบข้อมูลดังกล่าวให้ถูกต้องก่อนคลิก “บันทึกข้อมูล” เพื่อดำเนินการต่อ หรือหากต้องการแก้ไขข้อมูล คลิก “แก้ไขคำขอประกัน”
**4\. ชำระเบี้ยประกันภัย**
ท่านสามารถชำระเบี้ยประกันภัยโดย
- บัตรเครดิต (Credit Card) สามารถใช้ทำธุรกรรมได้ทุกธนาคาร
- บัตรเดบิต (Debit Card) สามารถใช้ทำธุรกรรมได้ทุกธนาคาร
- TPN-Union Pay โดย ธนาคารกรุงเทพเท่านั้น
- Line Pay
- QR Code
ซึ่งท่านจะได้รับความสะดวกสบายในการชำระเงินและได้รับกรมธรรม์ด้วยความรวดเร็ว สำหรับการชำระด้วยบัตรเครดิตในปัจจุบัน บัตร VISA และ Master Card ได้มีการนำระบบ Verified by Visa (VBV) Master Card Secure Code (MCSC) มาใช้โดยให้ลูกค้ากรอกรหัสลับในการทำรายการ ซึ่งจะทำให้ข้อมูลบัตรได้รับความปลอดภัยสูงสุด หลังจากชำระเบี้ยประกันภัยโดยบัตรเครดิตเรียบร้อยแล้ว ระบบจะแสดงหมายเลขการสั่งซื้อซึ่งใช้ในการอ้างอิงและติดตามรายการสั่งซื้อ นอกจากนี้ ระบบจะทำการส่งอีเมล์สรุปรายการสั่งซื้อให้ท่าน เพื่อเป็นการยืนยันว่าระบบได้บันทึกรายการของท่านเรียบร้อยแล้ว
**5\. รับความคุ้มครอง**
เมื่อท่านได้รับการยืนยันการสั่งซื้อจากทาง บมจ.วิริยะประกันภัย ท่านจะได้รับความคุ้มครองตามวันและเวลาที่ท่านระบุไว้ในประกันภัยออนไลน์ และได้รับการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษีตามที่อยู่ที่ระบุไว้ทุกพื้นที่ในประเทศไทย
**6\. ข้อมูลติดต่อ**
ในกรณีที่ทำรายการซื้อประกันภัยออนไลน์ และเกิดข้อผิดพลาดหรือขัดข้องทางเทคนิค ระหว่างการทำรายการออนไลน์ ท่านสามารถติดต่อเจ้าหน้าที่ให้ช่วยดำเนินการประสานงานให้ได้ โดยติดต่อ ส่วนบริการลูกค้าประกันภัยออนไลน์ (โดยบมจ.วิริยะประกันภัย) เปิดให้บริการวันจันทร์-วันศุกร์ เวลา 08.30-17:00 น. หมายเลขโทรศัพท์ 02-129-7474 นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 02-239-1557 สายด่วนโทร. 1557
#### [**ชำระเบี้ยประกันภัยต้องทำอย่างไร?**](https://www.viriyah.com/faq\#collapse_6)
**นโยบายการซื้อสินค้า และการชำระเบี้ยประกันภัย \- วิริยะประกันภัย**
**การซื้อสินค้า**
- อ่านรายละเอียดเงื่อนไขความคุ้มครองของกรมธรรม์ก่อนตัดสินใจซื้อทุกครั้ง
- ท่านสามารถคำนวณเบี้ยประกันได้ตามรูปแบบความคุ้มครองที่ท่านต้องการ
- การซื้อกรมธรรม์ประกันภัย (การซื้อต่ออายุ) สามารถซื้อล่วงหน้าได้ไม่เกิน 60 วัน
- ระบุข้อมูลรายละเอียดของผู้เอาประกันภัย หรือวัตถุที่เอาประกันภัย ให้ตรงกับข้อเท็จจริง ซึ่งหากระบุไม่ตรงกับข้อเท็จจริง ไม่ว่าจะโดยเจตนาหรือไม่ก็ตาม จะมีผลให้สัญญาเป็นโมฆียะซึ่งบริษัทฯ มีสิทธิบอกเลิกกรมธรรม์ และปฏิเสธการจ่ายค่าสินไหมทดแทนได้
- ชำระเบี้ยประกันภัยด้วยวิธีการชำระผ่านบัตรเครดิต
- ท่านจะได้รับความคุ้มครองตามวันที่ท่านระบุไว้ใน กรมธรรม์ประกันภัยออนไลน์ เมื่อท่านได้ชำระเบี้ยประกันภัยเรียบร้อย และได้รับข้อความตอบรับความคุ้มครองจากระบบอัตโนมัติของบริษัท
**การชำระเบี้ยประกันภัย**
ช่องทางในการชำระเงิน สำหรับการสั่งซื้อประกันภัยออนไลน์ ให้ชำระด้วยบัตรเครดิตทางอินเตอร์เน็ต (Internet Payment Gateway) เท่านั้น ท่านสามารถซื้อสินค้าได้อย่างปลอดภัย ผ่านระบบ Payment Gateway ของธนาคารกรุงเทพ ที่ใช้เทคโนโลยีเข้ารหัสข้อมูลที่ระดับ 128 บิท (128-bit Encryption) ซึ่งเป็นระดับการเข้ารหัสที่สูงสุดที่ใช้ในวงการธนาคารระดับโลกขณะนี้ สำหรับการทำธุรกรรมผ่านบริการธนาคารทางอินเทอร์เน็ต
วิริยะประกันภัย รับชำระเงินด้วยบัตรเครดิต วีซ่า (VISA) และมาสเตอร์การ์ด (MASTER CARD) ของทุกธนาคาร และบัตรเดบิต 3 ธนาคาร (ธนาคารกรุงเทพ ธนาคารกสิกรไทย และธนาคารกรุงไทย ) ซึ่งเงื่อนไขการซื้อสินค้าออนไลน์ด้วยบัตรเครดิต และบัตรเดบิตจะต้องผ่านการลงทะเบียน Verify By VISA (VBV) หรือ MasterCard Secure Code (MCSC) กับธนาคารเจ้าของบัตรก่อน จึงจะสามารถชำระเงินออนไลน์ได้ เพื่อความปลอดภัยในการชำระเงินด้วยระบบการตรวจสอบ Password ของ Verify By VISA (VBV) และ MasterCard Secure Code (MCSC) ซึ่งท่านเป็นผู้กำหนดขึ้นเอง เพื่อป้องกันมิให้ผู้อื่นลักลอบใช้หมายเลขบัตรของท่านในการทำรายการผ่านบัตรเครดิต
#### [**วิริยะจัดส่งกรมธรรม์ด้วยช่องทางไหนบ้าง?**](https://www.viriyah.com/faq\#collapse_7)
**นโยบายการจัดส่งกรมธรรม์**
ทางบริษัท มีระบบการจัดการ ที่ให้ความสะดวกแก่ผู้ใช้บริการ ที่ซื้อประกันภัยออนไลน์ของบริษัทฯ โดยเมื่อผู้เอาประกันได้ชำระเงินแล้ว และได้รับการยืนยันการสั่งซื้อ ท่านจะได้รับความคุ้มครองตามวันและเวลาที่ท่านระบุไว้ในประกันภัยออนไลน์ และได้รับการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ตามที่อยู่ที่ระบุไว้ทุกพื้นที่ในประเทศไทย
**ขั้นตอนการออกเอกสารกรมธรรม์โดยบริษัทฯ**
- กรมธรรม์ใหม่ มีระยะเวลาการออกกรมธรรม์ ไม่เกิน 7 วัน
- กรมธรรม์ต่ออายุ มีระยะเวลาการออกกรมธรรม์ ไม่เกิน 15 วัน
**ขั้นตอนการจัดส่งเอกสาร**
บริษัทฯ มีบริการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ให้ลูกค้า ภายในราชอาณาจักรไทยตามที่อยู่ที่ได้ลงทะเบียนไว้เท่านั้น ด้วยบริการจัดส่งสินค้า ของ บริษัท ไปรษณีย์ไทย จำกัด จัดส่งไปรษณีย์แบบลงทะเบียน (Registered) ไม่รวมวันเสาร์-อาทิตย์และวันหยุดนักขัตฤกษ์
- กรุงเทพฯ และปริมณฑล ระยะเวลา 1-3 วันทำการ
- ต่างจังหวัด ระยะเวลา 2-5 วันทำการ
**หมายเหตุ**
- บริษัทฯ จัดส่งสินค้าทุกวันจันทร์\- ศุกร์ หยุดวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์
- การจัดส่งกรมธรรม์จะดำเนินการตามลำดับหมายเลขสั่งซื้อ
- กรมธรรม์จะได้รับการจัดส่งไปยังที่อยู่ที่ระบุไว้ในส่วนของที่อยู่สำหรับจัดส่งสินค้าเท่านั้น และไม่สามารถเปลี่ยนแปลงที่อยู่จัดส่งได้อีกเมื่อได้ยืนยันการจัดส่งเรียบร้อยแล้ว
- ระยะเวลาในการจัดส่งเป็นระยะเวลาโดยประมาณ ขึ้นอยู่กับบริษัทที่ทำการจัดส่ง โดยไม่นับวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์ ระยะเวลาการจัดส่งอาจมีการคลาดเคลื่อนได้ โดยเฉพาะอย่างยิ่งในระหว่างช่วงเทศกาล
- เปิดให้บริการวันจันทร์-ศุกร์ เวลา 8.30-17.00 น. หมายเลขโทรศัพท์ 02-129-7474
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
#### [**ยกเลิกกรมธรรม์ต้องทำอย่างไร?**](https://www.viriyah.com/faq\#collapse_8)
**นโยบายและเงื่อนไขการยกเลิกกรมธรรม์**
ท่านสามารถแจ้งยกเลิกกรมธรรม์ประกันภัยออนไลน์ที่ซื้อกับ วิริยะประกันภัย ได้ที่หมายเลขโทรศัพท์ 02-129-7474 (ในเวลาทำการ)
- วันจันทร์-ศุกร์ เวลา 8.30-17.00 น. หมายเลขโทรศัพท์ 02-129-7474
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
พร้อมทั้งเตรียมเอกสาร ดังนี้ (เจ้าหน้าที่จะเป็นผู้แจ้งรายละเอียดในการส่งเอกสารให้กับท่านได้รับทราบ)
- บันทึกการขอยกเลิกกรมธรรม์เป็นลายลักษณ์อักษรด้วยเหตุผลอันสมควรจากผู้เอาประกัน
- สำเนาอีเมลยืนยันการซื้อกรมธรรม์ที่ส่งจาก vstore@viriyah.co.th พร้อมหมายเลขอ้างอิงการซื้อกรมธรรม์
- สำเนาบัตรประชาชนของผู้เอาประกันภัย
- สำเนาสมุดบัญชีธนาคาร(ชื่อตรงกับชื่อผู้เอาประกัน)
- จัดส่งเอกสารที่อีเมล viriyah\_online@viriyah.co.th
**เงื่อนไขการยกเลิกกรมธรรม์**
- **กรณีผู้เอาประกันภัยบอกยกเลิกกรมธรรม์**
1. กรณีแจ้งยกเลิกกรมธรรม์ในวันเดียวกับที่ซื้อและแจ้งให้บริษัทฯทราบไม่เกิน 17.00 น. เมื่อบริษัทฯได้รับเอกสารพร้อมตรวจสอบความถูกต้องเรียบร้อยแล้ว จะดำเนินการประสานงานกับธนาคารเจ้าของบัตรเครดิตให้ปรับยอดคืนเครดิตให้กับท่าน ทั้งนี้เป็นไปตามเงื่อนไขของบริษัทฯ และธนาคารที่ท่านใช้บริการ
2. กรณีแจ้งยกเลิกโดยที่กรมธรรม์ยังไม่เริ่มคุ้มครอง ท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
3. กรณีแจ้งยกเลิกโดยที่กรมธรรม์เริ่มความคุ้มครองแล้ว บริษัทฯจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามระยะเวลาที่กรมธรรม์ใช้บังคับ แล้วคืนเบี้ยประกันภัยตามสัดส่วนให้ตรงตามเงื่อนไขของกรมธรรม์ โดยท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- **กรณีบริษัทเป็นฝ่ายยกเลิกกรมธรรม์**
1. บริษัทฯจะส่งหนังสือบอกกล่าวไม่น้อยกว่า 30 วัน ทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัย และจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามสัดส่วนที่ระบุตามเงื่อนไขกรมธรรม์
**หมายเหตุ**
บริษัทฯขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไขโดยไม่ต้องแจ้งให้ทราบล่วงหน้า และการยกเลิกกรมธรรม์จะพิจารณาเป็นไปตามเงื่อนไขและข้อกำหนดของกรมธรรม์นั้นๆ ที่บริษัทฯได้จัดทำขึ้นและถือเป็นที่สิ้นสุด
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/faq#mm-0)
## Car Insurance Guide
## ขั้นตอนการซื้อประกันภัยรถยนต์ออนไลน์ \- วิริยะประกันภัย
## 1\. ค้นหาประกันภัยออนไลน์ 
เลือกแบบประกันภัยในช่อง “ผลิตภัณฑ์ประกันภัย” ในส่วนของประกันภัยรถยนต์ หรือ ประกันภัยอื่นๆ ที่ตรงตามความต้องการ จากนั้นคลิก “ดูรายละเอียด” ระบบจะนำท่านเข้าสู่หน้าแสดงรายละเอียดของแบบประกันภัยที่เลือก หรือเลือกดูข้อมูลแบบประกันภัยแต่ละแบบได้จาก เมนูหลัก “ซื้อประกันภัยออนไลน์” หรือจากรายชื่อแบบประกันภัยในหน้าแรก
## 2\. คำนวณเบี้ยประกันภัย 

ระบุข้อมูลเพิ่มเติมที่เกี่ยวข้องกับการประกันภัย เช่น การคำนวณเบี้ยประกันภัยรถยนต์ จำเป็นต้องระบุยี่ห้อรถ, รุ่นรถ และชนิดการจดทะเบียน ส่วนการประกันภัยอื่นๆจำเป็นต้องระบุสิ่งปลูกสร้างหรือแผนประกัน ขึ้นอยู่กับแบบประกันภัยแต่ละแบบ จากนั้นคลิก “คำนวณเบี้ยประกันภัย” ระบบจะแสดงจำนวนเบี้ยประกันภัยที่ต้องชำระ
## 3\. สั่งซื้อประกันภัย
คลิก “สั่งซื้อประกันภัย” เพื่อดำเนินการต่อ สำหรับการสั่งซื้อประกันภัยรถยนต์ ท่านสามารถซื้อประกันภัยรถยนต์ภาคบังคับ (พ.ร.บ.) ไปพร้อมกันได้ ระบบจะคำนวณเบี้ยประกันรวม พ.ร.บ. ให้ใหม่ทันที


จากนั้นระบบจะแสดงหน้าแบบฟอร์มคำขอประกัน กรุณากรอกข้อมูลที่จำเป็นให้ครบถ้วน ซึ่งจะแตกต่างกันไปตามแบบประกันภัย เพื่อความถูกต้องและสะดวกในการสั่งซื้อและจัดส่งกรมธรรม์
- \- วันที่เริ่มต้นประกัน ระบบจะแสดงวันที่เริ่มต้นเป็นวันที่ปัจจุบัน ท่านสามารถระบุวันที่เริ่มต้นที่ต้องการได้เอง โดยคลิก เพื่อเลือกวันที่ ระบบจะคำนวณวันที่สิ้นสุดให้โดยอัตโนมัติ
- \- ท่านที่สั่งซื้อประกันภัย ไม่จำเป็นต้องสมัครเป็นสมาชิกก่อน หลังจากท่านทำรายการสั่งซื้อเรียบร้อยแล้ว ท่านจะได้รับสิทธิ์เป็นสมาชิกทันที
- \- ท่านที่เป็นสมาชิกแล้ว ทั้งโดยการสมัครสมาชิก หรือการสั่งซื้อประกันภัย กรุณาเข้าสู่ระบบก่อนดำเนินการสั่งซื้อ จากนั้นระบบจะแสดงข้อมูลของผู้สั่งซื้อตามที่สมาชิกได้ระบุไว้
คลิก “บันทึกข้อมูล” เพื่อดำเนินการต่อ หรือหากต้องการคำนวณเบี้ยประกันภัยใหม่ คลิก “คำนวณเบี้ยประกัน”
ระบบจะแสดงรายละเอียดการสั่งซื้อของท่าน กรุณาตรวจสอบข้อมูลดังกล่าวให้ถูกต้องก่อนคลิก “บันทึกข้อมูล” เพื่อดำเนินการต่อ หรือหากต้องการแก้ไขข้อมูล คลิก “แก้ไขคำขอประกัน”
## 4\. ชำระเบี้ยประกันภัย
ท่านสามารถชำระเบี้ยประกันภัยโดย
- บัตรเครดิต (Credit Card) สามารถใช้ทำธุรกรรมได้ทุกธนาคาร
- บัตรเดบิต (Debit Card) สามารถใช้ทำธุรกรรมได้ทุกธนาคาร
- TPN-Union Pay โดย ธนาคารกรุงเทพเท่านั้น
ซึ่งท่านจะได้รับความสะดวกสบายในการชำระเงินและได้รับกรมธรรม์ด้วยความรวดเร็ว สำหรับการชำระด้วยบัตรเครดิตในปัจจุบัน บัตร VISA และ Master Card ได้มีการนำระบบ Verified by Visa (VBV) Master Card Secure Code (MCSC) มาใช้โดยให้ลูกค้ากรอกรหัสลับในการทำรายการ ซึ่งจะทำให้ข้อมูลบัตรได้รับความปลอดภัยสูงสุด

หลังจากชำระเบี้ยประกันภัยโดยบัตรเครดิตเรียบร้อยแล้ว ระบบจะแสดงหมายเลขการสั่งซื้อซึ่งใช้ในการอ้างอิงและติดตามรายการสั่งซื้อ นอกจากนี้ ระบบจะทำการส่งอีเมล์สรุปรายการสั่งซื้อให้ท่าน เพื่อเป็นการยืนยันว่าระบบได้บันทึกรายการของท่านเรียบร้อยแล้ว
## 5\. รับความคุ้มครอง
เมื่อท่านได้รับการยืนยันการสั่งซื้อจากทาง บมจ.วิริยะประกันภัย ท่านจะได้รับความคุ้มครองตามวันและเวลาที่ท่านระบุไว้ในประกันภัยออนไลน์ และได้รับการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ตามที่อยู่ที่ระบุไว้ทุกพื้นที่ในประเทศไทย
## 6\. ข้อมูลติดต่อ
ในกรณีที่ทำรายการซื้อประกันภัยออนไลน์ และเกิดข้อผิดพลาดหรือขัดข้องทางเทคนิค ระหว่างการทำรายการออนไลน์ ท่านสามารถติดต่อเจ้าหน้าที่ให้ช่วยดำเนินการประสานงานให้ได้ โดยติดต่อ ส่วนบริการลูกค้าประกันภัยออนไลน์ (โดยบมจ.วิริยะประกันภัย) เปิดให้บริการวันจันทร์-วันศุกร์ เวลา 08.30-17:00 น. หมายเลขโทรศัพท์ 02-129-7474 Line id : @viriyah ( [https://lin.ee/JF36flN](https://lin.ee/JF36flN)) นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 02-239-1557 สายด่วนโทร. 1557
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/how-to-service#mm-0)
## Insurance Payment Process
## นโยบายการซื้อสินค้า และการชำระเบี้ยประกันภัย \- วิริยะประกันภัย
## การซื้อสินค้า
- อ่านรายละเอียดเงื่อนไขความคุ้มครองของกรมธรรม์ก่อนตัดสินใจซื้อทุกครั้ง
- การซื้อกรมธรรม์ผ่านเว็บไซต์ viriyah.com ต้องชำระเบี้ยประกันก่อนถึงจะได้รับความคุ้มครอง
- ท่านสามารถคำนวณเบี้ยประกันได้ตามรูปแบบความคุ้มครองที่ท่านต้องการ
- การซื้อกรมธรรม์ประกันภัย (การซื้อต่ออายุ) สามารถซื้อล่วงหน้าได้ไม่เกิน 60 วัน
- ระบุข้อมูลรายละเอียดของผู้เอาประกันภัย หรือวัตถุที่เอาประกันภัย ให้ตรงกับข้อเท็จจริง ซึ่งหากระบุไม่ตรงกับข้อเท็จจริง ไม่ว่าจะโดยเจตนาหรือไม่ก็ตาม จะมีผลให้สัญญาเป็นโมฆียะซึ่งบริษัทฯ มีสิทธิบอกเลิกกรมธรรม์ และปฏิเสธการจ่ายค่าสินไหมทดแทนได้
- ชำระเบี้ยประกันภัยด้วยวิธีการชำระผ่านบัตรเครดิต
- ท่านจะได้รับความคุ้มครองตามวันที่ท่านระบุไว้ใน กรมธรรม์ประกันภัยออนไลน์ เมื่อท่านได้ชำระเบี้ยประกันภัยเรียบร้อย และได้รับข้อความตอบรับความคุ้มครองจากระบบอัตโนมัติของบริษัท
## การชำระเบี้ยประกันภัย
ช่องทางในการชำระเงิน สำหรับการสั่งซื้อประกันภัยออนไลน์ ให้ชำระด้วยบัตรเครดิตทางอินเตอร์เน็ต (Internet Payment Gateway) เท่านั้น ท่านสามารถซื้อสินค้าได้อย่างปลอดภัย ผ่านระบบ Payment Gateway ของธนาคารกรุงเทพ ที่ใช้เทคโนโลยีเข้ารหัสข้อมูลที่ระดับ 128 บิท (128-bit Encryption) ซึ่งเป็นระดับการเข้ารหัสที่สูงสุดที่ใช้ในวงการธนาคารระดับโลกขณะนี้ สำหรับการทำธุรกรรมผ่านบริการธนาคารทางอินเทอร์เน็ต
วิริยะประกันภัย รับชำระเงินด้วยบัตรเครดิต วีซ่า (VISA) และมาสเตอร์การ์ด (MASTER CARD) ของทุกธนาคาร และบัตรเดบิต 3 ธนาคาร (ธนาคารกรุงเทพ ธนาคารกสิกรไทย และธนาคารกรุงไทย ) ซึ่งเงื่อนไขการซื้อสินค้าออนไลน์ด้วยบัตรเครดิต และบัตรเดบิตจะต้องผ่านการลงทะเบียน Verify By VISA (VBV) หรือ MasterCard Secure Code (MCSC) กับธนาคารเจ้าของบัตรก่อน จึงจะสามารถชำระเงินออนไลน์ได้ เพื่อความปลอดภัยในการชำระเงินด้วยระบบการตรวจสอบ Password ของ Verify By VISA (VBV) และ MasterCard Secure Code (MCSC) ซึ่งท่านเป็นผู้กำหนดขึ้นเอง เพื่อป้องกันมิให้ผู้อื่นลักลอบใช้หมายเลขบัตรของท่านในการทำรายการผ่านบัตรเครดิต
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/payment-policy#mm-0)
## Insurance Delivery Policy
## นโยบายการจัดส่งกรมธรรม์
ทางบริษัท มีระบบการจัดการ ที่ให้ความสะดวกแก่ผู้ใช้บริการ ที่ซื้อประกันภัยออนไลน์ผ่านเว็บไซต์ viriyah.com โดยเมื่อผู้เอาประกันได้ชำระเงินแล้ว และได้รับการยืนยันการสั่งซื้อ ท่านจะได้รับความคุ้มครองตามวันและเวลาที่ท่านระบุไว้ในประกันภัยออนไลน์ และได้รับการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ตามที่อยู่ที่ระบุไว้ทุกพื้นที่ในประเทศไทย
## ขั้นตอนการออกเอกสารกรมธรรม์โดยบริษัทฯ
- กรมธรรม์ใหม่ มีระยะเวลาการออกกรมธรรม์ ไม่เกิน 7 วันทำการ
- กรมธรรม์ต่ออายุ มีระยะเวลาการออกกรมธรรม์ ไม่เกิน 15 วันทำการ
## ขั้นตอนการจัดส่งเอกสาร
บริษัทฯ มีบริการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ให้ลูกค้า ภายในราชอาณาจักรไทยตามที่อยู่ที่ได้ลงทะเบียนไว้เท่านั้น ด้วยบริการจัดส่ง ของ บริษัท ไปรษณีย์ไทย จำกัด จัดส่งไปรษณีย์แบบลงทะเบียน (Registered) ไม่รวมวันเสาร์-อาทิตย์และวันหยุดนักขัตฤกษ์
- กรุงเทพฯ และปริมณฑล ระยะเวลา 3-5 วันทำการ
- ต่างจังหวัด ระยะเวลา 5-7 วันทำการ
## หมายเหตุ
- บริษัทฯ จัดส่งกรมธรรม์ทุกวันจันทร์\- ศุกร์ หยุดวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์
- กรมธรรม์จะได้รับการจัดส่งไปยังที่อยู่ที่ระบุไว้ในส่วนของที่อยู่สำหรับจัดส่งเท่านั้น และไม่สามารถเปลี่ยนแปลงที่อยู่จัดส่งได้อีกเมื่อได้ยืนยันการจัดส่งเรียบร้อยแล้ว
- ระยะเวลาในการจัดส่งเป็นระยะเวลาโดยประมาณ โดยไม่นับวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์ ระยะเวลาการจัดส่งอาจมีการคลาดเคลื่อนได้ โดยเฉพาะอย่างยิ่งในระหว่างช่วงเทศกาล
- บริษัทฯ เปิดให้บริการวันจันทร์-ศุกร์ เวลา 8.30-17.00 น. หยุดวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์ หมายเลขโทรศัพท์ 02-129-7474 กด 2
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/insurance-delivery#mm-0)
## Insurance Cancellation Policy
## นโยบายและเงื่อนไขการยกเลิกกรมธรรม์
ท่านสามารถแจ้งยกเลิกกรมธรรม์ประกันภัยออนไลน์ที่ซื้อกับ วิริยะประกันภัย ได้ที่หมายเลขโทรศัพท์ 02-129-7474 (ในเวลาทำการ)
- วันจันทร์-ศุกร์ เวลา 8.30-17.00 น. หมายเลขโทรศัพท์ 02-129-7474
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
พร้อมทั้งเตรียมเอกสาร ดังนี้ (เจ้าหน้าที่จะเป็นผู้แจ้งรายละเอียดในการส่งเอกสารให้กับท่านได้รับทราบ)
- บันทึกการขอยกเลิกกรมธรรม์เป็นลายลักษณ์อักษรด้วยเหตุผลอันสมควรจากผู้เอาประกัน
- สำเนาอีเมลยืนยันการซื้อกรมธรรม์ที่ส่งจาก vstore@viriyah.co.th พร้อมหมายเลขอ้างอิงการซื้อกรมธรรม์
- สำเนาบัตรประชาชนของผู้เอาประกันภัย
- ส่งเอกสารยกเลิกกรมธรรม์ที่ viriyah\_online@viriyah.co.th
เงื่อนไขการยกเลิกกรมธรรม์
- กรณีผู้เอาประกันภัยบอกยกเลิกกรมธรรม์
- กรณีแจ้งยกเลิกกรมธรรม์ในวันเดียวกับที่ซื้อและแจ้งให้บริษัทฯทราบไม่เกิน 17.00 น. เมื่อบริษัทฯได้รับเอกสารพร้อมตรวจสอบความถูกต้องเรียบร้อยแล้ว จะดำเนินการประสานงานกับธนาคารเจ้าของบัตรเครดิตให้ปรับยอดคืนเครดิตให้กับท่าน ทั้งนี้เป็นไปตามเงื่อนไขของบริษัทฯ และธนาคารที่ท่านใช้บริการ
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์ยังไม่เริ่มคุ้มครอง ท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์เริ่มความคุ้มครองแล้ว บริษัทฯจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามระยะเวลาที่กรมธรรม์ใช้บังคับ แล้วคืนเบี้ยประกันภัยตามสัดส่วนให้ตรงตามเงื่อนไขของกรมธรรม์ โดยท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- กรณีบริษัทเป็นฝ่ายยกเลิกกรมธรรม์
- บริษัทฯจะส่งหนังสือบอกกล่าวไม่น้อยกว่า 30 วัน ทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัย และจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามสัดส่วนที่ระบุตามเงื่อนไขกรมธรรม์
หมายเหตุ
- บริษัทฯขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไขโดยไม่ต้องแจ้งให้ทราบล่วงหน้า และการยกเลิกกรมธรรม์จะพิจารณาเป็นไปตามเงื่อนไขและข้อกำหนดของกรมธรรม์นั้นๆ ที่บริษัทฯได้จัดทำขึ้นและถือเป็นที่สิ้นสุด
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/insurance-cancel-policy#mm-0)
## Viriyah Member Login
# เข้าสู่ระบบ
อีเมล\*
รหัสผ่าน\*
Captcha\*

เข้าสู่ระบบ
- [สมัครสมาชิก](https://www.viriyah.com/member/register)
- \|
- [ลืมรหัสผ่าน?](https://www.viriyah.com/member/forgot-password)
* * *
[สมัครสมาชิก \| เข้าสู่ระบบด้วย Facebook](https://www.facebook.com/v2.10/dialog/oauth?client_id=316509415945916&state=d8a7b623654970b794b83be5115d9067&response_type=code&sdk=php-sdk-5.7.0&redirect_uri=https%3A%2F%2Fwww.viriyah.com%2Fmember%2Ffacebook%2Flogin&scope=email%2Cpublic_profile)
[\\
สมัครสมาชิก \| เข้าสู่ระบบด้วย Gmail](https://accounts.google.com/o/oauth2/v2/auth?scope=https%3A%2F%2Fwww.googleapis.com%2Fauth%2Fuserinfo.profile+https%3A%2F%2Fwww.googleapis.com%2Fauth%2Fuserinfo.email&redirect_uri=https%3A%2F%2Fwww.viriyah.com%2Fmember%2Fgoogle&response_type=code&client_id=708143028941-47elgotqc87ca8iv8b3merhfalmj0s5f.apps.googleusercontent.com&access_type=online)
[สมัครสมาชิก \| เข้าสู่ระบบด้วย Line](https://access.line.me/oauth2/v2.1/authorize?response_type=code&client_id=1584006429&redirect_uri=https%3A%2F%2Fwww.viriyah.com%2Fmember%2Fline&scope=openid+profile+email&state=6fc01600710b77ba571dae9e72295b1f40666f86a8a7e414b574f488416900f7)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/member/login#mm-0)
## Motor Insurance 2+
กรุณารอสักครู่
## 7,000 บาท
### 7,000 บาท
ซื้อ
ทุนประกัน
50,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 7,500 บาท
### 7,500บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 8,800 บาท
### 8,800บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 9,900 บาท
### 9,900 บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 7,000 บาท
### 7,000บาท
ซื้อ
ทุนประกัน
50,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 7,500 บาท
### 7,500บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 8,800 บาท
### 8,800 บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 9,900 บาท
### 9,900บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

# ประกันภัยรถยนต์ 2+
\*อัตราเบี้ยพิเศษ สำหรับประกันใหม่ และรถยนต์ส่วนบุคคลเท่านั้น
## ประกันภัยรถยนต์ 2+
อุ่นใจ สบายใจ รถหาย ไฟใหม้ ชีวิตและทรัพย์สินคู่กรณี พร้อมซ่อมรถเราในกรณีรถชนรถ เริ่มต้นเพียง 7,000 บาท
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | 50,000 - 300,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / คน |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 50,000 - 300,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ 2+ (ประเภท 5) [คลิก](https://www.viriyah.co.th/application/files/6817/6170/6805/AdditonalCoverageType5.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ประเภท 2+ คืออะไร**](https://www.viriyah.com/motor-insurance/class-two-plus/premium\#collapse-0)
ประกันรถยนต์ 2+ เป็นประกันที่ให้ความคุ้มครองใกล้เคียงกับประกันชั้น 1 แต่มีค่าเบี้ยที่ประหยัดกว่า โดยจะคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกัน เฉพาะกรณีชนกับยานพาหนะทางบกและมีคู่กรณีที่สามารถระบุได้ พร้อมคุ้มครองกรณีรถสูญหาย ไฟไหม้
#### [**ประกันรถยนต์ 2+ คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus/premium\#collapse-1)
ให้ความคุ้มครองหลักทั้งต่อบุคคลและตัวรถ โดยคุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก พร้อมคุ้มครองความเสียหายต่อตัวรถยนต์ในกรณีชนกับยานพาหนะทางบกที่มีคู่กรณี นอกจากนี้ยังให้ความคุ้มครองในกรณีรถยนต์สูญหายหรือไฟไหม้ รวมถึงดูแลผู้ขับขี่ด้วยความคุ้มครองอุบัติเหตุส่วนบุคคล และคุ้มครองค่าประกันตัวผู้ขับขี่ เพื่อเพิ่มความอุ่นใจทุกครั้งที่ใช้รถ
#### [**ประกันรถยนต์ 2+ ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus/premium\#collapse-2)
กรณีที่ประกันรถยนต์ 2+ ไม่ให้ความคุ้มครอง ได้แก่ อุบัติเหตุที่เกิดขึ้นโดยไม่มีคู่กรณี เช่น การชนเสาไฟฟ้า รั้ว กำแพง ต้นไม้ การครูดฟุตบาท หรือการถอยชนสิ่งของ รวมถึงกรณีถูกชนแล้วหนีและไม่สามารถระบุคู่กรณีได้เนื่องจากไม่มีหลักฐานยืนยัน เช่น ภาพถ่ายหรือวิดีโอจากกล้องหน้ารถ นอกจากนี้ยังไม่ให้ความคุ้มครองในกรณีที่มีการใช้รถผิดประเภทจากที่ระบุไว้ในกรมธรรม์
#### [**ประกันรถยนต์ 2+ เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-two-plus/premium\#collapse-3)
ประกันรถยนต์ 2+ เหมาะสำหรับผู้ที่ต้องการประหยัดค่าเบี้ยประกัน แต่ยังต้องการความคุ้มครองต่อตัวรถ เจ้าของรถที่ใช้งานไม่บ่อย หรือผู้ที่มีพื้นที่จอดรถที่ปลอดภัย เช่น มีที่จอดส่วนตัวหรือจอดในอาคาร ซึ่งช่วยลดความเสี่ยงจากอุบัติเหตุและความเสียหายที่ไม่คาดคิด ทำให้ประกันรถยนต์ 2+ เป็นทางเลือกที่คุ้มค่าและตอบโจทย์การใช้งานได้อย่างเหมาะสม
#### [**ประกันรถยนต์ 2+ กับ 2 ต่างกันอย่างไร**](https://www.viriyah.com/motor-insurance/class-two-plus/premium\#collapse-4)
ความแตกต่างหลักระหว่างประกันรถยนต์ 2+ และประกันรถยนต์ชั้น 2 คือ ประกันรถยนต์ 2+ จะให้ความคุ้มครองทั้งรถของผู้เอาประกันและรถของคู่กรณีในกรณีเกิดอุบัติเหตุรถชนรถ ขณะที่ประกันรถยนต์ชั้น 2 จะไม่คุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันในกรณีรถชน แต่จะคุ้มครองเฉพาะรถของคู่กรณี และคุ้มครองรถของผู้เอาประกันเฉพาะกรณีรถสูญหายหรือไฟไหม้เท่านั้น
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two-plus/premium#mm-0)
## Short-term Motor Insurance
กรุณารอสักครู่
# ประกันรถยนต์ 2+ ระยะสั้น
* * *
## เลือกระยะเวลาคุ้มครอง
30 วัน90 วัน180 วัน30 วัน
ตกลง
## 617 บาท
### 617 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 723 บาท
### 723บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 814 บาท
### 814บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 617 บาท
### 617 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 723 บาท
### 723บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ
## 814 บาท
### 814บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

# ประกันรถยนต์ 2+ ระยะสั้น
## ประกันรถยนต์ 2+ ระยะสั้น
ประกันรถยนต์ 2+ ระยะสั้น คือประกันภัยรถยนต์ ที่ให้ความคุ้มครอง ดูแลชีวิตและทรัพย์สินคู่กรณี พร้อมซ่อมรถเราในกรณีรถชนรถ คุ้มครองสูญหาย ไฟไหม้ และรับผิดชอบความเสียหายที่เกิดขึ้น
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | 100,000 - 500,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / ครั้ง |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 100,000 - 500,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ 2+ ระยะสั้น (ประเภท 5) [คลิก](https://www.viriyah.com/media/source/pdf/Type5_AdditonalCoverage_29.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ 2+ ระยะสั้น คืออะไร**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium\#collapse-0)
ประกันรถยนต์ 2+ ระยะสั้น คือประกันรถยนต์ชั้น 2+ ที่สามารถเลือกความคุ้มครองตามระยะเวลาที่ต้องการได้ เช่น รายเดือน ราย 3 เดือน หรือราย 6 เดือน เหมาะสำหรับผู้ที่ต้องการความยืดหยุ่นในการทำประกัน โดยให้ความคุ้มครองใกล้เคียงกับประกันชั้น 1 แต่มีค่าเบี้ยที่ประหยัดกว่า ความคุ้มครองหลักครอบคลุมกรณีรถชนแบบมีคู่กรณี รวมถึงกรณีรถสูญหายและไฟไหม้ ช่วยให้ใช้งานรถได้อย่างอุ่นใจในช่วงเวลาที่ต้องการความคุ้มครองเป็นพิเศษ
#### [**ประกันรถยนต์ 2+ระยะสั้นคุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium\#collapse-1)
ประกันรถยนต์ 2+ ระยะสั้น ให้ความคุ้มครองหลักทั้งต่อบุคคลและตัวรถ ครอบคลุมความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก พร้อมดูแลความเสียหายต่อตัวรถยนต์จากการชนกับยานพาหนะทางบกที่มีคู่กรณี นอกจากนี้ยังคุ้มครองรถยนต์สูญหายหรือไฟไหม้ รวมถึงอุบัติเหตุส่วนบุคคล และค่าประกันตัวผู้ขับขี่ เพื่อให้คุณใช้งานรถได้อย่างอุ่นใจตลอดระยะเวลาที่เลือกทำประกัน
#### [**ประกันรถยนต์ 2+ ระยะสั้นไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium\#collapse-2)
ประกันรถยนต์ 2+ ระยะสั้น จะไม่ให้ความคุ้มครองความเสียหายที่เกิดจากอุบัติเหตุโดยไม่มีคู่กรณี เช่น การชนเสา รั้ว กำแพง ต้นไม้ การครูดฟุตบาท การถอยชนประตูรั้ว หรือการขับขี่จนรถยนต์เสียหายด้วยตนเอง รวมถึงเหตุการณ์ถูกชนแล้วหนีที่ไม่สามารถระบุคู่กรณีได้เนื่องจากไม่มีหลักฐาน เช่น ภาพถ่ายหรือวิดีโอจากกล้องหน้ารถ นอกจากนี้ยังไม่คุ้มครองความเสียหายที่เกิดจากการใช้รถผิดประเภทจากที่ระบุไว้ในกรมธรรม์
#### [**ประกันรถยนต์ 2+ ระยะสั้น เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium\#collapse-3)
ประกันรถยนต์ 2+ ระยะสั้น เหมาะสำหรับผู้ที่ต้องการความคุ้มครองที่ครอบคลุมในราคาย่อมเยากว่า แต่ใช้งานรถเพียงบางช่วงเวลา รวมถึงผู้ที่ใช้รถไม่บ่อย ไม่ได้ขับขี่เป็นประจำในชีวิตประจำวัน แต่จำเป็นต้องใช้รถในบางโอกาส เช่น ช่วงวันหยุดสุดสัปดาห์ หรือการเดินทางระยะสั้น ซึ่งช่วยให้สามารถเลือกความคุ้มครองได้ตรงกับลักษณะการใช้งานและคุ้มค่ากับค่าเบี้ยที่จ่ายมากยิ่งขึ้น
#### [**ประกันรถยนต์ 2+ระยะสั้น กับประเภท 2 ต่างกันอย่างไร**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium\#collapse-4)
ความแตกต่างระหว่างประกันรถยนต์ 2+ ระยะสั้น และประกันรถยนต์ชั้น 2 คือ ประกันรถยนต์ 2+ ระยะสั้น จะคุ้มครองความเสียหายที่เกิดขึ้นกับรถของผู้เอาประกันเมื่อเกิดอุบัติเหตุรถชนรถที่มีคู่กรณี สามารถซ่อมได้ทั้งรถเราและรถคู่กรณี ให้ความคุ้มครองใกล้เคียงประกันชั้น 1 แต่มีค่าเบี้ยที่ประหยัดกว่า ขณะที่ประกันรถยนต์ชั้น 2 จะคุ้มครองเฉพาะความเสียหายต่อรถของคู่กรณีเท่านั้น และไม่คุ้มครองความเสียหายต่อรถของผู้เอาประกันเมื่อเกิดอุบัติเหตุรถชน โดยจะให้ความคุ้มครองรถของผู้เอาประกันเฉพาะกรณีรถสูญหายหรือไฟไหม้เท่านั้น
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two-plus-short-time/premium#mm-0)
## Electric Vehicle Insurance
# รถยนต์ไฟฟ้า ทำประกันรถยนต์ประเภทใดได้บ้าง?

# รถยนต์ไฟฟ้า ทำประกันรถยนต์ประเภทใดได้บ้าง?
รถยนต์ไฟฟ้าเริ่มเป็นที่รู้จักและได้รับความนิยมในประเทศไทยมากขึ้น ไม่ว่าจะเป็นรถยนต์ Hybrid ที่ขับเคลื่อนด้วยระบบน้ำมันและไฟฟ้า ไปจนถึงรถยนต์ไฟฟ้าที่ใช้พลังงานไฟฟ้าอย่างเดียว ซึ่งผสมผสานเทคโนโลยีที่ทันสมัยและเป็นมิตรต่อสิ่งแวดล้อมอีกด้วย ทั้งนี้ เมื่อตัดสินใจซื้อรถยนต์ไฟฟ้ามาใช้งาน หลายคนยังเกิดคำถามว่าจะต้องทำประกันรถยนต์แบบไหน? วันนี้เราจะพาไปหาคำตอบกัน
## **รถยนต์ไฟฟ้า คืออะไร?**
รถยนต์ไฟฟ้า คือ รถยนต์ที่ใช้พลังงานไฟฟ้าในการขับเคลื่อน ด้วยการใช้ไฟฟ้าที่มาจากแบตเตอรี่หรืออุปกรณ์เก็บพลังงานไฟฟ้าในรูปแบบอื่นๆ ซึ่งเป็นรถยนต์ที่นำนวัตกรรมไฟฟ้ามาใช้โดยเฉพาะและสามารถชาร์จไฟฟ้าได้ตลอดเวลา เมื่อแบตเตอรี่หมด โดยรถยนต์ไฟฟ้าจะมีตัวขับเคลื่อนหลักๆ คือ แบตเตอรี่ อุปกรณ์แปลงกระแสไฟฟ้าและมอเตอร์ไฟฟ้านั่นเอง
## **รถยนต์ไฟฟ้ามีกี่ประเภท**
รถยนต์ไฟฟ้านั้นถูกแบ่งออกเป็น 4 ประเภทด้วยกัน ดังนี้

### **1\. รถยนต์ไฟฟ้าประเภทไฮบริด หรือ HEV (Hybrid Electric Vehicle)**
รถยนต์ไฟฟ้าประเภทแรก คือ รถไฮบริด ซึ่งเป็นรถยนต์แบบผสมระหว่างเครื่องยนต์และมอเตอร์ไฟฟ้ากับแบตเตอรี่ที่ทำงานร่วมกัน จึงทำให้รถยนต์ไฟฟ้าประเภทไฮบริด เป็นรถยนต์ที่มีการสิ้นเปลืองเชื้อเพลิงต่ำกว่ารถยนต์ทั่วไป โดยข้อดีของรถยนต์ไฮบริดคือการนำพลังงานที่ไม่ได้ใช้ไปเปลี่ยนเป็นพลังงานไฟฟ้าได้อีกด้วย โดยเก็บไว้ที่แบตเตอรี่

### **2\. รถยนต์ไฟฟ้าประเภทไฮบริดปลั๊กอิน (PHEV, Plug-in Hybrid Electric Vehicle)**
ประเภทต่อมาคือรถยนต์ไฮบริดแบบปลั๊กอิน ซึ่งจะมีความคล้ายคลึงกับรถยนต์ประเภทไฮบริด แต่จะแตกต่างกันตรงที่ประเภทปลั๊กอินสามารถชาร์จไฟฟ้าจากภายนอกได้ โดยอาจใช้เป็น EV Charger หรือ สายชาร์จที่มาพร้อมกับตัวรถได้ ส่วนในการใช้งานรถยนต์ไฟฟ้าประเภทนี้ขับเคลื่อนด้วยระบบมอเตอร์ไฟฟ้าเพียงอย่างเดียวได้ โดยไม่ต้องใช้น้ำมัน แต่จะสามารถขับเคลื่อนได้ในระยะทางสั้นๆ เท่านั้น

### **3\. รถยนต์ไฟฟ้าประเภทแบตเตอรี่ (BEV, Battery Electric Vehicle)**
รถยนต์ประเภทนี้เป็นรถยนต์ที่ไม่มีการปล่อยไอเสียออกมา เนื่องจากเป็นรถที่ขับเคลื่อนด้วยระบบมอเตอร์ไฟฟ้าและใช้พลังงานแบตเตอรี่ไฟฟ้า โดยมาจากการเสียบปลั๊กชาร์จไฟฟ้าเพียงเท่านั้น ดังนั้นจึงมั่นใจได้ว่ารถประเภทนี้ไม่มีการปล่อยมลพิษทางอากาศออกมาอย่างแน่นอน เพราะแบบนี้จึงทำให้รถยนต์ไฟฟ้าประเภทนี้มีตัวแบตเตอรี่ที่ใหญ่กว่ารถประเภทอื่นๆ

### **4\. รถยนต์ไฟฟ้าประเภทเซลล์เชื้อเพลิง (FCEV, Fuel Cell Electric Vehicle)**
รถยนต์ไฟฟ้าประเภทสุดท้าย เป็นรถยนต์ที่ได้พลังงานมาจากการเติมเชื้อเพลิงไฮโดรเจน ส่งไปยังมอเตอร์ไฟฟ้าเพื่อใช้ในการขับเคลื่อน และมีความจุที่มากกว่าแบตเตอรี่ที่มีในปัจจุบันของรถประเภทอื่น แต่ข้อจำกัดของรถประเภทนี้คือ สถานีเชื้อเพลิงไฮโดรเจนมีน้อยมาก จึงอาจทำให้การใช้งานไม่สะดวกสบายเหมือนกับรถยนต์ไฟฟ้าประเภทอื่นนั่นเอง
## **ข้อดีของรถยนต์ไฟฟ้า**
### **1\. ประหยัดพลังงาน**
เพราะรถยนต์ไฟฟ้านั้นเป็นมิตรกับสิ่งแวดล้อมและช่วยประหยัดพลังงานเชื้อเพลิง เนื่องจากไม่มีการเผาไหม้เชื้อเพลิงที่ส่งผลให้เกิดมลพิษทางอากาศ ไม่ว่าจะเป็นควันไอเสีย ฝุ่น ที่อาจส่งผลให้เกิดสภาวะโลกร้อนและฝุ่น PM2.5 อีกด้วย
### **2. ประหยัดค่าใช้จ่าย**
เนื่องจากรถยนต์ไฟฟ้าส่วนใหญ่ใช้ไฟฟ้าเกือบร้อยเปอร์เซ็นต์ จึงช่วยให้ประหยัดเงินในส่วนของการเติมน้ำมันเชื้อเพลิงหรือแก๊ส เพราะสามารถชาร์จแบตเตอรี่ไฟฟ้าได้ตามสถานีต่างๆ หรือที่บ้าน รวมถึงประหยัดค่าใช้จ่ายในเรื่องของค่าซ่อมบำรุงอีกด้วย
### **3.ไม่มีเสียงรบกวน**
ในจุดนี้คนที่เคยลองขับขี่หรือใช้รถยนต์ไฟฟ้าอยู่จะรับรู้ได้เลยว่า รถยนต์ไฟฟ้านั้นไม่มีเสียงรบกวนแม้แต่นิดเดียว เพราะไม่มีเครื่องยนต์ที่ก่อให้เกิดเสียงนั่นเอง
### **4. มีความเร็วที่เสถียร**
เพราะรถยนต์ไฟฟ้าไม่จำเป็นต้องอุ่นเครื่องยนต์ก่อนที่จะเริ่มทำความเร็ว ดังนั้นรถยนต์ไฟฟ้าจึงมีความเร็วตั้งแต่เริ่มสตาร์ทเลย
### **5.มีความปลอดภัยสูง**
ถึงแม้จะเป็นรถยนต์ไฟฟ้า แต่ในเรื่องของความปลอดภัยก็สูงไม่แพ้กับรถยนต์ทั่วไปเลย เนื่องจากรถยนต์ไฟฟ้าสามารถที่จะขับขี่ผ่านจุดน้ำท่วมขังได้ โดยที่ไร้ปัญหาเรื่องไฟช็อต

## **รถยนต์ไฟฟ้าสามารถทำประกันแบบไหนได้บ้าง?**
เชื่อว่าคงเป็นคำถามที่หลายคนสงสัยกันอย่างแน่นอน กับเรื่องของรถยนต์ไฟฟ้าสามารถทำประกันรถยนต์ได้ไหม? ต้องขอตอบเลยว่า “สามารถทำได้” โดยสามารถทำประกันรถยนต์ได้ทุกประเภท ไม่ว่าจะเป็นประกันรถยนต์ชั้น 1,2,2+,3 และ 3+ เพราะรถยนต์ไฟฟ้านับเป็นรถยนต์ประเภทหนึ่งที่ขับขี่บนท้องถนน แต่ในเรื่องของเบี้ยประกันรถยนต์ไฟฟ้าจะมีราคาที่สูงกว่าการทำประกันรถยนต์ทั่วไปนั่นเอง
แต่การทำประกันรถยนต์ EV จะตอบโจทย์มากกว่า เพราะคุณจะได้รับความคุ้มครองที่ครอบคลุม โดยเฉพาะการคุ้มครองแบตเตอรี่ของรถยนต์ไฟฟ้า ซึ่งไม่ต้องกังวลว่าราคาเบี้ยประกันจะสูงกว่าประกันรถยนต์ทั่วไป เพราะวิริยะประกันภัยได้ออกแผนประกันรถยนต์ไฟฟ้า 2+ EV มาเพื่อรองรับผู้ใช้รถยนต์ไฟฟ้าโดยเฉพาะ ในราคาที่คุ้มค่า แถมยังได้รับความคุ้มครองที่ครอบคลุมอีกด้วย เช่น
- ความเสียหายต่อบุคคลภายนอก ทรัพย์สิน ร่างกาย และชีวิต
- การรับผิดชอบต่อตัวรถยนต์ ทั้งการสูญหายหรือไฟไหม้
- คุ้มครองตามเอกสารแนบท้าย อุบัติเหตุส่วนบุคคล ค่ารักษาพยาบาล และค่าประกันตัวผู้ขับขี่
- คุ้มครองความเสียหายในกรณีรถชนรถ
เป็นยังไงกันบ้างกับข้อมูลรถยนต์ไฟฟ้าที่เรารวบรวมมาให้ได้รู้กัน รวมถึงเรื่องของการทำประกันรถยนต์ไฟฟ้า ที่จะช่วยให้ผู้ที่กำลังสนใจรถยนต์พลังงานทางเลือกใหม่อย่างรถยนต์ไฟฟ้าตัดสินใจได้ง่ายมากขึ้น แต่อย่างไรก็ตามไม่ว่าคุณจะขับรถยนต์แบบทั่วไปรถยนต์ไฟฟ้า หรือวางแผนจะซื้อรถยนต์ไฟฟ้าในอนาคต การทำประกันรถยนต์ก็ยังเป็นสิ่งจำเป็นที่ไม่ควรมองข้าม เพราะนอกจากจะได้รับความคุ้มครองและประหยัดค่าใช้จ่ายเมื่อเกิดอุบัติเหตุขึ้นแล้ว ยังช่วยสร้างความอุ่นใจให้ผู้ขับขี่อีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ไฟฟ้าที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรม เราขอแนะนำ [ประกันภัยรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือ [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว และใครที่กำลังมองหาการ [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ **[www.viriyah.com](https://www.viriyah.com/)** หรือโทรสอบถามข้อมูลได้ที่ 0-2129-7474
**\*\*หมายเหตุ รถยนต์ไฟฟ้า ที่สามารถทำประกันรถยนต์กับทางวิริยะได้ มีดังนี้ Audi, BMW, BYD, ORA, Hyudai, MG, Mini Cooper, Nissan, Porsche, Tesla**
Posted22 สิงหาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**เลี่ยงด่วน! ถ้าไม่อยากวูบ 9 โรคเสี่ยง ไม่ควรขับรถ**Posted17 สิงหาคม 2565\\
\\
อุบัติเหตุทางรถยนต์สามารถเกิดขึ้นได้จากหลายสาเหตุ ไม่ว่าจะเป็นขับรถด้วยความประมาท ไม่ระมัดระวัง สภาพแวดล้อม หรือแม้แต่สภาพรถที่ไม่พร้อมต่อการขับขี่ และนอกจากนี้ยังมีอีกหนึ่งสาเหตุที่หลายคนมักมองข้ามนั่นคือ “ปัญหาด้านสุขภาพของตัวผู้ขับขี่” ซึ่งในปัจจุบันมีโรคบางโรคที่เป็นข้อห้ามในการทำใบอนุญาตขับขี่ เนื่องจากหากมีอาการกำเริบกระทันหันจากโรคต้องห้ามดังกล่าว จะส่งผลกระทบต่อสมรรถนะในการควบคุมรถ](https://www.viriyah.com/article/detail/194-%E0%B9%80%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B8%A7%E0%B8%B9%E0%B8%9A-9-%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96)
[\\
**รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่**Posted27 พฤษภาคม 2565\\
\\
รถมีรอยทำประกันได้ไหม คงเป็นคำถามที่หลายคนสงสัย วันนี้เราจะพาไปหาคำตอบกันว่า รถที่มีรอยแผลอยู่สามารถทำประกันประเภท 1 ได้หรือไม่ และประกันจะคุ้มครองไหม](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**จริงหรือไม่? เบี้ยประกันรถยนต์ไฟฟ้า EV แพงกว่ารถธรรมดา**Posted27 พฤษภาคม 2565\\
\\
ทำไมรถไฟฟ้า EV ถึงมีเบี้ยประกันรถยนต์ที่แพงกว่ารถธรรมดา วันนี้เรามีคำตอบเกี่ยวกับเบี้ยประกันรถยนต์ของรถไฟฟ้า EV มาฝากกัน](https://www.viriyah.com/article/detail/185-%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-ev-%E0%B9%81%E0%B8%9E%E0%B8%87%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%94%E0%B8%B2)
[\\
**เตือน!! เปิดไฟตัดหมอกพร่ำเพรื่อ ระวังโดนจับ... แล้วเปิดตอนไหนได้บ้าง?**Posted22 ธันวาคม 2564\\
\\
ปัจจุบันรถรุ่นใหม่ๆ ส่วนใหญ่จะมีการติดตั้งไฟตัดหมอกมาให้เป็นอุปกรณ์มาตรฐานจากโรงงานผลิต แต่บางรุ่นที่ไม่มีมาให้ ทางเจ้าของรถก็สามารถติดตั้งเพิ่มเติมภายหลังได้](https://www.viriyah.com/article/detail/148-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B9%84%E0%B8%9F%E0%B8%95%E0%B8%B1%E0%B8%94%E0%B8%AB%E0%B8%A1%E0%B8%AD%E0%B8%81%E0%B8%9E%E0%B8%A3%E0%B9%88%E0%B8%B3%E0%B9%80%E0%B8%9E%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD-%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%87%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A-%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/212-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%83%E0%B8%94%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87#mm-0)
## Class 1 Insurance Details
# รู้ให้ครบ ประกันชั้น 1 คุ้มครองอะไรบ้าง?


# **ประกันชั้น 1 คุ้มครองอะไรบ้าง?**
ประกันรถยนต์เป็นอีกหนึ่งตัวช่วยที่สร้างความอุ่นใจให้กับผู้ขับขี่รถยนต์ หลายคนเลือกทำประกันชั้น 1 เพื่อต้องการความอุ่นใจขั้นสูงสุด แต่อาจไม่ได้ศึกษารายละเอียดอย่างครบถ้วนว่า ประกันชั้น 1 คุ้มครองอะไรบ้าง โดยเฉพาะมือใหม่ที่อยู่ในช่วงกำลังตัดสินใจจะทำประกันรถยนต์หรือเพิ่งออกรถป้ายแดง วันนี้เราจะพาไปดูกันว่า จริงๆ แล้วประกันชั้น 1 คุ้มครองอะไรบ้าง และทำไมถึงเป็นประกันรถยนต์ที่ได้รับความนิยม

## **ประกันชั้น 1 คุ้มครองอะไรบ้าง**
### **1.** **ความเสียหายที่เกิดขึ้นกับตัวรถที่ทำประกัน**
[ประกันรถยนต์ชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ให้ความคุ้มครองต่อรถที่ทำประกันรวมถึงอุปกรณ์ตกแต่งรถด้วย ซึ่งจะให้ความคุ้มครองทั้งรถที่ทำประกันและรถของคู่กรณี และในกรณีที่เกิดอุบัติเหตุแบบไม่มีคู่กรณีด้วย นอกจากนี้ยังให้ความคุ้มครองในเรื่องของรถสูญหาย น้ำท่วม ไฟไหม้ อีกด้วย
### **2\. บุคคลภายนอก**
ประกันรถยนต์ชั้น 1 จะให้ความคุ้มครองต่อทรัพย์สิน ร่างกายและชีวิตของคู่กรณีและบุคคลภายนอก ที่ได้รับความเสียหายจากการเกิดอุบัติเหตุของรถที่ทำประกัน ซึ่งจะรับผิดชอบโดยการจ่ายค่าสินไหมทดแทนตามจริง โดยมีจำนวนวงเงินที่ระบุเอาไว้ในกรมธรรม์
### **3\. ผู้ขับขี่และผู้โดยสาร**
ประกันรถยนต์ชั้น 1 จะให้ความคุ้มครองความเสียหายต่อตัวบุคคลทั้งผู้ขับขี่และผู้โดยสาร ไม่ว่าจะเป็นผู้ทำประกันและคู่กรณีหรือบุคคลภายนอกก็จะได้รับความคุ้มครองทั้งหมด ซึ่งทางประกันรถยนต์ชั้น 1 จะคุ้มครองเงินค่าเสียหายส่วนที่เกินจากความคุ้มครองใน พ.ร.บ. โดยเป็นจำนวนเงินขั้นต่ำที่บริษัทประกันภัยต้องรับผิดชอบ รวมถึงเงินค่าประกันตัวผู้ขับขี่ในคดีอาญาอีกด้วย

## **กรณีใดที่ประกันรถยนต์ชั้น 1 จะไม่ให้ความคุ้มครอง**
### **1\. ดื่มแล้วขับ**
ในกรณีที่มีปริมาณแอลกอฮอล์ในเลือดมากกว่า 50 มิลลิกรัมเปอร์เซ็นต์ จะถือว่ามีอาการเมาสุราทันที ซึ่งเมื่อเกิดอุบัติเหตุและมีการตรวจพบว่ามีอาการเมาแล้วขับ ทางประกันรถยนต์ทุกชั้นจะไม่ให้ความคุ้มครองและไม่สามารถเคลมประกันได้ทุกกรณี
### **2\. ใช้รถในทางที่ผิดกฎหมาย**
กรณีที่รถยนต์ที่ทำประกันรถยนต์ชั้น 1 ถูกนำไปใช้ในทางที่ผิดกฎหมายจนเกิดอุบัติเหตุขึ้น ประกันรถยนต์ชั้น 1 จะไม่ให้ความคุ้มครองทุกกรณี รวมถึงการเคลมประกันรถยนต์ด้วย
### **3\. แข่งขันความเร็ว**
หากนำรถยนต์ไปแข่งขันความเร็วบนทางหลวงจนเกิดอุบัติเหตุขึ้นกับรถที่ [ทำประกันรถยนต์ชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ทางประกันรถยนต์จะไม่ให้ความคุ้มครอง เพราะถือว่าตั้งใจนำรถยนต์ไปทำให้เกิดอุบัติเหตุที่เสี่ยงต่อการเสียหาย เพื่อหวังผลในการขอเคลมประกันรถยนต์
### **4\. ใช้รถยนต์ผิดประเภท**
การทำประกันรถยนต์ชั้น 1 สำหรับรถยนต์ส่วนบุคคล จะไม่สามารถนำไปใช้ในเชิงพาณิชย์ได้ ซึ่งหากนำไปใช้ผิดประเภทและเกิดอุบัติเหตุขึ้นจนรถได้รับความเสียหาย ประกันรถยนต์จะไม่รับผิดชอบและชดใช้ค่าเสียหายให้กับผู้เอาประกัน เพราะถือว่าไม่ทำตามเงื่อนไขที่ระบุไว้ในกรมธรรม์
### **5\. ดัดแปลงตัวรถโดยไม่แจ้งบริษัทประกันภัย**
การแต่งเติมหรือดัดแปลงสภาพของตัวรถ ทั้งความสวยงามและความเร็ว จำเป็นจะต้องแจ้งบริษัทประกันภัยทุกครั้งที่มีการดัดแปลง รวมถึงในกรณีที่ติดแก๊สรถยนต์ด้วย เพราะการดัดแปลงสภาพรถจะต้องคำนึงถึงข้อกฎหมายที่ระบุเอาไว้ด้วย ซึ่งหากผู้เอาประกันไม่แจ้งกับทางบริษัทประกันภัย เมื่อเกิดอุบัติเหตุขึ้นทางประกันรถยนต์จะไม่รับผิดชอบ

## **ประกันรถยนต์ชั้น 1 เหมาะกับใครบ้าง**
- ### **มือใหม่หัดขับ**
เนื่องจากผู้ขับขี่มือใหม่ยังมีประสบการณ์ในการขับขี่น้อย เสี่ยงต่อการเกิดอุบัติเหตุได้ง่าย การทำประกันรถยนต์ชั้น 1 จะช่วยให้ผู้ขับขี่มือใหม่อุ่นใจมากยิ่งขึ้น เพราะเมื่อเกิดอุบัติเหตุขึ้นจะได้รับความคุ้มครองทั้งผู้ทำประกันและคู่กรณี รวมถึงการเกิดอุบัติเหตุแบบไม่มีคู่กรณีอีกด้วย
- ### **รถป้ายแดง**
เชื่อว่าผู้ที่ออกรถป้ายแดงมาต้องหวงรถเป็นเรื่องธรรมดา โดยเฉพาะเรื่องของรอยขีดข่วนหรืออุบัติเหตุต่างๆ ที่ไม่ว่าจะตั้งใจหรือไม่ตั้งใจก็ตาม ดังนั้นประกันรถยนต์ชั้น 1 จึงเป็นประกันรถยนต์ที่เหมาะที่สุด เพราะให้ความคุ้มครองตั้งแต่เรื่องใหญ่ไปจนถึงเรื่องเล็กน้อย
- ### **รถยนต์ทั่วไป**
เรียกได้ว่าประกันรถยนต์ชั้น 1 เป็นประกันรถยนต์ที่ทุกคนสามารถทำได้ เพราะเมื่อเกิดเหตุไม่คาดฝันขึ้นจะได้รับความคุ้มครองที่ครอบคลุม และสามารถส่งเคลมประกันรถได้ทันทีโดยที่ไม่ต้องกังวลเรื่องค่าใช้จ่าย
เห็นกันแล้วใช่ไหมครับว่า [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) คุ้มครองอะไรบ้าง หากคุณเป็นมือใหม่หัดขับหรือคนรักรถการทำประกันรถยนต์ชั้น 1 นับว่าตอบโจทย์ได้เป็นอย่างดี เพราะจะได้รับความคุ้มครองที่ครอบคลุม รวมถึงค่าใช้จ่ายต่างๆ ที่ทางประกันภัยเป็นคนจัดการให้ แต่ก็ไม่ได้หมายความว่าคุณสามารถใช้รถแบบประมาทได้ เพราะหากผิดเงื่อนไขข้อใดข้อหนึ่งในกรมธรรม์ ทางบริษัทประกันภัยจะไม่รับผิดชอบทุกกรณีทันที
**ประกันชั้น 1 กับ ประกันชั้น 1 Paylife ต่างกันอย่างไร?**
สำหรับประกันชั้น 1 เป็นประกันรถที่ให้ความคุ้มครองครอบคลุมทุกกรณี ทั้งทรัพย์สิน ร่างกาย ชีวิต และในกรณีรถสูญหาย หรือเกิดเพลิงไหม้ เหมาะกับผู้ขับขี่ทั่วไป และมือใหม่หัดขับรถที่ต้องการตัวช่วยที่ให้ความคุ้มครองครอบคลุมทุกความเสียหาย รวมถึงสามารถจบทุกเรื่องได้เวลาเกิดเหตุไม่คาดฝัน
แต่ถ้าคุณเป็นคนที่ใช้รถน้อย นานๆ ขับที ประกันชั้น 1 Paylife เป็นอีกหนึ่งทางเลือกที่ตอบโจทย์ไลฟ์สไตล์ของคุณได้ เพราะให้ความคุ้มครองเท่ากับประกันชั้น 1 ทั่วไป แต่คุ้มค่ากว่าตรงเบี้ยประกันที่ขับรถเท่าไหน จ่ายเท่านั้น ช่วยให้ประหยัดเบี้ยประกันไปถึง 50% ทีเดียว ที่สำคัญไม่จำเป็นต้องตรวจสภาพรถก่อนทำประกันอีกด้วย
## **ประกันรถยนต์ชั้น 1 ที่ไหนดี ?**
อยากจะทำประกันรถยนต์ชั้น 1 แต่จะเลือกทำ [ประกันรถยนต์ชั้น 1 ที่ไหนดี](https://www.viriyah.com/motor-insurance/class-one/premium) ? เราขอแนะนำ [ประกันภัยรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือ [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว และใครที่กำลังมองหาการ [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](https://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted23 สิงหาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**รถยนต์ไฟฟ้า ทำประกันรถยนต์ประเภทใดได้บ้าง?**Posted22 สิงหาคม 2565\\
\\
เชื่อว่าเป็นคำถามที่คนขับรถยนต์ไฟฟ้าสงสัยกันอยู่ไม่น้อยว่า รถยนต์ไฟฟ้าสามารถทำประกันรถยนต์แบบไหนได้บ้าง บทความนี้ได้รวบรวมคำตอบมาไว้ให้แล้ว ตามไปดูได้เลย](https://www.viriyah.com/article/detail/212-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%83%E0%B8%94%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**เจาะลึก! ทำไม รถป้ายแดง ถึงห้ามขับตอนกลางคืน?**Posted22 สิงหาคม 2565\\
\\
เชื่อว่าผู้ออกรถป้ายแดงใหม่ทุกคนน่าจะเคยได้ยินกันมาบ้างว่า รถป้ายแดงห้ามขับกลางคืน แต่รู้หรือไม่ว่า ทำไมรถป้ายแดงถึงห้ามขับตอนกลางคืน วันนี้เราจะพาไปหาคำตอบกัน](https://www.viriyah.com/article/detail/211-%E0%B9%80%E0%B8%88%E0%B8%B2%E0%B8%B0%E0%B8%A5%E0%B8%B6%E0%B8%81-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B8%84%E0%B8%B7%E0%B8%99)
[\\
**ชนแล้วแยก แลกใบเคลม…Knock for Knock ประกันรถยนต์ที่ช่วยให้ใช้ชีวิตง่ายขึ้น**Posted25 กรกฎาคม 2565\\
\\
หากพูดถึงอุบัติเหตุรถชน คงไม่มีใครอยากให้เกิดขึ้น เพราะเสียทั้งเวลาและทรัพย์สิน วันนี้เราจะพาไปทำความรู้จักตัวช่วยที่จะทำให้คุณประหยัดเวลามากยิ่งขึ้น เมื่อเกิดอุบัติเหตุอย่าง “ชนแล้วแยก Knock for Knock” ว่ามันคืออะไรและมีประโยชน์อย่างไร](https://www.viriyah.com/article/detail/191-%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%81%E0%B8%A2%E0%B8%81-%E0%B9%81%E0%B8%A5%E0%B8%81%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-knock-for-knock-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99)
[\\
**รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?**Posted29 มีนาคม 2565\\
\\
เคยสงสัยกันไหมว่า รถที่มีประกันแต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม คงเป็นคำถามที่หลายคนก็อยากรู้ วันนี้เราเลยจะพาไปหาคำตอบกันว่า เมื่อเกิดเหตุดังกล่าวขึ้น ประกันรถจะทำอย่างไร](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**ภาษีรถยนต์ คืออะไร? หากขาดการต่อภาษีจะเป็นอย่างไร?**Posted28 เมษายน 2565\\
\\
ชวนทุกคนมาทำความเข้าใจกับภาษีรถยนต์ ว่าคืออะไร รวมไปถึงวิธีการต่อและโทษปรับที่ต้องระวังหากขาดการต่อภาษีรถยนต์นานเกินจะเป็นอย่างไร](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/213-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A3%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87#mm-0)
## Red Plate Driving Rules
# เจาะลึก! ทำไม รถป้ายแดง ถึงห้ามขับตอนกลางคืน?


# เจาะลึก! ทำไม รถป้ายแดง ถึงห้ามขับตอนกลางคืน?
ผู้ขับขี่มือใหม่หรือคนที่เพิ่งออกรถป้ายแดง นอกจากควรทำประกันรถยนต์เพื่อรับความคุ้มครองทั้งตัวรถ ทรัพย์สินและร่างกายแล้ว การขับขี่รถป้ายแดงยังมีข้อจำกัดต่างๆ มากมายที่แตกต่างจากรถป้ายขาวทั่วไปที่ควรรู้ หนึ่งในข้อจำกัดนั้นก็คือ ห้ามขับรถป้ายแดงตอนกลางคืน ซึ่งเป็นคำถามยอดฮิตที่หลายคนสงสัยและมีการตั้งคำถามมาตลอด วันนี้เราจะพาไปหาคำตอบแบบเจาะลึกกันว่า ทำไมถึงห้ามขับรถป้ายแดงตอนกลางคืน?

## **ป้ายแดงคืออะไร?**
ป้ายแดงหรือรถป้ายแดง คือ ป้ายทะเบียนพิเศษที่ทางกรมขนส่งทางบกออกให้แก่บริษัทจำหน่ายรถ เพื่อใช้ในกรณีที่ซื้อรถมาใหม่และอยู่ในระหว่างการจดทะเบียนรถ นำรถไปส่งลูกค้าหรือนำรถไปซ่อมแซม และเป็นการยืนยันว่ารถคันนั้นๆ สามารถวิ่งออกสู่ท้องถนนได้อย่างถูกกฎหมาย ซึ่งป้ายทะเบียนสีแดงนั้นสามารถใช้ได้เพียงชั่วคราวเท่านั้น โดยจะมีข้อกำหนดเกี่ยวกับระยะเวลาการวิ่งบนท้องถนน และไม่สามารถนำป้ายแดงไปจำหน่ายต่อได้ ทั้งนี้ผู้ขับขี่รถป้ายแดงต้องทำการจดบันทึกการใช้รถลงในคู่มือประจำรถที่ออกโดยกรมขนส่งทางบกเสมอ เพื่อใช้ในการยืนยันการใช้งานรถตามเส้นทางที่ขับขี่ในกรณีที่ถูกเจ้าหน้าที่เรียกตรวจสอบ
## **รถป้ายแดงขับกลางคืนได้ไหม?**
เนื่องจากตามกฎหมายระบุเอาไว้ว่า รถป้ายแดง สามารถที่จะวิ่งบนท้องถนนได้ตั้งแต่เวลา 06.00 - 18.00 น. แต่ปัจจุบันอาจมีการอนุโลมให้ถึงเวลา 20.00 น. เพราะปัญหาด้านการจราจรบนท้องถนนที่ติดขัด ซึ่งหากรถป้ายแดงวิ่งเกินเวลา 20.00 น. อาจถูกตำรวจเรียกตรวจสอบได้ แต่หากมีความจำเป็นจริงๆ ก็สามารถแจ้งกับเจ้าพนักงานได้ ทั้งนี้ขึ้นอยู่กับดุลยพินิจของเจ้าพนักงาน
## **รถป้ายแดงขับกลางคืนอย่างไรไม่ให้ผิดกฎหมาย**
อย่างที่กล่าวไปข้างต้นว่าป้ายแดงเป็นป้ายทะเบียนชั่วคราวเท่านั้น ไม่ใช่ป้ายทะเบียนรถยนต์ที่ถูกจดทะเบียนถูกต้องตามกฎหมาย ดังนั้นการขับรถป้ายแดงตอนกลางคืนจึงผิดกฎหมาย รวมถึงเป็นการลดการก่ออาชญากรรมและโจรกรรมต่างๆ ด้วย แต่หากจำเป็นต้องใช้รถป้ายแดงตอนกลางคืน จะต้องทำอย่างไรถึงไม่ผิดกฎหมาย มาดูกัน
### **1.ก่อนขับรถป้ายแดงออกจากที่อยู่ ควรลงบันทึกทุกครั้ง**
รถป้ายแดงทุกคันจะมีสมุดคู่มือมาให้เพื่อกรอกรายละเอียดในการใช้รถ ซึ่งหากผู้ขับขี่ไม่ทำการกรอกรายละเอียด เมื่อเจอด่านตรวจ และถูกเรียกตรวจสอบจะผิดกฎหมายและโดนปรับทันที ดังนั้นทางที่ดีควรใช้ดินสอเขียนไว้ในทุกการเดินทาง เพราะเมื่อกลับถึงบ้านก็สามารถใช้ยางลบๆ ได้ทันที เนื่องจากสมุดคู่มือหากทำการขอใหม่นั้นมีค่าใช้จ่ายที่สูงทีเดียว

### **2\. ไม่ขับรถป้ายแดงข้ามจังหวัด**
การขับรถป้ายแดงข้ามจังหวัด ถือเป็นการทำผิดกฎหมายเช่นเดียวกัน เนื่องจากกฎหมายระบุว่า รถป้ายแดงจะสามารถวิ่งได้ภายในเขตที่ระบุเอาไว้บนป้ายทะเบียนเท่านั้น ไม่สามารถนำรถคันดังกล่าวไปใช้ในเขตพื้นที่หรือจังหวัดอื่นๆ ได้ ซึ่งหากเจ้าพนักงานตรวจพบจะมีโทษปรับไม่เกิน 10,000 บาท แต่หากมีความจำเป็นต้องใช้รถป้ายแดงในการวิ่งข้ามเขตหรือจังหวัด จะต้องได้รับการยินยอมจากนายทะเบียนเขตก่อน รวมถึงการจดบันทึกรายละเอียดการใช้รถอย่างชัดเจน เพื่อยืนยันเส้นทางในการขับขี่กับเจ้าหน้าที่ด้วย
### **3\. ไม่ใส่ป้ายแดงเกิน 30 วัน**
รถป้ายแดงจะมีระยะเวลาการใช้งานไม่เกิน 30 วัน นับจากวันที่ออกรถมา จะต้องทำการเปลี่ยนเป็นป้ายสีขาวทันที หากเจ้าหน้าที่ตำรวจพบผู้ใช้รถป้ายแดงเกินกำหนดระยะเวลา จะมีความผิดตามพระราชบัญญัติรถยนต์ พ.ศ. 2522 มาตรา 6 ในข้อหาฐานใช้รถที่ไม่จดทะเบียน ซึ่งมีโทษปรับสูงสุดไม่เกิน 10,000 บาท
ปัจจุบันการเรียกตรวจสอบรถป้ายแดงมีความเข้มงวดมากขึ้น เนื่องจากมีหลายคนแอบใส่ป้ายทะเบียนแดงเกินระยะเวลาที่กำหนด หากคุณไม่อยากถูกโทษปรับเพราะทำผิดกฎหมาย ก็ควรที่จะดำเนินการทุกอย่างให้ถูกต้องตามที่กฎหมายระบุเอาไว้ เช่นเดียวกับการทำประกันรถยนต์ ไม่ว่าจะเป็นรถป้ายแดงหรือรถป้ายขาว ก็ควรที่จะทำประกันรถยนต์เอาไว้ เพื่อความอุ่นใจในการขับขี่บนท้องถนน
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted22 สิงหาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ชนแล้วแยก แลกใบเคลม…Knock for Knock ประกันรถยนต์ที่ช่วยให้ใช้ชีวิตง่ายขึ้น**Posted25 กรกฎาคม 2565\\
\\
หากพูดถึงอุบัติเหตุรถชน คงไม่มีใครอยากให้เกิดขึ้น เพราะเสียทั้งเวลาและทรัพย์สิน วันนี้เราจะพาไปทำความรู้จักตัวช่วยที่จะทำให้คุณประหยัดเวลามากยิ่งขึ้น เมื่อเกิดอุบัติเหตุอย่าง “ชนแล้วแยก Knock for Knock” ว่ามันคืออะไรและมีประโยชน์อย่างไร](https://www.viriyah.com/article/detail/191-%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%81%E0%B8%A2%E0%B8%81-%E0%B9%81%E0%B8%A5%E0%B8%81%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-knock-for-knock-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99)
[\\
**ยุคน้ำมันแพง ขับรถอย่างไรให้ประหยัดน้ำมัน มีเงินเหลือเก็บ**Posted28 มิถุนายน 2565\\
\\
ในยุคที่น้ำมันมีราคาผันผวนอยู่ตลอด ผู้ใช้รถทุกคนควรวางแผนการเดินทางให้ดีเพื่อเซฟค่าใช้จ่ายในส่วนนี้ วันนี้เราจึงมีเทคนิคขับรถประหยัดน้ำมันมาฝากผู้ใช้รถทุกคน จะมีวิธีไหนบ้างไปดูกัน](https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A)
[\\
**รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่**Posted27 พฤษภาคม 2565\\
\\
รถมีรอยทำประกันได้ไหม คงเป็นคำถามที่หลายคนสงสัย วันนี้เราจะพาไปหาคำตอบกันว่า รถที่มีรอยแผลอยู่สามารถทำประกันประเภท 1 ได้หรือไม่ และประกันจะคุ้มครองไหม](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?**Posted28 เมษายน 2565\\
\\
ผู้ใช้รถทุกคนน่าจะเคยได้ยินคำว่า ใบเคลมประกันรถ กันมาบ้าง แต่รู้หรือไม่ว่า ใบเคลมประกันรถ คืออะไร ทำหน้าที่อย่างไรและมีอายุกี่ปี หากเกิดสูญหายขึ้นต้องทำอย่างไร วันนี้เรารวบรวมคำตอบมาฝากทุกคนแล้ว ไปดูกัน](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5)
[\\
**ออกรถใหม่ป้ายแดงมา ก่อนจะรับรถต้องตรวจเช็กอะไรบ้าง**Posted1 มีนาคม 2565\\
\\
การออกรถใหม่ป้ายแดง จำเป็นต้องตรวจเช็กทุกจุด ทั้งในและนอกรถ เพื่อความสบายใจและป้องกันปัญหาตามมาย้อนหลัง วันนี้เราจะพาไปหาคำตอบกันว่า ออกรถป้ายแดงมา ต้องตรวจเช็กอะไรบ้าง](https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/211-%E0%B9%80%E0%B8%88%E0%B8%B2%E0%B8%B0%E0%B8%A5%E0%B8%B6%E0%B8%81-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B8%84%E0%B8%B7%E0%B8%99#mm-0)
## Car Insurance Options
# รถยนต์ที่มีอายุเกิน 15 ปี เลือกทำประกันรถชั้นไหนดี? ถึงตอบโจทย์


# เลือกทำประกันรถยนต์แบบไหน ถึงเหมาะกับรถยนต์ที่มีอายุเกิน 15 ปี?
สำหรับผู้ใช้รถยนต์คงจะรู้ถึงข้อจำกัดในการเลือกทำประกันรถกันมาบ้าง เนื่องจากอายุรถเป็นปัจจัยหนึ่งที่บริษัทประกันรถใช้พิจารณาว่ารถของเราสามารถทำประกันรถชั้นไหนได้บ้าง เพื่อให้ได้รับความคุ้มครองและค่าชดเชยที่เหมาะสม ซึ่งคงมีผู้ใช้รถหลายคนที่ใช้งานรถอายุเกิน 15 ปี และเกิดคำถามว่า รถที่มีอายุขนาดนี้ควรเลือกทำประกันรถชั้นไหนดีถึงจะตอบโจทย์

## **ประกันรถยนต์อายุเกิน 15 ปี**
กรณีที่ผู้ใช้รถยนต์มีอายุรถเกิน 15 ปีขึ้นไป หากต้องการทำประกันรถชั้น 1 จะต้องทำประกันรถกับบริษัทประกันรถเจ้าเดิมเท่านั้น ทั้งนี้ต้องมีประวัติดี เคลมน้อย ถ้ารถของคุณเข้าเกณฑ์ก็อาจจะมีสิทธิ์ในการทำประกันรถชั้น 1 ได้
ประกันรถชั้น 2, 2+, 3+ จะต้องเช็กทุนประกันรถยนต์ ณ ปีปัจจุบัน เพื่อประกอบการตัดสินใจในการทำประกันรถให้กับคุณ ซึ่งหากมูลค่ารถหรือราคารถของคุณต่ำกว่าทุนประกันขั้นต่ำ ทางบริษัทประกันรถจะปฏิเสธการทำประกันรถชั้น 2, 2+, 3+ ของเรานั่นเอง
## **ประกันรถชั้น 3**
สำหรับ [ประกันรถชั้น 3](https://www.viriyah.com/motor-insurance/class-three/premium) หรือ [ประกันรถยนต์ประเภท 3](https://www.viriyah.com/motor-insurance/class-three/premium) เป็นประกันรถที่เหมาะสมกับอายุรถช่วงนี้ เนื่องจากรถที่มีอายุเกิน 15 ปีขึ้นไป จะถือว่าเป็นรถเก่าทันที อีกทั้งการทำประกันรถชั้น 3 นั้นไม่ได้ระบุอายุรถหรือมูลค่าของรถ แถมยังมีราคาเบี้ยประกันรถที่ถูกอีกด้วย ดังนั้นประกันรถชั้น 3 ที่ให้ความคุ้มครองเฉพาะชีวิตของผู้เอาประกันและคู่กรณี รวมถึงทรัพย์สินของคู่กรณี เมื่อเกิดอุบัติเหตุขึ้น จึงตอบโจทย์กับรถที่มีอายุเกิน 15 ปีขึ้นไป ที่ไม่ค่อยได้ใช้งานและผู้ขับขี่มีความชำนาญ
## **ประกันรถชั้น 4**
ประกันรถชั้น 4 หรือ [ประกันรถยนต์ประเภท 4 (ป้องกันภัย)](https://www.viriyah.com/motor-insurance/class-four/premium) เป็นประกันรถที่มีความคุ้มครองน้อยที่สุดในประเภทประกันรถภาคสมัครใจ ซึ่งเหมาะกับรถยนต์ที่มีอายุเกิน 15 ปีขึ้นไป ที่ถูกจอดไว้เฉยๆ ไม่ค่อยได้ใช้งานหรือใช้งานนานๆ ครั้งเพื่อเดินทาง นอกจากนี้หากผู้ขับขี่ใช้งานในระยะทางใกล้และมีที่จอดรถมิดชิด ไม่มีความเสี่ยงในการสูญหาย การทำประกันรถชั้น 4 ก็เป็นอีกหนึ่งตัวเลือกที่ดีไม่แพ้กัน ยิ่งผู้ขับขี่มีความชำนาญแล้ว การทำประกันรถชั้น 4 ดูจะตอบโจทย์เป็นอย่างมาก เนื่องจากความคุ้มครองที่ได้รับจะมีเพียงแค่ทรัพย์สินของบุคคลภายนอกเท่านั้น อีกทั้งมีเบี้ยประกันที่ถูกอีกด้วย
ทั้งงหมดนี้คือข้อมูลที่คนมีรถเก่าอายุเกิน 15 ปี ใช้ประกอบการตัดสินใจก่อนทำประกันรถ หรือหากยังเกิดคำถาม ตัดสินใจไม่ได้ สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted28 มิถุนายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ยุคน้ำมันแพง ขับรถอย่างไรให้ประหยัดน้ำมัน มีเงินเหลือเก็บ**Posted28 มิถุนายน 2565\\
\\
ในยุคที่น้ำมันมีราคาผันผวนอยู่ตลอด ผู้ใช้รถทุกคนควรวางแผนการเดินทางให้ดีเพื่อเซฟค่าใช้จ่ายในส่วนนี้ วันนี้เราจึงมีเทคนิคขับรถประหยัดน้ำมันมาฝากผู้ใช้รถทุกคน จะมีวิธีไหนบ้างไปดูกัน](https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A)
[\\
**พ.ร.บ.รถยนต์ เคลมอะไรได้บ้าง? รู้ก่อนเสียเงินฟรี!**Posted2 กุมภาพันธ์ 2565\\
\\
เมื่อเกิดอุบัติเหตุขึ้นบนท้องถนน ใครจะรู้ว่า พ.ร.บ. รถยนต์ที่ทำอยู่ จะมีสิทธิประโยชน์มากกว่าการคุ้มครองความเสียหาย แต่จะมีสิทธิประโยชน์อะไรบ้าง ต้องตามไปดู](https://www.viriyah.com/article/detail/claim-compulsory-motor-insurance)
[\\
**แชร์เคล็ดลับ ขับขี่ปลอดภัยสำหรับวัยเก๋า**Posted21 ธันวาคม 2564\\
\\
อัตราการขับขี่ของผู้สูงอายุในประเทศไทยนั้นนับว่ายังมีไม่มากนักเมื่อเทียบกับต่างประเทศ แต่ก็มีผู้สูงอายุอีกไม่น้อยที่ไม่อยากเป็นภาระของลูกหลาน อยากที่จะใช้ชีวิตด้วยตัวเอง ต้องการขับรถไปไหนมาไหนเองอยู่เสมอ](https://www.viriyah.com/article/detail/137-%E0%B9%81%E0%B8%8A%E0%B8%A3%E0%B9%8C%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A7%E0%B8%B1%E0%B8%A2%E0%B9%80%E0%B8%81%E0%B9%8B%E0%B8%B2)
[\\
**รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?**Posted29 มีนาคม 2565\\
\\
เคยสงสัยกันไหมว่า รถที่มีประกันแต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม คงเป็นคำถามที่หลายคนก็อยากรู้ วันนี้เราเลยจะพาไปหาคำตอบกันว่า เมื่อเกิดเหตุดังกล่าวขึ้น ประกันรถจะทำอย่างไร](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**อยากเปลี่ยนประกันรถก่อนครบปี ทำได้หรือไม่ ?**Posted6 มกราคม 2565\\
\\
หลายคนอาจมีข้อสงสัยว่า ประกันรถยนต์ นั้นสามารถเปลี่ยนก่อนครบปีได้หรือไม่ วันนี้เราจะพาไปหาคำตอบกันว่าสามารถเปลี่ยนประกันรถก่อนครบปีได้หรือไม่ และมีข้อดีข้อเสียอย่างไร](https://www.viriyah.com/article/detail/171-%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%9B%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%A3%E0%B8%9A%E0%B8%9B%E0%B8%B5-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/190-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99-15-%E0%B8%9B%E0%B8%B5-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%94%E0%B8%B5-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%95%E0%B8%AD%E0%B8%9A%E0%B9%82%E0%B8%88%E0%B8%97%E0%B8%A2%E0%B9%8C#mm-0)
## Car Insurance Misconceptions
# 5 เหตุผลที่คนมักเข้าใจผิดเกี่ยวกับประกันชั้น 1


การทำประกันภัยรถยนต์ มีรายละเอียดที่ผู้ทำประกันจะต้องทำความเข้าใจและอ่านเงื่อนไขความคุ้มครองให้ละเอียด ก่อนที่จะตัดสินใจทำประกันภัยรถยนต์ทุกครั้ง เช่น ความคุ้มครองของประกัน เบี้ยประกันและอีกมากมาย จนอาจทำให้บางคนเกิดความสับสนและเข้าใจผิดในรายละเอียดได้ โดยเฉพาะประกันชั้น 1 ที่หลายคนมักเข้าใจว่าทำประกันชั้น 1 คุ้มครองทุกกรณี ซึ่งความเข้าใจผิดเหล่านี้จะทำให้ผู้เอาประกันเสียผลประโยชน์โดยไม่รู้ตัว วันนี้เราจะมาบอก 5 เหตุผล ที่คนมักเข้าใจผิดเกี่ยวกับประกันชั้น 1
### **ประกันชั้น 1 ทำได้เฉพาะรถใหม่ป้ายแดง**
ความเชื่อที่ว่ารถใหม่ป้ายแดงหรือรถยนต์ที่ออกใหม่เท่านั้นถึงจะทำประกันชั้น 1 ได้ ไม่เป็นความจริงเสมอไป เพราะรถที่ผ่านการใช้งานมาหลายปีก็สามารถทำได้เช่นกัน ซึ่งอายุของรถต้องห้ามเกินเกณฑ์ที่บริษัทประกันกำหนดเอาไว้ อย่างไรก็ตาม การ [ทำประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ไม่ได้เหมาะสมกับผู้ขับขี่ทุกคน เนื่องจากต้องคำนึงถึงพฤติกรรมการขับขี่ร่วมด้วย
### **ประกันชั้น 1 ให้ความคุ้มครองรถทุกกรณี**
อย่างที่ทราบกันว่า ประกันชั้น 1 นั้นให้ความคุ้มครองทั้งตัวผู้ทำประกันภัยรถยนต์และคู่กรณี รวมไปถึงคุ้มครองรถยนต์กรณีชนกับสิ่งของ สูญหาย ไฟไหม้และน้ำท่วม แต่ความคุ้มครองทั้งหมดนี้ อาจได้รับการยกเว้นหากคุณมีพฤติกรรมเหล่านี้
1. ดื่มแล้วขับ
2. ขับรถออกนอกพื้นที่คุ้มครอง
3. ใช้รถผิดประเภท ผิดกฎหมาย เช่น แข่งขันรถด้วยความเร็ว ทำอาชญากรรมหรือขนส่งสารเสพติด เป็นต้น
4. ให้ผู้อื่นขับรถ และผู้ขับขี่ไม่มีใบขับขี่
5. นำรถไปใช้นอกเหนือจากที่จดไว้ในกรมธรรม์ เช่น จดไว้เป็นรถยนต์ส่วนบุุคคล แต่นำไปใช้ขนส่งสินค้าในเชิงพาณิชย์ เป็นต้น
ที่กล่าวมาทั้งหมดนี้ถึงแม้จะเป็นการทำประกันภัยรถยนต์ชั้น 1 แต่หากผู้ขับขี่ไม่ปฏิบัติตามกฎอย่างเคร่งครัด ทางบริษัทประกันก็จะไม่ให้ความคุ้มครองเช่นเดียวกัน หากเกิดอุบัติเหตุขึ้น
### **ประกันชั้น 1 เคลมเท่าไรก็ไม่ส่งผลต่อเบี้ยประกัน**
การเคลมประกันรถในแต่ละครั้ง ทางบริษัทประกันจะทำการบันทึกเอาไว้ในประวัติเคลมและประวัติขับขี่ ซึ่งทางบริษัทประกันจะคำนวณราคาเบี้ยประกันในปีถัดไปเท่าเดิมหรือสูงขึ้นนั้นขึ้นอยู่กับประวัติการเคลม หากการเคลมมาจากอุบัติเหตุที่เกิดจากผู้เอาประกันประมาทหรือผู้เอาประกันเป็นฝ่ายผิดอยู่บ่อยครั้ง ถึงแม้จะเป็นประกันชั้น 1 ย่อมส่งผลให้เบี้ยประกันในปีถัดไปสูงขึ้น ทั้งนี้ขึ้นอยู่กับเงื่อนไขของบริษัทประกันที่ทำอยู่ด้วย
นอกจากนี้ หากมีประวัติการเคลมบ่อย อาจเสี่ยงต่อการถูกยกเลิกกรมธรรม์จากบริษัทประกัน หรือติดแบล็กลิสต์อีกด้วย แต่สำหรับผู้ขับขี่ที่มีประวัติดีหรือเมื่อเกิดอุบัติเหตุ มีการเคลมและเป็นฝ่ายถูก บริษัทประกันอาจมีส่วนลดมอบให้ในส่วนของค่าเบี้ยประกันนั่นเอง
### **ประกันชั้น 1 คุ้มครองยางรถยนต์และของเหลวในเครื่องยนต์**
ในส่วนของยางรถยนต์และของเหลวในเครื่องยนต์นั้นมีระยะเวลาเสื่อมสภาพอยู่แล้ว หากไม่ได้เกิดจากอุบัติเหตุ เช่น ยางสึกหรอ ยางระเบิด บริษัทประกันจะไม่รับประกันในส่วนนี้ แต่หากเกิดจากกรณีที่ได้รับความเสียหายจากอุบัติเหตุ บริษัทประกันจะรับผิดชอบโดยชดเชยค่าเสียหายให้ตามข้อกำหนดของ คปภ.
### **ประกันชั้น 1 ไม่ต้องจ่ายค่าเสียหายส่วนแรกเมื่อเกิดอุบัติเหตุ**
การทำประกันชั้น 1 ผู้เอาประกันจะต้องรับผิดชอบค่าเสียหายส่วนแรก 2 ประเภทด้วยกัน ได้แก่ ค่า Excess และ Deductible โดยมีรายละเอียดดังนี้
1\. ค่า Excess คือค่าเสียหายส่วนแรกแบบบังคับที่ผู้เอาประกันต้องจ่ายเมื่อเกิดอุบัติเหตุ โดยจ่ายเริ่มต้นที่ 1,000 ในกรณีดังต่อไปนี้
- ไม่สามารถระบุคู่กรณีได้
- ความเสียหายที่ไม่ได้เกิดจากการชนหรือคว่ำ
- ผู้เอาประกันไม่สามารถระบุรายละเอียดความเสียหายที่ชัดเจนพอที่จะทำให้บริษัทประกันตามหาผู้กระทำผิดได้
ซึ่งผู้เอาประกันไม่จำเป็นต้องจ่ายค่า Excess เสมอไป หากระบุได้ชัดเจนว่าเป็นการชนที่ทำให้เกิดความเสียหายถึงกับบุบ แตกร้าว หรือสามารถระบุสาเหตุความเสียหายที่ทำให้บริษัทประกันตามหาผู้รับผิดชอบได้
2\. ค่า Deductible คือค่าเสียหายส่วนแรกที่ผู้ทำประกันชั้น 1 สมัครใจจ่ายเองโดยตกลงกับบริษัทประกัน เริ่มต้นที่ 1,000 - 7,000 บาท/เหตุการณ์ ซึ่งมีข้อดีคือ ผู้เอาประกันจะได้รับเบี้ยประกันที่ถูกลงตามค่าเสียหายส่วนแรกที่ยินยอมจ่าย แต่หากเกิดอุบัติเหตุขึ้นแล้วเป็นฝ่ายผิดหรือไม่มีคู่กรณี ก็จะต้องจ่ายค่าเสียหายส่วนแรกที่ตกลงไว้กับบริษัทประกันเช่นเดียวกัน
โดยในจุดนี้ทำให้เห็นว่าผู้ [ทำประกันภัยรถยนต์ชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ไม่จำเป็นต้องจ่ายค่าเสียหายส่วนแรกทุกครั้งเมื่อเกิดอุบัติเหตุ ยกเว้นในกรณีที่ผู้เอาประกันเป็นฝ่ายผิด ไม่สามารถระบุคู่กรณีได้ หรือรถมีความเสียหายที่ไม่ได้เกิดจากการชนหรือคว่ำ แต่ถ้าผู้เอาประกันเป็นฝ่ายถูก สามารถระบุคู่กรณีได้ชัดเจน และแจ้งประกันถึงสาเหตุของร่องรอยความเสียหายได้ ก็ไม่จำเป็นต้องจ่ายค่าเสียหายส่วนแรก ทั้งนี้ขึ้นอยู่กับประสบการณ์ผู้ขับขี่และการพิจารณาของบริษัทประกันด้วย
เป็นยังไงกันบ้างครับกับ 5 เหตุผลที่คนมักเข้าใจผิดเกี่ยวกับประกันชั้น 1 หวังว่าบทความนี้จะช่วยให้ทุกคนเข้าใจเงื่อนไขการคุ้มครองต่างๆ มากขึ้น ต่อไปเวลาทำประกันภัยรถยนต์ชั้น 1 หรือต่อประกันรถยนต์ชั้น 1 จะได้รู้ว่าเราได้รับความคุ้มครองอะไรบ้างและต้องเสียค่าใช้จ่ายส่วนใดบ้าง
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted29 ตุลาคม 2564
Share :


## อ่านบทความอื่นๆ
[\\
**เคลมประกันรถได้ไหม ? หากน้ำท่วมรถ**Posted8 ตุลาคม 2564\\
\\
หน้าฝนเป็นช่วงที่มีโอกาสเกิดความเสียหายกับตัวรถมากที่สุด ทั้งน้ำท่วมและอุบัติเหตุ การเลือกประกันภัยที่ให้ความคุ้มครองครอบคลุม ทั้งการเคลมประกันรถ การบริการที่รวดเร็ว จึงเป็นสิ่งจำเป็น](https://www.viriyah.com/article/detail/31-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%A3%E0%B8%96)
[\\
**ค่าขาดประโยชน์จากการใช้รถ คืออะไร ? มือใหม่ต้องรู้ !**Posted8 กันยายน 2564\\
\\
ค่าขาดประโยชน์จากการใช้รถ นับว่าเป็นสิทธิ์จากการทำประกันภัยรถยนต์ที่หลายคนอาจยังไม่รู้ โดยเฉพาะมือใหม่หัดขับ วันนี้เราจะพาไปดูกันว่า ค่าขาดประโยชน์จากการใช้รถ คืออะไรและมันดียังไง ?](https://www.viriyah.com/article/detail/27-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89)
[\\
**โดนชนแล้วหนี ประกันภัยรถยนต์คุ้มครองหรือไม่ ?**Posted1 กันยายน 2564\\
\\
เชื่อว่าผู้ขับขี่ทุกคนรู้อยู่แล้วว่าอุบัติเหตุบนท้องถนนเกิดขึ้นได้อยู่เสมอ แม้จะระมัดระวังกันเป็นอย่างดี และหนึ่งในเรื่องของอุบัติเหตุบนท้องถนนที่เกิดขึ้นแบบเหนือความคาดหมายมักจะเป็นเรื่องของการ “โดนชนแล้วหนี” ทำให้เกิดความเสียหายกับตัวรถและหนีไปทำให้ไม่สามารถระบุตัวตนหรือรายละเอียดของคู่กรณีได้ แล้วแบบนี้ ประกันภัยรถยนต์ จะคุ้มครองหรือไม่ ? วันนี้เราจะพาไปหาคำตอบกันว่า ถ้าโดนชนแล้วหนีจะต้องทำอย่างไร ประกันภัยรถยนต์และบริษัทประกันของเราจะให้ความคุ้มครองและช่วยเหลือยังไงบ้าง เมื่อเกิดเหตุการณ์นี้กันครับ](https://www.viriyah.com/article/detail/21-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%AB%E0%B8%99%E0%B8%B5-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**กรณีรถเสียหายโดยสิ้นเชิง คืออะไร และต้องทำอย่างไรบ้าง?**Posted30 มีนาคม 2564\\
\\
ไม่ใช่ทุกกรณีที่เมื่อรถเกิดอุบัติเหตุแล้วจะสามารถซ่อมกลับมาใช้งานได้เหมือนเดิม เพราะหลายครั้ง เหตุที่เกิดขึ้นสร้างความเสียหายต่อตัวรถอย่างหนักเกินจะเยียวยา](https://www.viriyah.com/article/detail/1-%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B9%82%E0%B8%94%E0%B8%A2%E0%B8%AA%E0%B8%B4%E0%B9%89%E0%B8%99%E0%B9%80%E0%B8%8A%E0%B8%B4%E0%B8%87-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**ปัญหาโลกแตก หินดีดใส่กระจกหน้ารถเสียหาย เคลมได้ไหม ?**Posted30 มีนาคม 2564\\
\\
เป็นประเด็นที่ถกเถียงกันอยู่บ่อยครั้งในสังคมออนไลน์ ถึงปัญหากวนใจที่หลายคนขับรถอยู่ดี ๆ ก็มีหินเจ้ากรรมลอยมาจากไหนไม่รู้ ทำเอากระจกหน้ารถแตกเสียหาย แล้วก็ไม่รู้จะเอาผิดกับใครดี](https://www.viriyah.com/article/detail/5-%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B9%82%E0%B8%A5%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%94%E0%B8%B5%E0%B8%94%E0%B9%83%E0%B8%AA%E0%B9%88%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/34-5-%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9C%E0%B8%A5%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%A1%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B9%83%E0%B8%88%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1#mm-0)
## Insurance and Registration Explained
# พ.ร.บ.กับการต่อทะเบียน คนละเรื่อง ที่เหมือนจะเป็นเรื่องเดียวกัน

เหมือนจะเรื่องเดียวกัน แต่แท้จริงแล้วเป็นคนละเรื่อง?? สำหรับ " [พ.ร.บ.](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium)" กับการ "ต่อภาษีรถยนต์ประจำปี" แต่ถ้าคนละเรื่องจริง..แล้วทำไม?
หลายคนถึงสับสน??ระหว่างสองสิ่งนี้ วิริยะประกันภัยจะพาไปหาคำตอบ??
สาเหตุที่คนส่วนใหญ่สับสน?? ระหว่าง"พ.ร.บ." กับการ" [ต่อภาษีรถยนต์](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)" ก็เพราะสองสิ่งนี้มีความเกี่ยวเนื่องกันนั่นเอง
ถ้าคุณจะ"ต่อภาษีรถยนต์" ??คุณจำเป็นต้องต่อ พ.ร.บ. เสียก่อนเพราะ พ.ร.บ. คือ หนึ่งในเอกสารที่ต้องยื่นเพื่อดำเนินการ?? ต่อภาษีรถยนต์ประจำปี??ที่กรมการขนส่งทางบก????
ร่วมกับ สำเนาการจดทะเบียนรถและใบรับรองการตรวจสภาพรถ?? สำหรับรถที่มีอายุมากกว่า 7 ปี
ความแตกต่างระหว่าง 2 สิ่งนี้ที่ชัดเจนคือ "พ.ร.บ." ?เป็นเอกสารที่ดำเนินการ ออกให้โดย ?? "บริษัทประกันภัย" ในขณะที่เอกสาร"ต่อภาษีรถยนต์"?ดำเนินการออกให้โดย ?? "กรมการขนส่งทางบก"เพียงแต่หลายคนอาจคุ้นเคยกับการ ซื้อ พ.ร.บ. ที่บูธของบริษัทประกันภัยในกรมการขนส่งทางบก????ผ่านเว็บไซต์??ของกรมการขนส่งทางบกหรือแม้แต่ซื้อผ่านสถานตรวจสภาพรถ????จึงอาจเข้าใจผิดว่า สองสิ่งนี้เป็นสิ่งเดียวกัน
นอกจากนี้หลายคนยังสับสน??ว่าทั้งสองสิ่งมีเอกสาร??ในลักษณะเดียวกัน โดยเฉพาะสติ๊กเกอร์ติดหน้ารถ???? ซึ่งหลายคนอ้างอิงจากที่ได้รับป้ายภาษีที่ต้องติดไว้หน้ารถจึงมีความเข้าใจว่า จะต้องได้รับสติ๊กเกอร์พ.ร.บ. ไว้ติดหน้ารถด้วยเช่นกันซึ่งแท้จริงแล้ว สติ๊กเกอร์ พ.ร.บ. ได้มีการยกเลิก?ใช้งานไปตั้งแต่ พ.ศ. 2550 นั่นเอง
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted11 ตุลาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ชิมชา ชมซากุระบาน บนดอยแม่สลอง**Posted7 ตุลาคม 2565\\
\\
ขับรถไต่ความสูงลัดเลาะไปตามไหล่เขาที่สูงชันและคดเคี้ยวสู่จุดหมายบนดอยแม่สลอง ในจังหวัดเชียงราย ที่ความสูงจากระดับน้ำทะเลเฉลี่ย 1,200 ม. แล้วคุณจะรู้สึกเหมือนหลุดเข้าไปในดินแดนจีนยูนนานน้อยๆ –“นายรอบรู้” รู้สึกแบบนั้นจริงๆ](https://www.viriyah.com/article/detail/268-%E0%B8%8A%E0%B8%B4%E0%B8%A1%E0%B8%8A%E0%B8%B2-%E0%B8%8A%E0%B8%A1%E0%B8%8B%E0%B8%B2%E0%B8%81%E0%B8%B8%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B2%E0%B8%99-%E0%B8%9A%E0%B8%99%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B9%81%E0%B8%A1%E0%B9%88%E0%B8%AA%E0%B8%A5%E0%B8%AD%E0%B8%87)
[\\
**"ทุ่งแสลงหลวง" สะวันนาเมืองไทย**Posted6 ตุลาคม 2565\\
\\
หน้าฝนนี้ “นายรอบรู้” ขอพาคุณเข้าป่าชมความงามทุ่งสะวันนาเมืองไทย ที่ผืนป่ากว้างใหญ่ในพื้นที่ของหน่วยพิทักษ์อุทยานแห่งชาติที่ สล. 8 (หนองแม่นา) อุทยานแห่งชาติทุ่งแสลงหลวง จ. พิษณุโลก ดินแดนแห่งทุ่งหญ้าสะวันนากว่า 5,000 ไร่ อันเงียบสงบที่จะทำให้คุณค้นพบความสุขตั้งแต่พื้นดินไปจนถึงยอดสนด้วยสองล้อคู่ใจ](https://www.viriyah.com/article/detail/259-%E0%B8%97%E0%B8%B8%E0%B9%88%E0%B8%87%E0%B9%81%E0%B8%AA%E0%B8%A5%E0%B8%87%E0%B8%AB%E0%B8%A5%E0%B8%A7%E0%B8%87-%E0%B8%AA%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%99%E0%B8%99%E0%B8%B2%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%97%E0%B8%A2)
[\\
**ประเพณีอุ้มพระดำน้ำ เพชรบูรณ์**Posted4 ตุลาคม 2565\\
\\
ช่วงเทศกาลสารทไทยชาวเมืองเพชรบูรณ์จะร่วมกันอัญเชิญพระพุทธมหาธรรมราชา พระพุทธรูปคู่บ้านคู่เมือง ไปทำพิธีอุ้มพระดำน้ำในแม่น้ำป่าสัก โดยเชื่อว่าจะทำให้ฝนตกต้องตามฤดูกาล พืชพันธุ์ธัญญาหารมีความอุดมสมบูรณ์](https://www.viriyah.com/article/detail/236-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%9E%E0%B8%93%E0%B8%B5%E0%B8%AD%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%9E%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B3%E0%B8%99%E0%B9%89%E0%B8%B3-%E0%B9%80%E0%B8%9E%E0%B8%8A%E0%B8%A3%E0%B8%9A%E0%B8%B9%E0%B8%A3%E0%B8%93%E0%B9%8C)
[\\
**เจาะลึก! ทำไม รถป้ายแดง ถึงห้ามขับตอนกลางคืน?**Posted22 สิงหาคม 2565\\
\\
เชื่อว่าผู้ออกรถป้ายแดงใหม่ทุกคนน่าจะเคยได้ยินกันมาบ้างว่า รถป้ายแดงห้ามขับกลางคืน แต่รู้หรือไม่ว่า ทำไมรถป้ายแดงถึงห้ามขับตอนกลางคืน วันนี้เราจะพาไปหาคำตอบกัน](https://www.viriyah.com/article/detail/211-%E0%B9%80%E0%B8%88%E0%B8%B2%E0%B8%B0%E0%B8%A5%E0%B8%B6%E0%B8%81-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B8%84%E0%B8%B7%E0%B8%99)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/276-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%AB%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99#mm-0)
## Car Insurance Insights


Posted
Share :


## อ่านบทความอื่นๆ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/192-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%A2%E0%B8%B1%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-3-%E0%B8%AA%E0%B8%B2%E0%B8%A1%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%AA%E0%B9%88%E0%B8%87%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%A3%E0%B8%B2%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7#mm-0)
## EV Insurance Costs
# จริงหรือไม่? เบี้ยประกันรถยนต์ไฟฟ้า EV แพงกว่ารถธรรมดา


ในยุคที่ราคาน้ำมันปรับตัวสูงขึ้น รถไฟฟ้า EV จึงกลายเป็นอีกหนึ่งตัวเลือกที่ได้รับความสนใจไม่น้อย อีกทั้งห้างสรรพสินค้าและสถานที่ต่างๆ ก็เริ่มมีบริการที่ชาร์จไฟฟ้ามากขึ้น ทำให้หลายคนหันมาสนใจและเลือกใช้รถยนต์ไฟฟ้า EV กันมากขึ้นเพื่อช่วยประหยัดค่าใช้จ่าย แถมยังเป็นมิตรกับสิ่งแวดล้อมอีกด้วย แต่ถึงแม้จะเป็นรถไฟฟ้า EV ก็ต้องทำประกันรถยนต์เช่นเดียวกับรถธรรมดา หลายคนจึงเกิดคำถามว่าเบี้ยประกันรถยนต์ของ รถไฟฟ้า EV นั้นแพงกว่ารถธรรมดาจริงหรือ? วันนี้เรามีคำตอบมาฝาก

**ทำความรู้จักรถไฟฟ้า EV**
รถไฟฟ้า EV (Electric Powered Vehicle) คือ รถยนต์ที่ใช้พลังงานไฟฟ้าในการขับเคลื่อน 100% โดยปราศจากการใช้น้ำมันในการเผาไหม้ จึงทำให้รถไฟฟ้า EV มีส่วนช่วยลดปริมาณมลพิษในอากาศได้อย่างมีประสิทธิภาพ อีกทั้งขุมกำลังและอัตราเร่ง รวมถึงระบบการทำงานต่างๆ ของรถไฟฟ้า EV ไม่ได้ด้อยกว่ารถยนต์ธรรมดาทั่วไป ที่สำคัญรถไฟฟ้า EV ยังมีอัตราการเสียภาษีที่น้อยกว่ารถยนต์ธรรมดาทั่วไป จึงทำให้หลายคนสนใจและหันมาเลือกใช้รถไฟฟ้า EV กันมากขึ้น รวมถึงผู้ผลิตรถยนต์ค่ายต่างๆ ก็ให้ความสนใจและหันมาผลิตรถไฟฟ้า EV ออกสู่ท้องตลาดกันมากขึ้นอีกด้วย
**ข้อดีของรถไฟฟ้า EV มีอะไรบ้าง**
อย่างที่กล่าวมาข้างต้นว่า รถไฟฟ้า EV เป็นรถที่ใช้พลังงานไฟฟ้าในการขับเคลื่อน 100% ส่งผลให้เมื่อใช้งานแล้วไม่เป็นอันตรายต่อสิ่งแวดล้อม นอกจากนี้รถไฟฟ้า EV ยังมีข้อดีอีกมากมายที่คุณต้องรู้ ดังนี้
**1\. ประหยัดค่าน้ำมัน**
เนื่องจากเป็นรถที่ใช้ไฟฟ้าในการขับเคลื่อน ทำให้ไม่ต้องยุ่งเกี่ยวกับน้ำมันในการขับเคลื่อน ดังนั้นจึงไม่ต้องกังวลกับเรื่องค่าใช้จ่ายในการเติมน้ำมัน เพราะสามารถชาร์จไฟฟ้าได้ที่บ้านหรือตามจุดบริการสถานีชาร์จไฟต่างๆ ได้
**2\. ไร้เสียงและไม่มีควัน**
เพราะเครื่องยนต์ของรถไฟฟ้า EV ต่างจากเครื่องยนต์ของรถธรรมดาทั่วไปที่ใช้น้ำมัน แต่รถไฟฟ้า EV ใช้แบตเตอรี่ อุปกรณ์แปลงกระแสไฟฟ้าและมอเตอร์ไฟฟ้า เป็นองค์ประกอบหลักในการขับเคลื่อน จึงทำให้รถไฟฟ้า EV ไม่มีเสียงดังมารบกวนขณะขับขี่ และไม่มีควันไอเสียจากการเผาผลาญพลังงานออกมารบกวนแม้แต่น้อย
**3\. ขับขี่สบาย**
เพราะเป็นรถที่ใช้ไฟฟ้าในการขับเคลื่อน จึงทำให้การขับขี่นุ่มและไม่กระชากขณะออกตัว เร่งความเร็วหรือเปลี่ยนเกียร์
**เ** **บี้ยประกันรถยนต์ของรถไฟฟ้า EV แพงกว่ารถธรรมดา จริงไหม**
ต้องบอกก่อนว่ารถยนต์ที่ใช้เครื่องยนต์สันดาปหรือใช้พลังงานน้ำมันนั้น ได้รับความนิยมในประเทศไทยมากกว่ารถไฟฟ้า EV เนื่องจากกระบวนการผลิตรถไฟฟ้า EV ต้องใช้เทคโนโลยีขั้นสูง
รวมถึงค่าอะไหล่และค่าซ่อมบำรุงก็มีต้นทุนที่ค่อนข้างสูง จึงทำให้รถไฟฟ้า EV มีราคาที่สูงกว่ารถใช้น้ำมันทั่วไป เราจึงไม่ค่อยเห็นรถไฟฟ้า EV บนท้องถนนเพราะมีคนใช้น้อยนั่นเอง
อย่างที่บอกข้างต้นว่ารถไฟฟ้า EV ยังไม่เป็นที่นิยมมากนักเมื่อเทียบกับรถยนต์ทั่วไปที่ใช้น้ำมัน ดังนั้น จึงยังไม่ค่อยมีบริษัทประกันภัยที่ออกแผนประกันภัยรถยนต์มาเพื่อรองรับมากนัก ทำให้เบี้ยประกันรถยนต์ของรถไฟฟ้า EV มีราคาที่สูงกว่ารถยนต์ธรรมดาทั่วไปนั่นเอง อย่างไรก็ตาม หากในอนาคตรถยนต์ไฟฟ้าได้รับความนิยมมากขึ้น ก็อาจเป็นไปได้ว่า เบี้ยประกันรถยนต์ของรถไฟฟ้า EV
จะมีราคาที่ถูกลงกว่ารถยนต์ธรรมดาทั่วไปได้
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted27 พฤษภาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ภาษีรถยนต์ คืออะไร? หากขาดการต่อภาษีจะเป็นอย่างไร?**Posted28 เมษายน 2565\\
\\
ชวนทุกคนมาทำความเข้าใจกับภาษีรถยนต์ ว่าคืออะไร รวมไปถึงวิธีการต่อและโทษปรับที่ต้องระวังหากขาดการต่อภาษีรถยนต์นานเกินจะเป็นอย่างไร](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?**Posted28 เมษายน 2565\\
\\
ผู้ใช้รถทุกคนน่าจะเคยได้ยินคำว่า ใบเคลมประกันรถ กันมาบ้าง แต่รู้หรือไม่ว่า ใบเคลมประกันรถ คืออะไร ทำหน้าที่อย่างไรและมีอายุกี่ปี หากเกิดสูญหายขึ้นต้องทำอย่างไร วันนี้เรารวบรวมคำตอบมาฝากทุกคนแล้ว ไปดูกัน](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5)
[\\
**ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?**Posted29 มีนาคม 2565\\
\\
เชื่อว่ามีหลายคนที่ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์หรือซ่อมห้าง เพราะมีความน่าเชื่อถือกว่า แต่ติดตรงที่ว่าสามารถทำได้หรือไม่ และมีค่าใช้จ่ายเพิ่มเติมหรือไม่ วันนี้เรารวบรวมคำตอบมาไว้ให้แล้ว](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?**Posted29 มีนาคม 2565\\
\\
เคยสงสัยกันไหมว่า รถที่มีประกันแต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม คงเป็นคำถามที่หลายคนก็อยากรู้ วันนี้เราเลยจะพาไปหาคำตอบกันว่า เมื่อเกิดเหตุดังกล่าวขึ้น ประกันรถจะทำอย่างไร](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**ทุนประกันรถยนต์ คืออะไร? มีความสำคัญอย่างไรต่อประกัน**Posted1 มีนาคม 2565\\
\\
การทำประกันรถยนต์ นอกจากดูความคุ้มครองของกรมธรรม์นั้นๆ แล้ว ก็ต้องดูทุนประกันรถยนต์ด้วย เพื่อสามารถคำนวณเบี้ยประกันรถยนต์ ว่าประกันรถยนต์แบบไหนที่เหมาะกับเรามากที่สุด](https://www.viriyah.com/article/detail/175-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/185-%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-ev-%E0%B9%81%E0%B8%9E%E0%B8%87%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%94%E0%B8%B2#mm-0)
## Flood Safety Tips
# เจอน้ำท่วมข้างหน้า ไม่ชินทาง..อย่าเพิ่งขับฝ่า!!

เจอน้ำท่วมขวางหน้า?ถ้าไม่ชินทาง? อย่าเพิ่งขับฝ่า!! ประเมินสถานการณ์ก่อนตัดสินใจ
ถึงแม้เงื่อนไขประกันรถยนต์ประเภท 1 จะให้ความคุ้มครองครอบคลุมกรณีรถน้ำท่วม แต่หากเป็นการตั้งใจขับเข้าไปในพื้นที่น้ำท่วมสูง โดยที่ทราบถึงอันตรายที่จะเกิดขึ้น บริษัท?ประกันภัยอาจปฏิเสธความคุ้มครองเพราะถือเป็นเหตุที่เกิดจากความประมาทนั่นเอง

**วิธีประเมินสถานการณ์** **เบื้องต้น**
ให้สังเกตุสภาพแวดล้อมรอบรถ เทียบความลึกของน้ำที่ท่วมจากรถคันหน้าหรือรถที่กำลังสวนมา
**ติดตามข่าวสาร** **แจ้งเตือนพื้นที่เสี่ยง**
หากเป็น?พื้นที่ที่ไม่คุ้นเคย?และมีความเสี่ยง? เช่น? ถนนผ่านลำน้ำ?ที่เชี่ยวกราก? เส้นทางลาดลงมีน้ำท่วม?ขัง ขอให้เลี่ยงจุดเสี่ยง?ดังกล่าวหรือรอจนกว่าจะเเน่ใจว่าปลอดภัยพารถผ่านได้
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted6 ตุลาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**แสงแรกที่ไหนก็ไม่แท้เท่า ผาชนะได**Posted5 ตุลาคม 2565\\
\\
คุณรู้หรือไม่ว่า โลกหมุนรอบทั้งตัวเองและดวงอาทิตย์ แต่ละส่วนเสี้ยวโลกนี้จึงรับแสงตะวันได้ไม่พร้อมกัน สำหรับประเทศไทย ใครจะบอกว่าเห็นแสงแรกที่เขานู้นดอยนี้ ให้รู้ไว้ว่าของแท้แน่นอนน่ะ มันต้องที่สุดเขตแดนตะวันออก “นายรอบรู้” จึงขอเสนอจุดชมพระอาทิตย์ขึ้นแห่งแรกของประเทศ นั่นคือ ผาชนะได จ. อุบลราชธานี](https://www.viriyah.com/article/detail/242-%E0%B9%81%E0%B8%AA%E0%B8%87%E0%B9%81%E0%B8%A3%E0%B8%81%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%81%E0%B9%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%81%E0%B8%97%E0%B9%89%E0%B9%80%E0%B8%97%E0%B9%88%E0%B8%B2-%E0%B8%9C%E0%B8%B2%E0%B8%8A%E0%B8%99%E0%B8%B0%E0%B9%84%E0%B8%94)
[\\
**อาบน้ำแร่ ชมน้ำตก – เวลาความสุขที่ อช. แจ้ซ้อน**Posted5 ตุลาคม 2565\\
\\
อากาศร้อนขนาดนี้ “นายรอบรู้” อยากชวนหนีไปสัมผัสไอเย็นฉ่ำของน้ำตกแจ้ซ้อน ในเขตอุทยานแห่งชาติแจ้ซ้อน จ. ลำปาง แถมด้วยโอกาสดีที่จะไปอาบน้ำแร่ผ่อนคลายความเมื่อยล้าหลังจากโหมทำงานมายาวนาน หรือจะพาเด็กๆไปต้มไข่ในบ่อน้ำพุร้อนก็สนุกไปอีกแบบ มาที่เดียวแต่มีกิจกรรมความสุขหลากหลาย](https://www.viriyah.com/article/detail/240-%E0%B8%AD%E0%B8%B2%E0%B8%9A%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B9%81%E0%B8%A3%E0%B9%88-%E0%B8%8A%E0%B8%A1%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%95%E0%B8%81-%E0%B9%80%E0%B8%A7%E0%B8%A5%E0%B8%B2%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B8%E0%B8%82%E0%B8%97%E0%B8%B5%E0%B9%88-%E0%B8%AD%E0%B8%8A-%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%8B%E0%B9%89%E0%B8%AD%E0%B8%99)
[\\
**ประเพณีอุ้มพระดำน้ำ เพชรบูรณ์**Posted4 ตุลาคม 2565\\
\\
ช่วงเทศกาลสารทไทยชาวเมืองเพชรบูรณ์จะร่วมกันอัญเชิญพระพุทธมหาธรรมราชา พระพุทธรูปคู่บ้านคู่เมือง ไปทำพิธีอุ้มพระดำน้ำในแม่น้ำป่าสัก โดยเชื่อว่าจะทำให้ฝนตกต้องตามฤดูกาล พืชพันธุ์ธัญญาหารมีความอุดมสมบูรณ์](https://www.viriyah.com/article/detail/236-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%9E%E0%B8%93%E0%B8%B5%E0%B8%AD%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%9E%E0%B8%A3%E0%B8%B0%E0%B8%94%E0%B8%B3%E0%B8%99%E0%B9%89%E0%B8%B3-%E0%B9%80%E0%B8%9E%E0%B8%8A%E0%B8%A3%E0%B8%9A%E0%B8%B9%E0%B8%A3%E0%B8%93%E0%B9%8C)
[\\
**เคลียร์ข้อสงสัย เคลมสด แตกต่างกับ เคลมแห้ง อย่างไร**Posted27 กันยายน 2565\\
\\
คงมีผู้ขับขี่หลายคนที่ยังสงสัยเกี่ยวกับการเคลมสด เคลมแห้ง ว่ามันแตกต่างกันยังไง วันนี้เราจะพาไปเคลียร์ข้อสงสัยและขั้นตอนการเคลมกันว่า ต้องทำอย่างไร มีเอกสารใดบ้างที่ต้องใช้ ไปดูกัน](https://www.viriyah.com/article/detail/214-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%AA%E0%B8%94-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%81%E0%B8%AB%E0%B9%89%E0%B8%87-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**เดินชมย่านเก่าทรงวาด เสพสตรีทอาร์ตคลองโอ่งอ่าง**Posted4 ตุลาคม 2565\\
\\
ย่านถนนทรงวาด เป็นย่านเก่าแก่ทางด้านการค้ามาตั้งแต่สมัยโบราณ ทรงวาดในอดีตเคยคึกคักหนาตาไปด้วยผู้คน สมัยนี้ทรงวาดนอกจากจะมีของเก่าให้ชม ยังมีงานอาร์ตเก๋ๆ คาเฟ่ชิคๆ](https://www.viriyah.com/article/detail/231-%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%8A%E0%B8%A1%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%99%E0%B9%80%E0%B8%81%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%A3%E0%B8%87%E0%B8%A7%E0%B8%B2%E0%B8%94-%E0%B9%80%E0%B8%AA%E0%B8%9E%E0%B8%AA%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%97%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%95%E0%B8%84%E0%B8%A5%E0%B8%AD%E0%B8%87%E0%B9%82%E0%B8%AD%E0%B9%88%E0%B8%87%E0%B8%AD%E0%B9%88%E0%B8%B2%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/255-%E0%B9%80%E0%B8%88%E0%B8%AD%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%8A%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%9E%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%9D%E0%B9%88%E0%B8%B2#mm-0)
## Knock for Knock Insurance
# ชนแล้วแยก แลกใบเคลม…Knock for Knock ประกันรถยนต์ที่ช่วยให้ใช้ชีวิตง่ายขึ้น


ไลฟ์สไตล์ของคนยุคใหม่เต็มไปด้วยความเร่งรีบเพราะต้องแข่งขันกับเวลา โดยเฉพาะในชั่วโมงเร่งด่วนหากเกิดอุบัติเหตุบนท้องถนน อาจทำให้เสียทั้งเวลาและทรัพย์สินได้ ทั้งนี้ต่อให้เป็นฝ่ายถูกหรือฝ่ายผิดก็ต้องเสียเวลาทั้งคู่ เนื่องจากต้องรอพนักงานบริษัทประกันภัย หรือเจ้าหน้าที่ตำรวจมาตรวจสอบที่เกิดเหตุ แต่ด้วยโครงการ “ชนแล้วแยก แลกใบเคลม Knock for Knock” จะช่วยให้เราไม่ต้องเสียเวลาไปกับการรออีกต่อไป วันนี้เราจะพาไปทำความรู้จักกับโครงการ ชนแล้วแยก แลกใบเคลม Knock for Knock กันว่าคืออะไร และมีประโยชน์อย่างไร
# **Knock for Knock คืออะไร**
Knock for Knock หรือชนแล้วแยก เป็นโครงการประกันรถยนต์ที่ออกมาสำหรับผู้ที่ทำประกันชั้น 1 ที่จะช่วยให้ผู้เอาประกันประหยัดเวลา อีกทั้งยังมีความสะดวกรวดเร็วเมื่อเกิดอุบัติเหตุขึ้น เพราะสามารถแลกเอกสารการเคลมกับคู่กรณีได้ ทำให้แยกย้ายกันได้ทันทีไม่ต้องเสียเวลานั่งรอพนักงานประกันของทั้งคู่เข้ามาตรวจสอบจุดเกิดเหตุ
### **เงื่อนไขอุบัติเหตุแบบไหนที่สามารถใช้โครงการนี้ได้**
1. รถที่เกิดอุบัติเหตุจะต้องทำประกันชั้น 1 ทั้งคู่
2. ทั้ง 2 ฝ่าย มีเอกสาร “ชนแล้วแยก” (Knock for Knock Form)
3. รถยนต์ทั้ง 2 ฝ่าย ที่เกิดอุบัติเหตุจะต้องเป็นรถเก๋ง รถกระบะหรือรถตู้เท่านั้น
4. ผู้ขับขี่ทั้ง 2 ฝ่าย สามารถตกลงกันได้ว่าฝ่ายใดจะเป็นฝ่ายถูก ฝ่ายผิด หรือประมาทร่วมกันได้
### **ขั้นตอนดำเนินการ ชนแล้วแยก (Knock for Knock)**
1. กรอกเอกสาร “ชนแล้วแยก” ให้ครบถ้วน ได้แก่ ชื่อผู้เอาประกัน เลขกรมธรรม์ประกันรถยนต์ เลือกว่าตนเองเป็นฝ่ายถูก ฝ่ายผิด หรือประมาทร่วมทั้ง 2 ฝ่าย พร้อมทั้งลงชื่อผู้เอาประกันภัยทั้ง 2 ฝ่าย ในเอกสาร
2. หลังจากเซ็นชื่อกำกับในเอกสาร “ชนแล้วแยก Knock for Knock” แล้ว ให้นำไปแลกกับคู่กรณีได้เลย
3. เมื่อยื่นเอกสารเสร็จแล้ว สามารถแยกย้ายจากจุดเกิดเหตุได้ทันที
4. นำเอกสารที่ได้ทำการแลกกับคู่กรณีมาติดต่อบริษัทประกันภัย เพื่อดำเนินการแจ้งเหตุและส่งเคลมประกันรถต่อไป
**หมายเหตุ : ในกรณีที่ทั้ง 2 ฝ่าย ไม่สามารถตก****ลงกันได้ว่าฝ่ายใดถูก ฝ่ายใดผิด ให้ทำการติดต่อเจ้าหน้าที่ตำรวจ เพื่อทำเครื่องหมาย ณ จุดเกิดเหตุ แล้วค่อยเคลื่อนรถออก รวมถึงแจ้งบริษัทประกันภัยทันที**
เมื่อเกิดเหตุขึ้นและคู่กรณีทำประกันชั้น 1 เหมือนกัน รวมถึงมีเอกสาร “ชนแล้วแยก Knock for Knock” ให้ทำตามขั้นตอนที่เราแนะนำได้เลย เพื่อเป็นการประหยัดเวลาอีกทั้งช่วยลดปัญหาการจราจรอีกด้วย ซึ่งหากผู้เอาประกันคนไหนมีข้อสงสัยสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted25 กรกฎาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ยุคน้ำมันแพง ขับรถอย่างไรให้ประหยัดน้ำมัน มีเงินเหลือเก็บ**Posted28 มิถุนายน 2565\\
\\
ในยุคที่น้ำมันมีราคาผันผวนอยู่ตลอด ผู้ใช้รถทุกคนควรวางแผนการเดินทางให้ดีเพื่อเซฟค่าใช้จ่ายในส่วนนี้ วันนี้เราจึงมีเทคนิคขับรถประหยัดน้ำมันมาฝากผู้ใช้รถทุกคน จะมีวิธีไหนบ้างไปดูกัน](https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A)
[\\
**รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่**Posted27 พฤษภาคม 2565\\
\\
รถมีรอยทำประกันได้ไหม คงเป็นคำถามที่หลายคนสงสัย วันนี้เราจะพาไปหาคำตอบกันว่า รถที่มีรอยแผลอยู่สามารถทำประกันประเภท 1 ได้หรือไม่ และประกันจะคุ้มครองไหม](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ทุนประกันภัยรถยนต์ กับ เบี้ยประกัน ต่างกันอย่างไร**Posted27 พฤษภาคม 2565\\
\\
หลายคนอาจจะเคยได้ยินทั้งสองคำนี้กันมาบ้างแล้ว แต่รู้หรือไม่ว่า ทุนประกันภัยรถยนต์และเบี้ยประกันภัยรถยนต์ นั้นต่างกันอย่างไร วันนี้เรามีคำตอบมาฝาก](https://www.viriyah.com/article/detail/186-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**จริงหรือไม่? เบี้ยประกันรถยนต์ไฟฟ้า EV แพงกว่ารถธรรมดา**Posted27 พฤษภาคม 2565\\
\\
ทำไมรถไฟฟ้า EV ถึงมีเบี้ยประกันรถยนต์ที่แพงกว่ารถธรรมดา วันนี้เรามีคำตอบเกี่ยวกับเบี้ยประกันรถยนต์ของรถไฟฟ้า EV มาฝากกัน](https://www.viriyah.com/article/detail/185-%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-ev-%E0%B9%81%E0%B8%9E%E0%B8%87%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%94%E0%B8%B2)
[\\
**ภาษีรถยนต์ คืออะไร? หากขาดการต่อภาษีจะเป็นอย่างไร?**Posted28 เมษายน 2565\\
\\
ชวนทุกคนมาทำความเข้าใจกับภาษีรถยนต์ ว่าคืออะไร รวมไปถึงวิธีการต่อและโทษปรับที่ต้องระวังหากขาดการต่อภาษีรถยนต์นานเกินจะเป็นอย่างไร](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/191-%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%81%E0%B8%A2%E0%B8%81-%E0%B9%81%E0%B8%A5%E0%B8%81%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-knock-for-knock-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99#mm-0)
## Motor Insurance Plans
# เช็คเบี้ยประกัน ประกันรถยนต์
ปีรุ่น
ยี่ห้อรถยนต์
รุ่นรถยนต์
รุ่นย่อยรถยนต์
กรุณารอสักครู่
ประกันรถยนต์
## ประกันรถยนต์ ครบทุกความต้องการที่วิริยะประกันภัย
รู้ลึกรู้จริง ประกันรถยนต์ คืออะไร เลือกประกันรถยนต์ อย่างไรให้เหมาะกับคุณ
การ [ทำประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all) เป็นสิ่งที่หลายคนอาจมองข้าม แต่ในความเป็นจริงแล้ว มันคือสิ่งที่สำคัญอย่างยิ่ง ไม่ควรมองว่าการซื้อประกันรถเป็นการเพิ่มภาระค่าใช้จ่าย เพราะอุบัติเหตุบนท้องถนนสามารถเกิดขึ้นได้ตลอดเวลา ถึงแม้ว่าเราจะระมัดระวังแค่ไหนก็ตาม
ดังนั้น การมีประกันรถยนต์ที่เหมาะสมจึงเปรียบเสมือนการวางแผนล่วงหน้า เพื่อช่วยบรรเทาความเสี่ยงและความเสียหายที่อาจเกิดขึ้นได้ในอนาคต จึงเป็นเรื่องดีสำหรับตัวเราและคนรอบข้าง
### ประเภทของประกันภัยรถยนต์ และความคุ้มครองที่ควรรู้
ปัจจุบัน [ประกันภัยรถยนต์](https://www.viriyah.com/motor-insurance/class-all) สามารถแบ่งออกเป็นหลายประเภท เพื่อให้ผู้ทำประกันสามารถเลือกแบบที่เหมาะสมกับการใช้งานและงบประมาณ โดยสามารถสรุปประเภทของประกันหลักๆ ได้ดังนี้
- #### ประกันชั้น 1
คุ้มครองครอบคลุมที่สุด ทั้งความเสียหายต่อตัวรถ ฝ่ายคู่กรณี รถหาย ไฟไหม้ และอุบัติเหตุที่ไม่มีคู่กรณี [(สนใจดูแผนประกันรถยนต์ชั้น 1 ได้ที่นี่)](https://www.viriyah.com/motor-insurance/class-one/premium)
- #### ประกันชั้น 2+
คุ้มครองรถชนรถ คุ้มครองความเสียหายรวมถึงทรัพย์สินของคู่กรณี รถหาย ไฟไหม้ เหมาะกับรถที่ใช้งานทั่วไปแต่ยังต้องการความคุ้มครองมากพอสมควร [(สนใจดูแผนประกันรถยนต์ชั้น 2+ ได้ที่นี่)](https://www.viriyah.com/motor-insurance/class-two-plus-group)
- #### ประกันชั้น 3+
คุ้มครองกรณีรถชนรถเท่านั้น ไม่คุ้มครองรถหาย น้ำท่วมหรือไฟไหม้ เหมาะกับรถที่มีอายุใช้งานมากขึ้นไม่จำเป็นต้องตรวจสภาพรถก่อนทำประกัน [(สนใจดูแผนประกันรถยนต์ชั้น 3+ ได้ที่นี่)](https://www.viriyah.com/motor-insurance/class-three-plus-group)
- #### ประกันรถยนต์ไฟฟ้า EV
คุ้มครองชีวิตและทรัพย์สิน รวมถึงความเสียหายต่อตัวรถ น้ำท่วม ไฟไหม้ รวมถึงกรณีรถสูญหาย หรือไฟหม้ขณะจอดชาร์จแบตเตอรี่ [(สนใจดูแผนประกันรถไฟฟ้า ได้ที่นี่)](https://www.viriyah.com/motor-insurance/class-one-ev)
- #### พ.ร.บ.รถยนต์ (ประกันภาคบังคับ)
ประกันภาคบังคับให้ความคุ้มครองตัวเรา คู่กรณี ผู้โดยสาร และบุคคลภายนอก ในรูปแบบของเงินชดเชย และค่าดูแลรักษาพยาบาล [(สนใจดูแผนประกันภาคบังคับของวิริยะได้ที่นี่)](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium)
## ตารางเปรียบเทียบความคุ้มครองประกันรถยนต์วิริยะ
หากใครกำลังมองหาประกันรถยนต์ที่คุ้มค่า และตอบโจทย์การใช้งานของคุณมากที่สุด ที่วิริยะประกันภัยเรามีประกันรถยนต์ให้เลือกมากมายหลากหลาย
ความคุ้มครองที่ครบถ้วน คุณสามารถดูตารางเปรียบเทียบประกันภัยรถยนต์พร้อมรับความคุ้มครองทั้งหมดของวิริยะประกันภัยตามข้างล่างนี้
| ประเภทประกันภัย | บุคคลภายนอก | ตัวรถเอาประกันภัย | เอกสารแนบท้าย |
| --- | --- | --- | --- |
| ทรัพย์สิน | ชีวิต/ร่างกาย | สูญหาย/ไฟไหม้ | รถชนรถ | น้ำท่วม | อุบัติเหตุส่วนบุคคล | ค่ารักษาพยาบาล | ประกันตัวผู้ขับขี่ | โจรกรรม ทรัพย์สิน | เงินคืน |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | | | | | | | | | | |
| 2 | | | | | | | | | | |
| 2+ | | | | \* | | | | | | |
| 2+ ซ่อมห้าง | | | | \* | | | | | | |
| 2+ Good Drive | | | | \* | | | | | | |
| 3 | | | | | | | | | | |
| 3+ | | | | \* | | | | | | |
| 4
(ป้องกันภัย) | | | | | | | | | | |
### เลือกประกันรถยนต์อย่างไรให้เหมาะกับตัวคุณ
การเลือกซื้อประกันรถยนต์ในปัจุบันก็มีช่องทางที่หลากหลายไม่ว่าจะเป็นการเลือกซื้อประกันกับตัวแทน การเลือกซื้อ [ประกันออนไลน์](https://www.viriyah.com/) หรือการซื้อกับบริษัทโดยตรง แต่ไม่ควรมองเพียงแค่เรื่องของราคาเพียงอย่างเดียว แต่ควรต้องพิจารณาถึงการใช้งานของตัวเราเองด้วย โดยทางวิริยะมีแนวทางเล็กน้อยในการตัดสินใจเลือกซื้อประกันรถยนต์ให้คุ้มค่า ตอบโจทย์ไลฟ์สไตล์ของเราดังนี้
- **ขับรถเป็นประจำ**
หากคุณขับรถอยู่ทุกวัน เหมาะกับ [ประกันชั้น1](https://www.viriyah.com/motor-insurance/class-one/premium) มากที่สุด เพราะจะได้รับความคุ้มครองอย่างเต็มที่ ไม่ว่าจะมีคู้กรณีหรือไม่ก็ตาม
- **ใช้รถน้อย ใช้ไม่บ่อย**
ถ้าคุณเป็นคนใช้รถไม่บ่อย ขับไม่มาก แนะนำเป็น [ประกันรถยนต์ชั้น 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) หรือ [ประกันรถยนต์ชั้น 3+](https://www.viriyah.com/motor-insurance/class-three-plus-group) ที่ยังคงให้ความคุ้มครองครอบคลุม แต่จ่ายน้อยกว่า
- **รถเก่า (เกิน 10 ปี)**
ถ้าคุณขับรถเก่าหรือรถที่มีอายุมากกว่า 10 ปี ขึ้นไป แนะนำให้ทำ [ประกันชั้น 3](https://www.viriyah.com/motor-insurance/class-three/premium) ที่คุ้มครองเฉพาะคู่กรณี และจ่ายน้อยกว่าประกันอื่น เหมาะกับรถที่ไม่ต้องซ่อมห้าง
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
# ไขข้อข้องใจ ประกันรถยนต์
#### [**รายละเอียดรถที่ทำประกันได้**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-0)
- ประเภท 1 เบี้ยซ่อมห้าง รับอายุรถยนต์ไม่เกิน 5 ปี (นับจากวันจดทะเบียน) เบี้ยซ่อมอู่ทั่วไป รับอายุรถยนต์ไม่เกิน 15 ปี (นับจากวันจดทะเบียน)
- ประเภท 2+, 3+ ไม่จำกัดอายุรถยนต์ ยกเว้น รถ SPORT CAR และ SUPER CAR ภายใต้เงื่อนไขที่บริษัทกำหนด
- ประเภท 2, 3 รับประกันได้ทุกประเภท
- ประเภท 4 รับประกันเฉพาะ รถเก๋ง, กระบะไม่เกิน 3 ตัน
#### [**ทำไมต้องซื้อประกันรถยนต์ออนไลน์**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-1)
วิริยะประกันภัย มีผลิตภัณฑ์ประกันภัยที่หลากหลาย คุ้มค่า คุ้มครอง ครอบคลุมทุกความต้องการ ตอบสนองทุกการใช้ชีวิต ซื้อง่ายๆ ใน 3 ขั้นตอน ขั้นตอนที่ 1 เช็คเบี้ยประกันภัยและความคุ้มครอง ขั้นตอนที่ 2 กรอกรายละเอียด ขั้นตอนที่ 3 ชำระเบี้ยประกันภัย รอรับกรมธรรม์ตามรูปแบบที่ระบุ
#### [**ช่องทางการชำระเงิน**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-2)
ลูกค้าที่ซื้อประกันรถยนต์ ผ่านออนไลน์ เลือกช่องทางการชำระเงินได้ดังนี้
1. ชำระด้วย บัตรเดรดิต Visa / MasterCard
2. ใช้ Rabbit Line Pay จากโปรแกรม LINE
3. สแกน QR Code เพื่อชำระผ่าน Mobile Application ของสถาบันการเงินต่างๆ ที่รองรับ
#### [**การจัดส่งกรมธรรม์**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-3)
ท่านจะได้รับกรมธรรม์หลังจากชำระเงินเรียบร้อยแล้ว โดยจัดส่งตามรายละเอียดข้อมูลที่ระบุในขั้นตอนการซื้อ สำหรับลูกค้าที่เลือกรับกรมธรรม์อิเล็กทรอนิกส์ ท่านจะได้รับกรมธรรม์ในทันที วิริยะประกันภัยขอขอบคุณที่ท่านร่วมเป็นส่วนหนึ่งในการประหยัดทรัพยากรธรรมชาติ
#### [**ทำไมต้องตรวจสภาพรถก่อนทำประกัน**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-4)
การตรวจสภาพรถ เป็นการยืนยันความถูกต้องของรถคันเอาประกัน รวมทั้งตรวจสอบอุปกรณ์ตกแต่งและความเรียบร้อยของรถคันเอาประกัน
#### [**ใช้ส่วนลดกล้องหน้ารถได้ไหม**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-5)
เบี้ยประกันที่ขายทางออนไลน์ เป็นเบี้ยประกันที่ให้ส่วนลดกล้องหน้ารถอยู่แล้ว
#### [**ทำประกันกับวิริยะ ต้องจ่ายค่าส่วนแรกหรือไม่**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-6)
ประกันรถยนต์ภาคสมัครใจ ประเภท 1, 2+, 3+ ไม่ต้องจ่ายค่าเสียหายส่วนแรก ยกเว้นในกรณีอุบัติเหตุที่ไม่ได้เกิดจากการชน หรืออุบัติเหตุที่ไม่สามารถระบุคู่กรณีได้
#### [**ช่องทางการแจ้งอุบัติเหตุ**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-7)
กรณีประสบอุบัติเหตุ ท่านสามารถติดศูนย์ลูกค้าสัมพันธ์วิริยะประกันภัย หมายเลขโทรศัพท์ 1557 ได้ตลอด 24 ชั่วโมง
#### [**วิธีการขอเปลี่ยนแปลงข้อมูลกรมธรรม์**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-8)
การเปลี่ยนแปลง สามารถติดต่อและยื่นเอกสารที่จะดำเนินการเปลี่ยนแปลงได้ที่ วิริยะประกันภัย สาขาใกล้บ้าน หรือโทรสอบถาม 1557
#### [**เงื่อนไขการยกเลิกกรมธรรม์**](https://www.viriyah.com/motor-insurance/class-all/premium\#collapse-9)
เบี้ยประกันภัยที่ขายทางออนไลน์ เป็นเบี้ยคิดส่วนลดกล้องหน้ารถอยู่แล้ว
- กรณีผู้เอาประกันภัยบอกยกเลิกกรมธรรม์
- กรณีแจ้งยกเลิกกรมธรรม์ในวันเดียวกับที่ซื้อและแจ้งให้บริษัทฯทราบไม่เกิน 17.00 น. เมื่อบริษัทฯได้รับเอกสารพร้อมตรวจสอบความถูกต้องเรียบร้อยแล้ว จะดำเนินการประสานงานกับธนาคารเจ้าของบัตรเครดิตให้ปรับยอดคืนเครดิตให้กับท่าน ทั้งนี้เป็นไปตามเงื่อนไขของบริษัทฯ และธนาคารที่ท่านใช้บริการ
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์ยังไม่เริ่มคุ้มครอง ท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์เริ่มความคุ้มครองแล้ว บริษัทฯจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามระยะเวลาที่กรมธรรม์ใช้บังคับ แล้วคืนเบี้ยประกันภัยตามสัดส่วนให้ตรงตามเงื่อนไขของกรมธรรม์ โดยท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
กรณีบริษัทเป็นฝ่ายยกเลิกกรมธรรม์
บริษัทฯจะส่งหนังสือบอกกล่าวไม่น้อยกว่า 30 วัน ทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัย และจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามสัดส่วนที่ระบุตามเงื่อนไขกรมธรรม์
\\* หมายเหตุ บริษัทฯขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไขโดยไม่ต้องแจ้งให้ทราบล่วงหน้า และการยกเลิกกรมธรรม์จะพิจารณาเป็นไปตามเงื่อนไขและข้อกำหนดของกรมธรรม์นั้นๆ ที่บริษัทฯได้จัดทำขึ้นและถือเป็นที่สิ้นสุด
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-all/premium#mm-0)
## Privacy Policy Overview
## นโยบายการคุ้มครอง ข้อมูลส่วนบุคคล บริษัท วิริยะประกันภัย จำกัด (มหาชน) (สำหรับลูกค้าและผู้มุ่งหวัง)
บริษัท วิริยะประกันภัย จำกัด (มหาชน) (“บริษัท”) ตระหนักดีถึงสิทธิในความเป็นส่วนตัวและความรับผิดชอบของบริษัท เกี่ยวกับการเก็บรวบรวม การใช้ การเปิดเผย (“ประมวลผล”หรือ“การประมวลผล”) ข้อมูลส่วนบุคคลของท่าน บริษัทจึงได้จัดทำนโยบายการคุ้มครองข้อมูลส่วนบุคคลฉบับนี้ขึ้นมาเพื่อแจ้งรายละเอียดเกี่ยวกับการประมวลผลข้อมูลส่วนบุคคลของท่าน รวมถึงรายละเอียดเกี่ยวกับระยะเวลาในการเก็บรักษาข้อมูลส่วนบุคคล การเปิดเผยข้อมูลส่วนบุคคล สิทธิของเจ้าของข้อมูลส่วนบุคคลและวิธีการติดต่อบริษัท ตามที่กำหนดไว้ในพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 (“พ.ร.บ. คุ้มครองข้อมูลส่วนบุคคล”)
## วัตถุประสงค์
1.เพื่อแจ้งรายละเอียดเกี่ยวกับการประมวลผลข้อมูลส่วนบุคคล การเก็บรวบรวม ใช้ หรือเปิดเผยข้อมูลส่วนบุคคลตามตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562
2.เพื่อป้องกันการนำข้อมูลส่วนบุคคลของเจ้าของข้อมูลส่วนบุคคลหรือบุคคลที่ติดต่อบริษัทในรูปแบบเอกสาร และรูปแบบอิเล็กทรอนิกส์ ไปใช้ในทางที่มิชอบ หรือมีการล่วงละเมิดสิทธิความเป็นส่วนตัวของข้อมูลส่วนบุคคล ก่อให้เกิดความเสียหายให้แก่เจ้าของข้อมูลส่วนบุคคล บริษัท วิริยะประกันภัย จำกัด (มหาชน) จึงจำกัดสิทธิการเข้าถึงข้อมูลส่วนบุคคล เฉพาะบุคคลที่ได้รับมอบหมายและได้รับการอนุมัติเท่านั้น โดยจะเก็บรวบรวม ใช้ เปิดเผย ข้อมูลส่วนบุคคลดังกล่าว เพื่อคุ้มครองข้อมูลส่วนบุคคลของเจ้าของข้อมูลส่วนบุคคลและบุคคลที่ติดต่อบริษัทในรูปแบบเอกสาร และรูปแบบข้อมูลอิเล็กทรอนิกส์ ตามที่กฎหมายกำหนดไว้
3.เพื่อรักษาความมั่นคงปลอดภัยของข้อมูลส่วนบุคคลมิให้ข้อมูลรั่วไหลและป้องกันการนำข้อมูลดังกล่าว ไปใช้โดยมีเจตนาที่ไม่สุจริตหรือโดยไม่ได้รับอนุญาต ซึ่งเป็นไปตามนโยบายรักษาความมั่นคงปลอดภัยด้านเทคโนโลยีสารสนเทศของบริษัท
ขอบเขตของนโยบายฉบับนี้
1.นโยบายฉบับนี้ใช้กับลูกค้า ผู้มุ่งหวังหรือผู้ใช้บริการบนเว็บไซต์
2.นโยบายฉบับนี้ใช้บังคับกับข้อมูลส่วนบุคคลของบุคคลซึ่งมีความสัมพันธ์กับบริษัทในปัจจุบันและที่อาจมีในอนาคต ซึ่งถูกประมวลผลข้อมูลโดยบริษัท พนักงาน ลูกจ้างตามสัญญาจ้าง ตัวแทนประกันวินาศภัย นายหน้าประกันวินาศภัย คู่ค้า ผู้ให้บริการของบริษัท รวมถึงคู่สัญญาหรือบุคคลภายนอกที่ประมวลผลข้อมูลส่วนบุคคลแทนหรือในนามของบริษัท ภายใต้ผลิตภัณฑ์และบริการต่างๆ ที่อยู่ในความควบคุมดูแลของบริษัท
3.นโยบายการคุ้มครองข้อมูลส่วนบุคคลฉบับนี้ ได้รับการอนุมัติจากคณะกรรมการบริษัท
## คำนิยาม
**ข้อมูลส่วนบุคคล**
หมายถึง ข้อมูลเกี่ยวกับบุคคลซึ่งทำให้สามารถระบุตัวบุคคลนั้นได้ ไม่ว่าทางตรง หรือทางอ้อม แต่ไม่รวมถึง ข้อมูลของผู้ถึงแก่กรรมโดยเฉพาะ
**ข้อมูลส่วนบุคคลที่มีความอ่อนไหว**
หมายถึง ข้อมูลตามที่กำหนดไว้ในมาตรา 26 พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคลและฉบับปรับปรุงแก้ไขตามที่จะมีการแก้ไขเป็นคราวๆ กฎหมายและกฎระเบียบที่ใช้บังคับอื่น รวมถึงข้อมูลบุคคลเกี่ยวกับเชื้อชาติ เผ่าพันธุ์ ความคิดเห็นทางการเมือง ศาสนาหรือปรัชญา พฤติกรรมทางเพศ ประวัติอาชญากรรม ข้อมูลสุขภาพ ความพิการ ข้อมูลสหภาพแรงงาน ข้อมูลพันธุกรรม ข้อมูลชีวภาพ หรือข้อมูลอื่นใดซึ่งกระทบต่อเจ้าของข้อมูลส่วนบุคคลในทำนองเดียวกัน
**พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล**
หมายถึง พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 รวมถึงกฎหมายลำดับรองที่อาศัยอำนาจ พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล ในการตราขึ้น และตามที่มีการแก้ไขเป็นครั้งคราว
**การประมวลผล**
หมายถึง การดำเนินการใดๆ กับข้อมูลส่วนบุคคล เช่น การเก็บรวบรวม บันทึก ทำสำเนา จัดระบบ ทำโครงสร้าง เก็บรักษา ปรับปรุง เปลี่ยนแปลง กู้คืน ใช้ เปิดเผย ส่งต่อ เผยแพร่ โอน ผสมเข้าด้วยกัน ลบ ทำลาย โดยประการใดประการหนึ่งหรือหลายประการประกอบกัน
**เจ้าของข้อมูลส่วนบุคคล**
หมายถึง บุคคลธรรมดาซึ่งเป็นเจ้าของข้อมูลส่วนบุคคลที่บริษัทประมวลผล
**ผู้ควบคุมข้อมูลส่วนบุคคล**
หมายถึง บุคคลหรือนิติบุคคลซึ่งมีอำนาจหน้าที่ตัดสินใจเกี่ยวกับการเก็บรวบรวม ใช้ หรือเปิดเผยข้อมูลส่วนบุคคล
**ผู้ประมวลผลข้อมูลส่วนบุคคล**
หมายถึง บุคคลหรือนิติบุคคลซึ่งดำเนินการเกี่ยวกับการเก็บรวบรวม ใช้ หรือ เปิดเผยข้อมูลส่วนบุคคลตามคำสั่ง หรือในนามของผู้ควบคุมข้อมูลส่วนบุคคล
**บริษัท**
หมายถึง บริษัท วิริยะประกันภัย จำกัด (มหาชน)
**รูปแบบเอกสาร**
หมายถึง กระดาษหรือวัตถุอื่นใดซึ่งได้ทําให้ปรากฏความหมาย ด้วยตัวอักษร ตัวเลข ผัง หรือแผนแบบอย่างอื่น จะเป็นโดยวิธีพิมพ์ถ่ายภาพ หรือวิธีอื่น อันเป็นหลักฐานแห่งความหมายนั้น
**รูปแบบข้อมูลอิเล็กทรอนิกส์**
หมายความว่า ข้อความที่ได้สร้าง ส่ง รับ เก็บรักษา หรือประมวลผลด้วยวิธีการทางอิเล็กทรอนิกส์ เช่น วิธีการแลกเปลี่ยนข้อมูลทางอิเล็กทรอนิกส์ จดหมายอิเล็กทรอนิกส์ โทรเลข โทรพิมพ์ หรือโทรสาร
## ข้อมูลส่วนบุคคลที่เก็บรวบรวม
บริษัทจะประมวลผลข้อมูลส่วนบุคคล ซึ่งอาจรวมถึงข้อมูลส่วนบุคคลที่มีความอ่อนไหวของท่าน ดังต่อไปนี้
**1\. ข้อมูลส่วนบุคคลทั่วไป**
**1.1 ข้อมูลส่วนบุคคลที่เกี่ยวกับท่านเป็นการทั่วไป** เช่น ชื่อ-นามสกุล เลขบัตรประจำตัวประชาชน วันเกิด อายุ อาชีพ เพศ สถานภาพทางการสมรส รูปถ่าย หมายเลขโทรศัพท์บ้าน ที่อยู่ปัจจุบัน หมายเลขโทรศัพท์เคลื่อนที่ ที่อยู่ตามทะเบียนบ้าน ที่อยู่เพื่อจัดส่งไปรษณีย์ ข้อมูลเกี่ยวกับหลักฐานแสดงตัวตน เช่น เลขที่บัตรประจำตัวประชาชน เลขที่หนังสือเดินทาง เลขที่บัตรคนต่างด้าว วันหมดอายุ ประเทศที่ออกหนังสือเดินทาง อีเมล เสียงการสนทนาไม่ว่าจะถูกบันทึกในรูปแบบใด และรายละเอียดข้อมูลติดต่ออื่นๆ
**1.2 ข้อมูลเกี่ยวกับการทำงานของท่าน** เช่น ตำแหน่งงาน สถานที่ทำงาน ประวัติเกี่ยวกับการทำงานของท่าน ซึ่งอาจรวมถึงชื่อและที่อยู่ของนายจ้างของท่าน
**1.3 ข้อมูลทางการเงิน** เช่น รายได้ แหล่งที่มาของรายได้ เลขบัญชีธนาคาร ข้อมูลเกี่ยวกับภาษี รายละเอียดเกี่ยวกับการเคลื่อนไหวของบัญชีธนาคาร รายละเอียดเกี่ยวกับเงินกู้ ข้อมูลเกี่ยวกับการลงทุน รายละเอียดเกี่ยวกับบัตรเครดิต และรายละเอียดหรือข้อมูลเกี่ยวกับการชำระเงินอื่นๆ
**1.4 รายละเอียดผลิตภัณฑ์และ/หรือบริการต่างๆ** ได้แก่ รายละเอียดผลิตภัณฑ์และ/หรือบริการต่างๆ ที่ท่านเคย ซื้อจากบริษัท หรือผู้ประกอบธุรกิจประกันภัยอื่นๆ เช่น หมายเลขกรมธรรม์ จำนวนเงินเอาประกัน การเปลี่ยนแปลง/การทำธุรกรรมเกี่ยวกับกรมธรรม์ วิธีการจ่ายเบี้ยประกันภัย ประวัติการชำระเบี้ยประกันภัย หรือประวัติเกี่ยวกับการกู้ยืมเงิน ผู้รับประโยชน์ การเรียกร้องค่าสินไหมทดแทน รวมถึงการใช้สิทธิต่างๆ ภายใต้กรมธรรม์ หรือผลิตภัณฑ์ หรือบริการอื่นๆ ของบริษัท หรือผู้ประกอบธุรกิจประกันภัยอื่นๆ
**1.5 สถานะทางกฎหมาย** เช่น สถานะเกี่ยวกับการฟอกเงิน สถานะเกี่ยวกับการสนับสนุนเงินแก่การก่อการร้าย ภาวะล้มละลาย สถานะตามกฎหมายสหรัฐอเมริกาว่าด้วยการป้องกันมิให้บุคคลธรรมดาและนิติบุคคลที่มีสถานะเป็นบุคคลอเมริกันหลีกเลี่ยงภาษี (Foreign Account Tax Compliance Act: FATCA)
**1.6 ข้อมูลทางเทคนิค** **และกิจกรรมส่วนบุคคล/ลักษณะการใช้งานที่ท่านชอบ** เมื่อท่านใช้เว็บไซต์แอปพลิเคชันของบริษัท และอาจรวมถึงแพลตฟอร์มสื่อสังคมออนไลน์ของ ผู้ให้บริการอื่น เช่น ชื่อเรียกตัวตนเฉพาะของลูกค้าที่ใช้บนแพลตฟอร์มสื่อสังคมออนไลน์ IP Address คุกกี้ (Cookies) ประเภทและเวอร์ชั่นของเบราว์เซอร์ การตั้งค่าเขตเวลา ประเภทของปลั๊กอินในเบราว์เซอร์ ระบบปฏิบัติการและแพลตฟอร์ม ข้อมูลผู้ใช้ (User Profile) ข้อมูลเกี่ยวกับอุปกรณ์ ซึ่งรวมถึงข้อมูลเกี่ยวกับอุปกรณ์เคลื่อนที่ ข้อมูลเครือข่ายไร้สายและข้อมูลครือข่ายทั่วไป
**2\. ข้อมูลส่วนบุคคลที่มีความอ่อนไหว**
บริษัทจัดเก็บรวบรวมข้อมูลส่วนบุคคลที่มีความอ่อนไหว (Sensitive Personal Data) เฉพาะเท่าที่จำเป็น และจะดำเนินการแจ้งรายละเอียดที่เกี่ยวข้อง พร้อมขอและได้รับความยินยอมโดยชัดแจ้ง จากเจ้าของข้อมูลส่วนบุคคลแล้วเท่านั้น เว้นแต่กฎหมายจะกำหนดเป็นข้อยกเว้นไว้เป็นการเฉพาะ
**2.1 ข้อมูลด้านสุขภาพและข้อมูลทางการแพทย์ของท่าน** เช่น ประวัติการรักษาพยาบาล ประวัติการขอคำปรึกษา บันทึกการตรวจทางการแพทย์ บันทึกการสืบสวนทางการแพทย์ บันทึกของพยาบาล ประวัติการสั่งจ่ายยา บันทึกการรักษา รายละเอียดการบริการทางการแพทย์ที่ได้รับ รายงานทางการแพทย์ รายงานการชันสูตรพลิกศพ และรายละเอียดค่าใช้จ่ายทางการแพทย์ รวมไปถึงคำถามเกี่ยวกับสุขภาพ และข้อมูลหรือสิ่งใด ๆ ที่แสดงออกมาในรูปเอกสาร แฟ้ม รายงาน หนังสือ แผนผัง แผนที่ ภาพวาด ภาพถ่าย ฟิล์ม การบันทึกภาพหรือเสียงการบันทึกโดยเครื่องมือทางอิเล็กทรอนิกส์ หรือสิ่งอื่นใดที่ทำให้สิ่งที่บันทึกไว้ปรากฏขึ้นในเรื่องที่เกี่ยวกับสุขภาพของบุคคลที่สามารถระบุตัวบุคคลได้ ตลอดจนข้อมูลอื่นๆ ตามที่หน่วยงานที่มีอำนาจเกี่ยวกับการคุ้มครองและจัดการข้อมูลด้านสุขภาพของบุคคลประกาศกำหนด
**2.2 ข้อมูลเกี่ยวประวัติการถูกดำเนินคดีความของท่าน** เช่น ประวัติอาชญากรรม บันทึกเกี่ยวกับการดำเนินคดีไม่ว่าทางแพ่ง หรือการดำเนินคดีอื่นๆ รวมไปถึงรายงานของตำรวจ และคำสั่งศาลที่เกี่ยวข้องเท่าทีจำเป็น ข้อมูลส่วนบุคคลดังกล่าวข้างต้น ตามที่ระบุไว้ในแต่ละกรณีเป็นข้อมูลส่วนบุคคลที่บริษัทมีความจำเป็นต้องเก็บรวบรวมข้อมูลส่วนบุคคลของท่านเพื่อการเข้าทำสัญญาประกันภัย การปฏิบัติตามสัญญา หรือการปฏิบัติหน้าที่ตามกฎหมาย หากท่านไม่ให้ข้อมูลส่วนบุคคลที่จำเป็นต่อการดำเนินงานของบริษัท บริษัทอาจไม่สามารถดำเนินการตามวัตถุประสงค์ที่ระบุไว้ในนโยบายฉบับนี้หรือให้บริการแก่ท่านได้อย่างเต็มรูปแบบ หรือท่านอาจไม่สามารถใช้บริการของบริษัทได้อย่างเหมาะสม หรืออาจส่งผลกระทบต่อการปฏิบัติตามกฎหมายใดๆ ที่บริษัทหรือท่านมีหน้าที่ต้องปฏิบัติตาม
**สำหรับข้อมูลส่วนบุคคลที่มีความอ่อนไหวของท่าน** ที่บริษัทประมวลผลนั้น เป็นข้อมูลส่วนบุคคลที่บริษัทจำเป็นต้องเก็บรวบรวม และประมวลผลเพื่อการพิจารณารับประกันภัย การเข้าทำสัญญาประกันภัย การปฏิบัติตามสัญญาประกันภัยและให้บริการที่เกี่ยวข้อง การพิจารณาการชดใช้ค่าสินไหมทดแทน รวมทั้งการจัดให้มีประกันภัยต่อที่เกี่ยวข้องเพื่อประโยชน์ในการให้ความคุ้มครองตามสัญญาประกันภัยของท่าน หรือเพื่อการดำเนินการตามกฎหมายที่เกี่ยวข้อง ซึ่งหากท่านไม่ให้ความยินยอม หรือไม่ให้ข้อมูลส่วนบุคคลที่มีความอ่อนไหวแก่บริษัท บริษัทจะไม่สามารถดำเนินการเข้าทำสัญญา ปฏิบัติตามสัญญา หรือดำเนินการที่จำเป็นตามกฎหมายได้
**ข้อสงวนสิทธิ** : บริษัทขอแจ้งให้ท่านทราบว่า ในกรณีที่บริษัทต้องขอเอกสารระบุตัวตน เช่น บัตรประชาชน หนังสือเดินทาง ประวัติการทำงาน หรือเอกสารอื่นใด ซึ่งอาจมีข้อมูลส่วนบุคคลที่มีความอ่อนไหว (sensitive data) ได้แก่ ศาสนา สัญชาติ หรือ หมู่เลือด เป็นต้น บริษัทไม่มีความประสงค์จะเก็บรวบรวม ใช้ข้อมูลส่วนบุคคลดังกล่าว จึงขอให้ท่านเจ้าของข้อมูลส่วนบุคคล ดำเนินการขีดฆ่า หรือ ปิดทึบ ข้อมูลส่วนบุคคลนั้น ทั้งนี้หากท่านมิได้ดำเนินการตามที่แจ้ง บริษัทขอสงวนสิทธิในการถือเสมือนว่าบริษัท ไม่ได้มีการจัดเก็บข้อมูลดังกล่าวไว้
**3\. ข้อมูลส่วนบุคคลของผู้เยาว์ บุคคลเสมือนไร้ความสามารถ และบุคคลไร้ความสามารถ (บุคคลที่ถูกจำกัดความสามารถทางกฎหมายในการทำธุรกรรม)** บริษัทจะทำการประมวลผลข้อมูลส่วนบุคคลของบุคคลที่ถูกจำกัดความสามารถทางกฎหมายในการทำธุรกรรมเฉพาะกรณีเท่าที่จำเป็นและตามแนวทางที่ พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคลกำหนด โดยในกรณีที่บริษัทมีความจำเป็นต้องประมวลผลข้อมูลส่วนบุคคลของบุคคลที่ถูกจำกัดความสามารถทางกฎหมายในการทำธุรกรรมสำหรับกิจกรรมใด บริษัทจะดำเนินการขอความยินยอมจากผู้ปกครองหรือผู้ใช้อำนาจปกครอง ผู้พิทักษ์ หรือผู้อนุบาล ที่มีอำนาจกระทำการแทนบุคคลดังกล่าว (แล้วแต่กรณี) เว้นแต่เป็นกรณีขอความยินยอมในการประมวลผลข้อมูลส่วนบุคคลของผู้เยาว์ที่มีอายุมากกว่า 10 ปี ซึ่งเป็นการเฉพาะตัว หรือเป็นการสมแก่ฐานานุรูปแห่งตนและเป็นการอันจำเป็นในการดำรงชีพอันสมควร ซึ่งผู้เยาว์ดังกล่าวสามารถให้ความยินยอมโดยลำพังได้
## แหล่งที่มาของข้อมูลส่วนบุคคลที่เก็บรวบรวม
บริษัทอาจเก็บรวบรวมข้อมูลส่วนบุคคลของท่าน ตามแหล่งที่มาของข้อมูลส่วนบุคคลโดยวิธีต่อไปนี้
**1\. การทำประกันภัย** ตั้งแต่เมื่อเจ้าของข้อมูลส่วนบุคคลแสดงเจตนาจะซื้อหรือใช้ประกันภัยส่วนบุคคล ประกันภัยกลุ่ม และ/หรือเมื่อท่านเข้าถึงหรือใช้เว็บไซต์ หรือแอปพลิเคชัน และ/หรือบริการต่าง ๆ ทางออนไลน์ บนอุปกรณ์เคลื่อนที่ หรือทางโทรศัพท์ หรือบริการอื่นๆ ของบริษัท (“ผลิตภัณฑ์” หรือ“บริการ”)
**2\. การส่งเอกสารและใบคำขอเอาประกันภัย** เพื่อซื้อหรือใช้ หรือเมื่อท่านให้ข้อมูล ขณะที่พิจารณาจะซื้อหรือใช้ ผลิตภัณฑ์หรือบริการต่าง ๆ ของบริษัท
**3\. การยืนยันตัวตน** กรณีเจ้าของข้อมูลส่วนบุคคลประสงค์จะทำธุรกรรมหรือยื่นคำร้องขอใดๆ ต่อบริษัท รวมถึงการยืนยันตัวตนรูปแบบดิจิตอล (NDID)
**4\. การติดต่อสื่อสารกับบริษัท** ไม่ว่าจะเป็นการสื่อสารเป็นหนังสือหรือวาจา โดยไม่คำนึงว่าฝ่ายใดจะเป็นผู้ติดต่อฝ่ายนั้นก่อนหรือไม่ก็ตาม
**5\. การส่งคำร้องขอ** ให้มีการเปลี่ยนแปลงหรือปรับปรุงผลิตภัณฑ์ที่ท่านซื้อหรือบริการที่ท่านใช้ หรือคำร้องขออื่นใดเกี่ยวกับผลิตภัณฑ์ที่ท่านซื้อหรือบริการที่ท่านใช้ รวมถึงการส่งแบบฟอร์มและเอกสารเกี่ยวกับการขอรับบริการที่เกี่ยวกับผลิตภัณฑ์ของบริษัท
**6\. การติดต่อกับบุคลากร** เจ้าหน้าที่บริการลูกค้า พนักงานขาย ตัวแทนประกันภัย นายหน้าประกันภัย คนกลางประกันภัย ผู้รับจ้าง คู่ค้า ผู้ให้บริการ ผู้รับมอบอำนาจ ผู้กระทำการแทน หรือบุคคลอื่นหรือหน่วยงานอื่นที่เกี่ยวข้องของบริษัท (เรียกรวมกันว่า “บุคลากรและคู่ค้าของบริษัท”) ผ่านทางเว็บไซต์ แอปพลิเคชัน สื่อสังคมออนไลน์ โทรศัพท์ อีเมล การพบปะกันโดยตรง การสัมภาษณ์ ข้อความสั้น (SMS) โทรสาร ไปรษณีย์ หรือโดยวิธีการอื่นใด
**7\. การได้รับการแนะนำเกี่ยวกับท่าน** หรือเมื่อบริษัทเก็บรวบรวมข้อมูลส่วนบุคคลจากบุคลากรและคู่ค้าของบริษัท
**8\. การจัดกิจกรรมทางการตลาดหรือส่งเสริมการขาย** ตั้งแต่เมื่อเจ้าของข้อมูลส่วนบุคคล ส่งข้อมูลส่วนบุคคลให้แก่บริษัท เพื่อเข้าร่วมในกิจกรรมทางการตลาด การประกวด การจับฉลากชิงโชค งานอีเว้นท์ หรือการแข่งขันต่าง ๆ ที่จัดขึ้นโดยหรือในนามของบริษัท และ/หรือบุคลากรและคู่ค้าของบริษัท
**9\. การเก็บข้อมูลจากแหล่งอื่น** เมื่อบริษัทได้รับข้อมูลส่วนบุคคลจากบุคคลภายนอกเกี่ยวกับท่าน ซึ่งรวมถึงแต่ ไม่จำกัดเพียงการได้รับข้อมูลจากการตรวจสอบจากแหล่งข้อมูลที่เป็นสาธารณะ แหล่งข้อมูลส่วนตัว หรือแหล่งข้อมูลเชิงพาณิชย์ เว็บไซต์ แหล่งข้อมูลสื่อสังคมออนไลน์ ผู้ให้บริการข้อมูล (Data Providers) แหล่งข้อมูลทางการแพทย์ สถานบริการสาธารณสุข โรงพยาบาล แพทย์ บุคลากรผู้ประกอบวิชาชีพสาธารณสุขอื่น ผู้ประกอบธุรกิจประกันภัยอื่น สมาคมหรือสมาพันธ์ของธุรกิจที่เกี่ยวข้องกับผลิตภัณฑ์ที่ท่านซื้อหรือบริการที่ท่านใช้ ใบคำขอเอาประกันสำหรับผลิตภัณฑ์ที่ท่านซื้อหรือบริการที่ท่านใช้ การรับประกันความเสี่ยงของผลิตภัณฑ์ที่ท่านซื้อ การร้องเรียนเกี่ยวกับผลิตภัณฑ์ และ/หรือผลิตภัณฑ์และบริการของบริษัท ที่ซื้อหรือใช้โดยท่าน (“แหล่งข้อมูลที่เป็นบุคคลภายนอก”) **รวมทั้งเมื่อบริษัทได้รับข้อมูลส่วนบุคคลจากบุคคลภายนอกเกี่ยวกับท่าน** เพื่อวัตถุประสงค์ในการปฏิบัติตามกฎหมายและเพื่อวัตถุประสงค์เกี่ยวกับการกำกับดูแลในประการอื่นๆ ตลอดจนเพื่อวัตถุประสงค์อื่นๆที่ชอบด้วยกฎหมาย เช่น บริษัทอาจได้รับข้อมูลส่วนบุคคลของท่านจากคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) , สำนักงานป้องกันและปราบปรามการฟอกเงิน (ปปง.) เมื่อท่านให้ข้อมูลส่วนบุคคลใดๆ ที่เกี่ยวข้องกับบุคคลภายนอกแก่บริษัท (ซึ่งบุคคลภายนอกดังกล่าว รวมถึงแต่ไม่จำกัดเพียงผู้เอาประกันภัย สมาชิกในครอบครัว ผู้ชำระเงินตามกรมธรรม์ หรือผู้รับประโยชน์) ท่านต้องปฏิบัติตามกฎหมายว่าด้วยการคุ้มครองข้อมูลส่วนบุคคล ไม่ว่าจะเป็นการขอความยินยอมหรือแจ้งนโยบายฉบับนี้แก่บุคคลที่สามในนามของบริษัท ทั้งนี้ท่านรับรองและรับประกันความถูกต้องของข้อมูลส่วนบุคคลนั้น พร้อมทั้งรับรองและรับประกันว่าท่านได้แจ้งให้บุคคลเหล่านั้นทราบอย่างครบถ้วนแล้วเกี่ยวกับรายละเอียดตามนโยบายฉบับนี้
## วัตถุประสงค์ของการประมวลผลข้อมูลส่วนบุคคล
บริษัทดำเนินการเก็บรวบรวม ใช้ และเปิดเผย ส่งหรือโอน ข้อมูลส่วนบุคคลของเจ้าของข้อมูลส่วนบุคคล เพื่อวัตถุประสงค์ดังต่อไปนี้
**1.เพื่อดำเนินการเกี่ยวกับการเข้าทำสัญญาประกันภัย หรือการดำเนินการตามสัญญา**
**1.1 เพื่อเสนอขาย ขาย จัดให้ บริหารจัดการ** ดำเนินการ ปฏิบัติตามขั้นตอนกระบวนการ และจัดการเกี่ยวกับผลิตภัณฑ์และ/หรือบริการของบริษัทให้แก่ท่าน
**1.2 เพื่อปฏิบัติตามขั้นตอนกระบวนการ จัดการ ทำให้แล้วเสร็จ** ซึ่งการให้บริการ หรือผลิตภัณฑ์ของบริษัท และการแนะนำผลิตภัณฑ์และบริการที่เหมาะสมให้แก่ท่าน การปฏิบัติตามขั้นตอนกระบวนการเกี่ยวกับใบคำขอเอาประกันสำหรับผลิตภัณฑ์ การจัดการเกี่ยวกับผลิตภัณฑ์ที่ท่านซื้อ การเก็บเบี้ยประกันภัย และเงินค้างชำระจากท่าน การสืบสวน วิเคราะห์ ประมวลผล การเวนคืนกรมธรรม์ และการจ่ายค่าสินไหมทดแทน/การจ่ายผลประโยชน์ตามกรมธรรม์ภายใต้กรมธรรม์ของท่าน และการต่ออายุ ปรับปรุงแก้ไข ยกเลิกกรมธรรม์ของท่าน ตลอดจนถึงการใช้สิทธิใดๆ ภายใต้กรมธรรม์ของท่าน ซึ่งรวมถึงสิทธิในการรับช่วงสิทธิ และสิทธิที่ได้รับช่วงมาด้วย (หากมี)
**2.เพื่อดำเนินการตามความจำเป็นเพื่อประโยชน์โดยชอบด้วยกฎหมายของบริษัท**
**2.1 เพื่อการจัดการเกี่ยวกับการประกันภัยของบริษัท** เช่น การออกแบบผลิตภัณฑ์หรือบริการใหม่ของบริษัท หรือการเสริมเพิ่มเติมผลิตภัณฑ์หรือบริการที่มีอยู่ของบริษัท การดำเนินการเพื่อทำประกันภัยต่อสำหรับผลิตภัณฑ์หรือบริการของบริษัทให้แก่ท่าน
**2.2 เพื่อการติดต่อสื่อสารกับท่าน** ซึ่งรวมถึงการสื่อสารข้อมูลเกี่ยวกับการจัดการและข้อมูลอื่นๆ เกี่ยวกับ ผลิตภัณฑ์หรือบัญชีใดๆ ที่ท่านอาจมีกับบริษัท การให้การสนับสนุนทางเทคนิคเกี่ยวกับเว็บไซต์และแอปพลิเคชันของบริษัท หรือการสื่อสารเกี่ยวกับการเปลี่ยนแปลงใดๆ ที่จะมีขึ้นต่อนโยบายฉบับนี้ในอนาคต
**2.3 เพื่อการป้องกันการฉ้อฉลและการฉ้อโกง** เช่น การสืบสวนหรือป้องกันการกระทำที่เกี่ยวกับการฉ้อฉลและการฉ้อโกง การปกปิดข้อความจริง และการกระทำผิดอื่น ๆ ไม่ว่าจะเป็นการกระทำผิดจริงหรือการกระทำที่สงสัยว่าจะเป็นการกระทำผิด โดยเฉพาะอย่างยิ่งเพื่อการติดต่อสื่อสารกับบริษัทต่างๆ ในธุรกิจบริการทางการเงินและการประกันภัย ตลอดจนเพื่อการติดต่อสื่อสารกับหน่วยงานกำกับดูแลที่เกี่ยวข้องกับบริษัท
**2.4 เพื่อการปรับโครงสร้างของบริษัท** เช่น เพื่อวัตถุประสงค์ในการปรับโครงสร้างองค์กรของบริษัท และเพื่อการทำธุรกรรมของบริษัท รวมถึงการซื้อ หรือขายธุรกิจไม่ว่าส่วนใดส่วนหนึ่งของบริษัท (หากมี)
**2.5 เพื่อการให้บริการช่องทางการสื่อสารทางอิเล็กทรอนิกส์** เช่น เพื่อให้ท่านสามารถเข้าถึงเนื้อหาในเว็บไซต์ แอปพลิเคชัน หรือแพลตฟอร์มสื่อสังคมออนไลน์ หรือบริการอย่างใดอย่างหนึ่งเป็นการเฉพาะ โดยบริษัทอาจประมวลผลพฤติกรรมการใช้เว็บไซต์ แอปพลิเคชัน หรือแพลตฟอร์มสื่อสังคมออนไลน์ เพื่อการวิเคราะห์การใช้งานเว็บไซต์ แอปพลิเคชัน หรือแพลตฟอร์มสื่อสังคมออนไลน์ของท่าน และการทำความเข้าใจลักษณะการใช้งานที่ท่านชอบ เพื่อจัดทำให้เว็บไซต์ แอปพลิเคชัน หรือแพลตฟอร์มสื่อสังคมออนไลน์เหล่านั้นตอบสนองอย่างเหมาะสมกับท่านโดยเฉพาะ เพื่อการประเมิน หรือดำเนินการ และการปรับปรุงเว็บไซต์ แอปพลิเคชัน หรือแพลตฟอร์มสื่อสังคมออนไลน์เหล่านั้น หรือผลิตภัณฑ์และ/หรือบริการของบริษัท การแก้ไขปัญหาต่างๆ การแนะนำผลิตภัณฑ์และ/หรือบริการที่เกี่ยวข้อง และการจัดโฆษณาบนเว็บไซต์ แอปพลิเคชัน และช่องทางอื่นๆ ตามกลุ่มเป้าหมาย
**2.6 เพื่อการบริหารจัดการข้อมูล** เช่น เพื่อวัตถุประสงค์ในการบริหารจัดการ จัดเก็บ บันทึก สำรอง หรือทำลายข้อมูลส่วนบุคคล
**2.7 เพื่อการพัฒนาผลิตภัณฑ์และการให้บริการของบริษัท** เช่น การตรวจสอบและเพิ่มคุณภาพ รวมทั้งการฝึกอบรม เมื่อมีการบันทึกการติดต่อสื่อสารของบริษัท
**2.8 เพื่อการบริการหลังการขายแก่เจ้าของข้อมูลส่วนบุคคล** การให้บริการติดตามประสานงาน แก้ไขปัญหา แก่เจ้าของข้อมูลส่วนบุคคลตามความเหมาะสม เช่น การบริการเกี่ยวกับกรมธรรม์ประกันภัย หรือการตอบข้อซักถาม เป็นต้น เพื่อยืนยันตัวตนของเจ้าของข้อมูลส่วนบุคคล รวมถึงการพิจารณาและดำเนินการตามคำร้องขอใดๆ ของเจ้าของข้อมูลส่วนบุคคล
**2.9 เพื่อการดำเนินการส่งเสริมการขาย** เช่น การดำเนินการให้ข้อมูลเกี่ยวกับ ผลิตภัณฑ์ และการบริการที่เหมาะสมแก่ท่าน ซึ่งอาจรวมถึงการให้คำแนะนำและข้อมูลในเรื่องต่างๆ ซึ่งรวมถึงการประกันภัย ตลอดจนถึงกิจกรรมส่งเสริมการขายผลิตภัณฑ์และการบริการ เช่น โปรแกรมให้รางวัล/ให้ผลประโยชน์สำหรับการเป็นลูกค้าที่มีความภักดีต่อแบรนด์/ให้สิทธิพิเศษ กิจกรรมการกุศล/กิจกรรมที่ไม่หวังผล และการจัดกิจกรรมทางการตลาด งานอีเว้นท์ และกิจกรรมอื่นๆ ซึ่งท่านเลือกที่จะเข้าร่วม
**2.10 เพื่อการปฏิบัติตามนโยบายของบริษัท** เพื่อการดำเนินการให้เป็นไปตามข้อกำหนดภายใต้นโยบายภายในของบริษัทที่ยึดถือปฏิบัติ
**3.เพื่อการวิเคราะห์และจัดทำสถิติ** เช่น การทำวิจัยทางการตลาด การวิเคราะห์ข้อมูลขั้นสูง และการทำวิจัยเชิงสถิติ หรือคณิตศาสตร์ประกันภัย การรายงานหรือการประเมินผลทางการเงินที่จัดทำขึ้นโดยบริษัท กลุ่มบริษัท บุคลากรและคู่ค้าของบริษัท หรือหน่วยงานกำกับดูแลที่เกี่ยวข้องกับบริษัท
**4.เพื่อการปฏิบัติตามกฎหมาย** เช่น การดำเนินการใดๆ ดังนี้
**4.1 เพื่อการปฏิบัติตามกฎหมาย หรือการตรวจสอบธุรกิจของบริษัท** ไม่ว่าจะเป็นการตรวจสอบภายใน หรือ การตรวจสอบจากบุคคลภายนอก
**4.2 เพื่อดำเนินการให้เป็นไปตามข้อกำหนดของกฎหมาย** กฎ ระเบียบ ข้อตกลง หรือนโยบายที่ใช้บังคับ ซึ่งกำหนดขึ้นโดยหน่วยงานกำกับดูแลของรัฐ หน่วยงานที่มีหน้าที่บังคับใช้กฎหมาย หน่วยงานรัฐ หน่วยงานที่มีหน้าที่ระงับข้อพิพาท สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัยหรือหน่วยงานที่ดูแลธุรกิจประกันภัย ไม่ว่าหน่วยงานใดก็ตาม
**4.3 เพื่อวัตถุประสงค์ของการบังคับใช้กฎหมาย** หรือการให้ความช่วยเหลือ ให้ความร่วมมือ การสืบสวนโดยบริษัทหรือในนามของบริษัท โดยเจ้าหน้าที่ตำรวจ หรือโดยหน่วยงานรัฐหรือหน่วยงานกำกับดูแลอื่นๆ ในประเทศ และการดำเนินการตามหน้าที่ในการรายงาน และข้อกำหนดต่างๆ ตามที่กฎหมายกำหนด หรือตามที่มีการตกลงเห็นชอบกับหน่วยงานรัฐหรือหน่วยงานกำกับดูแลอื่นๆ ในประเทศหรือเขตการปกครองใดๆ หรือการดำเนินการตามคำสั่งโดยชอบด้วยกฎหมายของพนักงานเจ้าหน้าที่ หรือหน่วยงานของรัฐ
**4.4 เพื่อสนับสนุนการกำกับดูแลและส่งเสริมธุรกิจประกันภัย** ตามกฎหมายว่าด้วยคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย และกฎหมายว่าด้วย การประกันวินาศภัย และสำนักงานอาจเปิดเผยข้อมูลส่วนบุคคลของผู้เอาประกันภัย แก่หน่วยงานรัฐอื่นเพื่อป้องกันการฝ่าฝืนหรือไม่ปฏิบัติตามกฎหมาย รายละเอียดการเก็บรวบรวม ใช้ และเปิดเผย ข้อมูลส่วนบุคคลของสำนักงานปรากฏตามโยบายการคุ้มครองข้อมูลส่วนบุคคลของสำนักงานตามที่ปรากฏ บนเว็บไซต์ ( [https://www.oic.or.th](https://www.oic.or.th/))
**4.5 เพื่อการดำเนินการอื่นๆ ที่จำเป็น** ซึ่งเกี่ยวข้องกับวัตถุประสงค์ใดๆข้างต้น เว้นแต่กฎหมายและกฎระเบียบที่ใช้บังคับ รวมถึง พ.ร.บ. คุ้มครองข้อมูลส่วนบุคคล จะอนุญาตให้กระทำเป็นอย่างอื่น บริษัทจะแจ้งและขอความยินยอมจากท่าน หากบริษัทประสงค์จะใช้ข้อมูลส่วนบุคคลของท่านเพื่อวัตถุประสงค์อื่นใดนอกเหนือไปจากที่ระบุไว้ในนโยบายการคุ้มครองข้อมูลส่วนบุคคลฉบับนี้ หรือนอกเหนือไปจากวัตถุประสงค์ที่เกี่ยวข้องโดยตรงกับนโยบายการคุ้มครองข้อมูลส่วนบุคคลนี้
## การเปิดเผยข้อมูลส่วนบุคคล
การดำเนินการตามวัตถุประสงค์ต่างๆ ข้างต้น บริษัทอาจเปิดเผยข้อมูลส่วนบุคคลของท่านให้แก่บุคคลต่างๆ ตามที่ระบุด้านล่างนี้ โดยบริษัทจะดำเนินการใดๆ ที่จำเป็นเพื่อคุ้มครองข้อมูลส่วนบุคคลของท่านตามพ.ร.บ. คุ้มครองข้อมูลส่วนบุคคล
**1\. บุคคลที่เป็นคู่ค้า** พันธมิตรของบริษัท หรือบุคคลภายนอก ที่มีความเกี่ยวข้องกับผลิตภัณฑ์ประกันภัยที่มีการเสนอขายให้แก่ท่าน หรือผลิตภัณฑ์ที่ท่านอาจสนใจ เช่น บริษัทประกันภัยต่อ บริษัทจัดการการลงทุน ธนาคาร สถาบันการเงิน สถาบันจัดอันดับความน่าเชื่อถือ
**2\. ผู้ถือกรมธรรม์** ในกรณีของผลิตภัณฑ์ประกันภัยแบบกลุ่ม
**3\. บุคคลผู้ดำเนินการเชิญชวน ชักชวน ชี้ช่อง** จัดการให้ทำ เสนอขาย ขาย จัดจำหน่าย หรือให้บริการเกี่ยวกับผลิตภัณฑ์และ/หรือบริการที่เสนอโดยบริษัท หรือบริษัทในกลุ่มบริษัทให้แก่ท่าน ได้แก่ ตัวแทนประกันภัย นายหน้าประกันภัย รวมถึงบุคลากรของนายหน้าประกันภัยซึ่งเป็นนิติบุคคล
**4\. บุคลากรและคู่ค้า** ของบริษัทไม่ว่ารายใดก็ตาม ซึ่งให้บริการเกี่ยวกับการจัดการต่างๆหรือการให้บริการประมวลผลข้อมูลส่วนบุคคล ได้แก่ บริการเกี่ยวกับกระบวนการทางธุรกิจ บริการเกี่ยวกับการชำระเงิน การทวงหนี้ หรือบริการโทรคมนาคม บริการด้านเทคโนโลยี บริการคลาวด์ บริการจัดหาผู้รับจ้างปฏิบัติงาน บริการคอลเซ็นเตอร์ บริการจัดเก็บของ การดำเนินการเกี่ยวกับเอกสาร บริการเก็บบันทึกข้อมูล บริการสแกนเอกสาร บริการรับส่งไปรษณีย์ บริการจัดพิมพ์ บริการส่งพัสดุหรือบริการรับส่งพัสดุโดยพนักงานรับส่งพัสดุ บริการวิเคราะห์ข้อมูล บริการทำการตลาด บริการทำการวิจัย บริการบริหารจัดการเหตุฉุกเฉินบริการทางกฎหมาย หรือบริการอื่น ๆ ที่เกี่ยวข้องกับการดำเนินธุรกิจของบริษัท หรือการจัดให้มีการบริหารจัดการ การดำเนินการ การปฏิบัติตามขั้นตอน หรือการจัดการต่าง ๆ เกี่ยวกับผลิตภัณฑ์หรือบริการของบริษัทให้แก่ท่าน
**5\. ผู้ให้บริการก่อนรับการประกันภัย** เช่น ผู้สำรวจภัยก่อนรับประกันภัย เป็นต้น
**6\. ผู้ให้บริการเพื่อชดใช้สินไหมทดแทน** เช่น ผู้สำรวจอุบัติเหตุ ศูนย์บริการรถยนต์ อู่ โรงพยาบาล เป็นต้น
**7\. ผู้ประกอบธุรกิจประกันภัยรายอื่นๆ**
**8\. สมาคมหรือสมาพันธ์ในภาคธุรกิจประกันภัย**
**9\. หน่วยงานที่มีหน้าที่บังคับใช้กฎหมาย** คณะกรรมการต่างๆ ที่จัดตั้งขึ้นตามกฎหมาย หน่วยงานรัฐหรือหน่วยงานกำกับดูแล หน่วยงานที่มีหน้าที่ระงับข้อพิพาท หรือบุคคลอื่นใดในประเทศที่บริษัท หรือบริษัทในกลุ่มบริษัทต้องเปิดเผยข้อมูลให้
9.1 ตามหน้าที่ตามกฎหมายและ/หรือตามหน้าที่ในการปฏิบัติตามกฎระเบียบในประเทศไทย และอาจรวมถึงหน่วยงานของรัฐในประเทศที่กลุ่มบริษัทตั้งอยู่
9.2 ตามข้อตกลง หรือนโยบายระหว่างบริษัทในกลุ่มบริษัท กับรัฐ หน่วยงานกำกับดูแล หรือบุคคลอื่นๆ ที่เกี่ยวข้อง
**10\. บริษัทใดๆ ในกลุ่มบริษัท**
**11\. ผู้ให้คำปรึกษาของบริษัท** ซึ่งเป็นผู้ประกอบวิชาชีพ เช่น ทนายความ แพทย์ ผู้ตรวจสอบบัญชี หรือที่ปรึกษาด้านอื่นๆ
**12\. บุคคลหรือหน่วยงานใดๆ** ที่ท่านให้ความยินยอมให้เปิดเผยข้อมูลส่วนบุคคลของท่านต่อบุคคลหรือ หน่วยงานนั้นๆ ได้
**13\. ผู้เข้าทำธุรกรรม** หรือจะเข้าทำธุรกรรมกับบริษัทโดยข้อมูลส่วนบุคคลของท่านอาจเป็นส่วนหนึ่งของการซื้อ หรือขาย หรือเป็นส่วนหนึ่งของการเสนอซื้อหรือเสนอขายของกิจการของบริษัท (หากมี)
**14\. บุคคลหรือหน่วยงานอื่นใดที่ได้รับอนุญาตตามกฎหมายที่ใช้บังคับ**
## การโอนข้อมูลไปยังต่างประเทศ
ข้อมูลส่วนบุคคลของท่านอาจถูกโอนไป ถูกจัดเก็บไว้ หรือประมวลผลโดยบริษัท หรืออาจถูกส่งให้แก่บุคคลหรือหน่วยงานใดๆ ตามรายละเอียดข้างต้น ซึ่งอาจมีที่ตั้งหรืออาจให้บริการอยู่ในประเทศไทยหรือนอกประเทศไทย ทั้งนี้ ข้อมูลส่วนบุคคลของท่าน จะถูกโอนไปยังสถานที่อื่นๆ ตามเงื่อนไขเกี่ยวกับการคุ้มครองข้อมูลส่วนบุคคล ดังที่ พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคลกำหนด โดยหากเป็นการโอนข้อมูลส่วนบุคคลของท่านระหว่างกลุ่มบริษัท บริษัทจะดำเนินการตามนโยบายคุ้มครองข้อมูลส่วนบุคคลภายในกลุ่มบริษัท (Binding Corporate Rules) ที่ได้รับการอนุมัติจากคณะกรรมการ (หากมี)
## การเก็บรักษาข้อมูลส่วนบุคคล
บริษัทจะเก็บรักษาข้อมูลส่วนบุคคลของท่านไว้ ตราบเท่าที่จำเป็นต้องเก็บเพื่อการดำเนินการให้บรรลุตามวัตถุประสงค์ในการประมวลผลข้อมูลส่วนบุคคลของท่านตามที่ระบุข้างต้น ทั้งนี้บริษัทจะเก็บรักษา ข้อมูลส่วนบุคคลของท่านไม่เกิน 10 ปี นับแต่วันที่ท่านสิ้นสุดความสัมพันธ์ หรือการติดต่อครั้งสุดท้ายกับบริษัทบริษัทอาจเก็บรักษาข้อมูลส่วนบุคคลของท่านนานกว่าที่กำหนด หากกฎหมายอนุญาตหรือกำหนดไว้เป็นหน้าที่ของบริษัท บริษัทจะมีการดำเนินการตามขั้นตอนที่เหมาะสม เพื่อทำการลบหรือทำลาย หรือทำให้ข้อมูลส่วนบุคคลของท่านเป็นข้อมูลที่ไม่สามารถระบุตัวท่าน ตามระยะเวลาเก็บรักษาข้อมูลส่วนบุคคลข้างต้น
## การใช้ข้อมูลส่วนบุคคลตามวัตถุประสงค์เดิม
บริษัทมีสิทธิในการเก็บรวบรวมและใช้ข้อมูลส่วนบุคคลของท่านที่บริษัทได้เก็บรวบรวมไว้ก่อนวันที่ พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคลในส่วนที่เกี่ยวข้องกับการเก็บรวบรวม การใช้ และการเปิดเผยข้อมูลส่วนบุคคลมีผลใช้บังคับต่อไปตามวัตถุประสงค์เดิม หากท่านไม่ประสงค์ที่จะให้บริษัทเก็บรวมรวมและใช้ข้อมูลส่วนบุคคลดังกล่าวต่อไป ท่านสามารถแจ้งบริษัทเพื่อขอถอนความยินยอมของท่านตามหลักเกณฑ์ที่กฎหมายกำหนดได้ที่ ( [https://www.viriyah.co.th](https://www.viriyah.co.th/))
## การรักษาความมั่นคงปลอดภัยของข้อมูลส่วนบุคคล
บริษัทมีการใช้มาตรการรักษาความปลอดภัยภายในบริษัทและการใช้บังคับนโยบายอย่างเข้มงวดในการเก็บรักษาข้อมูลส่วนบุคคลของท่านให้ปลอดภัย ซึ่งรวมถึงการเข้ารหัสข้อมูล และมาตรการป้องกันการเข้าถึงข้อมูล โดยบริษัทกำหนดให้บุคลากรของบริษัทและผู้รับจ้างภายนอกจะต้องปฏิบัติตามมาตรฐานและนโยบายที่เหมาะสม รวมถึงจะต้องจัดให้มีการดูแลรักษาข้อมูลและมีมาตรการที่เหมาะสมในการใช้หรือการส่งหรือโอนข้อมูลส่วนบุคคลของท่าน เพื่อดำเนินการป้องกันไม่ให้เกิดการรั่วไหลของข้อมูลส่วนบุคคลและการนําข้อมูลส่วนบุคคลไปใช้โดยไม่ได้รับอนุญาต โดยอย่างน้อยมีมาตรการ ดังต่อไปนี้
**1\. การควบคุมการเข้าถึงข้อมูลส่วนบุคคล** โดยจัดหาอุปกรณ์ในการจัดเก็บ และประมวลผลข้อมูลส่วนบุคคลให้มีความมั่นคงปลอดภัย
**2\. กำหนดสิทธิเฉพาะผู้ที่เกี่ยวข้องหรือได้รับอนุญาตเท่านั้น** ที่จะมีสิทธิเข้าถึงข้อมูลส่วนบุคคลในแต่ละเรื่องตามหน้าที่รับผิดชอบ ที่กำหนดไว้ในโครงสร้างของบริษัท
**3\. การบริหารจัดการการเข้าถึงของผู้ใช้งาน** (user access management) เพื่อควบคุมการเข้าถึง
**4\. การกำหนดหน้าที่ความรับผิดชอบของผู้ใช้งาน** (user responsibilities) เพื่อป้องกันการเข้าถึงข้อมูลส่วนบุคคลโดยไม่ได้รับอนุญาต การเปิดเผย การล่วงรู้ หรือการลักลอบทำสำเนาข้อมูลส่วนบุคคล การลักขโมยอุปกรณ์จัดเก็บหรือประมวลผลข้อมูลส่วนบุคคล
**5\. กระบวนการบริหารจัดการเหตุการณ์ผิดปกติที่เกี่ยวข้องกับข้อมูลส่วนบุคคล** (Privacy Incident Management Procedure) โดยจัดให้มีวิธีการเพื่อให้สามารถตรวจสอบย้อนหลังเกี่ยวกับการเข้าถึง เปลี่ยนแปลง ลบ หรือถ่ายโอนข้อมูลส่วนบุคคล ให้สอดคล้องเหมาะสมกับวิธีการและสื่อที่ใช้ในการเก็บรวบรวม ใช้ หรือเปิดเผยข้อมูลส่วนบุคคล เพื่อให้สามารถระบุและจัดการกับเหตุการณ์ผิดปกติที่เกี่ยวข้องกับข้อมูลส่วนบุคคลได้อย่างทันท่วงที
## สิทธิของท่านเกี่ยวกับข้อมูลส่วนบุคคล
ท่านมีสิทธิดำเนินการเกี่ยวกับข้อมูลส่วนบุคคลของท่านดังต่อไปนี้
**1\. สิทธิในการเพิกถอน** หรือร้องขอให้เปลี่ยนแปลงขอบเขตความยินยอมของท่านที่ได้ให้ไว้กับบริษัท
**2\. สิทธิในการขอเข้าถึง ขอรับสำเนา หรือขอให้เปิดเผย** ถึงการได้มาซึ่งข้อมูลส่วนบุคคลที่เกี่ยวกับท่านโดยท่านไม่ได้ให้ความยินยอม
**3\. สิทธิในการขอรับข้อมูลส่วนบุคคลที่เกี่ยวกับท่าน** หรือขอให้ส่งหรือโอนข้อมูลส่วนบุคคลของท่านไปยังผู้ควบคุมข้อมูลส่วนบุคคลอื่น
**4\. สิทธิในการคัดค้านการประมวลผลข้อมูลส่วนบุคคล** ในกรณีดังต่อไปนี้
4.1 กรณีที่เป็นข้อมูลส่วนบุคคลที่เก็บรวบรวมได้โดยได้รับยกเว้นไม่ต้องขอความยินยอม เนื่องจากเป็นการจำเป็นเพื่อประโยชน์สาธารณะ หรือการจำเป็นเพื่อประโยชน์โดยชอบด้วยกฎหมายตามมาตรา 24 (4) หรือ (5) แห่งพ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล เว้นแต่บริษัทสามารถพิสูจน์ได้ว่ามีเหตุอันชอบด้วยกฎหมายที่สำคัญยิ่งกว่า หรือเป็นไปเพื่อก่อตั้งสิทธิเรียกร้องตามกฎหมาย การปฏิบัติตามหรือการใช้สิทธิเรียกร้องตามกฎหมาย หรือการยกขึ้นต่อสู้สิทธิเรียกร้องตามกฎหมาย
4.2 การประมวลผลข้อมูลส่วนบุคคลเพื่อวัตถุประสงค์เกี่ยวกับการตลาดแบบตรง
4.3 การประมวลผลส่วนบุคคลเพื่อวัตถุประสงค์เกี่ยวกับการศึกษาวิจัยทางวิทยาศาสตร์ ประวัติศาสตร์ หรือสถิติ เว้นแต่เป็นการจำเป็นเพื่อการดำเนินภารกิจเพื่อประโยชน์สาธารณะของบริษัท
**5\. สิทธิในการขอให้ลบ หรือทำลาย** หรือทำให้ข้อมูลส่วนบุคคลเป็นข้อมูลที่ไม่สามารถระบุตัวบุคคลที่เป็นเจ้าของข้อมูลส่วนบุคคลได้ ตามหลักเกณฑ์ที่กฎหมายกำหนด
**6\. สิทธิในการขอให้ระงับการประมวลผลข้อมูลส่วนบุคคล** ของท่านตามหลักเกณฑ์ที่กฎหมายกำหนด
**7\. สิทธิในการขอให้แก้ไขข้อมูลส่วนบุคคลใดๆ** ที่เกี่ยวข้องกับท่าน ให้ถูกต้อง เป็นปัจจุบัน สมบูรณ์และไม่ก่อให้เกิดความเข้าใจผิด หากบริษัทไม่สามารถดำเนินการให้ได้ ท่านมีสิทธิขอบันทึกคำร้องขอของท่านพร้อมเหตุผลในการดำเนินการได้ตามหลักเกณฑ์ที่กฎหมายกำหนด
**8\. สิทธิในการร้องเรียน** ท่านมีสิทธิยื่นข้อร้องเรียนต่อสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคลในเรื่องเกี่ยวกับการประมวลผลข้อมูลส่วนบุคคลของบริษัทได้ ตามขั้นตอนที่กฎหมายกำหนด ทั้งนี้ บริษัทขอสงวนสิทธิในการปฏิเสธที่จะดำเนินการตามคำขอใช้สิทธิของเจ้าของข้อมูลส่วนบุคคลของท่านตามความเหมาะสม และตามหลักเกณฑ์ที่กฎหมายกำหนด อย่างไรก็ดี ในกรณีที่กฎหมายอนุญาต บริษัทอาจมีการเรียกเก็บค่าใช้จ่าย ในการดำเนินการตามสิทธิของ เจ้าของข้อมูลส่วนบุคคล ที่ท่านร้องขอตามความเหมาะสม
## การแก้ไขเปลี่ยนแปลงนโยบายฉบับนี้
บริษัทขอสงวนสิทธิ์ในการแก้ไข เพิ่มเติม เปลี่ยนแปลง ปรับปรุง หรือปรับเปลี่ยนนโยบายฉบับนี้ เท่าที่กฎหมายอนุญาต หากเป็นการเปลี่ยนแปลงในสาระสำคัญของนโยบายฉบับนี้ บริษัทจะแจ้งการแก้ไข การเปลี่ยนแปลง การปรับปรุง หรือการปรับเปลี่ยนนโยบายให้ท่านทราบ และ/หรือจะขอความยินยอมจากท่าน (หากกฎหมายกำหนดให้ต้องได้รับความยินยอม)
## ช่องทางการติดต่อ
หากท่านมีข้อสงสัยเกี่ยวกับเนื้อหาส่วนใด ๆ ในนโยบายการคุ้มครองข้อมูลส่วนบุคคลฉบับนี้ หรือต้องการข้อมูลเพิ่มเติมเกี่ยวกับแนวทางปฏิบัติของบริษัทเกี่ยวกับการคุ้มครองข้อมูลส่วนบุคคลของท่าน หรือต้องการใช้สิทธิเกี่ยวกับข้อมูลส่วนบุคคลของท่านกรุณาติดต่อ เจ้าหน้าที่คุ้มครองข้อมูลส่วนบุคคล (Data Protection officer)
**บริษัท วิริยะประกันภัย จำกัด (มหาชน)**
เจ้าหน้าที่คุ้มครองข้อมูลส่วนบุคคล (DPO)
ฝ่ายกำกับการปฏิบัติงาน
ที่อยู่: เลขที่ 121/28, 124/65 อาคารอาร์ เอส ถนนรัชดาภิเษก แขวงดินแดง เขตดินแดง กรุงเทพฯ 10400
ช่องทางการติดต่อ : โทรศัพท์: 0-2129-8872 ,0-2129-8873
เวลาทำการ วันจันทร์-วันศุกร์ เวลา 8.30 – 17.00 น.
E-MAIL: [Compliance-DPO@viriyah.co.th](mailto:Compliance-DPO@viriyah.co.th)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/privacy#mm-0)
## Policy Agreement
# ข้อตกลงและเงื่อนไขการใช้บริการ
## คำนิยาม
“บริษัทฯ” "วิริยะประกันภัย" หรือ “ผู้รับประกันภัย” หมายถึง บริษัท วิริยะประกันภัย จำกัด (มหาชน) “ผู้เอาประกันภัย” “ลูกค้า” “ท่าน ”หรือ “ผู้ใช้บริการ” หมายถึงบุคคลใดก็ตามที่เยี่ยมชมเว็บไซต์ ให้ความสนใจประกันภัยออนไลน์ หรือซื้อประกันภัยออนไลน์จากเว็บไซต์นี้
“ประกันภัยออนไลน์” หมายถึง เว็บไซต์ [https://www.viriyah.com](https://www.viriyah.com/) ที่บริษัทฯ จัดทำขึ้นเพื่อจำหน่าย ประกันภัยออนไลน์ และส่งเสริมการขายสินค้าของบริษัทฯ ตลอดจนเป็นช่องทางในการติดต่อสื่อสารระหว่างบริษัทฯ กับผู้ใช้บริการ และผู้สนใจทั่วไป “สินค้า” หมายถึง กรมธรรม์ของบริษัทฯ ที่มีจำหน่ายออนไลน์ บนเว็บไซต์ [https://www.viriyah.com](https://www.viriyah.com/)
“เบี้ยประกันภัย” หมายถึง ราคาของกรมธรรม์ที่ระบุบนเว็บไซต์ เป็นสกุลเงินของประเทศไทย (บาท) และราคาอาจมีการเปลี่ยนแปลงโดยไม่ต้องแจ้งให้ทราบล่วงหน้า บริษัทฯ จะแจ้งราคาสุทธิ เมื่อท่านทำการสั่งซื้อกรมธรรม์
บริษัท วิริยะประกันภัย จำกัด (มหาชน) (“บริษัทฯ”) เป็นผู้จัดทำเว็บไซต์ [https://www.viriyah.com](https://www.viriyah.com/) (เว็บไซต์นี้ได้รับการจดทะเบียนพาณิชย์อิเล็กทรอนิกส์กับทางกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ ทะเบียนพาณิชย์เลขที่ 0107555000139) เพื่อจำหน่ายสินค้า และส่งเสริมการขายสินค้าของบริษัทฯ ตลอดจนเป็นช่องทางในการติดต่อสื่อสารระหว่างบริษัทกับผู้ใช้บริการ และผู้สนใจทั่วไป การเข้าใช้งานประกันภัยออนไลน์ของท่านจะอยู่ภายใต้ข้อกำหนดและเงื่อนไขนี้ ดังนั้นขอความกรุณาท่านศึกษาข้อกำหนด และเงื่อนไขฉบับนี้โดยละเอียดก่อนการเข้าใช้งานประกันภัยออนไลน์ ทั้งนี้การเข้าใช้เว็บไซต์นี้ให้ถือว่าท่านยอมรับและตกลงใจที่จะปฏิบัติตามข้อกำหนดและเงื่อนไขนี้ หากท่านไม่ประสงค์ที่จะผูกพันตามข้อกำหนดตามเงื่อนไขนี้ ขอความกรุณาท่านยุติการเข้าชมและใช้งานเว็บไซต์
## เงื่อนไขการใช้บริการประกันภัยออนไลน์
สิ่งที่ท่านต้องปฏิบัติ ท่านจะต้องไม่กระทำการดังต่อไปนี้
- ปลอม และ/หรือสวมรอยเป็นบุคคลใดเพื่อใช้บริการประกันภัยออนไลน์
- อัพโหลด โพสต์ ส่งอีเมล หรือส่งเอกสารใดๆ ที่มีไวรัสคอมพิวเตอร์หรือรหัสคอมพิวเตอร์อื่น ไฟล์ หรือโปรแกรมที่ออกแบบมาเพื่อรบกวน ทำลาย หรือจำกัดการทำงานของซอฟต์แวร์หรือฮาร์ดแวร์คอมพิวเตอร์ หรืออุปกรณ์สื่อสารใดๆ ที่ใช้โดยประกันภัยออนไลน์นี้
- สแปม และ/หรือ กระทำการใดๆ ที่ก่อความเสียหายแก่เว็บไซต์ และ/หรือ บริการของประกันภัยออนไลน์
- ดำเนินการแก้ไข เปลี่ยนปลง ปรับปรุง ให้ช่วงสิทธิ แปลข้อความ ขาย เปลี่ยนแปลงทางวิศวกรรม เผยแพร่ข้อมูลใดๆ ไม่ว่าทั้งหมดหรือบางส่วนเกี่ยวกับประกันภัยออนไลน์นี้ หรือเว็บไซต์ หรือซอฟต์แวร์ใดๆ ใช้ในการเชื่อมต่อประกันภัยออนไลน์นี้
- ลบคำประกาศลิขสิทธิ์ เครื่องหมายการค้า หรือกรรมสิทธิ์ในทรัพย์สินอื่นใดที่มีในเว็บไซต์ประกันภัยออนไลน์นี้
- "ใส่เฟรม" หรือ "แสดง" ส่วนหนึ่งส่วนใดของเว็บไซต์หรือบริการของประกันภัยออนไลน์นี้ โดยมิได้รับอนุญาตเป็นลายลักษณ์อักษรจากบริษัทฯ ก่อน
- ใช้โรบ็อท สไปเดอร์ วิธีการในการค้นหาหรือเรียกดูเว็บไซต์ หรืออุปกรณ์ ไม่ว่าทั้งในแบบอัตโนมัติ และ/หรือ ในรูปแบบการสร้างขึ้นด้วยตนเอง เพื่อการเรียกดู หรือทำดัชนี "ขุดข้อมูล" หรือกระทำการในลักษณะที่เป็นการทำซ้ำ หรือดักโครงสร้างข้อมูล หรือข้อมูลของเว็บไซต์ หรือบริการ รวมทั้งเนื้อหาภายในเว็บไซต์หรือบริการของประกันภัยออนไลน์
- แทรกแซง หรือรบกวนการทำงานของประกันภัยออนไลน์ หรือเซิร์ฟเวอร์ หรือเครือข่ายที่เชื่อมต่อกับเว็บไซต์ประกันภัยออนไลน์นี้ หรือละเมิด "เงื่อนไขการให้บริการ" ฉบับนี้ หรือข้อกำหนด กระบวนการ นโยบาย หรือระเบียบอื่นใด หรือเครือข่ายที่เชื่อมต่อกับเว็บไซต์ประกันภัยออนไลน์นี้
- ละเมิดกฎข้อบังคับ แนวปฏิบัติ เอกสารที่ตีความโดยฝ่ายปกครองหรือศาลภายใน และ/หรือระหว่างประเทศ หรือระเบียบและข้อกำหนดใดๆ ที่ออกโดยบริษัทฯ ไม่ว่าโดยจงใจหรือไม่จงใจก็ตาม ในส่วนที่เกี่ยวข้องกับการใช้บริการประกันภัยออนไลน์
- [นโยบายการซื้อสินค้า และการชำระเบี้ยประกันภัย](https://www.viriyah.com/information/how-to-service)
- [นโยบายการจัดส่งกรมธรรม์](https://www.viriyah.com/information/insurance-delivery)
- [นโยบายและเงื่อนไขการยกเลิกกรมธรรม์](https://www.viriyah.com/information/insurance-cancel-policy)
- [นโยบายความเป็นส่วนตัว](https://www.viriyah.com/information/privacy-policy)
## นโยบายการรับลูกค้า
## การแสดงตนก่อนทำธุรกรรม ตามพ.ร.บ.ป้องกันและปราบปรามการฟอกเงิน
ตาม พ.ร.บ.ป้องกันและปราบปรามการฟอกเงินและประกาศกฎกระทรวงโดยสำนักงานคณะกรรมการป้องกันและปราบปรามการฟอกเงิน (สำนักงาน ปปง.) มีผลให้บริษัทประกันวินาศภัยทุกบริษัทต้องทำการตรวจสอบการระบุตัวตนของลูกค้าผู้ทำธุรกรรมทุกราย โดยมีผลบังคับใช้ตั้งแต่วันที่ 21 สิงหาคม 2555 เป็นต้นไปนั้น
บริษัท วิริยะประกันภัย จำกัด (มหาชน) จึงขอความร่วมมือลูกค้าผู้เอาประกันภัยทุกท่านในการปฏิบัติตามกฎหมาย โดยขอหลักฐานการแสดงตนต่อบริษัทฯ เมื่อทำธุรกรรม ดังนี้
กรณีลูกค้าบุคคลธรรมดา
- สำเนาบัตรประจำตัวประชาชน หรือสำเนาใบอนุญาตขับขี่ หรือสำเนาบัตรประจำตัวเจ้าหน้าที่รัฐ
- สำหรับชาวต่างชาติ ใช้สำเนาหนังสือเดินทาง หรือสำเนาเอกสารสำคัญประจำตัวที่รัฐบาลไทยออกให้
- ที่อยู่ตามทะเบียนบ้าน และที่อยู่ปัจจุบัน (กรณีที่ไม่ได้อาศัย ณ ที่อยู่ตามทะเบียนบ้าน)
- หมายเลขโทรศัพท์ที่ติดต่อได้สะดวก
กรณีลูกค้านิติบุคคล
- สำเนาหนังสือรับรองการจดทะเบียนที่นายทะเบียนออกให้ไม่เกิน 6 เดือน
- สถานที่ตั้งปัจจุบัน และหมายเลขโทรศัพท์ที่ติดต่อได้สะดวก
กรณีลูกค้าซื้อประกันภัยออนไลน์
- ผู้ซื้อประกันภัย และผู้เอาประกันภัย มีหน้าที่ต้องให้รายละเอียด ชื่อ-นามสกุล วันเดือนปีเกิด เลขที่บัตรประจำตัวประชาชน หรือหมายเลขหลักฐานประจำตัวอื่นๆ ที่ออกโดยหน่วยงานราชการ และที่อยู่ อย่างถูกต้องครบถ้วนตามความเป็นจริง ในแบบฟอร์มการสั่งซื้อประกันภัยออนไลน์
- ผู้เอาประกันภัยตกลงจะให้หลักฐานก่อนออกกรมธรรม์ ได้แก่ สำเนาบัตรประจำตัวประชาชน สำเนาหลักฐานประจำตัวอื่นๆ ที่ออกโดยหน่วยงานราชการจากผู้ซื้อประกันภัย และผู้เอาประกันภัย ภายใน 7 วันทำการ หลังจากได้รับข้อมูลการสั่งซื้อประกันภัยออนไลน์
- บริษัทฯ สงวนสิทธิการออกกรมธรรม์ จากการสั่งซื้อประกันภัยออนไลน์ และการชำระเงินออนไลน์ ที่ตรวจสอบแล้วพบความผิดปกติ ตามพ.ร.บ.ป้องกันและปราบปรามการฟอกเงิน หากท่านมีข้อสงสัยกรุณาติดต่อสำนักงานป้องกันและปราบปรามการฟอกเงิน เพื่อสอบถามรายละเอียด และโต้แย้งสิทธิของท่านได้ที่ สายด่วน ปปง. 1710
[](https://www.viriyah.com/assets/frontend/default/images/thumbnail/PosterLarge.jpg)
[(คลิกที่ภาพเพื่อดูภาพขนาดใหญ่)](https://www.viriyah.com/assets/frontend/default/images/thumbnail/PosterLarge.jpg)
## หมายเหตุ
การซื้อกรมธรรม์ประกันภัย และการชำระเงินออนไลน์นั้น
- การรับประกันภัยเป็นไปตามเงื่อนไขที่บริษัทฯกำหนด
- เงื่อนไข และข้อยกเว้นเป็นไปตามที่ระบุในกรมธรรม์ประกันภัยแต่ละประเภท
- ผู้เอาประกันภัยควรศึกษาและทำความเข้าใจรายละเอียดความคุ้มครอง และเงื่อนไขของกรมธรรม์ก่อนตัดสินใจทำประกันภัยทุกครั้ง
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/policy-agreement#mm-0)
## Insurance Sitemap Overview
## Sitemap
## ซื้อประกันภัยออนไลน์
- ประกันภัยรถยนต์
- [ประกันรถยนต์ประเภท 1](https://www.viriyah.com/motor-insurance/class-one/premium)
- [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus/premium)
- [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium)
- [ประกันรถยนต์ประเภท 2](https://www.viriyah.com/motor-insurance/class-two/premium)
- [ประกันรถยนต์ประเภท 3](https://www.viriyah.com/motor-insurance/class-three/premium)
- [ประกันรถยนต์ประเภท 4](https://www.viriyah.com/motor-insurance/class-four/premium)
- [พ.ร.บ.](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium)
- ประกันภัยบ้าน
- [ประกันภัยบ้านอุ่นใจฯ ไมโครอินชัวรันส์](https://www.viriyah.com/home-micro-insurance/insurance-premium)
- [ประกันอัคคีภัย สำหรับที่อยู่อาศัย](https://www.viriyah.com/conflagration-insurance/insurance-premium)
- [ประกันภัยบ้านเปี่ยมสุข](https://www.viriyah.com/happy-home-insurance/insurance-premium)
- ประกันภัยธุรกิจ
- [ประกันภัยธุรกิจปลอดภัย](https://www.viriyah.com/business-insurance/insurance-premium)
- ประกันภัยสุขภาพและอุบัติเหตุ
- [Viriyah Healthcare by BDMS](https://www.viriyah.com/healthcare-by-bdms-insurance/insurance-premium)
- [สุขใจรักษ์](https://www.viriyah.com/sookjairak-insurance/insurance-premium)
- [อุ่นใจรักษ์ โกลด์](https://www.viriyah.com/oonjairak-insurance/insurance-premium)
- [อุ่นใจรักษ์ คลาสสิค](https://www.viriyah.com/oonjairak-peryear-insurance/insurance-premium)
- [เปี่ยมใจรักษ์](https://www.viriyah.com/piamjairak-insurance/insurance-premium)
- ประกันสุขภาพเฉพาะโรค
- [ประกันมะเร็ง Cancer Pro by BDMS](https://www.viriyah.com/cancer-insurance)
- [ประกันภัยแพ้วัคซีน วีชัวร์](https://www.viriyah.com/vsure)
- ประกันภัยอื่นๆ
- [ประกันกอล์ฟ](https://www.viriyah.com/golf-insurance/insurance-premium)
## ขั้นตอนและวิธีการซื้อประกันภัยออนไลน์
- [ข้อตกลงและเงื่อนไขการใช้บริการ](https://www.viriyah.com/information/policy-agreement)
- [นโยบายความเป็นส่วนตัว](https://www.viriyah.com/information/privacy-policy)
- [ขั้นตอนการซื้อประกันภัยรถยนต์ออนไลน์](https://www.viriyah.com/information/how-to-service)
- [นโยบายการซื้อสินค้า และการชำระเบี้ยประกันภัย](https://www.viriyah.com/information/payment-policy)
- [นโยบายการจัดส่งกรมธรรม์](https://www.viriyah.com/information/insurance-delivery)
- [นโยบายและเงื่อนไขการยกเลิกกรมธรรม์](https://www.viriyah.com/information/insurance-cancel-policy)
## เกี่ยวกับเรา
- [เกี่ยวกับเรา](https://www.viriyah.com/about-us)
## ติดต่อเรา
- [ติดต่อส่วนบริการลูกค้า V-Store](https://www.viriyah.com/contact-us)
## บริการของเรา
- [ศูนย์ / สาขา ทั่วประเทศ](https://www.viriyah.co.th/th/service-center.php#.XmhPV2gzaUk)
- [ศูนย์ซ่อมทั่วประเทศ](https://www.viriyah.co.th/th/contact-repair-standard.php#.XmhP8GgzaUk)
- [รายชื่อสถานพยาบาลคู่สัญญา](https://www.viriyah.co.th/th/hospital-contact-center-service-search.php#.XmhQCWgzaUk)
- [การเคลม](https://www.viriyah.co.th/th/content.php?id=40#.XmhbmWgzaUk)
- [ตรวจสอบข้อมูลกรมธรรม์](https://epolicy.viriyah.co.th/Vcheckpol)
- [คำถามที่พบบ่อย](https://www.viriyah.com/faq)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/sitemap#mm-0)
## Privacy Policy Overview
## นโยบายความเป็นส่วนตัว
## 1.การเก็บรวบรวมข้อมูลส่วนบุคคล
บริษัทฯ ได้ให้ความสะดวกแก่ท่าน สามารถเลือกดูรายละเอียดสินค้า หรือสั่งซื้อ กรมธรรม์ประกันภัยออนไลน์ ได้ โดยไม่ต้องลงทะเบียนสมัครสมาชิก เพียงแต่การสมัครสมาชิกจะเพิ่มความสะดวกให้ท่านมากขึ้นในการสั่งซื้อประกันภัยออนไลน์ และมีสิทธิ์พิเศษในการเข้าร่วมทำกิจกรรมส่งเสริมการขายต่างๆ ของบริษัทฯ ก่อนลูกค้าที่สั่งซื้อประกันภัยออนไลน์แบบไม่ได้ลงทะเบียนสมัครสมาชิก
- ในกรณีที่ท่านลงทะเบียนสมัครสมาชิก ข้อมูลส่วนบุคคลบางส่วนของท่านจะถูกเก็บรวบรวมไว้ เช่น ชื่อ นามสกุล ที่อยู่ปัจจุบัน อีเมล หมายเลขโทรศัพท์ หมายเลขโทรศัพท์มือถือ เพศ อายุ อาชีพ และข้อมูลพื้นฐานอื่นๆ เป็นต้น หลังจากเสร็จสิ้นกระบวนการลงทะเบียนทั้งหมดแล้ว ท่านจะมีสิทธิทุกประการในการเป็นสมาชิก ทั้งนี้ รวมถึงการได้รับข้อมูลข่าวสาร สิทธิพิเศษและการเข้าร่วมกิจกรรมส่งเสริมการขายต่างๆ จาก วิริยะประกันภัย
- เพื่อสำรวจความนิยมในการใช้บริการ อันจะเป็นประโยชน์ในการนำสถิติไปใช้ในการปรับปรุงคุณภาพในการให้บริการ วิริยะประกันภัย จึงจำเป็นต้องจัดเก็บรวบรวมข้อมูลของท่านบางอย่างเพิ่มเติมด้วย เช่น หมายเลขไอพี ชนิดของ Browser เวลาที่เยี่ยมชมเว็บไซต์ เป็นต้น
- วิริยะประกันภัย ขอแนะนำให้ท่านตรวจสอบนโยบายความเป็นส่วนตัวของเว็บไซต์ที่เชื่อมโยงจากเว็บไซต์นี้ เพื่อจะได้ทราบและเข้าใจว่าเว็บไซต์ดังกล่าวเก็บรวบรวม ใช้ หรือดำเนินการเกี่ยวกับข้อมูลส่วนบุคคลของท่านอย่างไร ทั้งนี้ วิริยะประกันภัย ไม่สามารถรับรองข้อความ หรือรับรองการดำเนินการตามที่ได้มีการประกาศไว้ในเว็บไซต์ดังกล่าวได้ และไม่ขอรับผิดชอบใดๆ หากเว็บไซต์เหล่านั้นไม่ได้ปฏิบัติการหรือดำเนินการใดๆ ตามนโยบายความเป็นส่วนตัวที่เว็บไซต์ดังกล่าวได้ประกาศไว้
## 2.การใช้ข้อมูลส่วนบุคคล
- วิริยะประกันภัย จะใช้ข้อมูลส่วนบุคคลของท่านเพียงเท่าที่จำเป็น เช่น ชื่อ และที่อยู่ เพื่อใช้ในการติดต่อ ให้บริการ ประชาสัมพันธ์ หรือให้ข้อมูลข่าวสารต่างๆ รวมทั้งสำรวจความคิดเห็นของท่านในกิจการหรือกิจกรรมของ วิริยะประกันภัย เท่านั้น
- วิริยะประกันภัย ขอรับรองว่าจะไม่นำข้อมูลส่วนบุคคลของท่านที่ได้เก็บรวบรวมไว้ ไปขายหรือเผยแพร่ให้กับบุคคลภายนอกโดยเด็ดขาด เว้นแต่จะได้รับอนุญาตจากท่านเท่านั้น
- ในกรณีที่ วิริยะประกันภัย ได้ว่าจ้างหน่วยงานอื่นเพื่อให้ดำเนินการเกี่ยวกับข้อมูลส่วนบุคคลของท่าน เช่น การจัดส่งไปรษณีย์ การวิเคราะห์เชิงสถิติในกิจการหรือกิจกรรมของ วิริยะประกันภัย เป็นต้น วิริยะประกันภัย จะกำหนดให้หน่วยงานที่ได้ว่าจ้างให้ดำเนินการดังกล่าว เก็บรักษาความลับและความปลอดภัยของข้อมูลส่วนบุคคลของท่าน และกำหนดข้อห้ามมิให้มีการนำข้อมูลส่วนบุคคลดังกล่าวไปใช้นอกเหนือจากกิจกรรมหรือกิจการของ วิริยะประกันภัย
- วิริยะประกันภัย จะจัดวางข้อมูลส่วนบุคคลที่ได้มาด้วยการควบคุมที่เหมาะสม และจะไม่ให้ข้อมูลส่วนบุคคลใดๆ แก่บุคคลภายนอก โดยไม่ได้รับความยินยอมจากผู้ที่เกี่ยวข้อง ยกเว้นในกรณีต่อไปนี้
- กรณีเป็นการให้ข้อมูลตามกฎหมายหรือกฎระเบียบกำหนด
- กรณีการให้ข้อมูลจำเป็นต่อการคุ้มครองชีวิต ร่างกายหรือทรัพย์สินของบุคคล และกรณีที่จะขอความยินยอมจากบุคคลนั้นเป็นการยากที่จะกระทำได้
- กรณีการให้ข้อมูลจำเป็นต่อความร่วมมือกับองค์กรของรัฐ รัฐบาลท้องถิ่น หรือบุคคลหรือผู้ประกอบการที่ได้รับมอบหมายให้ทำกิจการต่างๆ ตามที่กฎหมายหรือกฎระเบียบกำหนด
## 3.การรักษาความปลอดภัยสำหรับข้อมูลส่วนบุคคล
เพื่อประโยชน์ในการรักษาความลับและความปลอดภัยสำหรับข้อมูลส่วนบุคคลของท่าน วิริยะประกันภัย จึงได้กำหนดกำหนดสิทธิในการเข้าถึงหรือใช้ข้อมูลส่วนบุคคลของท่าน และเพื่อรักษาความลับและความปลอดภัยของข้อมูลบางอย่างที่มีความสำคัญอย่างยิ่ง เช่น หมายเลขบัตรเครดิต เป็นต้น วิริยะประกันภัย จึงได้จัดให้มีช่องทางการสื่อสารแบบปลอดภัยสำหรับข้อมูลดังกล่าวด้วยการเข้ารหัสลับข้อมูลด้วย การใช้ Secure Socket Layer (SSL) protocol
## 4.การใช้งานคุกกี้ (Cookies)
“คุกกี้” (Cookies) คือ ข้อมูลขนาดเล็กที่จะถูกส่งไปเก็บไว้ในบราวเซอร์ของเครื่องคอมพิวเตอร์ เครื่องแล็ปท๊อป อุปกรณ์แท๊บเล็ต หรือสมาร์ทโฟน หรืออุปกรณ์อื่นๆ ของท่านโดยอัตโนมัติ (หากไม่ประสงค์ให้คุกกี้เข้ามาในบราวซ์เซอร์ของท่าน ท่านสามารถสั่งให้บราวซ์เซอร์ปฏิเสธไฟล์คุกกี้ได้) ซึ่งคุกกี้ไม่ใช่โปรแกรม ไม่ใช่ไวรัส และไม่สามารถส่งไวรัสไปยังคอมพิวเตอร์ของคุณได้ วิริยะประกันภัย ใช้คุกกี้เพื่อทราบว่าใครกำลังเข้าเยี่ยมชมเว็บไซต์ เพื่อเก็บสถิติในทางภูมิศาสตร์และข้อมูลที่เกี่ยวกับผู้ใช้งาน สถิตินี้ทำให้บริษัทฯ สามารถปรับเปลี่ยนและสร้างรูปแบบเนื้อหาได้ตรงกับเรื่องที่คุณสนใจรวมไปถึงผู้ใช้งานอื่นๆ ที่เข้ามาเยี่ยมชมเว็บไซต์
## 5.ข้อควรระวัง
ท่านเป็นผู้เดียวที่เข้าถึงรหัสผ่านสำหรับเข้าใช้งาน เว็บไซต์นี้ บริษัทฯ ขอแนะนำให้ท่านเก็บข้อมูล Login Name และรหัสผ่าน (Password) ไว้เป็นความลับ และทำการ Logout ทุกครั้งก่อนออกจากเว็บไซต์ เนื่องจากการส่งผ่านข้อมูลทางอินเตอร์เน็ตนั้น ไม่มีระบบรับรองความปลอดภัยที่สมบูรณ์แบบ บริษัทฯ จึงไม่สามารถรับประกันความปลอดภัยในการส่ง-รับข้อมูลของท่านได้ แต่จะรักษาความปลอดภัยให้ดีที่สุดทุกครั้งที่มีการส่งผ่านข้อมูลเกิดขึ้น
## 6.การปรับปรุงนโยบายความเป็นส่วนตัว
วิริยะประกันภัย อาจทำการปรับปรุงหรือแก้ไขนโยบายความเป็นส่วนตัว โดยไม่ได้แจ้งให้ท่านทราบล่วงหน้า ทั้งนี้ เพื่อความเหมาะสมและมีประสิทธิภาพในการให้บริการ ดังนั้น วิริยะประกันภัย จึงขอแนะนำให้ผู้ใช้บริการอ่านนโยบายความเป็นส่วนตัวทุกครั้งที่แวะชม หรือเยี่ยมชม หรือมีการใช้บริการ
ในกรณีที่ท่านมีข้อสงสัย ข้อเสนอแนะ หรือข้อติชมใดๆ เกี่ยวกับข้อกำหนดและเงื่อนไขฉบับนี้ วิริยะประกันภัย ยินทีที่จะตอบข้อสงสัย รับฟังข้อเสนอแนะ และคำติชมทั้งหลาย อันจะเป็นประโยชน์ต่อการปรับปรุงการให้บริการของ วิริยะประกันภัย ต่อไป ช่องทางการติดต่อมีดังนี้
- หมายเลขโทรศัพท์ 02-129-7474 เปิดให้บริการวันจันทร์-ศุกร์ เวลา 8.30-17.00 น.
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
- ทางไปรษณีย์โดยจ่าหน้าซองถึง: บริษัท วิริยะประกันภัย จำกัด (มหาชน) เลขที่ 121/28, 124/65 อาคารอาร์ เอส ถนนรัชดาภิเษก แขวงดินแดง เขตดินแดง กรุงเทพฯ 1000 (โปรดวงเล็บมุมซองว่า ประกันภัยออนไลน์)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/privacy-policy#mm-0)
## Car Insurance Terms
## เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 1
## หมวดที่ 1 เงื่อนไขทั ่วไป
ภายใต้การคุ้มครอง เงื่อนไข และข้อยกเว้นแห่งกรมธรรม์ประกันภัยและเอกสารแนบท้ายกรมธรรม์ ประกันภัยนี้ บริษัทให้สัญญาต่อผู้เอาประกันภัยดังต่อไปนี้ **ข้อ 1\. กรมธรรม์ประกันภัยนี้มีผลใช้บังคับทันทีเมื่อผู้เอาประกันภัยชําระเบี้ยประกันภัยแล้ว** การชําระเบี้ยประกันภัยให้แก่ตัวแทนประกันภัย พนักงานและนายหน้าประกันภัยผู้ได้รับมอบอํานาจให้ รับชําระเบี้ยประกันภัย ตลอดจนบุคคลหรือนิติบุคคลที่บริษัทยอมรับการกระทําของบุคคลหรือนิติบุคคลดังกล่าว เสมือนตัวแทนของบริษัทให้ถือว่าเป็นการชําระเบี้ยประกันภัยแก่บริษัทโดยถูกต้อง **ข้อ 2\. คํานิ ยามศัพท์ เมื่อใช้ในกรมธรรม์ประกันภัย หรือเอกสารแนบท้ายกรมธรรม์ประกันภัยนี้** “บริษัท” หมายถึง บริษัทที่ออกกรมธรรม์ประกันภัยนี้ “ผู้เอาประกันภัย” หมายถึง บุคคลที่ระบุชื่อเป็นผู้เอาประกันภัยในตาราง “รถยนต์” หมายถึง รถยนต์ที่เอาประกันภัย ซึ่งมีรายการที่ระบุไว้ในตาราง “ตาราง” หมายถึง ตารางแห่งกรมธรรม์ประกันภัยนี้ “อุบัติเหตุแต่ละครั้ง” หมายถึง เหตุการณ์หนึ่ง หรือหลายเหตุการณ์สืบเนื่องกัน ซึ่งเกิด จากสาเหตุเดียวกัน “ความเสียหายส่วนแรก” หมายถึง ส่วนแรกของความรับผิด หรือความเสียหายอันมีการ คุ้มครองตามข้อสัญญา หรือเอกสารแนบท้ายแห่งกรมธรรม์ ประกันภัยนี้ที่ผู้เอาประกันภัยต้องรับผิดชอบเอง **ข้อ 3\. การยกเว้นทั ่วไป** **กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายหรือความรับผิดอันเกิดขึ้นเป็ นผลโดยตรงหรือ** **โดยอ้อมจาก**
**3.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสู้รบ หรือการปฏิบัติการที่มีลักษณะเป็ น** **การทําสงคราม (จะได้ประกาศสงครามหรือไม่ก็ตาม)**
**3.2 สงครามกลางเมือง การแข็งข้อของทหาร การกบฏ การปฏิวัติ การต่อต้านรัฐบาล การยึด** **อํานาจการปกครองโดยกําลังทหาร หรือโดยประการอื่น ประชาชนก่อความวุ่นวายถึงขนาดหรือเท่ากับ** **การลุกฮือต่อต้านร ัฐบาล**
**3.3 วัตถุอาวุธปรมาณู** **3.4 การแตกตัวของประจุ การแผ่รังสี การกระทบกับกัมมันตภาพรังสีจากเชื้อเพลิงปรมาณู หรือ** **จากกากปรมาณูอันเกิดจากการเผาไหม้เชื้อเพลิงปรมาณูและสําหรับจุดประสงค์ของข้อสัญญานี้การเผา** **นั้นรวมถึงกรรมวิธีใดๆ แห่งการแตกแยกตัวปรมาณู ซึ่งดําเนิ นติดต่อกันไปด้วยตัวของมันเอง**
**1 / 15**
* * *
## ข้อ 4\. การจัดการเรียกร้องเมื่อเกิดความเสียหาย
การจัดการเรียกร้องเมื่อเกิดความเสียหาย เมื่อมีความเสียหาย หรือความรับผิดตามกรมธรรม์ประกันภัย เกิดขึ ้น ผู้เอาประกันภัยหรือผู้ขับขี่จะต้องแจ้งให้บริษัททราบโดยไม่ชักช้า และดําเนินการอันจําเป็นเพื่อรักษาสิทธิ ตามกฎหมาย ทั้งนี ้ผู้เอาประกันภัยอาจแจ้งให้บริษัททราบผ่านแอพพลิเคชั่นสําหรับการแจ้งอุบัติเหตุรถยนต์ของ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัย หรือแอพพลิเคชั่นที่บริษัทเป็นผู้พัฒนาขึ ้น ซึ่งได้ เชื่อมโยงข้ อมูลเข้ากับแอพพลิเคชั่นของสํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจ ประกันภัยและมีรายละเอียดตามที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยกําหนด บริษัทมีสิทธิเข้าดําเนินการในนามของผู้เอาประกันภัยเกี่ยวกับอุบัติเหตุที่เกิดขึ ้นได้ หากความเสียหายที่ เกิดขึ ้นนั ้นอยู่ภายใต้ความคุ้มครองในกรมธรรม์ประกันภัย ความคุ้มครองของบริษัทจะเกิดขึ ้นเมื่อผู้เอาประกันภัยหรือผู้ขับขี่ดําเนินการโดยสุจริต **ข้ อ 5\. ความรับผิดของบริษัทเมื่อมีการปฏิเสธการจ่ายค่าสินไหมทดแทน** เมื่อมีการเรียกร้ องค่าสินไหมทดแทนต่อบริษัท และหากบริษัทปฏิเสธความรับผิดไม่ว่าด้วยเหตุใดก็ตาม จน เป็นเหตุให้ผู้เอาประกันภัยหรือผู้เสียหายนําคดีขึ ้นสู่การพิจารณาของศาลหรือเสนอข้อพิพาทต่ออนุญาโตตุลาการ หากศาลพิพากษาหรืออนุญาโตตุลาการชี ้ขาดให้บริษัทแพ้คดี บริษัทจะต้องรับผิดต่อผู้เอาประกันภัยหรือผู้เสียหาย นั ้น โดยชดใช้ค่าเสียหายตามคําพิพากษา หรือคําชี ้ขาดของอนุญาโตตุลาการพร้ อมดอกเบี ้ยผิดนัดในอัตราร้ อยละ 15 ต่อปี นับตั ้งแต่วันที่ผิดนัด **ข้อ 6\. ก ารแก้ ไข สัญญาคุ้มครองและเงื่อนไขแห่งกรมธรรม์ประกันภัยนี้ จะเปลี่ยนแปลงแก้ไขได้โดย** เอกสารแนบท้ายของบริษัทเท่านั้น **ข้อ 7\. การลดเบี้ยประกันภัยประวัติดี**
7.1 ในกรณีผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา
ประกันภัยเป็นลําดับขั้น ดังนี้ **ข ั ้น ที ่ 1** 20% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัยปีแรก **ข ั ้น ที ่ 2** 30% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัย 2 ปีติดต่อกัน **ข ั ้น ที ่ 3 40% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย** ต่อบริษัท ในการประกันภัย 3 ปีติดต่อกัน **ข ั ้น ที ่ 4 50% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย** ต่อบริษัท ในการประกันภัย 4 ปีติดต่อกัน หร ือกว่านั ้น ทั้งนี้ บริษัทจะลดเบี้ยประกันภัยให้ต่อเมื่อผู้เอาประกันภัยได้ต่ออายุการประกันภัยกับบริษัท และเฉพาะ ข้อตกลงคุ้มครองที่ต่ออายุเท่านั้น คําว่า “รถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย” ให้หมายความรวมถึงรถยนต์คันที่มีการเรียกร้อง ค่าเสียหาย แต่ค่าเสียหายนั้นเกิดจากความประมาทของบุคคลภายนอกและรู้ตัวผู้ต้องรับผิดตามกฎหมาย ซึ่งมีผล ทําให้บริษัทมีสิทธิที่จะเรียกค่าเสียหายที่บริษัทได้จ่ายไปคืนจากบุคคลภายนอกได้
**2 / 15**
* * *
หากในระหว่างปีกรมธรรม์ประกันภัยที่ผู้เอาประกันภัยได้รับส่วนลดเบี้ยประกันภัยประวัติดีมีการ เรียกร้องค่าเสียหายต่อบริษัทแล้ว ในการต่ออายุการประกันภัยปีต่อไป บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา ประกันภัย ดังนี้
(ก) ลดลงหนึ่งลําดับขั้นจากเดิมหากการเรียกร้องนั้นเกิดจากความประมาทของรถยนต์คันเอา
ประกันภัย หรือผู้เอาประกันภัยไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้
(ข) ลดลงสองลําดับขั้นจากเดิมแต่ไม่เกินอัตราปกติ หากมีการเรียกร้องที่รถยนต์คันเอาประกันภัย
เป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ตั้งแต่ 2 ครั้งขึ้นไป รวมกันมีจํานวน เงินเกิน 200% ของเบี้ยประกันภัย
7.2 กรณีผู้เอาประกันภัยทําประกันภัยกับผู้รับประกันภัยอื่น และมาต่ออายุการประกันภัยกับบริษัท
บริษัทจะนําความใน 7.1 มาใช้บังคับโดยอนุโลมก็ได้ **ข้อ 8\. การเพิ่มเบี้ยประกันภัยประวัติไม่ดี** ในกรณีที่ผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท และมีการเรียกร้องค่าเสียหายระหว่างปีที่ เอาประกันภัยที่เกิดจากอุบัติเหตุ ซึ่งรถยนต์คันที่เอาประกันภัยเป็นฝ่ายประมาทหรือไม่สามารถแจ้งให้บริษัท ทราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ อย่างน้อยตั้งแต่ 2 ครั้งขึ้นไปรวมกันมีจํานวนเงินเกิน 200% ของเบี้ยประกันภัย บริษัทจะเพิ่มเบี้ยประกันภัยเป็นขั้นๆ ดังนี้ **ข ั ้น ที ่ 1** 20% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ **ข ั ้น ที่ 2** 30% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 2 ปีติดต่อกัน **ข ั ้น ที่ 3** 40% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 3 ปีติดต่อกัน **ข ั ้น ที่ 4** 50% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 4 ปีติดต่อกัน หร ือกว่านั ้น ในกรณีที่ผู้เอาประกันภัยถูกเพิ่มเบี้ยประกันภัยประวัติไม่ดีไม่ว่าลําดับขั้นใดและในปีกรมธรรม์ประกันภัย นั้น มีการเรียกร้องค่าเสียหาย ที่รถยนต์คันเอาประกันภัยเป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึง คู่กรณีอีกฝ่ายหนึ่งได้ไม่ถึง 2 ครั้ง หรือถึง 2 ครั้งแต่มีค่าเสียหายไม่เกิน 200% ของเบี้ยประกันภัยแล้วในการต่อ อายุการประกันภัย บริษัทจะใช้เบี้ยประกันภัยในลําดับขั้นเดิมเช่นในปีที่ผ่านมา แต่หากไม่มีการเรียกร้อง ค่าเสียหาย หรือมีการเรียกร้องค่าเสียหาย แต่ค่าเสียหายที่เกิดขึ้นนั้น มิได้เกิดจากความประมาทของรถยนต์คัน เอาประกันภัยและผู้เอาประกันภัยสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้แล้ว ในการต่ออายุการ ประกันภัยในปีต่อไป บริษัทจะใช้เบี้ยประกันภัยในอัตราปกติ **ข้อ 9\. การโอนรถยนต์** เมื่อผู้เอาประกันภัยได้โอนรถให้แก่ผู้อื่น ให้ถือว่า ผู้รับโอนเป็นผู้เอาประกันภัยตามกรมธรรม์ประกันภัยนี้ และบริษัทต้องรับผิดตามกรมธรรม์ประกันภัยต่อไปตลอดอายุกรมธรรม์ประกันภัยที่เหลืออยู่ อย่างไรก็ตาม ในกรณีที่ทําประกันภัยประเภทระบุชื่อผู้ขับขี่ ผู้เอาประกันภัยจะต้องแจ้งการเปลี่ยนแปลง ผู้ขับขี่ให้บริษัททราบ เพื่อจะได้มีการปรับปรุงอัตราเบี้ยประกันภัยตามสภาพความเสี่ยงภัยที่เปลี่ยนแปลงไป
**3 / 15**
* * *
มิฉะนั้นผู้เอาประกันภัยอาจจะต้องรับผิดชอบในความเสียหายส่วนแรกเองตามเงื่อนไขความคุ้มครองที่ปรากฎใน กรมธรรม์ประกันภัยนี้ **ข้อ 10\. การระงับข้อพิพาทโดยอนุญาโตตุลาการ** ในกรณีที่มีข้อพิพาท ข้อขัดแย้ง หรือข้อเรียกร้องใดๆ ภายใต้กรมธรรม์ประกันภัยฉบับนี้ระหว่างผู้มีสิทธิ เรียกร้องตามกรมธรรม์ประกันภัยกับบริษัท และหากผู้มีสิทธิเรียกร้องประสงค์ และเห็นควรยุติข้อพิพาทนั้นโดย วิธีการอนุญาโตตุลาการ บริษัทตกลงยินยอม และ ให้ทําการวินิจฉัยชี้ขาดโดยอนุญาโตตุลาการตามข้อบังคับ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยว่าด้วยอนุญาโตตุลาการ **ข้อ 11\. การตีความกรมธรรม์ประกันภัย** ข้อความที่ปรากฎในกรมธรรม์ประกันภัยนี้ รวมทั้งเอกสารแนบท้าย และเอกสารประกอบให้ตีความตาม คู่มือการตีความที่นายทะเบียน ได้ให้ความเห็นชอบไว้ **ข้อ 12\. การสิ้นผลบังคับของกรมธรรม์ประกันภัย กรมธรรม์ประกันภัยนี้จะสิ้นผลบังคับเมื่อ**
12.1 วันที่ เวลา ที่ระบุไว้ในตาราง
12.2 มีการบอกเลิกกรมธรรม์ประกันภัย
12.2.1 บริษัทเป็นผู้บอกเลิก : บริษัทอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้ด้วยการส่งหนังสือ
บอกกล่าวล่วงหน้าไม่น้อยกว่า 30 วัน โดยทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัยตามที่อยู่ครั้งสุดท้ายที่แจ้ง ให้บริษัททราบซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันพ้นกําหนดดังกล่าว ในกรณีนี้บริษัทจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยสําหรับ ระยะเวลาที่กรมธรรม์ประกันภัยได้ใช้บังคับมาแล้วออกตามส่วน
12.2.2 ผู้เอาประกันภัยเป็นผู้บอกเลิก : ผู้เอาประกันภัยอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้
โดยแจ้งให้บริษัททราบเป็นลายลักษณ์อักษร ซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันที่บริษัทได้รับ หนังสือบอกเลิก หรือวันที่ระบุไว้ในหนังสือบอกเลิก แล้วแต่ว่าวันใดเป็นวันหลังสุด ในกรณีนี้ผู้เอาประกันภัยมีสิทธิได้รับเบี้ยประกันภัยคืน ตามอัตราการคืนเบี้ยประกันภัยที่ระบุไว้ข้างล่าง
**4 / 15**
* * *
อัตราคืนเบี้ยประกันภัย
\| ข้างหนึ่งที่มี
ประกับกำลัง \| ข้างหนึ่งที่มี
ประกับกำลังได้สิ้น \| ข้างหนึ่งที่มี
ประกับกำลัง \| ข้างหนึ่งที่มี
ประกับกำลังได้สิ้น \| ข้างหนึ่งที่มี
ประกับกำลัง \| ข้างหนึ่งที่มี
ประกับกำลังได้สิ้น \|
\| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \|
\| 1-9 \| 72 \| 120-129 \| 44 \| 240-249 \| 20 \|
\| 10-19 \| 68 \| 130-139 \| 41 \| 250-259 \| 18 \|
\| 20-29 \| 65 \| 140-149 \| 39 \| 260-269 \| 16 \|
\| 30-39 \| 63 \| 150-159 \| 37 \| 270-279 \| 15 \|
\| 40-49 \| 61 \| 160-169 \| 35 \| 280-289 \| 13 \|
\| 50-59 \| 59 \| 170-179 \| 32 \| 290-299 \| 12 \|
\| 60-69 \| 56 \| 180-189 \| 30 \| 300-309 \| 10 \|
\| 70-79 \| 54 \| 190-199 \| 29 \| 310-319 \| 8 \|
\| 80-89 \| 52 \| 200-209 \| 27 \| 320-329 \| 6 \|
\| 90-99 \| 50 \| 210-219 \| 25 \| 330-339 \| 4 \|
\| 100-109 \| 48 \| 220-229 \| 23 \| 340-349 \| 3 \|
\| \| 46 \| 230-239 \| 22 \| 350-359 \| 1 \|
\| \| \| \| \| 360-366 \| 0 \|
หมวดที่ 2 ความคุ้มครองความรับผิดต่อบุคคลภายนอก
ข้อ 1\. ข้อตกลงคุ้มครอง
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่
บุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย เนื่องจากอุบัติเหตุอันเกิดจากรถยนต์ที่ใช้หรือ
อยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้น ในระหว่างระยะเวลาประกันภัยในนามผู้เอาประกันภัย ดังนี้
1.1 ความเสียหายต่อชีวิต ร่างกาย หรืออนามัย บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความ
กรณีบุคคลภายนอกเสียชีวิต บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 100,000 บาทต่อคน แต่หาก
การเสียชีวิตนั้นทําให้มีผู้ขาดไร้อุปการะตามกฎหมาย บริษัทจะชดใช้ค่าสินไหมทดแทนต่อการเสียชีวิตของ
บุคคลภายนอกนั้นไม่น้อยกว่า 300,000 บาทต่อคน
กรณีบุคคลภายนอกทุพพลภาพถาวร บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 300,000 บาทต่อคน
กรณีบุคคลภายนอกทุพพลภาพถาวร บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 300,000 บาทต่อคน
ในกรณีที่บุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์
ประกันภัย บริษัทจะร่วมเฉลี่ยจ่ายเท่าๆ กัน อย่างไรก็ ตามความรับผิดของบริษัทต่อคนจะมีไม่เกินจํานวนเงินเอา
ประกันภัยต่อคนที่ระบุไว้ในตาราง และความรับผิดของบริษัทต่อครั้งในกรณีที่มากกว่าหนึ่งคน จะมีไม่เกินจํานวน
เงินเอาประกันภัยต่อครั้งที่ระบุไว้ในตาราง
* * *
ทุพพลภาพถาวร ในที่นี้หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่การงานใดๆในอาชีพ ประจํา และอาชีพอื่นๆ ได้โดยสิ้นเชิงตลอดไป บุคคลภายนอกที่ได้รับความคุ้มครองตาม 1.1 นี้ ไม่รวมถึงผู้ขับขี่ที่เป็นฝ่ายที่จะต้องรับผิดตามกฎหมาย ตลอดจนลูกจ้างในทางการที่จ้าง คู่สมรส บิดา มารดา บุตรของผู้ขับขี่นั้น
**1.2 ความเสียหายต่อทรัพย์สิน บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความเสียหายต่อทรัพย์สิน**
ของบุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย และความรับผิดของบริษัทจะมีไม่เกิน จํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง กรณีเกิดความเสียหายต่อทรัพย์สินบุคคลภายนอก และมีการเรียกค่าเสียหายอันเกิดจากการขาดการใช้ ประโยชน์รถยนต์ บริษัทจะชดใช้ค่าสินไหมทดแทนตามจริง ทั้งนี้ สําหรับรถยนต์ที่มีที่นั ่ง ไม่ เก ิน 7 คน หรือ รถยนต์บรรทุกผู้โดยสารรวมทั้งผู้ขับขี่ไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 500 บาท รถยนต์รับจ้างสาธารณะ ที่มีที่นั่งไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 700 บาท และรถยนต์ที่มีที่นั่งเกิน 7 คน หรือรถยนต์บรรทุก ผู้โดยสารรวมทั้งผู้ขับขี่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 1,000 บาท ในกรณีบุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์ ประกันภัย บริษัทจะเฉลี่ยจ่ายเท่าๆ กัน ความเสียหายต่อทรัพย์สินต่อไปนี้ จะไม่ได้รับความคุ้มครอง
(ก) ทรัพย์สินที่ผู้เอาประกันภัย ผู้ข ับข ี่ที่เป็นฝ่ายต้องรับผิดตามกฎหมาย คู่สมรส บิดา มารดา บุตรของผู้
เอาประกันภัยหรือผู้ขับขี่นั้นเป็นเจ้าของ หรือเป็นผู้เก็บรักษา ควบคุม หรือครอบครอง
(ข) เครื่องชั่ง สะพานรถ สะพานรถไฟ ถนน ทางวิ่ง ทางเดิน สนาม หรือสิ่งหนึ่งสิ่งใดที่อยู่ใต้สิ่งดังกล่าว
อันเกิดจากการสั ่นสะเทือน หรือจากนํ้าหนักรถยนต์ หรือนํ้าหนักบรรทุกของรถยนต์
(ค) สัมภาระหรือทรัพย์สินอื่นใดที่นําติดตัวขึ้นบนรถยนต์ หรือทรัพย์สินที่บรรทุกอยู่ในรถยนต์ หรือกําลัง
ยกขึ้น หรือกําลังยกลง จากรถยนต์ หรือทรัพย์สินที่รถยนต์กําลังยกจากที่หนึ่งไปยังอีกที่หนึ่ง
(ง) ทรัพย์สินที่ได้รับความเสียหายจากการรั ่วไหลของสารเคมีหรือวัตถุอันตรายที่บรรทุกอยู่ในรถยนต์
เว้นแต่การรั ่วไหลนั้นเกิดจากอุบัติเหตุจากรถยนต์ หรือการรั ่วไหลของแก๊สหรือเชื้อเพลิงเพื่อการเดินเครื่องของ รถยนต์ **ข้อ 2\. ความเสียหายส่วนแรก** **ผู้เอาประกันภัยจะต้องรับผิดชอบเองต่ออุบัติเหตุแต่ละครั้ง ดังนี้**
**(ก) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สิน ในกรณีที่ใช้รถยนต์ในเวลาเกิดอุบัติเหตุ** **นอกเหนือจากที่ระบุไว้ในตาราง** **(ข) ตามจํานวนเงินส่วนแรกของความเสียหาย ดังระบุไว้ในตาราง** **(ค) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สินของบุคคลภายนอกในกรณี เป็ นการ** **ประกันภัยประเภทระบุชื่อผู้ขับขี่ หากความเสียหายนั้นเป็ นความรับผิดชอบของผู้ขับขี่รถยนต์คันเอา** **ประกันภัยซึ่งมิใช่ผู้ขับขี่ที่ระบุชื่อในกรมธรรม์ประกันภัย**
**6 / 15**
* * *
## ในกรณีที่ผู้เอาประกันภัยจะต้องรับผิดชอบในความเสียหายส่วนแรกเกินหนึ่งข้อ ให้ถือว่าความ
## รับผิดชอบแต่ละข้อเป็ นความรับผิดชอบที่เพิ่มขึ้น
## ในกรณีที่ผู้เอาประกันภัยต้องรับผิดชอบค่าเสียหายส่วนแรกเอง ตาม (ก) (ข) และ (ค) บริษัทจะ
## จ่ายแทนผู้เอาประกันภัยไปก่อน เมื่อบริษัทได้จ่ายเงินที่ผู้เอาประกันภัยต้องรับผิดชอบไปแล้ว ผู้เอา
## ประกันภัยต้องใช้คืนให้บริษัทภายใน 7 วัน นับแต่ได้รับหนังสือเรียกร้องจากบริษัท
กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองความรับผิดของผู้โดยสาร เมื่อผู้โดยสารนั้นจะต้องรับผิดจาก รถยนต์ที่ใช้ หรืออยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้นทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ โดยมี เงื่อนไขว่า บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น **ข้อ 6\. การคุ้มครองนายจ้าง** กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองถึงนายจ้างซึ่งไม่ใช่ผู้เอาประกันภัยเมื่อนายจ้างจะต้องรับผิดจาก การใช้รถยนต์คันเอาประกันภัยโดยลูกจ้างในทางการที่จ้างทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ แต่มีเงื่อนไขว่า
6.1 นายจ้างต้องปฏิบัติตนอยู่ภายใต้ข้อกําหนดของกรมธรรม์ประกันภัยนี้
6.2 นายจ้างไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น เว้นแต่ค่าสินไหมทดแทนที่
ได้รับชดใช้นั้นไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น
6.3 การคุ้มครองนี้ไม่เพิ่มจํานวนเงินจํากัดความรับผิดของบริษัท
**ข้อ 7\. การยกเว้นทั ่วไป การประกันภัยตามหมวดนี้ ไม่คุ้มครองความรับผิดอันเกิดจาก**
**7.1 การใช้รถยนต์นอกอาณาเขตคุ้มครอง** **7.2 การใช้รถยนต์ในทางผิดกฎหมาย เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์ หรือใช้ขนยาเสพ** **ติด เ ป็ น ต ้ น**
**7.3 การใช้ในการแข่งขันความเร็ว** **7.4 การใช้ลากจูงหรือผลักดัน เว้นแต่รถที่ถูกลากจูงหรือผลักดันได้ประกันภัยไว้กับบริษัทด้วย** **หรือเป็ นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน**
**7.5 ความรับผิดซึ่งเกิดจากสัญญาที่ผู้ขับขี่ทําขึ้น ซึ่งถ้าไม่มีสัญญานั้นแล้ว ความรับผิดของผู้ขับขี่** **จะไม่เกิดขึ้น**
**7.6 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50 มิลลิกรัม** **เปอร์เซ็นต์ ซึ่งเป็ นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ.2537) ออกตามความในพระราชบัญญัติจราจรทาง** **บก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา** **ข้อ 8\. ข้อสัญญาพิเศษ ภายใต้จํานวนเงินจํากัดความรับผิดที่ระบุไว้ในตารางบริษัท จะไม่ยกเอาความไม่สมบูรณ์**
แห่งกรมธรรม์ประกันภัยหรือความประมาทเลินเล่ออย่างร้ายแรงของผู้เอาประกันภัย หรือข้อ 7.1 7.2 7.3 7.4 7.5 หรือ เงื่อนไขทั ่วไป เว้นแต่ข้อ 3 ของหมวดเงื่อนไขทั ่วไป เป็นข้อต่อสู้บุคคลภายนอกเพื่อปฏิเสธความรับผิดตาม
1.1 ในหมวดนี้ ส่วนเงื่อนไข 7.6 บริษัทจะไม่นํามาเป็นข้อต่อสู้บุคคลภายนอก เพื่อปฏิเสธความรับผิดทั้งตาม 1.1 และ
1.2 ในหมวดนี้
**7 / 15**
* * *
ในกรณีที่บริษัทไม่ต้องรับผิดตามกฎหมาย หรือรับผิดตามกรมธรรม์ประกันภัยนี้ต่อผู้เอาประกันภัย แต่ บริษัทได้ชดใช้ค่าสินไหมทดแทนไปแล้วตามวรรคหนึ่งและวรรคสองในความรับผิดที่ผู้เอาประกันภัยต้องรับผิดต่อ บุคคลภายนอกไปแล้วผู้เอาประกันภัยต้องใช้จํานวนเงินที่บริษัทได้จ่ายไปนั้นคืนให้บริษัทภายใน 7 วันนับแต่ ได้รับหนังสือเรียกร้องจากบริษัท
## หมวดที่ 3 ความคุ้มครองความเสียหายต่อรถยนต์
## ข้อ 1\. ข้อตกลงคุ้มครอง
ความเสียหายต่อรถยนต์ บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความเสียหายที่เกิดขึ้นระหว่างระยะเวลา ประกันภัย ต่อรถยนต์รวมทั้งอุปกรณ์ เครื่องตกแต่ง หรือสิ่งที่ติดประจําอยู่กับรถยนต์มาตรฐานที่ติดตั้งมากับ รถยนต์โดยโรงงานประกอบรถยนต์หรือศูนย์จําหน่ายรถยนต์ และให้รวมถึงอุปกรณ์เครื่องตกแต่งที่ได้ทําเพิ่มขึ้น และผู้เอาประกันภัยได้แจ้งให้บริษัททราบด้วยแล้ว แต่ไม่รวมถึงความเสียหายที่เกิดจากไฟไหม้ ความรับผิดชอบของบริษัทจะมีไม่เกิดจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง ไฟไหม้ ในที่นี้หมายถึง ความเสียหายต่อรถยนต์ที่เป็นผลมาจากไฟไหม้ไม่ว่าจะเป็นการไหม้โดยตัวของ มันเอง หรือเป็นการไหม้ที่เป็นผลสืบเนื่องมาจากสาเหตุอื่นใด **ข้อ 2\. การชดใช้ความเสียหายต่อรถยนต์**
**2.1 ในกรณีรถยนต์เสียหายสิ้นเชิง บริษัทจะจ่ายค่าสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัยที่ระบุ**
ไว้ในตาราง ในกรณีที่เอาประกันภัยไว้ไม่ตํ่ากว่าร้อยละ 80 ของมูลค่ารถยนต์ในขณะที่เอาประกันภัย ผู้เอาประกันภัย หรือผู้รับประโยชน์แล้วแต่กรณีต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที ์ โดยค่าใช้จ่ายของบริษัทและให้ถือว่า การคุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด รถยนต์เสียหายสิ้นเชิง ในที่นี้หมายถึง รถยนต์ได้รับความเสียหายจนไม่อาจซ่อมให้อยู่ในสภาพเดิมได้ หรือเสียหายไม่น้อยกว่าร้อยละ 70 ของมูลค่ารถยนต์ในขณะเกิดความเสียหาย
**2.2 ในกรณีรถยนต์ได้รับความเสียหาย แต่ไม่ถึงกับเสียหายสิ้นเชิง** บริษัทและผู้เอาประกันภัยอาจตกลงให้มีการซ่อม หรือเปลี่ยนรถยนต์ซึ่งมีสภาพเดียวกันแทนได้ ทั้งนี้
รวมทั้งอุปกรณ์ของรถยนต์นั้น หรือจะชดใช้เงินเพื่อทดแทนความเสียหายนั้นก็ได้ ในการซ่อมรถยนต์ หรือในการกําหนดจํานวนเงินชดใช้หากตกลงกันไม่ได้ให้จัดซ่อมโดยอู่กลางการ ประกันภัยที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยแต่งตั้ง **ข้อจํากัดความรับผิดของบริษัท** ในกรณีที่มีความจําเป็นต้องสั ่งอะไหล่จากต่างประเทศ บริษัทรับผิดไม่เกินกว่าราคานําเข้าที่ส่งมาทาง เรือ **ข้อ 3\. การดูแลขนย้าย** เมื่อรถยนต์เกิดความเสียหายซึ่งมีการคุ้มครองตามกรมธรรม์ประกันภัยนี้ บริษัทจะจ่ายค่าดูแลรักษา รถยนต์ และค่าขนย้ายรถยนต์ทั้งหมดนับแต่วันเกิดเหตุจนกว่าการซ่อมแซม หรือการชดใช้ค่าสินไหมทดแทนจะ เสร็จสิ้นตามจํานวนที่จ่ายไปจริงแต่ไม่เกินร้อยละยี่สิบของค่าซ่อมแซม
**8 / 15**
* * *
## ข้อ 4\. ความเสียหายส่วนแรก ผู้เอาประกันภัยต้องรับผิดชอบเองต่ออุบัติเหตุแต่ละครั้ง ดังนี้
(ก) 1,000 บาทแรกของความเสียหายอันมิได้เกิดจากการชนหรือควํ่า หรือกรณีที่เกิดจากการชนแต่ผู้
เอาประกันภัยไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้
(ข) ตามจํานวนเงินส่วนแรกของความเสียหายดังระบุไว้ในตาราง
(ค) 6,000 บาทแรก ของความเสียหายต่อตัวรถยนต์ ที่เกิดจากการชน การควํ่า ในกรณีเป็นการ
ประกันภัยประเภทระบุชื่อผู้ขับขี่ หากผู้ขับขี่รถยนต์คันเอาประกันภัยในขณะเกิดอุบัติเหตุ มิใช่ผู้ขับขี่ที่ระบุชื่อใน กรมธรรม์ประกันภัย ในกรณีที่ผู้เอาประกันภัยต้องรับผิดชอบตามข้อต่างๆ ดังกล่าวเกินกว่าหนึ่งข้อให้ถือว่าความรับผิดชอบ แต่ละข้อเป็นความรับผิดชอบที่เพิ่มขึ้น ผู้เอาประกันภัยไม่ต้องรับผิดในความเสียหายส่วนแรกตาม (ข) และ(ค) หากความเสียหายนั้น เกิดขึ้น จากการกระทําของบุคคลภายนอกและรู้ตัวผู้ต้องรับผิดตามกฎหมาย ซึ่งมีผลทําให้บริษัทมีสิทธิที่จะเรียก ค่าเสียหายที่บริษัทได้จ่ายไปคืนจากบุคคลภายนอกได้ ในกรณีที่ผู้เอาประกันภัยต้องรับผิดชอบค่าเสียหายส่วนแรกเอง ตาม (ก) (ข) และ(ค) บริษัทจะจ่ายแทน ผู้เอาประกันภัยไปก่อน เมื่อบริษัทได้จ่ายเงินที่ผู้เอาประกันภัยต้องรับผิดชอบไปแล้ว ผู้เอาประกันภัยต้องใช้คืน ให้บริษัทภายใน 7 วัน นับแต่ได้รับหนังสือเรียกร้องจากบริษัท **ข้อ 5\. การรักษารถยนต์** ผู้เอาประกันภัยจะต้องรับผิดชอบเอง เมื่อเกิดความเสียหายเพิ่มขึ้น หรือต้องประสบอุบัติเหตุอื่น เนื่องจากการใช้รถยนต์ก่อนที่จะมีการซ่อมแซมตามที่จําเป็นหรือไม่ได้จัดให้มีการดูแลเมื่อรถยนต์เกิดอุบัติเหตุ หรือเครื่องเสีย **ข้อ 6\. การสละสิทธิ** ในกรณีที่มีความเสียหายต่อรถยนต์ เมื่อบุคคลอื่นเป็นผู้ใช้รถยนต์โดยได้รับความยินยอมจากผู้เอา ประกันภัย บริษัทสละสิทธิในการไล่เบี้ยจากผู้ใช้รถยนต์นั้นเว้นแต่การใช้โดยบุคคลของสถานให้บริการเกี่ยวกับ การซ่อมแซมรถ การทําความสะอาดรถ การบํารุงรักษารถ หรือการติดตั้งอุปกรณ์เพิ่มเติม เมื่อรถยนต์ได้ส่งมอบ ให้เพื่อรับบริการนั้น **ข้อ 7\. การยกเว้นความเสียหายต่อรถยนต์ การประกันภัยนี้ไม่คุ้มครอง**
**7.1 การเสื่อมราคา หรือการสึกหรอของรถยนต์** **7.2 การแตกหักของเครื่องจักรกลไกของรถยนต์ หรือการเสียหรือการหยุดเดินของเครื่องจักร** **กลไก หรือเครื่องไฟฟ้ าของรถยนต์อันมิได้เกิดจากอุบัติเหตุ**
**7.3 ความเสียหายโดยตรงต่อรถยนต์ อันเกิดจากการบรรทุกนํ้าหนักหรือจํานวนผู้โดยสารเกิน** **กว่าที่ได้รับอนุญาต อันมิได้เกิดจากอุบัติเหตุ**
**7.4 ความเสียหายต่อยางรถยนต์ อันเกิดจากการฉีกขาด หรือการระเบิดเว้นแต่กรณี มีความ** **เสียหายเกิดขึ้นต่อส่วนอื่นของรถยนต์ในเวลาเดียวกัน**
**7.5 ความเสียหายอันเกิดจากการขาดการใช้รถยนต์ เว้นแต่การขาดการใช้รถยนต์นั้นเกิดจาก** **บริษัทประวิงการซ่อม หรือซ่อมล่าช้าเกินกว่าที่ควรจะเป็ นโดยไม่มีเหตุผลอันสมควร**
**9 / 15**
* * *
**ข้อ 8\. การยกเว้นการใช้ การประกันภัยนี้ไม่คุ้มครอง**
**8.1 การใช้รถยนต์นอกอาณาเขตที่คุ้มครอง** **8.2 การใช้รถยนต์ไปในทางที่ผิดกฏหมาย เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์หรือใช้ขนยา** **เสพติด เป็ นต้น**
**8.3 การใช้ในการแข่งขันความเร็ว** **ข้อ 9\. การยกเว้นการใช้อื่น ๆ การประกันภัยนี้ไม่คุ้มครอง**
**9.1 การใช้ลากจูง หรือผลักดัน เว้นแต่รถที่ลากจูง หรือถูกผลักดันได้ประกันภัยไว้กับบริษัทด้วย** **หรือเป็ นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน**
**9.2 การใช้รถยนต์นอกเหนือจากที่ระบุไว้ในตารางในขณะเกิดอุบัติเหตุ** **9.3 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50 มิลลิกรัม** **เปอร์เซ็นต์ ซึ่งเป็ นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ.2537) ออกตามความในพระราชบัญญัติจราจรทาง** **บก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา**
**9.4 การขับขี่โดยบุคคลที่ไม่เคยได้รับใบอนุญาตขับขี่ใด ๆ หรือเคยได้รับแต่ถูกตัดสิทธิตาม** **กฏหมาย หรือใช้ใบขับขี่รถจักรยานยนต์ไปขับขี่รถยนต์** **การยกเว้นตามข้อ 9.1 9.2 9.3 9.4 จะไม่นํามาใช้ในกรณี ที่มีความเสียหายต่อรถยนต์ที่เกิดขึ้น** **และมิใช่ความประมาทของผู้ขับขี่รถยนต์ที่เอาประกันภัยตามกรมธรรม์ประกันภัยนี้** **แต่ในกรณีที่เป็ นการประกันภัยประเภทระบุชื่อผู้ขับขี่ การยกเว้นตาม 9.4 จะไม่นํามาใช้บังคับ** **หากผู้ขับขี่ในขณะเกิดความเสียหาย เป็ นผู้ขับขี่ที่ถูกระบุชื่อในกรมธรรม์ประกันภัย** **หมวดที่ 4 ความคุ้มครองรถยนต์สูญหายไฟไหม้** **ข้อ 1\. ข้อตกลงคุ้มครอง**
รถยนต์สูญหาย บริษัทจะชดใช้ค่าสินไหมทดแทน เมื่อรถยนต์หรือส่วนหนึ่งส่วนใดของรถยนต์ รวมทั้ง อุปกรณ์ เครื่องตกแต่ง หรือสิ่งที่ติดประจําอยู่กับตัวรถยนต์ตามมาตรฐานที่ติดตั้งมากับรถยนต์โดยโรงงาน ประกอบรถยนต์หรือศูนย์จําหน่ายรถยนต์ และให้รวมถึงอุปกรณ์เครื่องตกแต่งที่ทําเพิ่มขึ้นและผู้เอาประกันภัยได้ แจ้งให้บริษัททราบด้วยแล้ว สูญหายไป อันเกิดจากการกระทําความผิดเฉพาะฐาน ลักทรัพย์ ชิงทรัพย์ ปล้น ทรัพย์ ยักยอกทรัพย์ หรือเกิดความเสียหายต่อรถยนต์อันเกิดจากการกระทําความผิด หรือการพยายามกระทํา ความผิดเช่นว่านั้น รถยนต์ไฟไหม้บริษัทจะชดใช้ค่าสินไหมทดแทน เมื่อรถยนต์เกิดความเสียหายจากไฟไหม้ ไม่ว่าจะเป็น การไหม้โดยตัวของมันเอง หรือเป็นการไหม้ที่เป็นผลสืบเนื่องจากสาเหตุใดๆ ก็ตาม **ข้อ 2\. การชดใช้ความเสียหายหรือสูญหายต่อรถยนต์**
**2.1 ในกรณีรถยนต์สูญหาย อันเกิดจากการ ลักทรัพย์ ชิงทรัพย์ ปล้นทรัพย์ และยักยอกทรัพย์**
บริษัทจะจ่ายค่าสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง โดยผู้เอาประกันภัยหรือผู้รับ ประโยชน์แล้วแต่กรณีต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที โดยค่าใช้จ่า ์ ยของบริษัท และให้ถือว่าการ คุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด
**10 / 15**
* * *
ในกรณีที่บริษัทได้รับรถยนต์คืนมาแล้ว บริษัทต้องมีหนังสือแจ้งให้ผู้เอาประกันภัยทราบทางไปรษณีย์ ลงทะเบียนภายใน 7 วันนับแต่วันที่ได้รับรถยนต์คืนมาตามที่อยู่ครั้งสุดท้ายที่ผู้เอาประกันภัยแจ้งให้บริษัททราบ และบริษัทยินยอมให้ผู้เอาประกันภัยใช้สิทธิ
2.1.1 ขอรับรถยนต์คืน โดยผู้เอาประกันภัยต้องคืนเงินที่ได้รับชดใช้ไปทั้งหมดให้แก่บริษัท ถ้า
รถยนต์นั้นเกิดความเสียหายบริษัทต้องจัดซ่อมให้โดยค่าใช้จ่ายของบริษัทก่อนคืน
2.1.2 สละสิทธิไม่ขอรับรถยนต์คืน ทั้งนี้ผู้เอาประกันภัยจะต้องแจ้งการใช้สิทธิให้บริษัททราบภายใน 30 วัน นับแต่วันที่ได้รับ
หนังสือแจ้งจากบริษัท ถ้าผู้เอาประกันภัยไม่แจ้งขอใช้สิทธิภายในกําหนดเวลาดังกล่าว ให้ถือว่าผู้เอาประกันภัย ไม่ประสงค์จะขอรับรถยนต์คืน
**2.2 ในกรณีรถยนต์เสียหายสิ้นเชิง บริษัทจะจ่ายสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัย ที่ระบุ**
ไว้ในตาราง รถยนต์เสียหายสิ้นเชิง หมายถึง รถยนต์ได้รับความเสียหายจนไม่อาจซ่อมให้อยู่ในสภาพเดิมได้ หรือ เสียหายไม่น้อยกว่าร้อยละ 70 ของมูลค่ารถยนต์ในขณะเกิดความเสียหาย ในกรณีที่เอาประกันภัยไว้ไม่ตํ่ากว่าร้อยละ 80 ของมูลค่ารถยนต์ในขณะที่เอาประกันภัย ผู้เอาประกันภัย หรือผู้รับประโยชน์แล้วแต่กรณี ต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที ์ โดยค่าใช่จ่ายของบริษัทและให้ถือ ว่าการคุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด
**2.3 ในกรณีรถยนต์ได้รับความเสียหาย แต่ไม่ถึงกับเสียหายสิ้นเชิง หรือสูญหายบางส่วน บริษัท**
และผู้เอาประกันภัยอาจตกลงกันให้มีการซ่อม หรือเปลี่ยนรถยนต์ซึ่งมีสภาพเดียวกันแทนได้ ทั้งนี้รวมทั้ง อุปกรณ์ของรถยนต์นั้น หรือจะชดใช้เงินเพื่อทดแทนความเสียหายหรือสูญหายนั้นก็ได้ ในการซ่อมรถยนต์หรือในการกําหนดจํานวนเงินชดใช้หากตกลงกันไม่ได้ ให้จัดซ่อมโดยอู่กลางการ ประกันภัยที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยแต่งตั้ง **ข้อจํากัดความรับผิดของบริษัท** ในกรณีที่มีความจําเป็นต้องสั่งอะไหล่จากต่างประเทศ บริษัทรับผิดไม่เกินกว่าราคานําเข้าที่ส่งมาทาง เรือ **ข้อ 3\. การดูแลขนย้าย** เมื่อมีความเสียหายต่อรถยนต์ ที่เกิดจากไฟไหม้ บริษัทจะจ่ายค่าดูแลรักษารถยนต์ และค่าขนย้าย รถยนต์ทั้งหมดนับแต่วันเกิดเหตุ จนกว่าการซ่อมแซมหรือการชดใช้ค่าสินไหมทดแทนจะเสร็จสิ้นตามจํานวนที่ จ่ายไปจริง แต่ไม่เกินร้อยละยี่สิบของค่าซ่อมแซม **ข้อ 4\. การสละสิทธิ** ในกรณีที่มีความเสียหายหรือสูญหายต่อรถยนต์ เมื่อบุคคลอื่นเป็นผู้ใช้รถยนต์โดยได้รับความยินยอม จากผู้เอาประกันภัย บริษัทสละสิทธิในการไล่เบี้ยจากผู้ใช้รถยนต์นั้น เว้นแต่การใช้โดยบุคคลของสถานให้บริการ เกี่ยวกับการซ่อมแซมรถการทําความสะอาดรถ การบํารุงรักษารถ หรือการติดตั้งอุปกรณ์เพิ่มเติมเมื่อรถยนต์ได้ ส่งมอบให้เพื่อรับบริการนั้น
**11 / 15**
* * *
## ข้อ 5\. การยกเว้นรถยนต์สูญหาย ไฟไหม้ การประกันภัยนี้ไม่คุ้มครองความสูญหายหรือไฟไหม้อันเกิด
**จาก**
**5.1 ความเสียหายหรือสูญหายอันเกิดจากการลักทรัพย์ หรือยักยอกทรัพย์โดยบุคคลได้รับ**
## มอบหมาย หรือครอบครองรถยนต์ตามสัญญาเช่า สัญญาเช่าซื้อหรือสัญญาจํานํา หรือโดยบุคคลที่จะ
**กระทําสัญญาดังกล่าวข้างต้น**
**5.2 การใช้รถยนต์นอกอาณาเขตที่คุ้มครอง**
## เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม
## การประกันภัยอุบัติเหตุส่วนบุคคล (ร.ย.01)
**เมื่อช้นเอกสารแนบท้ายนี้** ผู้ที่ได้รับความคุ้มครอง หมายถึง ผู้ขับขี่และ/หรือผู้โดยสารตามจํานวนที่ระบุในตาราง ซึ่งอยู่ในหรือกําลังขับขี่ หรือกําลังขึ้น หรือกําลังลง จากรถยนต์ อุบัติเหตุ หมายถึง เหตุการณ์ที่เกิดขึ้นอย่างฉับพลันจากปัจจัยภายนอก ร่างกายและทําให้เกิดผลที่ผู้ได้รับความคุ้มครองมิได้เจตนา หรือมุ่งหวังและให้หมายความรวมถึงการถูกฆาตกรรมด้วย การสูญเสียโดยถาวรสิ้นเชิง ให้รวมถึงการสูญเสียสมรรถภาพในการใช้งานของอวัยวะนั้นโดยถาวรสิ้นเชิง การสูญเสียสายตา หมายถึง ตาบอดสนิท และไม่มีทางรักษาให้หายได้ตลอดไป ทุพพลภาพถาวร หมายถึง ทุพพลภาพถึงขนาดที่ไม่สามารถประกอบอาชีพใดหรือ ทํางานใดเพื่อสินจ้างได้โดยสิ้นเชิงและตลอดไป ทุพพลภาพชั ่วคราว หมายถึง ทุพพลภาพถึงขนาดที่ไม่สามารถประกอบหน้าที่การ งาน ในอาชีพประจําตามปกติได้โดยสิ้นเชิงในชั่วระยะเวลา หนึ่ง เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติมดังต่อไปนี้ บริษัทจะชดใช้ ค่าสินไหมทดแทนเพื่อความสูญเสียอันเกิดจากความบาดเจ็บของผู้ได้รับความคุ้มครองโดยอุบัติเหตุ ซึ่งทําให้ เกิดผลดังต่อไปนี้ **การคุ้มครองข้อ 1 : เสียชีวิต** ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองเสียชีวิตใน 180 วัน นับตั้งแต่วันเกิดอุบัติเหตุก็ดี หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันที่โรงพยาบาลในฐานะคนไข้ใน และ เสียชีวิตเพราะเหตุบาดเจ็บนั้นก็ดี บริษัทจะจ่ายค่าสินไหมทดแทนตามจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง ให้แก่ทายาทของผู้ที่ได้รับความคุ้มครอง **การคุ้มครองข้อ 2 : สูญเสีย มือ เท้า สายตา** ถ้าความบาดเจ็บที่ได้รับไม่มีผลทําให้ผู้ได้รับความคุ้มครองต้องเสียชีวิตภายใน 180 วัน นับแต่วันเกิด อุบัติเหตุแต่มีผลทําให้ผู้ได้รับความคุ้มครองได้รับการสูญเสียโดยถาวรสิ้นเชิง ภายใน 180 วัน นับแต่วันเกิด อุบัติเหตุก็ดีหรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาลในฐานะ
**12 / 15**
* * *
คนไข้ในและเป็นเหตุให้ผู้ได้รับความคุ้มครองได้รับการสูญเสียโดยถาวรสิ้นเชิงดังกําหนดข้างล่างนี้ บริษัทจะจ่าย ค่าสินไหมทดแทนให้แก่ผู้ได้รับความคุ้มครองดังนี้ 100% ของจํานวนเงินเอาประกันภัย สําหรับมือสองข้าง ตั้งแต่ข้อมือ หรือ เท้าสองข้าง ตั้งแต่ข้อเท้า หรือสายตาสองข้าง 100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และสายตาหนึ่งข้าง 100% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า และสายตาหนึ่งข้าง
60% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ 60% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 60% ของจํานวนเงินเอาประกันภัย สําหรับตาหนึ่งข้าง บริษัทจะจ่ายค่าทดแทนตามข้อนี้เพียงรายการที่สูงสุดรายการเดียวเท่านั้น **การคุ้มครองข้อ 3 : ทุพพลภาพถาวร** ถ้าความบาดเจ็บมีผลภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุทําให้ผู้ได้รับความคุ้มครองเกิดทุพพลภาพ ถาวรและทุพพลภาพถาวรนั้นได้เป็นเวลาติดต่อกันไม่น้อยกว่า 12 เดือน หรือมีข้อบ่งชี้ทางการแพทย์ว่าผู้ได้รับ ความคุ้มครองนั้นตกเป็นบุคคลทุพพลภาพถาวร บริษัทจะใช้ค่าสินไหมทดแทนให้ตามจํานวนเงินเอาประกันภัย ดังระบุไว้ในตาราง หักด้วยจํานวนเงินที่ใช้ หรือต้องใช้ตามความคุ้มครองข้อ 1 หรือ ข้อ 2 ให้แก่ผู้ได้รับความ คุ้มครอง **การคุ้มครองข้อ 4 : ทุพพลภาพชั ่วคราว** ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั ่วคราวภายใน 180 วัน นับ แต่วันที่เกิดอุบัติเหตุ หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาล ในฐานะคนไข้ใน และเป็นเหตุให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั่วคราว บริษัทจะจ่ายค่าสินไหม ทดแทนให้แก่ผู้ได้รับความคุ้มครองเป็นระยะๆ ตลอดเวลาที่ยังทุพพลภาพอยู่ตามจํานวนเงินที่ระบุไว้ในตารางแต่ ไม่เกิน 52 สัปดาห์ ต่ออุบัติเหตุแต่ละครั้ง บริษัทจะไม่ชดใช้ค่าสินไหมทดแทนตามความคุ้มครองนี้ หากอุบัติเหตุมีผลทําให้ผู้ได้รับความคุ้มครอง เกิดความสูญเสียตามการคุ้มครองตามข้อ 1 หรือข้อ 2 หากความสูญเสียมีผลทําให้มีทุพพลภาพถาวรเกิดขึ้นต่อผู้ ได้รับความคุ้มครองตามการคุ้มครอง ข้อ 3 ค่าสินไหมทดแทนที่บริษัทใช้ตามการคุ้มครองข้อนี้ จะมีการหักจาก จํานวนเงินเอาประกันภัยที่บริษัทต้องใช้ตามการคุ้มครอง ข้อ 3. **การยกเว้น : การขยายเพิ่มเติมนี้ไม่คุ้มครองการเสียชีวิต สูญเสียอวัยวะ หรือการทุพพลภาพ อันเกิดขึ้น** **เป็ นผลโดยตรงหรือโดยอ้อมทั้งหมดหรือบางส่วนจากการกระทําผิดอาชญากรรมสถานหนักโดยผู้ได้รับ** **ความคุ้มครองนั้น** เงื่อนไขอื่น : การขยายเพิ่มเติมตามเอกสารแนบท้ายนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ ประกันภัยที่ปรากฏในสัญญาหมวดเงื่อนไขทั ่วไป
**13 / 15**
* * *
| เอกสารแนบท้าย | ความคุ้มครองเพิ่มเติม การประกันภัยค่ารักษาพยาบาล (ร.ย.02) เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะใช้ค่ารักษาพยาบาล ค่าบริการทางการแพทย์ ค่าผ่าตัด และค่าบริการอื่น ๆ ตามที่จ่ายจริงซึ่งได้ เกิดขึ้นภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุเพื่อบุคคลใดซึ่งได้รับความบาดเจ็บทางร่างกาย เนื่องจากอุบัติเหตุ ในขณะอยู่ใน หรือกําลังขึ้น หรือกําลังลงจากรถยนต์ ความรับผิดชอบของบริษัทต่อคนในแต่ละครั้งจะไม่เกินจํานวนเงินเอาประกันภัยที่ระบุไว้ในตารางการ ขยายเพิ่มเติมนี้มีผลบังคับเฉพาะต่อรถยนต์ที่ระบุไว้ในตาราง |
| --- | --- |
| เอกสารแนบท้าย | ความคุ้มครองเพิ่มเติม การประกันตัวผู้ขับขี่ (ร.ย.03) เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะประกันตัวผู้เอาประกันภัยหรือบุคคลใดซึ่งขับขี่รถยนต์โดยได้รับความยินยอมจากผู้เอา ประกันภัย ในกรณีรถยนต์ที่ระบุไว้ในตารางเกิดอุบัติเหตุ เป็นเหตุให้บุคคลดังกล่าวถูกควบคุมตัวในคดีอาญา การประกันตัวบุคคลดังกล่าว บริษัทจะดําเนินการโดยไม่ชักช้าตามจํานวนเงินที่พนักงานสอบสวน พนักงานอัยการหรือศาลกําหนดจนกว่าคดีจะถึงที่สุด เงื่อนไข : การขยายเพิ่มเติมนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ประกันภัยที่ปรากฏใน สัญญาหมวดเงื่อนไขทั ่วไป |
## เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม
## ข้อยกเว้นภัยก่อการร้าย (ร.ย.30)
ถ้าข้อความใดในเอกสารนี้ขัดหรือแย้งกับข้อความที่ปรากฏในกรมธรรม์ประกันภัยหรือ สลักหลังใด ๆ ให้ เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความสูญเสีย ความเสียหายหรือค่าใช้จ่ายใด ๆ ก็ตาม ไม่ว่า จะเป็นสาเหตุโดยตรงหรือโดยอ้อม เป็นผลมาจากหรือเกี่ยวเนื่องมาจากการกระทําก่อการร้าย ไม่ว่าจะเกิดจาก สาเหตุหรือเหตุการณ์ซึ่งส่งผลกระทบอย่างต่อเนื่องหรือมีลําดับเหตุการณ์เป็นอย่างไรสําหรับความสูญเสียนั้น โดยจุดประสงค์ของข้อยกเว้นนี้ การกระทําก่อการร้ายให้หมายความรวมถึงการกระทําซึ่งใช้กําลังหรือ ความรุนแรง และ/หรือมีการข่มขู่โดยบุคคลหรือกลุ่มบุคคลใด ไม่ว่าจะเป็นการกระทําเพียงลําพัง การกระทําการ แทน หรือที่เกี่ยวเนื่องกับองค์กรใด หรือรัฐบาลใด ซึ่งกระทําเพื่อผลทางการเมือง ศาสนา ลัทธินิยม หรือ จุดประสงค์ที่คล้ายคลึงกัน รวมทั้งเพื่อต้องการส่งผลให้รัฐบาลและหรือสาธารณชนหรือส่วนหนึ่งส่วนใดของ สาธารณชนตกอยู่ในภาวะตื่นตระหนก หวาดกลัว ข้อยกเว้นนี้ไม่คุ้มครองความสูญเสีย ความเสียหาย ค่าใช้จ่ายใด ๆ ไม่ว่าจะเป็นสาเหตุโดยตรง หรือโดย อ้อม เป็นผลมาจากหรือมีส่วนเกี่ยวเนื่องกับการกระทําใด ๆ ที่ต้องกระทําขึ้นเพื่อควบคุม ป้องกัน หยุดยั้ง ไม่ว่า จะเป็นรูปแบบใด ซึ่งเกี่ยวเนื่องกับการกระทําก่อการร้าย ในกรณีที่ส่วนหนึ่งส่วนใดของข้อยกเว้นนี้ไม่สามารถนํามาใช้บังคับได้ให้ถือว่าส่วนที่เหลือยังคงมีผล บังคับ
**14 / 15**
* * *
## เอกสารแนบท้าย การชําระเบี้ยประกันภัย
## กรณีผู้เอาประกันภัยเป็ นนิ ติบุคคล
ในกรณีที่ผู้เอาประกันภัยเป็นนิติบุคคล บริษัทตกลงให้ผู้เอาประกันภัยสามารถชําระเบี้ยได้ ภายใน 15 วันนับแต่วันที่กรมธรรม์ประกันภัยมีผลบังคับ กรณีเกิดอุบัติเหตุภายใต้ความคุ้มครองของกรมธรรม์ประกันภัยนี้ บริษัทจะรับผิดชอบความเสียหายตามความคุ้มครอง ของกรมธรรม์ประกันภัยและผู้เอาประกันภัยต้องชําระเบี้ย ประกันภัยทันที หากผู้เอาประกันภัยมิได้ชําระเบี้ยประกันภัยภายใน 15 วัน นับแต่กรมธรรม์ประกันภัยเริ่มมีผลบังคับให้ ถือว่าผู้เอาประกันภัยไม่ประสงค์จะเอาประกันภัยอีกต่อไป และให้กรมธรม์ประกันภัยฉบับนี้สิ้นผลบังคับ ณ วัน พ้นกําหนดดังกล่าว
## หมายเหตุ ข้อความใดในกรมธรรม์ประกันภัยที่ขัดหรือแย้งกับเอกสารแนบท้ายนี้ให้ใช้ข้อความใน
เอกสารแนบท้ายนี้บังคับ
**15 / 15**
## Insurance for Cars
กรุณารอสักครู่
# ประกันรถยนต์ 2+ ซ่อมห้าง
* * *
## เลือกทุนประกัน
50,000 บาท100,000 บาท150,000 บาท200,000 บาท250,000 บาท300,000 บาท350,000 บาท400,000 บาท450,000 บาท500,000 บาท100,000 บาท
ตกลง
## 9,500 บาท
### 9,500 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
ห้าง
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

# ประกันรถยนต์ 2+ ซ่อมห้าง
## ประกันรถยนต์ 2+ ซ่อมห้าง
สายรถเอเชีย อุ่นใจขั้นสุดกับประกัน 2+ ซ่อมห้าง จากวิริยะประกันภัย รถชนก็ ซ่อมห้างได้ และดูแลครอบคลุมครบ ทั้งกรณีรถหาย ไฟไหม้
ประกันรถยนต์ 2+ ซ่อมห้างดีอย่างไรและคุ้มครองอะไรบ้าง \| วิริยะประกัน - YouTube
Tap to unmute
[ประกันรถยนต์ 2+ ซ่อมห้างดีอย่างไรและคุ้มครองอะไรบ้าง \| วิริยะประกัน](https://www.youtube.com/watch?v=jAfduvTWRE4) [Viriyah Insurance](https://www.youtube.com/channel/UCasnIOR3cr6oQ_kPBKT9XYg)
Viriyah Insurance6.08K subscribers
[Watch on](https://www.youtube.com/watch?v=jAfduvTWRE4)
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 2,500,000 บาท / ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | 100,000 - 500,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน) | 100,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน) | 100,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / ครั้ง |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 100,000 - 500,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ 2+ ซ่อมห้าง (ประเภท 5) [คลิก](https://www.viriyah.com/media/source/pdf/Type5_AdditonalCoverage_29.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ 2+ ซ่อมห้าง คืออะไร**](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage\#collapse-0)
ประกันรถยนต์ 2+ ซ่อมห้าง คือประกันรถยนต์ชั้น 2+ ที่ให้สิทธิ์นำรถเข้าซ่อมที่ศูนย์บริการของผู้ผลิตรถยนต์ยี่ห้อนั้น ๆ หรือที่เรียกกันว่า “ซ่อมห้าง” ช่วยเพิ่มความมั่นใจในมาตรฐานการซ่อมและอะไหล่ โดยอาจมีเงื่อนไขเพิ่มเติม เช่น จำกัดเฉพาะรถยนต์บางยี่ห้อหรือรถเอเชีย และกำหนดอายุรถไม่เกิน 5 ปี ทั้งนี้รายละเอียดเงื่อนไขเป็นไปตามที่บริษัทประกันกำหนด
#### [**ประกันรถยนต์ 2+ ซ่อมห้างคุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage\#collapse-1)
ประกันรถยนต์ 2+ ซ่อมห้าง ให้ความคุ้มครองหลักทั้งต่อบุคคลและตัวรถ ครอบคลุมความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก พร้อมคุ้มครองความเสียหายต่อตัวรถยนต์จากการชนกับยานพาหนะทางบกที่มีคู่กรณี นอกจากนี้ยังคุ้มครองรถยนต์สูญหายหรือไฟไหม้ รวมถึงอุบัติเหตุส่วนบุคคล และค่าประกันตัวผู้ขับขี่ เพื่อให้คุณมั่นใจได้ทั้งความคุ้มครองและมาตรฐานการซ่อมจากศูนย์บริการ
#### [**ประกันรถยนต์ 2+ ซ่อมห้าง ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage\#collapse-2)
ประกันรถยนต์ 2+ ซ่อมห้าง จะไม่ให้ความคุ้มครองความเสียหายที่เกิดจากอุบัติเหตุโดยไม่มีคู่กรณี เช่น การชนเสา รั้ว กำแพง ต้นไม้ การครูดฟุตบาท การถอยชนประตูรั้ว หรือการขับขี่จนรถยนต์เสียหายด้วยตนเอง รวมถึงเหตุการณ์ถูกชนแล้วหนีที่ไม่สามารถระบุคู่กรณีได้เนื่องจากไม่มีหลักฐาน เช่น ภาพถ่ายหรือวิดีโอจากกล้องหน้ารถ นอกจากนี้ยังไม่คุ้มครองความเสียหายที่เกิดจากการใช้รถผิดประเภทจากที่ระบุไว้ในกรมธรรม์
#### [**ประเภท 2+ ซ่อมห้าง เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage\#collapse-3)
ประกันรถยนต์ประเภท 2+ ซ่อมห้าง เหมาะสำหรับผู้ขับขี่ที่มีประสบการณ์และมีประวัติการขับขี่ที่ดี เนื่องจากความคุ้มครองจะเน้นอุบัติเหตุที่มีคู่กรณีเป็นหลัก รวมถึงผู้ที่มีความมั่นใจในการขับขี่และต้องการประหยัดค่าเบี้ยประกัน หากพิจารณาว่ามีความเสี่ยงต่อความเสียหายต่อตัวรถของตนเองไม่มาก ประกันรถยนต์ 2+ ซ่อมห้าง ซึ่งมีค่าเบี้ยที่ถูกกว่าประกันชั้น 1 จึงเป็นทางเลือกที่คุ้มค่า พร้อมเพิ่มความมั่นใจด้วยการซ่อมรถที่ศูนย์บริการมาตรฐาน
#### [**ประเภท 2+ซ่อมห้าง กับ ประเภท 2 ต่างกันอย่างไร**](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage\#collapse-4)
ความแตกต่างระหว่างประกันรถยนต์ประเภท 2+ ซ่อมห้าง และประกันรถยนต์ชั้น 2 คือ ประกันรถยนต์ 2+ ซ่อมห้าง จะให้ความคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันเมื่อเกิดอุบัติเหตุรถชนที่มีคู่กรณี โดยสามารถนำรถเข้าซ่อมที่ศูนย์บริการของผู้ผลิตรถยนต์ได้ พร้อมคุ้มครองกรณีรถสูญหายหรือไฟไหม้ ขณะที่ประกันรถยนต์ชั้น 2 จะคุ้มครองเฉพาะความเสียหายต่อรถของคู่กรณี รวมถึงกรณีรถสูญหายหรือไฟไหม้เท่านั้น และจะไม่คุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันหากเป็นฝ่ายผิดในอุบัติเหตุ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two-plus-dealer-garage#mm-0)
## Motor Insurance 2+

กรุณารอสักครู่

## 7,000 บาท
### 7,000 บาท
ซื้อ
ทุนประกัน
50,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 7,500 บาท
### 7,500บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 8,800 บาท
### 8,800บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 9,900 บาท
### 9,900 บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 7,000 บาท
### 7,000บาท
ซื้อ
ทุนประกัน
50,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 7,500 บาท
### 7,500บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 8,800 บาท
### 8,800 บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 9,900 บาท
### 9,900บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

# ประกันภัยรถยนต์ 2+
\*อัตราเบี้ยพิเศษ สำหรับประกันใหม่ และรถยนต์ส่วนบุคคลเท่านั้น
## ประกันภัยรถยนต์ 2+
อุ่นใจ สบายใจ รถหาย ไฟใหม้ ชีวิตและทรัพย์สินคู่กรณี พร้อมซ่อมรถเราในกรณีรถชนรถ เริ่มต้นเพียง 7,000 บาท
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | 50,000 - 300,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 5 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / คน |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 50,000 - 300,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ 2+ (ประเภท 5) [คลิก](https://www.viriyah.co.th/application/files/6817/6170/6805/AdditonalCoverageType5.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ประเภท 2+ คืออะไร**](https://www.viriyah.com/motor-insurance/class-two-plus\#collapse-0)
ประกันรถยนต์ 2+ เป็นประกันที่ให้ความคุ้มครองใกล้เคียงกับประกันชั้น 1 แต่มีค่าเบี้ยที่ประหยัดกว่า โดยจะคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกัน เฉพาะกรณีชนกับยานพาหนะทางบกและมีคู่กรณีที่สามารถระบุได้ พร้อมคุ้มครองกรณีรถสูญหาย ไฟไหม้
#### [**ประกันรถยนต์ 2+ คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus\#collapse-1)
ให้ความคุ้มครองหลักทั้งต่อบุคคลและตัวรถ โดยคุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก พร้อมคุ้มครองความเสียหายต่อตัวรถยนต์ในกรณีชนกับยานพาหนะทางบกที่มีคู่กรณี นอกจากนี้ยังให้ความคุ้มครองในกรณีรถยนต์สูญหายหรือไฟไหม้ รวมถึงดูแลผู้ขับขี่ด้วยความคุ้มครองอุบัติเหตุส่วนบุคคล และคุ้มครองค่าประกันตัวผู้ขับขี่ เพื่อเพิ่มความอุ่นใจทุกครั้งที่ใช้รถ
#### [**ประกันรถยนต์ 2+ ไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus\#collapse-2)
กรณีที่ประกันรถยนต์ 2+ ไม่ให้ความคุ้มครอง ได้แก่ อุบัติเหตุที่เกิดขึ้นโดยไม่มีคู่กรณี เช่น การชนเสาไฟฟ้า รั้ว กำแพง ต้นไม้ การครูดฟุตบาท หรือการถอยชนสิ่งของ รวมถึงกรณีถูกชนแล้วหนีและไม่สามารถระบุคู่กรณีได้เนื่องจากไม่มีหลักฐานยืนยัน เช่น ภาพถ่ายหรือวิดีโอจากกล้องหน้ารถ นอกจากนี้ยังไม่ให้ความคุ้มครองในกรณีที่มีการใช้รถผิดประเภทจากที่ระบุไว้ในกรมธรรม์
#### [**ประกันรถยนต์ 2+ เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-two-plus\#collapse-3)
ประกันรถยนต์ 2+ เหมาะสำหรับผู้ที่ต้องการประหยัดค่าเบี้ยประกัน แต่ยังต้องการความคุ้มครองต่อตัวรถ เจ้าของรถที่ใช้งานไม่บ่อย หรือผู้ที่มีพื้นที่จอดรถที่ปลอดภัย เช่น มีที่จอดส่วนตัวหรือจอดในอาคาร ซึ่งช่วยลดความเสี่ยงจากอุบัติเหตุและความเสียหายที่ไม่คาดคิด ทำให้ประกันรถยนต์ 2+ เป็นทางเลือกที่คุ้มค่าและตอบโจทย์การใช้งานได้อย่างเหมาะสม
#### [**ประกันรถยนต์ 2+ กับ 2 ต่างกันอย่างไร**](https://www.viriyah.com/motor-insurance/class-two-plus\#collapse-4)
ความแตกต่างหลักระหว่างประกันรถยนต์ 2+ และประกันรถยนต์ชั้น 2 คือ ประกันรถยนต์ 2+ จะให้ความคุ้มครองทั้งรถของผู้เอาประกันและรถของคู่กรณีในกรณีเกิดอุบัติเหตุรถชนรถ ขณะที่ประกันรถยนต์ชั้น 2 จะไม่คุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันในกรณีรถชน แต่จะคุ้มครองเฉพาะรถของคู่กรณี และคุ้มครองรถของผู้เอาประกันเฉพาะกรณีรถสูญหายหรือไฟไหม้เท่านั้น
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two-plus#mm-0)
## Short-Term Motor Insurance

กรุณารอสักครู่
# ประกันรถยนต์ 2+ ระยะสั้น
* * *
## เลือกระยะเวลาคุ้มครอง
30 วัน90 วัน180 วัน30 วัน
ตกลง

## 617 บาท
### 617 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 723 บาท
### 723บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 814 บาท
### 814บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 617 บาท
### 617 บาท
ซื้อ
ทุนประกัน
100,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 723 บาท
### 723บาท
ซื้อ
ทุนประกัน
200,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

## 814 บาท
### 814บาท
ซื้อ
ทุนประกัน
300,000 บ.
แผนการซ่อม
อู่
ค่าเสียหายส่วนแรก
-
ดูรายละเอียดเพิ่มเติม

ทรัพย์สิน

ชีวิต/ร่างกาย

อุบัติเหตุ

ค่ารักษา

ประกันตัว

รถยนต์

สูญหาย/ไฟไหม้
ซื้อ
ติดต่อเจ้าหน้าที่คลิก
เปรียบเทียบ

# ประกันรถยนต์ 2+ ระยะสั้น
## ประกันรถยนต์ 2+ ระยะสั้น
ประกันรถยนต์ 2+ ระยะสั้น คือประกันภัยรถยนต์ ที่ให้ความคุ้มครอง ดูแลชีวิตและทรัพย์สินคู่กรณี พร้อมซ่อมรถเราในกรณีรถชนรถ คุ้มครองสูญหาย ไฟไหม้ และรับผิดชอบความเสียหายที่เกิดขึ้น
## ตารางความคุ้มครอง
| ### ความคุ้มครอง | ### จำนวนเงินจำกัดความรับผิด |
| --- | --- |
| ### ความรับผิดต่อบุคคลภายนอก |
| \- ความเสียหายต่อชีวิต ร่างกาย | 500,000 บาท / คน (20,000,000 บาท / ครั้ง) |
| \- ความเสียหายต่อทรัพย์สิน | 1,000,000 บาท / ครั้ง |
| ### ความรับผิดต่อตัวรถยนต์ |
| \- รถยนต์สูญหาย/ไฟไหม้ | 100,000 - 500,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| ### ความคุ้มครองตามเอกสารแนบท้าย |
| \- อุบัติเหตุส่วนบุคคล (ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน) | 50,000 บาท / คน |
| \- ค่ารักษาพยาบาล (ผู้ขับขี่ 1 คน ผู้โดยสาร 6 คน) | 50,000 บาท / คน |
| \- ประกันตัวผู้ขับขี่ | 200,000 บาท / ครั้ง |
| ### ความคุ้มครองตัวรถเอาประกันภัย |
| \- ความเสียหายรถชนรถ\* | 100,000 - 500,000 บาท / ครั้ง (ตามแผนที่ซื้อ) |
| |
\*หมายเหตุ : จากอุบัติเหตุที่มีคู่กรณีเป็นยานพาหนะทางบก (รถชนรถ) จดทะเบียนกับกรมการขนส่งทางบก ซึ่งหมายถึงรถที่เดินด้วยกำลังเครื่องยนต์ โดยใช้พลังงานเชื้อเพลิง เช่น น้ำมัน, ก๊าซ หรือกำลังไฟฟ้า และรวมถึงรถพ่วง, รถไฟ, รถราง
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ 2+ ระยะสั้น (ประเภท 5) [คลิก](https://www.viriyah.com/media/source/pdf/Type5_AdditonalCoverage_29.pdf)
# ไขข้อข้องใจ ประกันรถยนต์
#### [**ประกันรถยนต์ 2+ ระยะสั้น คืออะไร**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time\#collapse-0)
ประกันรถยนต์ 2+ ระยะสั้น คือประกันรถยนต์ชั้น 2+ ที่สามารถเลือกความคุ้มครองตามระยะเวลาที่ต้องการได้ เช่น รายเดือน ราย 3 เดือน หรือราย 6 เดือน เหมาะสำหรับผู้ที่ต้องการความยืดหยุ่นในการทำประกัน โดยให้ความคุ้มครองใกล้เคียงกับประกันชั้น 1 แต่มีค่าเบี้ยที่ประหยัดกว่า ความคุ้มครองหลักครอบคลุมกรณีรถชนแบบมีคู่กรณี รวมถึงกรณีรถสูญหายและไฟไหม้ ช่วยให้ใช้งานรถได้อย่างอุ่นใจในช่วงเวลาที่ต้องการความคุ้มครองเป็นพิเศษ
#### [**ประกันรถยนต์ 2+ระยะสั้นคุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time\#collapse-1)
ประกันรถยนต์ 2+ ระยะสั้น ให้ความคุ้มครองหลักทั้งต่อบุคคลและตัวรถ ครอบคลุมความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงความเสียหายต่อทรัพย์สินของบุคคลภายนอก พร้อมดูแลความเสียหายต่อตัวรถยนต์จากการชนกับยานพาหนะทางบกที่มีคู่กรณี นอกจากนี้ยังคุ้มครองรถยนต์สูญหายหรือไฟไหม้ รวมถึงอุบัติเหตุส่วนบุคคล และค่าประกันตัวผู้ขับขี่ เพื่อให้คุณใช้งานรถได้อย่างอุ่นใจตลอดระยะเวลาที่เลือกทำประกัน
#### [**ประกันรถยนต์ 2+ ระยะสั้นไม่คุ้มครองอะไรบ้าง**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time\#collapse-2)
ประกันรถยนต์ 2+ ระยะสั้น จะไม่ให้ความคุ้มครองความเสียหายที่เกิดจากอุบัติเหตุโดยไม่มีคู่กรณี เช่น การชนเสา รั้ว กำแพง ต้นไม้ การครูดฟุตบาท การถอยชนประตูรั้ว หรือการขับขี่จนรถยนต์เสียหายด้วยตนเอง รวมถึงเหตุการณ์ถูกชนแล้วหนีที่ไม่สามารถระบุคู่กรณีได้เนื่องจากไม่มีหลักฐาน เช่น ภาพถ่ายหรือวิดีโอจากกล้องหน้ารถ นอกจากนี้ยังไม่คุ้มครองความเสียหายที่เกิดจากการใช้รถผิดประเภทจากที่ระบุไว้ในกรมธรรม์
#### [**ประกันรถยนต์ 2+ ระยะสั้น เหมาะกับใคร**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time\#collapse-3)
ประกันรถยนต์ 2+ ระยะสั้น เหมาะสำหรับผู้ที่ต้องการความคุ้มครองที่ครอบคลุมในราคาย่อมเยากว่า แต่ใช้งานรถเพียงบางช่วงเวลา รวมถึงผู้ที่ใช้รถไม่บ่อย ไม่ได้ขับขี่เป็นประจำในชีวิตประจำวัน แต่จำเป็นต้องใช้รถในบางโอกาส เช่น ช่วงวันหยุดสุดสัปดาห์ หรือการเดินทางระยะสั้น ซึ่งช่วยให้สามารถเลือกความคุ้มครองได้ตรงกับลักษณะการใช้งานและคุ้มค่ากับค่าเบี้ยที่จ่ายมากยิ่งขึ้น
#### [**ประกันรถยนต์ 2+ระยะสั้น กับประเภท 2 ต่างกันอย่างไร**](https://www.viriyah.com/motor-insurance/class-two-plus-short-time\#collapse-4)
ความแตกต่างระหว่างประกันรถยนต์ 2+ ระยะสั้น และประกันรถยนต์ชั้น 2 คือ ประกันรถยนต์ 2+ ระยะสั้น จะคุ้มครองความเสียหายที่เกิดขึ้นกับรถของผู้เอาประกันเมื่อเกิดอุบัติเหตุรถชนรถที่มีคู่กรณี สามารถซ่อมได้ทั้งรถเราและรถคู่กรณี ให้ความคุ้มครองใกล้เคียงประกันชั้น 1 แต่มีค่าเบี้ยที่ประหยัดกว่า ขณะที่ประกันรถยนต์ชั้น 2 จะคุ้มครองเฉพาะความเสียหายต่อรถของคู่กรณีเท่านั้น และไม่คุ้มครองความเสียหายต่อรถของผู้เอาประกันเมื่อเกิดอุบัติเหตุรถชน โดยจะให้ความคุ้มครองรถของผู้เอาประกันเฉพาะกรณีรถสูญหายหรือไฟไหม้เท่านั้น
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/motor-insurance/class-two-plus-short-time#mm-0)
## Car Insurance Coverage Details
## เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 5
## หมวดที่ 1 เงื่อนไขทั ่วไป
ภายใต้การคุ้มครอง เงื่อนไข และข้อยกเว้นแห่งกรมธรรม์ประกันภัยและเอกสารแนบท้ายกรมธรรม์ ประกันภัยนี้ บริษัทให้สัญญาต่อผู้เอาประกันภัยดังต่อไปนี้ **ข้อ 1\. กรมธรรม์ประกันภัยนี้มีผลใช้บังคับทันทีเมื่อผู้เอาประกันภัยชําระเบี้ยประกันภัยแล้ว** การชําระเบี้ยประกันภัยให้แก่ตัวแทนประกันภัย พนักงานและนายหน้าประกันภัยผู้ได้รับมอบอํานาจให้ รับชําระเบี้ยประกันภัย ตลอดจนบุคคลหรือนิติบุคคลที่บริษัทยอมรับการกระทําของบุคคลหรือนิติบุคคลดังกล่าว เสมือนตัวแทนของบริษัทให้ถือว่าเป็นการชําระเบี้ยประกันภัยแก่บริษัทโดยถูกต้อง **ข้อ 2\. คํานิ ยามศัพท์ เมื่อใช้ในกรมธรรม์ประกันภัย หรือเอกสารแนบท้ายกรมธรรม์ประกันภัยนี้** “บริษัท” หมายถึง บริษัทที่ออกกรมธรรม์ประกันภัยนี้ “ผู้เอาประกันภัย” หมายถึง บุคคลที่ระบุชื่อเป็นผู้เอาประกันภัยในตาราง “รถยนต์” หมายถึง รถยนต์ที่เอาประกันภัย ซึ่งมีรายการที่ระบุไว้ในตาราง “ตาราง” หมายถึง ตารางแห่งกรมธรรม์ประกันภัยนี้ “อุบัติเหตุแต่ละครั้ง” หมายถึง เหตุการณ์หนึ่ง หรือหลายเหตุการณ์สืบเนื่องกัน ซึ่งเกิด จากสาเหตุเดียวกัน “ความเสียหายส่วนแรก” หมายถึง ส่วนแรกของความรับผิด หรือความเสียหายอันมีการ คุ้มครองตามข้อสัญญา หรือเอกสารแนบท้ายแห่งกรมธรรม์ ประกันภัยนี้ที่ผู้เอาประกันภัยต้องรับผิดชอบเอง **ข้อ 3\. การยกเว้นทั ่วไป** **กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายหรือความรับผิดอันเกิดขึ้นเป็ นผลโดยตรงหรือ** **โดยอ้อมจาก**
**3.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสู้รบ หรือการปฏิบัติการที่มีลักษณะเป็ น** **การทําสงคราม (จะได้ประกาศสงครามหรือไม่ก็ตาม)**
**3.2 สงครามกลางเมือง การแข็งข้อของทหาร การกบฏ การปฏิวัติ การต่อต้านรัฐบาล การยึด** **อํานาจการปกครองโดยกําลังทหาร หรือโดยประการอื่น ประชาชนก่อความวุ่นวายถึงขนาดหรือเท่ากับ** **การลุกฮือต่อต้านร ัฐบาล**
**3.3 วัตถุอาวุธปรมาณู** **3.4 การแตกตัวของประจุ การแผ่รังสี การกระทบกับกัมมันตภาพรังสีจากเชื้อเพลิงปรมาณู หรือ** **จากกากปรมาณูอันเกิดจากการเผาไหม้เชื้อเพลิงปรมาณูและสําหรับจุดประสงค์ของข้อสัญญานี้การเผา** **นั้นรวมถึงกรรมวิธีใดๆ แห่งการแตกแยกตัวปรมาณู ซึ่งดําเนิ นติดต่อกันไปด้วยตัวของมันเอง**
**1 / 15**
* * *
## ข้อ 4\. การจัดการเรียกร้องเมื่อเกิดความเสียหาย
การจัดการเรียกร้องเมื่อเกิดความเสียหาย เมื่อมีความเสียหาย หรือความรับผิดตามกรมธรรม์ประกันภัย เกิดขึ ้น ผู้เอาประกันภัยหรือผู้ขับขี่จะต้องแจ้งให้บริษัททราบโดยไม่ชักช้า และดําเนินการอันจําเป็นเพื่อรักษาสิทธิ ตามกฎหมาย ทั้งนี ้ผู้เอาประกันภัยอาจแจ้งให้บริษัททราบผ่านแอพพลิเคชั่นสําหรับการแจ้งอุบัติเหตุรถยนต์ของ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัย หรือแอพพลิเคชั่นที่บริษัทเป็นผู้พัฒนาขึ ้น ซึ่งได้ เชื่อมโยงข้ อมูลเข้ากับแอพพลิเคชั่นของสํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจ ประกันภัยและมีรายละเอียดตามที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยกําหนด บริษัทมีสิทธิเข้าดําเนินการในนามของผู้เอาประกันภัยเกี่ยวกับอุบัติเหตุที่เกิดขึ ้นได้ หากความเสียหายที่ เกิดขึ ้นนั ้นอยู่ภายใต้ความคุ้มครองในกรมธรรม์ประกันภัย ความคุ้มครองของบริษัทจะเกิดขึ ้นเมื่อผู้เอาประกันภัยหรือผู้ขับขี่ดําเนินการโดยสุจริต **ข้อ 5\. ความรับผิดของบริษัทเมื่อมีการปฏิเสธการจ่ายค่าสินไหมทดแทน** เมื่อมีการเรียกร้องค่าสินไหมทดแทนต่อบริษัท และหากบริษัทปฏิเสธความรับผิดไม่ว่าด้วยเหตุใดก็ตาม จนเป็ นเหตุให้ผู้เอาประกันภัยหรือผู้เสียหายนําคดีขึ้นสู่การพิจารณาของศาลหรือเสนอข้อพิพาทต่อ อนุญาโตตุลาการ หากศาลพิพากษาหรืออนุญาโตตุลาการชี้ขาดให้บริษัทแพ้คดี บริษัทจะต้องรับผิดต่อผู้เอา ประกันภัยหรือผู้เสียหายนั้น โดยชดใช้ค่าเสียหายตามคําพิพากษา หรือคําชี้ขาดของอนุญาโตตุลาการพร้อม ดอกเบี้ยผิดนัดในอัตราร้อยละ 15 ต่อปี นับตั้งแต่วันที่ผิดนัด **ข้อ 6\. ก ารแก้ ไข สัญญาคุ้มครองและเงื่อนไขแห่งกรมธรรม์ประกันภัยนี้ จะเปลี่ยนแปลงแก้ไขได้โดย** เอกสารแนบท้ายของบริษัทเท่านั้น **ข้อ 7\. การลดเบี้ยประกันภัยประวัติดี**
7.1 ในกรณีผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา
ประกันภัยเป็นลําดับขั้น ดังนี้ **ข ั ้น ที ่ 1** 20% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัยปีแรก **ข ั ้น ที ่ 2** 30% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัย 2 ปีติดต่อกัน **ข ั ้น ที่ 3** 40% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้อง ค่าเสียหายต่อบริษัท ในการประกันภัย 3 ปีติดต่อกัน **ข ั ้น ที ่ 4** 50% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัย 4 ปีติดต่อกัน หร ือกว่านั ้น ทั้งนี้ บริษัทจะลดเบี้ยประกันภัยให้ต่อเมื่อผู้เอาประกันภัยได้ต่ออายุการประกันภัยกับบริษัท และเฉพาะ ข้อตกลงคุ้มครองที่ต่ออายุเท่านั้น คําว่า “รถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย” ให้หมายความรวมถึงรถยนต์คันที่มีการเรียกร้อง ค่าเสียหาย แต่ค่าเสียหายนั้นเกิดจากความประมาทของบุคคลภายนอกและรู้ตัวผู้ต้องรับผิดตามกฎหมาย ซึ่งมีผล ทําให้บริษัทมีสิทธิที่จะเรียกค่าเสียหายที่บริษัทได้จ่ายไปคืนจากบุคคลภายนอกได้
**2 / 15**
* * *
หากในระหว่างปีกรมธรรม์ประกันภัยที่ผู้เอาประกันภัยได้รับส่วนลดเบี้ยประกันภัยประวัติดีมีการ เรียกร้องค่าเสียหายต่อบริษัทแล้ว ในการต่ออายุการประกันภัยปีต่อไป บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา ประกันภัย ดังนี้
(ก) ลดลงหนึ่งลําดับขั้นจากเดิม หากการเรียกร้องนั้นเกิดจากความประมาทของรถยนต์คันเอา
ประกันภัย หรือผู้เอาประกันภัยไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้
(ข) ลดลงสองลําดับขั้นจากเดิมแต่ไม่เกินอัตราปกติ หากมีการเรียกร้องที่รถยนต์คันเอาประกันภัย
เป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ตั้งแต่ 2 ครั้งขึ้นไป รวมกันมีจํานวน เงินเกิน 200% ของเบี้ยประกันภัย
7.2 กรณีผู้เอาประกันภัยทําประกันภัยกับผู้รับประกันภัยอื่น และมาต่ออายุการประกันภัยกับบริษัท
บริษัทจะนําความใน 7.1 มาใช้บังคับโดยอนุโลมก็ได้ **ข้อ 8\. การเพิ่มเบี้ยประกันภัยประวัติไม่ดี** ในกรณีที่ผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท และมีการเรียกร้องค่าเสียหายระหว่างปีที่ เอาประกันภัยที่เกิดจากอุบัติเหตุ ซึ่งรถยนต์คันที่เอาประกันภัยเป็นฝ่ายประมาทหรือไม่สามารถแจ้งให้บริษัท ทราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ อย่างน้อยตั้งแต่ 2 ครั้งขึ้นไปรวมกันมีจํานวนเงินเกิน 200% ของเบี้ยประกันภัย บริษัทจะเพิ่มเบี้ยประกันภัยเป็นขั้นๆ ดังนี้ **ข ั ้น ที ่ 1** 20% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ **ข ั ้น ที ่ 2** 30% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 2 ปีติดต่อกัน **ขั้นที่ 3 40% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ** บริษัท 3 ปีติดต่อกัน **ขั้นที่ 4 50% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ** บริษัท 4 ปีติดต่อกัน หร ือกว่านั ้น ในกรณีที่ผู้เอาประกันภัยถูกเพิ่มเบี้ยประกันภัยประวัติไม่ดีไม่ว่าลําดับขั้นใดและในปีกรมธรรม์ประกันภัย นั้น มีการเรียกร้องค่าเสียหาย ที่รถยนต์คันเอาประกันภัยเป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึง คู่กรณีอีกฝ่ายหนึ่งได้ไม่ถึง 2 ครั้ง หรือถึง 2 ครั้งแต่มีค่าเสียหายไม่เกิน 200% ของเบี้ยประกันภัยแล้วในการต่อ อายุการประกันภัย บริษัทจะใช้เบี้ยประกันภัยในลําดับขั้นเดิมเช่นในปีที่ผ่านมา แต่หากไม่มีการเรียกร้อง ค่าเสียหาย หรือมีการเรียกร้องค่าเสียหาย แต่ค่าเสียหายที่เกิดขึ้นนั้น มิได้เกิดจากความประมาทของรถยนต์คัน เอาประกันภัยและผู้เอาประกันภัยสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้แล้ว ในการต่ออายุการ ประกันภัยในปีต่อไป บริษัทจะใช้เบี้ยประกันภัยในอัตราปกติ **ข้อ 9\. การโอนรถยนต์** เมื่อผู้เอาประกันภัยได้โอนรถให้แก่ผู้อื่น ให้ถือว่า ผู้รับโอนเป็นผู้เอาประกันภัยตามกรมธรรม์ประกันภัยนี้ และบริษัทต้องรับผิดตามกรมธรรม์ประกันภัยต่อไปตลอดอายุกรมธรรม์ประกันภัยที่เหลืออยู่ อย่างไรก็ตาม ในกรณีที่ทําประกันภัยประเภทระบุชื่อผู้ขับขี่ ผู้เอาประกันภัยจะต้องแจ้งการเปลี่ยนแปลง ผู้ขับขี่ให้บริษัททราบ เพื่อจะได้มีการปรับปรุงอัตราเบี้ยประกันภัยตามสภาพความเสี่ยงภัยที่เปลี่ยนแปลงไป
**3 / 15**
* * *
มิฉะนั้นผู้เอาประกันภัยอาจจะต้องรับผิดชอบในความเสียหายส่วนแรกเองตามเงื่อนไขความคุ้มครองที่ปรากฎใน กรมธรรม์ประกันภัยนี้ **ข้อ 10\. การระงับข้อพิพาทโดยอนุญาโตตุลาการ** ในกรณีที่มีข้อพิพาท ข้อขัดแย้ง หรือข้อเรียกร้องใดๆ ภายใต้กรมธรรม์ประกันภัยฉบับนี้ระหว่างผู้มีสิทธิ เรียกร้องตามกรมธรรม์ประกันภัยกับบริษัท และหากผู้มีสิทธิเรียกร้องประสงค์ และเห็นควรยุติข้อพิพาทนั้นโดย วิธีการอนุญาโตตุลาการ บริษัทตกลงยินยอม และ ให้ทําการวินิจฉัยชี้ขาดโดยอนุญาโตตุลาการตามข้อบังคับ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยว่าด้วยอนุญาโตตุลาการ **ข้อ 11\. การตีความกรมธรรม์ประกันภัย** ข้อความที่ปรากฎในกรมธรรม์ประกันภัยนี้ รวมทั้งเอกสารแนบท้าย และเอกสารประกอบให้ตีความตาม คู่มือ การตีความที่นายทะเบียน ได้ให้ความเห็นชอบไว้ **ข้อ 12\. การสิ้นผลบังคับของกรมธรรม์ประกันภัย กรมธรรม์ประกันภัยนี้จะสิ้นผลบังคับเมื่อ**
12.1 วันที่ เวลา ที่ระบุไว้ในตาราง
12.2 มีการบอกเลิกกรมธรรม์ประกันภัย
12.2.1 บริษัทเป็นผู้บอกเลิก : บริษัทอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้ด้วยการส่งหนังสือ
บอกกล่าวล่วงหน้าไม่น้อยกว่า 30 วัน โดยทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัยตามที่อยู่ครั้งสุดท้ายที่แจ้ง ให้บริษัททราบซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันพ้นกําหนดดังกล่าว ในกรณีนี้บริษัทจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยสําหรับ ระยะเวลาที่กรมธรรม์ประกันภัยได้ใช้บังคับมาแล้วออกตามส่วน
12.2.2 ผู้เอาประกันภัยเป็นผู้บอกเลิก : ผู้เอาประกันภัยอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้
โดยแจ้งให้บริษัททราบเป็นลายลักษณ์อักษร ซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันที่บริษัทได้รับ หนังสือบอกเลิก หรือวันที่ระบุไว้ในหนังสือบอกเลิก แล้วแต่ว่าวันใดเป็นวันหลังสุด ในกรณีนี้ผู้เอาประกันภัยมีสิทธิได้รับเบี้ยประกันภัยคืน ตามอัตราการคืนเบี้ยประกันภัยที่ระบุไว้ข้างล่าง
**4 / 15**
* * *
อัตราคืนเบี้ยประกันภัย
\| จากหน่วยที่
ประกอบที่ต้น \| จากหน่วยที่ต้น
ประกอบที่ไม่ต้น \| จากหน่วยที่ต้น
ประกอบที่ต้น \| จากหน่วยที่ต้น
ประกอบที่ไม่ต้น \| จากหน่วยที่ต้น
ประกอบที่ต้น \| จากหน่วยที่ต้น
ประกอบที่ไม่ต้น \|
\| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \|
\| 1-9 \| 72 \| 120-129 \| 44 \| 240-249 \| 20 \|
\| 10-19 \| 68 \| 130-139 \| 41 \| 250-259 \| 18 \|
\| 20-29 \| 65 \| 140-149 \| 39 \| 260-269 \| 16 \|
\| 30-39 \| 63 \| 150-159 \| 37 \| 270-279 \| 15 \|
\| 40-49 \| 61 \| 160-169 \| 35 \| 280-289 \| 13 \|
\| 50-59 \| 59 \| 170-179 \| 32 \| 290-299 \| 12 \|
\| 60-69 \| 56 \| 180-189 \| 30 \| 300-309 \| 10 \|
\| 70-79 \| 54 \| 190-199 \| 29 \| 310-319 \| 8 \|
\| 80-89 \| 52 \| 200-209 \| 27 \| 320-329 \| 6 \|
\| 90-99 \| 50 \| 210-219 \| 25 \| 330-339 \| 4 \|
\| 100-109 \| 48 \| 220-229 \| 23 \| 340-349 \| 3 \|
\| 110-119 \| 46 \| 230-239 \| 22 \| 350-359 \| 1 \|
\| \| \| \| \| 360-366 \| 0 \|
* * *
## หมวดที่ 2 ความคุ้มครองความรับผิดต่อบุคคลภายนอก
## ข้อ 1\. ข้อตกลงคุ้มครอง
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่ บุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย เนื่องจากอุบัติเหตุอันเกิดจากรถยนต์ที่ใช้หรือ อยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้น ในระหว่างระยะเวลาประกันภัยในนามผู้เอาประกันภัย ดังนี้
**1.1 ความเสียหายต่อชีวิต ร่างกาย หรืออนามัย บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความ**
เสียหายต่อชีวิต ร่างกาย หรืออนามัย ของบุคคลภายนอก ตามความเสียหายที่แท้จริงที่ผู้เอาประกันภัยจะต้อง รับผิดชอบตามกฎหมายต่อบุคคลภายนอกนั้น กรณีบุคคลภายนอกเสียชีวิต บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 100,000 บาทต่อคน แต่หาก การเสียชีวิตนั้นทําให้มีผู้ขาดไร้อุปการะตามกฎหมาย บริษัทจะชดใช้ค่าสินไหมทดแทนต่อการเสียชีวิตของ บุคคลภายนอกนั้นไม่น้อยกว่า 300,000 บาทต่อคน กรณีบุคคลภายนอกทุพพลภาพถาวร บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 300,000 บาทต่อคน ในกรณีที่บุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์ ประกันภัย บริษัทจะร่วมเฉลี่ยจ่ายเท่าๆ กัน อย่างไรก็ ตามความรับผิดของบริษัทต่อคนจะมีไม่เกินจํานวนเงินเอา ประกันภัยต่อคนที่ระบุไว้ในตาราง และความรับผิดของบริษัทต่อครั้งในกรณีที่มากกว่าหนึ่งคน จะมีไม่เกินจํานวน เงินเอาประกันภัยต่อครั้งที่ระบุไว้ในตาราง ทุพพลภาพถาวร ในที่นี้หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่การงานใดๆในอาชีพ ประจํา และอาชีพอื่นๆ ได้โดยสิ้นเชิงตลอดไป บุคคลภายนอกที่ได้รับความคุ้มครองตาม 1.1 นี้ ไม่รวมถึงผู้ขับขี่ที่เป็นฝ่ายที่จะต้องรับผิดตามกฎหมาย ตลอดจนลูกจ้างในทางการที่จ้าง คู่สมรส บิดา มารดา บุตรของผู้ขับขี่นั้น
**1.2 ความเสียหายต่อทรัพย์สิน บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความเสียหายต่อทรัพย์สิน**
ของบุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย และความรับผิดของบริษัทจะมีไม่เกิน จํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง กรณีเกิดความเสียหายต่อทรัพย์สินบุคคลภายนอก และมีการเรียกค่าเสียหายอันเกิดจากการขาดการใช้ ประโยชน์รถยนต์ บริษัทจะชดใช้ค่าสินไหมทดแทนตามจริง ทั้งนี้ สําหรับรถยนต์ที่มีที่นั่งไม่เกิน 7 คน หรือ รถยนต์บรรทุกผู้โดยสารรวมทั้งผู้ขับขี่ไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 500 บาท รถยนต์รับจ้างสาธารณะ ที่มีที่นั่งไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 700 บาท และรถยนต์ที่มีที่นั่งเกิน 7 คน หรือรถยนต์บรรทุก ผู้โดยสารรวมทั้งผู้ขับขี่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 1,000 บาท ในกรณีบุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์ ประกันภัย บริษัทจะเฉลี่ยจ่ายเท่าๆ กัน ความเสียหายต่อทรัพย์สินต่อไปนี้ จะไม่ได้รับความคุ้มครอง
(ก) ทรัพย์สินที่ผู้เอาประกันภัย ผู้ขับขี่ที่เป็นฝ่ายต้องรับผิดตามกฎหมาย คู่สมรส บิดา มารดา บุตรของผู้
เอาประกันภัยหรือผู้ขับขี่นั้นเป็นเจ้าของ หรือเป็นผู้เก็บรักษา ควบคุม หรือครอบครอง
(ข) เครื่องชั่ง สะพานรถ สะพานรถไฟ ถนน ทางวิ่ง ทางเดิน สนาม หรือสิ่งหนึ่งสิ่งใดที่อยู่ใต้สิ่งดังกล่าว
อันเกิดจากการสั ่นสะเทือน หรือจากนํ้าหนักรถยนต์ หรือนํ้าหนักบรรทุกของรถยนต์ **6 / 15**
* * *
(ค) สัมภาระหรือทรัพย์สินอื่นใดที่นําติดตัวขึ้นบนรถยนต์ หรือทรัพย์สินที่บรรทุกอยู่ในรถยนต์ หรือกําลัง
ยกขึ้น หรือกําลังยกลง จากรถยนต์ หรือทรัพย์สินที่รถยนต์กําลังยกจากที่หนึ่งไปยังอีกที่หนึ่ง
(ง) ทรัพย์สินที่ได้รับความเสียหายจากการรั่วไหลของสารเคมีหรือวัตถุอันตรายที่บรรทุกอยู่ในรถยนต์
เว้นแต่การรั่วไหลนั้นเกิดจากอุบัติเหตุจากรถยนต์ หรือการรั่วไหลของแก๊สหรือเชื้อเพลิงเพื่อการเดินเครื่องของ รถยนต์ **ข้อ 2\. ความเสียหายส่วนแรก** **ผู้เอาประกันภัยจะต้องรับผิดชอบเองต่ออุบัติเหตุแต่ละครั้ง ดังนี้**
**(ก) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สิน ในกรณีที่ใช้รถยนต์ในเวลาเกิดอุบัติเหตุ** **นอกเหนือจากที่ระบุไว้ในตาราง** **(ข) ตามจํานวนเงินส่วนแรกของความเสียหาย ดังระบุไว้ในตาราง** **(ค) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สินของบุคคลภายนอกในกรณี เป็ นการ** **ประกันภัยประเภทระบุชื่อผู้ขับขี่ หากความเสียหายนั้นเป็ นความรับผิดชอบของผู้ขับขี่รถยนต์** **คันเอาประกันภัยซึ่งมิใช่ผู้ขับขี่ที่ระบุชื่อในกรมธรรม์ประกันภัย** **ในกรณีที่ผู้เอาประกันภัยจะต้องรับผิดชอบในความเสียหายส่วนแรกเกินหนึ่งข้อ ให้ถือว่าความ** **รับผิดชอบแต่ละข้อเป็ นความรับผิดชอบที่เพิ่มขึ้น** **ในกรณีที่ผู้เอาประกันภัยต้องรับผิดชอบค่าเสียหายส่วนแรกเอง ตาม (ก) (ข) และ (ค) บริษัทจะ** **จ่ายแทนผู้เอาประกันภัยไปก่อน เมื่อบริษัทได้จ่ายเงินที่ผู้เอาประกันภัยต้องรับผิดชอบไปแล้ว ผู้เอา** **ประกันภัยต้องใช้คืนให้บริษัทภายใน 7 วัน นับแต่ได้รับหนังสือเรียกร้องจากบริษัท** **ข้อ 3\. ค่าใช้จ่ายในการต่อสู้คดี**
ถ้าผู้เอาประกันภัยถูกฟ้องศาลให้ใช้ค่าสินไหมทดแทนซึ่งการประกันภัยนี้มีการคุ้มครองบริษัทจะต่อสู้คดี ในนามของผู้เอาประกันภัยโดยค่าใช้จ่ายของบริษัทเว้นแต่บริษัทได้ชดใช้ค่าสินไหมทดแทนเต็มจํานวนเงินความ คุ้มครองก่อนมีการฟ้องร้องแล้ว **ข้อ 4\. การคุ้มครองความรับผิดของผู้ขับขี่** บริษัทจะถือว่าบุคคลใดซึ่งขับขี่รถยนต์ โดยได้รับความยินยอมจากผู้เอาประกันภัยเสมือนหนึ่งเป็นผู้เอา ประกันภัยเอง แต่มีเงื่อนไขว่า
4.1 บุคคลนั้นต้องปฏิบัติตนเสมือนหนึ่งเป็นผู้เอาประกันภัยเอง และอยู่ภายใต้ข้อกําหนดตามกรมธรรม์
ประกันภัยนี้
4.2 บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่นหรือได้รับแต่ไม่เพียงพอ
บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น **ข้อ 5\. การคุ้มครองความรับผิดของผู้โดยสาร** กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองความรับผิดของผู้โดยสาร เมื่อผู้โดยสารนั้นจะต้องรับผิดจาก รถยนต์ที่ใช้ หรืออยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้นทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ โดยมี เงื่อนไขว่า บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น
**7 / 15**
* * *
## ข้อ 6\. การคุ้มครองนายจ้าง
กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองถึงนายจ้างซึ่งไม่ใช่ผู้เอาประกันภัยเมื่อนายจ้างจะต้องรับผิดจาก การใช้รถยนต์คันเอาประกันภัยโดยลูกจ้างในทางการที่จ้างทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ แต่มีเงื่อนไขว่า
6.1 นายจ้างต้องปฏิบัติตนอยู่ภายใต้ข้อกําหนดของกรมธรรม์ประกันภัยนี้
6.2 นายจ้างไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น เว้นแต่ค่าสินไหมทดแทนที่
ได้รับชดใช้นั้นไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น
6.3 การคุ้มครองนี้ไม่เพิ่มจํานวนเงินจํากัดความรับผิดของบริษัท
**ข้อ 7\. การยกเว้นทั ่วไป การประกันภัยตามหมวดนี้ ไม่คุ้มครองความรับผิดอันเกิดจาก**
**7.1 การใช้รถยนต์นอกอาณาเขตคุ้มครอง** **7.2 การใช้รถยนต์ในทางผิดกฎหมาย เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์ หรือใช้ขนยาเสพ** **ติด เ ป็ น ต ้ น**
**7.3 การใช้ในการแข่งขันความเร็ว** **7.4 การใช้ลากจูงหรือผลักดัน เว้นแต่รถที่ถูกลากจูงหรือผลักดันได้ประกันภัยไว้กับบริษัทด้วย** **หรือเป็ นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน**
**7.5 ความรับผิดซึ่งเกิดจากสัญญาที่ผู้ขับขี่ทําขึ้น ซึ่งถ้าไม่มีสัญญานั้นแล้ว ความรับผิดของผู้ขับขี่** **จะไม่เกิดขึ้น**
**7.6 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50 มิลลิกรัม** **เปอร์เซ็นต์ ซึ่งเป็ นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ.2537) ออกตามความในพระราชบัญญัติจราจรทาง** **บก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา** **ข้อ 8\. ข้อสัญญาพิเศษ ภายใต้จํานวนเงินจํากัดความรับผิดที่ระบุไว้ในตารางบริษัท จะไม่ยกเอาความไม่สมบูรณ์**
แห่งกรมธรรม์ประกันภัยหรือความประมาทเลินเล่ออย่างร้ายแรงของผู้เอาประกันภัย หรือข้อ 7.1 7.2 7.3 7.4 7.5 หรือ เงื่อนไขทั ่วไป เว้นแต่ข้อ 3 ของหมวดเงื่อนไขทั ่วไป เป็นข้อต่อสู้บุคคลภายนอกเพื่อปฏิเสธความรับผิดตาม
1.1 ในหมวดนี้ ส่วนเงื่อนไข 7.6 บริษัทจะไม่นํามาเป็นข้อต่อสู้บุคคลภายนอก เพื่อปฏิเสธความรับผิดทั้งตาม 1.1 และ
1.2 ในหมวดนี้ ในกรณีที่บริษัทไม่ต้องรับผิดตามกฎหมาย หรือรับผิดตามกรมธรรม์ประกันภัยนี้ต่อผู้เอาประกันภัย แต่ บริษัทได้ชดใช้ค่าสินไหมทดแทนไปแล้วตามวรรคหนึ่งและวรรคสองในความรับผิดที่ผู้เอาประกันภัยต้องรับผิดต่อ บุคคลภายนอกไปแล้วผู้เอาประกันภัยต้องใช้จํานวนเงินที่บริษัทได้จ่ายไปนั้นคืนให้บริษัทภายใน 7 วันนับแต่ ได้รับหนังสือเรียกร้องจากบริษัท
## หมวดที่ 3 ความคุ้มครองรถยนต์สูญหายไฟไหม้
## ข้อ 1\. ข้อตกลงคุ้มครอง
รถยนต์สูญหาย บริษัทจะชดใช้ค่าสินไหมทดแทน เมื่อรถยนต์หรือส่วนหนึ่งส่วนใดของรถยนต์ รวมทั้ง อุปกรณ์ เครื่องตกแต่ง หรือสิ่งที่ติดประจําอยู่กับตัวรถยนต์ตามมาตรฐานที่ติดตั้งมากับรถยนต์โดยโรงงาน
**8 / 15**
* * *
ประกอบรถยนต์หรือศูนย์จําหน่ายรถยนต์ และให้รวมถึงอุปกรณ์เครื่องตกแต่งที่ทําเพิ่มขึ้นและผู้เอาประกันภัยได้ แจ้งให้บริษัททราบด้วยแล้ว สูญหายไป อันเกิดจากการกระทําความผิดเฉพาะฐาน ลักทรัพย์ ชิงทรัพย์ ปล้น ทรัพย์ ยักยอกทรัพย์ หรือเกิดความเสียหายต่อรถยนต์อันเกิดจากการกระทําความผิด หรือการพยายามกระทํา ความผิดเช่นว่านั้น รถยนต์ไฟไหม้บริษัทจะชดใช้ค่าสินไหมทดแทน เมื่อรถยนต์เกิดความเสียหายจากไฟไหม้ ไม่ว่าจะเป็น การไหม้โดยตัวของมันเอง หรือเป็นการไหม้ที่เป็นผลสืบเนื่องจากสาเหตุใดๆ ก็ตาม **ข้อ 2\. การชดใช้ความเสียหายหรือสูญหายต่อรถยนต์**
**2.1 ในกรณี รถยนต์สูญหาย** อันเกิดจากการ ลักทรัพย์ ชิงทรัพย์ ปล้นทรัพย์ และยักยอกทรัพย์
บริษัทจะจ่ายค่าสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง โดยผู้เอาประกันภัยหรือผู้รับ ประโยชน์แล้วแต่กรณีต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที โดยค่าใช้จ่ายของบริษัท และให้ถือว่าการ ์ คุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด ในกรณีที่บริษัทได้รับรถยนต์คืนมาแล้ว บริษัทต้องมีหนังสือแจ้งให้ผู้เอาประกันภัยทราบทางไปรษณีย์ ลงทะเบียนภายใน 7 วันนับแต่วันที่ได้รับรถยนต์คืนมาตามที่อยู่ครั้งสุดท้ายที่ผู้เอาประกันภัยแจ้งให้บริษัททราบ และบริษัทยินยอมให้ผู้เอาประกันภัยใช้สิทธิ
2.1.1 ขอรับรถยนต์คืน โดยผู้เอาประกันภัยต้องคืนเงินที่ได้รับชดใช้ไปทั้งหมดให้แก่บริษัท ถ้า
รถยนต์นั้นเกิดความเสียหายบริษัทต้องจัดซ่อมให้โดยค่าใช้จ่ายของบริษัทก่อนคืน
2.1.2 สละสิทธิไม่ขอรับรถยนต์คืน ทั้งนี้ผู้เอาประกันภัยจะต้องแจ้งการใช้สิทธิให้บริษัททราบภายใน 30 วัน นับแต่วันที่ได้รับ
หนังสือแจ้งจากบริษัท ถ้าผู้เอาประกันภัยไม่แจ้งขอใช้สิทธิภายในกําหนดเวลาดังกล่าว ให้ถือว่าผู้เอาประกันภัย ไม่ประสงค์จะขอรับรถยนต์คืน
**2.2 ในกรณีรถยนต์เสียหายสิ้นเชิง บริษัทจะจ่ายสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัย ที่ระบุ**
ไว้ในตาราง รถยนต์เสียหายสิ้นเชิง หมายถึง รถยนต์ได้รับความเสียหายจนไม่อาจซ่อมให้อยู่ในสภาพเดิมได้ หรือ เสียหายไม่น้อยกว่าร้อยละ 70 ของมูลค่ารถยนต์ในขณะเกิดความเสียหาย ในกรณีที่เอาประกันภัยไว้ไม่ตํ่ากว่าร้อยละ 80 ของมูลค่ารถยนต์ในขณะที่เอาประกันภัย ผู้เอาประกันภัย หรือผู้รับประโยชน์แล้วแต่กรณี ต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที โดยค่าใช่จ่ายของบริษัทและให้ถือ ์ ว่าการคุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด
**2.3 ในกรณีรถยนต์ได้รับความเสียหาย แต่ไม่ถึงกับเสียหายสิ้นเชิง หรือสูญหายบางส่วน บริษัท**
และผู้เอาประกันภัยอาจตกลงกันให้มีการซ่อม หรือเปลี่ยนรถยนต์ซึ่งมีสภาพเดียวกันแทนได้ ทั้งนี้รวมทั้ง อุปกรณ์ของรถยนต์นั้น หรือจะชดใช้เงินเพื่อทดแทนความเสียหายหรือสูญหายนั้นก็ได้ ในการซ่อมรถยนต์หรือในการกําหนดจํานวนเงินชดใช้หากตกลงกันไม่ได้ ให้จัดซ่อมโดยอู่กลางการ ประกันภัยที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยแต่งตั้ง **ข้อจํากัดความรับผิดของบริษัท** ในกรณีที่มีความจําเป็นต้องสั่งอะไหล่จากต่างประเทศ บริษัทรับผิดไม่เกินกว่าราคานําเข้าที่ส่งมาทาง เรือ
**9 / 15**
* * *
## ข้อ 3\. การดูแลขนย้าย
เมื่อมีความเสียหายต่อรถยนต์ ที่เกิดจากไฟไหม้ บริษัทจะจ่ายค่าดูแลรักษารถยนต์ และค่าขนย้าย รถยนต์ทั้งหมดนับแต่วันเกิดเหตุ จนกว่าการซ่อมแซมหรือการชดใช้ค่าสินไหมทดแทนจะเสร็จสิ้นตามจํานวนที่ จ่ายไปจริง แต่ไม่เกินร้อยละยี่สิบของค่าซ่อมแซม **ข้อ 4\. การสละสิทธิ** ในกรณีที่มีความเสียหายหรือสูญหายต่อรถยนต์ เมื่อบุคคลอื่นเป็นผู้ใช้รถยนต์โดยได้รับความยินยอม จากผู้เอาประกันภัย บริษัทสละสิทธิในการไล่เบี้ยจากผู้ใช้รถยนต์นั้น เว้นแต่การใช้โดยบุคคลของสถานให้บริการ เกี่ยวกับการซ่อมแซมรถการทําความสะอาดรถ การบํารุงรักษารถ หรือการติดตั้งอุปกรณ์เพิ่มเติมเมื่อรถยนต์ได้ ส่งมอบให้เพื่อรับบริการนั้น **ข้อ 5\. การยกเว้นรถยนต์สูญหาย ไฟไหม้ การประกันภัยนี้ไม่คุ้มครองความสูญหายหรือไฟไหม้อันเกิด** **จาก**
**5.1 ความเสียหายหรือสูญหายอันเกิดจากการลักทรัพย์ หรือยักยอกทรัพย์โดยบุคคลได้รับ**
## มอบหมาย หรือครอบครองรถยนต์ตามสัญญาเช่า สัญญาเช่าซื้อหรือสัญญาจํานํา หรือโดยบุคคลที่จะ
**กระทําสัญญาดังกล่าวข้างต้น**
**5.2 การใช้รถยนต์นอกอาณาเขตที่คุ้มครอง**
## เอกสารแนบท้าย ความคุ้มครองความเสียหายต่อตัวรถยนต์เนื่องจากการชนกับ
## ยานพาหนะทางบก (ร.ย.ภ.10)
## ข้อ 1\. ข้อตกลงคุ้มครอง
บริษัทจะชดใช้ค่าสินไหมทดแทนความเสียหายที่เกิดขึ้นระหว่างระยะเวลาประกันภัย ต่อรถยนต์รวมทั้ง อุปกรณ์เครื่องตกแต่ง หรือสิ่งที่ติดประจําอยู่กับตัวรถยนต์ตามที่ระบุไว้ในตาราง อันมีสาเหตุจากการชนกับ ยานพาหนะทางบก ทั้งนี้ความเสียหายดังกล่าวให้รวมถึงความเสียหายที่เกิดจากไฟไหม้อันมีสาเหตุโดยตรงจาก การชนกับยานพาหนะทางบก ไม่ว่าจะเกิดจากความประมาทของรถยนต์คันที่เอาประกันภัยหรือคู่กรณี และผู้เอา ประกันภัยสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ ยานพาหนะทางบกตามกรมธรรม์ประกันภัยนี้ ให้หมายถึงเฉพาะรถที่เดินด้วยกําลังเครื่องยนต์ โดยใช้ พลังงานเชื้อเพลิง เช่น นํ้ามัน ก๊าซ หรือกําลังไฟฟ้า และรวมถึงรถพ่วง รถไฟ รถราง ความรับผิดชอบของบริษัท จะมีไม่เกินจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง **ข้อ 2\. การชดใช้ความเสียหายต่อรถยนต์**
**2.1 ในกรณีรถยนต์เสียหายสิ้นเชิง บริษัทจะจ่ายค่าสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัยที่ระบุ**
ไว้ในตาราง ในกรณีที่ทุนประกันภัยที่ระบุไว้ไม่ตํ่ากว่าร้อยละ 80 ของมูลค่าของรถยนต์ในขณะที่เอาประกันภัย ผู้เอา ประกันภัยหรือผู้รับประโยชน์ต้องโอนกรรมสิทธิให้แ ์ ก่บริษัททันทีโดยค่าใช้จ่ายของบริษัทและให้ถือว่าการ คุ้มครองนั้นเป็นอันสิ้นสุด รถยนต์เสียหายสิ้นเชิง ในที่นี้หมายถึง รถยนต์ได้รับความเสียหายจนไม่อาจซ่อมให้อยู่ในสภาพเดิมได้ หรือเสียหายไม่น้อยกว่าร้อยละ 70 ของมูลค่ารถยนต์ในขณะเกิดความเสียหาย
**10 / 15**
* * *
## 2.2 ในกรณีรถยนต์ได้รับความเสียหาย แต่ไม่ถึงกับเสียหายสิ้นเชิง
บริษัทและผู้เอาประกันภัยอาจตกลงกันให้มีการซ่อม หรือเปลี่ยนรถยนต์ซึ่งมีสภาพเดียวกันแทนได้ ทั้งนี้ รวมทั้งอุปกรณ์ของรถยนต์นั้น หรือจะชดใช้เงินเพื่อทดแทนความเสียหายหรือสูญหายนั้นก็ได้ ทั้งนี้ไม่เกิน กว่าจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง ในการซ่อมรถยนต์ หรือในการกําหนดเงินชดใช้หากตกลง กันไม่ได้ให้จัดซ่อมโดยอู่กลางการประกันภัยที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจ ประกันภัยออกใบแต่งตั้งให้ **ข้อจํากัดความรับผิดของบริษัท** ในกรณีที่มีความจําเป็นต้องสั่งอะไหล่จากต่างประเทศ บริษัทรับผิดไม่เกินกว่าราคานําเข้าที่ส่งมาทาง เรือ **ข้อ 3\. ความเสียหายส่วนแรก** ผู้เอาประกันภัยต้องรับผิดชอบเองต่ออุบัติเหตุแต่ละครั้ง คือ 2,000 บาทแรกของความเสียหายอันเกิด จากการชน ในกรณีที่ผู้ขับขี่หรือผู้เอาประกันภัยเป็นฝ่ายที่ต้องรับผิดตามกฎหมาย โดยบริษัทจะจ่ายแทนผู้เอา ประกันภัยไปก่อน เมื่อบริษัทได้จ่ายเงินที่ผู้เอาประกันภัยต้องรับผิดชอบไปแล้ว ผู้เอาประกันภัยต้องใช้คืนให้ บริษัทภายใน 7 วันนับแต่ได้รับหนังสือเรียกร้องจากบริษัท **ข้อ 4\. การดูแลขนย้าย** เมื่อรถยนต์เกิดความเสียหายซึ่งมีการคุ้มครองตามกรมธรรม์ประกันภัยนี้ บริษัทจะจ่ายค่าดูแลรักษา รถยนต์ และค่าขนย้ายรถยนต์ทั้งหมดนับแต่วันเกิดเหตุจนกว่าการซ่อมแซม หรือการชดใช้ค่าสินไหมทดแทนจะ เสร็จสิ้นตามจํานวนที่จ่ายไปจริง แต่ไม่เกินร้อยละยี่สิบของค่าซ่อมแซม **ข้อ 5\. การรักษารถยนต์** ผู้เอาประกันภัยจะต้องรับผิดชอบเอง เมื่อเกิดความเสียหายเพิ่มขึ้น หรือต้องประสบอุบัติเหตุอื่น เนื่องจากการใช้รถยนต์ก่อนที่จะมีการซ่อมแซมตามที่จําเป็นหรือไม่ได้จัดให้มีการดูแลเมื่อรถยนต์เกิดอุบัติเหตุ หรือเครื่องเสีย **ข้อ 6\. การสละสิทธิ** ในกรณีที่มีความเสียหายต่อรถยนต์ เมื่อบุคคลอื่นเป็นผู้ใช้รถยนต์โดยได้รับความยินยอมจากผู้เอา ประกันภัย บริษัทสละสิทธิในการไล่เบี้ยจากผู้ใช้รถยนต์นั้นเว้นแต่การใช้โดยบุคคลของสถานให้บริการเกี่ยวกับ การซ่อมแซมรถ การทําความสะอาดรถ การบํารุงรักษารถ หรือการติดตั้งอุปกรณ์เพิ่มเติม เมื่อรถยนต์ได้ส่งมอบ ให้เพื่อรับบริการนั้น **ข้อ 7\. การยกเว้นความเสียหายต่อรถยนต์ การประกันภัยนี้ไม่คุ้มครอง**
**7.1 การเสื่อมราคา หรือการสึกหรอของรถยนต์** **7.2 การแตกหักของเครื่องจักรกลไกของรถยนต์ หรือการเสียหรือการหยุดเดินของเครื่องจักร** **กลไก หรือเครื่องไฟฟ้ าของรถยนต์อันมิได้เกิดจากอุบัติเหตุ**
**7.3 ความเสียหายโดยตรงต่อรถยนต์ อันเกิดจากการบรรทุกนํ้าหนัก หรือจํานวนผู้โดยสารเกิน** **กว่าที่ได้รับอนุญาตอันมิได้เกิดจากอุบัติเหตุ**
**7.4 ความเสียหายต่อยางรถยนต์ อันเกิดจากการฉีกขาด หรือการระเบิดเว้นแต่กรณี มีความ** **เสียหายเกิดขึ้นต่อส่วนอื่นของรถยนต์ในเวลาเดียวกัน**
**11 / 15**
* * *
**7.5 ความเสียหายอันเกิดจากการขาดการใช้รถยนต์ เว้นแต่การขาดใช้รถยนต์นั้นเกิดจากบริษัท** **ประวิงการซ่อม หรือซ่อมล่าช้าเกินกว่าที่ควรจะเป็ นโดยไม่มีเหตุอันสมควร** **ข้อ 8\. การยกเว้นการใช้ การประกันภัยนี้ไม่คุ้มครอง**
**8.1 การใช้รถยนต์นอกอาณาเขตคุ้มครอง** **8.2 การใช้รถยนต์ในทางที่ผิดกฎหมาย เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์หรือใช้ขนยาเสพ** **ติด เ ป็ น ต ้ น**
**8.3 การใช้ในการแข่งความเร็ว** **ข้อ 9\. การยกเว้นการใช้อื่นๆ การประกันภัยนี้ไม่คุ้มครอง**
**9.1 การใช้ลากจูง หรือผลักดัน เว้นแต่รถที่ถูกลากจูง หรือถูกผลักดันได้ประกันภัยไว้กับบริษัท** **ด้วย หรือเป็ นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน**
**9.2 การใช้รถยนต์นอกเหนือจากที่ระบุไว้ในตารางในขณะเกิดอุบัติเหตุ** **9.3 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50 มิลลิกรัม** **เปอร์เซ็นต์ ซึ่งเป็ นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ. 2537) ออกตามความในพระราชบัญญัติจราจร** **ทางบก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา**
**9.4 การขับขี่โดยบุคคลที่ไม่เคยได้รับใบอนุญาตขับขี่ใด ๆ หรือเคยได้รับแต่ถูกตัดสิทธิตาม** **กฎหมาย หรือใช้ใบขับขี่รถจักรยานยนต์ไปขับขี่รถยนต์** **การยกเว้นตามข้อ 9.1 9.2 9.3 9.4 จะไม่นํามาใช้ในกรณี ที่มีความเสียหายต่อรถยนต์ที่เกิดขึ้น** **และมิใช่ความประมาทของผู้ขับขี่ที่เอาประกันภัยตามกรมธรรม์ประกันภัยนี้** **แต่ในกรณีที่เป็ นการประกันภัยประเภทระบุชื่อผู้ขับขี่ การยกเว้นตาม 9.4 จะไม่นํามาใช้บังคับ** **หากผู้ขับขี่ในขณะเกิดความเสียหาย เป็ นผู้ขับขี่ที่ถูกระบุชื่อในกรมธรรม์ประกันภัย**
เงื่อนไข : การขยายเพิ่มเติมตามเอกสารแนบท้ายนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ ประกันภัยที่ปรากฎในสัญญาหมวดเงื่อนไขทั ่วไป **ยกเว้น เงื่อนไขข้อ 7\. การลดเบี้ยประกันภัยประวัติดี และข้อ 8. การเพิ่มเบี้ยประกันภัยประวัติไม่ดี จะไม่** **นํามาบังคับใช้** **เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม** **การประกันภัยอุบัติเหตุส่วนบุคคล (ร.ย.01)** **เมื่อช้นเอกสารแนบท้ายนี้** ผู้ที่ได้รับความคุ้มครอง หมายถึง ผู้ขับขี่และ/หรือผู้โดยสารตามจํานวนที่ระบุในตาราง ซึ่งอยู่ในหรือกําลังขับขี่ หรือกําลังขึ้น หรือกําลังลง จากรถยนต์ อุบัติเหตุ หมายถึง เหตุการณ์ที่เกิดขึ้นอย่างฉับพลันจากปัจจัยภายนอก ร่างกายและทําให้เกิดผลที่ผู้ได้รับความคุ้มครองมิได้เจตนา หรือมุ่งหวังและให้หมายความรวมถึงการถูกฆาตกรรมด้วย การสูญเสียโดยถาวรสิ้นเชิง ให้รวมถึงการสูญเสียสมรรถภาพในการใช้งานของอวัยวะนั้นโดยถาวรสิ้นเชิง
**12 / 15**
* * *
การสูญเสียสายตา หมายถึง ตาบอดสนิท และไม่มีทางรักษาให้หายได้ตลอดไป ทุพพลภาพถาวร หมายถึง ทุพพลภาพถึงขนาดที่ไม่สามารถประกอบอาชีพใดหรือ ทํางานใดเพื่อสินจ้างได้โดยสิ้นเชิงและตลอดไป ทุพพลภาพชั ่วคราว หมายถึง ทุพพลภาพถึงขนาดที่ไม่สามารถประกอบหน้าที่การ งาน ในอาชีพประจําตามปกติได้โดยสิ้นเชิงในชั ่ว ระยะเวลาหนึ่ง เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติมดังต่อไปนี้ บริษัทจะชดใช้ ค่าสินไหมทดแทนเพื่อความสูญเสียอันเกิดจากความบาดเจ็บของผู้ได้รับความคุ้มครองโดยอุบัติเหตุ ซึ่งทําให้ เกิดผลดังต่อไปนี้ **การคุ้มครองข้อ 1 : เสียชีวิต** ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองเสียชีวิตใน 180 วัน นับตั้งแต่วันเกิดอุบัติเหตุก็ดี หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันที่โรงพยาบาลในฐานะคนไข้ใน และ เสียชีวิตเพราะเหตุบาดเจ็บนั้นก็ดี บริษัทจะจ่ายค่าสินไหมทดแทนตามจํานวนเงินเอาประกันที่ระบุไว้ในตาราง ให้แก่ทายาทของผู้ที่ได้รับความคุ้มครอง **การคุ้มครองข้อ 2 : สูญเสีย มือ เท้า สายตา** ถ้าความบาดเจ็บที่ได้รับไม่มีผลทําให้ผู้ได้รับความคุ้มครองต้องเสียชีวิตภายใน 180 วัน นับแต่วันเกิด อุบัติเหตุแต่มีผลทําให้ผู้ได้รับความคุ้มครองได้รับการสูญเสียโดยถาวรสิ้นเชิง ภายใน 180 วัน นับแต่วันเกิด อุบัติเหตุก็ดีหรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาลในฐานะ คนไข้ในและเป็นเหตุให้ผู้ได้รับความคุ้มครองได้รับการสูญเสียโดยถาวรสิ้นเชิงดังกําหนดข้างล่างนี้ บริษัทจะจ่าย ค่าสินไหมทดแทนให้แก่ผู้ได้รับความคุ้มครองดังนี้ 100% ของจํานวนเงินเอาประกันภัย สําหรับมือสองข้าง ตั้งแต่ข้อมือ หรือ เท้าสองข้าง ตั้งแต่ข้อเท้า หรือสายตาสองข้าง 100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และสายตาหนึ่งข้าง 100% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า และสายตาหนึ่งข้าง 60% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ 60% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 60% ของจํานวนเงินเอาประกันภัย สําหรับตาหนึ่งข้าง บริษัทจะจ่ายค่าทดแทนตามข้อนี้เพียงรายการที่สูงสุดรายการเดียวเท่านั้น **การคุ้มครองข้อ 3 : ทุพพลภาพถาวร** ถ้าความบาดเจ็บมีผลภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุทําให้ผู้ได้รับความคุ้มครองเกิดทุพพลภาพ ถาวรและทุพพลภาพถาวรนั้นได้เป็นเวลาติดต่อกันไม่น้อยกว่า 12 เดือน หรือมีข้อบ่งชี้ทางการแพทย์ว่าผู้ได้รับ ความคุ้มครองนั้นตกเป็นบุคคลทุพพลภาพถาวร บริษัทจะใช้ค่าสินไหมทดแทนให้ตามจํานวนเงินเอาประกันภัย ดังระบุไว้ในตาราง หักด้วยจํานวนเงินที่ใช้ หรือต้องใช้ตามความคุ้มครองข้อ 1 หรือ ข้อ 2 ให้แก่ผู้ได้รับความ คุ้มครอง
**13 / 15**
* * *
## การคุ้มครองข้อ 4 : ทุพพลภาพชั ่วคราว
ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั ่วคราวภายใน 180 วัน นับ แต่วันที่เกิดอุบัติเหตุ หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาล ในฐานะคนไข้ใน และเป็นเหตุให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั่วคราว บริษัทจะจ่ายค่าสินไหม ทดแทนให้แก่ผู้ได้รับความคุ้มครองเป็นระยะๆ ตลอดเวลาที่ยังทุพพลภาพอยู่ตามจํานวนเงินที่ระบุไว้ในตารางแต่ ไม่เกิน 52 สัปดาห์ ต่ออุบัติเหตุแต่ละครั้ง บริษัทจะไม่ชดใช้ค่าสินไหมทดแทนตามความคุ้มครองนี้ หากอุบัติเหตุมีผลทําให้ผู้ได้รับความคุ้มครอง เกิดความสูญเสียตามการคุ้มครองตามข้อ 1 หรือข้อ 2 หากความสูญเสียมีผลทําให้มีทุพพลภาพถาวรเกิดขึ้นต่อผู้ ได้รับความคุ้มครองตามการคุ้มครอง ข้อ 3 ค่าสินไหมทดแทนที่บริษัทใช้ตามการคุ้มครองข้อนี้ จะมีการหักจาก จํานวนเงินเอาประกันภัยที่บริษัทต้องใช้ตามการคุ้มครอง ข้อ 3. **การยกเว้น : การขยายเพิ่มเติมนี้ไม่คุ้มครองการเสียชีวิต สูญเสียอวัยวะ หรือการทุพพลภาพ อันเกิดขึ้น** **เป็ นผลโดยตรงหรือโดยอ้อมทั้งหมดหรือบางส่วนจากการกระทําผิดอาชญากรรมสถานหนักโดยผู้ได้รับ** **ความคุ้มครองนั้น** เงื่อนไขอื่น : การขยายเพิ่มเติมตามเอกสารแนบท้ายนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ ประกันภัยที่ปรากฏในสัญญาหมวดเงื่อนไขทั ่วไป
## เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม
## การประกันภัยค่ารักษาพยาบาล (ร.ย.02
เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะใช้ค่ารักษาพยาบาล ค่าบริการทางการแพทย์ ค่าผ่าตัด และค่าบริการอื่น ๆ ตามที่จ่ายจริงซึ่งได้ เกิดขึ้นภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุเพื่อบุคคลใดซึ่งได้รับความบาดเจ็บทางร่างกาย เนื่องจากอุบัติเหตุ ในขณะอยู่ใน หรือกําลังขึ้น หรือกําลังลงจากรถยนต์ ความรับผิดชอบของบริษัทต่อคนในแต่ละครั้งจะไม่เกินจํานวนเงินเอาประกันภัยที่ระบุไว้ในตารางการ ขยายเพิ่มเติมนี้มีผลบังคับเฉพาะต่อรถยนต์ที่ระบุไว้ในตาราง **เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม** **การประกันตัวผู้ขับขี่ (ร.ย.03)** เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะประกันตัวผู้เอาประกันภัยหรือบุคคลใดซึ่งขับขี่รถยนต์โดยได้รับความยินยอมจากผู้เอา ประกันภัย ในกรณีรถยนต์ที่ระบุไว้ในตารางเกิดอุบัติเหตุ เป็นเหตุให้บุคคลดังกล่าวถูกควบคุมตัวในคดีอาญา การประกันตัวบุคคลดังกล่าว บริษัทจะดําเนินการโดยไม่ชักช้าตามจํานวนเงินที่พนักงานสอบสวน พนักงานอัยการหรือศาลกําหนดจนกว่าคดีจะถึงที่สุด เงื่อนไข : การขยายเพิ่มเติมนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ประกันภัยที่ปรากฏใน สัญญาหมวดเงื่อนไขทั ่วไป.
**14 / 15**
* * *
## เอกสารแนบท้าย ข้อยกเว้นภัยก่อการร้าย (ร.ย.30)
ถ้าข้อความใดในเอกสารนี้ขัดหรือแย้งกับข้อความที่ปรากฏในกรมธรรม์ประกันภัยหรือ สลักหลังใด ๆ ให้ เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความสูญเสีย ความเสียหายหรือค่าใช้จ่ายใด ๆ ก็ตาม ไม่ว่า จะเป็นสาเหตุโดยตรงหรือโดยอ้อม เป็นผลมาจากหรือเกี่ยวเนื่องมาจากการกระทําก่อการร้าย ไม่ว่าจะเกิดจาก สาเหตุหรือเหตุการณ์ซึ่งส่งผลกระทบอย่างต่อเนื่องหรือมีลําดับเหตุการณ์เป็นอย่างไรสําหรับความสูญเสียนั้น โดยจุดประสงค์ของข้อยกเว้นนี้ การกระทําก่อการร้ายให้หมายความรวมถึงการกระทําซึ่งใช้กําลังหรือ ความรุนแรง และ/หรือมีการข่มขู่โดยบุคคลหรือกลุ่มบุคคลใด ไม่ว่าจะเป็นการกระทําเพียงลําพัง การกระทําการ แทน หรือที่เกี่ยวเนื่อง กับองค์กรใด หรือรัฐบาลใด ซึ่งกระทําเพื่อผลทางการเมือง ศาสนา ลัทธินิยม หรือ จุดประสงค์ที่คล้ายคลึงกัน รวมทั้งเพื่อต้องการส่งผลให้รัฐบาลและหรือสาธารณชนหรือส่วนหนึ่งส่วนใดของ สาธารณชนตกอยู่ในภาวะตื่นตระหนก หวาดกลัว ข้อยกเว้นนี้ไม่คุ้มครองความสูญเสีย ความเสียหาย ค่าใช้จ่ายใด ๆ ไม่ว่าจะเป็นสาเหตุโดยตรง หรือโดย อ้อม เป็นผลมาจากหรือมีส่วนเกี่ยวเนื่องกับการกระทําใด ๆ ที่ต้องกระทําขึ้นเพื่อควบคุม ป้องกัน หยุดยั้ง ไม่ว่า จะเป็นรูปแบบใด ซึ่งเกี่ยวเนื่องกับการกระทําก่อการร้าย ในกรณีที่ส่วนหนึ่งส่วนใดของข้อยกเว้นนี้ไม่สามารถนํามาใช้บังคับได้ให้ถือว่าส่วนที่เหลือยังคงมีผล บังคับ **เอกสารแนบท้าย การชําระเบี้ยประกันภัย** **กรณีผู้เอาประกันภัยเป็ นนิ ติบุคคล** ในกรณีที่ผู้เอาประกันภัยเป็นนิติบุคคล บริษัทตกลงให้ผู้เอาประกันภัยสามารถชําระเบี้ยได้ ภายใน 15 วันนับแต่วันที่กรมธรรม์ประกันภัยมีผลบังคับ กรณีเกิดอุบัติเหตุภายใต้ความคุ้มครองของกรมธรรม์ประกันภัยนี้ บริษัทจะรับผิดชอบความเสียหายตามความคุ้มครอง ของกรมธรรม์ประกันภัยและผู้เอาประกันภัยต้องชําระเบี้ย ประกันภัยทันที หากผู้เอาประกันภัยมิได้ชําระเบี้ยประกันภัยภายใน 15 วัน นับแต่กรมธรรม์ประกันภัยเริ่มมีผลบังคับให้ ถือว่าผู้เอาประกันภัยไม่ประสงค์จะเอาประกันภัยอีกต่อไป และให้กรมธรม์ประกันภัยฉบับนี้สิ้นผลบังคับ ณ วัน พ้นกําหนดดังกล่าว
## หมายเหตุ ข้อความใดในกรมธรรม์ประกันภัยที่ขัดหรือแย้งกับเอกสารแนบท้ายนี้ให้ใช้ข้อความใน
เอกสารแนบท้ายนี้บังคับ
**15 / 15**
## Car Insurance Type 2
## เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 2
## หมวดที่ 1 เงื่อนไขทั ่วไป
ภายใต้การคุ้มครอง เงื่อนไข และข้อยกเว้นแห่งกรมธรรม์ประกันภัยและเอกสารแนบท้ายกรมธรรม์ ประกันภัยนี้ บริษัทให้สัญญาต่อผู้เอาประกันภัยดังต่อไปนี้ **ข้อ 1\. กรมธรรม์ประกันภัยนี้มีผลใช้บังคับทันทีเมื่อผู้เอาประกันภัยชําระเบี้ยประกันภัยแล้ว** การชําระเบี้ยประกันภัยให้แก่ตัวแทนประกันภัย พนักงานและนายหน้าประกันภัยผู้ได้รับมอบอํานาจให้ รับชําระเบี้ยประกันภัย ตลอดจนบุคคลหรือนิติบุคคลที่บริษัทยอมรับการกระทําของบุคคลหรือนิติบุคคลดังกล่าว เสมือนตัวแทนของบริษัทให้ถือว่าเป็นการชําระเบี้ยประกันภัยแก่บริษัทโดยถูกต้อง **ข้อ 2\. คํานิ ยามศัพท์ เมื่อใช้ในกรมธรรม์ประกันภัย หรือเอกสารแนบท้ายกรมธรรม์ประกันภัยนี้** “บริษัท” หมายถึง บริษัทที่ออกกรมธรรม์ประกันภัยนี้ “ผู้เอาประกันภัย” หมายถึง บุคคลที่ระบุชื่อเป็นผู้เอาประกันภัยในตาราง “รถยนต์” หมายถึง รถยนต์ที่เอาประกันภัย ซึ่งมีรายการที่ระบุไว้ในตาราง “ตาราง” หมายถึง ตารางแห่งกรมธรรม์ประกันภัยนี้ “อุบัติเหตุแต่ละครั้ง” หมายถึง เหตุการณ์หนึ่ง หรือหลายเหตุการณ์สืบเนื่องกัน ซึ่งเกิด จากสาเหตุเดียวกัน “ความเสียหายส่วนแรก” หมายถึง ส่วนแรกของความรับผิด หรือความเสียหายอันมีการ คุ้มครองตามข้อสัญญา หรือเอกสารแนบท้ายแห่งกรมธรรม์ ประกันภัยนี้ที่ผู้เอาประกันภัยต้องรับผิดชอบเอง **ข้อ 3\. การยกเว้นทั ่วไป** **กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายหรือความรับผิดอันเกิดขึ้นเป็ นผลโดยตรงหรือ** **โดยอ้อมจาก**
**3.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสู้รบ หรือการปฏิบัติการที่มีลักษณะเป็ น** **การทําสงคราม (จะได้ประกาศสงครามหรือไม่ก็ตาม)**
**3.2 สงครามกลางเมือง การแข็งข้อของทหาร การกบฏ การปฏิวัติ การต่อต้านรัฐบาล การยึด** **อํานาจการปกครองโดยกําลังทหาร หรือโดยประการอื่น ประชาชนก่อความวุ่นวายถึงขนาดหรือเท่ากับ** **การลุกฮือต่อต้านร ัฐบาล**
**3.3 วัตถุอาวุธปรมาณู** **3.4 การแตกตัวของประจุ การแผ่รังสี การกระทบกับกัมมันตภาพรังสีจากเชื้อเพลิงปรมาณู หรือ** **จากกากปรมาณูอันเกิดจากการเผาไหม้เชื้อเพลิงปรมาณูและสําหรับจุดประสงค์ของข้อสัญญานี้การเผา** **นั้นรวมถึงกรรมวิธีใดๆ แห่งการแตกแยกตัวปรมาณู ซึ่งดําเนิ นติดต่อกันไปด้วยตัวของมันเอง**
**1 / 13**
* * *
## ข้อ 4\. การจัดการเรียกร้องเมื่อเกิดความเสียหาย
การจัดการเรียกร้องเมื่อเกิดความเสียหาย เมื่อมีความเสียหาย หรือความรับผิดตามกรมธรรม์ประกันภัย เกิดขึ ้น ผู้เอาประกันภัยหรือผู้ขับขี่จะต้องแจ้งให้บริษัททราบโดยไม่ชักช้า และดําเนินการอันจําเป็นเพื่อรักษาสิทธิ ตามกฎหมาย ทั้งนี ้ผู้เอาประกันภัยอาจแจ้งให้บริษัททราบผ่านแอพพลิเคชั่นสําหรับการแจ้งอุบัติเหตุรถยนต์ของ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัย หรือแอพพลิเคชั่นที่บริษัทเป็นผู้พัฒนาขึ ้น ซึ่งได้ เชื่อมโยงข้ อมูลเข้ากับแอพพลิเคชั่นของสํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจ ประกันภัยและมีรายละเอียดตามที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยกําหนด บริษัทมีสิทธิเข้าดําเนินการในนามของผู้เอาประกันภัยเกี่ยวกับอุบัติเหตุที่เกิดขึ ้นได้ หากความเสียหายที่ เกิดขึ ้นนั ้นอยู่ภายใต้ความคุ้มครองในกรมธรรม์ประกันภัย ความคุ้มครองของบริษัทจะเกิดขึ ้นเมื่อผู้เอาประกันภัยหรือผู้ขับขี่ดําเนินการโดยสุจริต **ข้ อ 5\. ความรับผิดของบริษัทเมื่อมีการปฏิเสธการจ่ายค่าสินไหมทดแทน** เมื่อมีการเรียกร้ องค่าสินไหมทดแทนต่อบริษัท และหากบริษัทปฏิเสธความรับผิดไม่ว่าด้วยเหตุใดก็ตาม จน เป็นเหตุให้ผู้เอาประกันภัยหรือผู้เสียหายนําคดีขึ ้นสู่การพิจารณาของศาลหรือเสนอข้อพิพาทต่ออนุญาโตตุลาการ หากศาลพิพากษาหรืออนุญาโตตุลาการชี ้ขาดให้บริษัทแพ้คดี บริษัทจะต้องรับผิดต่อผู้เอาประกันภัยหรือผู้เสียหาย นั ้น โดยชดใช้ค่าเสียหายตามคําพิพากษา หรือคําชี ้ขาดของอนุญาโตตุลาการพร้ อมดอกเบี ้ยผิดนัดในอัตราร้ อยละ 15 ต่อปี นับตั ้งแต่วันที่ผิดนัด **ข้อ 6\. ก ารแก้ ไข สัญญาคุ้มครองและเงื่อนไขแห่งกรมธรรม์ประกันภัยนี้ จะเปลี่ยนแปลงแก้ไขได้โดย** เอกสารแนบท้ายของบริษัทเท่านั้น **ข้อ 7\. การลดเบี้ยประกันภัยประวัติดี**
7.1 ในกรณีผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา
ประกันภัยเป็นลําดับขั้น ดังนี้ **ข ั ้น ที ่ 1** 20% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัยปีแรก **ข ั ้น ที ่ 2** 30% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัย 2 ปีติดต่อกัน **ข ั ้น ที ่ 3 40% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย** ต่อบริษัท ในการประกันภัย 3 ปีติดต่อกัน **ข ั ้น ที ่ 4 50% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย** ต่อบริษัท ในการประกันภัย 4 ปีติดต่อกัน หร ือกว่านั ้น ทั้งนี้ บริษัทจะลดเบี้ยประกันภัยให้ต่อเมื่อผู้เอาประกันภัยได้ต่ออายุการประกันภัยกับบริษัท และเฉพาะ ข้อตกลงคุ้มครองที่ต่ออายุเท่านั้น คําว่า “รถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย” ให้หมายความรวมถึงรถยนต์คันที่มีการเรียกร้อง ค่าเสียหาย แต่ค่าเสียหายนั้นเกิดจากความประมาทของบุคคลภายนอกและรู้ตัวผู้ต้องรับผิดตามกฎหมาย ซึ่งมีผล ทําให้บริษัทมีสิทธิที่จะเรียกค่าเสียหายที่บริษัทได้จ่ายไปคืนจากบุคคลภายนอกได้
**2 / 13**
* * *
หากในระหว่างปีกรมธรรม์ประกันภัยที่ผู้เอาประกันภัยได้รับส่วนลดเบี้ยประกันภัยประวัติดีมีการ เรียกร้องค่าเสียหายต่อบริษัทแล้ว ในการต่ออายุการประกันภัยปีต่อไป บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา ประกันภัย ดังนี้
(ก) ลดลงหนึ่งลําดับขั้นจากเดิมหากการเรียกร้องนั้นเกิดจากความประมาทของรถยนต์คันเอา
ประกันภัย หรือผู้เอาประกันภัยไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้
(ข) ลดลงสองลําดับขั้นจากเดิมแต่ไม่เกินอัตราปกติ หากมีการเรียกร้องที่รถยนต์คันเอาประกันภัย
เป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ตั้งแต่ 2 ครั้งขึ้นไป รวมกันมีจํานวน เงินเกิน 200% ของเบี้ยประกันภัย
7.2 กรณีผู้เอาประกันภัยทําประกันภัยกับผู้รับประกันภัยอื่น และมาต่ออายุการประกันภัยกับบริษัท
บริษัทจะนําความใน 7.1 มาใช้บังคับโดยอนุโลมก็ได้ **ข้อ 8\. การเพิ่มเบี้ยประกันภัยประวัติไม่ดี** ในกรณีที่ผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท และมีการเรียกร้องค่าเสียหายระหว่างปีที่ เอาประกันภัยที่เกิดจากอุบัติเหตุ ซึ่งรถยนต์คันที่เอาประกันภัยเป็นฝ่ายประมาทหรือไม่สามารถแจ้งให้บริษัท ทราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ อย่างน้อยตั้งแต่ 2 ครั้งขึ้นไปรวมกันมีจํานวนเงินเกิน 200% ของเบี้ยประกันภัย บริษัทจะเพิ่มเบี้ยประกันภัยเป็นขั้นๆ ดังนี้ **ข ั ้น ที ่ 1** 20% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ **ข ั ้น ที่ 2** 30% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 2 ปีติดต่อกัน **ข ั ้น ที่ 3** 40% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 3 ปีติดต่อกัน **ข ั ้น ที่ 4** 50% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 4 ปีติดต่อกัน หร ือกว่านั ้น ในกรณีที่ผู้เอาประกันภัยถูกเพิ่มเบี้ยประกันภัยประวัติไม่ดีไม่ว่าลําดับขั้นใดและในปีกรมธรรม์ประกันภัย นั้น มีการเรียกร้องค่าเสียหาย ที่รถยนต์คันเอาประกันภัยเป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึง คู่กรณีอีกฝ่ายหนึ่งได้ไม่ถึง 2 ครั้ง หรือถึง 2 ครั้งแต่มีค่าเสียหายไม่เกิน 200% ของเบี้ยประกันภัยแล้วในการต่อ อายุการประกันภัย บริษัทจะใช้เบี้ยประกันภัยในลําดับขั้นเดิมเช่นในปีที่ผ่านมา แต่หากไม่มีการเรียกร้อง ค่าเสียหาย หรือมีการเรียกร้องค่าเสียหาย แต่ค่าเสียหายที่เกิดขึ้นนั้น มิได้เกิดจากความประมาทของรถยนต์คัน เอาประกันภัยและผู้เอาประกันภัยสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้แล้ว ในการต่ออายุการ ประกันภัยในปีต่อไป บริษัทจะใช้เบี้ยประกันภัยในอัตราปกติ **ข้อ 9\. การโอนรถยนต์** เมื่อผู้เอาประกันภัยได้โอนรถให้แก่ผู้อื่น ให้ถือว่า ผู้รับโอนเป็นผู้เอาประกันภัยตามกรมธรรม์ประกันภัยนี้ และบริษัทต้องรับผิดตามกรมธรรม์ประกันภัยต่อไปตลอดอายุกรมธรรม์ประกันภัยที่เหลืออยู่ อย่างไรก็ตาม ในกรณีที่ทําประกันภัยประเภทระบุชื่อผู้ขับขี่ ผู้เอาประกันภัยจะต้องแจ้งการเปลี่ยนแปลง ผู้ขับขี่ให้บริษัททราบ เพื่อจะได้มีการปรับปรุงอัตราเบี้ยประกันภัยตามสภาพความเสี่ยงภัยที่เปลี่ยนแปลงไป
**3 / 13**
* * *
มิฉะนั้นผู้เอาประกันภัยอาจจะต้องรับผิดชอบในความเสียหายส่วนแรกเองตามเงื่อนไขความคุ้มครองที่ปรากฎใน กรมธรรม์ประกันภัยนี้ **ข้อ 10\. การระงับข้อพิพาทโดยอนุญาโตตุลาการ** ในกรณีที่มีข้อพิพาท ข้อขัดแย้ง หรือข้อเรียกร้องใดๆ ภายใต้กรมธรรม์ประกันภัยฉบับนี้ระหว่างผู้มีสิทธิ เรียกร้องตามกรมธรรม์ประกันภัยกับบริษัท และหากผู้มีสิทธิเรียกร้องประสงค์ และเห็นควรยุติข้อพิพาทนั้นโดย วิธีการอนุญาโตตุลาการ บริษัทตกลงยินยอม และ ให้ทําการวินิจฉัยชี้ขาดโดยอนุญาโตตุลาการตามข้อบังคับ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยว่าด้วยอนุญาโตตุลาการ **ข้อ 11\. การตีความกรมธรรม์ประกันภัย** ข้อความที่ปรากฎในกรมธรรม์ประกันภัยนี้ รวมทั้งเอกสารแนบท้าย และเอกสารประกอบให้ตีความตาม คู่มือการตีความที่นายทะเบียน ได้ให้ความเห็นชอบไว้ **ข้อ 12\. การสิ้นผลบังคับของกรมธรรม์ประกันภัย กรมธรรม์ประกันภัยนี้จะสิ้นผลบังคับเมื่อ**
12.1 วันที่ เวลา ที่ระบุไว้ในตาราง
12.2 มีการบอกเลิกกรมธรรม์ประกันภัย
12.2.1 บริษัทเป็นผู้บอกเลิก : บริษัทอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้ด้วยการส่งหนังสือ
บอกกล่าวล่วงหน้าไม่น้อยกว่า 30 วัน โดยทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัยตามที่อยู่ครั้งสุดท้ายที่แจ้ง ให้บริษัททราบซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันพ้นกําหนดดังกล่าว ในกรณีนี้บริษัทจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยสําหรับ ระยะเวลาที่กรมธรรม์ประกันภัยได้ใช้บังคับมาแล้วออกตามส่วน
12.2.2 ผู้เอาประกันภัยเป็นผู้บอกเลิก : ผู้เอาประกันภัยอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้
โดยแจ้งให้บริษัททราบเป็นลายลักษณ์อักษร ซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันที่บริษัทได้รับ หนังสือบอกเลิก หรือวันที่ระบุไว้ในหนังสือบอกเลิก แล้วแต่ว่าวันใดเป็นวันหลังสุด ในกรณีนี้ผู้เอาประกันภัยมีสิทธิได้รับเบี้ยประกันภัยคืน ตามอัตราการคืนเบี้ยประกันภัยที่ระบุไว้ข้างล่าง
**4 / 13**
* * *
อัตราคืนเบี้ยประกันภัย
\| ข้างหนึ่งบัญชา
ประกอบบัญชา \| ข้างหนึ่งบัญชา
ประกอบบัญชาได้ตัวเลข \| ข้างหนึ่งบัญชา
ประกอบบัญชา \| ข้างหนึ่งบัญชา
ประกอบบัญชาได้ตัวเลข \| ข้างหนึ่งบัญชา
ประกอบบัญชาได้ตัวเลข \| ข้างหนึ่งบัญชา
ประกอบบัญชาได้ตัวเลข \|
\| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \|
\| 1-9 \| 72 \| 120-129 \| 44 \| 240-249 \| 20 \|
\| 10-19 \| 68 \| 130-139 \| 41 \| 250-259 \| 18 \|
\| 20-29 \| 65 \| 140-149 \| 39 \| 260-269 \| 16 \|
\| 30-39 \| 63 \| 150-159 \| 37 \| 270-279 \| 15 \|
\| 40-49 \| 61 \| 160-169 \| 35 \| 280-289 \| 13 \|
\| 50-59 \| 59 \| 170-179 \| 32 \| 290-299 \| 12 \|
\| 60-69 \| 56 \| 180-189 \| 30 \| 300-309 \| 10 \|
\| 70-79 \| 54 \| 190-199 \| 29 \| 310-319 \| 8 \|
\| 80-89 \| 52 \| 200-209 \| 27 \| 320-329 \| 6 \|
\| 90-99 \| 50 \| 210-219 \| 25 \| 330-339 \| 4 \|
\| 100-109 \| 48 \| 220-229 \| 23 \| 340-349 \| 3 \|
\| \| 46 \| 230-239 \| 22 \| 350-359 \| 1 \|
\| \| \| \| \| 360-366 \| 0 \|
หมวดที่ 2 ความคุ้มครองความรับผิดต่อบุคคลภายนอก
ข้อ 1\. ข้อตกลงคุ้มครอง
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่
บุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย เนื่องจากอุบัติเหตุอันเกิดจากรถยนต์ที่ใช้หรือ
อยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้น ในระหว่างระยะเวลาประกันภัยในนามผู้เอาประกันภัย ดังนี้
1.1 ความเสียหายต่อชีวิต ร่างกาย หรืออนามัย บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความ
1.1 ความเสียหายต่อชีวิต ร่างกาย หรืออนามัย บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความ
เสียหายต่อชีวิต ร่างกาย หรืออนามัย ของบุคคลภายนอก ตามความเสียหายที่แท้จริงที่ผู้เอาประกันภัยจะต้อง
รับผิดชอบตามกฎหมายต่อบุคคลภายนอกนั้น
กรณีบุคคลภายนอกเสียชีวิต บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 100,000 บาทต่อคน แต่หาก
ในกรณีที่บุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์
ประกันภัย บริษัทจะร่วมเฉลี่ยจ่ายเท่าๆ กัน อย่างไรก็ ตามความรับผิดของบริษัทต่อคนจะมีไม่เกินจํานวนเงินเอา
ประกันภัยต่อคนที่ระบุไว้ในตาราง และความรับผิดของบริษัทต่อครั้งในกรณีที่มากกว่าหนึ่งคน จะมีไม่เกินจํานวน
เงินเอาประกันภัยต่อครั้งที่ระบุไว้ในตาราง
* * *
ทุพพลภาพถาวร ในที่นี้หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่การงานใดๆในอาชีพ ประจํา และอาชีพอื่นๆ ได้โดยสิ้นเชิงตลอดไป บุคคลภายนอกที่ได้รับความคุ้มครองตาม 1.1 นี้ ไม่รวมถึงผู้ขับขี่ที่เป็นฝ่ายที่จะต้องรับผิดตามกฎหมาย ตลอดจนลูกจ้างในทางการที่จ้าง คู่สมรส บิดา มารดา บุตรของผู้ขับขี่นั้น
**1.2 ความเสียหายต่อทรัพย์สิน บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความเสียหายต่อทรัพย์สิน**
ของบุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย และความรับผิดของบริษัทจะมีไม่เกิน จํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง กรณีเกิดความเสียหายต่อทรัพย์สินบุคคลภายนอก และมีการเรียกค่าเสียหายอันเกิดจากการขาดการใช้ ประโยชน์รถยนต์ บริษัทจะชดใช้ค่าสินไหมทดแทนตามจริง ทั้งนี้ สําหรับรถยนต์ที่มีที่นั ่ง ไม่ เก ิน 7 คน หรือ รถยนต์บรรทุกผู้โดยสารรวมทั้งผู้ขับขี่ไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 500 บาท รถยนต์รับจ้างสาธารณะ ที่มีที่นั่งไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 700 บาท และรถยนต์ที่มีที่นั่งเกิน 7 คน หรือรถยนต์บรรทุก ผู้โดยสารรวมทั้งผู้ขับขี่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 1,000 บาท ในกรณีบุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์ ประกันภัย บริษัทจะเฉลี่ยจ่ายเท่าๆ กัน ความเสียหายต่อทรัพย์สินต่อไปนี้ จะไม่ได้รับความคุ้มครอง
(ก) ทรัพย์สินที่ผู้เอาประกันภัย ผู้ข ับข ี่ที่เป็นฝ่ายต้องรับผิดตามกฎหมาย คู่สมรส บิดา มารดา บุตรของผู้
เอาประกันภัยหรือผู้ขับขี่นั้นเป็นเจ้าของ หรือเป็นผู้เก็บรักษา ควบคุม หรือครอบครอง
(ข) เครื่องชั่ง สะพานรถ สะพานรถไฟ ถนน ทางวิ่ง ทางเดิน สนาม หรือสิ่งหนึ่งสิ่งใดที่อยู่ใต้สิ่งดังกล่าว
อันเกิดจากการสั ่นสะเทือน หรือจากนํ้าหนักรถยนต์ หรือนํ้าหนักบรรทุกของรถยนต์
(ค) สัมภาระหรือทรัพย์สินอื่นใดที่นําติดตัวขึ้นบนรถยนต์ หรือทรัพย์สินที่บรรทุกอยู่ในรถยนต์ หรือกําลัง
ยกขึ้น หรือกําลังยกลง จากรถยนต์ หรือทรัพย์สินที่รถยนต์กําลังยกจากที่หนึ่งไปยังอีกที่หนึ่ง
(ง) ทรัพย์สินที่ได้รับความเสียหายจากการรั ่วไหลของสารเคมีหรือวัตถุอันตรายที่บรรทุกอยู่ในรถยนต์
เว้นแต่การรั ่วไหลนั้นเกิดจากอุบัติเหตุจากรถยนต์ หรือการรั ่วไหลของแก๊สหรือเชื้อเพลิงเพื่อการเดินเครื่องของ รถยนต์ **ข้อ 2\. ความเสียหายส่วนแรก** **ผู้เอาประกันภัยจะต้องรับผิดชอบเองต่ออุบัติเหตุแต่ละครั้ง ดังนี้**
**(ก) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สิน ในกรณีที่ใช้รถยนต์ในเวลาเกิดอุบัติเหตุ** **นอกเหนือจากที่ระบุไว้ในตาราง** **(ข) ตามจํานวนเงินส่วนแรกของความเสียหาย ดังระบุไว้ในตาราง** **(ค) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สินของบุคคลภายนอกในกรณี เป็ นการ** **ประกันภัยประเภทระบุชื่อผู้ขับขี่ หากความเสียหายนั้นเป็ นความรับผิดชอบของผู้ขับขี่รถยนต์คันเอา** **ประกันภัยซึ่งมิใช่ผู้ขับขี่ที่ระบุชื่อในกรมธรรม์ประกันภัย** **ในกรณีที่ผู้เอาประกันภัยจะต้องรับผิดชอบในความเสียหายส่วนแรกเกินหนึ่งข้อ ให้ถือว่าความ** **รับผิดชอบแต่ละข้อเป็ นความรับผิดชอบที่เพิ่มขึ้น** **6 / 13**
* * *
## ในกรณีที่ผู้เอาประกันภัยต้องรับผิดชอบค่าเสียหายส่วนแรกเอง ตาม (ก) (ข) และ (ค) บริษัทจะ
## จ่ายแทนผู้เอาประกันภัยไปก่อน เมื่อบริษัทได้จ่ายเงินที่ผู้เอาประกันภัยต้องรับผิดชอบไปแล้ว ผู้เอา
## ประกันภัยต้องใช้คืนให้บริษัทภายใน 7 วัน นับแต่ได้รับหนังสือเรียกร้องจากบริษัท
กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองความรับผิดของผู้โดยสาร เมื่อผู้โดยสารนั้นจะต้องรับผิดจาก รถยนต์ที่ใช้ หรืออยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้นทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ โดยมี เงื่อนไขว่า บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น **ข้อ 6\. การคุ้มครองนายจ้าง** กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองถึงนายจ้างซึ่งไม่ใช่ผู้เอาประกันภัยเมื่อนายจ้างจะต้องรับผิดจาก การใช้รถยนต์คันเอาประกันภัยโดยลูกจ้างในทางการที่จ้างทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ แต่มีเงื่อนไขว่า
6.1 นายจ้างต้องปฏิบัติตนอยู่ภายใต้ข้อกําหนดของกรมธรรม์ประกันภัยนี้
6.2 นายจ้างไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น เว้นแต่ค่าสินไหมทดแทนที่
ได้รับชดใช้นั้นไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น
6.3 การคุ้มครองนี้ไม่เพิ่มจํานวนเงินจํากัดความรับผิดของบริษัท
**ข้อ 7\. การยกเว้นทั ่วไป การประกันภัยตามหมวดนี้ ไม่คุ้มครองความรับผิดอันเกิดจาก**
**7.1 การใช้รถยนต์นอกอาณาเขตคุ้มครอง** **7.2 การใช้รถยนต์ในทางผิดกฎหมาย เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์ หรือใช้ขนยาเสพ** **ติด เ ป็ น ต ้ น**
**7.3 การใช้ในการแข่งขันความเร็ว** **7.4 การใช้ลากจูงหรือผลักดัน เว้นแต่รถที่ถูกลากจูงหรือผลักดันได้ประกันภัยไว้กับบริษัทด้วย** **หรือเป็ นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน**
**7.5 ความรับผิดซึ่งเกิดจากสัญญาที่ผู้ขับขี่ทําขึ้น ซึ่งถ้าไม่มีสัญญานั้นแล้ว ความรับผิดของผู้ขับขี่** **จะไม่เกิดขึ้น**
**7.6 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50 มิลลิกรัม** **เปอร์เซ็นต์ ซึ่งเป็ นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ.2537) ออกตามความในพระราชบัญญัติจราจรทาง** **บก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา** **ข้อ 8\. ข้อสัญญาพิเศษ ภายใต้จํานวนเงินจํากัดความรับผิดที่ระบุไว้ในตารางบริษัท จะไม่ยกเอาความไม่สมบูรณ์**
แห่งกรมธรรม์ประกันภัยหรือความประมาทเลินเล่ออย่างร้ายแรงของผู้เอาประกันภัย หรือข้อ 7.1 7.2 7.3 7.4 7.5 หรือ เงื่อนไขทั ่วไป เว้นแต่ข้อ 3 ของหมวดเงื่อนไขทั ่วไป เป็นข้อต่อสู้บุคคลภายนอกเพื่อปฏิเสธความรับผิดตาม
1.1 ในหมวดนี้ ส่วนเงื่อนไข 7.6 บริษัทจะไม่นํามาเป็นข้อต่อสู้บุคคลภายนอก เพื่อปฏิเสธความรับผิดทั้งตาม 1.1 และ
1.2 ในหมวดนี้ ในกรณีที่บริษัทไม่ต้องรับผิดตามกฎหมาย หรือรับผิดตามกรมธรรม์ประกันภัยนี้ต่อผู้เอาประกันภัย แต่ บริษัทได้ชดใช้ค่าสินไหมทดแทนไปแล้วตามวรรคหนึ่งและวรรคสองในความรับผิดที่ผู้เอาประกันภัยต้องรับผิดต่อ
**7 / 13**
* * *
บุคคลภายนอกไปแล้วผู้เอาประกันภัยต้องใช้จํานวนเงินที่บริษัทได้จ่ายไปนั้นคืนให้บริษัทภายใน 7 วันนับแต่ ได้รับหนังสือเรียกร้องจากบริษัท
## หมวดที่ 3 ความคุ้มครองรถยนต์สูญหายไฟไหม้
## ข้อ 1\. ข้อตกลงคุ้มครอง
รถยนต์สูญหาย บริษัทจะชดใช้ค่าสินไหมทดแทน เมื่อรถยนต์หรือส่วนหนึ่งส่วนใดของรถยนต์ รวมทั้ง อุปกรณ์ เครื่องตกแต่ง หรือสิ่งที่ติดประจําอยู่กับตัวรถยนต์ตามมาตรฐานที่ติดตั้งมากับรถยนต์โดยโรงงาน ประกอบรถยนต์หรือศูนย์จําหน่ายรถยนต์ และให้รวมถึงอุปกรณ์เครื่องตกแต่งที่ทําเพิ่มขึ้นและผู้เอาประกันภัยได้ แจ้งให้บริษัททราบด้วยแล้ว สูญหายไป อันเกิดจากการกระทําความผิดเฉพาะฐาน ลักทรัพย์ ชิงทรัพย์ ปล้น ทรัพย์ ยักยอกทรัพย์ หรือเกิดความเสียหายต่อรถยนต์อันเกิดจากการกระทําความผิด หรือการพยายามกระทํา ความผิดเช่นว่านั้น รถยนต์ไฟไหม้บริษัทจะชดใช้ค่าสินไหมทดแทน เมื่อรถยนต์เกิดความเสียหายจากไฟไหม้ ไม่ว่าจะเป็น การไหม้โดยตัวของมันเอง หรือเป็นการไหม้ที่เป็นผลสืบเนื่องจากสาเหตุใดๆ ก็ตาม **ข้อ 2\. การชดใช้ความเสียหายหรือสูญหายต่อรถยนต์**
**2.1 ในกรณีรถยนต์สูญหาย อันเกิดจากการ ลักทรัพย์ ชิงทรัพย์ ปล้นทรัพย์ และยักยอกทรัพย์**
บริษัทจะจ่ายค่าสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง โดยผู้เอาประกันภัยหรือผู้รับ ประโยชน์แล้วแต่กรณีต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที โดยค่าใช้จ่ายของบริษัท และให้ถือว่าการ ์ คุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด ในกรณีที่บริษัทได้รับรถยนต์คืนมาแล้ว บริษัทต้องมีหนังสือแจ้งให้ผู้เอาประกันภัยทราบทางไปรษณีย์ ลงทะเบียนภายใน 7 วันนับแต่วันที่ได้รับรถยนต์คืนมาตามที่อยู่ครั้งสุดท้ายที่ผู้เอาประกันภัยแจ้งให้บริษัททราบ และบริษัทยินยอมให้ผู้เอาประกันภัยใช้สิทธิ
2.1.1 ขอรับรถยนต์คืน โดยผู้เอาประกันภัยต้องคืนเงินที่ได้รับชดใช้ไปทั้งหมดให้แก่บริษัท ถ้า
รถยนต์นั้นเกิดความเสียหายบริษัทต้องจัดซ่อมให้โดยค่าใช้จ่ายของบริษัทก่อนคืน
2.1.2 สละสิทธิไม่ขอรับรถยนต์คืน ทั้งนี้ผู้เอาประกันภัยจะต้องแจ้งการใช้สิทธิให้บริษัททราบภายใน 30 วัน นับแต่วันที่ได้รับ
หนังสือแจ้งจากบริษัท ถ้าผู้เอาประกันภัยไม่แจ้งขอใช้สิทธิภายในกําหนดเวลาดังกล่าว ให้ถือว่าผู้เอาประกันภัย ไม่ประสงค์จะขอรับรถยนต์คืน
**2.2 ในกรณีรถยนต์เสียหายสิ้นเชิง บริษัทจะจ่ายสินไหมทดแทนเต็มจํานวนเงินเอาประกันภัย ที่ระบุ**
ไว้ในตาราง รถยนต์เสียหายสิ้นเชิง หมายถึง รถยนต์ได้รับความเสียหายจนไม่อาจซ่อมให้อยู่ในสภาพเดิมได้ หรือ เสียหายไม่น้อยกว่าร้อยละ 70 ของมูลค่ารถยนต์ในขณะเกิดความเสียหาย ในกรณีที่เอาประกันภัยไว้ไม่ตํ่ากว่าร้อยละ 80 ของมูลค่ารถยนต์ในขณะที่เอาประกันภัย ผู้เอาประกันภัย หรือผู้รับประโยชน์แล้วแต่กรณี ต้องโอนกรรมสิทธิรถยนต์ให้แก่บริษัททันที โดยค่าใช่จ่ายของบริษัทและให้ถือ ์ ว่าการคุ้มครองรถยนต์นั้นเป็นอันสิ้นสุด
**8 / 13**
* * *
## 2.3 ในกรณีรถยนต์ได้รับความเสียหาย แต่ไม่ถึงกับเสียหายสิ้นเชิง หรือสูญหายบางส่วน บริษัท
และผู้เอาประกันภัยอาจตกลงกันให้มีการซ่อม หรือเปลี่ยนรถยนต์ซึ่งมีสภาพเดียวกันแทนได้ ทั้งนี้รวมทั้ง อุปกรณ์ของรถยนต์นั้น หรือจะชดใช้เงินเพื่อทดแทนความเสียหายหรือสูญหายนั้นก็ได้ ในการซ่อมรถยนต์หรือในการกําหนดจํานวนเงินชดใช้หากตกลงกันไม่ได้ ให้จัดซ่อมโดยอู่กลางการ ประกันภัยที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยแต่งตั้ง **ข้อจํากัดความรับผิดของบริษัท** ในกรณีที่มีความจําเป็นต้องสั ่งอะไหล่จากต่างประเทศ บริษัทรับผิดไม่เกินกว่าราคานําเข้าที่ส่งมาทาง เรือ **ข้อ 3\. การดูแลขนย้าย** เมื่อมีความเสียหายต่อรถยนต์ ที่เกิดจากไฟไหม้ บริษัทจะจ่ายค่าดูแลรักษารถยนต์ และค่าขนย้าย รถยนต์ทั้งหมดนับแต่วันเกิดเหตุ จนกว่าการซ่อมแซมหรือการชดใช้ค่าสินไหมทดแทนจะเสร็จสิ้นตามจํานวนที่ จ่ายไปจริง แต่ไม่เกินร้อยละยี่สิบของค่าซ่อมแซม **ข้อ 4\. การสละสิทธิ** ในกรณีที่มีความเสียหายหรือสูญหายต่อรถยนต์ เมื่อบุคคลอื่นเป็นผู้ใช้รถยนต์โดยได้รับความยินยอม จากผู้เอาประกันภัย บริษัทสละสิทธิในการไล่เบี้ยจากผู้ใช้รถยนต์นั้น เว้นแต่การใช้โดยบุคคลของสถานให้บริการ เกี่ยวกับการซ่อมแซมรถการทําความสะอาดรถ การบํารุงรักษารถ หรือการติดตั้งอุปกรณ์เพิ่มเติมเมื่อรถยนต์ได้ ส่งมอบให้เพื่อรับบริการนั้น **ข้อ 5\. การยกเว้นรถยนต์สูญหาย ไฟไหม้ การประกันภัยนี้ไม่คุ้มครองความสูญหายหรือไฟไหม้อันเกิด** **จาก**
**5.1 ความเสียหายหรือสูญหายอันเกิดจากการลักทรัพย์ หรือยักยอกทรัพย์โดยบุคคลได้รับ**
## มอบหมาย หรือครอบครองรถยนต์ตามสัญญาเช่า สัญญาเช่าซื้อหรือสัญญาจํานํา หรือโดยบุคคลที่จะ
**กระทําสัญญาดังกล่าวข้างต้น**
**5.2 การใช้รถยนต์นอกอาณาเขตที่คุ้มครอง** **9 / 13**
* * *
| เอกสารรันแบบที่ต้อง | ความผิดพลาดรันแบบที่ต้อง | |
| --- | --- | --- |
| การประกอบหลังจากที่ต้องสร้างขนาดต้อง (ร.บ.01) | | |
| เนื่องจากในเอกสารรันแบบที่ต้อง | | |
เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติมดังต่อไปนี้ บริษัทจะชดใช้
ค่าสินไหมทดแทนเพื่อความสูญเสียอันเกิดจากความบาดเจ็บของผู้ได้รับความคุ้มครองโดยอุบัติเหตุ ซึ่งทําให้
เกิดผลดังต่อไปนี้
การคุ้มครองข้อ 1 : เสียชีวิต
การคุ้มครองข้อ 1 : เสียชีวิต
ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองเสียชีวิตใน 180 วัน นับตั้งแต่วันเกิดอุบัติเหตุก็ดี
ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองเสียชีวิตใน 180 วัน นับตั้งแต่วันเกิดอุบัติเหตุก็ดี
หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันที่โรงพยาบาลในฐานะคนไข้ใน และ
เสียชีวิตเพราะเหตุบาดเจ็บนั้นก็ดี บริษัทจะจ่ายค่าสินไหมทดแทนตามจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง
ให้แก่ทายาทของผู้ที่ได้รับความคุ้มครอง
การคุ้มครองข้อ 2 : สูญเสีย มือ เท้า สายตา
100% ของจํานวนเงินเอาประกันภัย สําหรับมือสองข้าง ตั้งแต่ข้อมือ หรือ เท้าสองข้าง ตั้งแต่ข้อเท้า
หรือสายตาสองข้าง
100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า
100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า
100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และสายตาหนึ่งข้าง
* * *
100% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า และสายตาหนึ่งข้าง 60% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ 60% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 60% ของจํานวนเงินเอาประกันภัย สําหรับตาหนึ่งข้าง บริษัทจะจ่ายค่าทดแทนตามข้อนี้เพียงรายการที่สูงสุดรายการเดียวเท่านั้น **การคุ้มครองข้อ 3 : ทุพพลภาพถาวร** ถ้าความบาดเจ็บมีผลภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุทําให้ผู้ได้รับความคุ้มครองเกิดทุพพลภาพ ถาวรและทุพพลภาพถาวรนั้นได้เป็นเวลาติดต่อกันไม่น้อยกว่า 12 เดือน หรือมีข้อบ่งชี้ทางการแพทย์ว่าผู้ได้รับ ความคุ้มครองนั้นตกเป็นบุคคลทุพพลภาพถาวร บริษัทจะใช้ค่าสินไหมทดแทนให้ตามจํานวนเงินเอาประกันภัย ดังระบุไว้ในตาราง หักด้วยจํานวนเงินที่ใช้ หรือต้องใช้ตามความคุ้มครองข้อ 1 หรือ ข้อ 2 ให้แก่ผู้ได้รับความ คุ้มครอง **การคุ้มครองข้อ 4 : ทุพพลภาพชั ่วคราว** ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั ่วคราวภายใน 180 วัน นับ แต่วันที่เกิดอุบัติเหตุ หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาล ในฐานะคนไข้ใน และเป็นเหตุให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั่วคราว บริษัทจะจ่ายค่าสินไหม ทดแทนให้แก่ผู้ได้รับความคุ้มครองเป็นระยะๆ ตลอดเวลาที่ยังทุพพลภาพอยู่ตามจํานวนเงินที่ระบุไว้ในตารางแต่ ไม่เกิน 52 สัปดาห์ ต่ออุบัติเหตุแต่ละครั้ง บริษัทจะไม่ชดใช้ค่าสินไหมทดแทนตามความคุ้มครองนี้ หากอุบัติเหตุมีผลทําให้ผู้ได้รับความคุ้มครอง เกิดความสูญเสียตามการคุ้มครองตามข้อ 1 หรือข้อ 2 หากความสูญเสียมีผลทําให้มีทุพพลภาพถาวรเกิดขึ้นต่อผู้ ได้รับความคุ้มครองตามการคุ้มครอง ข้อ 3 ค่าสินไหมทดแทนที่บริษัทใช้ตามการคุ้มครองข้อนี้ จะมีการหักจาก จํานวนเงินเอาประกันภัยที่บริษัทต้องใช้ตามการคุ้มครอง ข้อ 3. **การยกเว้น : การขยายเพิ่มเติมนี้ไม่คุ้มครองการเสียชีวิต สูญเสียอวัยวะ หรือการทุพพลภาพ อันเกิดขึ้น** **เป็ นผลโดยตรงหรือโดยอ้อมทั้งหมดหรือบางส่วนจากการกระทําผิดอาชญากรรมสถานหนักโดยผู้ได้รับ** **ความคุ้มครองนั้น** เงื่อนไขอื่น : การขยายเพิ่มเติมตามเอกสารแนบท้ายนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ ประกันภัยที่ปรากฏในสัญญาหมวดเงื่อนไขทั ่วไป
**11 / 13**
* * *
| เอกสารแนบท้าย | ความคุ้มครองเพิ่มเติม การประกันภัยค่ารักษาพยาบาล (ร.ย.02) เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะใช้ค่ารักษาพยาบาล ค่าบริการทางการแพทย์ ค่าผ่าตัด และค่าบริการอื่น ๆ ตามที่จ่ายจริงซึ่งได้ เกิดขึ้นภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุเพื่อบุคคลใดซึ่งได้รับความบาดเจ็บทางร่างกาย เนื่องจากอุบัติเหตุ ในขณะอยู่ใน หรือกําลังขึ้น หรือกําลังลงจากรถยนต์ ความรับผิดชอบของบริษัทต่อคนในแต่ละครั้งจะไม่เกินจํานวนเงินเอาประกันภัยที่ระบุไว้ในตารางการ ขยายเพิ่มเติมนี้มีผลบังคับเฉพาะต่อรถยนต์ที่ระบุไว้ในตาราง |
| --- | --- |
| เอกสารแนบท้าย | ความคุ้มครองเพิ่มเติม การประกันตัวผู้ขับขี่ (ร.ย.03) เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะประกันตัวผู้เอาประกันภัยหรือบุคคลใดซึ่งขับขี่รถยนต์โดยได้รับความยินยอมจากผู้เอา ประกันภัย ในกรณีรถยนต์ที่ระบุไว้ในตารางเกิดอุบัติเหตุ เป็นเหตุให้บุคคลดังกล่าวถูกควบคุมตัวในคดีอาญา การประกันตัวบุคคลดังกล่าว บริษัทจะดําเนินการโดยไม่ชักช้าตามจํานวนเงินที่พนักงานสอบสวน พนักงานอัยการหรือศาลกําหนดจนกว่าคดีจะถึงที่สุด เงื่อนไข : การขยายเพิ่มเติมนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ประกันภัยที่ปรากฏใน สัญญาหมวดเงื่อนไขทั ่วไป |
## เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม
## ข้อยกเว้นภัยก่อการร้าย (ร.ย.30)
ถ้าข้อความใดในเอกสารนี้ขัดหรือแย้งกับข้อความที่ปรากฏในกรมธรรม์ประกันภัยหรือ สลักหลังใด ๆ ให้ เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความสูญเสีย ความเสียหายหรือค่าใช้จ่ายใด ๆ ก็ตาม ไม่ว่า จะเป็นสาเหตุโดยตรงหรือโดยอ้อม เป็นผลมาจากหรือเกี่ยวเนื่องมาจากการกระทําก่อการร้าย ไม่ว่าจะเกิดจาก สาเหตุหรือเหตุการณ์ซึ่งส่งผลกระทบอย่างต่อเนื่องหรือมีลําดับเหตุการณ์เป็นอย่างไรสําหรับความสูญเสียนั้น โดยจุดประสงค์ของข้อยกเว้นนี้ การกระทําก่อการร้ายให้หมายความรวมถึงการกระทําซึ่งใช้กําลังหรือ ความรุนแรง และ/หรือมีการข่มขู่โดยบุคคลหรือกลุ่มบุคคลใด ไม่ว่าจะเป็นการกระทําเพียงลําพัง การกระทําการ แทน หรือที่เกี่ยวเนื่องกับองค์กรใด หรือรัฐบาลใด ซึ่งกระทําเพื่อผลทางการเมือง ศาสนา ลัทธินิยม หรือ จุดประสงค์ที่คล้ายคลึงกัน รวมทั้งเพื่อต้องการส่งผลให้รัฐบาลและหรือสาธารณชนหรือส่วนหนึ่งส่วนใดของ สาธารณชนตกอยู่ในภาวะตื่นตระหนก หวาดกลัว ข้อยกเว้นนี้ไม่คุ้มครองความสูญเสีย ความเสียหาย ค่าใช้จ่ายใด ๆ ไม่ว่าจะเป็นสาเหตุโดยตรง หรือโดย อ้อม เป็นผลมาจากหรือมีส่วนเกี่ยวเนื่องกับการกระทําใด ๆ ที่ต้องกระทําขึ้นเพื่อควบคุม ป้องกัน หยุดยั้ง ไม่ว่า จะเป็นรูปแบบใด ซึ่งเกี่ยวเนื่องกับการกระทําก่อการร้าย
**12 / 13**
* * *
ในกรณีที่ส่วนหนึ่งส่วนใดของข้อยกเว้นนี้ไม่สามารถนํามาใช้บังคับได้ให้ถือว่าส่วนที่เหลือยังคงมีผล บังคับ **เอกสารแนบท้าย การชําระเบี้ยประกันภัย** **กรณีผู้เอาประกันภัยเป็ นนิ ติบุคคล** ในกรณีที่ผู้เอาประกันภัยเป็นนิติบุคคล บริษัทตกลงให้ผู้เอาประกันภัยสามารถชําระเบี้ยได้ ภายใน 15 วันนับแต่วันที่กรมธรรม์ประกันภัยมีผลบังคับ กรณีเกิดอุบัติเหตุภายใต้ความคุ้มครองของกรมธรรม์ประกันภัยนี้ บริษัทจะรับผิดชอบความเสียหายตามความคุ้มครอง ของกรมธรรม์ประกันภัยและผู้เอาประกันภัยต้องชําระเบี้ย ประกันภัยทันที หากผู้เอาประกันภัยมิได้ชําระเบี้ยประกันภัยภายใน 15 วัน นับแต่กรมธรรม์ประกันภัยเริ่มมีผลบังคับให้ ถือว่าผู้เอาประกันภัยไม่ประสงค์จะเอาประกันภัยอีกต่อไป และให้กรมธรม์ประกันภัยฉบับนี้สิ้นผลบังคับ ณ วัน พ้นกําหนดดังกล่าว
## หมายเหตุ ข้อความใดในกรมธรรม์ประกันภัยที่ขัดหรือแย้งกับเอกสารแนบท้ายนี้ให้ใช้ข้อความใน
เอกสารแนบท้ายนี้บังคับ
**13 / 13**
## Type 3 Auto Insurance
## เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 3
## หมวดที่ 1 เงื่อนไขทั ่วไป
ภายใต้การคุ้มครอง เงื่อนไข และข้อยกเว้นแห่งกรมธรรม์ประกันภัยและเอกสารแนบท้ายกรมธรรม์ ประกันภัยนี้ บริษัทให้สัญญาต่อผู้เอาประกันภัยดังต่อไปนี้ **ข้อ 1\. กรมธรรม์ประกันภัยนี้มีผลใช้บังคับทันทีเมื่อผู้เอาประกันภัยชําระเบี้ยประกันภัยแล้ว** การชําระเบี้ยประกันภัยให้แก่ตัวแทนประกันภัย พนักงานและนายหน้าประกันภัยผู้ได้รับมอบอํานาจให้ รับชําระเบี้ยประกันภัย ตลอดจนบุคคลหรือนิติบุคคลที่บริษัทยอมรับการกระทําของบุคคลหรือนิติบุคคลดังกล่าว เสมือนตัวแทนของบริษัทให้ถือว่าเป็นการชําระเบี้ยประกันภัยแก่บริษัทโดยถูกต้อง **ข้อ 2\. คํานิ ยามศัพท์ เมื่อใช้ในกรมธรรม์ประกันภัย หรือเอกสารแนบท้ายกรมธรรม์ประกันภัยนี้** “บริษัท” หมายถึง บริษัทที่ออกกรมธรรม์ประกันภัยนี้ “ผู้เอาประกันภัย” หมายถึง บุคคลที่ระบุชื่อเป็นผู้เอาประกันภัยในตาราง “รถยนต์” หมายถึง รถยนต์ที่เอาประกันภัย ซึ่งมีรายการที่ระบุไว้ในตาราง “ตาราง” หมายถึง ตารางแห่งกรมธรรม์ประกันภัยนี้ “อุบัติเหตุแต่ละครั้ง” หมายถึง เหตุการณ์หนึ่ง หรือหลายเหตุการณ์สืบเนื่องกัน ซึ่งเกิด จากสาเหตุเดียวกัน “ความเสียหายส่วนแรก” หมายถึง ส่วนแรกของความรับผิด หรือความเสียหายอันมีการ คุ้มครองตามข้อสัญญา หรือเอกสารแนบท้ายแห่งกรมธรรม์ ประกันภัยนี้ที่ผู้เอาประกันภัยต้องรับผิดชอบเอง **ข้อ 3\. การยกเว้นทั ่วไป** **กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายหรือความรับผิดอันเกิดขึ้นเป็ นผลโดยตรงหรือ** **โดยอ้อมจาก**
**3.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสู้รบ หรือการปฏิบัติการที่มีลักษณะเป็ น** **การทําสงคราม (จะได้ประกาศสงครามหรือไม่ก็ตาม)**
**3.2 สงครามกลางเมือง การแข็งข้อของทหาร การกบฏ การปฏิวัติ การต่อต้านรัฐบาล การยึด** **อํานาจการปกครองโดยกําลังทหาร หรือโดยประการอื่น ประชาชนก่อความวุ่นวายถึงขนาดหรือเท่ากับ** **การลุกฮือต่อต้านร ัฐบาล**
**3.3 วัตถุอาวุธปรมาณู** **3.4 การแตกตัวของประจุ การแผ่รังสี การกระทบกับกัมมันตภาพรังสีจากเชื้อเพลิงปรมาณู หรือ** **จากกากปรมาณูอันเกิดจากการเผาไหม้เชื้อเพลิงปรมาณูและสําหรับจุดประสงค์ของข้อสัญญานี้การเผา** **นั้นรวมถึงกรรมวิธีใดๆ แห่งการแตกแยกตัวปรมาณู ซึ่งดําเนิ นติดต่อกันไปด้วยตัวของมันเอง**
**1 / 11**
* * *
## ข้อ 4\. การจัดการเรียกร้องเมื่อเกิดความเสียหาย
การจัดการเรียกร้องเมื่อเกิดความเสียหาย เมื่อมีความเสียหาย หรือความรับผิดตามกรมธรรม์ประกันภัย เกิดขึ ้น ผู้เอาประกันภัยหรือผู้ขับขี่จะต้องแจ้งให้บริษัททราบโดยไม่ชักช้า และดําเนินการอันจําเป็นเพื่อรักษาสิทธิ ตามกฎหมาย ทั้งนี ้ผู้เอาประกันภัยอาจแจ้งให้บริษัททราบผ่านแอพพลิเคชั่นสําหรับการแจ้งอุบัติเหตุรถยนต์ของ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัย หรือแอพพลิเคชั่นที่บริษัทเป็นผู้พัฒนาขึ ้น ซึ่งได้ เชื่อมโยงข้ อมูลเข้ากับแอพพลิเคชั่นของสํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจ ประกันภัยและมีรายละเอียดตามที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยกําหนด บริษัทมีสิทธิเข้าดําเนินการในนามของผู้เอาประกันภัยเกี่ยวกับอุบัติเหตุที่เกิดขึ ้นได้ หากความเสียหายที่ เกิดขึ ้นนั ้นอยู่ภายใต้ความคุ้มครองในกรมธรรม์ประกันภัย ความคุ้มครองของบริษัทจะเกิดขึ ้นเมื่อผู้เอาประกันภัยหรือผู้ขับขี่ดําเนินการโดยสุจริต **ข้ อ 5\. ความรับผิดของบริษัทเมื่อมีการปฏิเสธการจ่ายค่าสินไหมทดแทน** เมื่อมีการเรียกร้ องค่าสินไหมทดแทนต่อบริษัท และหากบริษัทปฏิเสธความรับผิดไม่ว่าด้วยเหตุใดก็ตาม จน เป็นเหตุให้ผู้เอาประกันภัยหรือผู้เสียหายนําคดีขึ ้นสู่การพิจารณาของศาลหรือเสนอข้อพิพาทต่ออนุญาโตตุลาการ หากศาลพิพากษาหรืออนุญาโตตุลาการชี ้ขาดให้บริษัทแพ้คดี บริษัทจะต้องรับผิดต่อผู้เอาประกันภัยหรือผู้เสียหาย นั ้น โดยชดใช้ค่าเสียหายตามคําพิพากษา หรือคําชี ้ขาดของอนุญาโตตุลาการพร้ อมดอกเบี ้ยผิดนัดในอัตราร้ อยละ 15 ต่อปี นับตั ้งแต่วันที่ผิดนัด **ข้อ 6\. ก ารแก้ ไข สัญญาคุ้มครองและเงื่อนไขแห่งกรมธรรม์ประกันภัยนี้ จะเปลี่ยนแปลงแก้ไขได้โดย** เอกสารแนบท้ายของบริษัทเท่านั้น **ข้อ 7\. การลดเบี้ยประกันภัยประวัติดี**
7.1 ในกรณีผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา
ประกันภัยเป็นลําดับขั้น ดังนี้ **ข ั ้น ที ่ 1** 20% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัยปีแรก **ข ั ้น ที ่ 2** 30% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย ต่อบริษัท ในการประกันภัย 2 ปีติดต่อกัน **ข ั ้น ที ่ 3 40% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย** ต่อบริษัท ในการประกันภัย 3 ปีติดต่อกัน **ข ั ้น ที ่ 4 50% ของเบี้ยประกันภัยในปีที่ต่ออายุ สําหรับรถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย** ต่อบริษัท ในการประกันภัย 4 ปีติดต่อกัน หร ือกว่านั ้น ทั้งนี้ บริษัทจะลดเบี้ยประกันภัยให้ต่อเมื่อผู้เอาประกันภัยได้ต่ออายุการประกันภัยกับบริษัท และเฉพาะ ข้อตกลงคุ้มครองที่ต่ออายุเท่านั้น คําว่า “รถยนต์คันที่ไม่มีการเรียกร้องค่าเสียหาย” ให้หมายความรวมถึงรถยนต์คันที่มีการเรียกร้อง ค่าเสียหาย แต่ค่าเสียหายนั้นเกิดจากความประมาทของบุคคลภายนอกและรู้ตัวผู้ต้องรับผิดตามกฎหมาย ซึ่งมีผล ทําให้บริษัทมีสิทธิที่จะเรียกค่าเสียหายที่บริษัทได้จ่ายไปคืนจากบุคคลภายนอกได้
**2 / 11**
* * *
หากในระหว่างปีกรมธรรม์ประกันภัยที่ผู้เอาประกันภัยได้รับส่วนลดเบี้ยประกันภัยประวัติดีมีการ เรียกร้องค่าเสียหายต่อบริษัทแล้ว ในการต่ออายุการประกันภัยปีต่อไป บริษัทจะลดเบี้ยประกันภัยให้แก่ผู้เอา ประกันภัย ดังนี้
(ก) ลดลงหนึ่งลําดับขั้นจากเดิมหากการเรียกร้องนั้นเกิดจากความประมาทของรถยนต์คันเอา
ประกันภัย หรือผู้เอาประกันภัยไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้
(ข) ลดลงสองลําดับขั้นจากเดิมแต่ไม่เกินอัตราปกติ หากมีการเรียกร้องที่รถยนต์คันเอาประกันภัย
เป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ตั้งแต่ 2 ครั้งขึ้นไป รวมกันมีจํานวน เงินเกิน 200% ของเบี้ยประกันภัย
7.2 กรณีผู้เอาประกันภัยทําประกันภัยกับผู้รับประกันภัยอื่น และมาต่ออายุการประกันภัยกับบริษัท
บริษัทจะนําความใน 7.1 มาใช้บังคับโดยอนุโลมก็ได้ **ข้อ 8\. การเพิ่มเบี้ยประกันภัยประวัติไม่ดี** ในกรณีที่ผู้เอาประกันภัยมีรถยนต์เอาประกันภัยไว้กับบริษัท และมีการเรียกร้องค่าเสียหายระหว่างปีที่ เอาประกันภัยที่เกิดจากอุบัติเหตุ ซึ่งรถยนต์คันที่เอาประกันภัยเป็นฝ่ายประมาทหรือไม่สามารถแจ้งให้บริษัท ทราบถึงคู่กรณีอีกฝ่ายหนึ่งได้ อย่างน้อยตั้งแต่ 2 ครั้งขึ้นไปรวมกันมีจํานวนเงินเกิน 200% ของเบี้ยประกันภัย บริษัทจะเพิ่มเบี้ยประกันภัยเป็นขั้นๆ ดังนี้ **ข ั ้น ที ่ 1** 20% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ **ข ั ้น ที่ 2** 30% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 2 ปีติดต่อกัน **ข ั ้น ที่ 3** 40% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 3 ปีติดต่อกัน **ข ั ้น ที่ 4** 50% ของอัตราเบี้ยประกันภัยในปีที่ต่ออายุ ในกรณีมีค่าเสียหายดังกล่าวเกิดขึ้นต่อ บริษัท 4 ปีติดต่อกัน หร ือกว่านั ้น ในกรณีที่ผู้เอาประกันภัยถูกเพิ่มเบี้ยประกันภัยประวัติไม่ดีไม่ว่าลําดับขั้นใดและในปีกรมธรรม์ประกันภัย นั้น มีการเรียกร้องค่าเสียหาย ที่รถยนต์คันเอาประกันภัยเป็นฝ่ายประมาท หรือไม่สามารถแจ้งให้บริษัททราบถึง คู่กรณีอีกฝ่ายหนึ่งได้ไม่ถึง 2 ครั้ง หรือถึง 2 ครั้งแต่มีค่าเสียหายไม่เกิน 200% ของเบี้ยประกันภัยแล้วในการต่อ อายุการประกันภัย บริษัทจะใช้เบี้ยประกันภัยในลําดับขั้นเดิมเช่นในปีที่ผ่านมา แต่หากไม่มีการเรียกร้อง ค่าเสียหาย หรือมีการเรียกร้องค่าเสียหาย แต่ค่าเสียหายที่เกิดขึ้นนั้น มิได้เกิดจากความประมาทของรถยนต์คัน เอาประกันภัยและผู้เอาประกันภัยสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายหนึ่งได้แล้ว ในการต่ออายุการ ประกันภัยในปีต่อไป บริษัทจะใช้เบี้ยประกันภัยในอัตราปกติ **ข้อ 9\. การโอนรถยนต์** เมื่อผู้เอาประกันภัยได้โอนรถให้แก่ผู้อื่น ให้ถือว่า ผู้รับโอนเป็นผู้เอาประกันภัยตามกรมธรรม์ประกันภัยนี้ และบริษัทต้องรับผิดตามกรมธรรม์ประกันภัยต่อไปตลอดอายุกรมธรรม์ประกันภัยที่เหลืออยู่ อย่างไรก็ตาม ในกรณีที่ทําประกันภัยประเภทระบุชื่อผู้ขับขี่ ผู้เอาประกันภัยจะต้องแจ้งการเปลี่ยนแปลง ผู้ขับขี่ให้บริษัททราบ เพื่อจะได้มีการปรับปรุงอัตราเบี้ยประกันภัยตามสภาพความเสี่ยงภัยที่เปลี่ยนแปลงไป
**3 / 11**
* * *
มิฉะนั้นผู้เอาประกันภัยอาจจะต้องรับผิดชอบในความเสียหายส่วนแรกเองตามเงื่อนไขความคุ้มครองที่ปรากฎใน กรมธรรม์ประกันภัยนี้
## ข้อ 10\. การระงับข้อพิพาทโดยอนุญาโตตุลาการ
ในกรณีที่มีข้อพิพาท ข้อขัดแย้ง หรือข้อเรียกร้องใดๆ ภายใต้กรมธรรม์ประกันภัยฉบับนี้ระหว่างผู้มีสิทธิ เรียกร้องตามกรมธรรม์ประกันภัยกับบริษัท และหากผู้มีสิทธิเรียกร้องประสงค์ และเห็นควรยุติข้อพิพาทนั้นโดย วิธีการอนุญาโตตุลาการ บริษัทตกลงยินยอม และ ให้ทําการวินิจฉัยชี้ขาดโดยอนุญาโตตุลาการตามข้อบังคับ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยว่าด้วยอนุญาโตตุลาการ **ข้อ 11\. การตีความกรมธรรม์ประกันภัย** ข้อความที่ปรากฎในกรมธรรม์ประกันภัยนี้ รวมทั้งเอกสารแนบท้าย และเอกสารประกอบให้ตีความตาม คู่มือการตีความที่นายทะเบียน ได้ให้ความเห็นชอบไว้ **ข้อ 12\. การสิ้นผลบังคับของกรมธรรม์ประกันภัย กรมธรรม์ประกันภัยนี้จะสิ้นผลบังคับเมื่อ**
12.1 วันที่ เวลา ที่ระบุไว้ในตาราง
12.2 มีการบอกเลิกกรมธรรม์ประกันภัย
12.2.1 บริษัทเป็นผู้บอกเลิก : บริษัทอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้ด้วยการส่งหนังสือ
บอกกล่าวล่วงหน้าไม่น้อยกว่า 30 วัน โดยทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัยตามที่อยู่ครั้งสุดท้ายที่แจ้ง ให้บริษัททราบซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันพ้นกําหนดดังกล่าว ในกรณีนี้บริษัทจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยสําหรับ ระยะเวลาที่กรมธรรม์ประกันภัยได้ใช้บังคับมาแล้วออกตามส่วน
12.2.2 ผู้เอาประกันภัยเป็นผู้บอกเลิก : ผู้เอาประกันภัยอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้
โดยแจ้งให้บริษัททราบเป็นลายลักษณ์อักษร ซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันที่บริษัทได้รับ หนังสือบอกเลิก หรือวันที่ระบุไว้ในหนังสือบอกเลิก แล้วแต่ว่าวันใดเป็นวันหลังสุด ในกรณีนี้ผู้เอาประกันภัยมีสิทธิได้รับเบี้ยประกันภัยคืน ตามอัตราการคืนเบี้ยประกันภัยที่ระบุไว้ข้างล่าง
**4 / 11**
* * *
อัตราคืนเบี้ยประกันภัย
\| ข้างหนึ่งที่มี
ประกับกำหนด \| ข้างหนึ่งที่มี
ประกับกำหนด \| ข้างหนึ่ง
ประกับกำหนด \| ข้างหนึ่งที่มี
ประกับกำหนด \| ข้างหนึ่ง
ประกับกำหนด \| ข้างหนึ่งที่มี
ประกับกำหนด \|
\| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \|
\| 1-9 \| 72 \| 120-129 \| 44 \| 240-249 \| 20 \|
\| 10-19 \| 68 \| 130-139 \| 41 \| 250-259 \| 18 \|
\| 20-29 \| 65 \| 140-149 \| 39 \| 260-269 \| 16 \|
\| 30-39 \| 63 \| 150-159 \| 37 \| 270-279 \| 15 \|
\| 40-49 \| 61 \| 160-169 \| 35 \| 280-289 \| 13 \|
\| 50-59 \| 59 \| 170-179 \| 32 \| 290-299 \| 12 \|
\| 60-69 \| 56 \| 180-189 \| 30 \| 300-309 \| 10 \|
\| 70-79 \| 54 \| 190-199 \| 29 \| 310-319 \| 8 \|
\| 80-89 \| 52 \| 200-209 \| 27 \| 320-329 \| 6 \|
\| 90-99 \| 50 \| 210-219 \| 25 \| 330-339 \| 4 \|
\| 100-109 \| 48 \| 220-229 \| 23 \| 340-349 \| 3 \|
\| \| 46 \| 230-239 \| 22 \| 350-359 \| 1 \|
\| \| \| \| \| 360-366 \| 0 \|
หมวดที่ 2 ความคุ้มครองความรับผิดต่อบุคคลภายนอก
ข้อ 1\. ข้อตกลงคุ้มครอง
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่
บุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย เนื่องจากอุบัติเหตุอันเกิดจากรถยนต์ที่ใช้หรือ
อยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้น ในระหว่างระยะเวลาประกันภัยในนามผู้เอาประกันภัย ดังนี้
1.1 ความเสียหายต่อชีวิต ร่างกาย หรืออนามัย บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความ
กรณีบุคคลภายนอกเสียชีวิต บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 100,000 บาทต่อคน แต่หาก
การเสียชีวิตนั้นทําให้มีผู้ขาดไร้อุปการะตามกฎหมาย บริษัทจะชดใช้ค่าสินไหมทดแทนต่อการเสียชีวิตของ
บุคคลภายนอกนั้นไม่น้อยกว่า 300,000 บาทต่อคน
กรณีบุคคลภายนอกทุพพลภาพถาวร บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 300,000 บาทต่อคน
กรณีบุคคลภายนอกทุพพลภาพถาวร บริษัทจะชดใช้ค่าสินไหมทดแทนไม่น้อยกว่า 300,000 บาทต่อคน
ในกรณีที่บุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์
ประกันภัย บริษัทจะร่วมเฉลี่ยจ่ายเท่าๆ กัน อย่างไรก็ ตามความรับผิดของบริษัทต่อคนจะมีไม่เกินจํานวนเงินเอา
ประกันภัยต่อคนที่ระบุไว้ในตาราง และความรับผิดของบริษัทต่อครั้งในกรณีที่มากกว่าหนึ่งคน จะมีไม่เกินจํานวน
เงินเอาประกันภัยต่อครั้งที่ระบุไว้ในตาราง
* * *
ทุพพลภาพถาวร ในที่นี้หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่การงานใดๆในอาชีพ ประจํา และอาชีพอื่นๆ ได้โดยสิ้นเชิงตลอดไป บุคคลภายนอกที่ได้รับความคุ้มครองตาม 1.1 นี้ ไม่รวมถึงผู้ขับขี่ที่เป็นฝ่ายที่จะต้องรับผิดตามกฎหมาย ตลอดจนลูกจ้างในทางการที่จ้าง คู่สมรส บิดา มารดา บุตรของผู้ขับขี่นั้น
**1.2 ความเสียหายต่อทรัพย์สิน บริษัทจะรับผิดชดใช้ค่าสินไหมทดแทนเพื่อความเสียหายต่อทรัพย์สิน**
ของบุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย และความรับผิดของบริษัทจะมีไม่เกิน จํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง กรณีเกิดความเสียหายต่อทรัพย์สินบุคคลภายนอก และมีการเรียกค่าเสียหายอันเกิดจากการขาดการใช้ ประโยชน์รถยนต์ บริษัทจะชดใช้ค่าสินไหมทดแทนตามจริง ทั้งนี้ สําหรับรถยนต์ที่มีที่นั ่ง ไม่ เก ิน 7 คน หรือ รถยนต์บรรทุกผู้โดยสารรวมทั้งผู้ขับขี่ไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 500 บาท รถยนต์รับจ้างสาธารณะ ที่มีที่นั่งไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 700 บาท และรถยนต์ที่มีที่นั่งเกิน 7 คน หรือรถยนต์บรรทุก ผู้โดยสารรวมทั้งผู้ขับขี่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 1,000 บาท ในกรณีบุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์ ประกันภัย บริษัทจะเฉลี่ยจ่ายเท่าๆ กัน ความเสียหายต่อทรัพย์สินต่อไปนี้ จะไม่ได้รับความคุ้มครอง
(ก) ทรัพย์สินที่ผู้เอาประกันภัย ผู้ข ับข ี่ที่เป็นฝ่ายต้องรับผิดตามกฎหมาย คู่สมรส บิดา มารดา บุตรของผู้
เอาประกันภัยหรือผู้ขับขี่นั้นเป็นเจ้าของ หรือเป็นผู้เก็บรักษา ควบคุม หรือครอบครอง
(ข) เครื่องชั่ง สะพานรถ สะพานรถไฟ ถนน ทางวิ่ง ทางเดิน สนาม หรือสิ่งหนึ่งสิ่งใดที่อยู่ใต้สิ่งดังกล่าว
อันเกิดจากการสั ่นสะเทือน หรือจากนํ้าหนักรถยนต์ หรือนํ้าหนักบรรทุกของรถยนต์
(ค) สัมภาระหรือทรัพย์สินอื่นใดที่นําติดตัวขึ้นบนรถยนต์ หรือทรัพย์สินที่บรรทุกอยู่ในรถยนต์ หรือกําลัง
ยกขึ้น หรือกําลังยกลง จากรถยนต์ หรือทรัพย์สินที่รถยนต์กําลังยกจากที่หนึ่งไปยังอีกที่หนึ่ง
(ง) ทรัพย์สินที่ได้รับความเสียหายจากการรั ่วไหลของสารเคมีหรือวัตถุอันตรายที่บรรทุกอยู่ในรถยนต์
เว้นแต่การรั ่วไหลนั้นเกิดจากอุบัติเหตุจากรถยนต์ หรือการรั ่วไหลของแก๊สหรือเชื้อเพลิงเพื่อการเดินเครื่องของ รถยนต์ **ข้อ 2\. ความเสียหายส่วนแรก** **ผู้เอาประกันภัยจะต้องรับผิดชอบเองต่ออุบัติเหตุแต่ละครั้ง ดังนี้**
**(ก) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สิน ในกรณีที่ใช้รถยนต์ในเวลาเกิดอุบัติเหตุ** **นอกเหนือจากที่ระบุไว้ในตาราง** **(ข) ตามจํานวนเงินส่วนแรกของความเสียหาย ดังระบุไว้ในตาราง** **(ค) 2,000 บาทแรก ของความเสียหายต่อทรัพย์สินของบุคคลภายนอกในกรณี เป็ นการ** **ประกันภัยประเภทระบุชื่อผู้ขับขี่ หากความเสียหายนั้นเป็ นความรับผิดชอบของผู้ขับขี่รถยนต์คันเอา** **ประกันภัยซึ่งมิใช่ผู้ขับขี่ที่ระบุชื่อในกรมธรรม์ประกันภัย**
**6 / 11**
* * *
## ในกรณีที่ผู้เอาประกันภัยจะต้องรับผิดชอบในความเสียหายส่วนแรกเกินหนึ่งข้อ ให้ถือว่าความ
## รับผิดชอบแต่ละข้อเป็ นความรับผิดชอบที่เพิ่มขึ้น
## ในกรณีที่ผู้เอาประกันภัยต้องรับผิดชอบค่าเสียหายส่วนแรกเอง ตาม (ก) (ข) และ (ค) บริษัทจะ
## จ่ายแทนผู้เอาประกันภัยไปก่อน เมื่อบริษัทได้จ่ายเงินที่ผู้เอาประกันภัยต้องรับผิดชอบไปแล้ว ผู้เอา
## ประกันภัยต้องใช้คืนให้บริษัทภายใน 7 วัน นับแต่ได้รับหนังสือเรียกร้องจากบริษัท
กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองความรับผิดของผู้โดยสาร เมื่อผู้โดยสารนั้นจะต้องรับผิดจาก รถยนต์ที่ใช้ หรืออยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้นทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ โดยมี เงื่อนไขว่า บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น **ข้อ 6\. การคุ้มครองนายจ้าง** กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองถึงนายจ้างซึ่งไม่ใช่ผู้เอาประกันภัยเมื่อนายจ้างจะต้องรับผิดจาก การใช้รถยนต์คันเอาประกันภัยโดยลูกจ้างในทางการที่จ้างทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ แต่มีเงื่อนไขว่า
6.1 นายจ้างต้องปฏิบัติตนอยู่ภายใต้ข้อกําหนดของกรมธรรม์ประกันภัยนี้
6.2 นายจ้างไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น เว้นแต่ค่าสินไหมทดแทนที่
ได้รับชดใช้นั้นไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น
6.3 การคุ้มครองนี้ไม่เพิ่มจํานวนเงินจํากัดความรับผิดของบริษัท
**ข้อ 7\. การยกเว้นทั ่วไป การประกันภัยตามหมวดนี้ ไม่คุ้มครองความรับผิดอันเกิดจาก**
**7.1 การใช้รถยนต์นอกอาณาเขตคุ้มครอง** **7.2 การใช้รถยนต์ในทางผิดกฎหมาย เช่น ใช้รถยนต์ไปปล้นทรัพย์ ชิงทรัพย์ หรือใช้ขนยาเสพ** **ติด เ ป็ น ต ้ น**
**7.3 การใช้ในการแข่งขันความเร็ว** **7.4 การใช้ลากจูงหรือผลักดัน เว้นแต่รถที่ถูกลากจูงหรือผลักดันได้ประกันภัยไว้กับบริษัทด้วย** **หรือเป็ นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน**
**7.5 ความรับผิดซึ่งเกิดจากสัญญาที่ผู้ขับขี่ทําขึ้น ซึ่งถ้าไม่มีสัญญานั้นแล้ว ความรับผิดของผู้ขับขี่** **จะไม่เกิดขึ้น**
**7.6 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50 มิลลิกรัม** **เปอร์เซ็นต์ ซึ่งเป็ นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ.2537) ออกตามความในพระราชบัญญัติจราจรทาง** **บก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา** **ข้อ 8\. ข้อสัญญาพิเศษ ภายใต้จํานวนเงินจํากัดความรับผิดที่ระบุไว้ในตารางบริษัท จะไม่ยกเอาความไม่สมบูรณ์**
แห่งกรมธรรม์ประกันภัยหรือความประมาทเลินเล่ออย่างร้ายแรงของผู้เอาประกันภัย หรือข้อ 7.1 7.2 7.3 7.4 7.5 หรือ เงื่อนไขทั ่วไป เว้นแต่ข้อ 3 ของหมวดเงื่อนไขทั ่วไป เป็นข้อต่อสู้บุคคลภายนอกเพื่อปฏิเสธความรับผิดตาม
1.1 ในหมวดนี้ ส่วนเงื่อนไข 7.6 บริษัทจะไม่นํามาเป็นข้อต่อสู้บุคคลภายนอก เพื่อปฏิเสธความรับผิดทั้งตาม 1.1 และ
1.2 ในหมวดนี้
**7 / 11**
* * *
ในกรณีที่บริษัทไม่ต้องรับผิดตามกฎหมาย หรือรับผิดตามกรมธรรม์ประกันภัยนี้ต่อผู้เอาประกันภัย แต่ บริษัทได้ชดใช้ค่าสินไหมทดแทนไปแล้วตามวรรคหนึ่งและวรรคสองในความรับผิดที่ผู้เอาประกันภัยต้องรับผิดต่อ บุคคลภายนอกไปแล้วผู้เอาประกันภัยต้องใช้จํานวนเงินที่บริษัทได้จ่ายไปนั้นคืนให้บริษัทภายใน 7 วันนับแต่ ได้รับหนังสือเรียกร้องจากบริษัท
## เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม
## การประกันภัยอุบัติเหตุส่วนบุคคล (ร.ย.01)
**เมื่อช้นเอกสารแนบท้ายนี้** ผู้ที่ได้รับความคุ้มครอง หมายถึง ผู้ขับขี่และ/หรือผู้โดยสารตามจํานวนที่ระบุในตาราง ซึ่งอยู่ในหรือกําลังขับขี่ หรือกําลังขึ้น หรือกําลังลง จากรถยนต์ อุบัติเหตุ หมายถึง เหตุการณ์ที่เกิดขึ้นอย่างฉับพลันจากปัจจัยภายนอก ร่างกายและทําให้เกิดผลที่ผู้ได้รับความคุ้มครองมิได้เจตนา หรือมุ่งหวังและให้หมายความรวมถึงการถูกฆาตกรรมด้วย การสูญเสียโดยถาวรสิ้นเชิง ให้รวมถึงการสูญเสียสมรรถภาพในการใช้งานของอวัยวะนั้นโดยถาวรสิ้นเชิง การสูญเสียสายตา หมายถึง ตาบอดสนิท และไม่มีทางรักษาให้หายได้ตลอดไป
ทุพพลภาพถาวร หมายถึง ทุพพลภาพถึงขนาดที่ไม่สามารถประกอบอาชีพใดหรือ ทํางานใดเพื่อสินจ้างได้โดยสิ้นเชิงและตลอดไป ทุพพลภาพชั ่วคราว หมายถึง ทุพพลภาพถึงขนาดที่ไม่สามารถประกอบหน้าที่การ งาน ในอาชีพประจําตามปกติได้โดยสิ้นเชิงในชั่วระยะเวลา หนึ่ง เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติมดังต่อไปนี้ บริษัทจะชดใช้ ค่าสินไหมทดแทนเพื่อความสูญเสียอันเกิดจากความบาดเจ็บของผู้ได้รับความคุ้มครองโดยอุบัติเหตุ ซึ่งทําให้ เกิดผลดังต่อไปนี้ **การคุ้มครองข้อ 1 : เสียชีวิต** ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองเสียชีวิตใน 180 วัน นับตั้งแต่วันเกิดอุบัติเหตุก็ดี หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันที่โรงพยาบาลในฐานะคนไข้ใน และ เสียชีวิตเพราะเหตุบาดเจ็บนั้นก็ดี บริษัทจะจ่ายค่าสินไหมทดแทนตามจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง ให้แก่ทายาทของผู้ที่ได้รับความคุ้มครอง **การคุ้มครองข้อ 2 : สูญเสีย มือ เท้า สายตา** ถ้าความบาดเจ็บที่ได้รับไม่มีผลทําให้ผู้ได้รับความคุ้มครองต้องเสียชีวิตภายใน 180 วัน นับแต่วันเกิด อุบัติเหตุแต่มีผลทําให้ผู้ได้รับความคุ้มครองได้รับการสูญเสียโดยถาวรสิ้นเชิง ภายใน 180 วัน นับแต่วันเกิด อุบัติเหตุก็ดีหรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาลในฐานะ
**8 / 11**
* * *
คนไข้ในและเป็นเหตุให้ผู้ได้รับความคุ้มครองได้รับการสูญเสียโดยถาวรสิ้นเชิงดังกําหนดข้างล่างนี้ บริษัทจะจ่าย ค่าสินไหมทดแทนให้แก่ผู้ได้รับความคุ้มครองดังนี้ 100% ของจํานวนเงินเอาประกันภัย สําหรับมือสองข้าง ตั้งแต่ข้อมือ หรือ เท้าสองข้าง ตั้งแต่ข้อเท้า หรือสายตาสองข้าง 100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 100% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ และสายตาหนึ่งข้าง 100% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า และสายตาหนึ่งข้าง 60% ของจํานวนเงินเอาประกันภัย สําหรับมือหนึ่งข้าง ตั้งแต่ข้อมือ 60% ของจํานวนเงินเอาประกันภัย สําหรับเท้าหนึ่งข้าง ตั้งแต่ข้อเท้า 60% ของจํานวนเงินเอาประกันภัย สําหรับตาหนึ่งข้าง บริษัทจะจ่ายค่าทดแทนตามข้อนี้เพียงรายการที่สูงสุดรายการเดียวเท่านั้น **การคุ้มครองข้อ 3 : ทุพพลภาพถาวร** ถ้าความบาดเจ็บมีผลภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุทําให้ผู้ได้รับความคุ้มครองเกิดทุพพลภาพ ถาวรและทุพพลภาพถาวรนั้นได้เป็นเวลาติดต่อกันไม่น้อยกว่า 12 เดือน หรือมีข้อบ่งชี้ทางการแพทย์ว่าผู้ได้รับ ความคุ้มครองนั้นตกเป็นบุคคลทุพพลภาพถาวร บริษัทจะใช้ค่าสินไหมทดแทนให้ตามจํานวนเงินเอาประกันภัย ดังระบุไว้ในตาราง หักด้วยจํานวนเงินที่ใช้ หรือต้องใช้ตามความคุ้มครองข้อ 1 หรือ ข้อ 2 ให้แก่ผู้ได้รับความ คุ้มครอง **การคุ้มครองข้อ 4 : ทุพพลภาพชั ่วคราว** ถ้าความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั ่วคราวภายใน 180 วัน นับ แต่วันที่เกิดอุบัติเหตุ หรือความบาดเจ็บที่ได้รับทําให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกันในโรงพยาบาล ในฐานะคนไข้ใน และเป็นเหตุให้ผู้ได้รับความคุ้มครองตกเป็นบุคคลทุพพลภาพชั่วคราว บริษัทจะจ่ายค่าสินไหม ทดแทนให้แก่ผู้ได้รับความคุ้มครองเป็นระยะๆ ตลอดเวลาที่ยังทุพพลภาพอยู่ตามจํานวนเงินที่ระบุไว้ในตารางแต่ ไม่เกิน 52 สัปดาห์ ต่ออุบัติเหตุแต่ละครั้ง บริษัทจะไม่ชดใช้ค่าสินไหมทดแทนตามความคุ้มครองนี้ หากอุบัติเหตุมีผลทําให้ผู้ได้รับความคุ้มครอง เกิดความสูญเสียตามการคุ้มครองตามข้อ 1 หรือข้อ 2 หากความสูญเสียมีผลทําให้มีทุพพลภาพถาวรเกิดขึ้นต่อผู้ ได้รับความคุ้มครองตามการคุ้มครอง ข้อ 3 ค่าสินไหมทดแทนที่บริษัทใช้ตามการคุ้มครองข้อนี้ จะมีการหักจาก จํานวนเงินเอาประกันภัยที่บริษัทต้องใช้ตามการคุ้มครอง ข้อ 3. **การยกเว้น : การขยายเพิ่มเติมนี้ไม่คุ้มครองการเสียชีวิต สูญเสียอวัยวะ หรือการทุพพลภาพ อันเกิดขึ้น** **เป็ นผลโดยตรงหรือโดยอ้อมทั้งหมดหรือบางส่วนจากการกระทําผิดอาชญากรรมสถานหนักโดยผู้ได้รับ** **ความคุ้มครองนั้น** เงื่อนไขอื่น : การขยายเพิ่มเติมตามเอกสารแนบท้ายนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ ประกันภัยที่ปรากฏในสัญญาหมวดเงื่อนไขทั ่วไป
**9 / 11**
* * *
| เอกสารแนบท้าย | ความคุ้มครองเพิ่มเติม การประกันภัยค่ารักษาพยาบาล (ร.ย.02) เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะใช้ค่ารักษาพยาบาล ค่าบริการทางการแพทย์ ค่าผ่าตัด และค่าบริการอื่น ๆ ตามที่จ่ายจริงซึ่งได้ เกิดขึ้นภายใน 12 เดือน นับแต่วันเกิดอุบัติเหตุเพื่อบุคคลใดซึ่งได้รับความบาดเจ็บทางร่างกาย เนื่องจากอุบัติเหตุ ในขณะอยู่ใน หรือกําลังขึ้น หรือกําลังลงจากรถยนต์ ความรับผิดชอบของบริษัทต่อคนในแต่ละครั้งจะไม่เกินจํานวนเงินเอาประกันภัยที่ระบุไว้ในตารางการ ขยายเพิ่มเติมนี้มีผลบังคับเฉพาะต่อรถยนต์ที่ระบุไว้ในตาราง |
| --- | --- |
| เอกสารแนบท้าย | ความคุ้มครองเพิ่มเติม การประกันตัวผู้ขับขี่ (ร.ย.03) เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยดังกล่าวข้างต้นได้มีการขยายเพิ่มเติม ดังต่อไปนี้ บริษัทจะประกันตัวผู้เอาประกันภัยหรือบุคคลใดซึ่งขับขี่รถยนต์โดยได้รับความยินยอมจากผู้เอา ประกันภัย ในกรณีรถยนต์ที่ระบุไว้ในตารางเกิดอุบัติเหตุ เป็นเหตุให้บุคคลดังกล่าวถูกควบคุมตัวในคดีอาญา การประกันตัวบุคคลดังกล่าว บริษัทจะดําเนินการโดยไม่ชักช้าตามจํานวนเงินที่พนักงานสอบสวน พนักงานอัยการหรือศาลกําหนดจนกว่าคดีจะถึงที่สุด เงื่อนไข : การขยายเพิ่มเติมนี้ อยู่ภายใต้บังคับของเงื่อนไขและการยกเว้นแห่งกรมธรรม์ประกันภัยที่ปรากฏใน สัญญาหมวดเงื่อนไขทั ่วไป |
## เอกสารแนบท้าย ความคุ้มครองเพิ่มเติม
## ข้อยกเว้นภัยก่อการร้าย (ร.ย.30)
ถ้าข้อความใดในเอกสารนี้ขัดหรือแย้งกับข้อความที่ปรากฏในกรมธรรม์ประกันภัยหรือ สลักหลังใด ๆ ให้ เป็นที่ตกลงกันว่า กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความสูญเสีย ความเสียหายหรือค่าใช้จ่ายใด ๆ ก็ตาม ไม่ว่า จะเป็นสาเหตุโดยตรงหรือโดยอ้อม เป็นผลมาจากหรือเกี่ยวเนื่องมาจากการกระทําก่อการร้าย ไม่ว่าจะเกิดจาก สาเหตุหรือเหตุการณ์ซึ่งส่งผลกระทบอย่างต่อเนื่องหรือมีลําดับเหตุการณ์เป็นอย่างไรสําหรับความสูญเสียนั้น โดยจุดประสงค์ของข้อยกเว้นนี้ การกระทําก่อการร้ายให้หมายความรวมถึงการกระทําซึ่งใช้กําลังหรือ ความรุนแรง และ/หรือมีการข่มขู่โดยบุคคลหรือกลุ่มบุคคลใด ไม่ว่าจะเป็นการกระทําเพียงลําพัง การกระทําการ แทน หรือที่เกี่ยวเนื่องกับองค์กรใด หรือรัฐบาลใด ซึ่งกระทําเพื่อผลทางการเมือง ศาสนา ลัทธินิยม หรือ จุดประสงค์ที่คล้ายคลึงกัน รวมทั้งเพื่อต้องการส่งผลให้รัฐบาลและหรือสาธารณชนหรือส่วนหนึ่งส่วนใดของ สาธารณชนตกอยู่ในภาวะตื่นตระหนก หวาดกลัว ข้อยกเว้นนี้ไม่คุ้มครองความสูญเสีย ความเสียหาย ค่าใช้จ่ายใด ๆ ไม่ว่าจะเป็นสาเหตุโดยตรง หรือโดย อ้อม เป็นผลมาจากหรือมีส่วนเกี่ยวเนื่องกับการกระทําใด ๆ ที่ต้องกระทําขึ้นเพื่อควบคุม ป้องกัน หยุดยั้ง ไม่ว่า จะเป็นรูปแบบใด ซึ่งเกี่ยวเนื่องกับการกระทําก่อการร้าย ในกรณีที่ส่วนหนึ่งส่วนใดของข้อยกเว้นนี้ไม่สามารถนํามาใช้บังคับได้ให้ถือว่าส่วนที่เหลือยังคงมีผล บังคับ
**10 / 11**
* * *
## เอกสารแนบท้าย การชําระเบี้ยประกันภัย
## กรณีผู้เอาประกันภัยเป็ นนิ ติบุคคล
ในกรณีที่ผู้เอาประกันภัยเป็นนิติบุคคล บริษัทตกลงให้ผู้เอาประกันภัยสามารถชําระเบี้ยได้ ภายใน 15 วันนับแต่วันที่กรมธรรม์ประกันภัยมีผลบังคับ กรณีเกิดอุบัติเหตุภายใต้ความคุ้มครองของกรมธรรม์ประกันภัยนี้ บริษัทจะรับผิดชอบความเสียหายตามความคุ้มครอง ของกรมธรรม์ประกันภัยและผู้เอาประกันภัยต้องชําระเบี้ย ประกันภัยทันที หากผู้เอาประกันภัยมิได้ชําระเบี้ยประกันภัยภายใน 15 วัน นับแต่กรมธรรม์ประกันภัยเริ่มมีผลบังคับให้ ถือว่าผู้เอาประกันภัยไม่ประสงค์จะเอาประกันภัยอีกต่อไป และให้กรมธรม์ประกันภัยฉบับนี้สิ้นผลบังคับ ณ วัน พ้นกําหนดดังกล่าว
## หมายเหตุ ข้อความใดในกรมธรรม์ประกันภัยที่ขัดหรือแย้งกับเอกสารแนบท้ายนี้ให้ใช้ข้อความใน
เอกสารแนบท้ายนี้บังคับ
**11 / 11**
## Type 4 Insurance Coverage
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยรถยนต์ประเภท 4
ใช้สําหรับการขายผานโทรศัพท์ ่
หมวดที่ 1 เงื่อนไขทั ่วไป
ภายใต้การคุ้มครอง เงื่อนไข และข้อยกเว้นแห่งกรมธรรม์ประกันภัยและเอกสารแนบท้าย
กรมธรรม์ประกันภัยนี้บริษัทให้สัญญาต่อผู้เอาประกันภัย ดังต่อไปนี้ :
Under general coverage, conditions and exclusions of this policy and endorsement document,
Under general coverage, conditions and exclusions of this policy and endorsement document,
the company agrees with the insured to pay within the limits of liability described as follows:
ข้อ 1\. กรมธรรม์ประกันภัยนี้มีผลบังคับใช้ทันที เมื่อผู้เอาประกันภัยชําระเบี้ยประกันภัยแล้ว
THIS POLICY WILL BE EFFECTIVE IMMEDIATELY UPON PAYMENT OF THE INSURED :
THIS POLICY WILL BE EFFECTIVE IMMEDIATELY UPON PAYMENT OF THE INSURED :
การชําระเบี้ยประกันภัยให้แก่ ตัวแทนประกันภัย พนักงานและนายหน้าประกันภัยผู้ได้รับมอบอํานาจให้
ชําระค่าเบี้ยประกันภัย ตลอดจนบุคคล หรือนิติบุคคล ที่บริษัทยอมรับการกระทําของบุคคลหรือนิติบุคคลดังกล่าว
เสมือนตัวแทนของบริษัทให้ถือว่าเป็นการชําระเบี้ยประกันภัยแก่บริษัทโดยถูกต้อง
A premium payment made to any authorized insurance company officer, agent and broker is
A premium payment made to any authorized insurance company officer, agent and broker is
deemed to be payment made to the insurer.
ข้อ 2\. คํานิ ยามศัพท์ กรมธรรม์ประกันภัยหรือเอกสารแนบท้ายกรมธรรม์ประกันภัยนี้
ข้อ 2\. คํานิ ยามศัพท์ กรมธรรม์ประกันภัยหรือเอกสารแนบท้ายกรมธรรม์ประกันภัยนี้
DEFINITIONS: When use in this policy or endorsement to this policy:
“บริษัท” หมายความว่า บริษัทที่ออกกรมธรรม์ประกันภัยนี้
| “ปริมาณ” | หน่วยคำสั่ง | ปริมาณที่ต้องอกการสร้างปริมาณที่ต้อง |
| --- | --- | --- |
| “COMPANY” | | Is the Company issuing the Policy. |
| “พื้นและปริมาณที่ต้อง” | หน่วยคำสั่ง | ปริมาณที่ต้องอกการสร้างปริมาณที่ต้องในตาราง |
| “INSURED” | | Is the person named as the Insured in the Schedule |
| “ระบบผู้” | หน่วยคำสั่ง | ระบบผู้ต้องอกการสร้างปริมาณที่ต้องในตาราง |
| “MOTOR VEHICLE” | | Is the vehicle insured with particulars stated in the Schedule. |
| “ตาราง” | หน่วยคำสั่ง | ตารางและปริมาณสร้างปริมาณที่ต้องในตาราง |
| “SCHEDULE” | | Is the Schedule of the Policy. |
| “อุปกรณ์และคำสั่ง” | หน่วยคำสั่ง | ในตารางที่ต้องอกการสร้างปริมาณในตารางในตารางและคำสั่ง |
| “EACH ACCIDENT” | | Is an event or series of events arising from one cause. |
ข้อ 3\. ข้อตกลงคุ้มครอง
COVERAGE AGREEMENT :
COVERAGE AGREEMENT :
“EACH ACCIDENT” Is an event or series of events arising from one cause.
บริษัทจะชดใช้ค่าสินไหมทดแทนเพื่อความสูญเสีย หรือความเสียหายอย่างใดๆ อันเกิดแก่ทรัพย์สิน
บุคคลภายนอก ซึ่งผู้เอาประกันภัยจะต้องรับผิดชอบตามกฎหมาย เนื่องจากอุบัติเหตุอันเกิดจากรถยนต์ที่ใช้ หรือ
* * *
อยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้น ในระหว่างระยะเวลาประกันภัยในนามผู้เอาประกันภัย ความ รับผิดของบริษัทจะมีไม่เกินจํานวนเงินเอาประกันภัยที่ระบุไว้ในตาราง กรณีเกิดความเสียหายต่อทรัพย์สินของบุคคลภายนอก และมีการเรียกร้องค่าเสียหายอันเกิดจากการ ขาดการใช้ประโยชน์รถยนต์ บริษัทจะชดใช้ค่าสินไหมทดแทนตามจริง ทั้งนี้ สําหรับรถยนต์ที่มีที่นั ่งไม่เกิน 7 คน หรือรถยนต์บรรทุกผู้โดยสารรวมทั้งผู้ขับขี่ไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 500 บาท รถยนต์รับจ้าง สาธารณะที่มีที่นั่งไม่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 700 บาท และรถยนต์ที่มีที่นั่งเกิน 7 คน หรือรถยนต์ บรรทุกผู้โดยสารรวมทั้งผู้ขับขี่เกิน 7 คน ในอัตราไม่น้อยกว่าวันละ 1,000 บาท ในกรณีบุคคลภายนอกนั้นมีสิทธิได้รับการชดใช้จากกรมธรรม์ประกันภัยรถยนต์มากกว่า 1 กรมธรรม์ ประกันภัย บริษัทจะเฉลี่ยจ่ายเท่าๆ กัน The Company agrees to pay compensation to any Third Party on behalf of the Insured, who is liable by the law for loss arising from use of the insured vehicle in the driveway, or from articles carried on or equipped with the vehicle during the insurance period. Liability of the company shall not exceed the sum insured as stated in the schedule. In the event of The Third Party Property Damage caused the "Loss of Use" compensation, the company agrees to pay compensation to :-
- The motor vehicle (Car / Truck) with seven seats are not less than 500 Baht per day.
- The public hire vehicle with seven seats are not less than 700 Baht per day.
- The motor vehicle (Car / Truck) with more than seven seats are not less than 1,000 Baht per day. In case of Third Party has the right to receive compensation more than one motor insurance Policy. The insurance Companies will pay compensation in equal shares to the third party. **ข้อ 4\. ความคุ้มครองความรับผิดของผู้ขับขี่** **COVERAGE OF THE LIABILITY OF THE DRIVER :** บริษัทจะถือว่าบุคคลใดซึ่งขับขี่รถยนต์ โดยได้รับความยินยอมจากผู้เอาประกันภัยเสมือนหนึ่งเป็นผู้เอา ประกันภัยเอง แต่มีเงื่อนไขว่า The Company shall treat any person driving the Insured vehicle with the consent of the Insured as if such person were the Insured, provided that:
4.1 บุคคลนั้นต้องปฏิบัติตนเสมือนหนึ่งเป็นผู้เอาประกันภัยเอง และอยู่ภายใต้ข้อกําหนดตามกรมธรรม์
ประกันภัยนี้ Such person shall perform as if that person was the Insured and shall be subject to the provisions of this policy.
4.2 บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ
บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ บริษัทจึงจะรับ ผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น Such person shall not be indemnified by any other insurance policy, or shall have been indemnified, but is not adequately covered. The Company shall then be liable to pay compensation for that part which is in excess.
**2 / 9**
* * *
## ข้อ 5\. ความคุ้มครองความรับผิดของผู้โดยสาร
## COVERAGE OF THE LIABILITY OF THE PASSENGER :
กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองความรับผิดของผู้โดยสาร เมื่อผู้โดยสารนั้นจะต้องรับผิดจาก รถยนต์ที่ใช้ หรืออยู่ในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถยนต์นั้น ทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ โดยมี เงื่อนไขว่า บุคคลนั้นไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น หรือได้รับแต่ไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น This Policy provides coverage of the passenger’s liability, when the passenger is liable by law from use of the vehicle in the driveway, or from the articles carried in or equipped with the vehicle provided that such person shall not have been indemnified from another insurance policy or they shall have been indemnified, but is not adequately covered. The Company shall then be liable to pay compensation for that part which is in excess. **ข้อ 6\. การคุ้มครองนายจ้าง** **COVERAGE OF THE EMPLOYER:** กรมธรรม์ประกันภัยนี้ให้ความคุ้มครองถึงนายจ้างซึ่งไม่ใช่ผู้เอาประกันภัย เมื่อนายจ้างจะต้องรับผิดจาก การใช้รถยนต์คันเอาประกันภัยโดยลูกจ้างในทางการที่จ้าง ทั้งนี้เฉพาะเท่าที่มีการประกันภัยไว้ แต่มีเงี่อนไขว่า This Policy covers the employer who is not the Insured, when the employer is liable by law from use of the vehicle by the employee under the employment agreement, provided that:
6.1 นายจ้างต้องปฏิบัติตนอยู่ภายใต้ข้อกําหนดของกรมธรรม์ประกันภัยนี้ The employer shall perform under the conditions of the policy.
6.2 นายจ้างไม่ได้รับการชดใช้ค่าสินไหมทดแทนจากกรมธรรม์ประกันภัยอื่น เว้นแต่ค่าสินไหมทดแทนที่
ได้รับชดใช้นั้นไม่เพียงพอ บริษัทจึงจะรับผิดชดใช้ค่าสินไหมทดแทนเฉพาะส่วนที่เกินเท่านั้น The employer cannot be indemnified by any other insurance policy, or shall have been indemnified but is not adequately covered. The Company shall then be liable to pay compensation for that part which is in excess.
6.3 การคุ้มครองนี้ไม่เพิ่มจํานวนเงินจํากัดความรับผิดของบริษัท The liability of the coverage in clause 6 shall not be an increased liability of the Company.
## ข้อ 7\. ข้อยกเว้น การประกันภัยนี้ ไม่คุ้มครองความรับผิดอันเกิดจาก :
## GENERAL EXCULSIONS :
7.1 กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายหรือความรับผิดอันเกิดขึ้นเป็นผลโดยตรงหรือโดย
อ้อมจาก This Policy does not cover loss or liability arising directly or indirectly from:
7.1.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสู้รบ หรือการปฏิบัติที่มีลักษณะเป็ นการ
ทําสงคราม (จะได้ประกาศสงครามหรือไม่ก็ตาม) War, invasion, acts of Foreign enemies, hostilities or warlike operations (Whether war be declared or not).
**3 / 9**
* * *
7.1.2 สงครามการเมือง การแข็งข้อของทหาร การกบฏ การปฏิวัติ การต่อต้านรัฐบาล การยึด
อํานาจการปกครองโดยกําลังทหารหรือโดยประการอื่น ประชาชนก่อความวุ่นวายถึงขนาดหรือเท่ากับ การลุกฮือต่อต้านรัฐบาล Civil war, rebellion, military or usurped power, civil commotion, assuming the proportion of or amounting to a popular uprising.
7.1.3 วัตถุอาวุธปรมาณู Nuclear weapons material.
7.1.4 การแตกตัวของประจุ การแผ่รังสี การกระทบกัมมันตภาพรังสีจากเชื้อเพลิงปรมาณู หรือ
จากกากปรมาณูอันเกิดจากการเผาไหม้เชื้อเพลิงปรมาณู และสําหรับจุดประสงค์ข้อสัญญานี้การเผานั้น รวมถึงกรรมวิธีใดๆ แห่งการแตกแยกปรมาณู ซึ่งดําเนินติดต่อกันไปด้วยตัวของมันเอง Ionization, radiation or contamination by radioactivity from any nuclear fuel or from any nuclear waste from the combustion of nuclear fuel and for the purpose of this clause, combustion shall include any self-sustaining process of nuclear fission.
7.1.5 การใช้รถยนต์นอกอาณาเขตคุ้มครอง Use of the vehicle outside the territorial limits of the Policy.
7.1.6 การใช้รถในทางผิดกฎหมาย เช่น ใช้รถไปปล้นทรัพย์ ชิงทรัพย์ หรือใช้ขนยาเสพติด เป็น
ต้น Use of the vehicle for illegal activities such as robbery, or drug activities, etc.
7.1.7 การใช้ในการแข่งขันความเร็ว Use of the vehicle for racing.
7.1.8 การใช้ลากจูงหรือผลักดัน เว้นแต่รถที่ถูกลากจูงหรือถูกผลักดันได้ประกันภัยไว้กับบริษัท
ด้วย หรือเป็นรถลากจูงโดยสภาพ หรือรถที่มีระบบห้ามล้อเชื่อมโยงถึงกัน Use of the vehicle for towing or pushing, except if the vehicle being towed or pushed is also insured by this Company or the vehicle is specially built for towing purpose, or the vehicle is adapted with the connecting braking system.
7.1.9 ความรับผิดซึ่งเกิดจากสัญญาที่ผู้ขับขี่ทําขึ้น ซึ่งถ้าไม่มีสัญญานั้นแล้ว ความรับผิดของผู้
ขับขี่จะไม่เกิดขึ้น Any agreement or acceptance of liability committed by the driver without the consent of the company
7.1.10 การขับขี่โดยบุคคลซึ่งในขณะขับขี่มีปริมาณแอลกอฮอล์ในเส้นเลือดเกินกว่า 50
มิลลิกรัมเปอร์เซ็นต์ ซึ่งเป็นไปตามกฎกระทรวงฉบับที่ 16 (พ.ศ.2537) ออกตามความในพระราชบัญญัติ จราจรทางบก พ.ศ. 2522 กําหนดให้ถือว่าเมาสุรา Driving by any person who has been determined to be under the influence of alcohol with a blood alcohol content over 50 milligrams percent. This is according to the Ministerial Regulation No.16(B.E.2537) which is followed the Land Traffic Act B.E.2522 is considered legally drunk.
**4 / 9**
* * *
เงื่อนไขข้อ 7.1.10 บริษัทจะไม่นํามาเป็นข้อต่อสู้บุคคลภายนอก เพื่อปฏิเสธความรับผิด แต่เมื่อบริษัทได้ ชดใช้ค่าสินไหมทดแทนไปแล้ว ผู้เอาประกันภัยต้องใช้จํานวนเงินที่บริษัทได้จ่ายไปนั้นคืนให้บริษัทภายใน 7 วัน นับแต่ที่ได้รับหนังสือเรียกร้องจากบริษัท Under general exclusion item 7.1.10 The Company shall not refuse payment of the compensation against the third party. When indemnity has been paid by the company, the insured shall be liable to reimbursement of the claim payment to the company within 7 days from the day the insured received the requesting letter from the company.
7.2 กรมธรรม์ประกันภัยนี้ไม่คุ้มครองความเสียหายต่อทรัพย์สินดังต่อไปนี้ The following items are not covered
7.2.1 ทรัพย์สินที่ผู้เอาประกันภัย ผู้ขับขี่ที่เป็นฝ่ายต้องรับผิดตามกฎหมาย คู่สมรส บิดา มารดา
บุตรของ ผู้เอาประกันภัยหรือผู้ขับขี่นั้นเป็นเจ้าของ หรือเป็นผู้เก็บรักษา ควบคุม หรือครอบครอง All articles belonging to the Insured, or belonging to the Driver whom was at fault by law, or belonging to husband/wife, parents, child of the Insured or their person in charge of the vehicle.
7.2.2 เครื่องชั่ง สะพานรถ สะพานรถไฟ ถนน ทางวิ่ง ทางเดิน สนามหรือสิ่งหนึ่งสิ่งใดที่อยู่ใต้
สิ่งดังกล่าวอันเกิดจากการสั ่นสะเทือน หรือจากนํ้าหนักรถยนต์ หรือนํ้าหนักบรรทุกของรถยนต์ Weighing station, bridge, train bridge, road, runway, walkway, field, or anything underneath caused by vibration or weight of the vehicle, or weight of the load on the vehicle
7.2.3 สัมภาระหรือทรัพย์สินอื่นใดที่นําติดตัวขึ้นบนรถยนต์ หรือทรัพย์สินที่บรรจุอยู่ในรถยนต์
หรือกําลังยกขึ้น หรือกําลังยกลงจากรถยนต์ หรือทรัพย์สินที่รถยนต์กําลังยกจากที่หนึ่งไปยังอีกที่หนึ่ง All articles carried in or bouncing up and down in or out of the vehicle, or articles that vehicle bounced from one place to another place.
7.2.4 ทรัพย์สินที่ได้รับความเสียหายจากการรั่วไหลของสารเคมีหรือวัตถุอันตรายที่บรรทุกอยู่
ในรถยนต์เว้นแต่การรั่วไหลนั้นเกิดจากอุบัติเหตุจากรถยนต์ หรือการรั่วไหลของแก๊สหรือเชื้อเพลิงเพื่อ การเดินเครื่องของรถยนต์ All articles damaged by toxic chemical leaking, carried in or equipped with the vehicle, except that leaking arises from accident or leaking of gas or fuel for operating the car. **ข้อ 8\. การจัดการเรียกร้องเมื่อเกิดความเสียหาย** **REPORT OF ACCIDENT AND CLAIM PROCESS :** การจัดการเรียกร้องเมื่อเกิดความเสียหาย เมื่อมีความเสียหาย หรือความรับผิดตามกรมธรรม์ประกันภัย เกิดขึ ้น ผู้เอาประกันภัยหรือผู้ขับขี่จะต้องแจ้งให้บริษัททราบโดยไม่ชักช้า และดําเนินการอันจําเป็นเพื่อรักษาสิทธิ ตามกฎหมาย ทั้งนี ้ผู้เอาประกันภัยอาจแจ้งให้บริษัททราบผ่านแอพพลิเคชั่นสําหรับการแจ้งอุบัติเหตุรถยนต์ของ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัย หรือแอพพลิเคชั่นที่บริษัทเป็นผู้พัฒนาขึ ้น ซึ่งได้เชื่อมโยงข้อมูลเข้ากับแอพพลิเคชั่นของสํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจ ประกันภัยและมีรายละเอียดตามที่สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยกําหนด
**5 / 9**
* * *
บริษัทมีสิทธิเข้าดําเนินการในนามของผู้เอาประกันภัยเกี่ยวกับอุบัติเหตุที่เกิดขึ ้นได้ หากความเสียหายที่ เกิดขึ ้นนั ้นอยู่ภายใต้ความคุ้มครองในกรมธรรม์ประกันภัย ความคุ้มครองของบริษัทจะเกิดขึ ้นเมื่อผู้เอาประกันภัยหรือผู้ขับขี่ดําเนินการโดยสุจริต When loss or liability occurs, the insured or the driver shall report to the company without delay, and taking the necessary action to protect the legal rights. The insured may report via either accident report application of Office of Insurance Commission(OIC) or company’s developed application, which connects with and delivers required information to the OIC’s application. The Company shall have the right to handle all concerned in the accident on behalf of the insured, if loss incurred is under the coverage of the policy, which shall be enforced only when the insured or the driver shall present their honesty in the claim process. **ข้อ 9\. ค่าใช้จ่ายในการต่อสู้คดี** **LEGAL EXPENSE :** ถ้าผู้เอาประกันภัย ถูกฟ้องศาลให้ใช้ค่าสินไหมทดแทน ซึ่งการประกันภัยนี้มีการคุ้มครองบริษัทจะต่อสู้ คดีในนามของผู้เอาประกันภัย โดยค่าใช้จ่ายของบริษัท เว้นแต่บริษัทได้ชดใช้ค่าสินไหมทดแทนเต็มจํานวนเงิน ความคุ้มครองก่อนมีการฟ้องร้องแล้ว If the Insured has been sued to pay compensation which is covered by this Policy, the Company shall defend such suit on behalf of the Insured at the expense of the Company unless the Company had already paid full compensation to the insured. **ข้อ 10\. การโอนรถยนต์** **TRANSFER OF POLICY OWNERSHIP :** เมื่อผู้เอาประกันภัยได้โอนรถให้แก่ผู้อื่น ให้ถือว่าผู้รับโอนเป็นผู้เอาประกันภัยตามกรมธรรม์ประกันภัยนี้ และบริษัทต้องรับผิดตามกรมธรรม์ประกันภัยต่อไปตลอดอายุกรมธรรม์ประกันภัยที่ยังเหลืออยู่ เว้นแต่ผู้เอา ประกันภัยได้แจ้งการยกเลิกกรมธรรม์ประกันภัย In the event the Insured transferred the Insured vehicle to another person (the transferee), the Company considers that the transferee then becomes the Insured of this Policy, and the Company assumes responsibility until the expiry date of coverage. Unless the insured gives notice of cancellation to the company. For the Policy which specifies “NAMED DRIVER” on the Schedule, and the Insured must notify the company of the new driver’s name, in order to adjust the premium according to the circumstances of risk that has been changed. Failure to accomplish this requirement will result in the Insured being required to pay the amount of deductible as mentioned in the Schedule.
**6 / 9**
* * *
## ข้อ 11\. การใช้รถ
## USE A CAR :
กรณีใช้รถในเวลาที่เกิดอุบัติเหตุนอกเหนือจากที่ระบุไว้ในรายการที่ 6 ของตารางซึ่งทําให้การเสี่ยงภัย เพิ่มขึ้น ผู้เอาประกันภัยจะต้องชดใช้ค่าเสียหายคืนให้บริษัทตามจํานวนที่บริษัทได้จ่ายไปแต่ไม่เกิน 2,000 บาท ต่ออุบัติเหตุแต่ละครั้ง In case of a car accident happen apart from being identified on item 6 of the schedule and lead to the higher risk. The insured must reimburse the company for the actual loss paid out but not exceed ฿2,000 per accident. **ข้อ 12\. การระงับข้อพิพาทโดยอนุญาโตตุลาการ** **ARBITRATION:** ในกรณีที่มีข้อพิพาท ข้อขัดแย้ง หรือข้อเรียกร้องใดๆ ภายใต้กรมธรรม์ประกันภัยฉบับนี้ ระหว่างผู้มีสิทธิ เรียกร้องตามกรมธรรม์ประกันภัยกับบริษัท และหากผู้มีสิทธิเรียกร้องประสงค์และเห็นควรยุติข้อพิพาทนั้น โดย วิธีการอนุญาโตตุลาการ บริษัทตกลงยินยอมและให้ทําการวินิจฉัยชี้ขาดโดยอนุญาโตตุลาการตามข้อบังคับ สํานักงานคณะกรรมการกํากับและส่งเสริมการประกอบธุรกิจประกันภัยว่าด้วยอนุญาโตตุลาการ Any disagreement for a claim for compensation under this coverage, by the party who has a right to a claim, and wishing to settle the claim by arbitration, the Company shall be agreeable to follow the arbitration rules of office of Insurance Commission. **ข้อ 13\. การตีความกรมธรรม์ประกันภัย** **INTERPRETATION OF POLICY WORDING :** ความหมายและเจตนารมณ์ของข้อความที่ปรากฎในกรมธรรม์ประกันภัยนี้รวมทั้งเอกสารแนบท้ายและ เอกสารประกอบให้ตีความตามที่นายทะเบียนได้ให้ความเห็นชอบไว้ All the terms, conditions, provisions, attachments and endorsements are interpreted according to the handbook of the Insurance Commissioner. **ข้อ 14\. การแก้ไข** **AMENDMENT :** สัญญาคุ้มครองและเงื่อนไขแห่งกรมธรรม์ประกันภัยนี้ จะเปลี่ยนแปลงแก้ไขได้โดยเอกสารแนบท้ายของ บริษัทเท่านั้น The general condition of this policy can be changed only by Endorsement that is issued by the company. **ข้อ 15\. การสิ้นผลบังคับของกรมธรรม์ประกันภัย กรมธรรม์ประกันภัยนี้จะสิ้นผลบังคับเมื่อ** **POLICY NOT IN FORCE The insurance expires:**
15.1 ณ วันที่ เวลา ที่ระบุไว้ในตาราง At the expiration date shown on the Schedule.
**7 / 9**
* * *
15.2 มีการบอกเลิกกรมธรรม์ประกันภัย Notice of Cancellation:
15.2.1 บริษัทเป็นผู้บอกเลิก : บริษัทอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้ด้วยการส่งหนังสือ บอกกล่าวล่วงหน้าไม่น้อยกว่า 30 วัน โดยทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัยตามที่อยู่ ครั้งสุดท้ายที่แจ้งให้บริษัททราบ ซึ่งจะมีผลให้กรมธรรม์ประกันภัยสิ้นผลบังคับ ณ วันที่พ้น กําหนดดังกล่าว Cancelled by the Company: The Company may cancel this Policy by advance written notice of not less than 30 days, sent by registered mail to the Insured at the last known address made known to the Company.
ในกรณีนี้บริษัทจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยสําหรับระยะเวลาที่ กรมธรรม์ประกันภัยได้ใช้บังคับมาแล้วออกตามส่วน In such an event the Company shall return to the Insured a refund premium after deduction of a prorata premium for the period the Policy has been in effect.
15.2.2 ผู้เอาประกันภัยเป็นผู้บอกเลิก : ผู้เอาประกันภัยอาจบอกเลิกกรมธรรม์ประกันภัยนี้ได้ โดยแจ้งให้บริษัททราบเป็นลายลักษณ์อักษร ซึ่งจะมีผลให้กรมธรรม์ประกันภัยนี้สิ้นผลบังคับ ณ วันที่บริษัทได้รับหนังสือบอกเลิกหรือวันที่ระบุไว้ในหนังสือบอกเลิก แล้วแต่ว่าวันใดเป็ นวัน หลังสุด Cancelled by the Insured: The Insured may cancel this Policy by submitting written notice to the Company and the enforcement of the cancellation date is the date the Company receives the Notice from the Insured or the date stated in the cancellation notice, whatever comes last.
ในกรณีนี้ผู้เอาประกันภัยมีสิทธิได้รับเบี้ยประกันภัยคืน ตามอัตราการคืนเบี้ยประกันภัยที่ระบุไว้ข้างล่าง In this case, the Insured is entitled to a return premium at the rate that is specified in the chart below.
**8 / 9**
* * *
อัตราคืนเบี้ยประกันภัย
PREMIUM RATE REFUND
PREMIUM RATE REFUND
\| ข้อมูลต่อที่
ประกันคำสั่ง
NO.OF
DAYS
INSURED \| ระบุรถหมายเหตุ
ประกันคำสั่งแฟล็กมี
% OF ANNUAL
PREMIUM \| ระบุรถหมายเหตุ
ประกันคำสั่ง
NO.OF
DAYS
INSURED \| ระบุรถหมายเหตุ
ประกันคำสั่งแฟล็กมี
% OF ANNUAL
PREMIUM \| ระบุรถหมายเหตุ
ประกันคำสั่ง
NO.OF
DAYS
INSURED \| ระบุรถหมายเหตุ
ประกันคำสั่งแฟล็กมี
% OF ANNUAL
PREMIUM \|
\| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \| \-\-\- \|
\| 1-9 \| 72 \| 120-129 \| 44 \| 240-249 \| 20 \|
\| 10-19 \| 68 \| 130-139 \| 41 \| 250-259 \| 18 \|
\| 20-29 \| 65 \| 140-149 \| 39 \| 260-269 \| 16 \|
\| 30-39 \| 63 \| 150-159 \| 37 \| 270-279 \| 15 \|
\| 40-49 \| 61 \| 160-169 \| 35 \| 280-289 \| 13 \|
\| 50-59 \| 59 \| 170-179 \| 32 \| 290-299 \| 12 \|
\| 60-69 \| 56 \| 180-189 \| 30 \| 300-309 \| 10 \|
\| 70-79 \| 54 \| 190-199 \| 29 \| 310-319 \| 8 \|
\| 80-89 \| 52 \| 200-209 \| 27 \| 320-329 \| 6 \|
\| 90-99 \| 50 \| 210-219 \| 25 \| 330-339 \| 4 \|
\| 100-109 \| 48 \| 220-229 \| 23 \| 340-349 \| 3 \|
\| 110-119 \| 46 \| 230-239 \| 22 \| 350-359 \| 1 \|
\| \| \| \| \| 360-366 \| 0 \|
## Page Not Found
# 404
# Page Not Found
The page you requested was not found.
[กลับสู่หน้าหลัก](https://www.viriyah.com/)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/error-404#mm-0)
## Insurance Terms Overview
เงื่อนไขและความคุมครอง
กรมธรรมประกันภัยคุมครองผูประสบภัยจากรถ
(มีผลบังคับใช 1 เมษายน 2563)
ขอ 1\. กรมธรรมประกันภัยนี้มีผลใชบังคับทันที เมื่อผูเอาประกันภัยชําระเบี้ยประกันภัยแลว
การชําระเบี้ยประกันภัยใหแกตัวแทนประกันวินาศภัยตามกฎหมายวาดวยการประกันวินาศภัย พนักงานบริษัท
การชําระเบี้ยประกันภัยใหแกตัวแทนประกันวินาศภัยตามกฎหมายวาดวยการประกันวินาศภัย พนักงานบริษัท
หรือนายหนาประกันวินาศภัยตามกฎหมายวาดวยการประกันวินาศภัย ผูไดรับมอบอํานาจใหรับชําระเบี้ยประกันภัย
ตลอดจนบุคคลหรือนิติบุคคลที่บริษัทยอมรับการกระทําของบุคคลหรือนิติบุคคลดังกลาวเสมือนตัวแทนของบริษัท ให
ถือวาเปนการชําระเบี้ยประกันภัยแกบริษัทโดยถูกตอง
ขอ 2\. นิยามศัพท กรมธรรมประกันภัยหรือเอกสารแนบทายกรมธรรมประกันภัยนี้
| “ประจัย” | หมายความว่า | ประจัยที่ต้องอกการสร้างประจัยประจัยนั้น |
| --- | --- | --- |
| “ประจัยประจัยประจัย” | หมายความว่า | ประจัยที่ต้องอกการสร้างประจัยในตาราง |
ขอ 3\. การคุมครองผูประสบภัย ภายใตบังคับขอ 6 บริษัทจะชดใชคาสินไหมทดแทนเพื่อความเสียหายตอชีวิต
รางกาย หรืออนามัยของผูประสบภัยในนามผูเอาประกันภัย ซึ่งผูเอาประกันภัยจะตองรับผิดชอบตามกฎหมายตอ
ผูประสบภัย เนื่องจากรถที่ใชหรืออยูในทาง หรือเนื่องจากสิ่งที่บรรทุก หรือติดตั้งในรถนั้น ในระหวางระยะเวลา
ประกันภัย ดังนี้
\[Image: Im1\]
ประกันภัย ดังนี้
1 / 9
\[Image: Im1\]
* * *
## 3.1 ผูประสบภัย
3.1.1 ในกรณีไดรับความเสียหายตอรางกาย หรืออนามัย แตไมถึงกับสูญเสียอวัยวะ ทุพพลภาพอยางถาวร
หรือทุพพลภาพถาวรสิ้นเชิง ตามขอ 3.1.2 บริษัทจะจายคารักษาพยาบาล และคาเสียหายอยางอื่นที่ผูประสบภัย สามารถเรียกรองไดตามมูลละเมิด ตามความเสียหายที่แทจริงแตไมเกิน 80,000 บาท ตอหนึ่งคน
3.1.2 ในกรณีไดรับความเสียหายตอรางกาย หรืออนามัย ในกรณีใดกรณีหนึ่ง บริษัทจะจายจํานวนเงิน
คุมครอง ดังนี้
(1) กรณีทุพพลภาพถาวรสิ้นเชิง บริษัทจะจายคาสินไหมทดแทน 500,000 บาทตอหนึ่งคน
(2) กรณีสูญเสียมือสองขางตั้งแตขอมือ หรือแขนสองขาง หรือเทาสองขางตั้งแตขอเทา หรือขาสอง
ขาง หรือสายตาสองขาง (ตาบอด) บริษัทจะจายคาสินไหมทดแทน 500,000 บาท ตอหนึ่งคน
(3) กรณีสูญเสียมือหนึ่งขางตั้งแตขอมือ แขนหนึ่งขาง เทาหนึ่งขางตั้งแตขอเทา ขาหนึ่งขาง สายตา
หนึ่งขาง (ตาบอด) ตั้งแต 2 กรณีขึ้นไป บริษัทจะจายคาสินไหมทดแทน 500,000 บาทตอหนึ่งคน
(4) กรณีทุพพลภาพอยางถาวร บริษัทจะจายคาสินไหมทดแทน 300,000 บาทตอหนึ่งคน
(5) กรณีสูญเสียมือหนึ่งขางตั้งแตขอมือ หรือแขนหนึ่งขาง หรือเทาหนึ่งขางตั้งแตขอเทา หรือขา
หนึ่งขาง หรือสายตาหนึ่งขาง (ตาบอด) กรณีใดกรณีหนึ่ง บริษัทจะจายคาสินไหมทดแทน 250,000 บาทตอหนึ่งคน
(6) กรณีหูหนวก เปนใบหรือเสียความสามารถในการพูด หรือลิ้นขาด สูญเสียอวัยวะสืบพันธุหรือ
ความสามารถสืบพันธุ จิตพิการอยางติดตัว บริษัทจะจายคาสินไหมทดแทน 250,000 บาทตอหนึ่งคน
(7) กรณีสูญเสียอวัยวะอื่นใด นอกเหนือจากที่ระบุไวใน (2) (3) (5) (6) และ (8) ซึ่งการสูญเสียหรือ
การถูกทําลายลงแลวนั้นจะกระทบตอการดํารงชีวิตอยางปกติสุขของผูประสบภัย เชน การสูญเสีย มาม ปอด ตับ ไต หรือ ฟนแททั้งซี่ตั้งแต 5 ซี่ ขึ้นไป หรือกรณีกะโหลกศีรษะถูกทําใหเสียหายเปนเหตุใหตองใชกะโหลกเทียม เปนตน บริษัทจะจายคาสินไหมทดแทน 250,000 บาทตอหนึ่งคน
(8) กรณีสูญเสียนิ้วตั้งแตขอนิ้วขึ้นไป ไมวานิ้วเดียวหรือหลายนิ้ว บริษัทจะจายคาสินไหมทดแทน
200,000 บาทตอหนึ่งคน ทั้งนี้ กรณีผูประสบภัยไดรับความเสียหายตอรางกาย หรืออนามัยหลายกรณี บริษัทจะจายจํานวนเงิน คุมครองเฉพาะกรณีที่มีจํานวนเงินคุมครองที่สูงกวา
3.1.3 ในกรณีเสียชีวิต บริษัทจะชดใชคาสินไหมทดแทน 500,000 บาทตอหนึ่งคน
3.1.4 ในกรณีไดรับความเสียหายตามขอ 3.1.1 และตอมาไดรับความเสียหายตามขอ 3.1.2 บริษัทจะจาย
คาสินไหมทดแทน ตามขอ 3.1.2 แตหากเปนกรณีไดรับความเสียหายตามขอ 3.1.1 และตอมาไดรับความเสียหายตาม ขอ 3.1.3 หรือทั้งขอ 3.1.2 และขอ 3.1.3 บริษัทจะจาย ไมเกิน 500,000 บาท ตอคน
3.1.5 ในกรณีที่เขารับการรักษาพยาบาลในสถานพยาบาลในฐานะคนไขใน บริษัทจะจายคาชดเชยรายวัน
วันละ 200 บาท จํานวนรวมกันไมเกิน 20 วัน เปนคาเสียหายที่เพิ่มขึ้น นอกเหนือจากความคุมครองที่ระบุใน 3.1.1 ขอ 3.1.2 ขอ 3.1.3 และขอ 3.1.4
**2 / 9**
* * *
3.1.6 กรณีผูประสบภัยเปนผูเอาประกันภัย หรือบุคคลในครอบครัวของผูเอาประกันภัย ซึ่งมิใชผูขับขี่ ทั้งนี้ใน
กรณีผูขับขี่เปนฝายที่ตองรับผิดตออุบัติเหตุ ใหนําความในขอ 3.1.1 ขอ 3.1.2 ขอ 3.1.3 ขอ 3.1.4 และขอ 3.1.5 มา ใชบังคับโดยอนุโลม
3.1.7 กรณีผูประสบภัยเปนผูขับขี่รถคันที่เอาประกันภัย บริษัทจะรับผิดจายคาสินไหมทดแทนไมเกิน
คาเสียหายเบื้องตนเทานั้น ทั้งนี้ บริษัทจะจายคาสินไหมทดแทนทั้งหมดดังกลาวขางตน รวมกันแลวไมเกินจํานวนเงินคุมครองสูงสุดตอ อุบัติเหตุแตละครั้งที่ระบุไวในรายการที่ 4 ของตาราง
## ขอ 4\. คาเสียหายเบื้องตน ภายใตบังคับขอ 6 บริษัทจะจายคาเสียหายเบื้องตนใหแกผูประสบภัยที่ไดรับความ
เสียหายตอชีวิต รางกาย โดยไมตองรอการพิสูจนความรับผิดใหเสร็จสิ้นภายใน 7 วัน นับแตวันที่บริษัทไดรับการรอง ขอ โดยจายเปนคาเสียหายเบื้องตนดังตอไปนี้
4.1 กรณีผูประสบภัยไดรับความเสียหายตอรางกาย บริษัทจะจายคารักษาพยาบาล และคาใชจายอันจําเปน
เกี่ยวกับการรักษาพยาบาล ตามจํานวนที่จายไปจริง แตไมเกิน 30,000 บาทตอหนึ่งคน
4.2 กรณีผูประสบภัยไดรับความเสียหายตอรางกายอยางหนึ่งอยางใดดังตอไปนี้ บริษัทจะจายคาเสียหาย
เบื้องตนจํานวน 35,000 บาทตอหนึ่งคน
(ก) ตาบอด
(ข) หูหนวก
(ค) เปนใบ หรือเสียความสามารในการพูด หรือลิ้นขาด
(ง) สูญเสียอวัยวะสืบพันธุ
(จ) เสียแขน ขา มือ เทา นิ้ว
(ฉ) เสียอวัยวะอื่นใด
(ช) จิตพิการอยางติดตัว
(ซ) ทุพพลภาพอยางถาวร
4.3 กรณีผูประสบภัยไดรับความเสียหายตอชีวิต บริษัทจะจายคาปลงศพและคาใชจายอันจําเปนเกี่ยวกับการ
จัดการศพของผูประสบภัยตามจํานวนเงินคาเสียหายเบื้องตน 35,000 บาทตอหนึ่งคน
4.4 จํานวนตาม 4.1 และ 4.2 รวมกันหรือจํานวน 4.1 และ 4.3 รวมกัน แตหากผูประสบภัยไดรับความเสียหาย
ตามขอ 4.1 4.2 และ 4.3 หรือไดรับความเสียหายตามขอ 4.2 และ 4.3 ใหไดรับคาเสียหายเบื้องตนรวมกันไมเกิน จํานวน 65,000 บาท
**3 / 9**
* * *
4.5 กรณีรถตั้งแตสองคันขึ้นไป กอใหเกิดความเสียหายแกผูประสบภัย บริษัทจะจายคาเสียหายเบื้องตนตาม
4.1 4.2 4.3 หรือ 4.4 แลวแตกรณี ใหแกผูประสบภัยซึ่งอยูในรถที่เอาประกันภัยไวกับบริษัท แตถาผูประสบภัยมิใช
เปนผูซึ่งอยูในรถคันหนึ่งคันใดที่รวมกอใหเกิดความเสียหายดังกลาวขางตน บริษัทจะจายคาเสียหายเบื้องตนใหแก
ผูประสบภัยในอัตราสวนที่เทากัน
ความเสียหายเบื้องตนทั้งหมดนี้เปนสวนหนึ่งของการจายคาสินไหมทดแทนตามที่กําหนดไวในขอ 3
ความเสียหายเบื้องตนทั้งหมดนี้เปนสวนหนึ่งของการจายคาสินไหมทดแทนตามที่กําหนดไวในขอ 3
ขอ 5\. การขอรับคาเสียหายเบื้องตน ผูประสบภัยตองรองขอคาเสียหายเบื้องตนตอบริษัทภายใน 180 วัน นับแตวันที่
มีความเสียหายเกิดขึ้น และตองมีหลักฐานดังนี้
5.1 ความเสียหายตอรางกาย
5.1 ความเสียหายตอรางกาย
5.1.1 ใบเสร็จรับเงินจากโรงพยาบาลหรือสถานพยาบาล หรือหลักฐานการแจงหนี้เกี่ยวกับการ
รักษาพยาบาล
5.1.2 สําเนาบัตรประจําตัว หรือสําเนาใบสําคัญประจําตัวคนตางดาว หรือสําเนาหนังสือเดินทางหรือ
หลักฐานอื่นใดที่ทางราชการเปนผูออกใหที่สามารถพิสูจนไดวาผูที่มีชื่อในหลักฐานนั้นเปนผูประสบภัย แลวแตกรณี
ในกรณีที่ผูประสบภัยไดรับความเสียหายตอรางกายอยางหนึ่งอยางใดตามขอ 4.2 นอกจากตองยื่นหลักฐาน
ในกรณีที่ผูประสบภัยไดรับความเสียหายตอรางกายอยางหนึ่งอยางใดตามขอ 4.2 นอกจากตองยื่นหลักฐาน
ตาม 5.1.1 และ 5.1.2 แลว ใหยื่นใบรับรองแพทย หรือความเห็นแพทย หรือหลักฐานอื่นใดที่ระบุวาเปนผูประสบภัย
ซึ่งไดรับความเสียหายตอรางกายดังกลาว พรอมทั้งสําเนาบันทึกประจําวันของพนักงานสอบสวน หรือหลักฐานอื่นที่
แสดงวาผูนั้นไดรับความเสียหายจากการประสบภัยจากรถเพิ่มเติมดวย
5.2 ความเสียหายตอชีวิต
5.2 ความเสียหายตอชีวิต
5.2.1 สําเนามรณบัตร หรือหลักฐานอื่นใดที่นายทะเบียนประกาศกําหนดซึ่งสามารถพิสูจนไดวาผูที่มีชื่อใน
หลักฐานนั้นเปนผูประสบภัย
5.2.2 สําเนาบันทึกประจําวันในคดีของพนักงานสอบสวนหรือหลักฐานอื่นที่แสดงวาผูนั้นถึงแกความตาย
5.2.2 สําเนาบันทึกประจําวันในคดีของพนักงานสอบสวนหรือหลักฐานอื่นที่แสดงวาผูนั้นถึงแกความตาย
เพราะการประสบภัยจากรถ
5.2.3 การรองขอรับคาเสียหายเบื้องตนตาม 5.1 และ 5.2 รวมกันใหมีหลักฐานตาม 5.1 และ 5.2
ขอ 6\. การสํารองจายคารักษาพยาบาล คาชดเชยรายวัน คาทดแทนกรณีสูญเสียอวัยวะ ทุพพลภาพอยางถาวร
ทุพพลภาพถาวรสิ้นเชิง หรือเสียชีวิต ในกรณีรถที่เอาประกันภัยไวกับบริษัทประสบอุบัติเหตุชนกับรถอื่น ซึ่งมีการ
ประกันภัยตามกรมธรรมประกันภัยคุมครองผูประสบภัยจากรถดวยเปนเหตุใหผูประสบภัยไดรับอันตรายตอชีวิต
รางกาย บริษัทตกลงจะสํารองจาย ใหแก ผูประสบภัยซึ่งโดยสารมาในรถ หรือกําลังขึ้นหรือกําลังลงจากรถที่เอา
ประกันภัยไวกับบริษัท ดังนี้
\[Image: Im1\]
\[Image: Im1\]
* * *
6.1 คารักษาพยาบาลตามใบเสร็จรับเงิน ไมเกิน 80,000 บาทตอหนึ่งคน สําหรับกรณีไดรับบาดเจ็บ
6.2 คาทดแทนกรณีสูญเสียอวัยวะ กรณีทุพพลภาพอยางถาวร หรือกรณีทุพพลภาพถาวรสิ้นเชิง ตามขอ 3.1.2
เปนเงินจํานวน 200,000 บาท หรือ 250,000 บาท หรือ 300,000 หรือ 500,000 บาทตอหนึ่งคน หรือกรณีเสียชีวิต ตามขอ 3.1.3 เปนจํานวนเงิน 500,000 บาทตอหนึ่งคนแลวแตกรณี
6.3 คาชดเชยรายวันกรณีเขารับการรักษาพยาบาลในสถานพยาบาลในฐานะคนไขใน วันละ 200 บาท รวมไม
เกิน 20 วัน
6.4 ขอ 6.1 และขอ 6.2 รวมกันจํานวนเงินตามขอ 3.1.4 สําหรับผูประสบภัยที่เปนบุคคลภายนอกรถ บริษัทและผูรับประกันภัยรถอื่นจะรวมกันสํารองจาย
คารักษาพยาบาล คาชดเชยรายวัน คาทดแทนกรณีสูญเสียอวัยวะ ทุพพลภาพอยางถาวร ทุพพลภาพถาวรสิ้นเชิง หรือ เสียชีวิต ตามวรรคตน โดยเฉลี่ยฝายละเทาๆ กัน เมื่อมีการสํารองจายคารักษาพยาบาล คาชดเชยรายวัน คาทดแทน กรณีสูญเสียอวัยวะ ทุพพลภาพอยางถาวร ทุพพลภาพถาวรสิ้นเชิง หรือเสียชีวิต ตามเงื่อนไขนี้แลว หากปรากฏวา อุบัติเหตุนั้นเกิดจากความประมาทของผูอื่น มิใชผูขับขี่หรือผูโดยสารรถที่เอาประกันภัยไวกับบริษัทแลว บริษัทมีสิทธิที่ จะไลเบี้ยเอาคารักษาพยาบาล คาชดเชยรายวัน คาทดแทนกรณีสูญเสียอวัยวะ ทุพพลภาพอยางถาวร ทุพพลภาพ ถาวรสิ้นเชิง หรือเสียชีวิต ที่บริษัทไดสํารองจายไปคืนจากบริษัทผูรับประกันภัยรถที่เปนฝายตองรับผิดตามกฎหมาย นั้น ในทางกลับกันหากบริษัทผูรับประกันภัยรถอื่น ไดสํารองจายคารักษาพยาบาล คาชดเชยรายวัน คาทดแทนกรณี สูญเสียอวัยวะ ทุพพลภาพอยางถาวร ทุพพลภาพถาวรสิ้นเชิง หรือเสียชีวิต ใหแกผูประสบภัยหรือทายาทผูประสบภัย ที่โดยสารมา หรือกําลังขึ้นหรือกําลังลงจากรถที่ตนรับประกันภัยไว หรือผูประสบภัยที่อยูนอกรถแลว และปรากฏวา อุบัติเหตุนั้นเกิดจากความประมาทของผูขับขี่ หรือผูโดยสารรถคันที่เอาประกันภัยไวกับบริษัทแลว บริษัทตกลงจายเงิน คารักษาพยาบาล คาชดเชยรายวัน คาทดแทนกรณีสูญเสียอวัยวะ ทุพพลภาพอยางถาวร ทุพพลภาพถาวรสิ้นเชิง หรือ เสียชีวิต คืนแกบริษัทผูรับประกันภัยรถอื่นซึ่งไดสํารองจายคาสินไหมทดแทนภายในกําหนด 30 วัน นับแตวันที่ไดรับ การรองขอ
## ขอ 7\. การคุมครองผูขับขี่ บริษัทจะถือวาบุคคลใด ซึ่งขับขี่รถโดยไดรับความยินยอมจากผูเอาประกันภัยเสมือนหนึ่ง
เปนผูเอาประกันภัยเอง และบุคคลนั้นตองปฏิบัติตนเสมือนหนึ่งเปนผูเอาประกันภัยเอง และอยูภายใตขอกําหนดตาม กรมธรรมประกันภัยนี้
## ขอ 8\. การคุมครองความรับผิดของผูโดยสาร กรมธรรมประกันภัยนี้ใหความคุมครอง เมื่อผูโดยสารนั้นจะตองรับผิด
จากรถที่ใช หรืออยูในทาง หรือสิ่งที่บรรทุก หรือติดตั้งในรถนั้น
**5 / 9**
* * *
## ขอ 9\. การแจงอุบัติเหตุ เมื่อมีความเสียหายตอผูประสบภัยจากรถ ผูเอาประกันภัยหรือผูขับขี่ตอง
9.1 แจงใหบริษัททราบโดยไมชักชา ทั้งนี้ ผูเอาประกันภัยอาจแจงใหบริษัททราบผานแอพพลิเคชันสําหรับการ
แจงอุบัติเหตุรถยนตของสํานักงานคณะกรรมการกํากับและสงเสริมการประกอบธุรกิจประกันภัย หรือแอพพลิเคชันที่ บริษัทเปนผูพัฒนาขึ้น ซึ่งไดเชื่อมโยงขอมูลเขากับแอพพลิเคชันของสํานักงานคณะกรรมการกํากับและสงเสริมการ ประกอบธุรกิจประกันภัยกําหนด
9.2 สงตอใหบริษัททันทีเมื่อไดรับหมายศาล หรือคําสั่ง หรือคําบังคับของศาล
9.3 มีหนังสือบอกกลาวใหบริษัททราบทันทีเมื่อมีการดําเนินคดีแพง หรือคดีอาญาทางศาล อันอาจทําใหเกิด
สิทธิเรียกรองตามกรมธรรมประกันภัยนี้ ถาผูเอาประกันภัยมิไดปฏิบัติตามขอนี้ บริษัทอาจเรียกรองคาสินไหมทดแทน จากผูเอาประกันภัยเพื่อความเสียหายใด ๆ อันเกิดจากการนั้น เวนแตผูเอาประกันภัยจะพิสูจนไดวาจะไมสามารถ ปฏิบัติได
## ขอ 10\. การจัดการเรียกรอง
10.1 ผูเอาประกันภัยจะตองไมตกลงยินยอม เสนอ หรือใหสัญญาวาจะชดใชคาเสียหายใหแกบุคคลใด โดยไมได
รับความยินยอมจากบริษัทและทําใหบริษัทเสียหาย บริษัทอาจเรียกรองคาสินไหมทดแทนจากผูเอาประกันภัยอันเกิด จากการนั้น เวนแตความเสียหายนั้น ผูเอาประกันภัยเปนฝายที่จะตองรับผิดชอบตามกฎหมาย และบริษัทไมจัดการตอ การเรียกรองนั้น
10.2 บริษัทมีสิทธิเขาดําเนินการตอสูคดี
10.3 บริษัทมีสิทธิฟองบุคคลใดใหใชความเสียหายเพื่อประโยชนของบริษัทในนามของผูเอาประกันภัย ในการนี้
ผูเอาประกันภัยตองใหขอเท็จจริงและใหความชวยเหลือแกบริษัทตามสมควรจนคดีถึงที่สุด
10.4 เมื่อบริษัทไดใชคาสินไหมทดแทนเต็มจํานวนที่บริษัทตองรับผิดตามขอ 3 หรือขอ 4 ตามแตกรณีแลวกอน
ดําเนินคดีทางศาล บริษัทไมตองรับผิดชอบตอสูคดีแทนผูเอาประกันภัย
10.5 กรณีบริษัทปฏิเสธการชดใชคาสินไหมทดแทนโดยมิชอบ ผูเสียหายไดนําคดีขึ้นสูศาลหรือเสนอขอพิพาท
ตออนุญาโตตุลาการ เมื่อศาลพิพากษาหรืออนุญาโตตุลาการชี้ขาดใหบริษัทแพคดี บริษัทจะตองชดใชคาเสียหายตาม คําพิพากษาหรือตามคําชี้ขาดของอนุญาโตตุลาการ พรอมดอกเบี้ยในฐานะลูกหนี้ผิดนัดในอัตรารอยละ 15 ตอป นับ แตวันผิดนัด
## ขอ 11\. การแจงความ เมื่อมีการกระทําความผิดในทางอาญาโดยบุคคลใด ซึ่งทําใหเกิดสิทธิเรียกรองตามกรมธรรม
ประกันภัย ผูเอาประกันภัยตองแจงความตอเจาหนาที่ตํารวจโดยไมชักชา
## ขอ 12\. คาใชจายตอสูคดี ถาผูเอาประกันภัยถูกฟองศาลใหใชคาเสียหาย ซึ่งการประกันภัยนี้มีการคุมครองบริษัทจะ
ตอสูคดีในนามของผูเอาประกันภัยโดยคาใชจายของบริษัท
**6 / 9**
* * *
## ขอ 13\. การโอนรถ ในกรณีที่รถที่เจาของไดเอาประกันภัยไวกับบริษัท ไดโอนไปยังบุคคลอื่น ใหผูไดมาซึ่งรถดังกลาวมี
ฐานะเสมือนเปนผูเอาประกันภัยตามกรมธรรมประกันภัยนั้น และบริษัทตองรับผิดตามกรมธรรมประกันภัยดังกลาว ตอไปตลอดอายุของกรมธรรมประกันภัยที่ยังเหลืออยู
## ขอ 14\. การใชรถ กรณีใชรถในเวลาที่เกิดอุบัติเหตุนอกเหนือจากที่ไดระบุไวในตาราง ซึ่งทําใหการเสี่ยงภัยเพิ่มขึ้น ผู
เอาประกันภัยตองชดใชคาเสียหายคืนใหบริษัทตามจํานวนที่บริษัทไดจายไป แตไมเกิน 2,000 บาท
## ขอ 15\. การเลิกกรมธรรมประกันภัย
15.1 บริษัทเปนผูบอกเลิก: บริษัทอาจบอกเลิกกรมธรรมประกันภัยนี้ไดดวยวิธีการอยางใดอยางหนึ่ง
ดังตอไปนี้
(1) บริษัทอาจบอกเลิกกรมธรรมประกันภัยนี้ไดดวยการสงหนังสือบอกกลาวลวงหนาไมนอยกวา 30
วัน โดยทางไปรษณียลงทะเบียนถึงผูเอาประกันภัยตามที่อยูครั้งสุดทายที่แจงใหบริษัททราบ ซึ่งจะมีผลใหกรมธรรม ประกันภัยสิ้นผลบังคับ ณ วันพนกําหนดดังกลาว
(2) บริษัทอาจบอกเลิกกรมธรรมประกันภัยนี้ไดดวยวิธีการทางอิเล็กทรอนิกส โดยบอกกลาว
ลวงหนาไมนอยกวา 30 วัน และบริษัทตองทําตามวิธีการแบบปลอดภัยในระดับที่กําหนดไวในกฎหมายวาดวย ธุรกรรมทางอิเล็กทรอนิกส และลงลายมือชื่อทางอิเล็กทรอนิกสของบริษัทที่มีลักษณะที่เชื่อถือไดตามกฎหมายวาดวย ธุรกรรมทางอิเล็กทรอนิกส โดยสงขอมูลการบอกเลิกกรมธรรมประกันภัยไปยังระบบขอมูลที่ผูเอาประกันภัยระบุไว เทานั้น ทั้งนี้ ผูเอาประกันภัยตองยินยอมใหบริษัทจัดสงขอมูลการบอกเลิกดวยวิธีการดังกลาว และบริษัทตองจัดใหมี กระบวนการแจงเตือนแกผูเอาประกันภัย เมื่อไดดําเนินการบอกเลิกกรมธรรมประกันภัยทางอิเล็กทรอนิกส ในกรณีนี้บริษัทจะคืนเบี้ยประกันภัยใหแกผูเอาประกันภัย โดยหักเบี้ยประกันภัยสําหรับระยะเวลาที่ กรมธรรมประกันภัยไดใชบังคับมาแลวออกตามสวน
15.2 ผูเอาประกันภัยเปนผูบอกเลิก: ผูเอาประกันภัยอาจบอกเลิกกรมธรรมประกันภัยนี้ไดดวยวิธีการ
อยางใดอยางหนึ่งดังตอไปนี้
(1) ผูเอาประกันภัยอาจบอกเลิกกรมธรรมประกันภัยนี้ไดดวยการแจงใหบริษัททราบเปนลายลักษณ
อักษร ซึ่งจะมีผลใหกรมธรรมประกันภัยสิ้นผลบังคับทันที ณ วันเวลาที่บริษัทไดรับหนังสือบอกเลิก หรือวันเวลาที่ระบุ ไวในหนังสือบอกเลิก แลวแตวาวันใดเปนวันหลังสุด
(2) ผูเอาประกันภัยอาจบอกเลิกกรมธรรมประกันภัยนี้ไดดวยวิธีการทางอิเล็กทรอนิกส โดยบริษัท
ตองทําตามวิธีการแบบปลอดภัยในระดับที่กําหนดไวในกฎหมายวาดวยธุรกรรมทางอิเล็กทรอนิกส และแจงวิธีการใหผู เอาประกันภัยทราบ ซึ่งจะมีผลใหกรมธรรมประกันภัยสิ้นผลบังคับ ณ วันที่ขอมูลการบอกเลิกสงไปยังระบบขอมูลที่ บริษัทระบุไวเทานั้น หรือ ณ วันที่ระบุไวในหนังสือบอกเลิก แลวแตวาวันใดเปนวันหลังสุด
**7 / 9**
* * *
ในกรณีนี้ผูเอาประกันภัยมีสิทธิไดรับเบี้ยประกันภัยคืน ตามอัตราการคืนเบี้ยประกันภัยที่ระบุไว
ขางลาง
| ข้ามบนแคลิตอนฟิกที่มักสร้าง | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| เป็นบนประสงค์กันคำสั่งมักสร้างด้วย | 80 | 70 | 60 | 50 | 40 | 30 | 20 | 15 | 10 | 0 | 0 | 0 |
ขอ 16\. การระงับขอพิพาทโดยอนุญาโตตุลาการ ในกรณีที่มีขอพิพาท ขอขัดแยง หรือขอเรียกรองใด ๆ ภายใต
กรมธรรมประกันภัยฉบับนี้ ระหวางผูมีสิทธิเรียกรองตามกรมธรรมประกันภัยกับบริษัท และหากผูมีสิทธิเรียกรอง
ประสงค และเห็นควรยุติขอพิพาทนั้น โดยวิธีการอนุญาโตตุลาการ บริษัทตกลงยินยอม และใหทําการวินิจฉัยชี้ขาด
โดยอนุญาโตตุลาการตามขอบังคับสํานักงานคณะกรรมการกํากับและสงเสริมการประกอบธุรกิจประกันภัยวาดวย
อนุญาโตตุลาการ
ขอ 17\. การตีความกรมธรรมประกันภัย ความหมายและเจตนารมณของขอความที่ปรากฏในกรมธรรมประกันภัยนี้
รวมทั้งเอกสารแนบทายและเอกสารประกอบใหตีความตามที่นายทะเบียนไดใหความเห็นชอบไว
ขอ 18\. ขอยกเวน การประกันภัยไมคุมครองความรับผิดอันเกิดจาก
18.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสูรบ หรือการปฏิบัติการที่มีลักษณะเปนการทําสงคราม
18.1 สงคราม การรุกราน การกระทําของชาติศัตรู การสูรบ หรือการปฏิบัติการที่มีลักษณะเปนการทําสงคราม
(จะไดประกาศสงครามหรือไมก็ตาม)
18.2 สงครามกลางเมือง การแข็งขอของทหาร การกบฏ การปฏิวัติ การตอตานรัฐบาล การยึดอํานาจการ
18.4 การแตกตัวของประจุ การแผรังสี การกระทบกับกัมมันตภาพรังสีจากเชื้อเพลิงปรมาณู หรือจากกาก
ปรมาณูอันเกิดจากการเผาไหมเชื้อเพลิงปรมาณู และสําหรับจุดประสงคขอสัญญานี้การเผาไหมนั้น รวมถึงกรรมวิธีใด
ๆ แหงการแตกแยกปรมาณู ซึ่งดําเนินตอไปดวยตัวของมันเอง
18.5 ความเสียหายที่เกิดจากรถที่ถูกยักยอก ฉอโกง กรรโชก ลักทรัพย รีดเอาทรัพย ชิงทรัพย หรือปลนทรัพย
18.8 การใชในการแขงขันความเร็ว
\[Image: Im1\]
18.5 ความเสียหายที่เกิดจากรถที่ถูกยักยอก ฉอโกง กรรโชก ลักทรัพย รีดเอาทรัพย ชิงทรัพย หรือปลนทรัพย
18.6 การใชนอกประเทศไทย
18.7 การใชรถยนตในทางผิดกฎหมาย เชน ใชรถยนตไปปลนทรัพย ชิงทรัพยหรือใชขนยาเสพติด ไมวาจะมีการ
\[Image: Im1\]
8 / 9
\[Image: Im1\]
* * *
## ขอ 19\. ขอสัญญาพิเศษ ภายใตจํานวนเงินคุมครองผูประสบภัยที่ระบุไวในตาราง บริษัทจะไมยกเอาความไมสมบูรณ
แหงกรมธรรมประกันภัย หรือความประมาทเลินเลออยางรายแรงของผูเอาประกันภัย หรือเงื่อนไขแหงกรมธรรม ประกันภัยนี้ เวนแตขอ 18.1 18.2 18.3 18.4 18.5 และ 18.6 เปนขอตอสูผูประสบภัย เพื่อปฏิเสธความรับผิดตาม กรมธรรมประกันภัยนี้ เมื่อบริษัทไดใชคาสินไหมทดแทนไปแลว แตบริษัทไมตองรับผิดตามกฎหมาย หรือตามกรมธรรม ประกันภัยนี้ตอผูเอาประกันภัย เพราะกรณีดังกลาวขางตนนั้นซึ่ง ผูเอาประกันภัยตองรับผิดตอผูประสบภัย ผูเอา ประกันภัยตองใชจํานวนเงินที่บริษัทไดจายไปนั้นคืนใหบริษัทภายใน 7 วัน องคกร
**9 / 9**
## Insurance Coverage Details
# เงื่อนไข และความคุมครอง
## กรมธรรมประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ ขายผานทางอิเล็กทรอนิกส (Online)
* * *
**กรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ** **(ขายผ่านทางอิเล็กทรอนิกส์ (Online))** โดยการเชื่อถือข้อแถลงในใบคำ ขอเอาประกันภัย ซึ่งถือเป็นส่วนหนึ่งของกรมธรรม์ประกันภัย และเพื่อเป็นการตอบแทนเบี้ยประกันภัยที่ผู้เอาประกันภัยต้องชำ ระภายใต้ข้อบังคับเงื่อนไขทั่วไป และข้อกำ หนด ข้อตกลงคุ้มครอง ข้อยกเว้น และเอกสารแนบท้ายแห่งกรมธรรม์ประกันภัย บริษัทให้สัญญากับผู้ได้รับความคุ้มครองดังต่อไปนี้ **หมวดที่ 1 คำ จำ กัดความ** ถ้อยคำ และคำ บรรยายซึ่งมีความหมายเฉพาะที่ได้ให้ไว้ในส่วนใดก็ตามของกรมธรรม์ ประกันภัยจะถือเป็นความหมายเดียวกันทั้งหมด ไม่ว่าจะปรากฏในส่วนใดก็ตาม เว้นแต่จะได้ กำ หนดไว้เป็นอย่างอื่นในกรมธรรม์ประกันภัย
**1\. กรมธรรม์** หมายถึง ตารางกรมธรรม์ประกันภัย เงื่อนไขทั่วไปและข้อกำ หนด **ประกันภัย** ข้อตกลงคุ้มครอง ข้อยกเว้น เอกสารแนบท้าย ข้อระบุพิเศษ
ข้อรับรอง ใบสลักหลังกรมธรรม์ประกันภัย ใบรับรองประกันภัย และเอกสารสรุปเงื่อนไขทั่วไปและข้อกำ หนด ข้อตกลงคุ้มครอง และข้อยกเว้นตามกรมธรรม์ประกันภัย ซึ่งถือเป็นส่วนหนึ่งแห่ง สัญญาประกันภัยเดียวกัน
**2\. บริษัท** หมายถึง บริษัท วิริยะประกันภัย จำ กัด (มหาชน)
## 3\. ผู้เอาประกันภัย หมายถึง บุคคลที่ระบุชื่อเป็นผู้เอาประกันภัยในตารางกรมธรรม์ประกันภัย
และ/หรือใบรับรองประกันภัย และ/หรือเอกสารแนบและเป็นผู้ได้ รับความคุ้มครองตามกรมธรรม์ประกันภัยนี้
**4\. ผู้อยู่ในอุปการะ หมายถึง ผู้เอาประกันภัยร่วมซึ่งอยู่ในความอุปการะของผู้เอาประกันภัย**
และได้ระบุชื่อไว้ในตารางกรมธรรม์ประกันภัย และ/หรือหนังสือ รับรองการต่ออายุกรมธรรม์ประกันภัย และ/หรือเอกสาร แนบท้าย ซึ่งเป็นบุคคลที่ได้รับความคุ้มครองตามกรมธรรม์ ประกันภัยนี้ ได้แก่
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
1. คู่สมรสที่ชอบด้วยกฎหมายของผู้เอาประกันภัย และ/หรือ
ชายหรือหญิงที่อยู่กินกันฉันท์สามีภรรยาที่มิได้จดทะเบียน
สมรส ที่มีอายุไม่เกิน 65 ปีบริบูรณ์
2. บุตรตามกฎหมายของผู้เอาประกันภัยหรือของคู่สมรส
3. บุตรตามกฎหมายของผู้เอาประกันภัยหรือของคู่สมรส
ที่มีอายุตั้งแต่ 1 ปีบริบูรณ์ ในวันที่ความคุ้มครองมีผลบังคับ
ครั้งแรก แต่ไม่เกิน 22 ปีบริบูรณ์
หมายถึง ผู้เอาประกันภัยและ/หรือผู้อยู่ในอุปการะเฉพาะบุคคลที่ได้ระบุชื่อ
5. ผู้ได้รับความ
คุ้มครอง
หมายถึง ผู้เอาประกันภัยและ/หรือผู้อยู่ในอุปการะเฉพาะบุคคลที่ได้ระบุชื่อ
หมายถึง ผู้เอาประกันภัยและ/หรือผู้อยู่ในอุปการะเฉพาะบุคคลที่ได้ระบุชื่อ
ไว้ในตารางกรมธรรม์ประกันภัย และ/หรือหนังสือรับรองการต่อ
อายุกรมธรรม์ประกันภัยและ/หรือเอกสารแนบท้าย
หมายถึง ผู้ที่สำ เร็จการศึกษาได้รับปริญญาแพทยศาสตรบัณฑิต
หมายถึง ผู้ที่สำ เร็จการศึกษาได้รับปริญญาแพทยศาสตรบัณฑิต
ได้ขึ้นทะเบียนอย่างถูกต้องจากแพทยสภา และได้รับอนุญาต
ให้ประกอบวิชาชีพสาขาเวชกรรมในท้องถิ่นที่ให้บริการทาง
การแพทย์หรือทางด้านศัลยกรรมซึ่งไม่ใช่ผู้เอาประกันภัย
คู่สมรส ผู้ร่วมสายโลหิตเดียวกับผู้เอาประกันภัย ผู้ปกครอง
ผู้ชำ ระเบี้ยประกันภัย หรือตัวแทน
* * *
## หมวดที่ 2 เงื่อนไขทั่วไปและข้อกำ หนด
## 1\. สัญญาประกันภัย
สัญญาประกันภัยนี้เกิดขึ้นจากการที่บริษัทเชื่อถือข้อแถลงของผู้ได้รับความคุ้มครองใน ใบคำ ขอเอาประกันภัยและข้อแถลงเพิ่มเติม (ถ้ามี) ที่ผู้ได้รับความคุ้มครองลงลายมือชื่อให้ ไว้เป็นหลักฐานในการตกลงรับประกันภัยตามสัญญาประกันภัย บริษัทจึงได้ออกกรมธรรม์ ประกันภัยและเอกสารสรุปเงื่อนไขทั่วไปและข้อกำ หนด ข้อตกลงคุ้มครองและข้อยกเว้นตาม กรมธรรม์ประกันภัยนี้ไว้ให้ ในกรณีที่ผู้ได้รับความคุ้มครองรู้อยู่แล้ว แต่แถลงข้อความอันเป็นเท็จในข้อแถลงตาม วรรคหนึ่ง หรือรู้อยู่แล้วในข้อความจริงใดแต่ปกปิดข้อความจริงนั้นไว้โดยไม่แจ้งให้บริษัททราบ ซึ่งถ้าบริษัททราบข้อความจริงนั้นๆ อาจจะได้จูงใจให้บริษัทเรียกเบี้ยประกันภัยสูงขึ้นหรือบอกปัด ไม่ยอมทำ สัญญาประกันภัย สัญญาประกันภัยนี้จะตกเป็นโมฆียะ ตามมาตรา 865 แห่งประมวล กฎหมายแพ่งและพาณิชย์ บริษัทมีสิทธิบอกล้างสัญญาประกันภัยได้ บริษัทจะไม่ปฏิเสธความรับ ผิดโดยอาศัยข้อแถลงนอกเหนือจากที่ผู้ได้รับความคุ้มครองได้แถลงไว้ในเอกสารตามวรรคหนึ่ง
**2\. การไม่โต้แย้งหรือคัดค้านความไม่สมบูรณ์ของสัญญาประกันภัย** บริษัทจะไม่โต้แย้งหรือคัดค้านความไม่สมบูรณ์ของสัญญาประกันภัยนี้ เมื่อกรมธรรม์ ประกันภัยมีผลบังคับมาเป็นเวลา 2 ปีขึ้นไป นับแต่วันที่กรมธรรม์ประกันภัยมีผลบังคับ เว้นแต่ การขาดชำ ระเบี้ยประกันภัยในกรณีที่บริษัทได้ทราบข้อมูลอันจะบอกล้างสัญญาประกันภัยได้ แต่มิได้ใช้สิทธิบอกล้างสัญญาประกันภัยภายในกำ หนด 1 เดือนนับแต่ทราบข้อมูลนั้น บริษัท ไม่อาจบอกล้างความสมบูรณ์ของสัญญาประกันภัยในกรณีนี้ได้
## 3\. ความสมบูรณ์แห่งสัญญาประกันภัยและการเปลี่ยนแปลงข้อความในสัญญาประกันภัย
กรมธรรม์ประกันภัยนี้ รวมทั้งข้อตกลงคุ้มครองและเอกสารแนบท้าย ประกอบกันเป็น สัญญาประกันภัย การเปลี่ยนแปลงข้อความใดๆ ในสัญญาประกันภัยจะต้องได้รับความยินยอม จากบริษัทและได้บันทึกไว้ในกรมธรรม์ประกันภัยนี้ หรือในเอกสารแนบท้ายแล้วจึงจะสมบูรณ์
**4\. การชำ ระเบี้ยประกันภัยและการเริ่มความคุ้มครอง**
4.1. การชำ ระเบี้ยประกันภัยแบบรายปี การชำ ระเบี้ยประกันภัยแบบรายปีจะถึงกำ หนดชำ ระทันที หรือก่อนความคุ้มครอง จะเริ่มต้นโดยผู้เอาประกันภัย และความคุ้มครองจะเริ่มมีผลบังคับตามวันที่ระบุใน ตารางกรมธรรม์ประกันภัย
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
4.2. การชำ ระเบี้ยประกันภัยแบบราย 1 เดือน ตามที่ระบุในตารางกรมธรรม์ประกันภัย
4.2.1. การชำ ระเบี้ยประกันภัยของงวดแรกจะถึงกำ หนดชำ ระทันที หรือก่อน ความคุ้มครองจะเริ่มต้นโดยผู้เอาประกันภัย และความคุ้มครองจะเริ่มมีผล บังคับตามวันที่ระบุในตารางกรมธรรม์ประกันภัย
4.2.2. เบี้ยประกันภัยของงวดถัดไป ผู้เอาประกันภัยต้องชำ ระเบี้ยประกันภัยภายใน 30 วันนับจากวันที่ครบกำ หนดระยะเวลาชำ ระค่าเบี้ยประกันภัย หากมี การชำ ระเบี้ยประกันภัย ให้ถือว่าความคุ้มครองตามกรมธรรม์ประกันภัยนี้ เป็นความคุ้มครองต่อเนื่องจากงวดก่อนหน้า และบริษัทจะไม่นำ เงื่อนไข เรื่องระยะเวลาที่ไม่คุ้มครอง (Waiting Period) และเรื่องสภาพที่เป็นมาก่อน การเอาประกันภัย และเรื่องการไม่โต้แย้งหรือคัดค้านความไม่สมบูรณ์ของ สัญญาประกันภัยมาเริ่มนับใหม่ หากบริษัทยังคงไม่สามารถเรียกเก็บค่าเบี้ยประกันภัยดังกล่าวได้ ให้ถือว่า ความคุ้มครองตามกรมธรรม์ประกันภัยนี้เป็นอันสิ้นสุด ณ วันสุดท้ายที่เบี้ยประกันภัย ซึ่งได้ชำ ระมาแล้วสามารถซื้อความคุ้มครองได้
4.2.3. ในกรณีที่มีเหตุเรียกร้องจำ นวนเงินค่าทดแทนใดๆ ในระยะเวลาผ่อนผัน และ บริษัทยังไม่ได้รับชำ ระเบี้ยประกันภัย บริษัทจะหักเบี้ยประกันภัยเป็นจำ นวน เท่ากับเบี้ยประกันภัยที่ยังไม่ได้รับสำ หรับงวดการชำ ระเบี้ยประกันภัยนั้นออก จากค่าทดแทนที่ต้องชดใช้ตามกรมธรรม์ประกันภัยนี้ และจ่ายค่าทดแทนส่วน ที่เหลือให้กับผู้เอาประกันภัยหรือผู้รับประโยชน์
## 5\. การต่ออายุกรมธรรม์ประกันภัย
5.1. บริษัทไม่มีสิทธิปฏิเสธการต่ออายุกรมธรรม์ประกันภัย ยกเว้นกรณีที่กรมธรรม์ ประกันภัยนี้สิ้นสุดความคุ้มครองตามเงื่อนไขทั่วไปและข้อกำ หนดข้อ 6 การบอกเลิก กรมธรรม์ประกันภัย
5.2. บริษัทยังคงไว้ซึ่งสิทธิในการปรับอัตราเบี้ยประกันภัยให้เหมาะสมกับระดับความเสี่ยงภัย และอายุที่เพิ่มขึ้นของผู้ได้รับความคุ้มครองและการเปลี่ยนแปลงเงื่อนไขข้อตกลง คุ้มครองและข้อยกเว้นของกรมธรรม์ประกันภัยในปีที่ต่ออายุได้ตามความจำ เป็น
## 6\. การสิ้นสุดความคุ้มครองสำ หรับกรมธรรม์ประกันภัยทั้งฉบับ
6.1. ความคุ้มครองของผู้เอาประกันภัยตามกรมธรรม์ประกันภัยฉบับนี้จะสิ้นสุดลงโดย อัตโนมัติ เมื่อมีเหตุการณ์ใดเหตุการณ์หนึ่งเกิดขึ้นดังต่อไปนี้ แล้วแต่เหตุการณ์ใดจะ เกิดขึ้นก่อน เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
6.1.1. ณ วันที่กรมธรรม์ประกันภัยสิ้นผลบังคับดังที่ระบุในตารางกรมธรรม์ประกันภัย ในปีเอาประกันภัยที่ผู้เอาประกันภัยมีอายุครบ 65 ปีบริบูรณ์
6.1.2. เมื่อสิ้นสุดความคุ้มครองสำ หรับข้อตกลงคุ้มครองหมวดใดหมวดหนึ่ง
6.1.3. บริษัทได้จ่ายผลประโยชน์ของข้อตกลงคุ้มครองหมวดใดหมวดหนึ่งให้แก่ ผู้เอาประกันภัยหรือผู้รับประโยชน์ครบตามจำ นวนเงินเอาประกันภัยที่ระบุไว้ ในตารางกรมธรรม์ประกันภัยแล้ว โดยบริษัทจะคืนเบี้ยประกันภัยในส่วนของ ข้อตกลงคุ้มครองหมวดอื่น สำ หรับระยะเวลาที่ยังไม่ได้รับความคุ้มครองให้กับ ผู้เอาประกันภัยหรือผู้รับประโยชน์ตามอัตราส่วน
6.1.4. เมื่อผู้เอาประกันภัยเสียชีวิตจากสาเหตุอื่นที่ไม่ได้รับความคุ้มครองภายใต้ กรมธรรม์ประกันภัยนี้ บริษัทจะคืนเบี้ยประกันภัยสำ หรับความคุ้มครองที่ยัง ไม่เคยมีการจ่ายค่าทดแทน โดยหักเบี้ยประกันภัยสำ หรับระยะเวลาที่กรมธรรม์ ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามส่วน
6.2. ความคุ้มครองของผู้อยู่ในอุปการะตามกรมธรรม์ประกันภัยฉบับนี้จะสิ้นสุดลงโดย อัตโนมัติ เมื่อมีเหตุการณ์ใดเหตุการณ์หนึ่งเกิดขึ้นดังต่อไปนี้ แล้วแต่เหตุการณ์ใดจะ เกิดขึ้นก่อน
6.2.1. ณ วันที่กรมธรรม์ประกันภัยสิ้นผลบังคับดังที่ระบุในตารางกรมธรรม์ประกันภัย ในปีเอาประกันภัยที่ผู้ได้รับความคุ้มครองมีอายุครบ 65 ปีบริบูรณ์
6.2.2. เมื่อสิ้นสุดความคุ้มครองสำ หรับข้อตกลงคุ้มครองหมวดใดหมวดหนึ่ง
6.2.3. บริษัทได้จ่ายผลประโยชน์ของข้อตกลงคุ้มครองหมวดใดหมวดหนึ่งให้แก่ ผู้ได้รับความคุ้มครองหรือผู้รับประโยชน์ครบตามจำ นวนเงินเอาประกันภัยที่ระบุ ไว้ในตารางกรมธรรม์ประกันภัยแล้ว โดยบริษัทจะคืนเบี้ยประกันภัยในส่วนของ ข้อตกลงคุ้มครองหมวดอื่น สำ หรับระยะเวลาที่ยังไม่ได้รับความคุ้มครองให้กับ ผู้ได้รับความคุ้มครองหรือผู้รับประโยชน์ตามอัตราส่วน
6.2.4 เมื่อผู้ได้รับความคุ้มครองเสียชีวิตจากสาเหตุอื่นที่ไม่ได้รับความคุ้มครองภาย ใต้กรมธรรม์ประกันภัยนี้ บริษัทจะคืนเบี้ยประกันภัยสำ หรับความคุ้มครองที่ยัง ไม่เคยมีการจ่ายค่าทดแทน โดยหักเบี้ยประกันภัยสำ หรับระยะเวลาที่กรมธรรม์ ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามส่วน
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
7. การบอกเลิกกรมธรรม์ประกันภัย
7.1. กรณีชำ ระเบี้ยประกันภัยแบบรายปี
7.1. กรณีชำ ระเบี้ยประกันภัยแบบรายปี
7.1.1. บริษัทไม่สามารถบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ ยกเว้นกรณีที่ผู้ได้รับ
7.1.1. บริษัทไม่สามารถบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ ยกเว้นกรณีที่ผู้ได้รับ
ความคุ้มครองทำ การฉ้อฉลหรือทุจริตภายใต้กรมธรรม์ประกันภัยนี้
7.1.2. ผู้ได้รับความคุ้มครองจะบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ โดยแจ้งให้บริษัท
7.1.2. ผู้ได้รับความคุ้มครองจะบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ โดยแจ้งให้บริษัท
ทราบเป็นหนังสือ และมีสิทธิได้รับเบี้ยประกันภัยคืนหลังจากหักเบี้ยประกันภัย
สำ หรับระยะเวลาที่กรมธรรม์ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามอัตรา
เบี้ยประกันภัยระยะสั้นตามตารางที่ระบุไว้ดังต่อไปนี้
ตารางอัตราเบี้ยประกันภัยระยะสั้น
ตารางอัตราเบี้ยประกันภัยระยะสั้น
ระยะเวลาประกันภัย (ไม่เกิน/เดือน) ร้อยละของเบี้ยประกันภัยเต็มปี
| ระบุเวลาจากระกันที่ถูก(ในเกิน/เติม) | ระบุเวลาจากเกินที่ถูกระกันที่ถูก |
| --- | --- |
| 1 | 15 |
| 2 | 25 |
| 3 | 35 |
| 4 | 45 |
| 5 | 55 |
| 6 | 65 |
| 7 | 75 |
| 8 | 80 |
| 9 | 85 |
| 10 | 90 |
| 11 | 95 |
| 12 | 100 |
การบอกเลิกกรมธรรม์ประกันภัยตามเงื่อนไขในข้อนี้ ไม่ว่าจะกระทำ โดยฝ่ายใดก็ตาม ต้อง
เป็นการบอกเลิกกรมธรรม์ประกันภัยทั้งฉบับเท่านั้น ไม่สามารถเลือกยกเลิกข้อตกลงคุ้มครอง
ใดข้อตกลงคุ้มครองหนึ่งได้
7.2. กรณีชำ ระเบี้ยประกันภัยตามเงื่อนไขและข้อกำ หนดข้อ 4.2
7.2. กรณีชำ ระเบี้ยประกันภัยตามเงื่อนไขและข้อกำ หนดข้อ 4.2
7.2.1. บริษัทไม่สามารถบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ ยกเว้นกรณีที่ผู้ได้รับ
7.2.1. บริษัทไม่สามารถบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ ยกเว้นกรณีที่ผู้ได้รับ
ความคุ้มครองทำ การฉ้อฉลหรือทุจริตภายใต้กรมธรรม์ประกันภัยนี้
* * *
7.2.2. ผู้ได้รับความคุ้มครองจะบอกเลิกกรมธรรม์ประกันภัยฉบับนี้ได้ โดยแจ้งให้บริษัท ทราบเป็นหนังสือ และมีสิทธิได้รับเบี้ยประกันภัยคืนหลังจากหักเบี้ยประกันภัย สำ หรับระยะเวลาที่กรมธรรม์ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามส่วน แต่สำ หรับกรณีการชำ ระเบี้ยประกันภัยแบบราย 1 เดือน กรมธรรม์ประกันภัย จะสิ้นสุดโดยอัตโนมัติในวันสุดท้ายที่เบี้ยประกันภัยซึ่งได้รับชำ ระมาแล้ว สามารถซื้อความคุ้มครองได้ โดยบริษัทจะไม่คืนเบี้ยประกันภัยให้แก่ผู้ได้รับ ความคุ้มครอง
## 8\. การแถลงอายุหรือเพศคลาดเคลื่อน
ถ้ามีการแถลงอายุ หรือเพศของผู้ได้รับความคุ้มครองคลาดเคลื่อนจากความเป็นจริงทำ ให้
8.1. บริษัทได้รับเบี้ยประกันภัยน้อยกว่าที่กำ หนด จำ นวนเงินเอาประกันภัยที่ผู้ได้รับ ความคุ้มครองจะได้รับตามกรมธรรม์ประกันภัยนี้ จะเท่ากับจำ นวนเบี้ยประกันภัยที่ได้ ชำ ระแล้วนั้น สามารถซื้อความคุ้มครองตามการประกันภัยนี้ได้ตามอายุและเพศที่ถูก ต้องแท้จริง หากอายุหรือเพศของผู้ได้รับความคุ้มครองที่ถูกต้องแท้จริงนั้นไม่อาจได้ รับความคุ้มครองภายใต้กรมธรรม์ประกันภัยนี้แล้ว บริษัทจะไม่จ่ายค่าทดแทนใดๆ ให้ แต่จะคืนเบี้ยประกันภัยของกรมธรรม์ประกันภัยนี้ที่ได้ชำ ระมาแล้วแทน
8.2. บริษัทได้รับเบี้ยประกันภัยเกินกว่าอัตราที่กำ หนด บริษัทจะคืนเบี้ยประกันภัยในส่วน ที่เกินให้แก่ผู้ได้รับความคุ้มครอง อย่างไรก็ตามบริษัทจะไม่นำ เงื่อนไขนี้ไปบังคับใช้ เพื่อการปรับเบี้ยประกันภัยย้อนหลังสำ หรับระยะเวลาเอาประกันภัยในปีกรมธรรม์ ประกันภัยที่ผ่านไปแล้ว
## 9\. การจ่ายผลประโยชน์
บริษัทจะจ่ายผลประโยชน์ ค่าใช้จ่ายที่จำ เป็นและสมควรภายในกำ หนดระยะเวลา 15 วัน นับแต่วันที่บริษัทได้รับหลักฐานแสดงความเสียหายที่ครบถ้วนและถูกต้องแล้วให้แก่ผู้ได้รับ ความคุ้มครอง หรือในกรณีที่ผู้ได้รับความคุ้มครองเสียชีวิต บริษัทจะจ่ายให้แก่ผู้รับประโยชน์ ในกรณีมีเหตุอันควรสงสัยว่าการเรียกร้องเพื่อให้บริษัทจ่ายผลประโยชน์ตามกรมธรรม์ ประกันภัยนี้ไม่เป็นไปตามข้อตกลงคุ้มครองในกรมธรรม์ประกันภัย ระยะเวลาที่กำ หนดไว้อาจ ขยายออกไปได้อีกตามความจำ เป็น แต่ทั้งนี้จะไม่เกิน 90 วันนับจากวันที่บริษัทได้รับหลักฐาน ความเสียหายครบถ้วนแล้ว ทั้งนี้ หากบริษัทไม่อาจจ่ายผลประโยชน์ให้แล้วเสร็จภายในกำ หนดระยะเวลาข้างต้น บริษัท จะรับผิดชดใช้ดอกเบี้ยให้อีกในอัตราร้อยละ 15 ต่อปีของจำ นวนเงินที่ต้องจ่าย ทั้งนี้นับจากวัน ที่ครบกำ หนดชำ ระ บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
## 10\. สิทธิในการตรวจสอบ
ในระหว่างการพิจารณาการจ่ายผลประโยชน์ บริษัทมีสิทธิตรวจสอบประวัติการรักษาพยาบาล และการตรวจวินิจฉัยของผู้ได้รับความคุ้มครองเท่าที่จำ เป็นกับการประกันภัยนี้ และมีสิทธิทำ การ ชันสูตรพลิกศพในกรณีที่มีเหตุจำ เป็นและไม่เป็นการขัดต่อกฎหมาย โดยค่าใช้จ่ายของบริษัท ในกรณีที่ผู้ได้รับความคุ้มครองไม่ยินยอมให้บริษัท ตรวจสอบประวัติการรักษาพยาบาลและ การตรวจวินิจฉัยของผู้ได้รับความคุ้มครองเพื่อประกอบการพิจารณาจ่ายผลประโยชน์นั้น บริษัท สามารถปฏิเสธการจ่ายผลประโยชน์แก่ผู้ได้รับความคุ้มครองได้
**11\. การระงับข้อพิพาทโดยอนุญาโตตุลาการ** ในกรณีที่มีข้อพิพาท ข้อขัดแย้ง หรือข้อเรียกร้องใดๆ ภายใต้กรมธรรม์ประกันภัยระหว่าง ผู้มีสิทธิเรียกร้องตามกรมธรรม์ประกันภัยกับบริษัท และหากผู้มีสิทธิเรียกร้องประสงค์และเห็น ควรยุติข้อพิพาทนั้นโดยวิธีอนุญาโตตุลาการ บริษัทตกลงยินยอมและให้ทำ การวินิจฉัยชี้ขาด โดยอนุญาโตตุลาการ ตามระเบียบสำ นักงานคณะกรรมการกำ กับและส่งเสริมการประกอบธุรกิจ ประกันภัย (คปภ.) ว่าด้วยอนุญาโตตุลาการ
## 12\. เงื่อนไขบังคับก่อน
บริษัทจะไม่รับผิดชดใช้ค่าทดแทนตามกรมธรรม์ประกันภัยนี้ เว้นแต่ผู้ได้รับความคุ้มครอง ได้ปฏิบัติถูกต้องครบถ้วนตามสัญญาประกันภัยและเงื่อนไขแห่งกรมธรรม์ประกันภัย
**13\. สิทธิการขอยกเลิกกรมธรรม์ประกันภัย (Free look Period)** หากผู้เอาประกันภัยประสงค์จะยกเลิกกรมธรรม์ประกันภัยนี้ด้วยเหตุผลใดๆ ก็ตาม ผู้เอาประกันภัยมีสิทธิขอยกเลิกกรมธรรม์ประกันภัยและส่งคืนกรมธรรม์ประกันภัยมายังบริษัท ภายใน 15 วัน นับตั้งแต่วันที่ได้รับกรมธรรม์ประกันภัยจากบริษัท เว้นแต่บริษัทได้ออกกรมธรรม์ ประกันภัยให้แก่ผู้เอาประกันภัยโดยใช้วิธีการทางอิเล็กทรอนิกส์ ผู้เอาประกันภัยไม่ต้องส่งคืน กรมธรรม์ประกันภัยให้แก่บริษัท ทั้งนี้ ให้ถือว่ากรมธรรม์ประกันภัยฉบับนี้ไม่มีผลใช้บังคับ นับตั้งแต่วันเริ่มต้นของระยะเวลาประกันภัยตามที่ระบุไว้ในตารางกรมธรรม์ประกันภัย โดยบริษัท ไม่ต้องรับผิดต่อความสูญเสียหรือความเสียหายใด ๆ ที่เกิดขึ้นภายใต้กรมธรรม์ประกันภัยนี้ และ บริษัทจะคืนเบี้ยประกันภัยที่ได้รับมาทั้งหมดให้กับผู้เอาประกันภัยตามวิธีการ ที่ได้ตกลงร่วมกัน โดยไม่หักค่าใช้จ่ายใด ๆ ทั้งสิ้น เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
## หมวดที่ 3 ข้อตกลงคุ้มครอง
ขณะที่กรมธรรม์ประกันภัยนี้มีผลบังคับ ภายใต้ข้อบังคับเงื่อนไขทั่วไปและข้อกำ หนด ข้อตกลงคุ้มครอง ข้อยกเว้น และเอกสารแนบท้ายแห่งกรมธรรม์ประกันภัย และเพื่อเป็น การตอบแทนเบี้ยประกันภัยที่ผู้เอาประกันภัยต้องชำ ระ บริษัทตกลงจะให้ความคุ้มครองเฉพาะ ข้อตกลงคุ้มครองที่แนบติดกับกรมธรรม์ประกันภัยนี้ ที่มีจำ นวนเงินเอาประกันภัยระบุไว้ในตาราง กรมธรรม์ประกันภัยเท่านั้น
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
ข้อตกลงคุ้มครอง
หมวดการเสียชีวิต หรือสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุ
หมวดการเสียชีวิต หรือสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุ
คำ จำ กัดความเพิ่มเติม
01. อุบัติเหตุ หมายถึง เหตุการณ์ที่เกิดขึ้นอย่างฉับพลันจากปัจจัยภายนอก
ร่างกายและทำ ให้เกิดผลที่ผู้ได้รับความคุ้มครองมิได้
เจตนาหรือมุ่งหวัง
02. การบาดเจ็บ หมายถึง การบาดเจ็บทางร่างกายอันเป็นผลโดยตรงจากอุบัติเหตุ
03. การบาดเจ็บ หมายถึง การบาดเจ็บทางร่างกายอันเป็นผลโดยตรงจากอุบัติเหตุ
ซึ่งเกิดขึ้นโดยเอกเทศ และโดยอิสระจากสาเหตุอื่น
04. โรงพยาบาล หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์โดย
05. โรงพยาบาล หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์โดย
สามารถรับผู้ป่วยไว้ค้างคืนและมีองค์ประกอบทางด้าน
สถานที่ที่มีจำ นวนบุคลากรทางการแพทย์ที่เพียงพอ
ตลอดจนการจัดการให้บริการที่ครบถ้วน โดยเฉพาะ
อย่างยิ่งมีห้องสำ หรับการผ่าตัดใหญ่ และได้รับอนุญาต
ให้จดทะเบียนดำ เนินการเป็นโรงพยาบาลตามกฎหมาย
สถานพยาบาลของอาณาเขตนั้นๆ
06. สถานพยาบาลเวชกรรม หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์
07. สถานพยาบาลเวชกรรม หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์
โดยสามารถรับผู้ป่วยไว้ค้างคืนและได้รับอนุญาตให้
จดทะเบียนดำ เนินการเป็นสถานพยาบาลเวชกรรมตาม
กฎหมายของอาณาเขตนั้นๆ
08. ทุพพลภาพถาวรสิ้นเชิง หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่
09. ทุพพลภาพถาวรสิ้นเชิง หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่
การงานใดๆ ในอาชีพประจำ และอาชีพอื่นๆ ได้โดย
สิ้นเชิงตลอดไป
10. การสูญเสียอวัยวะ หมายถึง การถูกตัดออกจากร่างกายตั้งแต่ข้อมือ หรือข้อเท้า
11. การสูญเสียอวัยวะ หมายถึง การถูกตัดออกจากร่างกายตั้งแต่ข้อมือ หรือข้อเท้า
และให้หมายรวมถึงการสูญเสียสมรรถภาพในการ
ใช้งานของอวัยวะดังกล่าวข้างต้น โดยมีข้อบ่งชี้ทาง
การแพทย์ชัดเจนว่าไม่สามารถกลับมาใช้งานได้อีก
ตลอดไป
12. การสูญเสียสายตา หมายถึง ตาบอดสนิทและไม่มีทางรักษาให้หายได้ตลอดไป
13. การสูญเสียสายตา หมายถึง ตาบอดสนิทและไม่มีทางรักษาให้หายได้ตลอดไป
* * *
8. การก่อการร้าย
หมายถึง การกระทำ ซึ่งใช้กำ ลังหรือความรุนแรง และ/หรือ
มีการข่มขู่โดยบุคคลหรือกลุ่มบุคคลใดไม่ว่าจะเป็น
การกระทำ เพียงลำ พัง การกระทำ การแทน หรือที่
เกี่ยวเนื่องกับองค์กรใด หรือรัฐบาลใด ซึ่งกระทำ เพื่อ
ผลทางการเมือง ศาสนา ลัทธินิยมหรือจุดประสงค์ที่
คล้ายคลึงกัน รวมทั้งเพื่อต้องการส่งผลให้รัฐบาลและ/
หรือสาธารณชน หรือส่วนหนึ่งส่วนใดของสาธารณชน
ตกอยู่ในภาวะตื่นตระหนกหวาดกลัว
ความคุ้มครอง
ในระหว่างที่กรมธรรม์ประกันภัยนี้มีผลบังคับ ถ้าการบาดเจ็บที่ได้รับทำ
ในระหว่างที่กรมธรรม์ประกันภัยนี้มีผลบังคับ ถ้าการบาดเจ็บที่ได้รับทำ ให้ผู้ได้รับ
ความคุ้มครองเสียชีวิต สูญเสียอวัยวะสายตา หรือทุพพลภาพถาวรสิ้นเชิงภายใน 180 วันนับ
แต่วันที่เกิดอุบัติเหตุ หรือการบาดเจ็บที่ได้รับทำ ให้ผู้ได้รับความคุ้มครองต้องรักษาตัวติดต่อกัน
ในฐานะคนไข้ในในโรงพยาบาลหรือสถานพยาบาลเวชกรรม และเสียชีวิตเพราะการบาดเจ็บนั้น
เมื่อใดก็ดี บริษัทจะจ่ายค่าทดแทนให้ดังนี้
1. 100% ของจำ นวนเงิน สำ หรับการเสียชีวิตจากอุบัติเหตุ
\| 1\. \| 100% หรือจำนวนไปยัง
เอาต์พุตกันที่สูง \| สำหรับหรือการสร้างข้อความดังต่อไปที่สูง \|
\| \-\-\- \| \-\-\- \| \-\-\- \|
* * *
\| 7\. \| 60% จะอ่านคำนวณเป็น
แอารมิตรกันที่สุด \| สำหรับรูปที่มีอ่านคำนวณเป็นข้อผิดพลาด \|
\| \-\-\- \| \-\-\- \| \-\-\- \|
\| 8\. \| 60% จะอ่านคำนวณเป็น
แอารมิตรกันที่สุด \| สำหรับรูปใช้คำนวณเป็นข้อผิดพลาด \|
\| 9\. \| 60% จะอ่านคำนวณเป็น
แอารมิตรกันที่สุด \| สำหรับรูปสำหรับข้อผิดพลาด \|
บริษัทจะจ่ายค่าทดแทนตามข้อนี้เพียงรายการที่สูงสุดรายการเดียวเท่านั้น
ตลอดระยะเวลาประกันภัย บริษัทจะจ่ายค่าทดแทนสำ หรับผลที่เกิดขึ้นตามข้อตกลงคุ้มครอง
ตลอดระยะเวลาประกันภัย บริษัทจะจ่ายค่าทดแทนสำ หรับผลที่เกิดขึ้นตามข้อตกลงคุ้มครอง
นี้รวมกันไม่เกินจำ นวนเงินผลประโยชน์ดังระบุไว้ในตารางกรมธรรม์ประกันภัย หากบริษัทจ่ายค่า
ทดแทนตามข้อตกลงคุ้มครองนี้ยังไม่เต็มจำ นวนเงินผลประโยชน์ บริษัทจะยังคงให้ความคุ้มครอง
จนสิ้นสุดระยะเวลาเอาประกันภัยเท่ากับจำ นวนเงินผลประโยชน์ที่เหลืออยู่เท่านั้น
* * *
**ข้อยกเว้นเพิ่มเติมเฉพาะ (ใช้บังคับเฉพาะข้อตกลงคุ้มครองการเสียชีวิต หรือสูญเสียอวัยวะ** **สายตา หรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุ)** **การประกันภัยภายใต้ข้อตกลงคุ้มครองนี้จะไม่คุ้มครองและไม่จ่ายผลประโยชน์สำ หรับ**
**1\. ความสูญเสีย หรือความเสียหายใดๆ อันเกิดจาก หรือสืบเนื่องจากสาเหตุดังต่อไปนี้** **1.1 การกระทำ ของผู้ได้รับความคุ้มครองขณะอยู่ภายใต้ฤทธิ์สุรา สารเสพติด หรือ** **ยาเสพติดให้โทษจนไม่สามารถครองสติได้คำ ว่า “ขณะอยู่ภายใต้ฤทธิ์สุรา” นั้น** **ในกรณีที่มีการตรวจเลือดให้ถือเกณฑ์มีระดับแอลกอฮอล์ในเลือดตั้งแต่ 150 มิลลิกรัม** **เปอร์เซ็นต์ขึ้นไป** **1.2 การฆ่าตัวตาย พยายามฆ่าตัวตาย หรือการทำ ร้ายร่างกายตนเอง** **1.3 อาหารเป็นพิษ** **1.4 การได้รับเชื้อโรค ปรสิต เว้นแต่การติดเชื้อโรค หรือบาดทะยัก หรือโรคกลัวน้ำ ซึ่งเกิด** **จากบาดแผลที่ได้รับมาจากอุบัติเหตุ** **1.5 การแท้งลูก** **1.6 สงคราม การรุกราน การกระทำ ที่มุ่งร้ายของศัตรูต่างชาติ หรือการกระทำ ที่มุ่งร้าย** **คล้ายสงคราม ไม่ว่าจะได้มีการประกาศสงครามหรือไม่ก็ตาม หรือสงครามกลางเมือง** **ซึ่งหมายถึงสงครามระหว่างชนที่อาศัยอยู่ในประเทศเดียวกัน การแข็งข้อ การกบฏ** **การจลาจล การนัดหยุดงาน การก่อความวุ่นวายการปฏิวัติ การรัฐประหาร การประกาศ** **กฎอัยการศึก หรือเหตุการณ์ใดๆ ซึ่งจะเป็นเหตุให้มีการประกาศหรือคงไว้ซึ่งกฎอัยการศึก** **1.7 การก่อการร้าย** **1.8 การแผ่รังสี หรือการแพร่กัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์ หรือจากกากนิวเคลียร์** **ใดๆ อันเนื่องมาจากการเผาไหม้ของเชื้อเพลิงนิวเคลียร์ และจากกรรมวิธีใดๆ แห่ง** **การแตกแยกตัวทางนิวเคลียร์ซึ่งดำ เนินติดต่อไปด้วยตัวเอง** **1.9 การระเบิดของกัมมันตภาพรังสี หรือส่วนประกอบของนิวเคลียร์ หรือวัตถุอันตรายอื่น** **ใดที่อาจเกิดการระเบิดในกระบวนการนิวเคลียร์ได้** **2\. ความสูญเสีย หรือความเสียหายใดๆ ที่เกิดขึ้นในเวลาต่อไปนี้** **2.1 ขณะที่ผู้ได้รับความคุ้มครองแข่งรถหรือแข่งเรือทุกชนิด แข่งม้า แข่งสกีทุกชนิดรวมถึง** **เจ็ตสกีด้วย แข่งสเก็ต ชกมวย โดดร่ม (เว้นแต่การโดดร่มเพื่อรักษาชีวิต) ขณะกำ ลัง** **ขึ้นหรือกำ ลังลงหรือโดยสารอยู่ในบอลลูน หรือเครื่องร่อน เล่นบันจี้จั๊มพ์ ดำ น้ำ ที่ต้อง** **ใช้ถังอากาศและเครื่องช่วยหายใจใต้น้ำ**
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
**2.2 ขณะที่ผู้ได้รับความคุ้มครองกำ ลังขึ้นหรือกำ ลังลง หรือโดยสารอยู่ในอากาศยานที่มิได้** **จดทะเบียนเพื่อบรรทุกผู้โดยสาร และมิได้ประกอบการโดยสายการบินพาณิชย์** **2.3 ขณะที่ผู้ได้รับความคุ้มครองขับขี่หรือปฏิบัติหน้าที่เป็นพนักงานประจำ อากาศยานใดๆ** **2.4 ขณะที่ผู้ได้รับความคุ้มครองเข้าร่วมทะเลาะวิวาทหรือมีส่วนยั่วยุให้เกิดการทะเลาะวิวาท** **2.5 ขณะที่ผู้ได้รับความคุ้มครองก่ออาชญากรรมที่มีความผิดสถานหนัก หรือขณะถูกจับกุม** **หรือหลบหนีการจับกุม** **2.6 ขณะที่ผู้ได้รับความคุ้มครองปฏิบัติหน้าที่เป็น ทหาร ตำ รวจ หรืออาสาสมัคร และเข้า** **ปฏิบัติการในสงคราม หรือปราบปราม แต่หากการเข้าปฏิบัติการนั้นเกิน 30 วัน บริษัท** **จะคืนเบี้ยประกันภัยตั้งแต่ระยะเวลาที่เข้าปฏิบัติการสงคราม หรือปราบปรามนั้น จนถึง** **วันสิ้นสุดการปฏิบัติการนั้น ส่วนหลังจากนั้นให้กรมธรรม์ประกันภัยมีผลบังคับต่อไปจน** **สิ้นสุดระยะเวลาประกันภัยที่กำ หนดไว้ในตารางกรมธรรม์ประกันภัย**
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
## เงื่อนไขและข้อกำ หนดเพิ่มเติมเฉพาะ (ใช้บังคับเฉพาะข้อตกลงคุ้มครองการเสียชีวิต หรือ
## สูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุ)
## 1\. การแจ้งอุบัติเหตุ
ผู้ได้รับความคุ้มครอง ผู้รับประโยชน์ หรือตัวแทนของบุคคลดังกล่าวแล้วแต่กรณี จะต้อง แจ้งให้บริษัททราบถึงการบาดเจ็บโดยไม่ชักช้า ในกรณีที่มีการเสียชีวิตต้องแจ้งให้บริษัททราบ ทันที เว้นแต่จะพิสูจน์ได้ว่ามีเหตุจำ เป็นอันสมควรจึงไม่อาจแจ้งให้บริษัททราบดังที่ได้กล่าวมา แล้วข้างต้นได้ แต่ได้แจ้งโดยเร็วที่สุดเท่าที่จะกระทำ ได้แล้ว
**2\. หลักฐานที่ใช้ในการเรียกร้องค่าทดแทน** **กรณีเสียชีวิต** ผู้รับประโยชน์ จะต้องส่งหลักฐานดังต่อไปนี้ให้แก่บริษัทภายใน 30 วัน นับจากวันที่ ผู้เอาประกันเสียชีวิต โดยค่าใช้จ่ายของผู้รับประโยชน์
01. แบบฟอร์มการเรียกร้องค่าทดแทนที่กำ หนดโดยบริษัท
02. ใบมรณบัตร
03. สำ เนารายงานชันสูตรพลิกศพ รับรองโดยร้อยเวรเจ้าของคดีหรือหน่วยงานที่ออก รายงาน
04. สำ เนาบันทึกประจำ วันของตำ รวจ รับรองโดยร้อยเวรเจ้าของคดี
05. สำ เนาบัตรประจำ ตัวประชาชน และสำ เนาทะเบียนบ้านประทับ “ตาย” ของผู้ได้รับ ความคุ้มครอง
06. สำ เนาบัตรประจำ ตัวประชาชน และสำ เนาทะเบียนบ้านของผู้รับประโยชน์ **กรณีทุพพลภาพถาวรสิ้นเชิง หรือการสูญเสียอวัยวะ หรือสายตา** ผู้ได้รับความคุ้มครอง จะต้องส่งหลักฐานดังต่อไปนี้ให้แก่บริษัทภายใน 30 วัน นับจาก วันที่แพทย์ลงความเห็นว่าทุพพลภาพถาวรสิ้นเชิง หรือสูญเสียอวัยวะ หรือสายตา โดย ค่าใช้จ่ายของผู้ได้รับความคุ้มครอง
07. แบบฟอร์มการเรียกร้องค่าทดแทนที่กำ หนดโดยบริษัท
08. ใบรายงานแพทย์ที่ยืนยันการทุพพลภาพถาวรสิ้นเชิง หรือสูญเสียอวัยวะ หรือสายตา
09. ภาพถ่ายแสดงการทุพพลภาพถาวรสิ้นเชิง หรือการสูญเสียอวัยวะ หรือสายตา
10. สำ เนาบัตรประจำ ตัวประชาชนของผู้ได้รับความคุ้มครอง การไม่ส่งหลักฐานภายในระยะเวลาดังกล่าว ไม่ทำ ให้สิทธิในการเรียกร้องเสียไป หากแสดง
ให้เห็นได้ว่ามีเหตุอันสมควรที่ไม่สามารถส่งหลักฐานดังกล่าวได้ภายในระยะเวลาที่กำ หนด แต่ ได้ส่งโดยเร็วที่สุดเท่าที่จะกระทำ ได้ บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
## 3\. ผู้รับประโยชน์ตามกรมธรรม์ประกันภัย
ผู้ได้รับความคุ้มครองสามารถระบุผู้รับประโยชน์ได้ เมื่อผู้ได้รับความคุ้มครองเสียชีวิต บริษัทจะจ่ายเงินผลประโยชน์ใดๆ ภายใต้หมวดความคุ้มครองนี้ให้แก่ผู้รับประโยชน์ตามที่ ระบุนั้น หากมิได้ระบุชื่อผู้รับประโยชน์ บริษัทจะจ่ายเงินผลประโยชน์ให้แก่กองมรดกของผู้ได้ รับความคุ้มครอง ในกรณีที่ผู้ได้รับความคุ้มครองระบุชื่อผู้รับประโยชน์เพียงคนเดียว และผู้รับประโยชน์ได้เสีย ชีวิตก่อนผู้ได้รับความคุ้มครองหรือพร้อมกับผู้ได้รับความคุ้มครอง ผู้ได้รับความคุ้มครองต้อง แจ้งให้บริษัททราบเป็นหนังสือถึงการเปลี่ยนตัวผู้รับประโยชน์ หากผู้ได้รับความคุ้มครองมิได้แจ้ง หรือไม่สามารถแจ้งให้บริษัททราบถึงการเปลี่ยนแปลงดังกล่าวข้างต้น เมื่อผู้ได้รับความคุ้มครอง เสียชีวิต บริษัทจะจ่ายเงินผลประโยชน์ให้แก่กองมรดกของผู้ได้รับความคุ้มครอง ในกรณีที่ผู้ได้รับความคุ้มครองระบุชื่อผู้รับประโยชน์มากกว่าหนึ่งคนและผู้รับประโยชน์ราย ใดเสียชีวิตก่อนผู้ได้รับความคุ้มครองหรือพร้อมกับผู้ได้รับความคุ้มครอง ผู้ได้รับความคุ้มครอง ต้องแจ้งให้บริษัททราบเป็นหนังสือถึงการเปลี่ยนตัวผู้รับประโยชน์นั้น หรือแจ้งเปลี่ยนแปลง การรับประโยชน์ของผู้รับประโยชน์ที่เหลืออยู่ หากผู้ได้รับความคุ้มครองมิได้แจ้งหรือไม่สามารถ แจ้งให้บริษัททราบถึงการเปลี่ยนตัวผู้รับประโยชน์ดังกล่าวข้างต้น เมื่อผู้ได้รับความคุ้มครอง เสียชีวิต บริษัทจะจ่ายเงินผลประโยชน์ส่วนของผู้รับประโยชน์รายที่เสียชีวิตให้แก่ผู้รับประโยชน์ ที่เหลืออยู่คนละเท่าๆ กัน
**4\. การสิ้นสุดของความคุ้มครองโดยอัตโนมัติ** การประกันภัยภายใต้ข้อตกลงคุ้มครองนี้ จะสิ้นสุดลงโดยอัตโนมัติเมื่อมีเหตุการณ์ใด เหตุการณ์หนึ่งเกิดขึ้นดังต่อไปนี้ แล้วแต่เหตุการณ์ใดจะเกิดขึ้นก่อน
4.1 เมื่อผู้ได้รับความคุ้มครองถูกจองจำ อยู่ในเรือนจำ หรือทัณฑสถาน ซึ่งบริษัทจะคืน เบี้ยประกันภัยให้แก่ผู้ได้รับความคุ้มครองโดยหักเบี้ยประกันภัยสำ หรับระยะเวลาที่ กรมธรรม์ประกันภัยฉบับนี้ได้ใช้บังคับมาแล้วออกตามส่วน
4.2 เมื่อบริษัทได้จ่ายผลประโยชน์ของข้อตกลงคุ้มครองนี้ที่ระบุไว้ในหน้าตารางจำ นวนเงิน เอาประกันภัยครบถ้วนแล้ว เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
**ข้อตกลงคุ้มครอง** **หมวดการรักษาพยาบาลอันเนื่องมาจากโรคมะเร็ง (แบบจ่ายตามจริง)**
## คำ จำ กัดความเพิ่มเติม
**1\. โรคมะเร็ง** หมายถึง โรคมะเร็งระยะไม่ลุกลาม และ/หรือโรคมะเร็งระยะ
ลุกลาม
**2\. โรคมะเร็งระยะไม่ลุกลาม หมายถึง การเกิดขึ้นครั้งแรกของเนื้องอกหรือเซลล์ที่ได้รับ** **(Non-invasive Cancer/** การตรวจยืนยันทางพยาธิวิทยาว่าเป็นมะเร็ง และไม่ **Carcinoma In Situ)** ลุกลามเกินกว่าชั้นรองรับเนื้อเยื่อชั้นผิว (Basement
Membrane) หรือไม่กระจายไปยังเนื้อเยื่อข้างเคียง หรือไปยังอวัยวะอื่น ๆ และให้รวมถึงมะเร็งหรือเนื้อ **งอกดังต่อไปนี้**
(1) มะเร็งต่อมลูกหมาก (Prostate Cancer) มะเร็งต่อม ไทรอยด์ (Thyroid Cancer) หรือมะเร็งกระเพาะ ปัสสาวะ (Urinary Bladder Cancer) ระยะT1 N0 M0 ตาม TNM Classification
(2) มะเร็งเม็ดเลือดขาวชนิด Chronic Lymphocytic Leukemia น้อยกว่า RAI ระยะที่ 3 (Stage 3)
(3) มะเร็งผิวหนัง Melanoma (Malignant Melanoma) ชนิดร้ายแรงที่จัดอยู่ในขั้นน้อยกว่าระยะที่ 2 (Stage
2) อ้างอิงตามระบบการแบ่งขั้น/ระยะความรุนแรง ของโรคมะเร็งผิวหนัง Melanoma ของ American Joint Committee on Cancer Classification
(4) กลุ่มเนื้องอกชนิด Borderline หรือกลุ่มเนื้องอกที่ โอกาสเป็นมะเร็งน้อย (Low Malignant Potential) ทั้งนี้ไม่รวมถึง มะเร็งผิวหนังทุกชนิด (ยกเว้นมะเร็ง ผิวหนัง Melanoma ข้างต้น) และเนื้องอกที่มีผลพยาธิ จัดเป็นเนื้องอกระยะก่อนเป็นมะเร็ง (Pre-malignant Lesion)
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
3. โรคมะเร็งระยะลุกลาม
(Invasive Cancer)
หมายถึง การเกิดขึ้นของเนื้องอกหรือเซลล์ที่ได้รับการตรวจ
ยืนยันทางพยาธิวิทยาว่าเป็นมะเร็ง และมีการลุกลาม
ลึกเกินกว่าชั้นรองรับเนื้อเยื่อชั้นผิว (Basement
Membrane) หรือกระจายไปยังเนื้อเยื่อข้างเคียง หรือ
ไปยังอวัยวะอื่นๆ ทั้งนี้ให้รวมถึงมะเร็งเม็ดเลือดขาว
มะเร็งต่อมน้ำ เหลือง และมะเร็งของไขกระดูก มะเร็ง
เนื้อรก ทั้งนี้ ไม่รวมถึง
(1) มะเร็งต่อมลูกหมาก (Prostate Cancer) มะเร็งต่อม
(1) มะเร็งต่อมลูกหมาก (Prostate Cancer) มะเร็งต่อม
ไทรอยด์ (Thyroid Cancer) หรือมะเร็งกระเพาะ
ปัสสาวะ (Urinary Bladder Cancer) ระยะ T1 N0
M0 ตาม TNM Classification
(2) มะเร็งเม็ดเลือดขาวชนิด Chronic Lymphocytic
(2) มะเร็งเม็ดเลือดขาวชนิด Chronic Lymphocytic
Leukemia น้อยกว่า RAI ระยะที่ 3 (Stage 3)
(3) มะเร็งในระยะเริ่มแรกที่ยังไม่ลุกลาม (Non-invasive
(3) มะเร็งในระยะเริ่มแรกที่ยังไม่ลุกลาม (Non-invasive
cancer, Carcinoma in Situ)
(4) มะเร็งผิวหนังทุกชนิด (Any Skin Cancers) ยกเว้น
(4) มะเร็งผิวหนังทุกชนิด (Any Skin Cancers) ยกเว้น
มะเร็งผิวหนังเมลาโนมาชนิดร้ายแรง (Malignant
Melanoma) ที่จัดอยู่ในระยะที่ 2 (Stage II) ขึ้นไป
โดยอ้างอิงตามระบบการแบ่งระยะความรุนแรง
ของโรคมะเร็งเมลาโนมาของ American Joint
Committee on Cancer
(5) กลุ่มเนื้องอกชนิด Borderline Tumor (Low
(7) มะเร็งในผู้ป่วยที่ติดเชื้อเอชไอวี
(8) มะเร็งที่เกิดขึ้นซ้ำ หรือแพร่กระจายจากส่วนอื่น
(5) กลุ่มเนื้องอกชนิด Borderline Tumor (Low
Malignant Potential) ของรังไข่
(6) เนื้องอกที่ผลทางพยาธิวิทยาจัดเป็นเนื้องอกระยะ
(6) เนื้องอกที่ผลทางพยาธิวิทยาจัดเป็นเนื้องอกระยะ
ก่อนเป็นมะเร็ง (Pre-Malignant) เช่น CIN I CIN II
CIN III
(7) มะเร็งในผู้ป่วยที่ติดเชื้อเอชไอวี
เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
4. โรงพยาบาล หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์ โดย
สามารถรับผู้ป่วยไว้ค้างคืนและมีองค์ประกอบทาง
ด้านสถานที่ที่มีจำ นวนบุคลากรทางการแพทย์ที่เพียง
พอตลอดจนการจัดการให้บริการที่ครบถ้วนโดยเฉพาะ
อย่างยิ่งมีห้องสำ หรับการผ่าตัดใหญ่และได้รับอนุญาต
ให้จดทะเบียนดำ เนินการเป็นโรงพยาบาลของอาณา
เขตนั้นๆ
5. สถานพยาบาลเวชกรรม หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์
6. สถานพยาบาลเวชกรรม หมายถึง สถานพยาบาลใดๆ ซึ่งจัดให้บริการทางการแพทย์
โดยสามารถรับผู้ป่วยไว้ค้างคืนและได้รับอนุญาตให้
จดทะเบียนดำ เนินการเป็นสถานพยาบาลเวชกรรมตาม
กฎหมายของอาณาเขตนั้นๆ
7. การวินิจฉัยโรค หมายถึง การวินิจฉัยชี้ขาดโดยแพทย์และ/หรือพยาธิแพทย์ที่ได้
8. การวินิจฉัยโรค หมายถึง การวินิจฉัยชี้ขาดโดยแพทย์และ/หรือพยาธิแพทย์ที่ได้
รับอนุญาตให้ประกอบโรคศิลป์ โดยใช้ประวัติของคนไข้
การตรวจทางกายภาพ การฉายเอ็กซเรย์ และการตรวจ
โรคอื่นๆ ซึ่งอาจรวมถึงการตรวจโดยกล้องจุลทรรศน์
หรือจุลกายวิภาคศาสตร์ของเนื้อเยื่อ และระบุวันที่ใน
การวินิจฉัยโรคไว้อย่างชัดเจน
9. มาตราฐานทางการแพทย์หมายถึง หลักเกณฑ์หรือแนวทางปฏิบัติทางการแพทย์แผน
10. มาตราฐานทางการแพทย์หมายถึง หลักเกณฑ์หรือแนวทางปฏิบัติทางการแพทย์แผน
ปัจจุบันที่เป็นสากล และนำ มาซึ่งแผนการรักษาที่
เหมาะสมกับผู้ป่วยตามความจำ เป็นทางการแพทย์และ
สอดคล้องกับข้อสรุปจากประวัติการบาดเจ็บ การตรวจ
พบ ผลการชันสูตร หรืออื่นๆ (ถ้ามี)
หมายถึง ค่ารักษาพยาบาล และ/หรือค่าใช้จ่ายใดๆ ที่ควรจะเป็น
11. ค่าใช้จ่ายที่จำ เป็นและ หมายถึง ค่ารักษาพยาบาล และ/หรือค่าใช้จ่ายใดๆ ที่ควรจะเป็น
สมควร เมื่อเปรียบเทียบกับการให้บริการที่โรงพยาบาล หรือ
สถานพยาบาลเวชกรรม เรียกเก็บกับผู้ป่วยทั่วไปของ
โรงพยาบาล หรือสถานพยาบาลเวชกรรมซึ่งผู้ได้รับ
ความคุ้มครองเข้ารับการรักษานั้น
* * *
9. ความจำ เป็นทางการ
แพทย์
หมายถึง การบริการทางการแพทย์ต่างๆ ที่มีเงื่อนไขดังนี้
(1) ต้องสอดคล้องกับการวินิจฉัย และการรักษาตาม
(1) ต้องสอดคล้องกับการวินิจฉัย และการรักษาตาม
ภาวะการบาดเจ็บของผู้รับบริการ
(2) ต้องมีข้อบ่งชี้ทางการแพทย์อย่างชัดเจนตาม
(2) ต้องมีข้อบ่งชี้ทางการแพทย์อย่างชัดเจนตาม
มาตรฐานเวชปฏิบัติปัจจุบัน
(3) ต้องมิใช่เพื่อความสะดวกของผู้รับบริการหรือของ
10.สภาพที่เป็นมาก่อน หมายถึง ลักษณะใดลักษณะหนึ่งดังต่อไปนี้
การเอาประกันภัย
(Pre-existing Condition)
(3) ต้องมิใช่เพื่อความสะดวกของผู้รับบริการหรือของ
ครอบครัวผู้รับบริการ หรือของผู้ให้บริการรักษา
พยาบาลเพียงฝ่ายเดียว และ
(4) ต้องเป็นการบริการรักษาพยาบาลตามมาตรฐาน
(4) ต้องเป็นการบริการรักษาพยาบาลตามมาตรฐาน
การดูแลผู้ป่วยที่เหมาะสม ตามความจำ เป็นของ
ภาวะการบาดเจ็บของผู้รับบริการนั้นๆ
หมายถึง ลักษณะใดลักษณะหนึ่งดังต่อไปนี้
หมายถึง ลักษณะใดลักษณะหนึ่งดังต่อไปนี้
(1) โรคมะเร็งทุกชนิด ซึ่งได้รับการวินิจฉัยว่าเป็น
(1) โรคมะเร็งทุกชนิด ซึ่งได้รับการวินิจฉัยว่าเป็น
โรคมะเร็งก่อนวันที่กรมธรรม์ประกันภัยปีแรกมี
ผลบังคับ
(2) อาการ หรือความผิดปกติที่เป็นผลมาจากโรคมะเร็ง
(2) อาการ หรือความผิดปกติที่เป็นผลมาจากโรคมะเร็ง
ทุกชนิด ก่อนวันที่กรมธรรม์ประกันภัยปีแรกมีผล
บังคับ ซึ่งมีนัยสำ คัญเพียงพอที่ทำ ให้บุคคลทั่วไป
ต้องไปพบแพทย์เพื่อทำ การวินิจฉัย ดูแล หรือ
ดำ เนินการรักษา
11.ระยะเวลาที่ไม่คุ้มครอง หมายถึง ระยะเวลาที่ผู้ได้รับความคุ้มครองไม่ได้รับความคุ้มครอง
11.ระยะเวลาที่ไม่คุ้มครอง หมายถึง ระยะเวลาที่ผู้ได้รับความคุ้มครองไม่ได้รับความคุ้มครอง
(Waiting Period)
11.ระยะเวลาที่ไม่คุ้มครอง หมายถึง ระยะเวลาที่ผู้ได้รับความคุ้มครองไม่ได้รับความคุ้มครอง
ตามข้อตกลงคุ้มครอง และ/หรือเอกสารแนบท้ายในกรม
ธรรม์ประกันภัย เป็นเหตุให้บริษัทสามารถปฏิเสธการ
จ่ายค่าทดแทนได้
* * *
**12.เอดส์ (AIDS)** หมายถึง ภูมิคุ้มกันบกพร่อง (ACQUIRED IMMUNE
DEFICIENCY SYNDROME) ซึ่งเกิดจากการติด เชื้อไวรัสเอดส์ และให้หมายความรวมถึงการติดเชื้อ จุลชีพฉวยโอกาส เนื้องอกร้ายแรง (MALIGNANT NEOPLASM) หรือการติดโรค หรือการเจ็บป่วยใดๆ ซึ่งโดยผลการตรวจเลือดแสดงเป็นเลือดบวกของไวรัส HIV (HUMAN IMMUNODEFICIENCY VIRUS) การติดเชื้อจุลชีพฉวยโอกาส ให้รวมถึงแต่ไม่จำ กัด เฉพาะเชื้อที่ทำ ให้เกิดโรคปอดบวมหรือปอดอักเสบ (PNEUMOCYSTIS CARINII PNEUMONIA) เชื้อที่ ทำ ให้เกิดโรคลำ ไส้ อักเสบหรือเรื้อรัง (ORGANISM OR CHRONIC ENTERITIS) เชื้อไวรัส (VIRUS) และ/ หรือเชื้อราที่แพร่กระจายอยู่ทั่วไป (DISSEMINATED FUNGI INFECTION) เนื้องอกร้ายแรง (MALIGNANT NEOPLASM) ให้รวมถึงแต่ไม่จำ กัดเฉพาะเนื้อ งอก KAPOSI’S SARCOMA เนื้องอกเซลล์น้ำ เหลืองที่ระบบศูนย์ประสาทส่วนกลาง (CENTRAL NERVOUS SYSTEM LYMPHOMA) และ/หรือโรค ร้ายแรงอื่นๆ ซึ่งเป็นที่รู้จักในปัจจุบันนี้ว่าเป็นอาการ ของภูมิคุ้มกันบกพร่อง (ACQUIRED IMMUNODEFI- CIENCY SYNDROME) หรือซึ่งเป็นสาเหตุที่ทำ ให้คน ที่เป็นเสียชีวิตอย่างกระทันหันเจ็บป่วย หรือทุพพลภาพ โรคภูมิคุ้มกันบกพร่อง (AIDS) ให้รวมถึงเชื้อไวรัส HIV (HUMAN IMMUNODEFICIENCY VIRUS) โรคที่ทำ ให้ เยื่อสมองเสื่อมENCEPHALOPATHY (DEMENTIA) และการระบาดของเชื้อไวรัส
บริษัท วิริยะประกันภัย จำกัด (มหชน)
* * *
**ความคุ้มครอง** เป็นที่ตกลงกันว่าในระหว่างที่กรมธรรม์ประกันภัยนี้มีผลบังคับ หากผู้ได้รับความคุ้มครองได้ รับการวินิจฉัยโรคเป็นครั้งแรกว่าเป็นโรคมะเร็งตามคำ จำ กัดความที่กำ หนดไว้ เมื่อพ้นกำ หนด ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) 90 วันนับจากวันที่กรมธรรม์ประกันภัยนี้เริ่มต้นมีผล บังคับครั้งแรก และแพทย์ได้ระบุให้ผู้ได้รับความคุ้มครองต้องเข้ารับการรักษาโรคมะเร็งข้างต้น ตามความจำ เป็นทางการแพทย์ และมาตรฐานทางการแพทย์ บริษัทจะจ่ายค่าทดแทนสำ หรับค่ารักษาโรคมะเร็งตามวิธีที่แพทย์ระบุ รวมถึงค่ารักษาอาการ ของโรคมะเร็งเพิ่มเติมให้แก่ผู้ได้รับความคุ้มครอง สำ หรับค่าใช้จ่ายที่จำ เป็นและสมควร ซึ่งเกิด ขึ้นจากการรักษาพยาบาลทั้งแบบผู้ป่วยในและผู้ป่วยนอกตามความจำ เป็นทางการแพทย์และ มาตรฐานทางการแพทย์ ทั้งนี้ บริษัทจะจ่ายค่าทดแทนให้ตามจำ นวนที่จ่ายจริงแต่ไม่เกินจำ นวน เงินเอาประกันภัยที่ระบุไว้ในตารางกรมธรรม์ประกันภัย **ข้อยกเว้นเพิ่มเติม (ใช้บังคับเฉพาะหมวดการรักษาพยาบาลอันเนื่องมาจากโรคมะเร็ง (แบบจ่าย** **ตามจริง))** **การประกันภัยใต้ข้อตกลงคุ้มครองนี้ไม่คุ้มครองและไม่จ่ายผลประโยชน์หากผู้ได้รับ** **ความคุ้มครองได้รับการวินิจฉัยว่าเป็นโรคมะเร็งอันเป็นผลมาจากสาเหตุดังต่อไปนี้**
**1\. โรคเอดส์ (AIDS)** **2\. บริษัทพบหลักฐานทางการแพทย์ที่บ่งชี้ว่าโรคมะเร็งนั้นเป็นสภาพที่เป็นมาก่อน** **การเอาประกันภัย (Pre-existing Condition)** **3\. การปรากฏหรือทราบอาการของโรคมะเร็งหรือความผิดปกติที่สัมพันธ์กับโรคมะเร็ง** **ไม่ว่าประเภทหรือชนิดใดๆ ภายในระยะเวลาที่ไม่คุ้มครอง (Waiting Period) 90 วัน** **นับจากวันที่กรมธรรม์ประกันภัยเริ่มมีผลบังคับครั้งแรก** **4\. การตรวจรักษาหรือการผ่าตัดเพื่อเสริมสวย หรือการแก้ไขปัญหาผิวพรรณ สิว ฝ้า กระ** **รังแค ผมร่วงหรือการควบคุมน้ำ หนักตัว** **5\. การตรวจรักษา อาการ หรือโรคที่เกี่ยวเนื่องกับภาวะทางจิตใจ โรคทางจิตเวช หรือทาง** **พฤติกรรมหรือความผิดปกติทางบุคลิกภาพ รวมถึงสภาวะสมาธิสั้น ออธิสซึม เครียด** **ความผิดปกติของ การกิน หรือความวิตกกังวล** **6\. การแผ่รังสี หรือการแพร่กัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์ หรือจากกากนิวเคลียร์** **ใดๆ อันเนื่องมาจากการเผาไหม้ของเชื้อเพลิงนิวเคลียร์ และจากกรรมวิธีใดๆ แห่ง** **การแตกแยกตัวทางนิวเคลียร์ซึ่งดำ เนิน ติดต่อไปด้วยตัวเอง** **7\. การระเบิดของกัมมันตภาพรังสี หรือส่วนประกอบของนิวเคลียร์ หรือวัตถุอันตรายอื่นใด** **ที่อาจเกิดการระเบิดในกระบวนการนิวเคลียร์ได้** เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
โรคมะเร็ง (แบบจ่ายตามจริง))
1. การวินิจฉัยโรค
2. การวินิจฉัยโรค
โรคมะเร็งต้องได้รับการวินิจฉัยโรคโดยแพทย์และ/หรือพยาธิแพทย์ที่ได้รับใบอนุญาตประกอบ
โรคมะเร็งต้องได้รับการวินิจฉัยโรคโดยแพทย์และ/หรือพยาธิแพทย์ที่ได้รับใบอนุญาตประกอบ
โรคศิลป์ โดยถือเอาการตรวจวินิจฉัยตามหลักการวินิจฉัยของเนื้อเยื่อด้วยกล้องจุลทรรศน์ระหว่าง
มีชีวิตเป็นสำ คัญ แพทย์และ/หรือพยาธิแพทย์ที่วินิจฉัยจะต้องถือหลักการวินิจฉัยภายใต้คำ นิยาม
ของโรคมะเร็ง ภายหลังที่ได้ตรวจและศึกษาโครงสร้างจุลกายวิภาคศาสตร์กับเนื้องอก เนื้อเยื่อ
หรือตัวอย่างที่น่าสงสัย
ในกรณีที่แพทย์ลงความเห็นว่าไม่สามารถตรวจเนื้อเยื่อได้เพราะมีผลข้างเคียงซึ่งอาจทำ ให้
ในกรณีที่แพทย์ลงความเห็นว่าไม่สามารถตรวจเนื้อเยื่อได้เพราะมีผลข้างเคียงซึ่งอาจทำ ให้
ผู้ได้รับความคุ้มครองเสียชีวิตจากการตรวจดังกล่าว หรือมีวิธีการตรวจวินิจฉัยทางการแพทย์
โดยวิธีอื่นที่เหมาะสมกว่า บริษัทสงวนสิทธิที่จะทำ การตรวจสอบหลักฐานทางพยาธิวิทยาโดย
แพทย์ที่บริษัทแต่งตั้งขึ้นโดยค่าใช้จ่ายของบริษัทเอง
การตรวจวินิจฉัยและการตรวจรักษาโรคมะเร็งที่มีสิทธิเรียกร้องค่าทดแทนตามกรมธรรม์
การตรวจวินิจฉัยและการตรวจรักษาโรคมะเร็งที่มีสิทธิเรียกร้องค่าทดแทนตามกรมธรรม์
ประกันภัยนี้ต้องเกิดขึ้นและกระทำ ในโรงพยาบาลหรือสถานพยาบาลเวชกรรมในประเทศไทย
เท่านั้น
2\. การเรียกร้องผลประโยชน์
2. การเรียกร้องผลประโยชน์
ผู้ได้รับความคุ้มครองหรือผู้รับประโยชน์หรือตัวแทนของผู้ได้รับความคุ้มครองแล้วแต่กรณี
ผู้ได้รับความคุ้มครองหรือผู้รับประโยชน์หรือตัวแทนของผู้ได้รับความคุ้มครองแล้วแต่กรณี
จะต้องแจ้งบริษัทให้ทราบถึงเหตุแห่งการเรียกร้องผลประโยชน์ตามกรมธรรม์ประกันภัยนี้โดย
เร็วที่สุด พร้อมทั้งส่งหลักฐานดังต่อไปนี้ ให้แก่บริษัทโดยค่าใช้จ่ายของตนเองภายใน 60 วัน
นับจากวันที่ทราบผลการวินิจฉัยนั้น
01. แบบฟอร์มการเรียกร้องค่าทดแทนที่กำ หนดโดยบริษัท
02. แบบฟอร์มการเรียกร้องค่าทดแทนที่กำ หนดโดยบริษัท
03. ใบรายงานแพทย์ที่ระบุอาการสำ คัญและผลการตรวจวินิจฉัยโรค
04. ใบรายงานแพทย์ที่ระบุอาการสำ คัญและผลการตรวจวินิจฉัยโรค
05. ผลตรวจเนื้อเยื่อจากห้องปฏิบัติการ
06. ใบเสร็จรับเงินต้นฉบับที่แสดงรายการค่าใช้จ่าย หรือใบสรุปปิดหน้างบกับใบเสร็จรับเงิน
07. สำ เนาแฟ้มประวัติการรักษาจากสถานพยาบาลและผลการตรวจเลือดเพื่อหาเชื้อไวรัส
HIV หรือโรคเอดส์ (ถ้ามี)
08. สำ เนาบัตรประจำ ตัวประชาชนที่ลงลายมือชื่อรับรอง
09. ผลตรวจเนื้อเยื่อจากห้องปฏิบัติการ
10. ใบเสร็จรับเงินต้นฉบับที่แสดงรายการค่าใช้จ่าย หรือใบสรุปปิดหน้างบกับใบเสร็จรับเงิน
11. เอกสารอื่นๆตามความจำ เป็น (ถ้ามี)
* * *
ทั้งนี้ ใบเสร็จรับเงินที่แสดงรายการค่าใช้จ่ายต้องเป็นใบเสร็จรับเงินต้นฉบับ และบริษัทจะ คืนต้นฉบับใบเสร็จที่รับรองยอดเงินที่จ่ายไป เพื่อให้ผู้ได้รับความคุ้มครองไปเรียกร้องส่วนที่ ขาดจากผู้รับประกันภัยรายอื่น แต่หากผู้ได้รับความคุ้มครองได้รับการชดใช้จากสวัสดิการของรัฐ หรือสวัสดิการอื่นใด หรือจากการประกันภัยอื่นมาแล้วให้ผู้เอาประกันภัยส่งสำ เนาใบเสร็จที่มี การรับรองยอดเงินที่จ่ายจากสวัสดิการของรัฐ หรือหน่วยงานอื่น เพื่อเรียกร้องส่วนที่ขาดจาก บริษัท การไม่ส่งหลักฐานภายในระยะเวลาดังกล่าว ไม่ทำ ให้สิทธิในการเรียกร้องเสียไป หากแสดง ให้เห็นได้ว่ามีเหตุอันสมควรที่ไม่สามารถส่งหลักฐานดังกล่าวได้ภายในระยะเวลาที่กำ หนด แต่ได้ส่งโดยเร็วที่สุดเท่าที่จะกระทำ ได้
**3\. การสิ้นสุดความคุ้มครองโดยอัตโนมัติ** การประกันภัยภายใต้ข้อตกลงคุ้มครองนี้จะสิ้นสุดลงโดยอัตโนมัติ เมื่อมีเหตุการณ์ใด เหตุการณ์หนึ่งเกิดขึ้นดังต่อไปนี้ แล้วแต่เหตุการณ์ใดจะเกิดขึ้นก่อน
3.1. ผู้ได้รับความคุ้มครองได้รับการวินิจฉัยว่าเป็นโรคมะเร็งตามคำ จำ กัดความภายใน 90 วัน นับจากวันที่กรมธรรม์ประกันภัยเริ่มมีผลบังคับครั้งแรกและบริษัทจะคืนเบี้ย ประกันภัยทั้งหมดของผู้ได้รับความคุ้มครองที่เป็นโรคมะเร็ง
3.2. บริษัทได้จ่ายผลประโยชน์ของความคุ้มครองหมวดการรักษาพยาบาลอันเนื่องมาจาก โรคมะเร็ง ให้แก่ผู้ได้รับความคุ้มครองครบถ้วนตามจำ นวนเงินเอาประกันภัยที่ระบุไว้ ในตารางกรมธรรม์ประกันภัยและ/หรือตารางผลประโยชน์ของข้อตกลงคุ้มครองนี้ครบ ถ้วนแล้ว
## ข้อจำ กัดเฉพาะ (ใช้บังคับเฉพาะหมวดการรักษาพยาบาลอันเนื่องมาจากโรคมะเร็ง (แบบจ่าย
**ตามจริง))**
1. ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) จำ กัดไม่เกิน วันละ ตามที่ระบุในตารางกรมธรรม์ประกันภัย
2. ในกรณีได้รับการรักษาในห้องผู้ป่วยวิกฤติ (Intensive Care Inpatient Room) ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) จะเป็นจำ นวน 2 เท่าของ ผลประโยชน์ตามข้อ 1 สูงสุดไม่เกิน 15 วัน เงื่อนไขและความคุ้มครองกรมธรรม์ประกันภัยโรคมะเร็งและอุบัติเหตุพิเศษ
* * *
ข้อตกลงคุ้มครอง
หมวดการตรวจสุขภาพและการตรวจคัดกรองมะเร็งในปีต่ออายุ
หมวดการตรวจสุขภาพและการตรวจคัดกรองมะเร็งในปีต่ออายุ
ความคุ้มครอง
เป็นที่ตกลงกันว่า ในระหว่างระยะเวลาที่กรมธรรม์ประกันภัยนี้มีผลบังคับ หาก
ผู้ได้รับความคุ้มครองมีการต่ออายุกรมธรรม์ประกันภัยอย่างต่อเนื่อง บริษัทจะให้ความคุ้มครอง
การตรวจสุขภาพและตรวจคัดกรองมะเร็งในปีต่ออายุ ดังนี้
| ประเภทการตรง | สำหรับนั้นในอากาศระดับ (มายค) |
| --- | --- |
| ความพี่ระดับในอากาศระดับคิด | ความพี่ระดับ |
ทั้งนี้ บริษัทจะจ่ายค่าทดแทนสำ หรับค่าตรวจสุขภาพและตรวจคัดกรองมะเร็งให้แก่ผู้ได้รับ
ความคุ้มครองสำ หรับค่าใช้จ่ายที่จำ เป็นและสมควรตามจำ นวนที่จ่ายจริง สูงสุดไม่เกินจำ นวน
เงินเอาประกันภัยที่ระบุไว้ในตารางกรมธรรม์ประกันภัย
ข้อจำ กัดเฉพาะ (ใช้บังคับเฉพาะหมวดการตรวจสุขภาพและการตรวจคัดกรองมะเร็งในปีต่ออายุ)
การเข้ารับการตรวจสุขภาพและตรวจคัดกรองมะเร็งในปีต่ออายุเฉพาะในโรงพยาบาล หรือ
สถานพยาบาลเวชกรรมในเครือข่าย ..ตามเอกสารแนบติด.. ที่บริษัทกำ หนด
* * *
**บริษัท วิริยะประกันภัย จำกัด (มหาชน)** 84/1 อาคารวิริยะพันธุ โฮลดิ้งส ถนนจรัญสนิทวงศ แขวงบางพลัด เขตบางพลัด กรุงเทพมหานคร 10700 โทรศัพท 0 2129 8888 [www.viriyah.co.th/lp](http://www.viriyah.co.th/lp)
## Viriyah Privacy Policy
## นโยบายความเป็นส่วนตัว
## 1.การเก็บรวบรวมข้อมูลส่วนบุคคล
บริษัทฯ ได้ให้ความสะดวกแก่ท่าน สามารถเลือกดูรายละเอียดสินค้า หรือสั่งซื้อ กรมธรรม์ประกันภัยออนไลน์ ได้ โดยไม่ต้องลงทะเบียนสมัครสมาชิก เพียงแต่การสมัครสมาชิกจะเพิ่มความสะดวกให้ท่านมากขึ้นในการสั่งซื้อประกันภัยออนไลน์ และมีสิทธิ์พิเศษในการเข้าร่วมทำกิจกรรมส่งเสริมการขายต่างๆ ของบริษัทฯ ก่อนลูกค้าที่สั่งซื้อประกันภัยออนไลน์แบบไม่ได้ลงทะเบียนสมัครสมาชิก
- ในกรณีที่ท่านลงทะเบียนสมัครสมาชิก ข้อมูลส่วนบุคคลบางส่วนของท่านจะถูกเก็บรวบรวมไว้ เช่น ชื่อ นามสกุล ที่อยู่ปัจจุบัน อีเมล หมายเลขโทรศัพท์ หมายเลขโทรศัพท์มือถือ เพศ อายุ อาชีพ และข้อมูลพื้นฐานอื่นๆ เป็นต้น หลังจากเสร็จสิ้นกระบวนการลงทะเบียนทั้งหมดแล้ว ท่านจะมีสิทธิทุกประการในการเป็นสมาชิก ทั้งนี้ รวมถึงการได้รับข้อมูลข่าวสาร สิทธิพิเศษและการเข้าร่วมกิจกรรมส่งเสริมการขายต่างๆ จาก วิริยะประกันภัย
- เพื่อสำรวจความนิยมในการใช้บริการ อันจะเป็นประโยชน์ในการนำสถิติไปใช้ในการปรับปรุงคุณภาพในการให้บริการ วิริยะประกันภัย จึงจำเป็นต้องจัดเก็บรวบรวมข้อมูลของท่านบางอย่างเพิ่มเติมด้วย เช่น หมายเลขไอพี ชนิดของ Browser เวลาที่เยี่ยมชมเว็บไซต์ เป็นต้น
- วิริยะประกันภัย ขอแนะนำให้ท่านตรวจสอบนโยบายความเป็นส่วนตัวของเว็บไซต์ที่เชื่อมโยงจากเว็บไซต์นี้ เพื่อจะได้ทราบและเข้าใจว่าเว็บไซต์ดังกล่าวเก็บรวบรวม ใช้ หรือดำเนินการเกี่ยวกับข้อมูลส่วนบุคคลของท่านอย่างไร ทั้งนี้ วิริยะประกันภัย ไม่สามารถรับรองข้อความ หรือรับรองการดำเนินการตามที่ได้มีการประกาศไว้ในเว็บไซต์ดังกล่าวได้ และไม่ขอรับผิดชอบใดๆ หากเว็บไซต์เหล่านั้นไม่ได้ปฏิบัติการหรือดำเนินการใดๆ ตามนโยบายความเป็นส่วนตัวที่เว็บไซต์ดังกล่าวได้ประกาศไว้
## 2.การใช้ข้อมูลส่วนบุคคล
- วิริยะประกันภัย จะใช้ข้อมูลส่วนบุคคลของท่านเพียงเท่าที่จำเป็น เช่น ชื่อ และที่อยู่ เพื่อใช้ในการติดต่อ ให้บริการ ประชาสัมพันธ์ หรือให้ข้อมูลข่าวสารต่างๆ รวมทั้งสำรวจความคิดเห็นของท่านในกิจการหรือกิจกรรมของ วิริยะประกันภัย เท่านั้น
- วิริยะประกันภัย ขอรับรองว่าจะไม่นำข้อมูลส่วนบุคคลของท่านที่ได้เก็บรวบรวมไว้ ไปขายหรือเผยแพร่ให้กับบุคคลภายนอกโดยเด็ดขาด เว้นแต่จะได้รับอนุญาตจากท่านเท่านั้น
- ในกรณีที่ วิริยะประกันภัย ได้ว่าจ้างหน่วยงานอื่นเพื่อให้ดำเนินการเกี่ยวกับข้อมูลส่วนบุคคลของท่าน เช่น การจัดส่งไปรษณีย์ การวิเคราะห์เชิงสถิติในกิจการหรือกิจกรรมของ วิริยะประกันภัย เป็นต้น วิริยะประกันภัย จะกำหนดให้หน่วยงานที่ได้ว่าจ้างให้ดำเนินการดังกล่าว เก็บรักษาความลับและความปลอดภัยของข้อมูลส่วนบุคคลของท่าน และกำหนดข้อห้ามมิให้มีการนำข้อมูลส่วนบุคคลดังกล่าวไปใช้นอกเหนือจากกิจกรรมหรือกิจการของ วิริยะประกันภัย
- วิริยะประกันภัย จะจัดวางข้อมูลส่วนบุคคลที่ได้มาด้วยการควบคุมที่เหมาะสม และจะไม่ให้ข้อมูลส่วนบุคคลใดๆ แก่บุคคลภายนอก โดยไม่ได้รับความยินยอมจากผู้ที่เกี่ยวข้อง ยกเว้นในกรณีต่อไปนี้
- กรณีเป็นการให้ข้อมูลตามกฎหมายหรือกฎระเบียบกำหนด
- กรณีการให้ข้อมูลจำเป็นต่อการคุ้มครองชีวิต ร่างกายหรือทรัพย์สินของบุคคล และกรณีที่จะขอความยินยอมจากบุคคลนั้นเป็นการยากที่จะกระทำได้
- กรณีการให้ข้อมูลจำเป็นต่อความร่วมมือกับองค์กรของรัฐ รัฐบาลท้องถิ่น หรือบุคคลหรือผู้ประกอบการที่ได้รับมอบหมายให้ทำกิจการต่างๆ ตามที่กฎหมายหรือกฎระเบียบกำหนด
## 3.การรักษาความปลอดภัยสำหรับข้อมูลส่วนบุคคล
เพื่อประโยชน์ในการรักษาความลับและความปลอดภัยสำหรับข้อมูลส่วนบุคคลของท่าน วิริยะประกันภัย จึงได้กำหนดกำหนดสิทธิในการเข้าถึงหรือใช้ข้อมูลส่วนบุคคลของท่าน และเพื่อรักษาความลับและความปลอดภัยของข้อมูลบางอย่างที่มีความสำคัญอย่างยิ่ง เช่น หมายเลขบัตรเครดิต เป็นต้น วิริยะประกันภัย จึงได้จัดให้มีช่องทางการสื่อสารแบบปลอดภัยสำหรับข้อมูลดังกล่าวด้วยการเข้ารหัสลับข้อมูลด้วย การใช้ Secure Socket Layer (SSL) protocol
## 4.การใช้งานคุกกี้ (Cookies)
“คุกกี้” (Cookies) คือ ข้อมูลขนาดเล็กที่จะถูกส่งไปเก็บไว้ในบราวเซอร์ของเครื่องคอมพิวเตอร์ เครื่องแล็ปท๊อป อุปกรณ์แท๊บเล็ต หรือสมาร์ทโฟน หรืออุปกรณ์อื่นๆ ของท่านโดยอัตโนมัติ (หากไม่ประสงค์ให้คุกกี้เข้ามาในบราวซ์เซอร์ของท่าน ท่านสามารถสั่งให้บราวซ์เซอร์ปฏิเสธไฟล์คุกกี้ได้) ซึ่งคุกกี้ไม่ใช่โปรแกรม ไม่ใช่ไวรัส และไม่สามารถส่งไวรัสไปยังคอมพิวเตอร์ของคุณได้ วิริยะประกันภัย ใช้คุกกี้เพื่อทราบว่าใครกำลังเข้าเยี่ยมชมเว็บไซต์ เพื่อเก็บสถิติในทางภูมิศาสตร์และข้อมูลที่เกี่ยวกับผู้ใช้งาน สถิตินี้ทำให้บริษัทฯ สามารถปรับเปลี่ยนและสร้างรูปแบบเนื้อหาได้ตรงกับเรื่องที่คุณสนใจรวมไปถึงผู้ใช้งานอื่นๆ ที่เข้ามาเยี่ยมชมเว็บไซต์
## 5.ข้อควรระวัง
ท่านเป็นผู้เดียวที่เข้าถึงรหัสผ่านสำหรับเข้าใช้งาน เว็บไซต์นี้ บริษัทฯ ขอแนะนำให้ท่านเก็บข้อมูล Login Name และรหัสผ่าน (Password) ไว้เป็นความลับ และทำการ Logout ทุกครั้งก่อนออกจากเว็บไซต์ เนื่องจากการส่งผ่านข้อมูลทางอินเตอร์เน็ตนั้น ไม่มีระบบรับรองความปลอดภัยที่สมบูรณ์แบบ บริษัทฯ จึงไม่สามารถรับประกันความปลอดภัยในการส่ง-รับข้อมูลของท่านได้ แต่จะรักษาความปลอดภัยให้ดีที่สุดทุกครั้งที่มีการส่งผ่านข้อมูลเกิดขึ้น
## 6.การปรับปรุงนโยบายความเป็นส่วนตัว
วิริยะประกันภัย อาจทำการปรับปรุงหรือแก้ไขนโยบายความเป็นส่วนตัว โดยไม่ได้แจ้งให้ท่านทราบล่วงหน้า ทั้งนี้ เพื่อความเหมาะสมและมีประสิทธิภาพในการให้บริการ ดังนั้น วิริยะประกันภัย จึงขอแนะนำให้ผู้ใช้บริการอ่านนโยบายความเป็นส่วนตัวทุกครั้งที่แวะชม หรือเยี่ยมชม หรือมีการใช้บริการ
ในกรณีที่ท่านมีข้อสงสัย ข้อเสนอแนะ หรือข้อติชมใดๆ เกี่ยวกับข้อกำหนดและเงื่อนไขฉบับนี้ วิริยะประกันภัย ยินทีที่จะตอบข้อสงสัย รับฟังข้อเสนอแนะ และคำติชมทั้งหลาย อันจะเป็นประโยชน์ต่อการปรับปรุงการให้บริการของ วิริยะประกันภัย ต่อไป ช่องทางการติดต่อมีดังนี้
- อีเมล์: vstore@viriyah.co.th
- หมายเลขโทรศัพท์ 02-129-7474 เปิดให้บริการวันจันทร์-ศุกร์ เวลา 8.30-17.00 น.
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
- ทางไปรษณีย์โดยจ่าหน้าซองถึง: บริษัท วิริยะประกันภัย จำกัด (มหาชน) เลขที่ 121/28, 124/65 อาคารอาร์ เอส ถนนรัชดาภิเษก แขวงดินแดง เขตดินแดง กรุงเทพฯ 1000 (โปรดวงเล็บมุมซองว่า ประกันภัยออนไลน์)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/privacy-policy#mm-0)
## Individual Accident Insurance
เบี้ยประกันภัยตอคนตอป (รวมอากรแสตมปแลว)
| ข้อมูลของผู้ | แบบ 1 | แบบ 2 | แบบ 3 | แบบ 4 |
| --- | --- | --- | --- | --- |
| 1 เตอร์ป - 65 ป | 3,240 | 3,960 | 5,820 | 6,720 |
| 66-70 ป | 4,260 | 5,160 | 7,560 | 8,700 |
| 71-75 ป(เวลาค่ากระทำออก) | 6,120 | 7,440 | 10,860 | 12,540 |
เงื่อนไขการรับประกัน / คุณสมบัติผูสมัคร
• อายุตั้งแต 1 เดือน - 70 ป ตออายุไดถึง 75 ป (ตามเงื่อนไขของบริษัท) กรณผูขอเอาประกันภัยเปนผูเยาว ตองไดรับ
• อายุตั้งแต 1 เดือน - 70 ป ตออายุไดถึง 75 ป (ตามเงื่อนไขของบริษัท) กรณผูขอเอาประกันภัยเปนผูเยาว ตองไดรับ
ความยินยอมจากผูแทนโดยชอบธรรม (บิดามารดาหรือผูปกครองแลวแตกรณ)
• ผูขอเอาประกันภัยจะตองมีถินฐานอยูในประเทศไทย
• ผูขอเอาประกันภัยจะตองมีถินฐานอยูในประเทศไทย
• ผูขอเอาประกันภัยจะตองไมมีอวัยวะสวนใดสวนหนึงผิดปกติ พิการ บกพรอง หรือทุพพลภาพ
• ผูขอเอาประกันภัยจะตองไมมีอวัยวะสวนใดสวนหนึงผิดปกติ พิการ บกพรอง หรือทุพพลภาพ
• จำกัดจำนวนเงินเอาประกันภัยสูงสุดไมเกิน 1,000,000 บาทตอคน (หนึงลานบาทตอคน)
• จำกัดจำนวนเงินเอาประกันภัยสูงสุดไมเกิน 1,000,000 บาทตอคน (หนึงลานบาทตอคน)
• บริษัทขอสงวนสิทธิ์ พิจารณารับประกันภัย ชั้นอาชีพ 1 - 2
• บริษัทขอสงวนสิทธิ์ พิจารณารับประกันภัย ชั้นอาชีพ 1 - 2
• บริษัทขอสงวนสิทธิ์ไมรับประกันภัยสำหรับกลุมอาชีพที่มีลักษณะงานเสี่ยงตอการเกิดอุบัติเหตุสูง เชน คนงานกอสราง
• บริษัทขอสงวนสิทธิ์ไมรับประกันภัยสำหรับกลุมอาชีพที่มีลักษณะงานเสี่ยงตอการเกิดอุบัติเหตุสูง เชน คนงานกอสราง
ลูกเรือประมง พนักงานดับเพลิง พนักงานในเหมือง คนงานในแทนขุดเจาะน้ำมันทั้งวิศวกร และคนงาน
พนักงานทำความสะอาดกระจกอาคารสูง พนักงานติดตั้งไฟฟาแรงสูง นักแขงรถ นักแสดงผาดโผน นักกีฬาอาชีพ เปนตน
พนักงานทำความสะอาดกระจกอาคารสูง พนักงานติดตั้งไฟฟาแรงสูง นักแขงรถ นักแสดงผาดโผน นักกีฬาอาชีพ เปนตน
อาชีพที่รับประกันภัย
\[Image: X0\]
อาชีพที่รับประกันภัย
ชั้นอาชีพ 1 - 2 หมายถึง เจาของ ผูปฏิบัติงานดานบริหาร หรืองานจัดการ งานเสมียน หรืองานขาย ในธุรกิจหรือการคา
ชั้นอาชีพ 1 - 2 หมายถึง เจาของ ผูปฏิบัติงานดานบริหาร หรืองานจัดการ งานเสมียน หรืองานขาย ในธุรกิจหรือการคา
ซึงสวนใหญทำงานประจำในสำนักงาน และรวมถึงการทำงานฝมือที่ไมใชเครื่องจักร หรือผูที่ทำงานนอกสำนักงานเปนครั้งคราว
ซึงสวนใหญทำงานประจำในสำนักงาน และรวมถึงการทำงานฝมือที่ไมใชเครื่องจักร หรือผูที่ทำงานนอกสำนักงานเปนครั้งคราว
ขอยกเวนโดยยอ
ไมคุมครองการเจ็บปวย การติดเชื้อโรคที่มิไดเกิดจากอุบัติเหตุ การทำรายรางกายตนเองโดยเจตนา การฆาตัวตาย ภัยสงคราม
ไมคุมครองการเจ็บปวย การติดเชื้อโรคที่มิไดเกิดจากอุบัติเหตุ การทำรายรางกายตนเองโดยเจตนา การฆาตัวตาย ภัยสงคราม
การกระทำอาชญากรรม การทะเลาะวิวาท และขณะตกอยูภายใตอำนาจฤทธิ์สุราหรือ สารเสพติด การจลาจลและนัดหยุดงาน
บริษัท วิริยะประกันภัย จำกัด (มหาชน) บริษัท วิริยะประกันภัย จำกัด (มหาชน)
121/28, 121/65 อาคาร อาร เอส ทาวเวอร ถนนรัชดาภิเษก แขวงดินแดง เขตดินแดง กรุงเทพ 10400 โทร. 0 2197 1557
\[Image: X0\]
คุมครองทุกชวงวัย อุนใจทุกกิจกรรมในชีวิต
\[Image: X0\]
* * *
คุมครองทุกชวงวัย
อุนใจทุกกิจกรรมในชีวิต
จุดเดนของผลประโยชนความคุมครอง
คุมครองการเสียชีวิต การขับขี่หรือโดยสารรถจักรยานยนต
การถูกฆาตกรรมหรือลอบทำรายรางกาย รวมถึงการแขงกีฬาอันตราย
คุมครองสูงสุด 1,000,000 บาท
\[Image: X1\]
คุมครองคารักษาพยาบาล
\[Image: X1\]
สูงสุดตอครั้ง 75,000 บาท
\[Image: X1\]
\[Image: X2\]
คุมครองคารักษาพยาบาลกระดูกหัก
สูงสุดตอครั้ง 150,000 บาท
\[Image: X1\]
\[Image: X2\]
คุมครองทุกเพศทุกวัย
เริ่มตนอายุ 1 เดือน ถึง 70 ป
\[Image: X1\]
\[Image: X2\]
รับบริการพิเศษจาก
พิเศษ บริการใหคำปรึกษาทางการแพทย
ใหคำปรึกษาปญหาดานการรักษา
คาบริการโดยรถพยาบาลอุบัติเหตุฉุกเฉิน
ในระยะทาง 50 กิโลเมตร สำหรับการเคลื่อนยาย
ผูปวยเพื่อเขารับการรักษาที่โรงพยาบาลกรุงเทพ
และโรงพยาบาลในเครือ BDMS
ประกันภัยอุบัติเหตุสวนบุคคล (เงินชดเชยกระดูกหัก)
BDMS Alarm Center โทร.1724 ศูนยบริการฉุกเฉิน เครือโรงพยาบาลกรุงเทพ
ความคุมครอง
| | II น 1 | II น 2 | II น 3 | II น 4 |
| --- | --- | --- | --- | --- |
- กีฬาอันตราย หมายถึง แขงรถหรือแขงเรือทุกชนิด แขงมา แขงสกีทุกชนิดรวมถึงเจ็ตสกีดวย แขงสเก็ต ชกมวย โดดรม
โดยสารอยูในบอลลูน หรือเครื่องรอน เลนบันจี้จั๊มพ ดำน้ำ ที่ใชถังอากาศ และเครื่องชวยหายใจใตน้ำ
\\*\\* คารักษาพยาบาลกระดูกหัก หมายถึง ผูเอาประกันภัยไดรับบาดเจ็บโดยอุบัติเหตุเปนเหตุใหกระดูกหักและตองรับการรักษาพยาบาล
\[Image: X2\]
หมายเหตุ
- กีฬาอันตราย หมายถึง แขงรถหรือแขงเรือทุกชนิด แขงมา แขงสกีทุกชนิดรวมถึงเจ็ตสกีดวย แขงสเก็ต ชกมวย โดดรม
\[Image: X2\]
\\*\\* คารักษาพยาบาลกระดูกหัก หมายถึง ผูเอาประกันภัยไดรับบาดเจ็บโดยอุบัติเหตุเปนเหตุใหกระดูกหักและตองรับการรักษาพยาบาล
โดยแพทย หรือตองไดรับการพยาบาลโดยพยาบาล ซึงเกิดขึ้นภายใน 52 สัปดาหนับแตวันที่เกิดอุบัติเหตุ
กระดูกหัก (Fracture) หมายถึง กระดูกหรือสวนประกอบของกระดูกเกิดการแตก แยก หรือขาดการเชื่อมตอกันเปนบางสวน หรือทั้งหมด
\[Image: X2\]
• โรคกระดูกพรุนบาง (Osteoporosis) หรือกระดูกหักจากพยาธิสภาพ (Pathologic fracture)
• สภาพการบาดเจ็บ หรือเจ็บปวยที่เปนมากอนการเอาประกันภัย
\[Image: X2\]
• สภาพการบาดเจ็บ หรือเจ็บปวยที่เปนมากอนการเอาประกันภัย
• กระดูกหักซึงเปนผลมาจากกระดูกที่มีพยาธิสภาพหรือเปนผลมาจากโรคที่เปนมาโดยกำเนิด
\[Image: X2\]
• กระดูกหักซึงเปนผลมาจากกระดูกที่มีพยาธิสภาพหรือเปนผลมาจากโรคที่เปนมาโดยกำเนิด
\[Image: X2\]
## Accident Insurance Plans
ประกััันั ภััยอุุบััติัิ เหตุ ุุ “ุ อุุ่่นใจ
”
ประกัันภััยอุุบััติิัิิเหตุุสุ่ว่นบุุคคล “อุุ่่นใจ” ให้ ความคุุ้ มครองดัังันี ้้
• การเสียีีชีีีวีิิติ สูญูเสียีอวััยัวะ สายตา การรับัฟ ง การพููููดออกเสียีง หรือืืื ทุุพุพลภาพถาวรจากอุุุุบััติัิิเิ
o การถููฆกูาตกรรม หรือืถููกูทํํํํ าร้า้ยร่า่่่งกาย
o การขัับัข่ีีห รือืโดยสารรถจักัรยานยนต์์ ์์
o การเล่่นหรือืแข่ง กีีีีฬาอััันัตราย
ค่่ารักัษาพยาบาลจากอุุุุบััติัิิเิหตุ ุต่่อ ครง ั
ค่่ารักั ษาพยาบาลกระดูกู หักั จากอุุุุบัติัิ เหตุตุุ่ อ ครง ั
o การขัับัข่ีีห รือืโดยสารรถจักัรยานยนต์์ ์์
o การเล่่นหรือืแข่ง กีีีีฬาอััันัตราย
• ค่่ารักัษาพยาบาลจากอุุุุบััติัิิเิหตุ ุต่่อ ครง ั
ค่่ารักั ษาพยาบาลกระดูกู หักั จากอุุุุบัติัิ เหตุตุุ่ อ ครง ั
วงเงิิิินความคุ้มครองและเบีย ประกััันัภััยตามแผนความคุ้มครองทีี่่ีี เลืือืืก (มีทัั้ี้ัั งหมด 4 แผนความ
•
•
แผนประกัันภััยนีีเ หมาะสําํหรัับั
บุุ
• บุุคคคคลลทีี่่ีีทีี่่ีี มีต้ิ้ อีีีอาชีีพีช้ัั น 1 – 2 และต้้ องการความคุ้มครองเพ่ิิม เติิมสําํํํหรับััค่ั่ารักัษาพยาบาลกระดูกูหักั
บุุ
• บุุคคคคลลทีี่่ีีทีี่่ีี มีต้ิ้ อีีีอาชีีพีช้ัั น 1 – 2 และต้้ องการความคุ้มครองเพ่ิิม เติิมสําํํํหรับััค่ั่ารักัษาพยาบาลกระดูกูหักั
•
สิทิธิปิระโยชน์เ์พ่ม ิงเกติิิิารให้ค้ วามคุ้มครองแก่่ บุุุุตรและบิดิามารดา
• รับับริกิารพิิเิศษจาก BDMS
o ให้คํ้ําปรึกึษาทางการแพทย์ด์้า้นการรักัษากระดูกูโดยแพทย์ป์ระจําํเฉพาะทางด้า้นศััลยกรรมก
o ให้คํ้ําปรึกึษาทางการแพทย์ด์้า้นการรักัษากระดูกูโดยแพทย์ป์ระจําํเฉพาะทางด้า้นศััลยกรรมก
o ค่่า่่บริกิารเคลืื อนย้า้้้ นอุุุุบััติัิเหตุฉุุุกุเฉิิน โดยรถพยาบาลอุุุุบััติัิิเิหตุฉุุุกุเฉิินิใินระยะทาง 50 กิิิิโลเม
o ค่่า่่บริกิารเคลืื อนย้า้้้ นอุุุุบััติัิเหตุฉุุุกุเฉิิน โดยรถพยาบาลอุุุุบััติัิิเิหตุฉุุุกุเฉิินิใินระยะทาง 50 กิิิิโลเม
เพ่ืื อเข้ ารับัการรักัษาทีี่่ีี โรงพยบาลกรงุ
•นํ าํเบีย ประกััันัภััยหักัลดหย่อ่นภาษีีีีได้าทัั้้้ัังการชํํารุเทะเพบีแยลปะััโรระงักัพันัยภัยาขับอาลงใตนนเคเอรืงอื แBลDะกMาํํSรชาระเบีย้ ป้ระกััั
เพ่ืื อเข้ ารับัการรักัษาทีี่่ีี โรงพยบาลกรงุ นัภัั
•นํ าํเบีย ประกััันัภััยหักัลดหย่อ่นภาษีีีีได้าทัั้้้ัังการชํํารุเทะเพบีแยลปะััโรระงักัพันัยภัยาขับอาลงใตนนเคเอรืงอื แBลDะกMาํํSรชาระเบีย้ ป้ระกััั
• กรณีีชํําระเบีย ปรเะกีี่่ีีัักันัภััยัใัห้บ้ิิ ดิามารด้า้สามัาร่ถนําเบีย ประกััันัภััยไปหักัลดหย่อ่นภาษีีีีเงิิิินได้บุุุุ้คคลธรร
• กรณีีชํําระเบีย ปรเะกีี่่ีีัักันัภััยัใัห้บ้ิิ ดิามารด้า้สามัาร่ถนําเบีย ประกััันัภััยไปหักัลดหย่อ่นภาษีีีีเงิิิินได้บุุุุ้คคลธรร
16ํ2)
ยวกััับัภาษีีีีเงิิิินได ้้ (ฉบบัทีี่ีี
กรมสรรพากร ส่ว่นของตนเองตามประกาศอธิิบิดีกีรมสรรพาก
1. อายุุตัง ัแต่่ 1 – 70 ป ต่่ออายุุได้ถึึ้ึึ ง 75 ป (ตามเงืื่่ืื อนไขของบริษัิััทั)
2. ผู้ข้อเอาประกััันัภััยจะต้้ องมีถิิ่ี่ิิ นฐานอยูู่ใ่นประเทศไทย
3. ผู้ข้อเอาประกััันัภััยจะต้้ องมีถิิ่ี่ิิ นฐานอยูู่ใ่นประเทศไทย
4. ผู้ข้อเอาประกััันัภััยจะต้้ องไม่ม่่ีอีวััยัวะส่ว่นใดส่ว่นหนึ งผิดิปกติิ พิิกิาร บกพร่อ่ง หรือืทุพุ
5. ผู้ข้อเอาประกััันัภััยจะต้้ องไม่ม่่ีอีวััยัวะส่ว่นใดส่ว่นหนึ งผิดิปกติิ พิิกิาร บกพร่อ่ง หรือืทุพุ
ุพลภาพ
6. บริษัิััทัขอสงวนสิทิธิิ ์ พิิจิารณารับัประกััันัภััย ช้ัั นอาชีีพี 1-2
7. บริษัิััทัขอสงวนสิทิธิิ ์ พิิจิารณารับัประกััันัภััย ช้ัั นอาชีีพี 1-2
8. บริษัิััทัขอสงวนสิทิธิิ ์ไม่ร่่ับัประกััันัภััยัสัําํหรับักลุ่มอาชีีพีทีี่่ีี มีลัีีีักษณะงาน
พนัักงานดับัเพลิิง พนักังานในเหมือืืื ง คนงานในแท่่ นขุุุุดเจาะนํ ํามันัทัั้้ัั เสีิิย งต่่อการเกิิิิดอุุุุบััติัิเหัตุสุุู
9. บริษัิััทัขอสงวนสิทิธิิ ์ไม่ร่่ับัประกััันัภััยัสัําํหรับักลุ่มอาชีีพีทีี่่ีี มีลัีีีักษณะงาน
พนัักงานดับัเพลิิง พนักังานในเหมือืืื ง คนงานในแท่่ นขุุุุดเจาะนํ ํามันัทัั้้ัั เสีิิย งต่่อการเกิิิิดอุุุุบััติัิเหัตุสุุู
งู
งวศิวกรและคนงาน พนกังาน
อาชีีพีทีี่่ีี รับัประกััันัภััย : ช้ัั นอาชีีพี 1 – 2 หมายถึึึึ ง เจ้า้ของ ผู้ป้ฏิิบััติัิงานด้า้นบริหิาร หรือืงานจัดัักัาร งานทํํํํ
การค้้ า ซึ งส่ว่นใหญ่ทํํ่ํํางานประจําํในสําํนักังาน และรวมถึึึึ งการทํํํํ างานฝ มือืทีี่่ีี ไม่ใ่ช้ เครื องจักัร หรือืผู้ที่้่ีี
\[Image: X6\]
ข้อ้ยกเว้ นโดยย่อ
* * *
แผนความคุ้ม้ค้รองประกัันภััยอุุุุบััติัิเหตุ ุ“อุุุุ่่ นใจ”
ความคุ้มครองและผลประโยชน์ ์์์ แผน 1 แผน 2 แผน 3 แผน 4
| | เมตร 1 | เมตร 2 | เมตร 3 | เมตร 4 |
| --- | --- | --- | --- | --- |
| 1. | เอาต์พุต สำหรับ เอาต์พุต การปรับขนาด | 500,000 | 750,000 | 1,000,000 |
| ออกเว้นคู่ กำหนดคู่ (อย.2) | 500,000 | 750,000 | 1,000,000 | |
| การปรับขนาด สำหรับ เอาต์พุต การปรับขนาด | 500,000 | 750,000 | 1,000,000 | |
| การปรับขนาด สำหรับ เอาต์พุต การปรับขนาด | 500,000 | | | |
| 2. | การปรับขนาด สำหรับ เอาต์พุต\* | 50,000 | | |
| การปรับขนาด สำหรับ เอาต์พุต การปรับขนาด | 100,000 | 75,000 | 75,000 | |
| 3. | การปรับขนาด สำหรับ เอาต์พุต การปรับขนาด | | 150,000 | 150,000 |
| เอาต์พุต สำหรับ เอาต์พุต การปรับขนาด | | | | |
| 4. | ออกเว้น \- 65 U | 3,240 | 3,960 | 7,560 |
| ออกเว้น \- 70 U | 4,260 | 5,160 | 10,860 | |
| ออกเว้น \- 75 U (เอาต์พุต การปรับขนาด) | 6,120 | 7,440 | | |
\[Image: X60\] \[Image: X202\] \[Image: X56\] \[Image: X62\] \[Image: X202\] \[Image: X56\] \[Image: X64\] \[Image: X204\] \[Image: X66\] \[Image: X68\]
สามารถนําํํํไปหัักัลดห นภาษีีได้
\[Image: X230\] อ นภาแษีีผไน\[Image: X226\] \[Image: X232\] ด้ \[Image: X226\] \[Image: X234\] \[Image: X236\] \[Image: X238\]
1 แผน 2
\[Image: X210\] \[Image: X212\] \[Image: X214\] \[Image: X216\] \[Image: X218\] \[Image: X220\] \[Image: X222\] \[Image: X224\]
สามารถนําํํํไปหัักัลดห
\[Image: X228\] \[Image: X226\] \[Image: X230\] อ นภาแษีีผไน\[Image: X226\] \[Image: X232\] ด้ \[Image: X226\] \[Image: X234\]
6 เบีย ประกัันภััยทีี่่ีี สามารถนําํไปหัักัลดหย่
1 แผน 2
\[Image: X206\] \[Image: X208\] \[Image: X210\] \[Image: X212\] \[Image: X214\] \[Image: X216\] \[Image: X218\] \[Image: X220\]
อายุุ 1 เดือืน – 65 ป 5,0
2,9 3,4
| | 1 | 2 | | | |
| --- | --- | --- | --- | --- | --- |
| อารู 1 เตื่อน-65 U | 2,9 | 3,4 | 5,0 | 5,740 | |
| อารู 66 U-70 U | 64 | 70 | 85 | 7,440 | |
| อารู 71 U-7(15สมบัติภาพอารู) | 3,8 | 4,5 | 6,6 | 10,720 | |
| กฎทราบและ | 82 | 30 | 15 | | |
74
\*\*ค่่ ารักัษาพยาบาลกรหะดูมกูายหักัถึึ งึึ ผู้เ้อาประกัันภััยัไัด้รัับับาดเจ็บ็โ3ด0ยอุุบัตัััิเิหตุเุป9น5เหตุใุห้ก้ระดูกูหักัและต้้ องรัับัการรัักั
พยาบาลโดยพยาบาล ซ่ึึ งเกิิดขึ นภายใน 52 สัปัดาห์นั์ับแต่่ว่ันัทีี เกิิดอุุบัติิัิิเหตุ ุุ
กระดูกูหักััั (Frac หtuมrาeย)ถึึง กระดูกููหูรืือส่ว่นประกอบของกระดูกูเกิิดการแตก แยก หรืือขาดการเชื อมต่่อกัันเปน บางส่ว่
เงืื อ.นไขการรับัประกัันภััย
\[Image: X10\]
3 ผู้ข้อเอาประกัันภััยมีอีีีายุุระหว่า่ง 1 เดือน – 70 ป (สําํํหรัับัอายุุ 7ุ1 – 75 ป เฉพาะกรณีีต่่ ออายุุ)ุ โดยคํํํํ านวณตามป
1
\[Image: X6\] \[Image: X8\]
. จําํกััดจําํํนวนเงิิิินเอาประกัันภััยัสัูงูสุดุไม่เ่กิิน 1,000,0000 บาทต่่อคน (หนึึ งล้้ านบาทต่่อคน)
4 อาชีพีทีี ไม่ส่ามารถทํําํประกัันภััยได้คืืืื อ คนงานก่่อสร้ าง ลูกูเรืือประมง พนัักัังานดับเพลิิง พนักงานในเหมือืง คน
. และคนงาน พนักงานทํําํความสะอาดกระจกอาคารสูงู พนัักงานติิดตัง ัไฟฟา แรงสูงู นักแข่ง่รถ นักแสดง นักัักีีฬา
ตํํารวจ
\[Image: X6\] \[Image: X8\]
* * *
| | เมธน์ 1 | เมธน์ 2 | เมธน์ 3 | เมธน์ 4 |
| --- | --- | --- | --- | --- |
| 1\. เมธน์ที่สุด คำสั่งวิธีการตรวจสอบข้อมูล ( [www.www.com](http://www.www.com/)) | 500,000 | 00,000,000 | 000,000 | 000,000 |
| 2\. การตรวจสอบข้อมูล ( [www.www.com](http://www.www.com/)) | 100,000 | 750,000 | 1,000,000 | 1,000,000 |
| 3\. การตรวจสอบข้อมูล ( [www.www.com](http://www.www.com/)) | 100,000 | 150,000 | 150,000 | 150,000 |
| 4\. การตรวจสอบข้อมูล ( [www.www.com](http://www.www.com/)) | | | | |
| 5\. การตรวจสอบข้อมูล ( [www.www.com](http://www.www.com/)) | | | | |
| 6\. การตรวจสอบข้อมูล ( [www.www.com](http://www.www.com/)) | 3,240 | 3,960 | 5,820 | 6,720 |
| เมธน์ 1 เมธน์ – 65 Uเมธน์ 66 U – 70 U | | | | |
## Page Not Found
# 404
# Page Not Found
The page you requested was not found.
[กลับสู่หน้าหลัก](https://www.viriyah.com/)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/media/source/pdf/%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%AA%E0%B9%88%E0%B8%A7%E0%B8%99%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5-%E2%80%9C%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%83%E0%B8%88%E2%80%9D.pdf#mm-0)
## Travel Insurance Overview
# เอกสารสรุปสาระสาคัญ เงื่อนไขทวั่ ไป ข้อตกลงคุ้มครอง และข้อยกเว้น กรมธรรม์ประกนั ภัยท่องเทยี่ วสุขใจ สาหรับรายย่อย (ไมโครอินชัวรันส์ ค
## ข้อตกลงคุ้มครอง) :
## หมวด ธ)การประกนั ภยั อุบัติเหตุการเดินทาง)
คุม้ ครองอุบตั ิเหตุจากการเดินทางภายในประเทศและต่างประเทศ
1.1 การเสียชีวิต สูญเสียอวยั วะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง ภายใน 180 วนั )นบั แต่วนั ที่เกิดอุบตั ิเหตุ))หรือความบาดเจบ็ ที่ไดร้ ับทาให้ผเู้ อาประกนั ภยั ตอ้ ง รักษาตวั ติดต่อกนั ในฐานะคนไขใ้ นในโรงพยาบาลและเสียชีวิตเพราะความบาดเจบ็ น้นั )รวมถึงความสูญเสียหรือความเสียหายที่เกิดข้ึนขณะที่ผเู้ อาประกนั ภยั ล่าสตั วใ์ นป่ า)แข่งรถหรือแข่งเรือทุกชนิด)แข่งมา้)เล่นหรือแข่งสกีทุกชนิดรวมถึงเจต็ สกีดว้ ย)แข่งสเก็ต)ชกมวย)โดดร่ม)ขณะกาลงั ข้ึนหรือกาลงั ลงหรือโดยสาร อยใู่ นบอลลูน)หรือเครื่องร่อน)เล่นบนั จ้ีจมั๊ พ)์ ปี นหรือไต่เขาที่ตอ้ งใชเ้ ครื่องมือช่วย)ดาน้าที่ตอ้ งใชถ้ งั อากาศและเครื่องช่วยหายใจใตน้ ้า)และขณะขบั ขี่หรือ โดยสารรถจกั รยานยนต)์ โดยบริษทั จะจ่ายค่าทดแทนให้ดงั น้ี)
1.1.1 100% ของจานวนเงินเอาประกนั ภยั )สาหรับการเสียชีวิต
1.1.2 100% ของจานวนเงินเอาประกนั ภยั )สาหรับการตกเป็ นบุคคลทุพพลภาพถาวรสิ้นเชิง)และการทุพพลภาพถาวรสิ้นเชิงน้นั ไดเ้ ป็ นไปติดต่อกนั ไม่ นอ้ ยกวา่ )12 เดือนนบั แต่วนั ที่เกิดอุบตั ิเหตุ)หรือมีขอ้ บ่งช้ีทางการแพทยช์ ดั เจนวา่ )ผเู้ อาประกนั ภยั ตกเป็ นบุคคลทุพพลภาพถาวรสิ้นเชิง
1.1.3 100% ของจานวนเงินเอาประกนั ภยั )สาหรับมือสองขา้ งต้งั แต่ขอ้ มือ)หรือเทา้ สองขา้ งต้งั แต่ขอ้ เทา้ )หรือสายตาสองข้าง
1.1.4 100% ของจานวนเงินเอาประกนั ภยั )สาหรับมือหน่ึงขา้ งต้งั แต่ขอ้ มือ)และเทา้ หน่ึงขา้ งต้งั แต่ขอ้ เทา้
1.1.5 100% ของจานวนเงินเอาประกนั ภยั )สาหรับมือหน่ึงขา้ งต้งั แต่ขอ้ มือ)และสายตาหน่ึงขา้ ง
1.1.6 100% ของจานวนเงินเอาประกนั ภยั )สาหรับเทา้ หน่ึงขา้ งต้งั แต่ขอ้ เทา้)และสายตาหนึ่งข้าง
1.1.7 60% ของจานวนเงินเอาประกนั ภยั )สาหรับมือหน่ึงขา้ งต้งั แต่ขอ้ มือ
1.1.8 60% ของจานวนเงินเอาประกนั ภยั )สาหรับเทา้ หน่ึงขา้ งต้งั แต่ขอ้ เทา้
1.1.9 60% ของจานวนเงินเอาประกนั ภยั )สาหรับสายตาหน่ึงขา้ ง บริษทั จะจ่ายค่าทดแทนตามขอ้ น้ี)เพียงรายการที่สูงสุดรายการเดียวเท่าน้นั
1.2 ค่ารักษาพยาบาลฐ บริษทั จะชดเชยค่าใชจ้ ่ายที่ผเู้ อาประกนั ไดจ้ ่ายไปจริง)ซ่ึงเกิดข้ึยภายใน)จข)สปั ดาห์)นบั แต่วนั เกิดอุบตั ิเหตุ)สาหรับค่ารักษาพยาบาล)ค่าการ พยาบาล)แต่ไม่รวมถึงการจา้ งพยาบาลพิเศษ)ท้งั น้ีไม่เกินจานวนเงินที่บริษทั ตอ้ งรับผิดที่ระบุไวใ้ นตารางกรมธรรม)์
## หมวด น))การประกันภัยโจรกรรม
2.1 ความเสียหายต่อทรัพยส์ ินภายในสิ่งปลูกสร้าง คุม้ ครองความสูญเสียหรือความเสียหายของทรัพยส์ ินภายในสถานที่ต้งั ของทรัพยส์ ินที่เอาประกนั ภยั เกิดจากการลกั ทรัพยโ์ ดยบุคคลใดๆ)ที่มิได้ระบุไว้ในข้อยกเว้) ซ่ึงไดเ้ ขา้ ไปหรือออกจากสถานที่ต้งั ของทรัพยส์ ินที่เอาประกนั ภยั )โดยการใช้กาลงั รุนแรงและทาให้เกิดร่องรอยความเสียหายที่เห็นไดอ้ ยา่ งชดั เจนต่อสถานที่ต้งั ของ ทรัพยส์ ินที่เอาประกนั ภยั จากการใชเ้ ครื่องมือ)วตั ถุระเบิด)ไฟฟ้ า)เคมี))หรือเกิดจากการชิงทรัพย)์ หรือการปลน้ ทรัพย)์ รวมท้งั ความสูญเสียหรือความเสียหายอนั เกิดจาก ความพยายามกระทาการดงั กล่าว
2.2 ความเสียหายต่อสิ่งปลูกสร้างและ์หรือค่าใชจ้ ่ายในการเปลี่ยนล็อคประตูหนา้ ต่าง หากทรัพยส์ ินที่เอาประกนั ภยั ไดร้ ับความเสียหายอนั เกิดจากการกระทาซ่ึงไดร้ ับความคุม้ ครองตามขอ้ ตกลงคุม้ ครอง)ขอ้ 2.1 ขา้ งตน้ และมีความเสียหายต่อสิ่ง ปลูกสร้าง)บริษทั จะชดใชค้ ่าสินไหมทดแทนเพื่อความเสียหายต่อส่วนหน่ึงส่วนใดของสิ่งปลูกสร้าง รวมท้งั )ค่าใชจ้ ่ายในการเปลี่ยนล็อคประตูหนา้ ต่างที่จาเป็ น)
## หมวด บ)การประกันอัคคีภัยและภัยเพิ่มเติม
**ความคุ้มครอง)**
3.1 ไฟไหม้
3.2 ฟ้ าผ่า 4รวมถึงความเสียหายต่อเครื่องใชไ้ ฟฟ้ าและอุปกรณ์ไฟฟ้ าที่เกิดจากการลดั วงจรจากฟ้ าผา่ 5
3.3 ภัยระเบิด
3.4 ภัยอันเนื่องมาจากการเฉี่ยวและหรือการชนของยวดยานพาหนะ
3.5 ภัยเนื่องมาจากอากาศยา)และ์หรือวัตถุที่ตกจากอากาศยาน
3.6 ภยั เนื่องจากน้า)4ไม่รวมน้าท่วม5
## ระยะเวลาคุ้มครอง): ข้ึนอยกู่ บั แผนความคุม้ ครองที่เลือกซ้ือ
o))จ)วั)))))))))o))ช)วั))))))))o))กง)วัน ทรัพยส์ ินที่เอาประกนั ภยั และผไู้ ดร้ ับความคุม้ ครอง):
## หมวด ธ): ข้ึนอยกู่ บั แผนความคุม้ ครองที่เลือกซ้ือ
o))ผเู้ อาประกนั ภยั
o))ผเู้ อาประกนั ภยั และผรู้ ่วมเดินทางที่ระบุชื่อในตารางกรมธรรม)์ 4)รว)ข)คน5
o))ผเู้ อาประกนั ภยั )ผรู้ ่วมเดินทางที่ระบุชื่อในตารางกรมธรรม)์ และสมาชิกในครอบครัว)4รว)ค)คน5
## หมวด 2 : เฟอร์นิเจอร์ เครื่องตกแต่ง สิ่งติดต้งั ตรึงตรา เครื่องมือ เครื่องใชภ้ ายในบา้ น เครื่องใช้ไฟฟ้ าและอุปกรณ์ไฟฟ้ าภายในบ้าน เครื่องดนตรี)เครื่องเสียง)
เครื่องครัว)เครื่องนุ่งห่ม)และทรัพยส์ ินอื่นๆ)เพื่อการอยอู่ าศยั ของผเู้ อาประกนั ภยั )ที่มิไดถ้ ูกระบุไวใ้ นขอ้ ยกเวน้
## หมวด 3 : สิ่งปลูกสร้าง)4ไม่รวมฐานราคา5)เฟอร์นิเจอร์)เครื่องตกแต่ง)สิ่งติดต้งั ตรึงตรา)เครื่องมือ)เครื่องใชภ้ ายในบา้ น)เครื่องใชไ้ ฟฟ้ าและอุปกรณ์ไฟฟ้ าภายในบา้ น)
เครื่องดนตรี)เครื่องเสียง)เครื่องครัว)เครื่องนุ่งห่ม)และทรัพยส์ ินอื่นๆ)เพื่อการอยอู่ าศยั ของผเู้ อาประกนั ภยั )ที่มิได้ระบุไว้ในข้อยกเว้)
## จ านวนเงินเอาประกันภัย :
**หมวด 1 :**\- ส าหรับการเสียชีวิต ข––:–––้-)บาท์คน
- สูญเสียมือ)ข)ข้าง)หรือเท้า)ข)ข้าง)หรือ ข––:–––้-)บาท์คน สายตา)ข)ข้างหรือมือ)ก)ข้าง)และสายตา)ก)ข้าง หรือเท้า)ก)ข้าง)และสายตา)ก)ข้าง
- สูญเสียมือ)ก)ข้าง)หรือ)เท้า)ก)ข้าง)หรือ กข–:–––้-)บาท์คน )))สายตา)ก)ข้าง -)ค่ารักษาพยาบาล))ข–:–––้-)บาท์คน์คร้ัง
**หมวด 2 :** 50,000.00 บาท **หมวด 3 :** จานวนเงินเอาประกนั ภยั ตามลกั ษณะสิ่งปลูกสร้าง
o)จ––:–––)บาท))สิ่งปลูกสร้างเป็ นคอนกรีต)มีผนงั ก่ออิฐถือปูน)มากกวา่ ร้อยละ)ซ–)ของพ้ืนที่ผนงั ท้งั หมด
o)ข––:–––)บาท))สิ่งปลูกสร้างเป็ นอาคารคร่ึงตึกคร่ึงไม)้ : มีผนังก่ออิฐถือปูน)ร้อยละ)จ–)–)ซ–)ของพ้ืนที่ผนงั ท้งั หมด
o)ก––:–––)บาท))สิ่งปลูกสร้างเป็ นอาคารที่ไม่ใช่ตึกหรือคร่ึงตึกคร่ึงไมแ้ ละไม่เป็ นห้องแถวไม)้ : มีผนงั เป็ นวสั ดุอื่นๆ)เช่น)ไม)้ สงั กะสี)กระเบ้ืองแผน่ เรียบ) มากกวา่ ร้อยละ)จ–)ของพ้ืนที่ผนงั ท้งั หมด
## เบี้ยประกันภัย)): ข้ึนอยกู่ บั แผนความคุม้ ครองที่เลือกซ้ือ
**ข้อยกเว้นทั่วไป):**
1. ภยั จากสงคราม)ภยั ก่อการร้าย)การจลาจล)การนดั หยดุ งาน)การก่อความวนุ่ วาย
2. ภยั จากการแผร่ ังสี)ภยั จากนิวเคลียร์)และการระเบิดของกมั มนั ตภาพรังสี
## เงื่อนไขที่ส าคัญ :
1. ผเู้ อาประกนั ภยั จะตอ้ งเปิ ดเผยขอ้ เทจ็ จริงของทรัพยส์ ินที่เอาประกนั ภยั )หากพบวา่ มีการปกปิ ดขอ้ เทจ็ จริง)จะทาให้กรมธรรมป์ ระกนั ภยั ไม่มีผลบงั คบั ต้งั แต่ตน้ )
2. หากเกิดความเสียหายบริษทั จะชดใชต้ ามความเสียหายที่เกิดข้ึนจริงแต่ไม่เกินจานวนเงินเอาประกนั ภยั
3. บริษทั จะไม่ชดใชค้ ่าเสียหายหากความเสียหายเกิดข้ึนจากการทุจริต)หรือประมาทเลินเล่ออยา่ งร้ายแรง)หรือเกิดจากการกระทาโดยเจตนาของผเู้ อาประกนั ภยั หรือผู้รับประโยชน์
## หมายเหตุ :
1. ความคุม้ ครองและเงื่อนไขอื่นๆ)ที่ละเอียดครบถว้ น)ให้เป็ นไปตามกรมธรรมป์ ระกนั ภยั ท่องเที่ยวสุขใจ)สาหรับรายยอ่ ย)4ไมโครอินชัวรันส์5)ที่ได้รับความ เห็นชอบจากสานกั งานคณะกรรมการกากบั และส่งเสริมการประกอบธุรกิจประกนั ภยั )4คปภ้5
2. ท้งั น้ี)บริษทั สามารถเลิอกขอ้ ตกลงคุม้ ครอง)์)เอกสารแนบทา้ ย)เพื่อจดั ทาแผนประกนั ภยั ได้
## Accident Insurance Summary
# เอกสารสรุปสาระสาคัญกรมธรรม์ประกนั ภัยอุบัติเหตุ “ขับขี่สุขใจ” (สาหรับผู้ขับขี่และผู้โดยสารไม่ระบุชื่อ)
## ค าจ ากัดความที่ส าคัญ
1. บริษัท หมายถึง บริษทั วริ ิยะประกนั ภยั จากดั (มหาชน)
2. กรมธรรมป์ ระกนั ภยั หมายถึง ตารางกรมธรรมป์ ระกนั ภยั ตารางผลประโยชน์ เงื่อนไขทวั่ ไปและขอ้ กาหนดขอ้ ตกลงคุม้ ครอง
ขอ้ ยกเวน้ เอกสารแนบทา้ ยใบรับรองการประกนั ภยั และใบสลักหลังกรมธรรมป์ ระกนั ภยั ซึ่งถือเป็ นส่วนหน่ึงแห่งสัญญาประกนั ภยั
3. ผเู้ อาประกนั ภยั หมายถึง บุคคลที่ระบุชื่อเป็ นผเู้ อาประกนั ภยั ในตารางกรมธรรมป์ ระกนั ภยั ซ่ึงเป็ นผจู้ ดั ใหม้ ีการประกนั ภยั
เพื่อประโยชน์ของผู้ได้รับความคุ้มครอง
4. ผู้ได้รับความคุ้มครอง หมายถึง ผู้ขับขี่และ/หรือผู้โดยสารตามจ านวนที่ระบุในหนา้ ตารางกรมธรรมป์ ระกนั ภยั ซ่ึงอยใู่ นหรือ
กาลงั ขบั ขี่หรือกาลงั ข้ึน หรือกาลงั ลงจากรถยนต์ที่ระบุไว้ในตารางกรมธรรรม์ ประกนั ภยั
5. อุบตั ิเหตุแต่ละคร้ัง หมายถึง เหตุการณ์ที่เกิดข้ึนอยา่ งฉบั พลนั จากปัจจยั ภายนอกร่างกายและทาใหเ้ กิดผลที่ผไู้ ดร้ ับความคุม้ ครอง
มิได้เจตนาหรือมุ่งหวงั รวมถึงผลที่สืบเนื่องจากเหตุการณ์เดียวกนั
6. การบาดเจ็บ หมายถึง การบาดเจบ็ ทางร่างกายอนั เป็ นผลโดยตรงจากอุบตั ิเหตุซ่ึงเกิดข้ึนโดยเอกเทศและโดยอิสระจากเหตุอื่น
7. ความสูญเสียหรือความ หมายถึง การบาดเจบ็ ทางร่างกายของผไู้ ดร้ ับความคุม้ ครองโดยอุบัติเหตุและท าให้ผู้ได้รับความคุ้มครอง เสียหายใดๆ เสียชีวิต สูญเสียอวัยวะ สายตา ทุพพลภาพ หรือต้องเข้ารับการรักษาพยาบาล
8. ความรับผดิ ส่วนแรก หมายถึง ความเสียหายส่วนแรกที่ผเู้ อาประกนั ภยั ตอ้ งรับผดิ ชอบเองต่ออุบตั ิเหตุแต่ละคร้ัง
## เงื่อนไขทั่วไปและข้อก าหนดที่ส าคัญ
1. ผเู้ อาประกนั ภยั จะตอ้ งเปิ ดเผยขอ้ เท็จจริงของทรัพยส์ ินที่เอาประกนั ภยั หากพบวา่ มีการปกปิ ดขอ้ เทจ็ จริง จะทาใหก้ รมธรรมป์ ระกนั ภยั ไม่มี ผลบงั คบั ต้งั แต่ตน้
2. หากเกิดความเสียหายบริษทั จะชดใชต้ ามความเสียหายที่เกิดข้ึนจริงแต่ไม่เกินจานวนเงินเอาประกนั ภยั
3. บริษทั จะไม่ชดใชค้ ่าเสียหายหากความเสียหายเกิดข้ึนจากการทุจริต หรือประมาทเลินเล่ออยา่ งร้ายแรง หรือเกิดจากการกระทาโดยเจตนา ของผเู้ อาประกนั ภยั หรือผรู้ ับประโยชน์
4. กรมธรรมป์ ระกนั ภยั ฉบบั น้ีจะสิ้นสุดลงโดยอตั โนมตั ิ เมื่อมีเหตุการณ์ใดเหตุการณ์หน่ึงเกิดข้ึนดงั ต่อไปน้ีแลว้ แต่เหตุการณ์ใดจะเกิดข้ึนก่อน
1. ณ วนั ที่กรมธรรมป์ ระกนั ภยั สิ้นผลบงั คบั ดงั ที่ระบุในตารางกรมธรรมป์ ระกนั ภยั
2. ผเู้ อาประกนั ภยั ไม่ชาระเบ้ียประกนั ภยั
3. มีการบอกเลิกกรมธรรมป์ ระกนั ภยั
4. เมื่อผเู้ อาประกนั ภยั เสียชีวติ จากสาเหตุอื่นที่ไม่ไดร้ ับความคุม้ ครองภายใตก้ รมธรรมป์ ระกนั ภยั
5. เมื่อผเู้ อาประกนั ภยั ถูกจองจาอยใู่ นเรือนจาหรือทณัฑสถาน
**ข้อยกเว้นทั่วไป**
กรมธรรมป์ ระกนั ภยั น้ีไม่คุม้ ครองความเสียหายใดๆ หรือความรับผดิ อนั เกิดข้ึนหรือเป็ นผลโดยตรงหรือโดยออ้ มจาก
1. การใช้รถยนต์นอกอาณาเขตประเทศไทย
2. การใชร้ ถยนตไ์ ปในทางที่ผดิ กฎหมาย หรือในฐานะเป็ นผขู้ นส่งที่ไม่ไดร้ ับอนุญาต เช่น ใชร้ ถยนตไ์ ปปลน้ ทรัพย์ ชิงทรัพยห์ รือใชข้ น ยาเสพติด เป็ นต้น
3. การใชร้ ถยนตใ์ นการแข่งขนั ความเร็ว
4. สงคราม การรุกราน การกระทาที่มุ่งร้ายของศตั รูต่างชาติ หรือการกระทาที่มุ่งร้ายคลา้ ยสงคราม ไม่วา่ จะไดม้ ีการประกาศสงคราม หรือไม่ก็ตามหรือสงครามกลางเมือง การแขง็ ขอ้ การกบฏ การจลาจล การนดั หยดุ งาน การก่อความวุ่นวายทางการเมือง การก่อ วินาศกรรม การปฏิวัติ การรัฐประหาร การประกาศกฎอัยการศึก หรือเหตุการณ์ใดๆ ซึ่งจะเป็ นเหตุให้มีการประกาศหรือคงไว้ซึ่งกฎ อัยการศึก
5. การแผร่ ังสี หรือการแพร่กมั มนั ตภาพรังสีจากเช้ือเพลิงนิวเคลียร์หรือจากกากนิวเคลียร์ใดๆ อนั เนื่องมาจากการเผาไหมข้ องเช้ือเพลิง นิวเคลียร์และจากกรรมวธิ ีใดๆ แห่งการแตกแยกตวั ทางนิวเคลียร์ซ่ึงดาเนินติดต่อไปดว้ ยตวั เอง
_PA511\_สรุปสาระส าคัญกรรธรรรธปประรญภัญอุุัญิเหติุ “ขญัขี่สุขใจ” (แผภรรญัประรญภุุัญิเหติุส่วภัุคัคัล)_ หน้า 1 / 4
* * *
6. การระเบิดของกัมมนั ตภาพรังสี หรื อส่วนประกอบของนิวเคลียร์ หรื อวตั ถุอันตรายอื่นใดที่อาจเกิดการระเบิดในกระบวนการ
\[Image: Image47\]
นิวเคลียร์ได้
7. การก่อการร้าย
8. การก่อการร้าย
ข้อตกลงคุ้มครอง : การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง อันเนื่องมาจากอุบัติเหตุรถยนต์
(คนละ 50, 000 บาท สูงสุดไม่เกิน 7 คน)
ค าจ ากัดความเพิ่มเติม
1. การสูญเสียอวัยวะ
2. การสูญเสียอวัยวะ หมายถึง การถูกตดั ออกจากร่างกายต้งั แต่ขอ้ มือ หรือขอ้ เทา้ และให้หมายรวมถึงการสูญเสียสมรรถภาพใน
การใช้งานของอวัยวะดงั กล่าวโดยสิ้นเชิง และมีขอ้ บ่งช้ีทางการแพทยช์ ัดเจนว่าไม่สามารถกลบั มา
ใช้งานได้อีกตลอดไป
3. การสูญเสียสายตา หมายถึง ตาบอดสนิท และไม่มีทางรักษาให้หายได้ตลอดไป
4. การสูญเสียสายตา หมายถึง ตาบอดสนิท และไม่มีทางรักษาให้หายได้ตลอดไป
5. ทุพพลภาพถาวรสิ้นเชิง หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่การงานใดๆ ในอาชีพประจ าและอาชีพอื่นๆ ได้โดย
6. ทุพพลภาพถาวรสิ้นเชิง หมายถึง ทุพพลภาพถึงขนาดไม่สามารถประกอบหน้าที่การงานใดๆ ในอาชีพประจ าและอาชีพอื่นๆ ได้โดย
สิ้นเชิงตลอดไป
ความคุ้มครอง
ความคุ้มครอง
การประกนั ภยั น้ีใหก้ ารคุม้ ครองความสูญเสียหรือความเสียหายอนั เกิดจากความบาดเจบ็ ของผู้ได้รับความคุ้มครองซึ่งได้รับอุบัติเหตุ
การประกนั ภยั น้ีใหก้ ารคุม้ ครองความสูญเสียหรือความเสียหายอนั เกิดจากความบาดเจบ็ ของผู้ได้รับความคุ้มครองซึ่งได้รับอุบัติเหตุ
ขณะอยใู่ นหรือกาลงั ขบั ขี่หรือกาลงั ข้ึนหรือกาลงั ลงจากรถยนตค์ นั ที่ระบุไวใ้ นตารางกรมธรรมป์ ระกนั ภยั เท่าน้นั และความบาดเจ็บที่ได้รับท าให้
ผู้ได้รับความคุ้มครองเสียชีวิต สูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงทนั ทีหรือภายใน 180 วนั นบั แต่วนั เกิดอุบตั ิเหตุ หรือความ
บาดเจ็บที่ได้รับท าให้ผู้ได้รับความคุ้มครองตอ้ งรักษาตวั ติดต่อกนั ในฐานะผปู้ ่ วยในในโรงพยาบาลหรือสถานพยาบาลเวชกรรมและเสียชีวติ
เพราะความบาดเจบ็ น้นั เมื่อใดก็ดี บริษทั จะจ่ายค่าสินไหมทดแทนให้ดงั น้ี
1 100% ของจ านวนเงินเอาประกนั ภยั ส าหรับการเสียชีวิต
บริษทั จะจ่ายค่าทดแทนตามขอ้ 1 ถึงข้อ 9 เพียงรายการที่สูงสุดรายการเดียวเท่าน้นั
ตลอดระยะเวลาประกนั ภยั บริษทั จะจ่ายค่าทดแทนสาหรับผลที่เกิดข้ึนตามขอ้ ตกลงคุม้ ครองน้ีรวมกนั ไม่เกินจ านวนเงินดังระบุไว้ใน
| 1 | 100% ของจัดมากเมื่อเป็นอาร์กิวเทศ | สำหรับระบบเกี่ยวข้อง |
| --- | --- | --- |
เงื่อนไขเฉพาะ (ใช้บังคับเฉพาะข้อตกลงคุ้มครองการเสียชีวิต การสูญเสียอวยั วะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงอนั เนื่องมาจากอุบตั ิเหตุรถยนต)์
1. การตรวจทางการแพทย์
ภายในระยะเวลาอันสมควร บริษทั มีสิทธิตรวจสอบประวตั ิการรักษาพยาบาลและการตรวจวนิ ิจฉยั ของผไู้ ดร้ ับความคุม้ ครองเท่าที่
ภายในระยะเวลาอันสมควร บริษทั มีสิทธิตรวจสอบประวตั ิการรักษาพยาบาลและการตรวจวนิ ิจฉยั ของผไู้ ดร้ ับความคุม้ ครองเท่าที่
จาเป็ นกบั การประกนั ภยั น้ีและมีสิทธิทาการชนั สูตรพลิกศพในกรณีที่มีเหตุจาเป็ นและไม่เป็ นการขดั ต่อกฎหมายโดยค่าใชจ้ ่ายของบริษทั
ในกรณีที่ผไู้ ดร้ ับความคุม้ ครองไม่ยินยอมใหบ้ ริษทั ตรวจสอบประวตั ิการรักษาพยาบาลและการตรวจวนิ ิจฉัยของผไู้ ดร้ ับความ
ในกรณีที่ผไู้ ดร้ ับความคุม้ ครองไม่ยินยอมใหบ้ ริษทั ตรวจสอบประวตั ิการรักษาพยาบาลและการตรวจวนิ ิจฉัยของผไู้ ดร้ ับความ
คุม้ ครองเพื่อประกอบพิจารณาจ่ายผลประโยชน์น้นั บริษทั สามารถปฏิเสธความคุม้ ครองตามกรมธรรมป์ ระกนั ภยั น้ีแก่ผไู้ ดร้ ับความคุม้ ครองได้
ข้อยกเว้นเฉพาะ (ใช้บังคับเฉพาะข้อตกลงคุ้มครองการเสียชีวติ การสูญเสียอวยั วะ สายตา หรือทุพพลภาพถาวรสิ้นเชิงอนั เนื่องมาจากอุบตั ิเหตุรถยนต)์
การประกนั ภยั น้ีไม่คุม้ ครองความสูญเสียหรือความเสียหายใดๆ อนั เกิดจากหรือสืบเนื่องจากสาเหตุ หรือเกิดข้ึนในเวลาต่อไปน้ี
1. การฆ่าตวั ตาย พยายามฆ่าตวั ตาย หรือการทาร้ายร่างกายตนเอง
2. การฆ่าตวั ตาย พยายามฆ่าตวั ตาย หรือการทาร้ายร่างกายตนเอง
3. การไดร้ ับเช้ือโรค ปรสิต เวน้ แต่การติดเช้ือโรค หรือบาดทะยัก หรือโรคกลวั น้า ซ่ึงเกิดจากบาดแผลที่ได้รับมาจากอุบัติเหตุ
4. การไดร้ ับเช้ือโรค ปรสิต เวน้ แต่การติดเช้ือโรค หรือบาดทะยัก หรือโรคกลวั น้า ซ่ึงเกิดจากบาดแผลที่ได้รับมาจากอุบัติเหตุ
* * *
3. การรักษาทางเวชกรรมหรือศัลยกรรม เวน้ แต่ที่จาเป็ นจะตอ้ งกระทา เนื่องจากได้รับบาดเจ็บซึ่งได้รับความคุ้มครองภายใต้กรมธรรม์ ประกนั ภยั น้ี และไดก้ ระทาภายในระยะเวลาที่กาหนดไวใ้ นกรมธรรมป์ ระกนั ภยั
4. การแท้งลูก
5. ขณะที่ผู้ได้รับความคุ้มครองเขา้ ร่วมทะเลาะววิ าทหรือมีส่วนยวั่ ยใุ หเ้ กิดการทะเลาะววิ าท
6. ขณะที่ผไู้ ดร้ ับความคุม้ ครองก่ออาชญากรรมที่มีความผิดสถานหนกั หรือขณะถูกจบั กุมหรือหลบหนีการจบั กุม
7. การร้องขอเขา้ อยรู่ ักษาตวั ในโรงพยาบาลหรือสถานพยาบาลเวชกรรม หรือการพกั เพื่อการฟ้ื นฟหู รือการรักษาโดยวธิ ีให้พกั อยเู่ ฉยๆ การ ตรวจวเิ คราะห์เพื่อหาสาเหตุใดๆ ที่ไม่เกี่ยวขอ้ งโดยตรงกบั การเขา้ รักษาในโรงพยาบาลหรือสถานพยาบาลเวชกรรม การตรวจวนิ ิจฉัย การ บาดเจบ็ การรักษาหรือตรวจวเิ คราะห์เพื่อหาสาเหตุซ่ึงไม่ใช่ความจาเป็ นทางการแพทยห์ รือไม่เป็ นมาตรฐานทางการแพทย์
8. การตรวจรักษาที่ไม่ใช่แผนปัจจุบนั รวมถึงแพทยท์ างเลือก
9. การขบั ขี่โดยบุคคลที่ไม่เคยไดร้ ับใบอนุญาตขบั ขี่ใดๆ หรือเคยไดร้ ับแต่ถูกตดั สิทธิตามกฎหมายหรือใชใ้ บขบั ขี่รถจกั รยานยนตไ์ ปขบั ขี่ รถยนต์
10. การขบั ขี่โดยบุคคลซ่ึงในขณะขบั ขี่มีปริมาณแอลกอฮอลใ์ นเส้นเลือดไม่นอ้ ยกวา่ 150 มิลลิกรัมเปอร์เซ็นต์ แต่การยกเว้นตามข้อ 9. และ 10. น้ีจะไม่นามาบงั คบั ใชส้ าหรับกรณีการบาดเจบ็ ของผโู้ ดยสารไม่วา่ ผขู้ บั ขี่จะเป็ นฝ่ ายประมาทหรือไม่ก็ ตาม และจะไม่นามาบงั คบั ใชส้ าหรับกรณีการบาดเจบ็ ของผขู้ บั ขี่ที่มิไดเ้ กิดจากความประมาทของผขู้ บั ขี่รถยนตค์ นั ที่เอาประกนั ภยั ตาม กรมธรรมป์ ระกนั ภยั น้ี
## เอกสารแนบท้าย : เงินชดเชยค่าใช้จ่ายในการเดินทางระหว่างรถยนต์เข้าอู่ซ่อมจากอุบัติเหตุ
## ค าจ ากัดความเพิ่มเติม
**ยานพาหนะทางบก** หมายถึง รถที่เดินดว้ ยกาลงั เครื่องยนต์ โดยใชพ้ ลงั งานเช้ือเพลิง เช่นน้ามนั ก๊าซ หรือกาลงั ไฟฟ้ า ที่จดทะเบียน ภายใตพ้ ระราชบญั ญตั ิขนส่งทางบก และรวมถึงรถพ่วง รถไฟ รถราง **การเข้าซ่อมแซมในอู่หรือศูนย์ซ่อมคร้ังใดครั้งหนึ่ง** หมายถึง การที่รถยนตค์ นั ที่ระบุในหนา้ ตารางกรมธรรมป์ ระกนั ภยั เขา้ ซ่อมแซม ในอู่หรือศูนยซ์ ่อมเกินกวา่ 12 ชวั่ โมง รวมถึง
1. การเขา้ รับการซ่อมแซมในอู่หรือศูนยซ์ ่อมมากกวา่ หน่ึงคร้ังจากอุบตั ิเหตุเดียวกนั
2. การเขา้ อู่หรือศูนยซ์ ่อมแต่ละคร้ังอนั เกิดจากการซ่อมแซมมากกวา่ หน่ึงอุบตั ิเหตุ
**ความคุ้มครอง** เป็ นที่ตกลงกนั วา่ ในระยะเวลาซ่ึงมีผลบงั คบั ดงั ระบุไวใ้ นตารางกรมธรรมป์ ระกนั ภยั และ/หรือเอกสารแนบทา้ ยน้ี หากรถยนต์ของผู้ เอาประกนั ภยั คนั ที่ระบุในหนา้ ตารางกรมธรรมป์ ระกนั ภยั ไดร้ ับอุบตั ิเหตุซ่ึงมีสาเหตุมาจากการชนกบั ยานพาหนะทางบกและเกิดความเสียหาย ต่อรถยนต์จนท าให้ต้องน ารถยนต์คนั ดงั กล่าวเขา้ ซ่อมแซมในอู่หรือศูนยซ์ ่อมรถยนต์และผเู้ อาประกนั ภยั สามารถแจง้ ใหบ้ ริษทั ทราบถึงหมายเลข ทะเบียนของรถยนตค์ ู่กรณีได้ บริษทั จะจ่ายค่าสินไหมทดแทนให้ผเู้ อาประกนั ภยั เพื่อช่วยแบ่งเบาภาระค่าใชจ้ ่ายอนั เกิดจากการไม่มีรถยนต์ใชใ้ นระหวา่ งซ่อมแซม โดยจะชดใช้ใหต้ ามจานวนเงินเอาประกนั ภยั ต่อการเขา้ ซ่อมแซมในอู่หรือศูนยซ์ ่อมคร้ังใดคร้ังหน่ึง และสูงสุดไม่เกินจานวนคร้ังตามที่ระบุไว้ใน หนา้ ตารางกรมธรรมป์ ระกนั ภยั และ/หรือเอกสารแนบทา้ ยน้ี **ข้อยกเว้นเฉพาะ (ใช้บังคับเฉพาะเอกสารแนบทา้ ยขยายความคุม้ ครองเงินชดเชยค่าใชจ้ ่ายในการเดินทางระหวา่ งรถยนตเ์ ขา้ อู่ซ่อมจากอุบตั ิเหตุ)** การประกนั ภยั น้ีไม่คุม้ ครองความสูญเสียหรือความเสียหายใดๆ อนั เกิดจาก หรือสืบเนื่องจากสาเหตุหรือเกิดข้ึนในเวลาต่อไปน้ี
1. การเสื่อมราคา หรือการสึกหรอของรถยนต์
2. การแตกหักของเครื่องจักรกลไกของรถยนต์ หรือการเสียหรือการหยุดเดินของเครื่องจักรกลไก หรือเครื่องไฟฟ้ าของรถยนต์อันมิได้ เกิดจากอุบตั ิเหตุ
3. ความเสียหายโดยตรงต่อรถยนต์ อนั เกิดจากการบรรทุกน้าหนกั หรือจานวนผโู้ ดยสารเกินกวา่ ที่ไดร้ ับอนุญาตอนั มิไดเ้ กิดจากอุบตั ิเหตุ
4. ความเสียหายต่อยางรถยนตอ์ นั เกิดจากการฉีกขาดหรือการระเบิด เวน้ แต่กรณีมีความเสียหายเกิดข้ึนต่อส่วนอื่นของรถยนตใ์ นเวลา เดียวกนั
5. การขบั ขี่โดยบุคคลที่ไม่เคยไดร้ ับใบอนุญาตขบั ขี่ใดๆ หรือเคยไดร้ ับแต่ถูกตดั สิทธิตามกฎหมาย หรือใชใ้ บขบั ขี่รถจกั รยานยนตไ์ ปขบั ขี่รถยนต์
6. การใช้ลากจูง หรือผลักดัน
7. การขบั ขี่โดยบุคคลซ่ึงในขณะขบั ขี่มีปริมาณแอลกอฮอลใ์ นเส้นเลือดไม่นอ้ ยกวา่ 150 มิลลิกรัมเปอร์เซ็นต์ แต่การยกเวน้ ตามขอ้ 5. และ 6. และ 7. น้ีจะไม่นามาบงั คบั ใชส้ าหรับกรณีผขู้ บั ขี่รถยนตเ์ ป็ นฝ่ ายถูก (ความเสียหายไม่ไดเ้ กิดจากความ
ประมาทของผู้ขับขี่รถยนต์คันที่เอาประกนั ภยั )
_PA511\_สรุปสาระส าคัญกรรธรรรธปประรญภัญอุุัญิเหติุ “ขญัขี่สุขใจ” (แผภรรญัประรญภุุัญิเหติุส่วภัุคัคัล)_ หน้า 3 / 4
* * *
# การเรียกร้องค่าสินไหมทดแทน
## กรณีเสียชีวติ สูญเสียอวยั วะ ทุพพลภาพถาวรสิ้นเชิง
- ใบมรณบัตร
- สาเนารายงานชนั สูตรพลิกศพ รับรองโดยร้อยเวรเจา้ ของคดีหรือหน่วยงานที่ออกรายงาน
- ส าเนาบันทึกประจ าวันของต ารวจ รับรองโดยร้อยเวรเจ้าของคดี
- ส าเนาบัตรประจ าตัวประชาชน และส าเนาทะเบียนบ้านประทับ “ตาย” ของผู้ได้รับความคุ้มครอง
- ส าเนาบัตรประจ าตัวประชาชน และส าเนาทะเบียนบ้านของทายาทผู้ได้รับความคุ้มครอง
- ใบรายงานแพทยท์ ี่ยนื ยนั การทุพพลภาพถาวรสิ้นเชิง หรือการสูญเสียอวยั วะ หรือการสูญเสียสายตา
## การเรียกร้องเงนิ ชดเชยค่าใช้จ่ายในการเดนิ ทางระหว่างรถยนต์เข้าอู่ซ่อมจากอบุ ัตเิ หตุ
- ใบส่งซ่อมจากบริษทั ประกนั ภยั ของคู่กรณี หรือ
- สาเนาแบบฟอร์มการเรียกร้องค่าสินไหมทดแทนหรือแบบฟอร์มแจง้ อุบตั ิเหตุรถยนตข์ องกรมธรรมป์ ระกนั ภยั รถยนตภ์ าคสมคั รใจ ของรถยนตค์ นั ที่เอาประกนั ภยั ระบุสาเหตุของการเกิดอุบตั ิเหตุไวอ้ ยา่ งชดั เจน หรือ
- สาเนาบนั ทึกประจาวนั ของสถานีตารวจเกี่ยวกบั อุบตั ิเหตุรถยนตท์ ี่รับรองสาเนาถูกตอ้ งและมีการระบุสาเหตุและหมายเลขทะเบียน รถยนต์คู่กรณีอยา่ งชดั เจน
- ใบรับรถยนตท์ ี่มีการระบุวนั ที่รถเขา้ ซ่อมแซมและออกจากอู่หรือศูนยซ์ ่อมรถยนต์
- สาเนาใบเสร็จรับเงินจากอู่ซ่อมหรือศูนยซ์ ่อม (ถ้ามี)
- ภาพถ่ายความเสียหายก่อนซ่อมแซม
- เอกสารอื่นๆ ที่บริษัทร้องขอตามความจ าเป็ น
## หมายเหตุ :
ความคุ้มครองและเงื่อนไขอื่นๆ ที่ละเอียดครบถ้วนให้เป็ นไปตามกรมธรรมป์ ระกนั ภยั อุบตั ิเหตุ “ขับขี่สุขใจ” (ส าหรับผู้ขับขี่หรือ ผโู้ ดยสารไม่ระบุชื่อ) ที่ไดร้ ับความเห็นชอบจากสานกั งานคณะกรรมการกากบั และส่งเสริมการประกอบธุรกิจประกนั ภยั (คปภ.) \[ท่านสามารถดูรายละเอียดที่ครบถว้ นไดท้ ี่ [www.viriyah.co.th\]](http://www.viriyah.co.th%5D)
_PA511\_สรุปสาระส าคัญกรรธรรรธปประรญภัญอุุัญิเหติุ “ขญัขี่สุขใจ” (แผภรรญัประรญภุุัญิเหติุส่วภัุคัคัล)_ หน้า 4 / 4
## 404 Page Not Found
# 404
# Page Not Found
The page you requested was not found.
[กลับสู่หน้าหลัก](https://www.viriyah.com/)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/media/source/pdf/%E0%B9%83%E0%B8%9A%E0%B8%84%E0%B8%B3%E0%B8%82%E0%B8%AD_511%20Motor%20add%20on.pdf#mm-0)
## Renewal Policy Help
## รายการเอกสารอ้างอิง
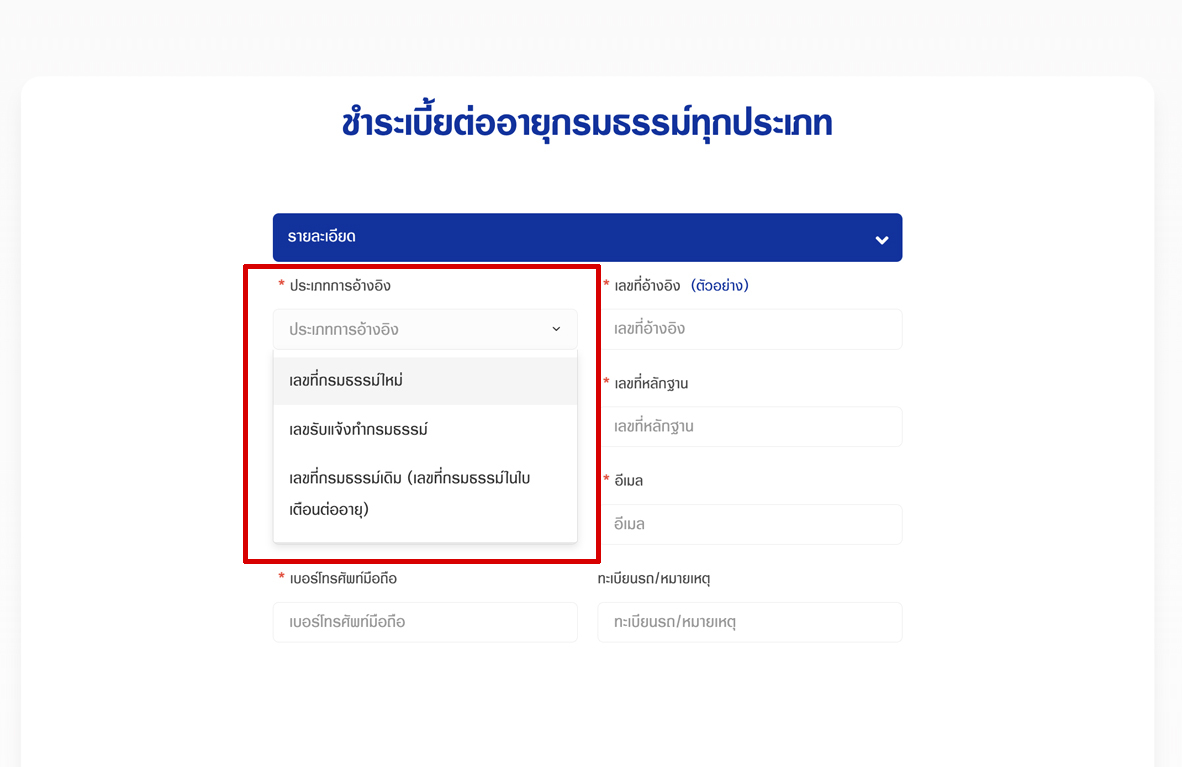
**1.เลขกรมธรรม์ (ทั้งเดิมและใหม่)** ลูกค้าสามารถนำเลขกรมธรรม์เดิมหรือปัจจุบันที่ท่านมีอยู่หรือสอบถามกับตัวแทน/นายหน้าประกันฯของท่านนำ เพื่อนำมาเป็นรายการอ้างอิงในชำระเบี้ยออนไลน์ได้ โดยตัวอย่างรูปแบบเลขกรมธรรม์ประกันภัยรถยนต์ของวิริยะประกันภัยทั้ง พรบ. และภาคสมัครใจ (ประเภท 1 2 3 5) มีรูปแบบเป็นตัวเลขกับตัวอักษรดังนี้ 00000-00000/กธ/000000-00 หรือ 00000-00000/กธ/000000 **ยกตัวอย่าง 99999-66999/กธ/123456-10 หรือ พ.ร.บ 05689-66108/กธ/1234567** (7 หลัก) (มีตัวอย่างจากภาพด้านล่าง) และในส่วนของกรมธรรม์ประเภทอื่นที่ไม่ใช่ประกันภัยรถยนต์ เช่น ประกันอัคคีภัยสำหรับที่อยู่อาศัย ประกันภัยอิสรภาพ ฯลฯ มีรูปแบบของเลขกรมธรรม์เป็นตัวเลขรวมกับตัวอักษรภาษาอังกฤษดังนี้ 00000-00000/POL/000000-000 **ตัวอย่าง** **05675-23181/POL/004388-051** เป็นต้น
**2.เลขรับแจ้งทำกรมธรรม์** ตัวอย่างเช่น **05675-66108/รย/123456** หรือ **05675-23181/APP/004409-051**
**3.เลขที่อ้างอิงในใบเตือนต่ออายุ** ตัวอย่างตามภาพด้านล่าง
ตัวอย่างภาพใบเตือนต่ออายุ หน้าที่ 1
เอกสารต่อประกันรถยนต์ พร้อมรายละเอียดต่างๆ \- วิริยะประกันภัย
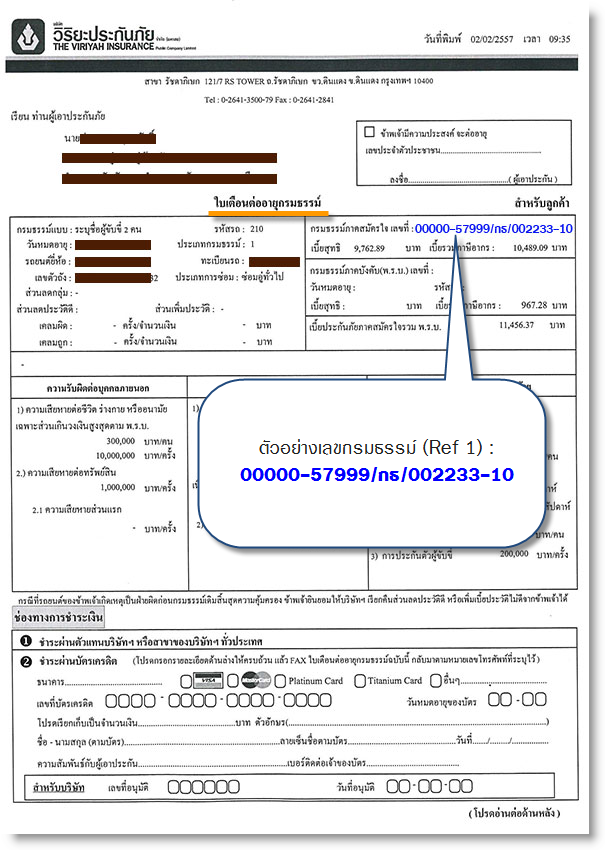
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/information/renew-form-help#mm-0)
## Payment Policy Overview
## นโยบายการซื้อสินค้า และการชำระเบี้ยประกันภัย \- วิริยะประกันภัย
## การซื้อสินค้า
- อ่านรายละเอียดเงื่อนไขความคุ้มครองของกรมธรรม์ก่อนตัดสินใจซื้อทุกครั้ง
- ท่านสามารถคำนวณเบี้ยประกันได้ตามรูปแบบความคุ้มครองที่ท่านต้องการ
- การซื้อกรมธรรม์ประกันภัย (การซื้อต่ออายุ) สามารถซื้อล่วงหน้าได้ไม่เกิน 60 วัน
- ระบุข้อมูลรายละเอียดของผู้เอาประกันภัย หรือวัตถุที่เอาประกันภัย ให้ตรงกับข้อเท็จจริง ซึ่งหากระบุไม่ตรงกับข้อเท็จจริง ไม่ว่าจะโดยเจตนาหรือไม่ก็ตาม จะมีผลให้สัญญาเป็นโมฆียะซึ่งบริษัทฯ มีสิทธิบอกเลิกกรมธรรม์ และปฏิเสธการจ่ายค่าสินไหมทดแทนได้
- ชำระเบี้ยประกันภัยด้วยวิธีการชำระผ่านบัตรเครดิต
- ท่านจะได้รับความคุ้มครองตามวันที่ท่านระบุไว้ใน กรมธรรม์ประกันภัยออนไลน์ เมื่อท่านได้ชำระเบี้ยประกันภัยเรียบร้อย และได้รับข้อความตอบรับความคุ้มครองจากระบบอัตโนมัติของบริษัท
## การชำระเบี้ยประกันภัย
ช่องทางในการชำระเงิน สำหรับการสั่งซื้อประกันภัยออนไลน์ ให้ชำระด้วยบัตรเครดิตทางอินเตอร์เน็ต (Internet Payment Gateway) เท่านั้น ท่านสามารถซื้อสินค้าได้อย่างปลอดภัย ผ่านระบบ Payment Gateway ของธนาคารกรุงเทพ ที่ใช้เทคโนโลยีเข้ารหัสข้อมูลที่ระดับ 128 บิท (128-bit Encryption) ซึ่งเป็นระดับการเข้ารหัสที่สูงสุดที่ใช้ในวงการธนาคารระดับโลกขณะนี้ สำหรับการทำธุรกรรมผ่านบริการธนาคารทางอินเทอร์เน็ต
วิริยะประกันภัย รับชำระเงินด้วยบัตรเครดิต วีซ่า (VISA) และมาสเตอร์การ์ด (MASTER CARD) ของทุกธนาคาร และบัตรเดบิต 3 ธนาคาร (ธนาคารกรุงเทพ ธนาคารกสิกรไทย และธนาคารกรุงไทย ) ซึ่งเงื่อนไขการซื้อสินค้าออนไลน์ด้วยบัตรเครดิต และบัตรเดบิตจะต้องผ่านการลงทะเบียน Verify By VISA (VBV) หรือ MasterCard Secure Code (MCSC) กับธนาคารเจ้าของบัตรก่อน จึงจะสามารถชำระเงินออนไลน์ได้ เพื่อความปลอดภัยในการชำระเงินด้วยระบบการตรวจสอบ Password ของ Verify By VISA (VBV) และ MasterCard Secure Code (MCSC) ซึ่งท่านเป็นผู้กำหนดขึ้นเอง เพื่อป้องกันมิให้ผู้อื่นลักลอบใช้หมายเลขบัตรของท่านในการทำรายการผ่านบัตรเครดิต
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/payment-policy#mm-0)
## Insurance Document Delivery
## นโยบายการจัดส่งกรมธรรม์
ทางบริษัท มีระบบการจัดการ ที่ให้ความสะดวกแก่ผู้ใช้บริการ ที่ซื้อประกันภัยออนไลน์ของบริษัทฯ โดยเมื่อผู้เอาประกันได้ชำระเงินแล้ว และได้รับการยืนยันการสั่งซื้อ ท่านจะได้รับความคุ้มครองตามวันและเวลาที่ท่านระบุไว้ในประกันภัยออนไลน์ และได้รับการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ตามที่อยู่ที่ระบุไว้ทุกพื้นที่ในประเทศไทย
## ขั้นตอนการออกเอกสารกรมธรรม์โดยบริษัทฯ
- กรมธรรม์ใหม่ มีระยะเวลาการออกกรมธรรม์ ไม่เกิน 7 วัน
- กรมธรรม์ต่ออายุ มีระยะเวลาการออกกรมธรรม์ ไม่เกิน 15 วัน
## ขั้นตอนการจัดส่งเอกสาร
บริษัทฯ มีบริการจัดส่งกรมธรรม์ / ใบเสร็จ / ใบกำกับภาษี ให้ลูกค้า ภายในราชอาณาจักรไทยตามที่อยู่ที่ได้ลงทะเบียนไว้เท่านั้น ด้วยบริการจัดส่งสินค้า ของ บริษัท ไปรษณีย์ไทย จำกัด จัดส่งไปรษณีย์แบบลงทะเบียน (Registered) ไม่รวมวันเสาร์-อาทิตย์และวันหยุดนักขัตฤกษ์
- กรุงเทพฯ และปริมณฑล ระยะเวลา 1-3 วันทำการ
- ต่างจังหวัด ระยะเวลา 2-5 วันทำการ
## หมายเหตุ
- บริษัทฯ จัดส่งสินค้าทุกวันจันทร์\- ศุกร์ หยุดวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์
- การจัดส่งกรมธรรม์จะดำเนินการตามลำดับหมายเลขสั่งซื้อ
- กรมธรรม์จะได้รับการจัดส่งไปยังที่อยู่ที่ระบุไว้ในส่วนของที่อยู่สำหรับจัดส่งสินค้าเท่านั้น และไม่สามารถเปลี่ยนแปลงที่อยู่จัดส่งได้อีกเมื่อได้ยืนยันการจัดส่งเรียบร้อยแล้ว
- ระยะเวลาในการจัดส่งเป็นระยะเวลาโดยประมาณ ขึ้นอยู่กับบริษัทที่ทำการจัดส่ง โดยไม่นับวันเสาร์-อาทิตย์ และวันหยุดนักขัตฤกษ์ ระยะเวลาการจัดส่งอาจมีการคลาดเคลื่อนได้ โดยเฉพาะอย่างยิ่งในระหว่างช่วงเทศกาล
- เปิดให้บริการวันจันทร์-ศุกร์ เวลา 8.30-17.00 น. หมายเลขโทรศัพท์ 02-129-7474
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/insurance-delivery#mm-0)
## Insurance Cancel Policy
## นโยบายและเงื่อนไขการยกเลิกกรมธรรม์
ท่านสามารถแจ้งยกเลิกกรมธรรม์ประกันภัยออนไลน์ที่ซื้อกับ วิริยะประกันภัย ได้ที่หมายเลขโทรศัพท์ 02-129-7474 (ในเวลาทำการ)
- วันจันทร์-ศุกร์ เวลา 8.30-17.00 น. หมายเลขโทรศัพท์ 02-129-7474
- นอกเวลาทำการโปรดติดต่อฝ่ายลูกค้าสัมพันธ์ 1557 สายด่วนโทร. 1557 หรือ 02-239-1557
พร้อมทั้งเตรียมเอกสาร ดังนี้ (เจ้าหน้าที่จะเป็นผู้แจ้งรายละเอียดในการส่งเอกสารให้กับท่านได้รับทราบ)
- บันทึกการขอยกเลิกกรมธรรม์เป็นลายลักษณ์อักษรด้วยเหตุผลอันสมควรจากผู้เอาประกัน
- สำเนาอีเมลยืนยันการซื้อกรมธรรม์ที่ส่งจาก vstore@viriyah.co.th พร้อมหมายเลขอ้างอิงการซื้อกรมธรรม์
- สำเนาบัตรประชาชนของผู้เอาประกันภัย
เงื่อนไขการยกเลิกกรมธรรม์
- กรณีผู้เอาประกันภัยบอกยกเลิกกรมธรรม์
- กรณีแจ้งยกเลิกกรมธรรม์ในวันเดียวกับที่ซื้อและแจ้งให้บริษัทฯทราบไม่เกิน 17.00 น. เมื่อบริษัทฯได้รับเอกสารพร้อมตรวจสอบความถูกต้องเรียบร้อยแล้ว จะดำเนินการประสานงานกับธนาคารเจ้าของบัตรเครดิตให้ปรับยอดคืนเครดิตให้กับท่าน ทั้งนี้เป็นไปตามเงื่อนไขของบริษัทฯ และธนาคารที่ท่านใช้บริการ
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์ยังไม่เริ่มคุ้มครอง ท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- กรณีแจ้งยกเลิกโดยที่กรมธรรม์เริ่มความคุ้มครองแล้ว บริษัทฯจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามระยะเวลาที่กรมธรรม์ใช้บังคับ แล้วคืนเบี้ยประกันภัยตามสัดส่วนให้ตรงตามเงื่อนไขของกรมธรรม์ โดยท่านจะได้รับการคืนเบี้ยประกันภัยภายใน 7 วันทำการ ทั้งนี้หลังจากที่บริษัทฯได้รับเอกสารและตรวจสอบความถูกต้องเรียบร้อยแล้ว
- กรณีบริษัทเป็นฝ่ายยกเลิกกรมธรรม์
- บริษัทฯจะส่งหนังสือบอกกล่าวไม่น้อยกว่า 30 วัน ทางไปรษณีย์ลงทะเบียนถึงผู้เอาประกันภัย และจะคืนเบี้ยประกันภัยให้แก่ผู้เอาประกันภัย โดยหักเบี้ยประกันภัยตามสัดส่วนที่ระบุตามเงื่อนไขกรมธรรม์
หมายเหตุ
- บริษัทฯขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไขโดยไม่ต้องแจ้งให้ทราบล่วงหน้า และการยกเลิกกรมธรรม์จะพิจารณาเป็นไปตามเงื่อนไขและข้อกำหนดของกรมธรรม์นั้นๆ ที่บริษัทฯได้จัดทำขึ้นและถือเป็นที่สิ้นสุด
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/insurance-cancel-policy#mm-0)
## Car Insurance Terms
# ก่อนซื้อประกันรถ ต้องรู้ศัพท์ประกันพวกนี้ !


# 14 คำศัพท์ ก่อนซื้อประกันรถ ต้องรู้ศัพท์ประกันพวกนี้ !
สำหรับคนที่กำลังศึกษาเรื่องประกันรถ เพื่อต้องการทำประกันรถยนต์และเลือกซื้อได้อย่างคุ้มค่า คงเคยเจอคำศัพท์ประกันภัยบางคำที่คุ้นหู คุ้นตากันมาบ้าง แต่ไม่รู้ความหมายที่แท้จริง ซึ่งคำศัพท์เหล่านี้เป็นสิ่งที่ทุกคนควรทำความเข้าใจและรู้เอาไว้ เพื่อที่จะได้หาข้อมูลและเลือกประกันรถที่ตอบโจทย์และคุ้มค่ามากที่สุด วันนี้เราจะพาไปดูกันว่าศัพท์ประกันภัยที่จำเป็นต้องรู้มีคำใดบ้าง และหมายความว่าอย่างไร

### **ศัพท์ประกันภัยที่คนทำประกันรถควรรู้**
**1\. กรมธรรม์ (Policy)** หมายถึง หนังสือสัญญาข้อตกลงของผู้เอาประกัน กับ บริษัทประกันภัย ที่ออกโดยบริษัทประกัน เพื่อใช้เป็นหลักฐานในการระบุข้อตกลง เงื่อนไขและความคุ้มครองตามสัญญาประกัน ซึ่งรายละเอียดสำคัญที่ถูกระบุไว้ เช่น ประกันรถประเภทไหน ทุนประกันเท่าไร เป็นต้น นอกจากที่กล่าวมาแล้ว ยังมีรายละเอียดอีกมากมายที่ถูกระบุเอาไว้ใน [กรมธรรม์](https://www.viriyah.com/renew/public/payment)
**2\. เลขที่กรมธรรม์ (Policy Number)** หมายถึง รหัสที่ระบุว่าเป็นประกันรถประเภทไหน รวมไปถึงเป็นรหัสตัวแทนที่ขายและเลขรันนัมเบอร์
**3\. ทุนประกัน (Sum Insured)** คือ จำนวนเงินสูงสุดที่บริษัทประกันภัยต้องชดใช้ให้กับผู้ทำประกันรถยนต์ ในกรณีที่มีการเกิดอุบัติเหตุขึ้นและอยู่ในข้อตกลงตามเงื่อนไขที่กรมธรรม์ระบุไว้ โดยจำนวนเงินที่บริษัทประกันชดใช้ให้จะไม่เกินจำนวนเงินที่ระบุเอาไว้ในกรมธรรม์
**4\. เบี้ยประกัน (Premium)** คือ จำนวนเงินที่ผู้ทำประกันรถต้องจ่ายให้กับบริษัทประกัน เพื่อเป็นค่าทำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) เพราะสัญญาประกันรถเป็นสัญญาต่างตอบแทน เมื่อเกิดอุบัติเหตุขึ้นผู้ที่ทำประกันรถยนต์จะได้รับค่าสินไหมทดแทน แต่หากไม่ได้จ่ายเบี้ยประกันหรือค้างชำระเบี้ยประกัน ทางบริษัทประกันอาจไม่จ่ายค่าสินไหมทดแทนให้ จนกว่าจะจ่ายเบี้ยประกันตามที่ได้ตกลงไว้ในสัญญา
**5\. ค่าสินไหมทดแทน (Claim Amount)** คือ ค่าชดเชยความเสียหายที่เกิดขึ้นกับตัวผู้ทำประกันรถ ที่เรียกร้องจากบริษัทประกันภัยให้รับผิดชอบ โดยความเสียหายที่เกิดขึ้นต้องอยู่ในเงื่อนไขที่ระบุเอาไว้ในกรมธรรม์ และเป็นค่าเสียหายตามจริงเท่านั้น
**6\. ผู้เอาประกัน (The Insured)** หมายถึง ผู้ที่ทำประกันรถ ซึ่งมีหน้าที่จ่ายค่าเบี้ยประกันให้กับบริษัทประกัน เพื่อรับความคุ้มครองจากบริษัทประกัน ในกรณีที่เกิดอุบัติเหตุขึ้นทางผู้เอาประกันสามารถเรียกร้องสิทธิ์ ค่าสินไหมทดแทนหรือชดใช้ในส่วนอื่นๆ จากบริษัทประกันได้ แต่ต้องไม่เกินจากที่ระบุไว้ในกรมธรรม์ที่ทำ รวมไปถึงต้องเป็นไปตามความเสียหายที่เกิดขึ้นจริง
**7\. ผู้รับประกัน (The Insurer)** คือ บริษัทประกันภัยที่ได้รับอนุญาตตามกฎหมายจากกรมการประกันภัย กระทรวงพาณิชย์ โดยผู้รับประกันจะมีสิทธิรับค่าเบี้ยประกันและพิจารณารับประกันภัย รวมถึงชดใช้ค่าเสียหายเมื่อเกิดอุบัติเหตุขึ้นตามข้อตกลงที่ระบุไว้ในกรมธรรม์ ซึ่งในส่วนของการชดใช้จากบริษัทประกันนั้น จะชดใช้เป็นเงินสด หรือการซ่อมแซมสิ่งของให้กลับมาอยู่ในสภาพเดิม รวมทั้งหาของชิ้นใหม่มาเปลี่ยนแทนที่ของเดิมที่เสียไปด้วย
**8\. ผู้รับประโยชน์ (The Beneficiary)** คือ บุคคลภายนอกกรมธรรม์ที่มีสิทธิได้รับค่าชดใช้จากบริษัทประกันในกรณีที่รถยนต์ได้รับความเสียหาย ซึ่งปกติแล้วผู้รับประโยชน์จะเป็นชื่อเดียวกับผู้ที่เอาประกันรถ แต่ก็สามารถให้ผู้อื่นที่ถูกระบุชื่อไว้ในกรมธรรม์เป็นคนรับก็ได้เช่นกัน
**9\. วินาศภัย** หมายถึง ความเสียหายต่างๆ ที่เกิดขึ้นและสามารถประเมินเป็นจำนวนเงินได้ รวมไปถึงความสูญเสียในสิทธิหรือผลประโยชน์อีกด้วย
**10\. ประกันตัวผู้ขับขี่** หมายถึง เหตุการณ์ที่เกิดอุบัติเหตุขึ้นจนเป็นคดีความและถึงขั้นเสียชีวิต หากเราเป็นฝ่ายผิดและถูกควบคุมตัว ในส่วนนี้บริษัทประกันจะทำเรื่องประกันตัวผู้ขับขี่ เพื่อรอขึ้นศาลและต่อสู้คดีในชั้นศาลต่อไป
**11\. ส่วนลดประวัติดี** หมายถึง ส่วนลดที่ได้รับในกรณีที่รถที่ [ทำประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) ไม่เคยมีประวัติการเคลมรถมาก่อน หรือเกิดอุบัติเหตุแต่ไม่ใช่ฝ่ายผิดในปีนั้นๆ ซึ่งในแต่ละปีจะได้รับส่วนลดที่ไม่เท่ากัน โดยในปีแรกจะได้รับส่วนลด 20% หากในปีต่อไปไม่มีประวัติการเคลมรถ ทางบริษัทประกันจะเพิ่มส่วนลดให้ 10% ทุกๆ ปี สูงสุดไม่เกิน 50%
**12\. การต่ออายุ (Renewal)** หมายถึง การต่ออายุของกรมธรรม์ประกันรถ เนื่องจากในแต่ละกรมธรรม์จะมีกำหนดระยะเวลาให้ความคุ้มครองเอาไว้ โดยมาตรฐานส่วนใหญ่จะกำหนดไว้ที่ 1 ปี ซึ่งหากครบกำหนดตามระยะเวลาแล้ว ต้องทำการ [ต่ออายุของกรมธรรม์](https://www.viriyah.com/renew/public/payment) เพื่อให้ได้รับความคุ้มครองต่อไปนั่นเอง
**13\. เลขตัวถัง** หมายถึง เลขตัวถังประจำรถที่ระบุว่ารถยนต์คันนั้นผลิตที่ไหน ผลิตเมื่อไร รวมถึงรายละเอียดของรถยนต์คันนั้นๆ ด้วย ซึ่งในเรื่องของการเคลมประกันรถหรือแจ้งปัญหาต่างๆ เกี่ยวกับกรมธรรม์ เลขตัวถังมีความสำคัญเทียบเท่ากับเลขทะเบียนเลยก็ว่าได้ เนื่องจากเป็นเครื่องยืนยันที่ช่วยระบุว่ารถยนต์คันดังกล่าวมีอยู่จริง
**14\. ความเสียหายต่อบุคคลภายนอก** หมายถึง ค่าสินไหมทดแทนที่ทางบริษัทประกันรถยนต์จะต้องชดเชยให้กับบุคคลภายนอก ที่ได้รับผลกระทบหรือความเสียหายจากการกระทำของผู้เอาประกันรถ
จะเห็นได้ว่า ศัพท์ประกันภัยเหล่านี้มักพบเห็นได้บ่อย ซึ่งหลายคำนั้นมีความสำคัญอย่างมาก นอกจากนี้ยังมีคำศัพท์ประกันภัยอีกมากมายที่ควรต้องศึกษาเอาไว้ เพื่อให้เข้าใจเกี่ยวกับประกันรถมากขึ้น จะได้เลือกประกันรถที่เหมาะสมกับรถและไลฟ์สไตล์ของตัวเรามากที่สุด
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted30 พฤศจิกายน 2564
Share :


## อ่านบทความอื่นๆ
[\\
**5 เหตุผลที่คนมักเข้าใจผิดเกี่ยวกับประกันชั้น 1**Posted29 ตุลาคม 2564\\
\\
หลายคนอาจคิดว่าประกันชั้น 1 เมื่อทำแล้วจะได้รับความคุ้มครองครอบคลุมทุกอย่าง ซึ่งนับเป็นความเข้าใจที่ผิด วันนี้เราจะพาไปดูว่า เรื่องไหนบ้างที่ทำให้คนเข้าใจผิดเกี่ยวกับประกันชั้น 1](https://www.viriyah.com/article/detail/34-5-%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9C%E0%B8%A5%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%A1%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B9%83%E0%B8%88%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1)
[\\
**สิ่งที่ต้องรู้ ! ก่อนต่อประกันรถออนไลน์**Posted8 กันยายน 2564\\
\\
การต่อประกันรถออนไลน์ เป็นอีกวิธีหนึ่งที่ช่วยให้คุณสะดวกสบาย ประหยัดเวลามากขึ้น แต่ก่อนที่จะต่อประกันรถออนไลน์หรือซื้อประกันรถยนต์ออนไลน์ ก็มีสิ่งที่คุณต้องรู้และตรวจเช็กก่อนตัดสินใจ](https://www.viriyah.com/article/detail/29-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C)
[\\
**รถกระบะ รถปิกอัพ ทำประกันภัยแบบไหนได้บ้าง**Posted30 มีนาคม 2564\\
\\
เพื่อนๆ หลายคนอาจชอบรถปิกอัพหรือรถกระบะเปิดท้ายที่แทบทุกค่ายรถออกแบบมาอย่างสวยงามไม่มีใครยอมใคร แถมยังมีออปชันพื้นที่ส่วนหลังคนขับหรือแคปให้เลือกหลายรูปแบบ](https://www.viriyah.com/article/detail/10-%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B0-%E0%B8%A3%E0%B8%96%E0%B8%9B%E0%B8%B4%E0%B8%81%E0%B8%AD%E0%B8%B1%E0%B8%9E-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**สำรวจตัวเองก่อนไหม จะได้เลือกประกันภัยให้ถูก**Posted30 มีนาคม 2564\\
\\
อย่างที่ทราบกันดีว่า ประกันภัยรถยนต์นั้นมีให้เลือกอยู่หลายระดับความคุ้มครอง โดยแบ่งออกเป็น ประกันชั้น 1 ชั้น 2 หรือ 2+ ชั้น 3 หรือ 3+](https://www.viriyah.com/article/detail/6-%E0%B8%AA%E0%B8%B3%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1-%E0%B8%88%E0%B8%B0%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%96%E0%B8%B9%E0%B8%81)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/36-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%A8%E0%B8%B1%E0%B8%9E%E0%B8%97%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9E%E0%B8%A7%E0%B8%81%E0%B8%99%E0%B8%B5%E0%B9%89#mm-0)
## Insurance for Used Cars
# ขับรถมือสอง ต้องทำประกันรถชั้นไหน เลือกอย่างไร

ในปัจจุบันการขับรถมือสอง หรือซื้อรถมือสองได้รับความนิยมมากขึ้น ซึ่งไม่ได้จำกัดเฉพาะกลุ่มที่มีรายได้มากหรือรายได้น้อย ทำให้กลุ่มผู้คนที่เลือกใช้รถมือสองมีมากขึ้น รวมไปถึงกลุ่มของบริษัทประกันรถยนต์ที่ต่างก็เป็นที่ต้องการของผู้ที่ซื้อรถมือสองมาขับกันมากขึ้น เพราะไม่ว่าจะเป็นรถมือหนึ่งหรือรถมือสองต่างก็อยากได้ความคุ้มครองที่ดีด้วยกันทั้งนั้น
## **รถมือสองทำไมต้องทำประกัน?**
ไม่ว่าจะเป็นรถยนต์มือหนึ่งหรือรถมือสอง ต่างก็ต้องทำประกันรถเพื่อลดความเสี่ยงกันทั้งนั้น เพราะไม่อาจรู้ได้ว่าอุบัติเหตุที่จะเกิดขึ้นมีความเสียหายมากน้อยแค่ไหน และตัวผู้ขับขี่เองสามารถแบกรับค่าความเสียหายที่เกิดจากอุบัติเหตุนี้เพียงคนเดียวได้หรือไม่ ดังนั้นการ [ทำประกันรถ](https://www.viriyah.com/motor-insurance/class-all/premium) จึงเหมือนเป็นตัวช่วยผู้ขับขี่ให้อุ่นใจขึ้นเมื่อประสบอุบัติเหตุ
### **เลือกประกันรถยนต์สำหรับรถมือสอง ต้องดูอะไรบ้าง**
สำหรับผู้ที่กำลังจะซื้อรถมือสอง หรือขับรถมือสองอยู่แต่ยังไม่ได้ทำประกันรถ ลองสังเกตรถคันที่ขับอยู่หรือกำลังจะตัดสินใจซื้อว่ามีสภาพรถเป็นอย่างไร พฤติกรรมการใช้รถของเจ้าของเดิมและของเราเป็นอย่างไร สุดท้ายคืองบประมาณของการทำประกันรถ ว่าประกันรถยนต์ชั้นไหนที่จะตอบโจทย์กับพฤติกรรมและอายุการใช้งานของรถเรามากที่สุด ซึ่งแน่นอนว่าพฤติกรรมและงบประมาณนั้นเป็นเรื่องเฉพาะบุคคลเท่านั้น ดังนั้นหากต้องการเลือกประกันรถยนต์สำหรับรถมือสอง ให้ดูจากสภาพรถและค่อยตัดสินใจ ดังต่อไปนี้
**1\. รถมือสอง 1-5 ปี**
ทุกคนอาจคิดว่ารถมือสอง คือรถที่ผ่านการใช้งานมาเยอะ แต่ในยุคนี้มีรถมือสองที่มีอายุ 1-5 ปี จำนวนไม่น้อย ดังนั้นรถมือสองที่มีอายุ 1-5 ปี ส่วนใหญ่จึงเป็นรถใหม่ป้ายแดงที่มีการทำประกันรถยนต์ชั้น 1 คุ้มครองอยู่แล้ว เพื่อให้ประกันรถยนต์คุ้มครองในส่วนของการเกิดอุบัติเหตุในกรณีที่ไม่มีคู่กรณี เนื่องจากผู้ขับขี่บางคนอาจจะมีทักษะการขับขี่ไม่ดีพอหรือประสบการณ์น้อย ซึ่งเมื่อผ่านการใช้งานไปสักระยะ หากต้องการเปลี่ยนไปเป็นประกันรถยนต์ชั้น 2 หรือ [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus/premium) ก็สามารถทำได้
**2\. รถมือสอง 5-7 ปี**
ถัดมาคือรถมือสองที่มีอายุการใช้งาน 5-7 ปี ซึ่งถือว่าเป็นรถที่ผ่านการใช้งานมาระยะเวลาหนึ่ง ดังนั้นการเลือกประกันรถยนต์ชั้น 2 หรือ 2+ จึงมีความเหมาะสมกับรถมือสองที่มีสภาพกลางๆ ไม่เก่า ไม่ใหม่ เนื่องจากผู้ขับขี่มีความชำนาญและมีทักษะในการขับขี่ที่มากขึ้น หรือสำหรับบางคนที่ต้องการลดรายจ่ายในส่วนของเบี้ยประกัน ก็นับว่า [ประกันรถยนต์ชั้น 2](https://www.viriyah.com/motor-insurance/class-two/premium) หรือ ประกันรถยนต์ 2+ นั้นตอบโจทย์ที่สุด โดยความคุ้มครองที่จะได้รับจากแผนประกันรถชั้น 2 หรือ ประกันรถยนต์ 2+ นั้นก็มีความใกล้เคียงกับ [ประกันรถยนต์ชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) เลย
**3\. รถมือสองอายุมากกว่า 7 ปี**
สำหรับในข้อนี้ รถมือสองที่มีอายุการใช้งานมากกว่า 7 ปีขึ้นไป จะถูกแบ่งออกเป็น 2 ประเภท คือรถที่ผ่านการใช้งานมาอย่างเต็มที่ กับ รถเก่าวินเทจ ที่ยังมีสภาพที่ดูดีเนื่องจากไม่ค่อยได้ใช้งาน ดังนั้นการเลือก [ประกันรถยนต์ชั้น 3](https://www.viriyah.com/motor-insurance/class-three/premium) หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) จึงเหมาะกับรถมือสองที่มีอายุการใช้งานมากกว่า 7 ปีขึ้นไป ที่ยังต้องการความคุ้มครองเมื่อเกิดอุบัติเหตุ ซึ่งจะคุ้มครองในส่วนของรถและทรัพย์สินของคู่กรณี พร้อมทั้งช่วยซ่อมรถของผู้เอาประกันอีกด้วย แต่ในกรณีรถชนกับรถเพียงเท่านั้น
### **สิ่งที่ต้องคิดให้ดีก่อนซื้อรถมือสองมาใช้งาน**
**1\. งบประมาณในการซื้อรถ**
ขึ้นชื่อว่ารถยนต์ไม่ว่าจะเป็นรถมือหนึ่งหรือรถมือสอง ก็มีค่าใช้จ่ายมากพอสมควร ดังนั้นควรจัดสรรงบประมาณในการซื้อรถให้ดี ไม่ว่าจะเป็นการจ่ายด้วยเงินสด หรือแบบผ่อนจ่าย ไม่ควรให้การซื้อรถมือสองมาเป็นภาระทางการเงินหนักจนเกินไป เพราะเมื่อคุณเป็นเจ้าของรถแล้วจะไม่ได้มีค่าใช้จ่ายเพียงแค่ค่าซ่อมบำรุงอย่างเดียว แต่จะมีค่าใช้จ่ายอื่นๆ ตามมาอีกด้วย
**2\. การใช้งานในชีวิตประจำวัน**
ต้องทำความเข้าใจก่อนว่า รถยนต์แต่ละประเภทมีลักษณะการใช้งานที่แตกต่างกันออกไป ถึงแม้จะเป็นรถมือสอง แต่หากเลือกซื้อเป็นรถคันแรกก็ควรที่จะไตร่ตรองและเลือกให้ดีที่สุด โดยอาจจะเลือกจากจุดประสงค์ของการซื้อรถ เช่น ซื้อเพื่อสำหรับขนส่งสินค้า หรือซื้อมาเพื่อเป็นรถครอบครัว เป็นต้น รวมไปถึงตัวแปรที่สำคัญนั่นก็คือพฤติกรรมการขับขี่ของเราเป็นแบบไหนอีกด้วย
**3\. ความสามารถในการดูแลรถอยู่ในระดับใด**
เนื่องจากรถมือสองเป็นรถที่มีความเสี่ยงในการซ่อมค่อนข้างสูง ทั้งปัญหาที่มาจากชิ้นส่วนอะไหล่และปัญหาต่างๆ ที่เกิดจากภายในรถ หากคุณซื้อรถมือสองที่เป็นที่รู้จักในไทย คุณอาจได้เปรียบตรงที่มีอู่ซ่อมรถและชิ้นส่วนอะไหล่สำรองให้คุณเปลี่ยน แต่ถ้าซื้อรถมือสองรุ่นเก่าที่ไม่เป็นที่รู้จักมากนัก คุณจำเป็นต้องมีความรู้เรื่องรถพอสมควรเพื่อคุยกับอู่ซ่อมได้ง่าย โดยไม่จำเป็นต้องไปเข้าอู่แพงๆ
**4\. อายุการใช้งานของรถมือสอง**
ข้อสุดท้ายนี้ ด้วยความที่รถมือสองผ่านการใช้งานมาระยะหนึ่ง อาจทำให้กลไกลหรือชิ้นส่วนภายในรถเสื่อมสภาพลงตามกาลเวลา ดังนั้นการเช็กอายุของรถก่อนที่จะทำการซื้อขาย จะช่วยให้คุณตัดสินใจได้ง่ายขึ้น ซึ่งการเช็กอายุของรถมือสองนั้น สามารถเช็กได้ผ่านเลขไมล์ว่าผ่านการใช้งานมากน้อยเพียงใด และในจุดนี้ยังช่วยคุณสามารถประเมินเกี่ยวกับการทำประกันรถได้อีกด้วย
**ข้อควรรู้เกี่ยวกับรถมือสอง**
นอกจากเรื่องเกี่ยวกับการเลือกประกันรถยนต์และทำประกันรถของรถมือสองแล้ว ยังมีเรื่องที่ควรรู้เกี่ยวกับรถมือสองอีก ดังนี้
**1\. ตรวจประวัติ**
ในการซื้อรถมือสอง ก่อนที่จะทำการซื้อขายกับเจ้าของรถเดิม ควรตรวจสอบประวัติของรถให้ละเอียดก่อน เพื่อที่จะได้ทราบว่ารถคันนี้ผ่านอะไรมาบ้าง ถูกดัดแปลงส่วนใด หรือมีปัญหาตรงจุดไหนบ้าง รวมถึงเรื่องของกฎหมายอีกด้วย เพื่อนำมาประกอบการตัดสินใจว่าคุ้มค่าที่จะซื้อต่อมาขับขี่หรือไม่
**2\. ตรวจสภาพรถ**
อีกเรื่องที่ต้องตรวจสอบคือเรื่องของสภาพรถ เนื่องจากรถมือสองผ่านการใช้งานจากบุคคลอื่นมาก่อนที่จะมาถึงมือของคุณ ดังนั้นการตรวจสภาพรถเบื้องต้น จึงเป็นเรื่องจำเป็นที่ห้ามลืมเด็ดขาด ไม่ว่าจะเป็นการตรวจสภาพรถด้วยตนเองหรือผู้เชี่ยวชาญก็ตาม (สามารถอ่าน [8 วิธีตรวจเช็คสภาพรถยนต์ ให้พร้อมใช้งาน](https://www.viriyah.com/article/detail/14-8-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%A1%E0%B8%AD) ได้ที่นี่ครับ)
**3\. คุยกับเจ้าของรถ**
ในส่วนของการพูดคุยเป็นอีกข้อสำคัญที่จะช่วยให้คุณสามารถรู้ได้ว่า เจ้าของรถมือสองที่คุณกำลังติดต่อซื้อขาย มีพฤติกรรมและอุปนิสัยในการขับขี่แบบไหน โดยอาจเป็นการสอบถามเกี่ยวกับเรื่องของสภาพรถเบื้องต้นก็ได้
**4\. ค่าใช้จ่ายอื่นๆ หลังจากซื้อรถมือสอง**
ขึ้นชื่อว่ารถมือสองสิ่งที่ต้องทำความเข้าใจและยอมรับ คือ ปัญหาของรถที่ตามมาทั้งๆ ที่ตอนตรวจสภาพรถเบื้องต้นไม่เจอ ทั้งในส่วนของอะไหล่และปัญหาส่วนอื่นๆ ดังนั้นจึงควรตรวจสอบและเปลี่ยนชิ้นส่วนอะไหล่ให้เรียบร้อย ก่อนที่จะนำออกไปขับขี่ เพื่อความปลอดภัยและไม่สร้างความหงุดหงิดตอนขับขี่ รวมไปถึงการทำประกันรถอีกด้วย เพื่อรองรับความเสี่ยงหากเกิดปัญหาขึ้น
เห็นกันมั้ยครับว่าการซื้อรถมือสอง มีอะไรมากกว่าเพียงแค่ความชื่นชอบอย่างเดียวเท่านั้น แต่สิ่งที่ต้องมีควบคู่ไปด้วยกันก็คือความรู้ความเข้าใจเกี่ยวกับรถมือสอง รวมไปถึงความเข้าใจในการเลือกประกันรถยนต์ให้กับรถมือสองที่ขับอยู่อีกด้วย เพราะสุดท้ายแล้วไม่ว่าจะเป็นผู้ขับขี่หรือรถยนต์ก็ต้องการดูแลเอาใจใส่กันทั้งนั้น
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted6 มกราคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ซื้อรถมือสอง ประกันยังไม่หมด คุ้มครองถึงมือเราหรือไม่**Posted30 มีนาคม 2564\\
\\
ทุกวันนี้หลายคนนิยมซื้อรถยนต์มือสองมาใช้ เพราะมีเจ้าของบางประเภทออกแนวขี้เบื่อ เจอรถรุ่นใหม่วางขายเป็นไม่ได้ มันช่างล่อตาล่อใจจนขอควักกระเป๋าเปลี่ยนรถอีกสักรอบ และหากคุณเป็นกลุ่มผู้ใช้ที่ไม่คิดมากเรื่องรถมือสอง](https://www.viriyah.com/article/detail/2-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AB%E0%B8%A1%E0%B8%94-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%A3%E0%B8%B2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**บริการพื้นฐานที่คุณควรเช็คให้ดีก่อนซื้อประกันภัยรถยนต์**Posted30 มีนาคม 2564\\
\\
นอกเหนือจากความคุ้มครองตามลำดับชั้นของประกันภัยแล้ว สิ่งที่คุณควรรู้ก่อนตัดสินใจเลือกประกันภัยรถยนต์ด้วยเหมือนกัน คือบริการพื้นฐานที่จะได้รับหลังคุณเป็นเจ้าของกรมธรรม์](https://www.viriyah.com/article/detail/8-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%9E%E0%B8%B7%E0%B9%89%E0%B8%99%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%94%E0%B8%B5%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C)
[\\
**จะเป็นยังไง หากรถของคุณไม่มีประกัน ?**Posted7 กันยายน 2564\\
\\
ทุกคนน่าจะทราบกันดีว่าการมีรถยนต์สักคันต้องมีค่าใช้จ่ายอะไรบ้าง ทั้งค่าผ่อนรถที่กว่าจะหมดอีกหลายปี ค่าซ่อมบำรุงและอีกมากมาย อีกทั้งค่าประกันรถยนต์ที่ต้องต่อทุกปี ซึ่งบางคนไม่ได้ขับรถไปไหนไกล เพียงแค่ขับออกจากบ้านไปที่ทำงานเท่านั้น ความเสี่ยงต่ำขนาดนี้แล้วทำไมยังต้องควักเงินจ่ายค่าเบี้ยประกัน ไม่จำเป็นต้องทำประกันรถยนต์ก็ได้ หากใครที่มีความคิดแบบนี้ เราจะพาไปดูเหตุผลดีๆ กันว่าหากรถของคุณไม่มีประกันจะส่งผลยังไงบ้าง](https://www.viriyah.com/article/detail/24-%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99)
[\\
**สิ่งสำคัญที่ต้องเช็กก่อนการ ‘ซื้อประกันรถยนต์’ มีอะไรบ้าง ?**Posted7 กรกฎาคม 2564\\
\\
หลายครั้งที่คนซื้อประกันรถยนต์แล้ว ไม่ได้ตรงตามความต้องการ ทำให้มีปัญหาตามมาภายหลัง วันนี้เราจะพาไปดูสิ่งที่ต้องเช็กทุกครั้งก่อนซื้อประกันรถยนต์ เพื่อให้ตรงกับความต้องการมากที่สุดกัน](https://www.viriyah.com/article/detail/16-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**วิธีคำนวนภาษีรถยนต์ประจำปี**Posted1 ธันวาคม 2564\\
\\
บทความที่แล้วทิ้งคำถามไว้ว่า จะเตรียมเงินสำหรับจ่ายค่าภาษีรถยนต์ประจำปีเท่าไหร่ดี ซึ่งต้องบอกว่าภาษีรถยนต์แต่ละประเภทนั้นไม่เท่ากัน ขึ้นอยู่กับ 3 ปัจจัย](https://www.viriyah.com/article/detail/43-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%84%E0%B8%B3%E0%B8%99%E0%B8%A7%E0%B8%99%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%B3%E0%B8%9B%E0%B8%B5)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/169-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3#mm-0)
## Vehicle Tax Information
# ภาษีรถยนต์ คืออะไร? หากขาดการต่อภาษีจะเป็นอย่างไร?


เชื่อว่าหนึ่งในเรื่องที่ทำให้คนขับรถต้องปวดหัวอยู่ตลอดก็คือ เรื่องภาษีรถยนต์ เพราะนอกจากจะสับสนกับ [พรบ.รถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่ต่ออยู่ประจำทุกปีแล้ว ยังจะต้องเตรียมเงินและเอกสารต่างๆ ไปยื่นที่กรมขนส่งเพื่อต่อภาษีรถยนต์ หรือที่เราเรียกกันง่ายๆ ว่าต่อทะเบียนรถยนต์นั่นเองแต่พอไปถึงกลับต้องจ่ายภาษีรถยนต์ที่แพงขึ้น ใครกำลังเจอปัญหาเกี่ยวกับภาษีรถยนต์และการต่อภาษีรถยนต์ วันนี้เราจะพาไปหาคำตอบให้กับทุกคนกันว่า ภาษีรถยนต์ คืออะไร? และหากขาดการต่อภาษีรถยนต์จะเป็นอย่างไร

## **ภาษีรถยนต์ คืออะไร?**
ภาษีรถยนต์ คือ ป้ายกระดาษสี่เหลี่ยมเล็กๆ ที่ผู้มีรถยนต์ทุกคนต้องจ่ายภาษีรถยนต์ตามที่กฎหมายบังคับ เมื่อถึงกำหนด ซึ่งภาษีรถยนต์ที่เราจ่ายไปในทุกปีทางหน่วยงานภาครัฐจะนำไปพัฒนาปรับปรุงถนน รวมไปถึงการคมนาคมภายในประเทศต่อไป ดังนั้นเจ้าของรถยนต์ทุกคนจะต้องทำการต่อภาษีรถยนต์หรือต่อทะเบียนรถยนต์ทุกปี หากปล่อยให้ขาดอาจทำให้ถูกปรับและเสียเวลาในการดำเนินการต่ออีกด้วย
## **ข้อควรรู้ในการต่อภาษีรถยนต์**
โดยการต่อภาษีรถยนต์นั้นมีกฎระเบียบอยู่ ดังนั้นก่อนที่จะไปต่อภาษีรถยนต์ควรศึกษาข้อมูลและกฎระเบียบให้เข้าใจก่อน เพื่อที่จะได้สามารถคำนวณค่าใช้จ่ายต่างๆ ได้อย่างรอบคอบ และนี่คือสิ่งที่คุณควรรู้เกี่ยวกับการต่อภาษีรถยนต์
1. การต่อภาษีรถยนต์แต่ละครั้งจะต้องทำการต่อภาษีรถยนต์ในปีที่หมดอายุ โดยคุณสามารถต่อภาษีรถยนต์ได้ก่อนวันที่จะหมดอายุล่วงหน้า 90 วัน ซึ่งก็มีเวลาเพียงพอให้คุณสามารถคำนวณค่าใช้จ่ายในการต่อภาษีรถยนต์ได้พอสมควร
2. โนกรณีที่ต่อภาษีรถยนต์ล่าช้ากว่าที่กำหนด ค่าปรับก็ยิ่งเพิ่มมากขึ้น โดยนับตั้งแต่วันที่ขาด 1 วันขึ้นไป ทางกฎหมายจะถือว่าเป็นการขาดต่อภาษีรถยนต์ ซึ่งนับเวลาตั้งแต่ 1-3 ปี จะต้องเสียค่าปรับร้อยละ 1 % ต่อเดือน
3. โนกรณีที่ขาดต่อภาษีรถยนต์มากกว่า 3 ปีขึ้นไป จะถือว่าป้ายทะเบียนรถยนต์นั้นๆ ถูกยกเลิกทันที หากต้องการต่อภาษีรถยนต์ใหม่จะต้องนำป้ายทะเบียนเดิมไปคืนที่กรมขนส่งทางบก พร้อมกับชำระค่าปรับ จึงจะสามารถทำใหม่ได้
4. สำหรับการต่อภาษีรถยนต์ทุกครั้ง รถยนต์ที่มีอายุไม่ถึง 7 ปี ไม่จำเป็นต้องตรวจสภาพรถก่อนต่อ แต่หากรถยนต์มีอายุเกิน 7 ปีขึ้นไป จะต้องทำการตรวจสภาพรถให้ครบก่อน ถึงจะสามารถต่อภาษีรถยนต์ได้
5. สิ่งสำคัญที่ห้ามลืมเด็ดขาดคือคุณจะต้อง [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) หรือที่เรียกว่าประกันภาคบังคับก่อน ถึงจะทำการต่อภาษีรถยนต์ได้
## **ต่อภาษีรถยนต์ ใช้เอกสารอะไรบ้าง?**
เมื่อรู้ข้อมูลเกี่ยวกับเงื่อนไขเพิ่มเติมต่างๆ ของการต่อภาษีรถยนต์แล้วมาต่อกันที่เรื่อง [เอกสารที่ต้องใช้ในการต่อภาษีรถยนต์](https://www.viriyah.com/article/detail/83-%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8A%E0%B8%B3%E0%B8%A3%E0%B8%B0%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C) เพราะเป็นอีกหนึ่งเรื่องปวดหัวที่หลายคนมักพบเจอ เนื่องจากเอกสารไม่ครบทำให้ต้องเสียเวลาในการย้อนกลับมาเสียภาษีรถยนต์อีกครั้ง โดยเอกสารที่ต้องเตรียมให้พร้อมก่อนไปยื่นต่อภาษีรถยนต์ มีดังนี้
1. คู่มือจดทะเบียนรถฉบับจริงหรือสำเนาก็ได้
2. หลักฐานที่ระบุไว้ว่าได้ทำประกันภัยตามที่กฎหมายบังคับหรือที่คนทั่วไปเรียกว่า พ.ร.บ. รถยนต์
3. ใบรับรองการตรวจสอบสภาพรถยนต์ หากรถยนต์มีอายุเกินกว่า 5 ปีขึ้นไป รวมไปถึงในกรณีที่รถมีการดัดแปลงสภาพ
ซึ่งข้อมูลเพิ่มเติมทั้งหมดเหล่านี้ คือสิ่งที่คุณต้องใส่ใจและทำความเข้าใจก่อนจะไปต่อภาษีรถยนต์ หากไม่อยากเสียเวลาและค่าปรับเพิ่ม พร้อมกับเตรียมเอกสารสำคัญที่ต้องใช้ให้พร้อมเพื่อสามารถ ดำเนินการได้ทันที

## **ต่อภาษีรถยนต์ ได้ที่ไหนบ้าง?**
หลังจากเตรียมเอกสารสำหรับการต่อภาษีรถยนต์แล้วก็มาถึงเรื่องของสถานที่สำหรับการต่อภาษีรถยนต์กันบ้าง ซึ่งการต่อภาษีรถยนต์หรือเสียภาษีรถยนต์คุณสามารถเดินทางไปทำได้ด้วยตนเองหรือจะเลือกใช้บริการผ่านช่องทาง [ภาษีรถยนต์ออนไลน์](https://www.viriyah.com/article/detail/118-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8A%E0%B8%B3%E0%B8%A3%E0%B8%B0%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C-%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%A1%E0%B8%B2%E0%B8%94%E0%B8%B9) หรือตัวแทนรับต่อภาษีรถยนต์ ที่มีบริการเป็นจำนวนมากก็ได้เช่นกัน แต่จะมีที่ไหนบ้าง ไปดูกัน
1. สำนักงานขนส่งทั่วประเทศ(ไม่ว่ารถจดทะเบียนที่จังหวัดไหนก็สามารถจ่ายภาษีรถยนต์ได้ทั้งหมด)
2. ที่ทำการไปรษณีย์
3. เคาน์เตอร์เซอร์วิสทั่วประเทศ
4. การต่อภาษีรถยนต์ออนไลน์( [www.eservice.dlt.go.th](https://eservice.dlt.go.th/esvapp/login.jsf))
5. ห้างสรรพสินค้าที่เข้าร่วมโครงการ“ชอปให้พอแล้วต่อภาษี” (Shop Thru For Tax)
6. ธนาคารเพื่อการเกษตรและสหกรณ์ ( [ธ.ก.ส.](https://www.baac.or.th/th/index.php?cover_page=1))
7. จุดบริการเลื่อนล้อต่อภาษีรถยนต์(Drive Thru For Tax)
8. ใช้บริการผ่านสถานที่ตรวจสอบสภาพรถยนต์และต่อภาษีรถยนต์ โดยจะมีค่าบริการอยู่ที่ 200-300 บาท ต่อคัน
## **หากไม่ต่อภาษีรถยนต์จะเป็นยังไง?**
สำหรับใครหลายคนที่อาจหลงลืมในเรื่องของการต่อภาษีรถยนต์หรือเสียภาษีรถยนต์ไปบ้าง ซึ่งทางกฎหมายจะมีบทลงโทษอยู่ 2 กรณีด้วยกัน คือ รถที่ทะเบียนยังไม่ถูกยกเลิกและรถที่ทะเบียนถูกยกเลิกแล้ว ซึ่งมีความแตกต่างกันดังนี้
1. รถยนต์ที่ขาดต่อภาษีรถยนต์เกิน 1 ปี แต่ยังไม่ถึง 3 ปี
ในกรณีที่รถยนต์ขาดต่อภาษีรถยนต์เกิน 1 ปี แต่ยังไม่ถึง 3 ปี ทะเบียนจะยังไม่ถูกยกเลิกและสามารถไปเสียค่าภาษีรถยนต์และต่อทะเบียนได้ตามปกติ และมีค่าปรับในการชำระภาษีรถยนต์ย้อนหลังเดือนละ 1 %
2. รถยนต์ที่ขาดต่อภาษีรถยนต์เกิน 3 ปีขึ้นไป
สำหรับกรณีที่รถยนต์ขาดต่อภาษีรถยนต์นานเกิน 3 ปีขึ้นไป จะต้องทำการจดทะเบียนใหม่เท่านั้น เนื่องจากป้ายทะเบียนได้ถูกระงับการใช้งานไปแล้ว โดยเจ้าของรถจะต้องนำแผ่นป้ายทะเบียนและเล่มทะเบียนรถไปคืนให้กับทางกรมขนส่งทางบกภายใน 30 วัน นับตั้งแต่วันที่โดนยกเลิกทะเบียน หากไม่นำไปคืนจะมีโทษปรับไม่เกิน 1,000 บาท แล้วจึงจะสามารถต่อทะเบียนและภาษีรถยนต์ได้ตามปกติ พร้อมทั้งเสียค่าปรับภาษีรถยนต์ย้อนหลังเช่นเดียวกัน
จะเห็นได้ว่าภาษีรถยนต์เป็นสิ่งสำคัญและไม่ควรลืมในการต่อภาษีรถยนต์ทุกครั้ง เพราะหากปล่อยทิ้งไว้นาน นอกจากจะเสียเงินไปกับค่าปรับและเสียเวลาแล้ว ป้ายทะเบียนรถยังอาจถูกระงับการใช้งานอีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted28 เมษายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?**Posted28 เมษายน 2565\\
\\
ผู้ใช้รถทุกคนน่าจะเคยได้ยินคำว่า ใบเคลมประกันรถ กันมาบ้าง แต่รู้หรือไม่ว่า ใบเคลมประกันรถ คืออะไร ทำหน้าที่อย่างไรและมีอายุกี่ปี หากเกิดสูญหายขึ้นต้องทำอย่างไร วันนี้เรารวบรวมคำตอบมาฝากทุกคนแล้ว ไปดูกัน](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5)
[\\
**ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?**Posted29 มีนาคม 2565\\
\\
เชื่อว่ามีหลายคนที่ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์หรือซ่อมห้าง เพราะมีความน่าเชื่อถือกว่า แต่ติดตรงที่ว่าสามารถทำได้หรือไม่ และมีค่าใช้จ่ายเพิ่มเติมหรือไม่ วันนี้เรารวบรวมคำตอบมาไว้ให้แล้ว](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?**Posted29 มีนาคม 2565\\
\\
เคยสงสัยกันไหมว่า รถที่มีประกันแต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม คงเป็นคำถามที่หลายคนก็อยากรู้ วันนี้เราเลยจะพาไปหาคำตอบกันว่า เมื่อเกิดเหตุดังกล่าวขึ้น ประกันรถจะทำอย่างไร](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**รถหาย รถถูกขโมย ประกันจะให้ความคุ้มครองหรือไม่?**Posted29 มีนาคม 2565\\
\\
รถหาย รถถูกขโมย เป็นเรื่องที่เหนือความคาดหมาย หากไม่ได้เกิดจากความประมาท ดังนั้น เมื่อเกิดเหตุการณ์แบบนี้ขึ้นแล้วสิ่งที่จะต้องทำมีอะไรบ้าง และประกันภัยรถยนต์ที่ทำอยู่จะช่วยเหลืออย่างไร ไปดูกัน](https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ออกรถใหม่ป้ายแดงมา ก่อนจะรับรถต้องตรวจเช็กอะไรบ้าง**Posted1 มีนาคม 2565\\
\\
การออกรถใหม่ป้ายแดง จำเป็นต้องตรวจเช็กทุกจุด ทั้งในและนอกรถ เพื่อความสบายใจและป้องกันปัญหาตามมาย้อนหลัง วันนี้เราจะพาไปหาคำตอบกันว่า ออกรถป้ายแดงมา ต้องตรวจเช็กอะไรบ้าง](https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3#mm-0)
## Windshield Damage Claims
# ปัญหาโลกแตก หินดีดใส่กระจกหน้ารถเสียหาย เคลมได้ไหม ?


# ปัญหาโลกแตก หินดีดใส่กระจกหน้ารถเสียหาย เคลมได้ไหม ?
เป็นประเด็นที่ถกเถียงกันอยู่บ่อยครั้งในสังคมออนไลน์ ถึงปัญหากวนใจที่หลายคนขับรถอยู่ดี ๆ ก็มีหินเจ้ากรรมลอยมาจากไหนไม่รู้ ทำเอากระจกหน้ารถแตกเสียหาย แล้วก็ไม่รู้จะเอาผิดกับใครดี แม้เจรจากับรถคันหน้าได้ แต่ก็ไม่ได้หมายความว่าเราจะได้รับการชดใช้เสมอไป หากเกิดปัญหาหินกระเด็นใส่กระจกรถ เคลมประกันได้หรือไม่มาดูกัน
ซึ่งก็เป็นเรื่องน่าเสียดาย สำหรับรถที่ไม่ได้ **ทำประกันภัยชั้น 1** เอาไว้ เพราะหากเกิดกรณีแบบนี้ขึ้น แล้วผู้เสียหายถามหาการชดใช้จากรถคันหน้า ที่ผ่านมา การกล่าวหาในเหตุการณ์ทำนองนี้มักถูกมองว่าหลักฐานอ่อนเกินไปจนไม่สามารถเรียกร้องเอาผิดได้แทบทั้งสิ้น เหตุเพราะไม่สามารถยืนยันได้ว่าก้อนหินนั้นมาจากรถคันหน้าจริง ๆ
แต่หากคุณมีประกันภัยชั้น 1 คุ้มครองอยู่ก็ไม่มีเสียเวลาไปหาคนผิด เหตุสุดวิสัยแบบนี้เกิดขึ้นอยู่เสมอบนท้องถนน สำหรับรถที่มี [ประกันภัยชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) จึงได้รับความคุ้มครองอยู่แล้วโดยไม่ต้องเสียค่าใช้จ่ายใด ๆ ทั้งสิ้น ซึ่งวิธีการง่าย ๆ สำหรับเจ้าของรถที่เกิดเหตุก็แค่ค้นหาร้านติดตั้งกระจกรถยนต์ในเครือ [ประกันภัย](https://www.viriyah.com/) ของตนเองที่สะดวกที่สุด จากนั้นก็ติดต่อแจ้งเลข [กรมธรรม์](https://www.viriyah.com/information/insurance-delivery) และนัดเวลาเข้ารับบริการได้ทันที
ทั้งนี้หากกระจกบานที่แตกมีการติดฟิล์มกรองแสงอยู่ก่อนเกิดความเสียหาย ก็จะได้รับการดูแลด้วยเช่นกันครับ ที่สำคัญอย่าลืมเลือกร้านที่มีความชำนาญสักนิดป้องกันปัญหาการรั่วซึมน้ำจากการติดตั้งด้วยนะครับ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted30 มีนาคม 2564
Share :


## อ่านบทความอื่นๆ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/5-%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B9%82%E0%B8%A5%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%94%E0%B8%B5%E0%B8%94%E0%B9%83%E0%B8%AA%E0%B9%88%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1#mm-0)
## Usage Loss Compensation
# ค่าขาดประโยชน์จากการใช้รถ คืออะไร ? มือใหม่ต้องรู้ !


“ค่าขาดประโยชน์จากการใช้รถ” เชื่อว่าหลายคนคงเคยได้ยินประโยคนี้กันมาบ้าง แต่จะมีกี่คนที่เข้าใจความหมายของประโยคนี้จริงๆ และสามารถใช้สิทธิ์ได้อย่างถูกต้อง เพราะสิทธิประโยชน์นี้ผู้ที่เสียหายต้องเป็นผู้เรียกร้องด้วยตัวเอง วันนี้เราจะพาไปหาคำตอบกันว่า ค่าขาดประโยชน์จากการใช้รถ คืออะไร ? และมีขั้นตอนอะไรบ้างที่ต้องจัดการ
## **ค่าขาดประโยชน์จากการใช้รถ คืออะไร ?**
คือเงินค่าชดเชยที่บริษัทประกันภัยรถยนต์ของฝ่ายที่ผิด ต้องชดใช้ให้แก่ผู้เสียหายที่เป็นฝ่ายถูกจากการเสียประโยชน์ที่ไม่มีรถใช้ในระหว่างการซ่อม ซึ่งผู้ที่เป็นฝ่ายถูกต้องเป็นคนเรียกร้องสิทธิ์ค่าขาดประโยชน์จากการใช้รถกับบริษัทประกันฯ ของผู้ที่เป็นฝ่ายผิดด้วยตัวเอง และฝ่ายที่ผิดต้องมีการทำประกันภัยรถยนต์ภาคสมัครใจจึงจะเรียกร้องค่าชดเชยในส่วนนี้ได้
## **ขั้นตอนการขอค่าขาดประโยชน์จากการใช้รถ**
1. ติดต่อบริษัทประกันภัยของคู่กรณี (ฝ่ายผิด) จากนั้นให้ยืนยันคำเรียกร้องค่าขาดประโยชน์จากการใช้รถ ในช่วงเวลาที่รถของคุณกำลังซ่อมอยู่
2. เมื่อบริษัทของคู่กรณีแจ้งเอกสารที่ต้องการมา ให้คุณนำเอกสารต่างๆ จัดส่งไปยังบริษัทของคู่กรณีเพื่อดำเนินการต่อ
3. รอบริษัทคู่กรณีติดต่อกลับมา เนื่องจากต้องเช็กข้อมูลเพื่อพิจารณาว่าต้องชดเชยให้กับคุณเท่าไร ทำการประเมิน และเจรจาต่อรอง
4. หลังจากตกลงกันเสร็จเรียบร้อย ก็รอรับค่าขาดประโยชน์จากการใช้รถ ภายใน 7 วัน
## **เอกสารที่จำเป็นในการเรียกค่าขาดประโยชน์จากการใช้รถ**
01. ### ใบเสนอรายการความเสียหายของรถยนต์
02. ### ใบเคลม (ใบรองรับความเสียหายต่อทรัพย์สิน)
03. ### สำเนาตารางกรมธรรม์ประกันภัยรถยนต์
04. ### สำเนาทะเบียนรถยนต์
05. ### สำเนาใบขับขี่รถยนต์
06. ### สำเนาบัตรประชาชน
07. ### ใบรับรถ หรือหนังสือส่งมอบรถเสร็จ
08. ### รูปถ่ายตอนซ่อม
09. ### รูปถ่ายความเสียหาย
10. ### หนังสือเรียกร้องสินไหมค่าขาดประโยชน์จากการใช้รถระหว่างซ่อม
11. ### สำเนาหน้าสมุดบัญชีธนาคารของผู้เอาประกัน
## **ค่าขาดประโยชน์จากการใช้รถ เรียกได้เท่าไร**
การเรียกค่าขาดประโยชน์จากการใช้รถมีอัตราขั้นต่ำของการเรียกค่าชดใช้ ตามประกาศ คปภ. วันที่ 1 มกราคม 2562 เพื่อไม่ให้บริษัทประกันภัยเจรจาจ่ายในจำนวนที่ต่ำเกินไป ดังนี้
1. รถยนต์ที่นั่งไม่เกิน 7 คน (รวมผู้ขับขี่) อัตราชดเชยไม่น้อยกว่าวันละ 500 บาท
2. รถยนต์รับจ้างสาธารณะที่นั่งไม่เกิน 7 คน (รวมผู้ขับขี่) อัตราชดเชยไม่น้อยกว่าวันละ 700 บาท
3. รถยนต์ที่มีที่นั่งเกิน 7 คน (รวมผู้ขับขี่) อัตราชดเชยไม่น้อยกว่าวันละ 1,000 บาท
_\\* รถประเภทอื่นๆ ที่ไม่ใช่รถยนต์ในข้อ 1-3 เช่น “รถจักรยานยนต์” ให้เป็นไปตามข้อเรียกร้องและตกลงกันได้ โดยพิจารณาหลักฐานเป็นกรณีไป_
_\\*\\* ซึ่งการเรียกร้องค่าขาดประโยชน์จากการใช้รถ สามารถเรียกร้องได้เฉพาะรถยนต์ที่ทำประกันภัยรถยนต์ตั้งแต่วันที่ 1 มกราคม 2562 เท่านั้น_
เมื่ออ่านมาจนถึงตรงนี้แล้ว ทุกคนน่าจะเห็นถึงความสำคัญของการทำ [ประกันภัยรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) กันแล้วนะครับ เพราะถึงคุณจะขับรถจนชำนาญแล้ว แต่ก็ไม่ได้หมายความว่าจะไม่มีโอกาสเกิดอุบัติเหตุขึ้น และเมื่อเข้าใจแบบนี้แล้วหากรถของคุณเกิดอุบัติเหตุขึ้นแล้วเป็นฝ่ายถูก ก็อย่าลืมเรียกร้องสิทธิ์ของตัวเองกันด้วยนะครับ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted8 กันยายน 2564
Share :


## อ่านบทความอื่นๆ
[\\
**ขับอยู่ในเลน โดนมอเตอร์ไซค์เฉี่ยวแล้วหนี ?**Posted30 มีนาคม 2564\\
\\
เหตุการณ์ทำนองนี้แทบจะเกิดขึ้นทุกเช้าเลยด้วยซ้ำ และเชื่อว่าคนใช้รถจำนวนไม่น้อยต้องเคยผ่านประสบการณ์ถูกมอเตอร์ไซค์เฉี่ยวกระจกมองข้าง แล้วซิ่งหนีไป](https://www.viriyah.com/article/detail/3-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%83%E0%B8%99%E0%B9%80%E0%B8%A5%E0%B8%99-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%A1%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B9%84%E0%B8%8B%E0%B8%84%E0%B9%8C%E0%B9%80%E0%B8%89%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%AB%E0%B8%99%E0%B8%B5)
[\\
**ขับรถชนสุนัข ใครผิด ประกันภัยช่วยอะไรได้บ้าง ?**Posted30 มีนาคม 2564\\
\\
อุบัติเหตุรถชนสุนัขบนถนนเป็นข่าวให้เห็นกันบ่อยๆ ถ้าวันหนึ่งเกิดขึ้นกับตัวเราเอง จะตั้งสติคิดอย่างไร ใครเป็นคู่กรณี ใครเป็นฝ่ายผิด ประกันภัยช่วยอะไรได้บ้าง](https://www.viriyah.com/article/detail/4-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%AA%E0%B8%B8%E0%B8%99%E0%B8%B1%E0%B8%82-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%9C%E0%B8%B4%E0%B8%94-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**ปัญหาโลกแตก หินดีดใส่กระจกหน้ารถเสียหาย เคลมได้ไหม ?**Posted30 มีนาคม 2564\\
\\
เป็นประเด็นที่ถกเถียงกันอยู่บ่อยครั้งในสังคมออนไลน์ ถึงปัญหากวนใจที่หลายคนขับรถอยู่ดี ๆ ก็มีหินเจ้ากรรมลอยมาจากไหนไม่รู้ ทำเอากระจกหน้ารถแตกเสียหาย แล้วก็ไม่รู้จะเอาผิดกับใครดี](https://www.viriyah.com/article/detail/5-%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B9%82%E0%B8%A5%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%94%E0%B8%B5%E0%B8%94%E0%B9%83%E0%B8%AA%E0%B9%88%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**กรณีรถเสียหายโดยสิ้นเชิง คืออะไร และต้องทำอย่างไรบ้าง?**Posted30 มีนาคม 2564\\
\\
ไม่ใช่ทุกกรณีที่เมื่อรถเกิดอุบัติเหตุแล้วจะสามารถซ่อมกลับมาใช้งานได้เหมือนเดิม เพราะหลายครั้ง เหตุที่เกิดขึ้นสร้างความเสียหายต่อตัวรถอย่างหนักเกินจะเยียวยา](https://www.viriyah.com/article/detail/1-%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2%E0%B9%82%E0%B8%94%E0%B8%A2%E0%B8%AA%E0%B8%B4%E0%B9%89%E0%B8%99%E0%B9%80%E0%B8%8A%E0%B8%B4%E0%B8%87-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**ซื้อรถมือสอง ประกันยังไม่หมด คุ้มครองถึงมือเราหรือไม่**Posted30 มีนาคม 2564\\
\\
ทุกวันนี้หลายคนนิยมซื้อรถยนต์มือสองมาใช้ เพราะมีเจ้าของบางประเภทออกแนวขี้เบื่อ เจอรถรุ่นใหม่วางขายเป็นไม่ได้ มันช่างล่อตาล่อใจจนขอควักกระเป๋าเปลี่ยนรถอีกสักรอบ และหากคุณเป็นกลุ่มผู้ใช้ที่ไม่คิดมากเรื่องรถมือสอง](https://www.viriyah.com/article/detail/2-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AB%E0%B8%A1%E0%B8%94-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%A3%E0%B8%B2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/27-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89#mm-0)
## Check Before Insuring
# บริการพื้นฐานที่คุณควรเช็คให้ดีก่อนซื้อประกันภัยรถยนต์


# **บริการพื้นฐานที่คุณควรเช็คให้ดีก่อนซื้อประกันภัยรถยนต์**
นอกเหนือจากความคุ้มครองตามลำดับชั้นของประกันภัยแล้ว สิ่งที่คุณควรรู้ก่อนตัดสินใจ [เลือกซื้อประกันภัยรถยนต์](https://www.viriyah.com/) ด้วยเหมือนกัน คือบริการพื้นฐานที่จะได้รับหลังคุณเป็นเจ้าของกรมธรรม์ ซึ่งก็คล้าย ๆ กับบริการหลังการขายเวลาซื้อผลิตภัณฑ์ต่าง ๆ นั่นแหละ
การสอบถามรายละเอียดให้ครบ ตั้งแต่ก่อนตัดสินใจคือสิ่งที่คุณห้ามมองข้ามโดยเด็ดขาดเลยนะครับ
- **เบอร์โทรรับแจ้งเหตุ เมื่อมีอุบัติเหตุเกิดขึ้น ควรติดต่อได้ง่าย** ไม่ใช่สายไม่ว่างตลอดเวลา เรื่องแบบนี้ไม่ควรมองข้าม วิธีเช็คก็ไม่ยาก เพราะมีคนมารีวิวตามเว็บไซต์ต่าง ๆ มากมาย Search Google เอาก็เจอ
- **เจ้าหน้าที่เคลมประกัน ควรมีอย่างเพียงพอ เข้าถึงจุดเกิดเหตุได้เร็ว** ไม่ทำให้คุณเสียเวลามากเกินไป การหาข้อมูลก็เหมือนกับข้อแรก ของแบบนี้ใครดีใครไม่ดีผู้ใช้เค้าถึงกันหมด
- อู่ซ่อมตัวถัง เตรียมพร้อมให้บริการทั่วถึงแค่ไหน หรืออย่างน้อยก็ต้องเป็นที่ที่คุณสะดวก เช่น ไม่ไกลจากที่พักหรือที่ทำงานมากเกินไปนัก
- **ค่ารถลากใครจ่าย เมื่อเกิดความเสียหายหนักจนไม่สามารถขับเคลื่อนได้** จำต้องใช้บริการรถลาก บางบริษัทมีเตรียมไว้คอยบริการ บางบริษัทดูแลค่าใช้จ่ายให้ บางบริษัทไม่ครอบคลุมในส่วนนี้ ควรตรวจสอบให้ดี
- **ความรวดเร็วในการเคลมค่าประกัน** กรณีที่เจ้าของรถจำเป็นต้องนำรถเข้าซ่อมกับอู่นอกเครือประกัน
- **มีรถให้ใช้ระหว่างซ่อมหรือไม่** เพราะบางอาชีพการไม่มีรถใช้งานนั้นมีความเสียหายในการทำงานพอสมควร
### **สรุปสิ่งที่ต้องเช็คให้ดีก่อนตัดสินใจซื้อประกันภัยรถยนต์**
1. เบอร์โทรรับแจ้งเหตุ เมื่อมีอุบัติเหตุเกิดขึ้น ควรติดต่อได้ง่าย
2. เจ้าหน้าที่เคลมประกัน ควรมีอย่างเพียงพอ เข้าถึงจุดเกิดเหตุได้เร็ว
3. ค่ารถลากใครจ่าย เมื่อเกิดความเสียหายหนักจนไม่สามารถขับเคลื่อนได้
4. ความรวดเร็วในการเคลมค่าประกัน
5. มีรถให้ใช้ระหว่างซ่อมหรือไม่
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted30 มีนาคม 2564
Share :


## อ่านบทความอื่นๆ
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/8-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%9E%E0%B8%B7%E0%B9%89%E0%B8%99%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%94%E0%B8%B5%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C#mm-0)
## Safe Rainy Driving Tips
# 5 เคล็ดลับขับรถหน้าฝนปลอดภัย
เชื่อว่าการขับรถหน้าฝนเป็นสิ่งที่หลายคนไม่ชอบ เพราะจะเดินทางไปไหนก็ไม่สะดวก หากวันไหนฝนตกหนักยิ่งทำให้รถติด แถมอาจทำให้เกิดน้ำท่วมแบบไม่ทันตั้งตัวอีกด้วย ซึ่งอาจทำให้เกิดอุบัติเหตุได้ง่าย โดยเฉพาะอย่างยิ่งหากคุณไม่ได้ตรวจเช็คสภาพรถให้พร้อมใช้งานในช่วงฤดูฝนแบบนี้ วันนี้เราจึงรวบรวม 5 เคล็ดลับสำหรับการขับรถหน้าฝนให้ปลอดภัยมาฝาก เพื่อให้คุณได้เตรียมตัวเตรียมความพร้อมของรถ ก่อนที่จะนำออกไปใช้กัน
### **การเช็คสภาพรถ**
เรื่องแรกสำหรับเตรียมตัวในการขับรถหน้าฝน ก็คือ การเช็คสภาพรถ เนื่องจากฤดูฝนเป็นช่วงที่ทำให้เกิดอุบัติเหตุได้ง่าย ดังนั้นการตรวจเช็คสภาพรถให้สมบูรณ์ก่อนขับขี่จึงเป็นเรื่องสำคัญ โดยสิ่งที่ต้องตรวจเช็คให้ดี ก็คือ เรื่องของระบบไฟ, ที่ปัดน้ำฝน, ยางรถ และเรื่องของเบรคที่ต้องมั่นใจว่า หม้อลมเบรค, สายเบรค, จานเบรค, ผ้าเบรคและน้ำมันเบรค อยู่ในสภาพสมบูรณ์ (สามารถอ่านบทความ [8 วิธีตรวจเช็คสภาพรถยนต์ให้พร้อมใช้งานอยู่เสมอ](https://www.viriyah.com/article/detail/14-8-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%A1%E0%B8%AD) ได้ที่นี่ครับ)
### **นิสัยการขับขี่**
ในส่วนนี้อาจเป็นเรื่องส่วนตัวที่ต้องคอยสังเกตตัวเอง เนื่องจากการขับรถหน้าฝนต้องใช้ความใจเย็นมากเป็นพิเศษ เพราะมีทัศนวิสัยในการมองเห็นเส้นทางที่ไม่ชัดเจน และยังต้องเลือกใช้ความเร็วให้เหมาะสมกับสภาพถนนและการมองเห็นอีกด้วย นอกจากนี้ยังต้องขับรถโดยทิ้งระยะห่างจากคันหน้ามากกว่าปกติ ซึ่งหากเป็นคนที่ใจร้อนอาจขับขี่ด้วยความเร็ว กระชั้นชิดและประมาทจนทำให้เกิดอุบัติเหตุขึ้นได้
### **เปิดไฟหน้ารถ**
อุปสรรคสำคัญในการขับรถขณะฝนตกคือสภาพอากาศที่ย่ำแย่ ทัศนวิสัยในการมองเห็นที่ไม่ชัดเจน การขับรถหน้าฝนจึงต้องใช้สมาธิมากเป็นพิเศษ การเปิดไฟหน้ารถในตำแหน่งไฟต่ำ จะช่วยให้การขับรถหน้าฝนปลอดภัยมากขึ้น เพราะคนที่ใช้ถนนร่วมกับคุณสามารถมองเห็นรถคุณได้ชัดเจนมากขึ้น อีกทั้งคุณยังสามารถมองเห็นสภาพของพื้นผิวถนนอีกด้วย ช่วยให้คุณสามารถตัดสินใจได้ในทันท่วงทีหากเกิดเหตุการณ์ไม่คาดฝันขึ้น
### **ปิดแอร์ เปิดกระจกหากต้องลุยน้ำ**
เชื่อว่าทุกคนต้องเคยห็นรถดับกลางทาง ขณะขับผ่านถนนที่มีน้ำท่วมขังหรือฝนตกหนักเพราะลืมข้อนี้กัน สำหรับการขับรถหน้าฝน ต้องเพิ่มการสังเกตให้มากขึ้น เนื่องจากทัศนวิสัยย่ำแย่ เมื่อพบจุดที่ถนนมีน้ำท่วมขังต้องค่อยๆ ลดความเร็ว และหากต้องการขับฝ่าในจุดที่มีน้ำท่วมขังอยู่เป็นเวลานาน ควรสังเกตระดับน้ำจากรถคันหน้าหรือฟุตบาทข้างทาง เพื่อประเมินสถานการณ์เรื่อยๆ เพราะหากต้องขับรถลุยน้ำเป็นเวลานานอาจทำให้รถดับได้
อย่างไรก็ตาม หากสถานการณ์บังคับและจำเป็นต้องขับรถลุยน้ำจริงๆ ควรปิดแอร์ เปิดกระจกให้มีช่องว่างเพียงพอให้อากาศถ่ายเท และใช้เกียร์ต่ำเพื่อไม่ให้รอบเครื่องยนต์ต่ำเกินไปจนน้ำอาจย้อนเข้าท่อไอเสียได้ และเมื่อขับผ่านจุดที่มีน้ำท่วมขังมาแล้ว อย่าลืมย้ำเบรคบ่อยๆ เพื่อไล่น้ำออกจากผ้าเบรคและป้องกันอาการเบรคลื่นอีกด้วย นอกจากนี้ หากฝนตกหนักจนมองไม่เห็นทางข้างหน้าในระยะ 10 เมตร ควรหาที่จอดพัก รอให้ฝนเบาลงก่อนค่อยเดินทางต่อ ไม่ควรฝืนขับรถต่อไปเพราะอาจเกิดอุบัติเหตุขึ้นได้
### **ทำประกันรถยนต์**
การทำประกันรถยนต์คือการซื้อความเสี่ยง โดยเฉพาะในฤดูฝนซึ่งเป็นฤดูที่มีความเสี่ยงมากที่สุด ทั้งอุบัติเหตุและความเสียหายที่เกิดจากน้ำท่วมรถ โดย [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) ที่สามารถดูแลในยามฝนตกหนักแบบนี้ ก็คือ ประกันชั้น 1 ซึ่งเป็นประกันที่มีความคุ้มครองครอบคลุมมากที่สุด หรือบางบริษัทประกันอาจมี ประกันชั้น 2 และ 3 ที่มีเงื่อนไขระบุถึงเหตุน้ำท่วมว่าจะช่วยชดเชยค่าเสียหายให้ได้เช่นเดียวกัน ( [สามารถดูรายละเอียด และแผนประกันภัยรถยนต์ทุกประเภทได้ที่นี่ครับ](https://www.viriyah.com/motor-insurance/class-all/premium))
รู้เคล็ดลับการขับรถหน้าฝนแบบนี้แล้ว อย่าลืมตรวจเช็คกันนะครับ เพื่อการขับขี่ที่ปลอดภัยทั้งตัวคุณและผู้ใช้ถนนร่วมกัน สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted29 ตุลาคม 2564
Share :


## อ่านบทความอื่นๆ
[\\
**เคลมประกันรถได้ไหม ? หากน้ำท่วมรถ**Posted8 ตุลาคม 2564\\
\\
หน้าฝนเป็นช่วงที่มีโอกาสเกิดความเสียหายกับตัวรถมากที่สุด ทั้งน้ำท่วมและอุบัติเหตุ การเลือกประกันภัยที่ให้ความคุ้มครองครอบคลุม ทั้งการเคลมประกันรถ การบริการที่รวดเร็ว จึงเป็นสิ่งจำเป็น](https://www.viriyah.com/article/detail/31-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%A3%E0%B8%96)
[\\
**สิ่งที่ต้องรู้ก่อน เคลมประกันรถยนต์ เมื่อเกิดอุบัติเหตุ**Posted15 กรกฎาคม 2564\\
\\
‘เคลมประกันรถยนต์’ คำพูดที่เราได้ยินกันบ่อยครั้งหลังจากเกิดอุบัติเหตุขึ้น วันนี้เราจะพาไปดูขั้นตอนการเคลมประกันรถ ว่าต้องเตรียมตัวและทำอะไรบ้างเมื่อต้องการเคลมประกันรถยนต์ เพราะประกันรถยนต์เคลมง่ายกว่าที่คิด](https://www.viriyah.com/article/detail/17-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8)
[\\
**8 วิธีตรวจเช็คสภาพรถยนต์ให้พร้อมใช้งานอยู่เสมอ**Posted28 มิถุนายน 2564\\
\\
เนื่องจากสถานการณ์โควิด-19 กลับมาระบาดอีกระลอกเป็นครั้งที่ 3 ทำให้หลายคนต้องกลับมา Work from Home แทนการเดินทางไปออฟฟิศ และต้องจอดรถทิ้งเอาไว้ที่บ้านเฉยๆ โดยไม่ได้ใช้งาน แต่ก็ยังมีอีกหลายคนที่จำเป็นต้องเดินทางไปทำงานโดยใช้รถยนต์ส่วนตัว อีกทั้งสภาพอากาศในตอนนี้ที่ฝนตกค่อนข้างบ่อย อาจทำให้เกิดอุบัติเหตุขึ้นได้ ดังนั้นจึงต้องหมั่นตรวจเช็คสภาพรถยนต์อยู่เสมอ เผื่อมีเหตุฉุกเฉินที่จำเป็นต้องใช้งานจะได้ไม่มีปัญหามากวนใจ วันนี้เราจึงรวบรวม 8 วิธีตรวจเช็คสภาพรถยนต์ให้พร้อมใช้งานอยู่เสมอ มาฝากกันครับ](https://www.viriyah.com/article/detail/14-8-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%A1%E0%B8%AD)
[\\
**สิ่งสำคัญที่ต้องเช็กก่อนการ ‘ซื้อประกันรถยนต์’ มีอะไรบ้าง ?**Posted7 กรกฎาคม 2564\\
\\
หลายครั้งที่คนซื้อประกันรถยนต์แล้ว ไม่ได้ตรงตามความต้องการ ทำให้มีปัญหาตามมาภายหลัง วันนี้เราจะพาไปดูสิ่งที่ต้องเช็กทุกครั้งก่อนซื้อประกันรถยนต์ เพื่อให้ตรงกับความต้องการมากที่สุดกัน](https://www.viriyah.com/article/detail/16-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**สิ่งที่ต้องรู้ ! ก่อนต่อประกันรถออนไลน์**Posted8 กันยายน 2564\\
\\
การต่อประกันรถออนไลน์ เป็นอีกวิธีหนึ่งที่ช่วยให้คุณสะดวกสบาย ประหยัดเวลามากขึ้น แต่ก่อนที่จะต่อประกันรถออนไลน์หรือซื้อประกันรถยนต์ออนไลน์ ก็มีสิ่งที่คุณต้องรู้และตรวจเช็กก่อนตัดสินใจ](https://www.viriyah.com/article/detail/29-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/33-5-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9D%E0%B8%99%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2#mm-0)
## Car Fire Insurance
# ขับรถอยู่ ไฟไหม้รถ ประกันรถยนต์จะรับผิดชอบหรือไม่ ?


# ขับรถอยู่ ไฟไหม้รถ ประกันรถยนต์จะรับผิดชอบหรือไม่ ?
เชื่อว่าทุกคนต้องเคยพบเห็นหรือประสบอุบัติเหตุบนท้องถนนกับตัวเองกันมาบ้าง ไม่ว่าจะเป็นอุบัติเหตุทางรถยนต์ การเฉี่ยวชน รถชนคน สิ่งของหรือสิ่งกีดขวางต่างๆ ซึ่งทุกเหตุการณ์ล้วนเป็นสิ่งที่ไม่คาดคิด ทั้งเวลาและสถานที่ แต่ก็ยังมีอุบัติเหตุทางรถอีกเหตุการณ์หนึ่งที่คนส่วนใหญ่ไม่ทันตั้งตัว เพราะคิดว่าไกลตัวเรา นั่นก็คือ ไฟไหม้รถ เมื่อเกิดเหตุขึ้นแล้วต้องทำอย่างไร ประกันรถยนต์จะรับเคลมประกันหรือไม่ วันนี้เราจะพาไปหาคำตอบกัน
**สาเหตุที่ทำให้ไฟไหม้รถ**

**1\. เชื้อเพลิงรั่ว**
การรั่วซึมของระบบเชื้อเพลิงรถ เป็นสาเหตุอันดับต้นๆ ที่ทำให้ไฟไหม้รถ ซึ่งเกิดจากการที่เชื้อเพลิงมีจุดเผาไหม้ที่ต่ำ เมื่อเกิดการรั่วซึมออกมาและไปกระทบกับความร้อนของเครื่องยนต์ที่กำลังขับเคลื่อน จึงทำให้เกิดไฟไหม้รถได้อย่างง่ายดาย
**2\. ระบบไฟของรถยนต์ทำงานผิดพลาด**
ไฟจากแบตเตอรี่รถยนต์เป็นอีกหนึ่งสาเหตุที่ทำให้เกิดไฟไหม้รถ ซึ่งสาเหตุส่วนใหญ่เกิดจากการชำรุดของแบตเตอรี่หรือความหลวมของสายไฟ ส่งผลให้เกิดประกายไฟและอาจนำไปสู่ไฟไหม้รถได้ในที่สุด
**3\. ของเหลวรั่ว**
อย่างที่ทราบกันดีว่าของเหลวในรถยนต์ทั้งน้ำมันเครื่อง น้ำมันเกียร์และน้ำมันเบรก มีจุดเผาไหม้ที่ต่ำ เมื่อมีการรั่วไหลออกมาและไปกระทบกับเครื่องยนต์ส่วนอื่นๆ ที่ทำงานอยู่ อาจทำให้เกิดประกายไฟจนทำให้เกิดไฟไหม้รถได้
**4\. เครื่องยนต์ทำงานหนัก**
ถึงแม้เครื่องยนต์จะถูกออกแบบมาอย่างดี ไม่ให้เกิดการโอเวอร์ฮีทได้ง่าย แต่ก็มักจะเกิดเหตุไม่คาดฝันขึ้นจากการทำงานผิดพลาดของเครื่องยนต์หรือชิ้นส่วนต่างๆ ได้ ตัวอย่างเช่น ระบายความร้อนไม่ทัน น้ำมันหล่อเย็นหมด จนทำให้เครื่องยนต์อาจเกิดการโอเวอร์ฮีทได้นั่นเอง
**5\. ตัวกรองก๊าซตัน**
ตัวกรองก๊าซรถยนต์เมื่อผ่านการใช้งานมายาวนานอาจมีการอุดตันเกิดขึ้นได้ ซึ่งอาจทำให้มีความร้อนสูงขึ้นจนส่งผลให้เกิดความร้อน หากมีเศษต่างๆ ที่เป็นฉนวนจุดไฟเข้าไปสัมผัส อาจก่อให้เกิดไฟไหม้และลุกลามไปยังส่วนอื่นๆ ของรถได้
**6\. ทิ้งขวดน้ำไว้บนรถ**
อีกหนึ่งสาเหตุุที่ทำให้เกิดไฟไหม้รถได้ คือการนำขวดน้ำที่เป็นแก้วทิ้งไว้บนรถ เมื่อถูกความร้อนจากแสงแดดเป็นระยะเวลานาน อาจทำให้เกิดไฟไหม้รถได้ ตัวอย่างเช่น ขวดน้ำหอม เนื่องจากภายในขวดน้ำหอมมีแอลกอฮอล์ผสมอยู่ด้วย ซึ่งเป็นฉนวนอย่างดีที่อาจทำให้เกิดประกายไฟจนนำไปสู่การลุกลามไปยังส่วนอื่นๆ ภายในรถได้อย่างรวดเร็ว
**7\. รถชน**
การเกิดอุบัติเหตุรุนแรงอย่างรถชนกัน ก็เป็นอีกสาเหตุที่อาจทำให้เกิดไฟไหม้รถได้ เนื่องจากตัวเครื่องยนต์และถังน้ำมันได้รับการกระแทกอย่างรุนแรงจนแตกหรือรั่ว ซึ่งอาจทำให้มีประกายไฟเกิดขึ้นจนนำไปสู่ไฟไหม้รถในที่สุด

### **หากเกิดเหตุไฟไหม้รถควรทำอย่างไร**
**1\. ตั้งสติให้ดี**
เมื่อเกิดเหตุไฟไหม้รถขึ้น ไม่ว่าจะเป็นตอนจอดรถหรือขับรถอยู่ให้คุณตั้งสติให้ดี อย่าตื่นตระหนกจนเกินไป แล้วหาที่จอดรถ ดับเครื่องยนต์เพื่อตัดระบบทำงานของรถทั้งหมดและรีบออกจากรถทันที พร้อมทั้งแง้มฝากระโปรงรถเพื่อสังเกตว่ามีไฟไหม้อยู่หรือไม่ หากมีไฟลุกไหม้ขึ้นมาไม่มากให้รีบนำถังดับเพลิงมาฉีดพ่นสารเคมีระงับไฟให้ทั่วห้องเครื่อง หรือใช้ผ้าเปียกมาโปะหรือตบตรงบริเวณที่ไฟไหม้ เพื่อระงับไม่ให้เกิดการปะทุของไฟ แต่ถ้าเช็กแล้วว่าไม่สามารถควบคุมด้วยตนเองได้ ให้รีบถอยห่างจากตัวรถ แล้วรีบโทรแจ้งสายด่วนนิรภัยเบอร์ 1784 หรือศูนย์รับแจ้งเรื่องดับเพลิงเบอร์ 199 เพื่อขอความช่วยเหลือ
**2\. ตรวจเช็กประกันรถยนต์ที่มีอยู่**
หลังจากตั้งสติและจัดการดับไฟที่ปะทุขึ้นมาเรียบร้อยแล้ว ขั้นตอนต่อมาคือ การตรวจเช็กประกันรถยนต์ที่คุณทำอยู่ว่าคุ้มครองเรื่องไฟไหม้รถหรือไม่ ซึ่งหากทำประกันรถยนต์ชั้น 1 ประกันรถยนต์ชั้น 2 และประกันรถยนต์ชั้น 2 + จะได้รับความคุ้มครองจากประกันรถยนต์ที่ระบุไว้ในกรณีที่ไฟไหม้รถอย่างแน่นอน ไม่ว่าจะมีสาเหตุไฟไหม้รถจากกรณีใดก็ตาม
แต่หากรถยนต์ติดแก๊ส LPG NGV จำเป็นต้องแจ้งบริษัทประกันฯ ณ ตอนที่ทำประกันรถยนต์ รวมถึงแจ้งกรมขนส่งเรื่องการติดตั้ง และต้องติดตั้งตัวถังที่ได้มาตรฐาน พร้อมกับส่งเอกสารยืนยันให้กับบริษัทประกันฯ ด้วย
**ไฟไหม้รถ เคลมประกันรถได้หรือไม่?**
ในกรณีที่ไฟไหม้รถ และผู้เอาประกันต้องการเคลมประกันรถ ทางบริษัทประกันจะมีการพิจารณาชดเชยค่าเสียหายของรถที่ทำประกันรถยนต์เอาไว้ 2 กรณีด้วยกัน ดังนี้
**\- รถยนต์เสียหายสิ้นเชิง หรือ เสียหายหนัก**
ในกรณีที่ไฟไหม้รถแล้วได้รับความเสียหายสิ้นเชิงหรือเสียหายหนัก จนไม่สามารถซ่อมกลับมาให้คงสภาพเดิมได้ หรือตัวรถได้รับความเสียหายเกิน 70% ของมูลค่ารถยนต์ ทางบริษัทประกันรถยนต์จะจ่ายค่าเสียหายให้เต็มจำนวนของทุนประกันที่ตกลงเอาไว้ในกรมธรรม์ โดยรถยนต์ที่ทำประกันรถยนต์ชั้น 1 เอาไว้จะได้รับการชดเชยไม่เกิน 80% ของราคารถยนต์ (ราคากลาง) หากเป็นรถยนต์ใหม่ ซึ่งในปีต่อๆ ไปทุนประกันจะลดลงตามค่าเสื่อมราคาปีละ 10% ส่วนทุนประกันรถยนต์ของประกันชั้น 2 และ 2+ จะอยู่ที่ 100,000 บาท สูงสุด 500,000 บาท (ขึ้นอยู่กับบริษัทประกัน)
**\- รถยนต์เสียหายบางส่วน**
หากเกิดเหตุไฟไหม้รถ และตัวรถยนต์ได้รับความเสียหายบางส่วนที่ไม่ถึงกับเสียหายโดยสิ้นเชิง ทางบริษัทประกันอาจเลือกที่จะซ่อมรถให้กลับมามีสภาพคงเดิม (รวมถึงอุปกรณ์ต่างๆ ของรถยนต์ด้วย) หรือเลือกที่จะชดใช้เป็นเงินแทนความเสียหายที่เกิดขึ้นก็ได้ ทั้งนี้ขึ้นอยู่กับการตกลงกันของบริษัทประกันรถยนต์และผู้เอาประกันที่เป็นเจ้าของรถคันที่เกิดเหตุ
### **ดูแลรถอย่างไร ไม่ให้เกิดปัญหาไฟไหม้รถได้ในภายหลัง**
เชื่อว่าทุกคนไม่อยากให้เกิดเหตุการณ์แบบนี้ขึ้น แต่ไฟไหม้รถเป็นอุบัติเหตุที่มักจะเกิดขึ้นแบบไม่คาดคิด อีกทั้งยังสร้างความเสียหายให้กับทรัพย์สินเป็นจำนวนมาก และบางครั้งอาจอันตรายถึงชีวิตด้วย ดังนั้น มาดูวิธีการดูแลรถอย่างไร ให้ปลอดภัยจากการเกิดปัญหาไฟไหม้รถกัน
1. เติมน้ำในหม้อน้ำให้อยู่ระดับที่พอดี และหมั่นตรวจสอบอย่างสม่ำเสมอ
2. ตรวจสอบท่อน้ำมันเชื้อเพลิง
3. ตรวจดูใต้ท้องรถว่ามีจุดรั่วซึมหรือไม่
4. ตรวจเช็กเครื่องยนต์ว่ามีเขม่าดำติดอยู่รอบๆ หรือไม่
5. เช็กระบบสายไฟ ว่าไม่มีการรั่วซึมหรือมีคราบน้ำมันเกาะ
6. ขณะขับขี่หากได้ยินเสียงเครื่องยนต์ดังผิดปกติไปจากเดิม น้ำมันหรือก๊าซหมดเร็วผิดปกติ ให้รีบนำรถเข้าศูนย์เพื่อตรวจสอบและเช็กสภาพรถทันที
อีกหนึ่งข้อสำคัญคือ อย่าลืมพกถังดับเพลิงติดรถเอาไว้ เพราะสามารถนำไปใช้ช่วยเหลือผู้ที่ติดอยู่ในตัวรถหรือป้องกันทรัพย์สินของเราให้ปลอดภัยจากไฟไหม้รถได้
เหตุการณ์ไฟไหม้รถจะไกลตัวเรา หากหมั่นดูแลรถยนต์ที่ขับขี่อยู่และตรวจสภาพรถยนต์เป็นประจำ รวมถึงการทำประกันรถยนต์เพื่อคุ้มครองค่าเสียหายในส่วนนี้เป็นดีที่สุด เพราะนอกจากจะคุ้มครองทั้งทรัพย์สินและร่างกายแล้ว เวลาเคลมประกันรถก็ไม่ต้องกังวลเรื่องการซ่อมแซมที่ไม่ได้มาตรฐานอีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted30 พฤศจิกายน 2564
Share :


## อ่านบทความอื่นๆ
[\\
**โดนชนแล้วหนี ประกันภัยรถยนต์คุ้มครองหรือไม่ ?**Posted1 กันยายน 2564\\
\\
เชื่อว่าผู้ขับขี่ทุกคนรู้อยู่แล้วว่าอุบัติเหตุบนท้องถนนเกิดขึ้นได้อยู่เสมอ แม้จะระมัดระวังกันเป็นอย่างดี และหนึ่งในเรื่องของอุบัติเหตุบนท้องถนนที่เกิดขึ้นแบบเหนือความคาดหมายมักจะเป็นเรื่องของการ “โดนชนแล้วหนี” ทำให้เกิดความเสียหายกับตัวรถและหนีไปทำให้ไม่สามารถระบุตัวตนหรือรายละเอียดของคู่กรณีได้ แล้วแบบนี้ ประกันภัยรถยนต์ จะคุ้มครองหรือไม่ ? วันนี้เราจะพาไปหาคำตอบกันว่า ถ้าโดนชนแล้วหนีจะต้องทำอย่างไร ประกันภัยรถยนต์และบริษัทประกันของเราจะให้ความคุ้มครองและช่วยเหลือยังไงบ้าง เมื่อเกิดเหตุการณ์นี้กันครับ](https://www.viriyah.com/article/detail/21-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%AB%E0%B8%99%E0%B8%B5-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ไขข้อสงสัยประกันรถยนต์ กับ 10 คำถามที่พบบ่อย !**Posted1 กันยายน 2564\\
\\
เชื่อว่าผู้ที่ใช้รถยนต์คงต้องทำ “ประกันรถยนต์” กันอยู่แล้ว เพราะเป็นสิ่งสำคัญและจำเป็นสำหรับผู้มีรถยนต์ นอกจากจะคุ้มครองความเสียหายที่เกิดขึ้นกับชีวิตและร่างกายของผู้ขับขี่ ผู้โดยสาร บุคคลภายนอกแล้ว ยังครอบคลุมไปถึงความเสียหายที่เกิดขึ้นกับรถยนต์คันที่ทำประกันด้วย อย่างไรก็ตาม ประกันรถยนต์ยังมีความคุ้มครองที่นอกเหนือจากนี้ ที่หลายคนอาจยังไม่เคยรู้มาก่อน วันนี้เราจะพาไปหาคำตอบเพื่อไขข้อสงสัยเกี่ยวกับประกันรถยนต์ กับ 10 คำถามที่พบบ่อย จะมีอะไรบ้างไปดูกันครับ](https://www.viriyah.com/article/detail/20-%E0%B9%84%E0%B8%82%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-10-%E0%B8%84%E0%B8%B3%E0%B8%96%E0%B8%B2%E0%B8%A1%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9E%E0%B8%9A%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A2)
[\\
**8 วิธีตรวจเช็คสภาพรถยนต์ให้พร้อมใช้งานอยู่เสมอ**Posted28 มิถุนายน 2564\\
\\
เนื่องจากสถานการณ์โควิด-19 กลับมาระบาดอีกระลอกเป็นครั้งที่ 3 ทำให้หลายคนต้องกลับมา Work from Home แทนการเดินทางไปออฟฟิศ และต้องจอดรถทิ้งเอาไว้ที่บ้านเฉยๆ โดยไม่ได้ใช้งาน แต่ก็ยังมีอีกหลายคนที่จำเป็นต้องเดินทางไปทำงานโดยใช้รถยนต์ส่วนตัว อีกทั้งสภาพอากาศในตอนนี้ที่ฝนตกค่อนข้างบ่อย อาจทำให้เกิดอุบัติเหตุขึ้นได้ ดังนั้นจึงต้องหมั่นตรวจเช็คสภาพรถยนต์อยู่เสมอ เผื่อมีเหตุฉุกเฉินที่จำเป็นต้องใช้งานจะได้ไม่มีปัญหามากวนใจ วันนี้เราจึงรวบรวม 8 วิธีตรวจเช็คสภาพรถยนต์ให้พร้อมใช้งานอยู่เสมอ มาฝากกันครับ](https://www.viriyah.com/article/detail/14-8-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%84%E0%B8%AA%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9E%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%A1%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%87%E0%B8%B2%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%A1%E0%B8%AD)
[\\
**ชั้น 1 ไม่ไหว ขอชั้น 2+ จะได้ไหม**Posted30 มีนาคม 2564\\
\\
หากจะเลือกซื้อประกันรถยนต์ทั้งทีควรคำนึงถึงอะไรบ้าง โดยเฉพาะประกันรถยนต์ ชั้น 1 กับ 2+ ต่างกันอย่างไร ควรเลือกใช้แบบไหนถึงตอบโจทย์เรามากที่สุด มีคำตอบ](https://www.viriyah.com/article/detail/7-%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%84%E0%B8%AB%E0%B8%A7-%E0%B8%82%E0%B8%AD%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%88%E0%B8%B0%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**ปัญหาโลกแตก หินดีดใส่กระจกหน้ารถเสียหาย เคลมได้ไหม ?**Posted30 มีนาคม 2564\\
\\
เป็นประเด็นที่ถกเถียงกันอยู่บ่อยครั้งในสังคมออนไลน์ ถึงปัญหากวนใจที่หลายคนขับรถอยู่ดี ๆ ก็มีหินเจ้ากรรมลอยมาจากไหนไม่รู้ ทำเอากระจกหน้ารถแตกเสียหาย แล้วก็ไม่รู้จะเอาผิดกับใครดี](https://www.viriyah.com/article/detail/5-%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B9%82%E0%B8%A5%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%AB%E0%B8%B4%E0%B8%99%E0%B8%94%E0%B8%B5%E0%B8%94%E0%B9%83%E0%B8%AA%E0%B9%88%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%88%E0%B8%81%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/37-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88-%E0%B9%84%E0%B8%9F%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88#mm-0)
## Online Car Insurance Tips
# สิ่งที่ต้องรู้ ! ก่อนต่อประกันรถออนไลน์


_**เนื่องจากช่วงนี้โควิด-19 ยังคงระบาดอย่างต่อเนื่อง การออกไปนอกบ้านก็มีโอกาสเสี่ยงที่จะได้สัมผัสเชื้อโรคสูง แต่การจะขับรถออกไปทั้งๆ ที่ประกันรถของคุณนั้นหมดอายุโดยที่ไม่ได้ต่อ หรือจะขับรถเพื่อไปติดต่อเรื่องประกันรถด้วยตัวเองกับบริษัทประกันคงจะเสี่ยงยิ่งกว่า เพราะหากเกิดเหตุการณ์ฉุกเฉินหรือเกิดอุบัติเหตุขึ้นมาอาจไม่คุ้มกับทุกสิ่งที่เสียไป การต่อประกันรถออนไลน์ จึงเป็นตัวช่วยให้คุณสามารถต่อประกันรถหรือซื้อประกันรถยนต์ได้ในสถานการณ์บังคับแบบนี้**_
สำหรับใครที่ตอนนี้ถึงเวลาต้องต่อประกันแล้ว วันนี้เราจะพาไปดูกันครับ ว่ามีสิ่งไหนที่ต้องดูและเช็ก ก่อนที่จะตัดสินใจต่อประกันรถออนไลน์ หรือซื้อ [ประกันรถยนต์ออนไลน์](https://www.viriyah.com/motor-insurance/class-all/premium) รับรองว่าคุ้มค่าเบี้ยประกัน แถมไม่ต้องออกจากบ้านไปเสี่ยงกับโควิดให้วุ่นวายใจอีกด้วยครับ
## **3 ขั้นตอนสำหรับเลือก ต่อประกันรถออนไลน์ แบบง่ายๆ**
### **1.เลือกประเภทประกันให้เหมาะกับการใช้งาน**
เนื่องจากประกันรถแต่ละประเภทจะมีเงื่อนไขการคุ้มครองที่มีความใกล้เคียงกัน โดยเป็นไปตามหลักเกณฑ์ที่ทางสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกัยภัย (คปภ.) กำหนด ซึ่งทางเราขอแนะนำว่า หากต้องการจะต่อประกันรถออนไลน์ หรือ [ซื้อประกันรถยนต์ออนไลน์](http://www.viriyah.com/motor-insurance/class-all/premium) ควรพิจารณาเลือกประเภทประกันรถจากไลฟ์สไตล์และการใช้งานรถของตนเอง รวมไปถึงอายุของรถยนต์ที่ต้องการจะทำประกัน ความชำนาญในการขับของผู้ขับขี่ และความคุ้มครองที่ต้องการ เช่น รถหาย น้ำท่วม หรือไฟไหม้ อีกด้วย
### **2.เช็คความคุ้มครองของประกันรถที่สนใจ**
อย่างที่รู้กันว่าประกันรถแต่ละประเภทมีความคุ้มครองที่ใกล้เคียงกัน นอกจากนี้ในแต่ละชั้นของประกันรถ จะมีค่าเบี้ยประกัน เงื่อนไขการเคลม และวงเงินคุ้มครองสูงสุดที่แตกต่างกันไป โดยรายละเอียดเหล่านี้เป็นสิ่งที่ต้องเช็กให้รอบคอบ เพราะหากเกิดอุบัติเหตุขึ้นมา แล้ววงเงินความคุ้มครองไม่ครอบคลุมหรือเพียงพอกับค่าซ่อม อาจทำให้เราต้องควักเงินจ่ายส่วนต่างนี้เอง อีกทั้งควรเปรียบเทียบประกันรถที่สนใจในระดับชั้นเดียวกัน เพราะหากเปรียบเทียบชั้นประกันรถที่ต่างกัน อาจทำให้เกิดความลังเลและสับสนได้
### **3.เปรียบเทียบเบี้ยประกันรถหลายๆ บริษัทฯ**
ถึงแม้ว่าจะซื้อประกันรถยนต์ออนไลน์จากบริษัทประกันภัยเจ้าเดียวกัน แต่ราคาจากตัวแทนประกันรถออนไลน์อาจแตกต่างกัน ดังนั้นเพื่อความคุ้มค่า ควรขอรายละเอียดจากหลายๆ ที่เพื่อนำมาเปรียบเทียบ ซึ่งปัจจุบันก็มีบริการ [ต่อประกันรถออนไลน์](http://www.viriyah.com/motor-insurance/class-all/premium) ที่สามารถขอข้อมูลรายละเอียดหรือเช็กโปรโมชั่นส่วนลดอื่นๆ เพิ่มเติมได้ง่ายและสะดวกมากขึ้น
## **สิ่งที่ต้องดูก่อนต่อประกันรถออนไลน์หรือซื้อประกันรถยนต์ออนไลน์**
หลังจากที่คุณตัดสินใจเลือกประเภทของประกันรถและความคุ้มครองที่ต้องการได้แล้ว อีกสิ่งหนึ่งที่ต้องเช็กก่อนที่จะตัดสินใจต่อประกันรถออนไลน์ หรือซื้อประกันรถยนต์ออนไลน์กับบริษัทประกันฯ นั้นๆ มีดังนี้
### **1.มีเจ้าหน้าที่ดูแล พร้อมทั้งมีสาขาที่ครอบคลุม**
ถึงแม้ว่าในปัจจุบันการต่อประกันรถออนไลน์ หรือซื้อประกันรถยนต์ออนไลน์ จะสามารถติดต่อผ่านทางโทรศัพท์หรือผ่านทางเว็บไซต์ได้ แต่เมื่อเกิดปัญหาขึ้นมาการได้รับการช่วยเหลือจากเจ้าหน้าที่โดยตรงนั้นก็เป็นสิ่งสำคัญ รวมถึงการมีสาขาที่ครอบคลุมทั่วประเทศ เพราะการมีสาขาที่ครอบคลุมทั่วประเทศ จะช่วยให้เจ้าหน้าที่สามารถให้ความช่วยเหลือได้รวดเร็วยิ่งขึ้น หากจุดเกิดเหตุอยู่ใกล้กับสาขาเหล่านั้น
### **2.มีบริการคอลเซ็นเตอร์ ที่ดูแลลูกค้าตลอด 24 ชม.**
เมื่ออุบัติเหตุสามารถเกิดได้ทุกเมื่อ ดังนั้นการที่เราต่อประกันรถยนต์ออนไลน์ หรือซื้อประกันรถยนต์ออนไลน์กับบริษัทประกันภัยที่มีบริการคอลเซ็นเตอร์ หรือสายด่วนที่สามารถติดต่อขอความช่วยเหลือได้ตลอด 24 ชั่วโมง จะช่วยให้คุณรู้สึกอุ่นใจหากเกิดอุบัติเหตุขึ้น เพราะจะมีพนักงานจากบริษัทประกันฯ คอยช่วยเหลือคุณอยู่นั่นเอง
### **3.ช่องทางการชำระเงินสะดวก**
การ [ต่อประกันรถออนไลน์](http://www.viriyah.com/motor-insurance/class-all/premium) หรือการซื้อประกันรถยนต์ออนไลน์จากเว็บไซต์ของบริษัทประกันฯ นั้นๆ ควรมีช่องทางการชำระเงินที่สะดวก รวดเร็ว รวมถึงสามารถเลือกการชำระแบบยืดหยุ่นได้ เพื่อให้มีสภาพคล่องทางการเงินของผู้ชำระ เช่น โอนเงินจ่ายผ่าน Mobile Banking หรือสามารถผ่อนชำระผ่านบัตรเครดิตได้
## **สิ่งที่ต้องเตรียมสำหรับการต่อประกันรถออนไลน์**
การต่อประกันรถออนไลน์ จะใช้เอกสารชุดเดียวกันกับการต่อประกันรถแบบปกติ โดยเอกสารที่ต้องเตรียมมีดังนี้
1. **สำเนาบัตรประชาชน**
2. **สำเนาทะเบียนรถ**
3. **สำเนาใบขับขี่ (กรณีที่ต้องการระบุผู้ขับขี่ในแผนประกัน)**
4. **สำเนากรมธรรม์เดิม (ถ้ามี)**
โดยการ [ต่อประกันรถออนไลน์](https://www.viriyah.com/motor-insurance/class-all/premium) สามารถแนบเอกสารหรือส่งรูปถ่าย แทนการยื่นเอกสารด้วยตัวเองได้ ทำให้มีความสะดวกรวดเร็วมากขึ้น ไม่ต้องเสียเวลาออกจากบ้านในช่วงที่มีวิกฤตโรคระบาดในขณะนี้อีกด้วยครับ
เพราะการต่อประกันรถเป็นสิ่งที่ต้องรีบทำ เพราะหากเกิดอุบัติเหตุขึ้นในช่วงที่ประกันรถขาด คุณจะไม่สามารถส่งเคลมประกันรถได้ ซึ่งการต่อประกันรถออนไลน์ ก็เป็นอีกช่องทางหนึ่งที่เพิ่มความสะดวกรวดเร็ว ตอบโจทย์การทำประกันรถในยุคนี้ได้เป็นอย่างดี ซึ่งก่อนต่อประกันควรเลือกประเภทของประกันรถยนต์ และเปรียบเทียบราคาเบี้ยประกันแต่ละเจ้าให้ดี รวมถึงโปรโมชั่นต่างๆ เพื่อให้ตรงกับไลฟ์สไตล์และความต้องการของเรามากที่สุดครับ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted8 กันยายน 2564
Share :


## อ่านบทความอื่นๆ
[\\
**ค่าขาดประโยชน์จากการใช้รถ คืออะไร ? มือใหม่ต้องรู้ !**Posted8 กันยายน 2564\\
\\
ค่าขาดประโยชน์จากการใช้รถ นับว่าเป็นสิทธิ์จากการทำประกันภัยรถยนต์ที่หลายคนอาจยังไม่รู้ โดยเฉพาะมือใหม่หัดขับ วันนี้เราจะพาไปดูกันว่า ค่าขาดประโยชน์จากการใช้รถ คืออะไรและมันดียังไง ?](https://www.viriyah.com/article/detail/27-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%82%E0%B8%A2%E0%B8%8A%E0%B8%99%E0%B9%8C%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89)
[\\
**5 ข้อดีของการซื้อประกันรถยนต์ออนไลน์**Posted7 กันยายน 2564\\
\\
การซื้อประกันรถยนต์ออนไลน์ ถึงแม้จะไม่ใช่เรื่องใหม่ แต่หลายคนก็ยังไม่คุ้น วันนี้เราจะพาไปหาคำตอบกันว่า ข้อดีในการซื้อประกันรถยนต์ออนไลน์ ช่วยให้ชีวิตง่ายขึ้นอย่างไร](https://www.viriyah.com/article/detail/23-5-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C)
[\\
**ต่อประกันรถล่วงหน้า ต้องทำอย่างไรและมีข้อดีอะไรบ้าง ?**Posted1 กันยายน 2564\\
\\
รถยนต์ เป็นยานพาหนะที่จำเป็นในการเดินทางของคนในยุคปัจจุบัน และอีกหนึ่งสิ่งสำคัญสำหรับคนมีรถก็คือ การทำประกันรถยนต์ ซึ่งในแต่ละกรมธรรม์ก็ให้ความคุ้มครองที่แตกต่างกันออกไป และเป็นการกระจายความเสี่ยงของค่าเสียหายรถยนต์เมื่อเกิดอุบัติเหตุ ซึ่งการเลือกทำประกันรถยนต์สักกรมธรรม์ที่มีความคุ้มครองที่ครอบคลุมและตอบโจทย์กับความต้องการ ทั้งเงินทุนประกัน ค่าซ่อมแซมต่างๆ ขึ้นอยู่กับไลฟ์สไตล์การใช้รถของผู้ทำประกัน เพียงแต่ต้องเลือกให้ตรงกับความต้องการและเหมาะสมกับค่าเบี้ยประกันของเรา ถึงจะเรียกได้ว่าคุ้มค่า](https://www.viriyah.com/article/detail/22-%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B9%88%E0%B8%A7%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%A1%E0%B8%B5%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**สิ่งสำคัญที่ต้องเช็กก่อนการ ‘ซื้อประกันรถยนต์’ มีอะไรบ้าง ?**Posted7 กรกฎาคม 2564\\
\\
หลายครั้งที่คนซื้อประกันรถยนต์แล้ว ไม่ได้ตรงตามความต้องการ ทำให้มีปัญหาตามมาภายหลัง วันนี้เราจะพาไปดูสิ่งที่ต้องเช็กทุกครั้งก่อนซื้อประกันรถยนต์ เพื่อให้ตรงกับความต้องการมากที่สุดกัน](https://www.viriyah.com/article/detail/16-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**ทำความรู้จัก ประกันรถยนต์ 3+ กับความคุ้มค่าที่ห้ามมองข้าม**Posted25 มิถุนายน 2564\\
\\
ประกันภัยรถยนต์ในปัจจุบันมีให้เลือกหลายประเภท ซึ่งในแต่ละประเภทก็ให้ความคุ้มครองที่แตกต่างกันออกไป มีทั้งประกันชั้น 1 ที่คุ้มครองรอบด้าน ประกันชั้น 2+ คุ้มครองเฉพาะเหตุที่มีคู่กรณี และยังมีในส่วนของประกันรถยนต์ 3+ ซึ่ง\\
เป็นอีกหนึ่งทางเลือกให้เราอีกด้วย](https://www.viriyah.com/article/detail/12-%E0%B8%97%E0%B8%B3%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%88%E0%B8%B1%E0%B8%81-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-3-%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%A1%E0%B8%AD%E0%B8%87%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%A1)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/29-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C#mm-0)
## Renew Car Insurance
# รู้ยัง! ต่อประกันรถยนต์ของวิริยะประกันภัย ง่ายนิดเดียว


อย่างที่ทราบกันดีว่า ประกันรถ เป็นอีกหนึ่งตัวช่วยที่เสริมความอุ่นใจในการขับขี่ของผู้ใช้รถทุกคน เพราะเมื่อเกิดอุบัติเหตุขึ้นจะได้รับความคุ้มครองต่อร่างกาย ชีวิตและทรัพย์สิน ทั้งผู้ขับขี่และผู้โดยสาร ดังนั้นการทำประกันรถหรือต่อประกันรถยนต์ จึงเป็นสิ่งจำเป็นที่ต้องทำอยู่เสมอ เพราะหากประกันรถขาด อาจทำให้เสียทั้งเวลาและค่าใช้จ่ายที่ต้องชดใช้ค่าความเสียหายทั้งคุณและคู่กรณีด้วย วันนี้เราจะพาไปดูวิธีการต่อประกันรถยนต์ของวิริยะที่ง่าย สะดวกรวดเร็ว มาฝากผู้ใช้รถทุกคน
8 ขั้นตอนง่ายๆ ในการ "ต่อประกันรถยนต์" ของวิริยะประกันภัย
1. สเตปแรกในการต่อประกันรถยนต์วิริยะ ให้ทำการเข้าหน้าชำระเบี้ยต่ออายุกรมธรรม์ทุกประเภทภายในเว็บไซต์ของวิริยะประกันภัย เพื่อกรอกข้อมูลกรมธรรม์ของผู้ใช้รถ หลังจากนั้นนำรหัส OTP มากรอก เพื่อยืนยันตัวตน
2. จากนั้นสามารถเลือกชำระเงินได้ตามช่องทางที่คุณสะดวก โดยการต่อประกันรถยนต์วิริยะนั้นสามารถชำระเงินได้ 3 ช่องทาง คือ 1. บัตรเครดิตหรือเดบิต 2. ผ่อนชำระด้วยบัตรเครดิต 3. Line Pay ซึ่งหากผู้ใช้รถทำการต่อประกันรถยนต์วิริยะด้วยบัตรเครดิต จะสามารถผ่อนชำระ 0% ได้ 3 เดือน หรือ 6 เดือนฃ
3. หากผู้ใช้รถต้องการต่อประกันรถยนต์วิริยะภาคสมัครใจเพียงอย่างเดียวก็สามารถทำได้เช่นเดียวกัน ซึ่งการกรอกข้อมูลการต่อประกันรถภาคสมัครใจ จะมีขั้นตอนการต่อประกันรถยนต์ที่น้อยกว่าการต่อประกันรถทุกประเภท
4. ให้เลือกหัวข้อ ทะเบียนรถผู้เอาประกันหรือเลขกรมธรรม์
5. ทำการกรอกข้อมูลที่ระบุอยู่ในหน้าดังกล่าว แล้วทำการชำระเงิน
6. ระบบจะทำการเข้าถึงเงื่อนไขการต่ออายุประกันรถยนต์วิริยะ และจะมีเบี้ยประกันรถโชว์ขึ้นมาอัตโนมัติ
7. หากผู้ใช้รถคนไหนต้องการต่อประกันรถยนต์วิริยะทั้งภาคสมัครใจและ พรบ. ก็สามารถเลือกหัวข้อรวม พรบ. ได้เลย
8. หลังจากทำการชำระเงินในหัวข้อดังกล่าวเรียบร้อยแล้วก็เป็นอันเสร็จสิ้น สามารถรอรับกรมธรรม์ที่บ้านได้เลย
ง่ายนิดเดียวกับขั้นตอนการต่อประกันรถยนต์วิริยะผ่านช่องทางออนไลน์ เพียงไม่กี่ขั้นตอนก็สามารถต่ออายุประกันรถและพรบ. ได้แล้ว อีกทั้งทางวิริยะประกันภัยยังมีบริการส่งเล่มกรมธรรม์ให้ถึงบ้านอีกด้วย เรียกได้ว่า ง่ายและสะดวกรวดเร็วสุดๆ นอกจากนี้ยังมีบริการผ่อนชำระเบี้ยประกันรถ เพื่อให้ผู้ใช้รถไม่ต้องจ่ายเป็นเงินก้อนอีกด้วย
นอกจากการต่อประกันรถยนต์ออนไลน์ผ่านทางเว็บไซต์ [www.viriyah.com](http://www.viriyah.com/) แล้ว ปัจจุบันวิริยะประกันภัยได้เพิ่มช่องทางการต่อประกันรถยนต์ออนไลน์ผ่าน Line OA หรือ Line Official Account เพียงแค่ @Line OA [viriyah.com](http://viriyah.com/) แล้วลงทะเบียน คุณก็จะได้สิทธิประโยชน์มากมาย เช่น
- การแจ้งเคลมประกันรถยนต์ออนไลน์
- สามารถตรวจสอบกรมธรรม์ประกันรถยนต์ได้ด้วยตัวเองผ่านสมาร์ทโฟน
- การแจ้งเตือนหมดอายุของกรมธรรม์ และสามารถต่อประกันรถยนต์ได้ทันที
- บริการช่วยเหลือ V Roadside Service ตลอด 24 ชั่วโมง
- ค้นหาศูนย์ซ่อมและโรงพยาบาลในเครือประกันวิริยะ
และยังมีสิทธิพิเศษอีกมากมายผ่าน Viriyah Privilleges ที่สามารถไปชอปปิง กินดื่ม เที่ยวแบบครบวงจร รวมถึงการดูแลสุขภาพแบบเต็มรูปแบบอีกด้วย
เห็นแบบนี้แล้วใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่นั้น เราขอแนะนำ [ประกันภัยรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือ [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว และใครที่กำลังมองหาการ [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474 สำหรับลูกค้าเดิมที่ยังไม่รู้ว่าการต่อประกันรถยนต์วิริยะสามารถทำได้ง่ายๆ แบบนี้ ลองเข้าไปดูที่นี่ได้เลย [https://www.viriyah.com/renew/public/payment](https://www.viriyah.com/renew/public/payment)
Posted23 พฤศจิกายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**นอนชิลล์ข้ามปี ที่สวนผึ้ง**Posted7 ตุลาคม 2565\\
\\
“นายรอบรู้” ขอเสนอทางเลือกที่แสนพิเศษสำหรับผู้ไม่อยากเดินทางไกลในช่วงเริ่มศักราชใหม่นี้ จากหลักกิโลเมตรที่ศูนย์สู่จุดหมายใช้ระยะทางเพียง 162 กม. ก็จะพบเจออำเภอเล็กๆ ท่ามกลาง ขุนเขาตะนาวศรี มีแม่น้ำภาชีไหลผ่าน เต็มไปด้วยที่พักหลากดีไซน์ ทั้งสายลมในช่วงสิ้นปี ราว 8-15 องศา ก็ทำให้เกือบหลงใหลไปว่า ได้มาอยู่บนดอยสูงในแถบภาคเหนือ](https://www.viriyah.com/article/detail/267-%E0%B8%99%E0%B8%AD%E0%B8%99%E0%B8%8A%E0%B8%B4%E0%B8%A5%E0%B8%A5%E0%B9%8C%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%A1%E0%B8%9B%E0%B8%B5-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%AA%E0%B8%A7%E0%B8%99%E0%B8%9C%E0%B8%B6%E0%B9%89%E0%B8%87)
[\\
**เกาะลันตา ...หยุดเวลาไว้ที่ขอบฟ้าและผืนทราย**Posted5 ตุลาคม 2565\\
\\
ถ้าคุณตกหลุมรักท้องทะเลสีคราม หาดทรายขาวละเอียด รักเสียงฟองคลื่นกระทบฝั่ง ขณะเดียวกันก็หลงใหลชุมชนเก่าที่มีกลิ่นอายประวัติศาสตร์ คุณน่าจะตกหลุมรักที่นี่ \- เกาะลันตา](https://www.viriyah.com/article/detail/241-%E0%B9%80%E0%B8%81%E0%B8%B2%E0%B8%B0%E0%B8%A5%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%B2-%E0%B8%AB%E0%B8%A2%E0%B8%B8%E0%B8%94%E0%B9%80%E0%B8%A7%E0%B8%A5%E0%B8%B2%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%82%E0%B8%AD%E0%B8%9A%E0%B8%9F%E0%B9%89%E0%B8%B2%E0%B9%81%E0%B8%A5%E0%B8%B0%E0%B8%9C%E0%B8%B7%E0%B8%99%E0%B8%97%E0%B8%A3%E0%B8%B2%E0%B8%A2)
[\\
**รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่**Posted27 พฤษภาคม 2565\\
\\
รถมีรอยทำประกันได้ไหม คงเป็นคำถามที่หลายคนสงสัย วันนี้เราจะพาไปหาคำตอบกันว่า รถที่มีรอยแผลอยู่สามารถทำประกันประเภท 1 ได้หรือไม่ และประกันจะคุ้มครองไหม](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ประกันภัยรถยนต์ชั้น 2 กับ ประกันภัยรถยนต์ 2+ ต่างกันอย่างไร**Posted1 มีนาคม 2565\\
\\
สำหรับใครที่สับสนระหว่างประกันภัยรถยนต์ 2+ กับ ประกันชั้น 2 ต่างกันอย่างไร วันนี้เราจะพาไปหาคำตอบกันว่าประกันรถยนต์ทั้ง 2 แบบนี้มีจุดเด่นและข้อควรระวังอะไรบ้าง](https://www.viriyah.com/article/detail/176-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-2-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/285-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%A2%E0%B8%B1%E0%B8%87-%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%A7%E0%B8%B4%E0%B8%A3%E0%B8%B4%E0%B8%A2%E0%B8%B0%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%99%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7#mm-0)
## Stricter Drunk Driving Penalties
# สายปาร์ตี้ต้องรู้! กฎหมายจราจรฉบับใหม่โทษเมาแล้วขับ หนักกว่าเดิม

# กฎหมายจราจรฉบับใหม่โทษเมาแล้วขับ หนักกว่าเดิม อัปเดตล่าสุด!
ที่ไหนมีงานเลี้ยงไม่ว่าจะเล็กหรือใหญ่ สิ่งหนึ่งที่เป็นของคู่กันและขาดไม่ได้คือเครื่องดื่มแอลกอฮอล์ แต่หลังจากนี้ใครเป็นสายปาร์ตี้คงต้องเปลี่ยนแผนมาเลี้ยงสังสรรค์ที่บ้านแทน หรือถ้าใจยังอยากไปแฮงก์เอาต์นอกบ้าน เราขอแนะนำว่าให้จอดรถไว้บ้านและพึ่งบริการรถสาธารณะแทนจะดีกว่า เพราะหากออกไปปาร์ตี้และดื่ม พร้อมกับขับรถ เมื่อเจอด่านตรวจแอลกอฮอล์และเป่าเกินเกณฑ์ที่กฎหมายกำหนดคงไม่ดีแน่ เนื่องจากกฎหมายจราจรฉบับใหม่โทษเมาแล้วขับนั้นแรงขึ้น แต่จะเพิ่มขึ้นมาขนาดไหนไปดูกัน
## **รู้ยังโทษเมาแล้วขับ ได้รับโทษหนักขึ้น**

หลังจากที่กฎหมายจราจรฉบับใหม่ พ.ร.บ. จราจรทางบก (ฉบับที่ 13) พ.ศ. 2565 ถูกประกาศใช้ออกมา ซึ่งระบุเอาไว้ว่า
“ **เมาแล้วขับ”ครั้งที่ 2 ได้ไป…ศาลอาญา และได้รับโทษสูงขึ้น ถึงขั้นเพิกถอนใบอนุญาตขับขี่ โดยข้อบังคับเดิมคือ หาก “เมาแล้วขับ**” มีโทษจำคุกไม่เกิน 1 ปี หรือปรับ 5,000 - 20,000 บาท
แต่สำหรับกฎจราจรใหม่ หากทำผิดในข้อกฎหมายเมาแล้วขับซ้ำภายใน 2 ปี อัตราโทษที่ได้รับจะเพิ่มขึ้นเป็น จำคุกไม่เกิน 2 ปี ปรับ 50,000 - 100,000 บาท และศาลจะลงโทษจำคุกพร้อมกับปรับทุกครั้ง นอกจากนี้ยังถูกพักใบอนุญาตขับขี่ไม่น้อยกว่า 1 ปี หรืออาจถึงขั้นถูกเพิกถอนใบขับขี่เลยก็ได้
ซึ่งโทษปรับ 100,000 บาทนี้ คดีจะไม่อยู่ในอำนาจของศาลแขวง ทางอัยการจะต้องทำสำนวนส่งฟ้องศาลอาญาหรือศาลจังหวัดเอง แล้วแต่กรณี โดยขึ้นอยู่กับสำนวนและประวัติของผู้กระทำผิด สรุปได้ว่า จะไม่มีการส่งฟ้องศาลแขวงอีกต่อไปในกรณีที่ทำผิดข้อหา “ **เมาแล้วขับ**” ครั้งที่สองภายใน 2 ปี นับตั้งแต่การกระทำความผิดครั้งแรก
| |
| --- |
| #### **หากเป็นรถรับจ้างทั่วไป ซึ่งเป็นรถยนต์สาธารณะหรือมอเตอร์ไซค์รับจ้าง ที่ทำการรับ-ส่งผู้โดยสาร จะต้องระวังโทษสูงกว่าที่กำหนดอีกหนึ่งในสาม หากเมาแล้วขับ** |
และทั้งหมดนี้คือโทษและค่าปรับที่เหล่านักดื่มต้องรับรู้เอาไว้ หากจะขับขี่หลังจากไปปาร์ตี้และดื่ม เพราะกฎหมายจราจรฉบับใหม่นี้มีโทษรุนแรงขึ้น ค่าปรับสูงขึ้นและเอาจริงมากขึ้น หากไม่อยากเสี่ยงถูกยึดใบขับขี่หรือเพิกถอนใบขับขี่ แนะนำว่าให้พึ่งบริการของรถสาธารณะจะดีกว่า เพราะหากพลาดมาไม่คุ้มเสียอย่างแน่นอน
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted23 พฤศจิกายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ไฟหน้าปัดรถเตือน บอกอะไร? อันตรายหรือไม่**Posted26 ตุลาคม 2565\\
\\
รู้หรือไม่ว่าไฟหน้าปัดรถสามารถบอกอะไรเราได้บ้าง? และความหมายของสัญลักษณ์รถยนต์ที่ขึ้นเตือนในหน้าปัดรถคืออะไร? วันนี้เรามีคำตอบมาฝากผู้ขับที่ทุกคนแล้ว](https://www.viriyah.com/article/detail/282-%E0%B9%84%E0%B8%9F%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**รถเบรกแตกหยุดไม่อยู่ ต้องทำอย่างไรถึงจะปลอดภัย ไม่เกิดอุบัติเหตุ**Posted21 พฤศจิกายน 2565\\
\\
รถเบรกแตก เป็นเรื่องที่อาจเกิดขึ้นได้เสมอ แต่รู้หรือไม่ว่าสาเหตุที่ทำให้รถเบรกแตกมาจากอะไร และต้องทำอย่างไรเมื่อเกิดเหตุดังกล่าวขึ้น วันนี้เราได้รวบรวมข้อมูลมาฝากแล้ว](https://www.viriyah.com/article/detail/283-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%9A%E0%B8%A3%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%AB%E0%B8%A2%E0%B8%B8%E0%B8%94%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%88%E0%B8%B0%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8)
[\\
**ข้อดีของการติดกล้องหน้ารถยนต์ ที่คุณควรรู้!**Posted26 ตุลาคม 2565\\
\\
เคยสงสัยกันไหมว่า ทำไมรถยนต์ถึงต้องติดกล้องหน้ารถยนต์เอาไว้ การติดกล้องช่วยอะไรในการขับขี่ วันนี้เราจะพาไปดูข้อดีและประโยชน์ของกล้องหน้ารถกัน](https://www.viriyah.com/article/detail/280-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89)
[\\
**กาลครั้งหนึ่งที่... เบตง**Posted6 ตุลาคม 2565\\
\\
"พี่มาเบตง ไม่กลัวหรอ" พ่อค้าขายขนมถามด้วยสำเนียงทองแดง ขณะสองมือยังง่วนอยู่กับกระทะ นี่คงเป็นคำถามยอดฮิตของชาวเบตง เวลาเจอนักท่องเที่ยวต่างถิ่น](https://www.viriyah.com/article/detail/260-%E0%B8%81%E0%B8%B2%E0%B8%A5%E0%B8%84%E0%B8%A3%E0%B8%B1%E0%B9%89%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B8%B6%E0%B9%88%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%95%E0%B8%87)
[\\
**ชมวิวเมืองชุมพร 360 องศาที่เขามัทรี**Posted4 ตุลาคม 2565\\
\\
จ. ชุมพร ประตูสู่ภาคใต้ที่เราต่างรู้จักกันเป็นอย่างดี ที่นี่เป็นเมืองปากอ่าว มีชุมชนริมน้ำ มีวิถีชีวิตดั้งเดิมที่สวยงาม นอกจากนี้ยังเป็นเมืองที่มีทะเลและชายหาดสวยงาม สงบเงียบเหมาะแก่การเที่ยวพักผ่อนเป็นอย่างมาก แต่ครั้งนี้ “นายรอบรู้” ขอพาทุกคน เดินทางขึ้นสู่ยอดเขารับชมความสวยงามของเมืองชุมพรในมุมสูงที่จุดชมวิวเขามัทรีกัน](https://www.viriyah.com/article/detail/238-%E0%B8%8A%E0%B8%A1%E0%B8%A7%E0%B8%B4%E0%B8%A7%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%8A%E0%B8%B8%E0%B8%A1%E0%B8%9E%E0%B8%A3-360-%E0%B8%AD%E0%B8%87%E0%B8%A8%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%82%E0%B8%B2%E0%B8%A1%E0%B8%B1%E0%B8%97%E0%B8%A3%E0%B8%B5)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/284-%E0%B8%AA%E0%B8%B2%E0%B8%A2%E0%B8%9B%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%95%E0%B8%B5%E0%B9%89%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%8E%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B8%89%E0%B8%9A%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B9%82%E0%B8%97%E0%B8%A9%E0%B9%80%E0%B8%A1%E0%B8%B2%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%82%E0%B8%B1%E0%B8%9A-%E0%B8%AB%E0%B8%99%E0%B8%B1%E0%B8%81%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%A1#mm-0)
## Brake Failure Safety Tips
# รถเบรกแตกหยุดไม่อยู่ ต้องทำอย่างไรถึงจะปลอดภัย ไม่เกิดอุบัติเหตุ


# รถเบรกแตกหยุดไม่อยู่ ต้องทำอย่างไรถึงจะปลอดภัย ไม่เกิดอุบัติเหตุ
ขึ้นชื่อว่าอุบัติเหตุ แน่นอนว่าเป็นเรื่องที่ไม่มีใครรู้และไม่สามารถคาดการณ์ล่วงหน้าได้ว่าจะเกิดขึ้นตอนไหน ซึ่งเหตุการณ์รถเบรกแตก ก็เป็นอีกหนึ่งสาเหตุที่ทำให้เกิดอุบัติเหตุจนถึงชีวิตได้เช่นกัน วันนี้เราจึงมีวิธีรับมือกับเหตุการณ์รถเบรกแตก ว่าต้องทำอย่างไรถึงจะปลอดภัย รวมถึงสาเหตุที่เบรกแตกเกิดจากอะไร มาบอกผู้ขับขี่ให้รู้กัน
## **รถเบรกแตก เกิดจากสาเหตุใด**
1. ### **น้ำมันเบรกเสื่อมสภาพ**
น้ำมันเบรกเสื่อมสภาพเป็นสาเหตุแรกที่ทำให้รถเบรกแตก เพราะอาจส่งผลให้ลูกยางในกระบอกปั๊มล้อที่ทำหน้าที่ป้องกันน้ำมันรั่วเสื่อมสภาพตามไปด้วย และจะทำให้น้ำมันเบรกเกิดการรั่วซึมออกมาเรื่อยๆ ซึ่งผู้ใช้รถสามารถตรวจสอบด้วยตนเองได้ง่ายๆ คือการถอดล้อ และนำจานเบรกออกมาเปิดดูยางกันฝุ่นที่ครอบตัวกระบอกปั๊มเอาไว้ ว่ามีน้ำมันเบรกรั่วออกมาหรือไม่ หากมีก็ให้ทำการเปลี่ยนทันที
2. ### **สายอ่อน หรือท่อทางเดินน้ำมันเบรกรั่ว**
อาการนี้สามารถสังเกตได้ง่ายๆ คือ ให้ดูที่สายว่ามีคราบหรือรอยซึมของน้ำมันเบรกไหลออกมาหรือไม่
3. ### **แรงดันของน้ำมันเบรกมาไม่เต็มระบบ**
อาการนี้เกิดขึ้นจากการที่มีอากาศอยู่ในระบบน้ำมันเบรก ซึ่งอาจเกิดจากการที่ไล่อากาศหรือไล่ลมออกไปไม่หมด เมื่อทำการเปลี่ยนน้ำมันเครื่องใหม่ จึงส่งผลให้แรงดันน้ำมันเบรกไม่สามารถทำงานได้อย่างเต็มที่
4. ### **น้ำมันเบรกหมดหรือเหลือน้อย**
หากเกิดเหตุน้ำมันเบรกหมดหรือเหลือน้อย จะส่งผลให้เบรกใช้งานได้ไม่เต็มประสิทธิภาพ นั่นก็คือ เบรกไม่ค่อยอยู่ หรือเบรกจมลึกกว่าปกติ ให้ทำการตรวจเช็กและรีบเติมน้ำมันเบรกให้ถึงระดับที่กำหนดเพื่อความปลอดภัย
5. ### **น้ำมันเบรกชื้น**
ขณะที่เหยียบเบรก เบรกจะมีความร้อนและเกิดการเสียดสีขึ้น หากน้ำมันเบรกมีความชื้นผสมอยู่ น้ำมันจะระเหยกลายเป็นไอทำให้ลูกสูบไม่สามารถทำงานได้เต็มที่ จนส่งผลให้รถเบรกแตกหรือไม่เบรกไม่อยู่นั่นเอง
6. ### **สายเบรกขาด**
ในกรณีนี้อาจเป็นเรื่องที่เกิดขึ้นได้ยาก แต่ก็ใช่ว่าจะไม่มีโอกาสเกิดขึ้นเลย ซึ่งก่อนออกรถทุกครั้งควรทำการตรวจเช็กเสมอ ด้วยการดูใต้ท้องรถว่ามีน้ำมันรั่วหรือไม่ และก่อนที่จะออกรถให้ทดสอบด้วยการเหยียบเบรกดูว่าเบรกอยู่หรือไม่
### **7** **.ผ้าเบรก**
หากผ้าเบรกหมดหรือผ้าเบรกไหม้ ก็มีโอกาสที่จะทำให้รถเบรกไม่อยู่หรือรถเกิดเบรกแตกได้
## **เมื่อเกิดเหตุการณ์ “รถเบรกแตก” ต้องทำอย่างไร**
****
- **ตั้งสติให้ดี** เพราะการมีสติเมื่อเจอปัญหารถเบรกแตก จะช่วยให้สามารถบังคับรถและประเมินสถานการณ์เพื่อแก้ปัญหาล่วงหน้าได้ ในขณะเดียวกันหากลนลาน ไม่มีสติ อาจทำให้เกิดอุบัติเหตุที่รุนแรงขึ้นได้
- **ถอนคันเร่ง** เพื่อลดความเร็วและเปลี่ยนเป็นเกียร์ต่ำ ในกรณีที่หากขับขี่อยู่แล้วรถเบรกแตก ควรถอนคันเร่งเพื่อลดความเร็วและนำระบบเอนจิ้นเบรก (Engine Brake) มาใช้ให้เกิดประโยชน์ โดยหลังจากถอนคันเร่งเพื่อลดความเร็วแล้ว ให้ทำการชะลอความเร็วด้วยการเหยียบคลัตช์ หากเป็นรถเกียร์ธรรมดา แล้วค่อยๆ ทำการลดตำแหน่งเกียร์ลง ห้ามเปลี่ยนเกียร์ทันทีเนื่องจากอาจทำให้เครื่องยนต์พังได้ เช่นเดียวกันหากเป็นรถเกียร์ออโต้ ให้ทำการเปลี่ยนเกียร์อย่างช้าๆ โดยการไล่ลำดับลงมา
- **ชิดซ้ายให้เร็วที่สุด** หลังจากทำการลดความเร็วลงมาจนคุมรถได้แล้ว พยายามขับรถเข้าเลนซ้ายสุดให้เร็วที่สุดเท่าที่จะทำได้เพื่อนำรถหลบข้างทาง ไม่ไปกีดขวางการจราจรของผู้อื่น และควรเปิดไฟฉุกเฉินเอาไว้ตลอดเวลา เพื่อให้รถคันอื่นมองเห็นได้ชัดเจนว่ามีรถจอดอยู่
- **ดึงเบรกมือช่วย** การดึงเบรกมือเป็นอีกหนึ่งวิธีที่ช่วยชะลอความเร็วของรถลงได้ในกรณีที่รถเบรกแตก เพราะเบรกมือจะช่วยหน่วงความเร็วของล้อ แต่ห้ามดึงแบบรวดเร็วเป็นอันขาด ให้ทำการดึงช้าๆ จนสุด เพียงเท่านี้ก็จะช่วยให้รถชะลอความเร็วลงได้แล้ว
## **วิธีตรวจเช็กระบบเบรกที่สามารถทำได้ด้วยตัวเองง่ายๆ**
****
1. **เช็กกระปุกน้ำมันเบรกให้อยู่ในระดับที่กำหนดอยู่เสมอ**
2. **น้ำมันเบรกต้องมีความใส หากเริ่มมีสีคล้ำต้องรีบเปลี่ยนทันที**
3. **ตรวจสอบหม้อลมเบรก ว่าพร้อมใช้งานอยู่เสมอ หากรถคันไหนมีระบบเบรก ABS ให้ทำการตรวจสอบระบบเบรกว่ามีอะไรผิดปกติหรือไม่**
4. **ตรวจเช็กสายน้ำมันเบรกให้อยู่ในสภาพพร้อมใช้งานอยู่เสมอ**
5. **ตรวจดูจานเบรกว่าบางและมีรอยสึกเสมอกันทั่วทั้งจานหรือไม่ หากพบว่าจานเบรกบางเกินให้รีบเปลี่ยนทันที**
6. **ตรวจเช็กผ้าเบรกด้วยการเช็กร่องกลางผ้าเบรก ถ้าร่องเริ่มตื้นให้ทำการเปลี่ยนทันที**
7. **ตรวจดูชุดคาลิเปอร์เบรกว่าสามารถประกบผ้าเบรกกับจานเบรกได้แนบสนิทหรือไม่**
8. **ตรวจเช็กระยะเบรกจากแป้นเบรก ว่าระยะเบรกมีความตื้นและลึกพอดีกันหรือไม่**
เพียงแค่นี้ก็ได้รู้สาเหตุและวิธีป้องกัน “ **รถเบรกแตก**” กันแล้ว หวังว่าข้อมูลที่เรานำมาฝากจะช่วยให้ผู้ขับขี่ทุกคนไม่ประมาทและตรวจเช็กระบบเบรกก่อนออกเดินทางทุกครั้ง ที่สำคัญนอกจากตรวจเช็กสภาพรถแล้ว การทำประกันรถยนต์ ก็เป็นอีกหนึ่งเกราะป้องกันที่จะช่วยให้ผู้ขับขี่อุ่นใจตลอดการเดินทาง
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted21 พฤศจิกายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ไฟหน้าปัดรถเตือน บอกอะไร? อันตรายหรือไม่**Posted26 ตุลาคม 2565\\
\\
รู้หรือไม่ว่าไฟหน้าปัดรถสามารถบอกอะไรเราได้บ้าง? และความหมายของสัญลักษณ์รถยนต์ที่ขึ้นเตือนในหน้าปัดรถคืออะไร? วันนี้เรามีคำตอบมาฝากผู้ขับที่ทุกคนแล้ว](https://www.viriyah.com/article/detail/282-%E0%B9%84%E0%B8%9F%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**พ.ร.บ.กับการต่อทะเบียน คนละเรื่อง ที่เหมือนจะเป็นเรื่องเดียวกัน**Posted11 ตุลาคม 2565\\
\\
เหมือนจะเรื่องเดียวกัน แต่แท้จริงแล้วเป็นคนละเรื่องสำหรับ "พ.ร.บ." กับการ "ต่อภาษีรถยนต์ประจำปี" แต่ถ้าคนละเรื่องจริง..แล้วทำไม หลายคนถึงสับสนระหว่างสองสิ่งนี้ วิริยะประกันภัยจะพาไปหาคำตอบ](https://www.viriyah.com/article/detail/276-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%AB%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99)
[\\
**จิบชาเก๊กฮวยอุ่นๆ บนดอยสะโงะ**Posted6 ตุลาคม 2565\\
\\
“นายรอบรู้” พาไปชิมชาดอกเก๊กฮวยเหลืองและชาดอกคาโมมายล์ ของฝากขึ้นชื่อที่ศูนย์พัฒนาโครงการหลวงสะโงะ จ. เชียงราย ซึ่งใครๆ ต่างก็ติดใจจนต้องซื้อติดมือกลับไปฝากคนทางบ้าน พร้อมด้วยทัศนียภาพสุดตระการตาแห่งดอยสะโงะที่สวยงามอย่าบอกใคร](https://www.viriyah.com/article/detail/262-%E0%B8%88%E0%B8%B4%E0%B8%9A%E0%B8%8A%E0%B8%B2%E0%B9%80%E0%B8%81%E0%B9%8A%E0%B8%81%E0%B8%AE%E0%B8%A7%E0%B8%A2%E0%B8%AD%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%86-%E0%B8%9A%E0%B8%99%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B8%AA%E0%B8%B0%E0%B9%82%E0%B8%87%E0%B8%B0)
[\\
**เก็บผักสดกรอบบนดอยแม่โถ**Posted7 ตุลาคม 2565\\
\\
ชื่อของ ศูนย์พัฒนาโครงการหลวงแม่โถ ที่ อ. ฮอด จ. เชียงใหม่ อาจไม่โด่งดังในฐานะที่เที่ยวยอดฮิต แต่ถ้าใครได้มาสักครั้งจะประทับใจกับอากาศและธรรมชาติอันบริสุทธิ์ ยิ่งถ้าคุณชอบบริโภคผักปลอดสารพิษ สดๆ กรอบๆ จากโครงการหลวงละก็ แม่โถเป็นดังสวรรค์เลยละ สำหรับใครที่ชอบบริโภคผักสดๆ “นายรอบรู้” ขอชวนคุณไปที่ศูนย์พัฒนาโครงการหลวงแม่โถดูสักครั้ง](https://www.viriyah.com/article/detail/266-%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A%E0%B8%9C%E0%B8%B1%E0%B8%81%E0%B8%AA%E0%B8%94%E0%B8%81%E0%B8%A3%E0%B8%AD%E0%B8%9A%E0%B8%9A%E0%B8%99%E0%B8%94%E0%B8%AD%E0%B8%A2%E0%B9%81%E0%B8%A1%E0%B9%88%E0%B9%82%E0%B8%96)
[\\
**เจอน้ำท่วมข้างหน้า ไม่ชินทาง..อย่าเพิ่งขับฝ่า!!**Posted6 ตุลาคม 2565\\
\\
เจอน้ำท่วมขวางหน้าถ้าไม่ชินทาง อย่าเพิ่งขับฝ่า!! ประเมินสถานการณ์ก่อนตัดสินใจ ถึงแม้เงื่อนไขประกันรถยนต์ประเภท 1 จะให้ความคุ้มครองครอบคลุมกรณีรถน้ำท่วม แต่หากเป็นการตั้งใจขับเข้าไปในพื้นที่น้ำท่วมสูง โดยที่ทราบถึงอันตรายที่จะเกิดขึ้น บริษัทประกันภัยอาจปฏิเสธความคุ้มครองเพราะถือเป็นเหตุที่เกิดจากความประมาทนั่นเอง](https://www.viriyah.com/article/detail/255-%E0%B9%80%E0%B8%88%E0%B8%AD%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%8A%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B9%80%E0%B8%9E%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%9D%E0%B9%88%E0%B8%B2)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/283-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%9A%E0%B8%A3%E0%B8%81%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%AB%E0%B8%A2%E0%B8%B8%E0%B8%94%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%88%E0%B8%B0%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8#mm-0)
## Dashboard Warning Lights
# ไฟหน้าปัดรถเตือน บอกอะไร? อันตรายหรือไม่


# ไฟหน้าปัดรถเตือน บอกอะไร? อันตรายหรือไม่
ผู้ใช้รถทุกคนน่าจะเคยพบเจอกับสัญลักษณ์ไฟหน้าปัดรถเด้งเตือนขึ้นมา เมื่อทำการสตาร์ตรถที่หน้าปัดจะมีรูปร่างและสีสันที่ต่างกันออกไป และหลังจากสตาร์ตพบว่าบางตัวหายไป แต่บางตัวก็ยังโชว์อยู่ มีความหมายว่าอย่างไร บอกอะไรเกี่ยวกับตัวรถ วันนี้เราจะพาไปทำความรู้จักกับไฟหน้าปัดรถเตือนกันว่าหากพบเจอสัญลักษณ์แบบนี้ต้องทำยังไง เพื่อให้ผู้ใช้รถทุกคนได้นำไปตรวจสอบและใช้กับรถของตนเอง
## ไฟหน้าปัดรถเตือน คืออะไร
ทุกครั้งที่สตาร์ทรถจะมีสัญญาณไฟหน้าปัดรถเตือน เพื่อเป็นการสแตนด์บายระบบการทำงานของรถ และหลังจากทำการสตาร์ตรถแล้วสัญญานไฟก็จะดับลง แต่หากมีสัญญาณไฟหน้าปัดรถเตือนอยู่ แสดงว่ามีระบบในรถบางส่วนกำลังทำงานหรือมีความผิดปกติเกิดขึ้น ซึ่งหากมีไฟเตือนหน้ารถตอนที่ขับขี่อยู่โดยที่ไม่ได้สั่งการหรือกดใช้งาน อาจบ่งบอกได้ว่าระบบบางส่วนภายในรถอาจเกิดความผิดปกตินั่นเอง

## ไฟหน้าปัดรถเตือนมีกี่สี แต่ละสีบ่งบอกถึงอะไร
สำหรับสีของสัญญานไฟหน้าปัดรถที่เตือนจะมีด้วยกัน 3 สี คือ แดง เหลือง เขียวหรือฟ้า ซึ่งแต่ละสีจะมีความหมายที่แตกต่างกันดังนี้
**สีแดง :** จะเป็นการแจ้งเตือนเกี่ยวกับระบบของรถยนต์ว่ากำลังมีปัญหาอยู่ ซึ่งอาจก่อให้เกิดความเสียหายหรือเสี่ยงเกิดอุบัติเหตุได้ โดยเฉพาะหากอยู่ระหว่างการขับขี่ควรรีบพักเครื่องยนต์ หรือตรวจสอบระบบของรถให้เร็วที่สุดด้วยการนำรถเข้าศูนย์ซ่อมรถหรืออู่ที่ไว้ใจได้ในเครือของประกันรถยนต์ที่ทำอยู่ให้เร็วที่สุด เพื่อตรวจเช็กสภาพโดยละเอียด
**สีเหลือง :** การแจ้งเตือนเกี่ยวกับระบบรถหรือชิ้นส่วนในรถบางส่วนที่เริ่มมีปัญหา โดยไฟสีเหลืองจะเป็นการเตือนว่าให้ระวัง แต่ยังสามารถที่จะใช้งานหรือขับขี่ได้อยู่ ซึ่งเมื่อขับขี่ถึงจุดหมายแล้วและมีเวลา ควรจะรีบตรวจเช็กหรือนำเข้าศูนย์ซ่อมบริการโดยทันทีเพื่อความปลอดภัย
**สีเขียว หรือ ฟ้า :** สำหรับไฟสีฟ้า เมื่อแสดงบนหน้าปัดรถจะบ่งบอกถึงสภาพของระบบรถต่างๆ รวมไปถึงฟังก์ชันต่างๆ ภายในรถที่ยังทำงานอยู่และมีสภาพที่สมบูรณ์
**สัญลักษณ์รถยนต์แต่ละแบบบนหน้าปัดรถยนต์ หมายความว่าอะไร?**
ทำความเข้าใจสีของสัญญาณไฟหน้าปัดรถไปแล้ว ผู้ขับขี่ทุกคนควรทำความเข้าใจกับสัญลักษณ์ต่างๆ ที่แสดงบนไฟหน้าปัดรถในสีต่างๆ ด้วยว่าสัญลักษณ์แต่ละตัวแจ้งเตือนเรื่องอะไร เพื่อจะได้เตรียมตัวรับมือกับสิ่งที่จะเกิดขึ้นกับรถยนต์ของคุณได้ทันท่วงที โดยเฉพาะเมื่อเจอกับสัญลักษณ์รถยนต์สีแดงกับสีเหลืองเตือนแบบนี้

## สัญลักษณ์ไฟหน้าปัดรถแต่ละแบบหมายถึงอะไร
### สัญลักษณ์ไฟหน้าปัดรถเตือนสีแดง
หมายถึง ความผิดปกติของระบบรถที่อาจก่อให้เกิดอันตรายในตอนสตาร์ตหรือขับขี่ได้ ให้รีบทำการตรวจเช็กสภาพรถโดยเร็วที่สุด ดังนี้
\- สัญลักษณ์ไฟเตือนถุงลมนิรภัย : ไฟหน้าปัดรถของถุงลมนิรภัยนี้จะแสดงขึ้นทุกครั้ง เมื่อทำการสตาร์ตรถและดับลงไป แต่ถ้าหากว่าสัญลักษณ์ไฟนี้ยังคงแสดงอยู่ บ่งบอกได้ว่าระบบ ECU AIR BAG นั้นไม่สามารถทำงานได้ ให้รีบตรวจเช็กสภาพและทำการเปลี่ยนโดยเร็วที่สุด
\- สัญลักษณ์ไฟเตือนแบตเตอรี่ : เมื่อไฟสัญลักษณ์นี้ขึ้นโชว์มาบนหน้าปัดรถนั้นหมายถึง ระบบไฟฟ้าภายในรถอาจมีปัญหา อาทิ ระบบแบตเตอรี่มีไม่พอหรือระบบชาร์จไฟฟ้ามีปัญหา เช่น สายพานไดชาร์จเสื่อมสภาพหรือขาด, ลวดไหม้, แปลงถ่านเสีย เป็นต้น ซึ่งเมื่อสัญลักษณ์แบบนี้เด้งขึ้นมาบนหน้าปัดรถ หมายถึงผู้ใช้รถจำเป็นต้องลดการใช้ไฟฟ้าภายในรถลง เช่น ปิดแอร์ ปิดวิทยุ เป็นต้น และรีบนำรถเข้าไปตรวจเช็กสภาพที่อู่หากอยู่ใกล้ แต่ถ้าอยู่ห่างจากศูนย์ซ่อมหรืออู่ควรค่อยๆ ชะลอจอดรถริมไหล่ทางและติดต่อขอความช่วยเหลือ เพราะหากฝืนขับต่อไปอาจทำให้ระบบไฟฟ้าหมดและรถดับกลางทางได้
\- สัญลักษณ์เตือนไฟเบรก (เครื่องหมายตกใจ) : ไฟสีแดงแบบนี้จะขึ้นเตือนต่อเมื่อ ผู้ขับขี่ลืมเอาเบรกมือลง หากเอาเบรกมือลงแล้ว ไฟไม่ดับ แสดงว่าน้ำมันเบรกอาจจะพร่องจนทำให้มีแรงดันไม่เพียงพอ หากเจอปัญหาแบบนี้ให้ผู้ใช้รถทำการตรวจเช็กน้ำมันเบรก แล้วเติมให้อยู่ในระดับที่กำหนด แต่หากเติมแล้วยังมีไฟหน้าปัดรถขึ้นเตือนอยู่ให้รีบนำรถเข้าศูนย์โดยเร็วที่สุด เพราะระบบจ่ายน้ำมันอาจเกิดการรั่วได้
\- สัญลักษณ์ไฟเตือน ABS : หากระบบ ABS หรือระบบเบรกล้อล็อกเกิดมีปัญหาขึ้นมา สัญลักษณ์ไฟนี้จะเตือนขึ้นบนหน้าปัดรถ ควรนำรถเข้าศูนย์บริการหรืออู่ทันที เพราะจะส่งผลให้ประสิทธิภาพในการขับขี่ลดลงโดยเฉพาะการเบรกรถ หากไม่มีเวลาว่างควรหลีกเลี่ยงการขับขี่ตอนฝนตก ถนนลื่น ช่วงโค้งหักศอกหรือทางโค้งต่างระดับ เพื่อความปลอดภัยของผู้ใช้รถและผู้ที่โดยสารมาด้วย
\- สัญลักษณ์กาน้ำมันเครื่อง : หากสัญลักษณ์แบบนี้โชว์ขึ้นมาขณะขับขี่ให้ทำการหยุดรถโดยทันที เพราะแสดงว่าน้ำมันเครื่องมีปัญหา ไม่สามารถหมุนเวียนในระบบได้ โดยอาจมีสาเหตุมาจากการรั่วซึม ปั๊มน้ำมันเครื่องเสีย อ่างน้ำมันเครื่องทะลุ ซีลรั่ว เป็นต้น จากนั้นให้รีบติดต่อช่างมาลากรถเข้าอู่หรือศูนย์ซ่อมเพื่อตรวจเช็กทันที เพราะหากฝืนขับต่อหรือปล่อยทิ้งไว้เป็นเวลานานอาจทำให้เครื่องยนต์พังได้
-สัญลักษณ์ไฟเตือนอุณหภูมิเทอร์โมมิเตอร์ : ถ้าขับรถอยู่แล้วสัญลักษณ์ไฟรูปนี้ขึ้นถือว่าอันตรายมาก เพราะมันคือการแจ้งเตือนความผิดปกติของระบบทำความร้อนของเครื่องยนต์ ให้รีบนำรถจอดข้างทางเร็วที่สุด แล้วรอให้อุณหภูมิของเครื่องยนต์เย็นลงก่อน ซึ่งสาเหตุที่สัญลักษณ์ตัวนี้โชว์ขึ้นมาอาจมาจากพัดลมของหม้อน้ำไม่ทำงาน น้ำยาหล่อเย็นขาดหรือรั่ว ถ้าหากฝืนขับต่ออาจทำให้เครื่องยนต์พังหรือได้รับความเสียหายรุนแรงได้
### สัญลักษณ์ไฟหน้าปัดรถเตือนสีเหลือง
ทุกคนน่าจะรู้กันดีอยู่แล้วว่า สีเหลือง หมายถึงการเตือน ดังนั้นสัญลักษณ์ไฟหน้าปัดรถเตือนสีเหลือง ก็หมายความว่ายังสามารถที่จะขับรถต่อไปได้ เพียงแค่สัญญาณไฟที่เตือนขึ้นมา อาจบ่งบอกถึงระบบหรืออุปกรณ์ชิ้นใดชิ้นหนึ่งภายในรถกำลังมีปัญหา เพื่อความปลอดภัยในการขับขี่ให้ผู้ใช้รถทุกคนทำการนำรถเข้าไปตรวจเช็กที่อู่หรือศูนย์บริการของรถที่คุณขับ
\- สัญลักษณ์เตือนน้ำมัน : เมื่อเห็นสัญลักษณ์แบบนี้ขึ้นโชว์ที่หน้าปัดรถ นั่นก็หมายความว่าน้ำมันรถของคุณใกล้จะหมดแล้ว แต่ก็ยังสามารถที่จะขับรถไปได้อีกสักระยะ ทั้งนี้ขึ้นอยู่กับขนาดของถังน้ำมันรถ แต่แนะนำว่าเมื่อมีไฟสีเหลืองขึ้นให้รีบขับเข้าปั๊มไปเติมน้ำมันจะดีกว่า เพราะหากลืมเติมน้ำมันจนรถดับนอกจากจะเสียเวลาแล้ว ยังอาจส่งผลไปถึงตัวปั๊มติ๊ก หรือตัวปั๊มที่ทำหน้าที่ในการดูดน้ำมันจากถังส่งไปยังเครื่องยนต์เสียหายได้
\- สัญลักษณ์เตือนระบบควบคุมสีเหลือง : หากมีไฟสีเหลืองขึ้นโชว์ อาจบ่งบอกได้ว่าเครื่องยนต์น่าจะมีปัญหาในส่วนของระบบเครื่องยนต์ เช่น ระบบ ECU, การจุดระเบิด, ค่าออกซิเจน เป็นต้น ควรรีบนำรถเข้าศูนย์เพื่อทำการตรวจเช็กสภาพทันทีเพื่อป้องกันไม่ให้เครื่องยนต์เสียหายมาก
\- สัญลักษณ์รูปกาน้ำมันเครื่อง : ถ้าสตาร์ตรถแล้วมีรูปกาน้ำมันเครื่องสีเหลืองขึ้น หรือติดๆ ดับๆ แสดงว่าระดับน้ำมันเครื่องของรถยนต์อยู่ในเกณฑ์ที่ต่ำกว่าปกติ ให้รีบทำการตรวจเช็กหรือเติมน้ำมันเครื่องให้ถึงเกณฑ์โดยเร็วที่สุด
\- สัญลักษณ์ไฟเตือนระบบควบคุมการทรงตัว : เราจะพบเห็นสัญลักษณ์ไฟนี้ขึ้นโชว์บนหน้าปัดรถก็ต่อเมื่อพบว่าตัวรถสูญเสียการทรงตัวบนพื้นถนนที่มีพื้นผิวลื่น หรือผู้ขับขี่กดปิดระบบนี้ เนื่องจากระบบดังกล่าวจะเปิดอัตโนมัติหลังจากสตาร์ตรถ
### สัญลักษณ์ไฟหน้าปัดรถเตือนสีเขียว
สำหรับสัญลักษณ์ไฟหน้าปัดรถเตือนสีเขียวหรือสีฟ้า เป็นการบ่งบอกว่าเรากำลังใช้งานระบบนั้นๆ อยู่ ซึ่งไม่ได้เป็นสัญลักษณ์เตือนที่มีความอันตรายใดๆ โดยส่วนมากสัญลักษณ์สีเขียวหรือฟ้าแบบนี้ จะอยู่ที่ระบบไฟฟ้าของรถยนต์ อาทิ
\- สัญลักษณ์รูปไฟตัดหมอกด้านหน้า : จะโชว์ก็ต่อเมื่อกดใช้ไฟระบบ โดยจะทำการเปิดระบบไฟตัดหมอกก็ต่อเมื่อเริ่มมองไม่เห็นพื้นผิวถนน หรือมองไม่ชัดในขณะที่มีฝนตกหนักหรือหมอกลงปกคลุมหนา เพื่อช่วยให้ผู้ขับขี่มองเห็นทางข้างหน้าในระยะใกล้ได้ดีขึ้น แต่ไม่ควรเปิดระบบไฟตัดหมอกค้างไว้ตลอดการขับขี่ เพราะจะไปรบกวนกับผู้ร่วมทางที่สวนกับคุณบนถนน
\- สัญลักษณ์ระบบไฟหรี่ : คือ ระบบที่เอาไว้ระบุตำแหน่งของตัวรถ และเพิ่มวิสัยทัศน์ในการมองเห็นในกรณีที่อยู่ในพื้นที่ที่มีแสงสว่างน้อย เช่น ที่จอดรถในอาคาร ขับอยู่ในอุโมงค์ ตอนจอดรถที่ไม่ต้องการเปิดไฟหลักทิ้งไว้ในช่วงกลางคืน หรือตอนที่ขับเจอฝุ่นควันหรือเมฆบังแดด เพื่อให้ผู้ใช้ถนนร่วมสามารถมองเห็นรถของคุณได้ชัดเจนมากยิ่งขึ้น
\- สัญลักษณ์ไฟสูง : จะเป็นแสงสีฟ้าที่จะขึ้นโชว์บนหน้าปัดรถก็ต่อเมื่อคุณเปิดระบบใช้งาน โดยระบบไฟสูงนั้นควรใช้เมื่อต้องขับรถอยู่ในที่มืด มองเห็นไม่ชัด ซึ่งไม่ควรเปิดในตอนที่มีรถคันอื่นอยู่ด้านหน้าหรือเลนสวนที่อยู่ฝั่งตรงข้าม เพราะจะไปแยงตาผู้ขับขี่คนอื่นหรือรบกวนได้
ทั้งหมดนี้เป็นเพียงบางส่วนของไฟหน้าปัดรถ ที่เรานำมาบอกต่อให้กับผู้ขับขี่ทั้งมือใหม่หรือมือเก๋าได้รู้กัน ซึ่งยังมีอีกมากมายและมีความแตกต่างกันออกไปตามรุ่นและยี่ห้อรถ ดังนั้นผู้ขับขี่ทุกคนควรที่จะศึกษาและทำความเข้าใจกับไฟหน้าปัดรถจากคู่มือประจำรถของคุณว่า หากมีสัญลักษณ์ต่างๆ โชว์ขึ้นมานั้นหมายถึงอะไร และจะส่งผลกระทบกับรถของคุณอย่างไร เพื่อจะได้รับมือกับสถานการณ์ต่างๆ ได้ทันท่วงที อีกทั้งยังเป็นการช่วยยืดอายุการใช้งานของรถและความปลอดภัยของทั้งคุณและผู้ร่วมทางอีกด้วย
ที่สำคัญนอกจากตรวจเช็กสภาพรถและระบบต่างๆ แล้ว ก็ไม่ควรที่จะลืมทำประกันรถยนต์เอาไว้ด้วย เพื่อความอุ่นใจและมั่นใจในการขับขี่ของทั้งคุณและผู้โดยสารที่ร่วมทางมากับรถสำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted26 ตุลาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ขับรถลุยน้ำอย่างไรไม่ให้รถพัง เครื่องยนต์ดับ**Posted26 ตุลาคม 2565\\
\\
หลายคนอาจยังไม่รู้ว่าการขับรถลุยน้ำท่วม เสี่ยงที่จะทำให้รถดับหรือเครื่องยนต์พังได้ วันนี้เราจึงมีเทคนิคในการขับรถลุยน้ำท่วมมาฝากผู้ใช้รถทุกคน จะมีข้อควรปฏิบัติอะไรบ้างไปดูกัน](https://www.viriyah.com/article/detail/281-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%A3%E0%B8%96%E0%B8%9E%E0%B8%B1%E0%B8%87-%E0%B9%80%E0%B8%84%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%94%E0%B8%B1%E0%B8%9A)
[\\
**รถยนต์ไม่เคยเคลม บริษัทมีหลักเกณฑ์ในการลดเบี้ยอย่างไร**Posted2 ธันวาคม 2564\\
\\
หลักของการลดเบี้ยประกันภัยประวัติดี มิได้เป็นเรื่องที่บริษัทประกันภัยสามารถกระทำได้ตามอำเภอใจ แต่ต้องดำเนินการตามกฏหมายที่มีการกำหนดหลักเกณฑ์ไว้อย่างชัดเจน](https://www.viriyah.com/article/detail/78-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%84%E0%B8%A2%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%A1%E0%B8%B5%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%81%E0%B8%93%E0%B8%91%E0%B9%8C%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%A5%E0%B8%94%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**ขับรถอยู่ ไฟไหม้รถ ประกันรถยนต์จะรับผิดชอบหรือไม่ ?**Posted30 พฤศจิกายน 2564\\
\\
ไฟไหม้รถ เป็นอุบัติเหตุที่มีโอกาสเกิดขึ้นได้น้อย แต่ถ้าเกิดขึ้นแล้วต้องทำอย่างไร? ประกันรถยนต์ที่ทำอยู่จะรับผิดชอบและสามารถเคลมประกันรถได้หรือไม่ วันนี้เรามีคำตอบมาบอก](https://www.viriyah.com/article/detail/37-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88-%E0%B9%84%E0%B8%9F%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B9%89%E0%B8%A3%E0%B8%96-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ซื้อรถมือสอง ประกันยังไม่หมด คุ้มครองถึงมือเราหรือไม่**Posted30 มีนาคม 2564\\
\\
ทุกวันนี้หลายคนนิยมซื้อรถยนต์มือสองมาใช้ เพราะมีเจ้าของบางประเภทออกแนวขี้เบื่อ เจอรถรุ่นใหม่วางขายเป็นไม่ได้ มันช่างล่อตาล่อใจจนขอควักกระเป๋าเปลี่ยนรถอีกสักรอบ และหากคุณเป็นกลุ่มผู้ใช้ที่ไม่คิดมากเรื่องรถมือสอง](https://www.viriyah.com/article/detail/2-%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AB%E0%B8%A1%E0%B8%94-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%A3%E0%B8%B2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ตัวแทนขายประกันรถที่ดี ดูได้จากอะไร ?**Posted7 กันยายน 2564\\
\\
เพราะรถยนต์เป็นทรัพย์สินที่มีมูลค่า นอกจากช่วยให้เดินทางสะดวกสบาย ยังช่วยคุ้มครองชีวิตในการเดินทางด้วย ดังนั้นต้องเลือกประกันรถยนต์ที่สามารถคุ้มครอง และครอบคลุมได้ทั้งความเสียหายที่เกิดขึ้นกับชีวิตและทรัพย์สิน รวมไปถึงตัวแทนขายประกันรถที่สามารถไว้ใจได้ แต่จะรู้ได้ยังไงว่าตัวแทนขายประกันรถยนต์ที่เราติดต่ออยู่มีคุณภาพและไว้วางใจได้ วันนี้เราจะพาไปดูกันว่า ตัวแทนขายประกันรถที่ดี ดูได้จากอะไรบ้าง](https://www.viriyah.com/article/detail/25-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%81%E0%B8%97%E0%B8%99%E0%B8%82%E0%B8%B2%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%94%E0%B8%B5-%E0%B8%94%E0%B8%B9%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/282-%E0%B9%84%E0%B8%9F%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88#mm-0)
## Driving Through Floods
# ขับรถลุยน้ำอย่างไรไม่ให้รถพัง เครื่องยนต์ดับ


# ขับรถลุยน้ำอย่างไรไม่ให้รถพัง เครื่องยนต์ดับ
เนื่องจากช่วงนี้มีฝนตกบ่อยเพราะได้รับอิทธิพลจากพายุ จนบางที่อาจเกิดน้ำท่วมขังบนพื้นผิวจราจรและมีระดับน้ำสูงขึ้นอย่างรวดเร็วทั้งในช่วงเช้าและช่วงเย็น ทำให้ผู้ใช้รถทุกคนจำเป็นจะต้องขับรถลุยน้ำ เพื่อไปให้ถึงจุดหมายอย่างหลีกเลี่ยงไม่ได้ วันนี้เราจะมาบอกเทคนิคให้กับผู้ใช้รถทุกคน เมื่อต้องขับรถลุยน้ำควรปฏิบัติอย่างไร เพื่อไม่ให้เครื่องยนต์ดับหรือรถพัง!
## ขับรถลุยน้ำ ควรปฏิบัติอย่างไร เพื่อให้รถไม่ดับ

1. สังเกตระดับความลึกของน้ำ
เมื่อขับรถไปบนถนนและเจอกับเส้นทางที่มีน้ำท่วมขังบนผิวจราจร ให้ทำการประเมินระดับความลึกของน้ำก่อน โดยความลึกของระดับน้ำที่สามารถขับรถลุยน้ำได้ไม่ควรมีน้ำท่วมเกิน 30 เซนติเมตร ซึ่งสามารถสังเกตระดับน้ำได้จากฟุตบาทข้างทาง เพราะฟุตบาทจะมีความสูงที่ 10 - 20 เซนติเมตร หากพบว่าระดับน้ำมีความสูงเกินกว่าฟุตบาท หรือท่วมเกินครึ่งล้อรถ ให้หลีกเลี่ยงเส้นทางจะปลอดภัยกับตัวรถและระบบไฟฟ้ามากกว่า แต่หากระดับน้ำยังอยู่ระดับคงที่ประมาณครึ่งล้อก็สามารถที่จะขับรถลุยน้ำต่อไปได้
2. ชะลอความเร็วก่อนถึงจุดน้ำท่วมขัง
หากมีความจำเป็นที่จะต้องขับรถลุยน้ำแนะนำให้ชะลอความเร็วของรถ เพราะหากขับรถลุยน้ำด้วยความเร็วสูงอาจทำให้รถเสียการทรงตัวได้ ดังนั้นเวลาขับรถลุยน้ำควรใช้ความเร็วต่ำและสม่ำเสมอ โดยเลี้ยงรอบให้นิ่งที่สุดประมาณ 1,500 - 2,000 รอบต่อนาที หากรถที่ขับเป็นเกียร์ธรรมดาควรใช้เกียร์ 1 หรือ 2 แต่ถ้ารถเป็นเกียร์ออโตเมติกควรใช้เกียร์ L ในการขับขี่
3. เลือกเลนในการขับขี่
การขับรถไปยังพื้นผิวจราจรที่มีน้ำท่วมขัง การเลือกเลนในการขี่รถลุยน้ำเป็นอีกหนึ่งวิธีที่จะช่วยให้รถของคุณสามารถขับลุยน้ำไปได้ โดยควรเลือกเลนที่มีระดับน้ำต่ำจะช่วยให้ปลอดภัย ไม่เสี่ยงที่จะทำให้เครื่องยนต์ดับอีกด้วย
4. ใช้ความเร็วต่ำและสม่ำเสมอ
การใช้ความเร็วต่ำและคงที่ในการขับรถลุยน้ำ จะช่วยให้น้ำที่ท่วมขังบนถนนไม่ตีกลับมาเข้าเครื่องยนต์ และยังเป็นการป้องกันน้ำกระเด็นไปยังผู้ที่ใช้ถนนร่วมกันอีกด้วย นอกจากใช้ความเร็วต่ำและคงที่แล้ว การย้ำเบรกหรือคลัตช์ก็เป็นสิ่งจำเป็นเช่นเดียวกัน เพื่อเป็นการไล่น้ำออกจากเบรกสำหรับรถที่เป็นเกียร์ออโต้ และป้องกันคลัตช์ลื่นสำหรับรถเกียร์ธรรมดา
5. ปิดแอร์ เมื่อขับรถลุยน้ำ
การปิดแอร์จะช่วยลดระดับน้ำที่เสี่ยงจะกระจายเข้าเครื่องยนต์ได้ครึ่งหนึ่งเลยทีเดียว เนื่องจากพัดลมแอร์จะพัดเอาน้ำที่ท่วมเข้าไปยังห้องเครื่องซึ่งเสี่ยงต่อเครื่องยนต์ดับได้ นอกจากนี้ควรระวังขยะที่ลอยมากับน้ำด้วย เพราะอาจจะเข้าไปติดกับพัดลมแอร์ และทำให้ระบบระบายอากาศร้อนขึ้นมาและเสียได้
6. รักษาระยะห่างกับรถคันหน้า
เมื่อขับรถลุยน้ำท่วมขังประสิทธิภาพของผ้าเบรกจะลดน้อยลง อาจทำให้เกิดอาการเบรกไม่อยู่ เพื่อความปลอดภัยของตัวคุณและผู้ร่วมทาง การรักษาระยะห่างระหว่างรถ 2 - 3 ช่วงคัน ขณะขับรถลุยน้ำท่วม จะช่วยให้คุณปลอดภัยจากการเกิดอุบัติเหตุได้

7. ห้ามดับเครื่องยนต์ทันที
เมื่อขับรถลุยน้ำมาจนถึงจุดหมายแล้วห้ามดับเครื่องยนต์ทันที สิ่งที่ควรคือจอดทิ้งไว้ก่อน เพื่อเป็นการไล่น้ำและความชื้นที่อาจตกค้างอยู่ในท่อไอเสียระเหยออกไปจนหมดก่อน จึงค่อยดับเครื่องยนต์
หากคุณจำเป็นต้องขับรถลุยน้ำท่วม ลองนำวิธีที่เรานำมาฝากไปลองใช้กันดู นอกจากจะช่วยให้ขับรถลุยน้ำท่วม ไม่เสี่ยงเครื่องยนต์ดับกลางทางแล้ว ยังเป็นการป้องกันอุบัติเหตุที่จะเกิดขึ้นอีกด้วย ที่สำคัญควรทำประกันรถยนต์เอาไว้เพื่อความอุ่นใจในการขับขี่ หากขับรถลุยน้ำท่วมมาและมีปัญหาจะได้ส่งเคลมประกันได้ทันที
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted26 ตุลาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ข้อดีของการติดกล้องหน้ารถยนต์ ที่คุณควรรู้!**Posted26 ตุลาคม 2565\\
\\
เคยสงสัยกันไหมว่า ทำไมรถยนต์ถึงต้องติดกล้องหน้ารถยนต์เอาไว้ การติดกล้องช่วยอะไรในการขับขี่ วันนี้เราจะพาไปดูข้อดีและประโยชน์ของกล้องหน้ารถกัน](https://www.viriyah.com/article/detail/280-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89)
[\\
**5 เหตุผลที่คนมักเข้าใจผิดเกี่ยวกับประกันชั้น 1**Posted29 ตุลาคม 2564\\
\\
หลายคนอาจคิดว่าประกันชั้น 1 เมื่อทำแล้วจะได้รับความคุ้มครองครอบคลุมทุกอย่าง ซึ่งนับเป็นความเข้าใจที่ผิด วันนี้เราจะพาไปดูว่า เรื่องไหนบ้างที่ทำให้คนเข้าใจผิดเกี่ยวกับประกันชั้น 1](https://www.viriyah.com/article/detail/34-5-%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%9C%E0%B8%A5%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%A1%E0%B8%B1%E0%B8%81%E0%B9%80%E0%B8%82%E0%B9%89%E0%B8%B2%E0%B9%83%E0%B8%88%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1)
[\\
**ขับอยู่ในเลน โดนมอเตอร์ไซค์เฉี่ยวแล้วหนี ?**Posted30 มีนาคม 2564\\
\\
เหตุการณ์ทำนองนี้แทบจะเกิดขึ้นทุกเช้าเลยด้วยซ้ำ และเชื่อว่าคนใช้รถจำนวนไม่น้อยต้องเคยผ่านประสบการณ์ถูกมอเตอร์ไซค์เฉี่ยวกระจกมองข้าง แล้วซิ่งหนีไป](https://www.viriyah.com/article/detail/3-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B9%83%E0%B8%99%E0%B9%80%E0%B8%A5%E0%B8%99-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%A1%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B9%84%E0%B8%8B%E0%B8%84%E0%B9%8C%E0%B9%80%E0%B8%89%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B8%AB%E0%B8%99%E0%B8%B5)
[\\
**รถยก vs รถลาก ต่างกันอย่างไร สถานการณ์ไหน ควรเรียกใช้อะไรดี?**Posted2 ธันวาคม 2564\\
\\
ในกรณีที่เกิดเหตุจำเป็นต้องใช้รถยก หรือรถลากนั้น ผู้ขับขี่ควรจะมีความรู้เบื้องต้นและประเมินสถานการณ์ให้ดีว่าในสถานการณ์นั้นๆ เราควรจะเลือกใช้รถยกหรือรถลาก โดยใช้หลักการประเมินง่ายๆ จาก ค่าใช้จ่าย \- ความเสียหาย \- ระยะทาง ที่เราจะใช้บริการพาหนะเคลื่อนย้าย](https://www.viriyah.com/article/detail/72-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%81-vs-%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%B2%E0%B8%81-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B8%AA%E0%B8%96%E0%B8%B2%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%93%E0%B9%8C%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B9%80%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%81%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%94%E0%B8%B5)
[\\
**เคลมประกันรถได้ไหม ? หากน้ำท่วมรถ**Posted8 ตุลาคม 2564\\
\\
หน้าฝนเป็นช่วงที่มีโอกาสเกิดความเสียหายกับตัวรถมากที่สุด ทั้งน้ำท่วมและอุบัติเหตุ การเลือกประกันภัยที่ให้ความคุ้มครองครอบคลุม ทั้งการเคลมประกันรถ การบริการที่รวดเร็ว จึงเป็นสิ่งจำเป็น](https://www.viriyah.com/article/detail/31-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%84%E0%B8%AB%E0%B8%A1-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%97%E0%B9%88%E0%B8%A7%E0%B8%A1%E0%B8%A3%E0%B8%96)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/281-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%A3%E0%B8%96%E0%B8%9E%E0%B8%B1%E0%B8%87-%E0%B9%80%E0%B8%84%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%94%E0%B8%B1%E0%B8%9A#mm-0)
## Benefits of Car Cameras
# ข้อดีของการติดกล้องหน้ารถยนต์ ที่คุณควรรู้!


# ข้อดีของการติดกล้องหน้ารถยนต์ ที่คุณควรรู้!
ในปัจจุบันผู้ใช้รถหลายคนเริ่มหันมาให้ความสำคัญกับการติดกล้องหน้ารถยนต์มากขึ้น แต่ก็ยังมีผู้ใช้รถยนต์อีกหลายคนที่ยังลังเลว่าควรติดกล้องหน้ารถยนต์หรือไม่ เพราะยังมองไม่เห็นประโยชน์ของกล้องหน้ารถว่าช่วยอะไรได้บ้าง เพื่อให้ผู้ใช้รถทุกคนตัดสินใจได้ง่ายยิ่งขึ้น วันนี้เราจะพาไปหาคำตอบกันว่าการติดกล้องหน้ารถยนต์มีข้อดีอะไรบ้าง จำเป็นแค่ไหน ทำไมจึงควรติด

## กล้องติดหน้ารถยนต์ คืออะไร ?
กล้องติดหน้ารถยนต์ คือ กล้องวิดีโอที่ติดหน้ารถ ซึ่งจะบันทึกทั้งภาพและเสียงต่อเนื่องกัน บางคนจะเรียกกล้องติดหน้ารถยนต์ว่า Digital Video Recorders (DVRs) โดยกล้องติดหน้ารถยนต์ทุกรุ่นจะติดที่ตำแหน่งเดียวกันคือหน้ากระจกรถ ไม่ได้ติดตั้งที่แผงคอนโซลรถ โดยส่วนมากมักจะติดไปทิศทางข้างหน้ารถ แต่ที่นิยมติดกล้องหน้ารถยนต์มักจะติดทั้งด้านหน้าและหลังรถด้วย ทั้งนี้การติดกล้องหน้ารถยนต์จะมีฟังก์ชันอยู่ 2 ประเภทด้วยกัน คือ
1. Auto Start, Auto Stop
กล้องติดหน้ารถยนต์ที่มีฟังก์ชันประเภทนี้ จะติดก็ต่อเมื่อมีการจ่ายไฟหรือสตาร์ตรถนั่นเอง และกล้องจะดับก็ต่อเมื่อหยุดจ่ายไฟหรือดับเครื่องยนต์ไป ซึ่งส่วนใหญ่แล้วกล้องติดหน้ารถยนต์ประเภทนี้จะต่อเข้ากับฟิวส์รถ เพื่อให้กล้องทำงานขณะที่จอดรถได้
2. Continuous looping / Cycle function
สำหรับกล้องติดรถยนต์ที่มีระบบนี้จะทำงานต่อเนื่อง และทำการลบไฟล์อัตโนมัติเมื่อมีความจำเต็มเมมโมรี่ โดยจะทำการบันทึกไฟล์วนลูปไปเรื่อยๆ ทั้งนี้ความยาวจะขึ้นอยู่กับขนาดของเมมโมรี่ของกล้องรุ่นนั้นๆ

## ประโยชน์ของการติดกล้องหน้ารถยนต์
1. ติดกล้องหน้ารถยนต์เพื่อใช้เป็นหลักฐานเมื่อเกิดอุบัติเหตุ
จะบอกว่าเป็นประโยชน์หลักของกล้องหน้ารถเลยก็ว่าได้ สำหรับการใช้เป็นหลักฐานเมื่อเกิดอุบัติเหตุที่ไม่คาดฝันขึ้น เพราะกล้องจะบันทึกภาพหน้ารถยนต์ตลอดการเดินทางของคุณ และตรงนี้เองที่จะช่วยให้คุณสามารถยืนยันกับบริษัทประกันภัยรถยนต์ที่คุณทำอยู่ได้ว่า เกิดเหตุการณ์อย่างไร ใครเป็นฝ่ายถูก ผิด รวมไปถึงสามารถใช้เป็นหลักฐานในการเคลมประกันรถอีกด้วย
2. ติดกล้องหน้ารถยนต์ป้องกันผู้ไม่หวังดี
เพราะสมัยนี้มิจฉาชีพมีสารพัดวิธีที่แปลกใหม่เพื่อเล่นงานคุณอยู่เสมอ ไม่ว่าจะเป็นการกระโดดตัดหน้ารถ หวังให้รถชน เพื่อเรียกค่าเสียหาย หรือจะเป็นการขับรถชน และขู่ทำร้ายร่างกายหากไม่ยอมจ่ายค่าเสียหายก็มีให้พบเห็นอยู่บ่อยๆ ดังนั้นหากรถของคุณมีการติดกล้องหน้ารถยนต์ที่ช่วยคุณบันทึกเหตุการณ์ต่างๆ ไว้ตลอด คุณก็จะมีหลักฐานในการโต้แย้งหรือจัดการกับพวกมิจฉาชีพพวกนี้แล้ว
3. บันทึกเส้นทางในการเดินทาง
นอกจากบันทึกเพื่อเป็นหลักฐานทั้งในตอนที่เกิดอุบัติเหตุหรือมิจฉาชีพแล้ว การติดกล้องหน้ารถยนต์ยังช่วยเราบันทึกการเดินทางตลอดเวลาอีกด้วย ซึ่งจะทำให้เราสามารถย้อนกลับไปดูได้ว่า เราวิ่งไปไหนมาบ้าง ผ่านเส้นทางไหน ฯลฯ อีกทั้งกล้องติดรถยนต์ในสมัยนี้ยังมีระบบ GPS ที่ช่วยให้คุณตรวจสอบเส้นทางการเดินทางได้อีกด้วย ในกรณีที่เป็นรถยนต์เชิงพาณิชย์
4. ช่วยตรวจสอบพฤติกรรมการขับขี่
ส่วนข้อนี้จะพูดถึงผู้ประกอบการที่มีการรับ \- ส่งพัสดุหรือผู้โดยสาร ดังนั้นการตรวจสอบการขับขี่และพฤติกรรมการขับขี่ของพนักงานในองค์กรจึงเป็นเรื่องสำคัญ เพราะการขับขี่รถที่มีสัญลักษณ์หรือโลโก้ของบริษัทไปไหนมาไหนด้วยพฤติกรรมที่ไม่เหมาะสม อาจทำให้ภาพลักษณ์ขององค์กรเสียหายได้ ซึ่งการติดกล้องหน้ารถยนต์นอกจากจะช่วยให้ตรวจสอบเส้นทางการเดินทางได้แล้ว ยังช่วยให้ผู้ประกอบการตรวจสอบพฤติกรรมการขับขี่ของพนักงานได้อีกด้วย
5. เคลมประกันได้ง่าย ลดเบี้ยประกันภัยรถยนต์
อีกหนึ่งข้อดีของการติดกล้องหน้ารถยนต์ คือ เราสามารถเคลมประกันรถได้ง่ายขึ้นเมื่อเกิดอุบัติเหตุ เพราะมีหลักฐานยืนยันกับพนักงานประกันว่าเกิดเหตุขึ้นอย่างไร สถานที่ไหน เวลาใด รวมถึงการติดกล้องหน้ารถยนต์ยังช่วยลดเบี้ยประกันภัยรถยนต์ได้ 5 - 10% จากประกาศของคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) อีกด้วย

และทั้งหมดนี้คือข้อดีเมื่อคุณทำการติดกล้องหน้ารถยนต์ให้กับรถยนต์ของคุณ นอกจากข้อดีเหล่านี้แล้วกล้องติดหน้ารถยังช่วยเพิ่ม “ความมั่นใจ” ให้กับผู้ขับขี่อีกด้วย เพราะอุบัติเหตุไม่คาดฝันสามารถเกิดขึ้นได้ทุกเวลา ต่อให้คุณปฏิบัติตามกฎจราจรอย่างเคร่งครัดแล้วก็ตาม ที่สำคัญนอกจากการติดกล้องหน้ารถยนต์แล้ว การทำประกันภัยรถยนต์ ก็เป็นอีกสิ่งหนึ่งที่ช่วยเพิ่มความอุ่นใจให้กับผู้ขับขี่อีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted26 ตุลาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**5 เรื่องควรรู้ เกี่ยวกับ พ.ร.บ. ฉบับมือใหม่ที่ไม่ควรพลาด!**Posted11 ตุลาคม 2565\\
\\
เจ้าของรถยนต์ย่อมต้องซื้อพ.ร.บ. ให้กับรถของท่านแต่ทราบหรือไม่ว่า พ.ร.บ. มีไว้เพื่ออะไรวันนี้วิริยะประกันภัยจะพาไปทำความเข้าใจ "พ.ร.บ." กันให้มากขึ้น](https://www.viriyah.com/article/detail/277-5-%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%80%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%89%E0%B8%9A%E0%B8%B1%E0%B8%9A%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%9E%E0%B8%A5%E0%B8%B2%E0%B8%94)
[\\
**พ.ร.บ.กับการต่อทะเบียน คนละเรื่อง ที่เหมือนจะเป็นเรื่องเดียวกัน**Posted11 ตุลาคม 2565\\
\\
เหมือนจะเรื่องเดียวกัน แต่แท้จริงแล้วเป็นคนละเรื่องสำหรับ "พ.ร.บ." กับการ "ต่อภาษีรถยนต์ประจำปี" แต่ถ้าคนละเรื่องจริง..แล้วทำไม หลายคนถึงสับสนระหว่างสองสิ่งนี้ วิริยะประกันภัยจะพาไปหาคำตอบ](https://www.viriyah.com/article/detail/276-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%AB%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99)
[\\
**10 ที่เที่ยวสวยตะลึงในไทย ปักหมุดไว้ ปีใหม่นี้ไปตะลุยกัน**Posted4 ตุลาคม 2565\\
\\
ใกล้เข้ามาแล้วกับช่วงเทศกาลปีใหม่ ใครที่ยังไม่มีแพลนจะไปเที่ยวไหนในวันหยุดยาว จะวางแผนไปเที่ยวต่างประเทศก็ดูจะไกลเกินไป วันนี้วิริยะประกันภัยมีไอเดียดีๆ มานำเสนอกับ 10 สถานที่ท่องเที่ยว](https://www.viriyah.com/article/detail/233-10-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%80%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%A7%E0%B8%AA%E0%B8%A7%E0%B8%A2%E0%B8%95%E0%B8%B0%E0%B8%A5%E0%B8%B6%E0%B8%87%E0%B9%83%E0%B8%99%E0%B9%84%E0%B8%97%E0%B8%A2-%E0%B8%9B%E0%B8%B1%E0%B8%81%E0%B8%AB%E0%B8%A1%E0%B8%B8%E0%B8%94%E0%B9%84%E0%B8%A7%E0%B9%89-%E0%B8%9B%E0%B8%B5%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B9%84%E0%B8%9B%E0%B8%95%E0%B8%B0%E0%B8%A5%E0%B8%B8%E0%B8%A2%E0%B8%81%E0%B8%B1%E0%B8%99)
[\\
**เผย 5 เทคนิค ใช้ “กล้องติดรถยนต์” อย่างมีคุณภาพ**Posted21 ธันวาคม 2564\\
\\
ปัจจุบันกล้องติดรถยนต์ได้รับความนิยมเป็นอย่างมาก เพราะใช้ช่วยบันทึกภาพอุบัติเหตุหรือสถานการณ์ต่างๆ ไว้เป็นหลักฐานได้เป็นอย่างดี](https://www.viriyah.com/article/detail/144-%E0%B9%80%E0%B8%9C%E0%B8%A2-5-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84-%E0%B9%83%E0%B8%8A%E0%B9%89-%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%A0%E0%B8%B2%E0%B8%9E)
[\\
**ถอดรหัสสีป้ายทะเบียน รถรุ่นเดียวกันทำไมถึงใช้คนละสี?**Posted21 ธันวาคม 2564\\
\\
เชื่อว่าหลายคนอาจจะสงสัยกันว่า ทำไมป้ายทะเบียนรถจึงต้องมีหลายสี แล้วแต่ละสีนั้นมีความหมายอย่างไรบ้าง? และบางทีรถรุ่นเดียวกันแต่ใช้ป้ายทะเบียนคนละสี? มีทั้งป้ายที่สะท้อนแสงและไม่สะท้อนแสง](https://www.viriyah.com/article/detail/145-%E0%B8%96%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%AB%E0%B8%B1%E0%B8%AA%E0%B8%AA%E0%B8%B5%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%A3%E0%B8%96%E0%B8%A3%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B8%AA%E0%B8%B5)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/280-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%94%E0%B8%B5%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89#mm-0)
## Understanding Vehicle VIN Numbers
# รวมพิกัดเลขตัวถัง หรือ เลขตัวถัง VIN บ่งบอกถึงอะไรบ้าง

## รวมพิกัดตำแหน่งเลขตัวถังรถยนต์ที่คุณต้องรู้?
เลขตัวถัง VIN (Vehicle Identification Number) นั้นจะมีความแตกต่างกันไป โดยปัจจุบันนี้มีมากถึง 17 หลักด้วยกัน แต่อาจจะมีรถบางคันที่มีเพียง 11-16 หลัก ซึ่งนั่นหมายถึงว่ารถคันที่มีหลักน้อยนี้นั้นถูกผลิตขึ้นในปี ค.ศ. 1981 ซึ่งถ้าเทียบเป็นอายุคน รถคันนั้นก็นับเป็นรถรุ่นคุณปู่กันได้เลย
### แล้วเลขตัวถัง (VIN) นั้นบ่งบอกอะไรได้บ้าง?
- หลักที่ 2-3 หมายถึงผู้ผลิตรถยนต์เช่น โตโยต้าจะมีรหัสเป็น R0 และมาสด้า M8
- หลักที่ 4-8 บ่งบอกถึงรุ่นย่อย ระบบเกียร์ ไปจนถึงรูปแบบตัวถัง
- หลักที่ 9 เป็นหลักยืนยันสำหรับป้องกันการปลอมแปลง
- หลักที่ 10 จะบ่งบอกปีที่ผลิตโดยใช้เป็นตัวอักษรคล้ายกันกับทะเบียนรถของเรา นั่นเอง
- หลักที่ 11 บ่งบอกถึงโรงงานที่ประกอบรถ
- และหลักที่สำคัญ 6 หลักสุดท้ายนั้นก็คือ Chassis Number หรือหมายเลขเครื่อง ที่เปรียบเสมือน Serial Number ของรถเรานั่นเอง
**แล้วเจ้าเลข VIN เหล่านี้ เราสามารถพบเจอได้จากส่วนไหนของรถบ้าง?**
รถยนต์แต่ละรุ่นจะมีการระบุตำแหน่งหมายเลขตัวถังรถแตกต่างกัน ซึ่งเราสามารถดูหมายเลขตัวถังรถได้จากตำแหน่งชิ้นส่วนเหล่านี้
- แผงหน้าปัด
- ประตูฝั่งคนขับ
- กระโปรงรถ
- แผ่น พ.ร.บ. รถยนต์
- ใต้ยางอะไหล่
- โครงหน้ารถ
- ใต้พรมฝั่งคนขับ
- ใต้ซุ้มล้อรถด้านหลัง
- เล่มทะเบียนรถ
- คู่มือรถยนต์คันนั้นๆ
### แล้วเจ้าเลข VIN เหล่านี้ เราสามารถพบเจอได้จากส่วนไหนของรถบ้าง?
สำหรับใครที่กำลังจะออกเดินทาง อย่างลืมเช็คความพร้อมของ [ประกันภัยรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) และ [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) เพื่อความอุ่นใจตลอดการเดินทาง ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือ [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว และใครที่กำลังมองหาการ [ต่อประกันรถ](https://www.viriyah.com/renew/advance/search) [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ **[www.viriyah.com](http://www.viriyah.com/)** หรือโทรสอบถามข้อมูลได้ที่ 0-2129-7474
Posted10 ตุลาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**รู้หรือไม่...ถ้าสัญลักษณ์แบบนี้ขึ้นบนหน้าป้ดรถของคุณมีความหมายว่าอย่างไร?**Posted6 ตุลาคม 2565\\
\\
รู้หรือไม่...ถ้าสัญลักษณ์แบบนี้ขึ้นบนหน้าป้ดรถของคุณมีความหมายว่าอย่างไร? “แบตเตอรี่กุญแจอยู่ในระดับต่ำ” หลายท่านอาจกำลังพบปัญหา รีโมทรถกดไม่ติดเมื่ออยู่นอกระยะไกลๆ หรือกดติดบ้างไม่ติดบ้าง](https://www.viriyah.com/article/detail/256-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B8%AA%E0%B8%B1%E0%B8%8D%E0%B8%A5%E0%B8%B1%E0%B8%81%E0%B8%A9%E0%B8%93%E0%B9%8C%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B8%9A%E0%B8%99%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9B%E0%B9%89%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**“รถนุ่มเกินไป”อาจไม่ปลอดภัยอย่างที่คิด! รู้เร็ว แก้ไว ไม่เสี่ยงอุบัติเหตุ**Posted17 สิงหาคม 2565\\
\\
การขับรถที่นุ่มและสั่นสะเทือนน้อย ถือเป็นสิ่งที่ผู้ขับขี่หลายคนปรารถนา เพราะคิดว่าการขับรถนุ่มๆ นั้นเป็นเรื่องที่ดี ทำให้ขับได้สบายและราบลื่นขึ้น แต่จริงๆ แล้ว หากขับแล้วสังเกตพบว่าห้องโดยสารรถของเราดูนุ่มนวลผิดปกติ ไม่รู้สึกถึงการสั่นสะเทือนเหมือนเดิม อย่าเพิ่งนิ่งนอนใจ เพราะนั่นคือสัญญาณที่บ่งบอกว่าช่วงล่างรถของคุณเริ่มมีปัญหาแล้ว ซึ่งชิ้นส่วนที่พบปัญหามากที่สุดก็คือ “โช๊คอัพ”](https://www.viriyah.com/article/detail/210-%E0%B8%A3%E0%B8%96%E0%B8%99%E0%B8%B8%E0%B9%88%E0%B8%A1%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%9B-%E0%B8%AD%E0%B8%B2%E0%B8%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B4%E0%B8%94-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%A3%E0%B9%87%E0%B8%A7-%E0%B9%81%E0%B8%81%E0%B9%89%E0%B9%84%E0%B8%A7-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8)
[\\
**ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?**Posted28 เมษายน 2565\\
\\
ผู้ใช้รถทุกคนน่าจะเคยได้ยินคำว่า ใบเคลมประกันรถ กันมาบ้าง แต่รู้หรือไม่ว่า ใบเคลมประกันรถ คืออะไร ทำหน้าที่อย่างไรและมีอายุกี่ปี หากเกิดสูญหายขึ้นต้องทำอย่างไร วันนี้เรารวบรวมคำตอบมาฝากทุกคนแล้ว ไปดูกัน](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5)
[\\
**จราจร ต้องไม่ จลาจล : โครงการแก้ไขปัญหาจราจรในพระราชดำริ**Posted22 ธันวาคม 2564\\
\\
พระบาทสมเด็จพระเจ้าอยู่หัวทรงห่วงใยในปัญหาจราจรที่สร้างความทุกข์ยากแก่คนกรุงเทพฯ และทรงเห็นว่าไม่ใช่เป็นปัญหาของคนเมืองเท่านั้น แต่ยังเป็นปัญหาระดับประเทศ](https://www.viriyah.com/article/detail/165-%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%88%E0%B8%A5%E0%B8%B2%E0%B8%88%E0%B8%A5-%E0%B9%82%E0%B8%84%E0%B8%A3%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%81%E0%B8%81%E0%B9%89%E0%B9%84%E0%B8%82%E0%B8%9B%E0%B8%B1%E0%B8%8D%E0%B8%AB%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B9%83%E0%B8%99%E0%B8%9E%E0%B8%A3%E0%B8%B0%E0%B8%A3%E0%B8%B2%E0%B8%8A%E0%B8%94%E0%B8%B3%E0%B8%A3%E0%B8%B4)
[\\
**วิริยะประกันภัย เปิดตัว! แจ้งเคลมออนไลน์วิริยะ ผ่าน Line OA เคลมไว เช็กครบ จบที่ไลน์ ไม่กี่ขั้นตอน!**Posted19 สิงหาคม 2568\\
\\
ทำความรู้จัก Line OA จากประกันรถยนต์วิริยะ ที่ช่วยให้การแจ้งเคลมประกันรถยนต์ สะดวก รวดเร็ว ผ่านการแจ้งเคลมออนไลน์วิริยะ มีขั้นตอนอะไรบ้างตามไปดูในบทความนี้เลย](https://www.viriyah.com/article/detail/438-%E0%B8%A7%E0%B8%B4%E0%B8%A3%E0%B8%B4%E0%B8%A2%E0%B8%B0%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%95%E0%B8%B1%E0%B8%A7-%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%AD%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C%E0%B8%A7%E0%B8%B4%E0%B8%A3%E0%B8%B4%E0%B8%A2%E0%B8%B0-%E0%B8%9C%E0%B9%88%E0%B8%B2%E0%B8%99-line-oa-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%84%E0%B8%A7-%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%84%E0%B8%A3%E0%B8%9A-%E0%B8%88%E0%B8%9A%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%A5%E0%B8%99%E0%B9%8C-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%82%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B8%95%E0%B8%AD%E0%B8%99)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/274-%E0%B8%A3%E0%B8%A7%E0%B8%A1%E0%B8%9E%E0%B8%B4%E0%B8%81%E0%B8%B1%E0%B8%94%E0%B9%80%E0%B8%A5%E0%B8%82%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%96%E0%B8%B1%E0%B8%87-%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD-%E0%B9%80%E0%B8%A5%E0%B8%82%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%96%E0%B8%B1%E0%B8%87-vin-%E0%B8%9A%E0%B9%88%E0%B8%87%E0%B8%9A%E0%B8%AD%E0%B8%81%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87#mm-0)
## New Traffic Fines
# เริ่มแล้ว! ค่าปรับจราจรแบบใหม่ ที่ผู้ขับขี่ควรรู้


ผู้ใช้รถ \- ใช้ถนนคงทราบเกี่ยวกับกฎจราจรเบื้องต้นกันอยู่แล้ว เพราะเกี่ยวข้องกับการขับขี่และความปลอดภัยของทั้งตัวคุณเองและส่วนรวม รวมถึงช่วยลดความสูญเสียจากอุบัติเหตุอีกด้วย ล่าสุดทางกรมขนส่งทางบกได้ออก พ.ร.บ.จราจรทางบกฉบับใหม่ (ฉบับที่ 13) พ.ศ. 2565 ทั้งนี้เพื่อรณรงค์ให้เกิดความตระหนักทางกฎหมายและป้องกันผู้ที่กระทำผิดซ้ำๆ ซึ่งผู้ใช้รถ - ใช้ถนนทุกคนต้องรับรู้และปฏิบัติตามอย่างเคร่งครัด เพราะหากฝ่าฝืนอาจมีโทษหนักทั้งจำและปรับ อีกทั้งค่าปรับจราจรใหม่นี้ยังมากกว่า พ.ร.บ. ฉบับเดิมหลายเท่าอีกด้วย มีรายละเอียดอย่างไรบ้างเรารวบรวมมาให้แล้วในบทความนี้
## **เพิ่มอัตราโทษปรับที่เป็นปัจจัยก่อให้เกิดอุบัติเหตุ ดังนี้**
- ขับรถเร็วเกินกว่ากฎหมายกำหนด, ขับรถฝ่าฝืนสัญญานไฟแดง, ไม่หยุดรถให้คนข้ามทางม้าลาย ปรับไม่เกิน 4,000 บาท (จากเดิมปรับไม่เกิน 1,000 บาท)
- ขับรถย้อนศร, ไม่สวมหมวกกันน็อก ปรับไม่เกิน 2,000 บาท หากไม่รัดเข็มขัดนิรภัยก็ปรับไม่เกิน 2,000 บาท เช่นกัน (จากเดิมปรับไม่เกิน 500 บาท)
- เพิ่มโทษผู้ขับขี่ในกรณีที่เกิดการขับขี่โดยประมาท ส่งผลให้เกิดความเสียหายต่อชีวิตและร่างกายผู้อื่น อัตราโทษจากเดิมจำคุกไม่เกิน 3 เดือน ปรับตั้งแต่ 2,000 - 10,000 บาท เป็นจำคุกไม่เกิน 1 ปี ปรับตั้งแต่ 5,000 - 20,000 บาท หรือทั้งจำและปรับ

### **เพิ่มโทษแข่งรถในทางหลวงหรือที่สาธารณะ ดังนี้**
- รวมกลุ่มมั่วสุมในทางหรือใกล้ทางสาธารณะ ตั้งแต่ 5 คนขึ้นไป อาจมีความผิดฐาน “พยายามแข่งรถ” หากมีพฤติกรรมหรือเข้าเงื่อนไขเหล่านี้
1. มีการนัดหมายเพื่อแข่งรถมาก่อน
2. รถที่มีการรวมกลุ่มมีการดัดแปลง / ปรับแต่งสภาพรถที่ไม่ถูกต้องตามกฎหมายกำหนด
3. มีพฤติกรรมที่ส่อไปทางการแข่งรถบนทางหลวงหรือทางสาธารณะ
ต้องระวางโทษ 2 ใน 3 ของความผิดฐานแข่งรถในทางหลวงหรือสาธารณะ จำคุกไม่เกิน 3 เดือน ปรับตั้งแต่ 5,000 - 10,000 บาท หรือทั้งจำและปรับ
- ผู้จัดหรือผู้โฆษณามีการชักชวนให้มีการแข่งรถ
มีโทษจำคุกไม่เกิน 6 เดือน ปรับตั้งแต่ 10,000 - 20,000 บาท หรือทั้งจำทั้งปรับ
- ร้านแต่งรถ ที่ทำการแต่งรถให้บุคคลไปใช้แข่ง
มีโทษในฐานะผู้สนับสนุน ต้องระวางโทษ 2 ใน 3 ของความผิดฐานแข่งรถในทางหลวง

### **เพิ่มโทษผู้กระทำผิดซ้ำในกรณีเมาแล้วขับ**
- หากขับขี่ขณะเมาแล้วถูกจับเป็นครั้งแรก จะมีอัตราโทษจำคุกไม่เกิน 1 ปี ปรับตั้งแต่ 5,000 - 20,000 บาท หรือทั้งจำทั้งปรับ
- หากกระทำผิดซ้ำสอง ในข้อหา “เมาแล้วขับ” ภายใน 2 ปี นับตั้งแต่วันที่กระทำผิดครั้งแรก มีโทษจำคุกไม่เกิน 2 ปี ปรับตั้งแต่ 50,000 - 100,000 บาท (ศาลจะลงโทษและปรับด้วยทุกครั้งที่กระทำผิด)
- นอกจากนี้จะถูกพักใบอนุญาตขับขี่ไม่น้อยกว่า 1 ปี หรือหากกระทำผิดซ้ำอีก อาจได้รับโทษโดยการถอนใบอนุญาตขับขี่

### **กำหนดเรื่องรัดเข็มขัดนิรภัย**
ในกรณีที่ผู้ขับขี่ขับรถยนต์ไม่ว่าจะเป็นรถตู้ รถกระบะ หรือรถเก๋ง ที่สามารถติดตั้งเข็มขัดนิรภัยได้ ผู้ขับขี่และผู้โดยสารจะต้องทำการรัดเข็มขัดนิรภัยทุกที่นั่ง หากเป็นรถกระบะสองตอน ผู้ที่นั่งโดยสารข้างหลังต้องรัดเข็มขัดนิรภัยด้วย หากฝ่าฝืนมีโทษปรับไม่เกิน 2,000 บาท และในกรณีที่นั่งบริเวณแค็บหรือท้ายกระบะ จะต้องนั่งไม่เกินจำนวนที่กำหนดในลักษณะที่ปลอดภัย รวมถึงผู้ขับขี่ต้องขับขี่ด้วยความเร็วตามที่กฎหมายกำหนดไว้ด้วย

### **ที่นั่งนิรภัยสำหรับเด็กอายุไม่เกิน 6 ปี**
ในกฎหมายข้อนี้ทางสำนักงานตำรวจแห่งชาติยังไม่ได้ประกาศใช้ร่วมกับกฎหมายก่อนหน้านี้ ซึ่งจะบังคับใช้ต่อเมื่อได้จัดทำประกาศและผ่านราชกิจจานุเบกษาแล้ว ทั้งนี้ทางสำนักงานตำรวจแห่งชาติได้ร่วมกับกรมขนส่งทางบก และหน่วยงานที่เกี่ยวข้อง ประชุมเพื่อกำหนดมาตรฐานความปลอดภัยและลดอัตราภาษีที่นั่งนิรภัย รวมถึงวิธีป้องกันอันตรายในกรณีที่ไม่สามารถติดตั้งที่นั่งนิรภัยได้ เพื่อจัดทำประกาศเรื่อง การใช้ที่นั่งนิรภัยสำหรับเด็กให้เสร็จทันภายในวันที่ 4 ธันวาคม 2565
ทั้งหมดนี้คือข้อกฎหมายและค่าปรับจราจรแบบใหม่ที่ทางสำนักงานตำรวจแห่งชาติได้ประกาศออกมาและบังคับใช้แล้ว ผู้ขับขี่ทุกคนที่ใช้รถทุกประเภท ควรศึกษาให้เข้าใจและปฏิบัติตามข้อกฎหมาย เพื่อความปลอดภัยทั้งชีวิตและทรัพย์สิน รวมถึงเป็นการช่วยลดการเกิดอุบัติเหตุอีกด้วย แต่ถึงแม้จะปฏิบัติตามกฎหมายอย่างเคร่งครัด ขึ้นชื่อว่าอุบัติเหตุก็สามารถเกิดขึ้นได้เสมอ ทุกที่ ทุกเวลา การทำประกันรถยนต์จึงเป็นสิ่งจำเป็นที่จะช่วยให้คุณอุ่นใจและสบายใจ หากเกิดอุบัติเหตุไม่คาดฝันขึ้น
ทั้งนี้สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted27 กันยายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**รู้ให้ครบ ประกันชั้น 1 คุ้มครองอะไรบ้าง?**Posted23 สิงหาคม 2565\\
\\
จะทำประกันรถทั้งที ต้องรู้ให้ครบทั้งเงื่อนไขและความคุ้มครอง โดยเฉพาะประกันชั้น 1 ซึ่งเป็นประกันรถยนต์สูงสุดที่ใครๆ ก็ทำกัน วันนี้เราเลยจะพาไปดูว่าประกันชั้น 1 ให้ความคุ้มครองอะไรบ้าง และมีเงื่อนไขอย่างไร](https://www.viriyah.com/article/detail/213-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A3%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**รถยนต์ไฟฟ้า ทำประกันรถยนต์ประเภทใดได้บ้าง?**Posted22 สิงหาคม 2565\\
\\
เชื่อว่าเป็นคำถามที่คนขับรถยนต์ไฟฟ้าสงสัยกันอยู่ไม่น้อยว่า รถยนต์ไฟฟ้าสามารถทำประกันรถยนต์แบบไหนได้บ้าง บทความนี้ได้รวบรวมคำตอบมาไว้ให้แล้ว ตามไปดูได้เลย](https://www.viriyah.com/article/detail/212-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%83%E0%B8%94%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่**Posted27 พฤษภาคม 2565\\
\\
รถมีรอยทำประกันได้ไหม คงเป็นคำถามที่หลายคนสงสัย วันนี้เราจะพาไปหาคำตอบกันว่า รถที่มีรอยแผลอยู่สามารถทำประกันประเภท 1 ได้หรือไม่ และประกันจะคุ้มครองไหม](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**อยากเปลี่ยนประกันรถก่อนครบปี ทำได้หรือไม่ ?**Posted6 มกราคม 2565\\
\\
หลายคนอาจมีข้อสงสัยว่า ประกันรถยนต์ นั้นสามารถเปลี่ยนก่อนครบปีได้หรือไม่ วันนี้เราจะพาไปหาคำตอบกันว่าสามารถเปลี่ยนประกันรถก่อนครบปีได้หรือไม่ และมีข้อดีข้อเสียอย่างไร](https://www.viriyah.com/article/detail/171-%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%9B%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%A3%E0%B8%9A%E0%B8%9B%E0%B8%B5-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ออกรถใหม่ป้ายแดงมา ก่อนจะรับรถต้องตรวจเช็กอะไรบ้าง**Posted1 มีนาคม 2565\\
\\
การออกรถใหม่ป้ายแดง จำเป็นต้องตรวจเช็กทุกจุด ทั้งในและนอกรถ เพื่อความสบายใจและป้องกันปัญหาตามมาย้อนหลัง วันนี้เราจะพาไปหาคำตอบกันว่า ออกรถป้ายแดงมา ต้องตรวจเช็กอะไรบ้าง](https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/216-%E0%B9%80%E0%B8%A3%E0%B8%B4%E0%B9%88%E0%B8%A1%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7-%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%88%E0%B8%A3%E0%B8%B2%E0%B8%88%E0%B8%A3%E0%B9%81%E0%B8%9A%E0%B8%9A%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89#mm-0)
## Understanding Car Seats
# พาไปทำความรู้จักกับคาร์ซีทว่าคืออะไร? มีความสำคัญอย่างไร? ทำไมถึงต้องมีกฎหมายบังคับใช้

ในแต่ละปีมีเด็กจำนวนไม่น้อยที่ต้องเสียชีวิตหรือบาดเจ็บจากอุบัติเหตุทางรถยนต์ เพราะไม่ได้คาดเข็มขัดนิรภัยและนั่งอยู่ตามลำพัง โดยที่ไม่มีผู้ใหญ่คอยอุ้มหรือดูแลอย่างใกล้ชิด ดังนั้นการใช้เบาะนิรภัยสำหรับเด็กหรือที่ใครหลายๆ คนเรียกว่า “คาร์ซีท” จึงเป็นสิ่งจำเป็น เพราะจะช่วยป้องกันให้เด็กๆ ไม่ถูกแรงกระแทกหากเกิดอุบัติเหตุ วันนี้เราจะพาไปทำความรู้จักกับเจ้า “คาร์ซีท” กันว่าคืออะไร และมีความสำคัญอย่างไรจนต้องมีกฎหมายบังคับใช้
## **คาร์ซีท คืออะไร?**
ที่นั่งนิรภัยสำหรับเด็ก หรือที่ใครหลายคนเรียกกันว่า “ **คาร์ซีท**” คืออุปกรณ์จำเป็นที่จะช่วยให้บุตรหลานของคุณปลอดภัยจากความรุนแรงและการบาดเจ็บจากอุบัติเหตุได้ เมื่อต้องเดินทางทั้งระยะใกล้และระยะไกล โดยองค์การอนามัยโลก (WHO) ได้เปิดเผยข้อมูลว่า การใช้คาร์ซีทช่วยลดอัตราการเสียชีวิตของเด็กได้ถึงร้อยละ 70 เลยทีเดียว ซึ่งในปัจจุบันหลายประเทศได้มีกฎหมาย คาร์ซีทบังคับใช้แล้ว เพื่อให้เกิดความปลอดภัยและป้องกันอันตรายต่างๆ ที่อาจเกิดขึ้นกับเด็กขณะนั่งรถยนต์

## **กฎหมายบังคับใช้คาร์ซีท ในประเทศ**
วันที่ 7 พฤษภาคม 2565 ที่ผ่านมา เว็บไซต์ราชกิจจานุเบกษาได้ออกพระราชบัญญัติจราจรทางบก (ฉบับที่ 13) ว่าด้วยเรื่องเกี่ยวกับความปลอดภัยของผู้ใช้รถ - ใช้ถนนทั้งผู้ขับขี่และผู้โดยสาร โดยวัตถุประสงค์ของการออก พ.ร.บ.ฉบับนี้ออกมา ก็เพื่อต้องการให้ทุกคนคาดเข็มขัดนิรภัยตลอดเวลา รวมถึงเด็กๆ ซึ่งอยู่ในความดูแลและโดยสารมาในรถยนต์ โดยระบุไว้ดังนี้
- เด็กที่มีอายุต่ำกว่า 6 ปี จะต้องนั่งในที่นั่งนิรภัยสำหรับเด็ก (คาร์ซีท) หรือที่นั่งพิเศษสำหรับเด็ก
- เด็กที่มีความสูงไม่เกิน 135 เซนติเมตร จะต้องนั่งและรัดเข็มขัดนิรภัยไว้ตลอด
### **เริ่มบังคับใช้กฎหมาย คาร์ซีท ตอนไหน ?**
กฎหมาย คาร์ซีท มีผลบังคับใช้ในวันที่ 5 กันยายน 2565 หากผู้ขับขี่ที่มีบุตรหลานนั่งมาด้วย และอยู่ในเกณฑ์อายุที่ทางกฎหมายระบุ หากฝ่าฝืนจะถูกปรับ 2,000 บาท โดยในช่วงแรกที่เริ่มบังคับใช้ หากกระทำผิดจะเป็นการตักเตือนก่อน

### **มีเด็กหลายคนต้องทำอย่างไร ?**
หากครอบครัวมีเด็กเกินกว่า 3 คนขึ้นไป และอยู่ในเกณฑ์ที่ต้องใช้คาร์ซีท ให้ทำการติดตั้งคาร์ซีทในที่นั่งด้านหลัง 2 ที่ โดยให้เด็กที่อายุต่ำกว่า 3 ปีนั่ง ส่วนที่นั่งด้านหน้าให้ติดตั้งคาร์ซีทด้วย หากเป็นเด็กอายุที่ต่ำกว่า 3 ปี แต่หากเกินกว่าเกณฑ์ให้นำเด็กที่มีอายุต่ำกว่ามานั่งด้านหน้าและให้เด็กที่อายุมากกว่านั่งด้านหลัง รวมถึงคาดเข็มขัดนิรภัยด้วย
### **ใช้คาร์ซีทแบบไหนได้บ้าง ?**
ในกฎหมายคาร์ซีทระบุเอาไว้ว่าผู้ปกครองต้องเลือกคาร์ซีทให้เหมาะกับน้ำหนักตัวและส่วนสูงของเด็ก โดยเบาะนั่งนิรภัยหรือคาร์ซีท มีอยู่ 3 ประเภทด้วยกัน ดังนี้
1. ที่นั่งนิรภัยชนิดหันหน้าเข้าเบาะ (Rear-Facing Seats) คาร์ซีทแบบนี้จะให้เด็กนั่งหันไปทางด้านหลังของรถ
2. ที่นั่งนิรภัยชนิดหันหน้าออกจากเบาะ (Forward-Facing Seats) คาร์ซีทแบบนี้เด็กจะนั่งหันหน้าไปทางเดียวกับเบาะด้านหน้ารถ โดยตัวเบาะจะมีการติดตั้งสายคาดแบบเส้นทแยงมุม หรือเบาะนวมสำหรับป้องกันแรงกระแทก (Impact Cushion)
3. ที่นั่งเสริมความสูง ชนิดมีหรือไม่มีพนักพิงหลัง
ทั้งนี้ สำหรับเบาะที่นั่งเสริมความสูงแบบไม่มีพนักพิงหลัง (Backless Booster Seats) เด็กที่นั่งจะต้องมีน้ำหนักตัวมากกว่า 22 กก. และส่วนสูงเกิน 125 ซม. อีกทั้งเบาะนั่งนิรภัย (คาร์ซีท) ชนิดตามส่วนสูงหรือที่เรียกกันว่า ไอไซต์ (I-Size) จะต้องเป็นชนิดหันหน้าเข้าเบาะ สำหรับเด็กอายุที่มีอายุต่ำกว่า 15 เดือน ซึ่งหากอายุเกินสามารถใช้คาร์ซีทแบบหันหน้าออกจากเบาะได้
เป็นยังไงกันบ้างกับข้อมูลที่ทางเราได้รวบรวมและนำมาฝากกัน เกี่ยวกับคาร์ซีทและกฎหมายคาร์ซีท ที่จะถูกประกาศให้ใช้ภายในประเทศไทยเร็วๆ นี้ หวังว่าบทความนี้จะช่วยให้คุณพ่อ คุณแม่ ผู้ปกครองที่มีสมาชิกตัวน้อยหรืออายุยังไม่เกินเกณฑ์ เตรียมตัวรับมือและสร้างเกราะป้องกันให้กับลูกหลานจากอุบัติเหตุที่อาจเกิดขึ้นได้แบบไม่ทันตั้งตัว ที่สำคัญนอกจากสร้างเกราะป้องกันให้กับลูกหลานที่รักแล้ว อย่าลืมเสริมเกราะป้องกันให้กับรถยนต์ด้วยการทำประกันรถยนต์ เพื่อความอุ่นใจ ช่วยคุ้มครองตลอดการเดินทางด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted27 กันยายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**รู้ให้ครบ ประกันชั้น 1 คุ้มครองอะไรบ้าง?**Posted23 สิงหาคม 2565\\
\\
จะทำประกันรถทั้งที ต้องรู้ให้ครบทั้งเงื่อนไขและความคุ้มครอง โดยเฉพาะประกันชั้น 1 ซึ่งเป็นประกันรถยนต์สูงสุดที่ใครๆ ก็ทำกัน วันนี้เราเลยจะพาไปดูว่าประกันชั้น 1 ให้ความคุ้มครองอะไรบ้าง และมีเงื่อนไขอย่างไร](https://www.viriyah.com/article/detail/213-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A3%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**ยุคน้ำมันแพง ขับรถอย่างไรให้ประหยัดน้ำมัน มีเงินเหลือเก็บ**Posted28 มิถุนายน 2565\\
\\
ในยุคที่น้ำมันมีราคาผันผวนอยู่ตลอด ผู้ใช้รถทุกคนควรวางแผนการเดินทางให้ดีเพื่อเซฟค่าใช้จ่ายในส่วนนี้ วันนี้เราจึงมีเทคนิคขับรถประหยัดน้ำมันมาฝากผู้ใช้รถทุกคน จะมีวิธีไหนบ้างไปดูกัน](https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A)
[\\
**รถยนต์ที่มีอายุเกิน 15 ปี เลือกทำประกันรถชั้นไหนดี? ถึงตอบโจทย์**Posted28 มิถุนายน 2565\\
\\
คงเป็นคำถามที่หลายคนสงสัยว่า หากรถยนต์ที่ใช้อยู่มีอายุเกิน 15 ปีขึ้นไป ควรเลือกทำประกันรถชั้นไหนดีถึงจะเหมาะ วันนี้เราจะพาไปหาคำตอบกัน](https://www.viriyah.com/article/detail/190-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99-15-%E0%B8%9B%E0%B8%B5-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B8%94%E0%B8%B5-%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%95%E0%B8%AD%E0%B8%9A%E0%B9%82%E0%B8%88%E0%B8%97%E0%B8%A2%E0%B9%8C)
[\\
**ทุนประกันภัยรถยนต์ กับ เบี้ยประกัน ต่างกันอย่างไร**Posted27 พฤษภาคม 2565\\
\\
หลายคนอาจจะเคยได้ยินทั้งสองคำนี้กันมาบ้างแล้ว แต่รู้หรือไม่ว่า ทุนประกันภัยรถยนต์และเบี้ยประกันภัยรถยนต์ นั้นต่างกันอย่างไร วันนี้เรามีคำตอบมาฝาก](https://www.viriyah.com/article/detail/186-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**ภาษีรถยนต์ คืออะไร? หากขาดการต่อภาษีจะเป็นอย่างไร?**Posted28 เมษายน 2565\\
\\
ชวนทุกคนมาทำความเข้าใจกับภาษีรถยนต์ ว่าคืออะไร รวมไปถึงวิธีการต่อและโทษปรับที่ต้องระวังหากขาดการต่อภาษีรถยนต์นานเกินจะเป็นอย่างไร](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/215-%E0%B8%9E%E0%B8%B2%E0%B9%84%E0%B8%9B%E0%B8%97%E0%B8%B3%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%88%E0%B8%B1%E0%B8%81%E0%B8%81%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%8B%E0%B8%B5%E0%B8%97%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A1%E0%B8%B5%E0%B8%81%E0%B8%8E%E0%B8%AB%E0%B8%A1%E0%B8%B2%E0%B8%A2%E0%B8%9A%E0%B8%B1%E0%B8%87%E0%B8%84%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%8A%E0%B9%89#mm-0)
## Insurance Claims Explained
# เคลียร์ข้อสงสัย เคลมสด แตกต่างกับ เคลมแห้ง อย่างไร


เชื่อว่าผู้ใช้รถทุกคนรู้อยู่แล้วว่าเมื่อเกิดอุบัติเหตุขึ้นสิ่งแรกที่ต้องทำคือ การโทรเรียกประกันให้มาในที่เกิดเหตุเพื่อเคลมประกัน โดยการเคลมประกันจะถูกแบ่งออกเป็น 2 ประเภทคือ การเคลมสด (Fresh Claim) และ การเคลมแห้ง (Dry Claim) แน่นอนว่าหลายคนยังคงสงสัยและมีคำถาม โดยเฉพาะใครที่ยังไม่เคยเคลมประกันรวมถึงผู้ขับขี่มือใหม่ ว่าเคลมสด เคลมแห้งคืออะไรและต่างกันยังไง วันนี้เราจะพาไปหาคำตอบกัน

## **เคลมสดคืออะไร มีขั้นตอนอย่างไร**
เคลมสดคือ การเคลมที่เกิดขึ้นหลังจากเกิดอุบัติเหตุบนท้องถนนทันที โดยที่ยังมีคู่กรณีอยู่ด้วย ณ จุดเกิดเหตุ ซึ่งจะเป็นการโทรติดต่อกับเจ้าหน้าที่ประกันให้เดินทางมายังจุดเกิดเหตุ เพื่อตรวจสอบและออกใบเคลมประกัน เพื่อให้ส่งซ่อมกับอู่ในเครือหรืออู่ใกล้บ้าน โดยใบเคลมจะมีอายุ 1 ปี
## **ขั้นตอนการเคลมสด มีดังนี้**
- เมื่อเกิดเหตุขึ้นให้ตั้งสติและนำมือถือขึ้นมาถ่ายภาพเอาไว้เป็นหลักฐาน หรือจดทะเบียนรถคู่กรณีเอาไว้
- โทรแจ้งเจ้าหน้าที่หรือ Call Center ของบริษัทประกันภัยที่ทำอยู่ หากเป็นลูกค้าของวิริยะให้โทร 1557 เพื่อติดต่อประสานงานให้เจ้าหน้าที่มาตรวจสอบ ณ ที่เกิดเหตุ พร้อมกับแจ้งลักษณะการเกิดเหตุ ทะเบียนรถยนต์และสถานที่ให้ชัดเจน
- หากมีคนเจ็บ ให้ทำการโทรเรียกรถพยาบาลก่อน
- เมื่อเจ้าหน้าที่ประกันมาถึงจุดเกิดเหตุ จะตรวจสอบความเสียหายรอบคันรถอย่างละเอียดเพื่อประเมินความเสียหาย จากนั้นจะออกใบเคลมรายการความเสียหายให้กับผู้เอาประกัน เพื่อใช้เป็นหลักฐานนำไปยื่นเคลมประกัน

## **เคลมแห้งคืออะไร มีขั้นตอนอย่างไร**
เคลมแห้ง คือ การเคลมประกันรถที่ไม่จำเป็นต้องให้เจ้าหน้าที่ประกันเดินทางมายังจุดเกิดเหตุ เป็นการเคลมประกันหลังจากเกิดอุบัติเหตุไปแล้วและผู้เอาประกันทำการแจ้งประกันภายหลัง ซึ่งโดยส่วนใหญ่แล้วมักจะเป็นอุบัติเหตุที่มีความเสียหายเล็กน้อยโดยคุณสามารถนำรถไปส่งเคลมประกันได้ที่อู่ในเครือของบริษัทประกันหรืออู่ใกล้บ้านได้เลย เนื่องจากอาจเป็นอุบัติเหตุที่ไม่มีคู่กรณี ทั้งนี้สามารถเข้าไปแจ้งเคลมได้ทุกเวลาก่อนที่กรมธรรม์ประกันที่ทำอยู่จะหมดอายุ ไม่เช่นนั้นผู้เอาประกันจะต้องเป็นคนออกค่าใช้จ่ายในการซ่อมเองทั้งหมด
### **ขั้นตอนการเคลมแห้ง มีดังนี้**
- โทรแจ้ง Call Center ของบริษัทประกันภัยที่ทำอยู่ก่อนที่จะนำรถเข้าไปซ่อม
- แจ้งวัน เวลา สถานที่เกิดเหตุและสาเหตุการเกิดอุบัติเหตุกับเจ้าหน้าที่
- ระบุวันที่จะนำรถเข้าไปเคลมที่อู่หรือศูนย์ซ่อมของบริษัทประกันภัยที่ทำอยู่
- ผู้เอาประกันสามารถนำรถเข้าไปซ่อมที่อู่หรือศูนย์ซ่อมของประกันรถยนต์ที่ทำอยู่ได้เลย ตามวันและเวลาที่ระบุ
### **เอกสารที่ใช้ในการเคลมประกันรถยนต์**
ไม่ว่าจะเป็นการเคลมสด เคลมแห้ง จำเป็นต้องเตรียมเอกสารให้พร้อมก่อนที่จะนำรถเข้าไปเคลม โดยจะมีเอกสารจำเป็นที่ต้องใช้ ดังนี้
- กรมธรรม์ประกันรถยนต์
- สำเนาทะเบียนรถ
- สำเนาใบขับขี่
## **เคลมสด เคลมแห้ง แตกต่างกันอย่างไร**
การเคลมสด และ เคลมแห้ง จะแตกต่างกันในส่วนของระยะเวลาแจ้งเคลมประกัน หากเป็นอุบัติเหตุหนัก รถได้รับความเสียหายจนไม่สามารถเคลื่อนที่ได้ หรือมีผู้ได้รับบาดเจ็บ แล้วแจ้งเคลมประกันทันที แบบนี้เรียกว่า “เคลมสด” แต่หากเป็นอุบัติเหตุเล็กน้อยและไม่มีคู่กรณี หรือมีคู่กรณีก็ตาม แต่เป็นร่องรอยเล็กน้อยที่รถสามารถเคลื่อนที่ต่อไปได้ และไม่ได้เป็นการแจ้งเคลมทันทีหลังจากเกิดเหตุ แบบนี้เรียกว่า “เคลมแห้ง”
### **Vclaim On Vcall วิริยะ**
นอกจากนี้สำหรับการเคลมแห้ง ลูกค้าประกันรถยนต์วิริยะสามารถใช้นวัตกรรม Vclaim On Vcall เพื่อทำการนัดหมายผ่านระบบวิดีโอคอลได้ทันที โดยไม่จำเป็นต้องนำรถมาเคลมที่ศูนย์ซ่อมหรือสาขาภายในเครือ เพียงทำนัดหมายบริการ ทางเจ้าหน้าที่จะติดต่อกลับไปพร้อมกับส่ง SMS เข้าไปที่เบอร์มือถือของผู้เอาประกัน เพื่อให้ทำการตอบรับระบบ Vclaim On Vcall
### **Vclaim On Vcall มีขั้นตอนการเคลม ดังนี้**
- ถ่ายภาพใบขับขี่ของผู้เอาประกัน
- ถ่ายภาพรถด้านหน้าให้เห็นป้ายทะเบียนรถให้ชัดเจน
- ถ่ายภาพบาดแผลความเสียหายที่ต้องการเคลม
- ทำการยืนยันบาดแผลที่ต้องการเคลม โดยการวงกลมเพื่อทำการยืนยัน
- แจ้งข้อมูลที่มาของรอยแผลให้เจ้าหน้าที่ทราบ
เมื่อทำครบทุกขั้นตอนแล้ว เจ้าหน้าที่จะทำการวางสายและทำการส่งใบรับรองความเสียหายทรัพย์สิน (อบ.4) ให้กับลูกค้าทางมือถือ โดยลูกค้าสามารถโหลดใบรับรองความเสียหายนี้ใช้เป็นหลักฐานในการเคลมรถ ทั้งอู่ในเครือหรือศูนย์ซ่อมของวิริยะได้เลย
เพียงเท่านี้ก็จะทำให้คุณสามารถสร้างความเข้าใจระหว่างเคลมสด เคลมแห้ง มีความแตกต่างกันยังไงมากยิ่งขึ้น อีกทั้งยังเป็นประโยชน์หากเกิดเหตุขึ้นกับคุณหรือคนรอบตัว ก็สามารถแนะนำให้ทำตามขั้นตอนดังกล่าวได้ ที่สำคัญเมื่อทำการเคลมประกัน ไม่ว่าจะเป็นเคลมสดหรือเคลมแห้ง ก็อย่าลืมขอข้อมูลการติดต่อของเจ้าหน้าที่ที่รับเรื่องเอาไว้ด้วย เพราะหากมีปัญหาจะได้ทำการติดต่อประสานงานได้รวดเร็ว
หลังจากทำความเข้าใจเกี่ยวกับการเคลมสด เคลมแห้ง กันไปแล้ว ก็อย่าลืมหันมาใส่ใจเรื่องประกันรถยนต์กันด้วย เพราะหากรถที่ขับอยู่ไม่มีประกันรถยนต์ คุณก็ไม่สามารถทำการเคลมได้ อีกทั้งยังต้องเสียค่าใช้จ่ายในการซ่อมเองทั้งหมด รวมถึงต้องหาอู่ที่ไว้ใจได้ในการนำรถเข้าไปส่งซ่อมอีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted27 กันยายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**รู้ให้ครบ ประกันชั้น 1 คุ้มครองอะไรบ้าง?**Posted23 สิงหาคม 2565\\
\\
จะทำประกันรถทั้งที ต้องรู้ให้ครบทั้งเงื่อนไขและความคุ้มครอง โดยเฉพาะประกันชั้น 1 ซึ่งเป็นประกันรถยนต์สูงสุดที่ใครๆ ก็ทำกัน วันนี้เราเลยจะพาไปดูว่าประกันชั้น 1 ให้ความคุ้มครองอะไรบ้าง และมีเงื่อนไขอย่างไร](https://www.viriyah.com/article/detail/213-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A3%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-1-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**รถยนต์ไฟฟ้า ทำประกันรถยนต์ประเภทใดได้บ้าง?**Posted22 สิงหาคม 2565\\
\\
เชื่อว่าเป็นคำถามที่คนขับรถยนต์ไฟฟ้าสงสัยกันอยู่ไม่น้อยว่า รถยนต์ไฟฟ้าสามารถทำประกันรถยนต์แบบไหนได้บ้าง บทความนี้ได้รวบรวมคำตอบมาไว้ให้แล้ว ตามไปดูได้เลย](https://www.viriyah.com/article/detail/212-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97%E0%B9%83%E0%B8%94%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**“หลับใน” ตอนขับรถ ภาวะร้าย ที่ควรรู้เท่าทัน!**Posted17 สิงหาคม 2565\\
\\
รู้หรือไม่ว่า “ภาวะหลับใน” เป็นสาเหตุสำคัญของการเกิดอุบัติเหตุบนท้องถนนมากเป็นอับดับที่ 3 โดยปี 2564 ที่ผ่านมาอุบัติเหตุจากการหลับในเกิดขึ้นจำนวน 1,052 ครั้ง เพิ่มขึ้นจากปี 2563 จำนวน 131 ครั้ง อัตราการเปลี่ยนแปลงเพิ่มสูงขึ้นถึง 14.22% เลยทีเดียว](https://www.viriyah.com/article/detail/195-%E0%B8%AB%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B9%83%E0%B8%99-%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96-%E0%B8%A0%E0%B8%B2%E0%B8%A7%E0%B8%B0%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%80%E0%B8%97%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B1%E0%B8%99)
[\\
**เลี่ยงด่วน! ถ้าไม่อยากวูบ 9 โรคเสี่ยง ไม่ควรขับรถ**Posted17 สิงหาคม 2565\\
\\
อุบัติเหตุทางรถยนต์สามารถเกิดขึ้นได้จากหลายสาเหตุ ไม่ว่าจะเป็นขับรถด้วยความประมาท ไม่ระมัดระวัง สภาพแวดล้อม หรือแม้แต่สภาพรถที่ไม่พร้อมต่อการขับขี่ และนอกจากนี้ยังมีอีกหนึ่งสาเหตุที่หลายคนมักมองข้ามนั่นคือ “ปัญหาด้านสุขภาพของตัวผู้ขับขี่” ซึ่งในปัจจุบันมีโรคบางโรคที่เป็นข้อห้ามในการทำใบอนุญาตขับขี่ เนื่องจากหากมีอาการกำเริบกระทันหันจากโรคต้องห้ามดังกล่าว จะส่งผลกระทบต่อสมรรถนะในการควบคุมรถ](https://www.viriyah.com/article/detail/194-%E0%B9%80%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%94%E0%B9%88%E0%B8%A7%E0%B8%99-%E0%B8%96%E0%B9%89%E0%B8%B2%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B8%A7%E0%B8%B9%E0%B8%9A-9-%E0%B9%82%E0%B8%A3%E0%B8%84%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96)
[\\
**ชนแล้วแยก แลกใบเคลม…Knock for Knock ประกันรถยนต์ที่ช่วยให้ใช้ชีวิตง่ายขึ้น**Posted25 กรกฎาคม 2565\\
\\
หากพูดถึงอุบัติเหตุรถชน คงไม่มีใครอยากให้เกิดขึ้น เพราะเสียทั้งเวลาและทรัพย์สิน วันนี้เราจะพาไปทำความรู้จักตัวช่วยที่จะทำให้คุณประหยัดเวลามากยิ่งขึ้น เมื่อเกิดอุบัติเหตุอย่าง “ชนแล้วแยก Knock for Knock” ว่ามันคืออะไรและมีประโยชน์อย่างไร](https://www.viriyah.com/article/detail/191-%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%81%E0%B8%A2%E0%B8%81-%E0%B9%81%E0%B8%A5%E0%B8%81%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-knock-for-knock-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/214-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%AA%E0%B8%94-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B9%81%E0%B8%AB%E0%B9%89%E0%B8%87-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3#mm-0)
## Insurance Claim Insights
# รู้หรือไม่ รถมีประกัน กับ รถไม่มีประกัน เคลมประกันอย่างไร

การทำประกันรถยนต์เอาไว้นอกจากจะอุ่นใจที่ได้รับความคุ้มครองตัวรถแล้ว ยังได้รับความคุ้มครองต่อชีวิต ร่างกาย รวมถึงทรัพย์สินของเราและคู่กรณีด้วย แต่หากรถเราไม่มีประกันอาจทำให้เกิดปัญหาจุกจิกวุ่นวายในกรณีที่เกิดเหตุรถชนกัน รวมถึงเรื่องของการเคลมประกันรถยนต์อีกด้วย วันนี้เราจะพาไปดูว่าระหว่างรถที่มีประกันและรถไม่มีประกัน เมื่อต้องเคลมประกันรถยนต์จะมีความแตกต่างกันอย่างไร

## **รถมีประกันทั้ง 2 ฝ่าย**
ในกรณีที่รถของคุณและคู่กรณีเกิดอุบัติเหตุชนกันและมีประกันทั้ง 2 ฝ่าย สามารถแยกเป็น 3 ประเภทดังนี้
### **1.ตกลงกันได้ทั้ง 2 ฝ่าย**
ในกรณีที่ผู้เอาประกันและคู่กรณีสามารถตกลงกันได้ ให้ทำการโทรแจ้งบริษัทประกันให้มาตรวจสอบจุดเกิดเหตุได้เลย เพราะสามารถตกลงหาฝ่ายถูก \- ผิดได้แล้ว ทั้งนี้เมื่อบริษัทประกันตรวจสอบจุดเกิดเหตุเรียบร้อย ทางบริษัทประกันทั้ง 2 ฝ่าย จะออกใบเคลมประกันให้กับทั้งคู่ เพื่อนำไปส่งเคลมประกันรถกับทางอู่หรือเรียกร้องค่าเสียหายต่อไ
### **2\. ไม่สามารถตกลงกันได้**
หากไม่สามารถตกลงกันได้ว่าฝ่ายใดถูก \- ผิด ให้โทรแจ้งเจ้าหน้าที่ตำรวจมายังที่เกิดเหตุ เพื่อตรวจสอบว่าใครเป็นฝ่ายถูก \- ผิดหรือประมาทร่วม เพื่อทางบริษัทประกันจะนำไปดำเนินการในเรื่องเคลมประกันต่อไป
### **3.ฝ่ายถูกไม่ได้ทำการโทรเรียกประกัน**
ในกรณีที่ฝ่ายถูกไม่ได้โทรเรียกประกัน มีแต่ฝ่ายผิดที่โทรเรียกประกันรถมาเคลียร์ หากเป็นรูปแบบนี้บริษัทประกันภัยที่เป็นฝ่ายผิดจะทำการออกใบเคลมประกันให้กับคนที่เป็นฝ่ายถูกและสามารถติดต่อประกันรถของตนเอง เพื่อแลกเปลี่ยนใบเคลมประกันกับการจัดซ่อมได้ อีกทั้งฝ่ายถูกยังสามารถเรียกร้องค่าขาดประโยชน์จากการใช้รถจากฝ่ายที่ผิดได้ แต่ทั้งนี้ขึ้นอยู่กับดุลยพินิจของบริษัทประกันฝ่ายผิดด้วยว่าสามารถชดเชยให้ได้ในจำนวนเงินเท่าไร

## **ร** **ถที่มีประกันชนกับรถที่ไม่มีประกัน**
ในกรณีนี้ก็สามารถแยกได้เป็น 3 ประเภทเช่นกัน ดังนี้
### **1.ตกลงกันได้ทั้ง 2 ฝ่าย**
หากเกิดเหตุรถชนขึ้นและรถที่มีประกันเป็นฝ่ายผิด สามารถโทรเรียกประกันภัยมาเคลมประกันได้เลย โดยบริษัทประกันจะออกใบเคลมประกันให้ทั้งรถคุณและรถคู่กรณี ทั้งนี้ฝ่ายคู่กรณีสามารถนำใบเคลมประกันนี้ไปเรียกร้องค่าซ่อม ค่าขาดประโยชน์จากการใช้รถจากบริษัทประกันภัยได้
### **2.ฝ่ายผิดเป็นรถไม่มีประกัน ชนกับฝ่ายถูกที่เป็นรถมีประกัน**
สำหรับกรณีดังกล่าวทางบริษัทประกันภัยจะเข้ามามีบทบาทด้วยการเป็นตัวแทนของฝ่ายที่ถูก ในเรื่องของการเรียกร้องค่าเสียหายที่เกิดขึ้นกับตัวรถจากคู่กรณี โดยรถ
### **3.ประมาทร่วม**
หากเป็นกรณีนี้ฝ่ายที่รถทำประกันชั้น 1, 2+ หรือ 3+ ไว้สามารถโทรแจ้งเคลมประกันรถกับบริษัทประกันได้เลย โดยอาจจะตกลงกับคู่กรณีให้ต่างฝ่ายต่างซ่อมรถของตนเอง ซึ่งหากเป็นรถที่มีประกันอาจส่งผลให้เสียประวัติดีในปีต่อไป ซึ่งอาจทำให้เบี้ยประกันในปีถัดไปสูงขึ้นด้วย แต่ถ้าเป็นรถไม่มีประกันจะต้องเสียค่าใช้จ่ายในการซ่อมเองทั้งหมด

## **รถไม่มีประกันทั้ง 2 ฝ่าย**
หากเป็นรถไม่มีประกันทั้ง 2 ฝ่าย ก็ขึ้นอยู่กับการเจรจาต่อรองของคุณกับคู่กรณี โดยสามารถแบ่งออกเป็น
### **1.ตกลงกันได้**
สำหรับรถที่ไม่มีประกันและเป็นฝ่ายผิด จะต้องชดใช้ค่าเสียหายในกรณีซ่อมรถ ค่าเสียเวลา ค่าขาดประโยชน์จากการใช้รถ ค่าเสื่อมราคารถยนต์ให้กับคู่กรณีที่ตกลงกันไว้
### **2.ประมาทร่วม**
หากตกลงกันว่าเป็นการประมาทร่วม อาจจะจบที่ต่างฝ่ายต่างจ่ายค่าซ่อมรถของตนเอง โดยที่ไม่สามารถเรียกร้องค่าเสียหายต่างๆ ได้
เห็นไหมครับว่ารถที่มีประกันย่อมมีภาษีที่ดีกว่ารถที่ไม่มีประกัน ไม่ว่าจะเป็นการทำประกันรถชั้น 1, 2+, 3+ ก็ตาม นอกจากจะได้รับความคุ้มครองจากประกันแล้ว ยังสามารถเคลมประกันรถโดยที่ไม่ต้องเสียค่าใช้จ่ายอีกด้วย รวมถึงค่าใช้จ่ายต่างๆ หากได้รับบาดเจ็บจากอุบัติเหตุที่เกิดขึ้นกับร่างกายก็ยังได้รับความคุ้มครอง แต่หากเป็นรถที่ไม่มีประกันก็ต้องยอมรับในเรื่องของค่าใช้จ่ายที่ต้องควักเงินตัวเอง ซึ่งค่าเสียหายอาจสูงเกินกว่าจะรับมือไหวก็เป็นได้ ดังนั้นควรจะทำประกันรถยนต์เอาไว้เพื่อความอุ่นใจ และเป็นการช่วยแบ่งเบาภาระค่าใช้จ่ายในยามที่เกิดอุบัติเหตุขึ้นอีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted25 กรกฎาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ชนแล้วแยก แลกใบเคลม…Knock for Knock ประกันรถยนต์ที่ช่วยให้ใช้ชีวิตง่ายขึ้น**Posted25 กรกฎาคม 2565\\
\\
หากพูดถึงอุบัติเหตุรถชน คงไม่มีใครอยากให้เกิดขึ้น เพราะเสียทั้งเวลาและทรัพย์สิน วันนี้เราจะพาไปทำความรู้จักตัวช่วยที่จะทำให้คุณประหยัดเวลามากยิ่งขึ้น เมื่อเกิดอุบัติเหตุอย่าง “ชนแล้วแยก Knock for Knock” ว่ามันคืออะไรและมีประโยชน์อย่างไร](https://www.viriyah.com/article/detail/191-%E0%B8%8A%E0%B8%99%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%81%E0%B8%A2%E0%B8%81-%E0%B9%81%E0%B8%A5%E0%B8%81%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1-knock-for-knock-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%87%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99)
[\\
**ยุคน้ำมันแพง ขับรถอย่างไรให้ประหยัดน้ำมัน มีเงินเหลือเก็บ**Posted28 มิถุนายน 2565\\
\\
ในยุคที่น้ำมันมีราคาผันผวนอยู่ตลอด ผู้ใช้รถทุกคนควรวางแผนการเดินทางให้ดีเพื่อเซฟค่าใช้จ่ายในส่วนนี้ วันนี้เราจึงมีเทคนิคขับรถประหยัดน้ำมันมาฝากผู้ใช้รถทุกคน จะมีวิธีไหนบ้างไปดูกัน](https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A)
[\\
**รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่**Posted27 พฤษภาคม 2565\\
\\
รถมีรอยทำประกันได้ไหม คงเป็นคำถามที่หลายคนสงสัย วันนี้เราจะพาไปหาคำตอบกันว่า รถที่มีรอยแผลอยู่สามารถทำประกันประเภท 1 ได้หรือไม่ และประกันจะคุ้มครองไหม](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?**Posted28 เมษายน 2565\\
\\
ผู้ใช้รถทุกคนน่าจะเคยได้ยินคำว่า ใบเคลมประกันรถ กันมาบ้าง แต่รู้หรือไม่ว่า ใบเคลมประกันรถ คืออะไร ทำหน้าที่อย่างไรและมีอายุกี่ปี หากเกิดสูญหายขึ้นต้องทำอย่างไร วันนี้เรารวบรวมคำตอบมาฝากทุกคนแล้ว ไปดูกัน](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5)
[\\
**ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?**Posted29 มีนาคม 2565\\
\\
เชื่อว่ามีหลายคนที่ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์หรือซ่อมห้าง เพราะมีความน่าเชื่อถือกว่า แต่ติดตรงที่ว่าสามารถทำได้หรือไม่ และมีค่าใช้จ่ายเพิ่มเติมหรือไม่ วันนี้เรารวบรวมคำตอบมาไว้ให้แล้ว](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/193-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3#mm-0)
## Fuel Saving Tips
# ยุคน้ำมันแพง ขับรถอย่างไรให้ประหยัดน้ำมัน มีเงินเหลือเก็บ


# 5 วิธีขับรถอย่างไร ให้ประหยัดน้ำมันได้ดีที่สุด
ปฏิเสธไม่ได้ว่าการเดินทางไปไหนมาไหนในประเทศไทยจำเป็นต้องใช้รถส่วนตัวเป็นหลัก เนื่องจากระบบขนส่งสาธารณะที่ยังไม่ครอบคลุมทั่วถึงทุกพื้นที่ อาจทำให้การเดินทางติดขัดได้ แต่การจะขับรถไปที่ต่างๆ ก็ย่อมมีค่าใช้จ่าย นั่นก็คือการเติมน้ำมัน ยิ่งในปัจจุบันที่ราคาน้ำมันพุ่งสูงขึ้น ก็ยิ่งทำให้ผู้ใช้รถทุกคนต้องวางแผนการเดินทาง และหาวิธีเซฟค่าใช้จ่ายในส่วนนี้มากยิ่งขึ้น วันนี้เราจึงมีเทคนิคดีๆ ที่จะช่วยให้ผู้ใช้รถทุกคนขับรถประหยัดน้ำมันและมีเงินเหลือเก็บ ในสภาวะที่ราคาน้ำมันแพงขนาดนี้ จะมีวิธีขับรถประหยัดน้ำมันแบบไหนบ้างไปดูกัน
**วิธีขับรถให้ประหยัดน้ำมัน**
****
**1.รักษาความเร็วของรถให้คงที่**
เชื่อว่าในปัจจุบันยังมีคนที่มีชุดความคิดที่ว่า การขับรถช้าจะช่วยประหยัดน้ำมันได้มากยิ่งขึ้น แต่ความจริงแล้วการเผาผลาญเชื้อเพลิงของรถยนต์ที่มีประสิทธิภาพมากที่สุดอยู่ที่ช่วงความเร็ว 80 กม./ชม. ซึ่งตามหลักอากาศพลศาสตร์แล้ว การขับรถด้วยความเร็วที่มากเกินไปจะทำให้เครื่องยนต์ทำงานหนักยิ่งขึ้นเพื่อรักษาโมเมนตัมของรถเอาไว้ ดังนั้นหากอยากขับรถให้ประหยัดน้ำมัน ควรขับรถด้วยความเร็วที่คงที่และสม่ำเสมอจะช่วยให้ประหยัดน้ำมันได้ดีกว่าการขับรถช้านั่นเอง รวมถึงการไม่เร่งความเร็วรถบ่อยๆ ก็จะช่วยประหยัดน้ำมันได้ถึง 33% เลยทีเดียว
**2.ชะลอแทนการเบรก**
รู็หรือไม่ว่าการเหยียบเบรกกะทันหันจะส่งผลเสียต่อถังน้ำมันของรถเป็นอย่างมาก เนื่องจากรถของเราจะต้องเปลี่ยนเกียร์เร็วกว่าอัตราที่จะประหยัดน้ำมัน ซึ่งการขับขี่รถด้วยความเร็วและเบรกอย่างหนัก จะทำให้มีอัตราสิ้นเปลืองเชื้อเพลิงสูงถึง 40 % เลยทีเดียว ดังนั้นระหว่างขับรถควรประเมินสถานการณ์รอบข้างตลอดเวลา เพื่อวางแผนการขับขี่อย่างปลอดภัย หากเกิดเหตุฉุกเฉินขึ้นจะได้สามารถชะลอความเร็วเพื่อหลีกเลี่ยงการเกิดอุบัติเหตุได้ อีกทั้งยังเป็นการรักษาสภาพของล้อยางและผ้าเบรกไม่ให้สึกหรอเร็ว ช่วยให้ประหยัดค่าบำรุงรักษาและซ่อมแซมไปในตัวอีกด้วย

**3.นำสัมภาระที่ไม่จำเป็นออก**
ผู้ใช้รถทุกคนน่าจะรู้กันอยู่แล้วว่า การขนสัมภาระหรือสิ่งของที่มีน้ำหนักมากบนรถ จะทำให้เครื่องยนต์ทำงานหนักขึ้นและทำให้สิ้นเปลืองน้ำมันอีกด้วย เช่นเดียวกับกรณีบรรทุกสิ่งของไว้บนหลังคารถ เพราะจะทำให้เกิดแรงต้านลม ทำให้รถต้องใช้พลังงานมากกว่าเดิมเพื่อให้รถสามารถวิ่งด้วยความเร็วปกติได้ หากอยากขับรถให้ประหยัดน้ำมัน เราขอแนะนำว่าให้ขนสัมภาระเท่าที่จำเป็นจะดีกว่า และไม่ควรบรรทุกสิ่งของบนหลังคารถโดยไม่จำเป็น ไม่อย่างนั้นแทนที่จะได้ประหยัดน้ำมันคุณอาจจะต้องเสียเงินกับค่าน้ำมันมากกว่าเดิม

**4.เช็กลมยาง**
การตรวจเช็กสภาพลมยางของล้อรถเป็นสิ่งที่ควรทำสม่ำเสมอ ซึ่งการตรวจเช็กสภาพลมยางและการเติมลมยางที่เหมาะสม นอกจากช่วยเพิ่มสมรรถนะในการขับขี่แล้ว ยังเป็นอีกหนึ่งวิธีที่จะช่วยทำให้ขับรถประหยัดน้ำมันได้ดียิ่งขึ้น เพราะหากล้อมีลมยางที่อ่อนตัว จะทำให้ยางเกิดการเสียดทานกับพื้นถนน ส่งผลให้เครื่องยนต์ทำงานหนักเพื่อจะส่งกำลังไปกับการหมุนล้อมากขึ้น จึงเป็นสาเหตุที่ทำให้เกิดการสิ้นเปลืองน้ำมันนั่นเอง

**5.ตรวจเช็กสภาพรถประจำปี**
การเอาใจใส่รถคู่ใจด้วยการตรวจเช็กสภาพรถประจำปีอยู่เสมอ ไม่ว่าจะเป็นการเปลี่ยนถ่ายน้ำมันเครื่อง ไส้กรองอากาศ หัวเทียน ฯลฯ นอกจากจะช่วยป้องกันการเสื่อมสภาพของชิ้นส่วนต่างๆ ภายในรถแล้ว ยังส่งผลต่ออัตราการประหยัดน้ำมันอีกด้วย เนื่องจากรถจะสามารถทำงานได้เต็มประสิทธิภาพและปลอดภัย อีกทั้งยังช่วยประหยัดเงินและช่วยรักษาสิ่งแวดล้อมอีกด้วย
เป็นยังไงกันบ้างกับเทคนิคขับรถประหยัดน้ำมันที่ทางเรานำมาฝาก หวังว่าจะช่วยให้ผู้ขับขี่ทุกคนสามารถขับรถให้ประหยัดน้ำมันได้มากยิ่งขึ้นกันนะครับ ซึ่งเทคนิคที่เรานำมาฝากนั้นนอกจากจะช่วยให้ขับรถประหยัดน้ำมันแล้ว ยังช่วยประหยัดเงินในกระเป๋าสตางค์ รวมถึงช่วยรักษาสิ่งแวดล้อมอีกด้วย สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted28 มิถุนายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**"เชื้อราในรถ" ตัวการร้ายที่ต้องกำจัด!**Posted22 ธันวาคม 2564\\
\\
ในช่วงหน้าฝนแบบนี้ สภาพอากาศไม่ค่อยดีนัก ยิ่งหากน้ำฝนกระเด็นเข้าไปในรถหรือเราเหยียบน้ำขึ้นไปบนรถด้วยนั้น ก็จะทำให้รถเปียกและอับชื้น จนเป็นสาเหตุของการเกิดเชื้อราภายในรถ](https://www.viriyah.com/article/detail/160-%E0%B9%80%E0%B8%8A%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%B2%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B3%E0%B8%88%E0%B8%B1%E0%B8%94)
[\\
**ยกก้านปัดน้ำฝนขณะจอดรถกลางแดด ช่วยยืดอายุยางได้จริงเหรอ?**Posted22 ธันวาคม 2564\\
\\
เมืองไทยนับเป็นเมืองที่อากาศร้อนมีมากที่สุด แทบจะร้อนทุกวันเลยก็ว่าได้ ทำให้ผู้ขับขี่หลายคนเลือกที่จะยกก้านปัดน้ำฝนขึ้นขณะจอดรถไว้กลางแดด เพราะคิดว่ามันจะช่วยลดการเสื่อมสภาพของยางปัดน้ำฝนได้ไม่มากก็น้อย](https://www.viriyah.com/article/detail/161-%E0%B8%A2%E0%B8%81%E0%B8%81%E0%B9%89%E0%B8%B2%E0%B8%99%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%9D%E0%B8%99%E0%B8%82%E0%B8%93%E0%B8%B0%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B9%81%E0%B8%94%E0%B8%94-%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%A2%E0%B8%B7%E0%B8%94%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B9%80%E0%B8%AB%E0%B8%A3%E0%B8%AD)
[\\
**8 ถนนเมืองกรุง ขับเกิน 50 กมต่อชม. โดนปรับ!**Posted22 ธันวาคม 2564\\
\\
หลายครั้งที่อุบัติเหตุบนท้องถนน มักเกิดขึ้นจากการที่ผู้ขับขี่ใช้ความเร็วในการสัญจรมากเกินไป](https://www.viriyah.com/article/detail/152-8-%E0%B8%96%E0%B8%99%E0%B8%99%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%A3%E0%B8%B8%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%99-50-%E0%B8%81%E0%B8%A1%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%8A%E0%B8%A1-%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B1%E0%B8%9A)
[\\
**เตือน!! เปิดไฟตัดหมอกพร่ำเพรื่อ ระวังโดนจับ... แล้วเปิดตอนไหนได้บ้าง?**Posted22 ธันวาคม 2564\\
\\
ปัจจุบันรถรุ่นใหม่ๆ ส่วนใหญ่จะมีการติดตั้งไฟตัดหมอกมาให้เป็นอุปกรณ์มาตรฐานจากโรงงานผลิต แต่บางรุ่นที่ไม่มีมาให้ ทางเจ้าของรถก็สามารถติดตั้งเพิ่มเติมภายหลังได้](https://www.viriyah.com/article/detail/148-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B9%84%E0%B8%9F%E0%B8%95%E0%B8%B1%E0%B8%94%E0%B8%AB%E0%B8%A1%E0%B8%AD%E0%B8%81%E0%B8%9E%E0%B8%A3%E0%B9%88%E0%B8%B3%E0%B9%80%E0%B8%9E%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD-%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%87%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A-%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**คลายความสงสัย... ทำไมหน้าฝนต้องล้างรถบ่อย?**Posted21 ธันวาคม 2564\\
\\
เมื่อเข้าฤดูฝนคนส่วนใหญ่อาจคิดว่าการล้างรถเป็นเรื่องไม่จำเป็น เพราะคิดว่าถึงจะล้างรถสะอาดแค่ไหน พอเจอน้ำฝนเข้าไปก็สกปรกเหมือนเดิมอยู่ดี](https://www.viriyah.com/article/detail/134-%E0%B8%84%E0%B8%A5%E0%B8%B2%E0%B8%A2%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%87%E0%B8%AA%E0%B8%B1%E0%B8%A2-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%AB%E0%B8%99%E0%B9%89%E0%B8%B2%E0%B8%9D%E0%B8%99%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A5%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B8%9A%E0%B9%88%E0%B8%AD%E0%B8%A2)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/189-%E0%B8%A2%E0%B8%B8%E0%B8%84%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99%E0%B9%81%E0%B8%9E%E0%B8%87-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AB%E0%B8%A2%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%A1%E0%B8%B1%E0%B8%99-%E0%B8%A1%E0%B8%B5%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%AB%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B9%80%E0%B8%81%E0%B9%87%E0%B8%9A#mm-0)
## Insurance for Scratched Cars
# รถมีรอยขูด รอยบุบ ก่อนต่อประกันประเภท 1 ประกันคุ้มครองหรือไม่


รถมีรอยอยู่ก่อนแล้ว ทำประกันได้ไหม? คงเป็นคำถามที่หลายคนอยากได้คำตอบ เพราะถึงแม้ประกันประเภท 1 จะให้ความคุ้มครองที่ครอบคลุม แต่ก็ไม่ได้หมายความว่าจะคุ้มครองทุกอย่าง โดยเฉพาะกรณีที่รถมีรอยขีดข่วนหรือรอยแผลที่เกิดจากอุบัติเหตุก่อนที่จะทำประกันรถยนต์ วันนี้เราเลยจะพาไปหาคำตอบกันว่า รถที่มีความเสียหายอยู่ก่อนแล้วสามารถต่อประกัน หรือทำประกันประเภท 1 ได้หรือไม่

## **รถมีรอยขูด ทำประกันประเภท 1 ได้หรือไม่**
คำตอบคือ ได้และไม่ได้ ขึ้นอยู่กับเงื่อนไขหลายอย่าง ไม่ว่าจะเป็นจำนวนแผลที่เกิดขึ้นรอบตัวรถ จำนวนความเสียหาย นโยบายของบริษัทประกันฯ ที่คุณจะทำการต่อประกันประเภท 1 หรือทำประกันรถยนต์ใหม่ ซึ่งทั้งหมดนี้ขึ้นอยู่กับการเจรจาต่อรองระหว่างคุณกับบริษัทประกันฯ นั่นเอง

### **รถมีรอยก่อนทำประกันรถยนต์ใหม่ ใครรับผิดชอบ**
ในกรณีที่รถยนต์ของคุณมีรอยขูดหรือรอยแผลมาก่อนที่จะต่อประกันรถยนต์หรือทำประกันรถยนต์ใหม่ สามารถแบ่งออกเป็น 2 กรณี ดังนี้
1. **กรณีที่ไม่ได้แจ้งเคลมจนหมดประกันเดิม**
ในกรณีที่ทำประกันรถยนต์กับบริษัทประกันฯ ใหม่ ทางบริษัทจะส่งพนักงานมาเพื่อทำการตรวจเช็กสภาพ และถ่ายรูปรถรอบคัน ซึ่งในกรณีที่เจ้าหน้าที่ตรวจพบรอยขูด รอยบุบที่เป็นรอยเก่าก่อนทำประกันรถยนต์ใหม่ จะไม่สามารถส่งเรื่องเคลมประกันรถกับทางบริษัทประกันฯ ใหม่ได้ทุกกรณี
ยกเว้นว่าเป็นรอยขูด รอยแผลเล็กๆ หรือสีหลุดลอกเพียงเล็กน้อย ในกรณีนี้อาจจะสามารถต่อรองกับบริษัทประกันฯ ใหม่ เพื่อเคลมประกันรถได้ โดยอาจจะต้องเสียค่าใช้จ่ายในการเคลมประกันกับบริษัทประกันฯ ใหม่คนละ 50:50 ขึ้นอยู่กับเงื่อนไขของบริษัทนั้นๆ และการเจรจาต่อรอง
**2\. กรณีอยู่ในระหว่างเคลมประกันแล้วประกันหมดพอดี**
เมื่อรถยนต์ของคุณเกิดอุบัติเหตุจนเกิดรอยแผล พร้อมทำเรื่องเคลมประกันและได้รับใบเคลมประกันเรียบร้อยแล้ว เพียงแต่ยังไม่ได้นำรถเข้าศูนย์ซ่อมหรืออู่ แต่ประกันรถยนต์หมดก่อน ในกรณีนี้สามารถเคลมประกันกับบริษัทประกันฯ ใหม่ได้ เนื่องจากใบเคลมประกันรถมีอายุ 6 เดือนถึง 1 ปี (ขึ้นอยู่กับเงื่อนไขของแต่ละบริษัท) ซึ่งในการทำประกันประเภท 1 ใหม่ คุณสามารถแสดงใบเคลมประกันรถให้กับเจ้าหน้าที่ว่าได้ทำการแจ้งเรื่องเคลมประกันแล้ว ทั้งนี้หากเกิดอุบัติเหตุที่ทำให้เกิดแผลซ้ำรอยแผลเดิม ทางบริษัทประกันฯ ใหม่จะรับผิดชอบ (หรืออาจจะรับผิดชอบร่วมกับบริษัทประกันฯ เจ้าเดิมที่ได้แจ้งเคลมประกันไว้ก่อนหน้านี้)
**1\. รถมีรอย ทำประกันรถยนต์ที่ใหม่หรือที่เดิมดี**
เชื่อว่าคงเป็นคำถามที่หลายคนอยากรู้ว่า หากรถที่ขับอยู่มีรอยแผลเกิดขึ้น ควรที่จะทำประกันรถยนต์ที่เดิมหรือที่ใหม่ดี ซึ่งเราขอแนะนำการตัดสินใจออกเป็น 2 แบบ ดังนี้
รอยแผลที่เกิดขึ้นจากการกระทำของตนเอง
สำหรับในกรณีนี้ หากคุณเป็นคนที่ขับรถดีมาโดยตลอด ไม่มีประวัติการเคลม และรอยที่เกิดขึ้นไม่ได้สร้างความเสียหายให้กับตัวรถมาก แนะนำว่าให้เว้นช่วงเคลมเอาไว้ก่อนแล้วรอจนถึงปีหน้าค่อยทำการเคลมประกันรถ
เนื่องจากบริษัทประกันฯ ส่วนใหญ่จะมีส่วนลดให้กับคนที่มีประวัติขับขี่ดี ทำให้ช่วงที่หมดสัญญาประกันและทำการต่อประกันรถยนต์ใหม่ จะช่วยแบ่งเบาภาระด้านการเงินได้ แต่ถ้าหากทำการแจ้งเคลมประกันไปแล้วก่อนที่จะหมดสัญญา คุณก็จะไม่ได้รับส่วนลดตรงนี้ อีกทั้งยังมีโอกาสที่เบี้ยประกันรถจะเพิ่มขึ้นจากเดิมอีกด้วย
**2\. รอยที่เกิดจากผู้อื่นหรือมีคู่กรณี**
สำหรับเหตุการณ์ดังกล่าวนี้ แนะนำว่าให้แจ้งเคลมประกันให้เรียบร้อยก่อนที่จะทำประกันรถยนต์ เพราะความเสียหายที่เกิดจากผู้อื่น แม้จะแจ้งเคลมประกันรถก็ยังได้รับส่วนลดอยู่ดี แต่ถ้าจะเปลี่ยนไปทำประกันประเภท 1 กับบริษัทประกันฯ เจ้าอื่น ก็สามารถทำได้เช่นกัน เนื่องจากได้แจ้งเคลมประกันกับบริษัทประกันเดิมเอาไว้แล้ว
ทุกคนคงจะทราบกันแล้วว่ารถที่มีรอยขูด รอยบุบ ก่อนจะทำประกันรถยนต์หรือต่อประกันประเภท 1 สามารถทำได้หรือไม่ แต่เราขอแนะนำว่าให้ทำการตรวจเช็กสภาพรถรอบคันก่อนที่จะทำประกันรถยนต์ เพื่อที่จะได้ทำการเคลมประกันรถให้เรียบร้อยก่อน ไม่เช่นนั้นคุณอาจจะต้องเสียค่าใช้จ่ายในการซ่อมเอง เมื่อบริษัทประกันฯ ใหม่มาตรวจเจอ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted27 พฤษภาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ทุนประกันภัยรถยนต์ กับ เบี้ยประกัน ต่างกันอย่างไร**Posted27 พฤษภาคม 2565\\
\\
หลายคนอาจจะเคยได้ยินทั้งสองคำนี้กันมาบ้างแล้ว แต่รู้หรือไม่ว่า ทุนประกันภัยรถยนต์และเบี้ยประกันภัยรถยนต์ นั้นต่างกันอย่างไร วันนี้เรามีคำตอบมาฝาก](https://www.viriyah.com/article/detail/186-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**จริงหรือไม่? เบี้ยประกันรถยนต์ไฟฟ้า EV แพงกว่ารถธรรมดา**Posted27 พฤษภาคม 2565\\
\\
ทำไมรถไฟฟ้า EV ถึงมีเบี้ยประกันรถยนต์ที่แพงกว่ารถธรรมดา วันนี้เรามีคำตอบเกี่ยวกับเบี้ยประกันรถยนต์ของรถไฟฟ้า EV มาฝากกัน](https://www.viriyah.com/article/detail/185-%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-ev-%E0%B9%81%E0%B8%9E%E0%B8%87%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%94%E0%B8%B2)
[\\
**รถยนต์ติดแก๊ส LPG หรือ NGV สามารถทำประกันรถติดแก๊ส ได้หรือไม่?**Posted28 เมษายน 2565\\
\\
รถติดแก๊ส LPG หรือ NGV นั้นสามารถทำประกันรถติดแก๊สได้หรือไม่ หากทำได้มีประกันประเภทไหน และคุ้มครองอย่างไรบ้าง วันนี้เราจะพาไปหาคำตอบกัน](https://www.viriyah.com/article/detail/184-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B9%81%E0%B8%81%E0%B9%8A%E0%B8%AA-lpg-%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD-ngv-%E0%B8%AA%E0%B8%B2%E0%B8%A1%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B9%81%E0%B8%81%E0%B9%8A%E0%B8%AA-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?**Posted29 มีนาคม 2565\\
\\
เชื่อว่ามีหลายคนที่ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์หรือซ่อมห้าง เพราะมีความน่าเชื่อถือกว่า แต่ติดตรงที่ว่าสามารถทำได้หรือไม่ และมีค่าใช้จ่ายเพิ่มเติมหรือไม่ วันนี้เรารวบรวมคำตอบมาไว้ให้แล้ว](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**คนรักรถต้องรู้ ! การเคลือบแก้ว เคลือบเซรามิกรถยนต์ แตกต่างกันยังไง ?**Posted2 กุมภาพันธ์ 2565\\
\\
เชื่อว่าคนรักรถทุกคน ต้องหาสิ่งที่ดีที่สุดให้กับรถของตัวเองกันอยู่แล้ว วันนี้เราจะพาไปดูว่า การเคลือบแก้ว เคลือบเซรามิก นั้นแตกต่างกันอย่างไรและมีข้อดีอะไรบ้าง ที่จะช่วยให้รถของคุณดูใหม่และสวยงามอยู่เสมอ](https://www.viriyah.com/article/detail/172-%E0%B8%84%E0%B8%99%E0%B8%A3%E0%B8%B1%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%81%E0%B8%81%E0%B9%89%E0%B8%A7-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%80%E0%B8%8B%E0%B8%A3%E0%B8%B2%E0%B8%A1%E0%B8%B4%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/187-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%82%E0%B8%B9%E0%B8%94-%E0%B8%A3%E0%B8%AD%E0%B8%A2%E0%B8%9A%E0%B8%B8%E0%B8%9A-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%A0%E0%B8%97-1-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88#mm-0)
## Insurance Coverage Insights
# ทุนประกันภัยรถยนต์ กับ เบี้ยประกัน ต่างกันอย่างไร


การเลือกทำประกันรถยนต์สักฉบับก็ต้องเลือกให้ตรงกับความต้องการของเรา ซึ่งจำเป็นจะต้องสำรวจความต้องการของตัวเองให้ชัดเสียก่อน จะได้เลือกประกันรถยนต์ที่เหมาะกับตัวเองมากที่สุด เพื่อรับความคุ้มครองอย่างที่ใจต้องการ รวมไปถึงการจ่ายเบี้ยประกันภัยรถยนต์ได้อย่างสบายๆ มาทำความรู้จักไปพร้อมๆ กันว่า ทุนประกันภัยรถยนต์ กับ เบี้ยประกันภัยรถยนต์ มีความแตกต่างกันอย่างไร

**ทุนประกันภัยรถยนต์ คืออะไร**
ทุนประกันภัยรถยนต์ คือ ค่าสินไหมทดแทนที่บริษัทประกันรถยนต์จะต้องจ่ายให้กับผู้เอาประกันภัย ในกรณีที่เกิดความเสียหายต่อรถยนต์ของผู้เอาประกัน ซึ่งอยู่ในเงื่อนไขกรมธรรม์ประกันรถยนต์ที่ผู้เอาประกันรถยนต์เลือกทำ โดยประกันรถยนต์จะซ่อมให้เฉพาะความเสียหายที่เกิดจากอุบัติเหตุเท่านั้น ไม่ว่าจะเป็นความเสียหายบางส่วนที่สามารถซ่อมได้ หรือความเสียหายสิ้นเชิงจนต้องขายซากรถก็ตาม
**เบี้ยประกันภัยรถยนต์ คืออะไร**
เบี้ยประกันภัยรถยนต์ หมายถึง จำนวนเงินที่ต้องเสียให้กับบริษัทประกัน ในการซื้อความคุ้มครองจากประกันภัย โดยการจ่ายเบี้ยประกันภัยรถยนต์จะมีทั้งการจ่ายครั้งแรกเพียงครั้งเดียว กับการจ่ายครั้งแรกแล้วหลังจากนั้นจ่ายเป็นงวด ตามระยะเวลาที่ถูกระบุไว้ในกรมธรรม์ ซึ่งเบี้ยประกันภัยรถยนต์จะมีราคาที่แตกต่างกันออกไป ขึ้นอยู่กับแผนประกันรถยนต์ที่ผู้เอาประกันเลือกทำ รวมไปถึงความเสี่ยงที่ไม่เท่ากัน ทั้งในเรื่องของอาชีพ อายุ และสุขภาพของผู้เอาประกันนั่นเอง
**ทุนประกันภัยรถยนต์จะส่งผลต่อเบี้ยประกันภัยรถยนต์อย่างไร**
อย่างที่ทุกคนทราบกันดีว่า ทุนประกันภัยรถยนต์สูง เบี้ยประกันภัยรถยนต์ก็จะสูงตามไปด้วย เนื่องจากได้รับความคุ้มครองที่มากกว่า เมื่อเกิดอุบัติเหตุขึ้นแทบไม่ต้องควักเงินจ่ายเองด้วยซ้ำ เพราะบริษัทประกัน ฯ ที่ผู้เอาประกันทำอยู่จะเป็นคนจัดการให้ทั้งหมด โดยส่วนใหญ่แล้วจะเป็นรถใหม่ป้ายแดงหรือรถที่มีอายุไม่เกิน 7 ปี ที่เลือกทำประกันรถยนต์ที่มีทุนประกันสูง และยอมจ่ายเบี้ยประกันภัยรถยนต์มากกว่าเดิม เพื่อแลกกับความคุ้มครองที่ครอบคลุมและดีที่สุด
แต่แผนประกันรถยนต์ในปัจจุบันก็มีให้เลือกหลากหลาย เพื่อตอบโจทย์ไลฟ์สไตล์การใช้รถของคนทุกรูปแบบ ดังนั้นคนที่มีงบไม่มาก ไม่ค่อยได้ใช้รถ หรือมีประสบการณ์ขับขี่สูง ก็สามารถเลือกแผนประกันรถยนต์ที่มีทุนประกันภัยรถยนต์ในราคาที่ไม่สูงมาก และเบี้ยประกันภัยรถยนต์ที่ประหยัดได้ แต่ก็แลกมาด้วยความคุ้มครองที่ลดลง รวมถึงเมื่อเกิดอุบัติเหตุขึ้นจนได้รับความเสียหายกับตัวรถ ผู้เอาประกันก็อาจจะต้องควักเงินจ่ายเองเวลาซ่อมครับ

**ปัจจัยที่ส่งผลต่อเบี้ยประกันภัยรถยนต์**
ปัจจัยที่บริษัทประกันภัยใช้คำนวณเบี้ยประกันภัยรถยนต์ที่คุณควรรู้ไว้ มีดังนี้
**1\. อายุ**
เรื่องของอายุและประสบการณ์เป็นเรื่องที่เชื่อมโยงกันมา และมักจะถูกพิจารณาร่วมกับประสบการณ์การขับขี่รถยนต์ ซึ่งเบี้ยประกันภัยรถยนต์จะถูกหรือแพง ก็ขึ้นอยู่กับอายุและประสบการณ์การขับขี่ของผู้เอาประกันรถยนต์นั่นเอง
**2\. ประเภทของรถยนต์**
บริษัทประกันภัยบางแห่ง มีการจัดอันดับความปลอดภัยของรถยนต์ โดยวิเคราะห์จากยี่ห้อ รุ่นรถ ปีที่ผลิต และราคา ร่วมกับข้อมูลการเคลมค่าสินไหมทดแทนของลูกค้า ซึ่งข้อมูลเหล่านี้ก็จะถูกนำมาพิจารณาเบี้ยประกันภัยรถยนต์เช่นเดียวกัน เนื่องจากหากเป็นรถรุ่นใหม่ หรือรถใหม่ป้ายแดง ก็มีความเสี่ยงที่จะเกิดอุบัติเหตุหรือโดนโจรกรรมได้ง่าย จึงทำให้เบี้ยประกันภัยรถยนต์แพงขึ้นนั่นเอง
**3\. ประวัติการขับขี่รถยนต์**
หากคุณมีประวัติการเคลมหรือประวัติการเกิดอุบัติเหตุจากการขับขี่ ก็อาจจะทำให้คุณต้องเสียค่าเบี้ยประกันภัยรถยนต์ในราคาที่สูง ในทางกลับกันหากคุณไม่มีประวัติการเคลมหรือเกิดอุบัติเหตุมาก่อน ผู้เอาประกันก็จะได้รับส่วนลดของเบี้ยประกันภัยรถยนต์เมื่อต่ออายุกรมธรรม์ในปีถัดไป
เป็นยังไงกันบ้างครับกับข้อมูลเรื่องความแตกต่างของ ทุนประกันภัยรถยนต์ กับ เบี้ยประกันภัยรถยนต์ ที่เรานำมาฝาก หวังว่าบทความนี้จะช่วยให้ผู้เอาประกันหรือผู้ที่หาคำตอบอยู่ได้รู้ชัดมากขึ้น ที่สำคัญการเลือกประกันรถยนต์ที่ดี ควรที่จะเลือกให้เหมาะกับการใช้งานของผู้เอาประกัน
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted27 พฤษภาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**จริงหรือไม่? เบี้ยประกันรถยนต์ไฟฟ้า EV แพงกว่ารถธรรมดา**Posted27 พฤษภาคม 2565\\
\\
ทำไมรถไฟฟ้า EV ถึงมีเบี้ยประกันรถยนต์ที่แพงกว่ารถธรรมดา วันนี้เรามีคำตอบเกี่ยวกับเบี้ยประกันรถยนต์ของรถไฟฟ้า EV มาฝากกัน](https://www.viriyah.com/article/detail/185-%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B9%84%E0%B8%9F%E0%B8%9F%E0%B9%89%E0%B8%B2-ev-%E0%B9%81%E0%B8%9E%E0%B8%87%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B8%94%E0%B8%B2)
[\\
**คนรักรถต้องรู้ ! การเคลือบแก้ว เคลือบเซรามิกรถยนต์ แตกต่างกันยังไง ?**Posted2 กุมภาพันธ์ 2565\\
\\
เชื่อว่าคนรักรถทุกคน ต้องหาสิ่งที่ดีที่สุดให้กับรถของตัวเองกันอยู่แล้ว วันนี้เราจะพาไปดูว่า การเคลือบแก้ว เคลือบเซรามิก นั้นแตกต่างกันอย่างไรและมีข้อดีอะไรบ้าง ที่จะช่วยให้รถของคุณดูใหม่และสวยงามอยู่เสมอ](https://www.viriyah.com/article/detail/172-%E0%B8%84%E0%B8%99%E0%B8%A3%E0%B8%B1%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%81%E0%B8%81%E0%B9%89%E0%B8%A7-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%80%E0%B8%8B%E0%B8%A3%E0%B8%B2%E0%B8%A1%E0%B8%B4%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87)
[\\
**ยกก้านปัดน้ำฝนขณะจอดรถกลางแดด ช่วยยืดอายุยางได้จริงเหรอ?**Posted22 ธันวาคม 2564\\
\\
เมืองไทยนับเป็นเมืองที่อากาศร้อนมีมากที่สุด แทบจะร้อนทุกวันเลยก็ว่าได้ ทำให้ผู้ขับขี่หลายคนเลือกที่จะยกก้านปัดน้ำฝนขึ้นขณะจอดรถไว้กลางแดด เพราะคิดว่ามันจะช่วยลดการเสื่อมสภาพของยางปัดน้ำฝนได้ไม่มากก็น้อย](https://www.viriyah.com/article/detail/161-%E0%B8%A2%E0%B8%81%E0%B8%81%E0%B9%89%E0%B8%B2%E0%B8%99%E0%B8%9B%E0%B8%B1%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%9D%E0%B8%99%E0%B8%82%E0%B8%93%E0%B8%B0%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B8%A5%E0%B8%B2%E0%B8%87%E0%B9%81%E0%B8%94%E0%B8%94-%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%A2%E0%B8%B7%E0%B8%94%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%88%E0%B8%A3%E0%B8%B4%E0%B8%87%E0%B9%80%E0%B8%AB%E0%B8%A3%E0%B8%AD)
[\\
**รถหาย รถถูกขโมย ประกันจะให้ความคุ้มครองหรือไม่?**Posted29 มีนาคม 2565\\
\\
รถหาย รถถูกขโมย เป็นเรื่องที่เหนือความคาดหมาย หากไม่ได้เกิดจากความประมาท ดังนั้น เมื่อเกิดเหตุการณ์แบบนี้ขึ้นแล้วสิ่งที่จะต้องทำมีอะไรบ้าง และประกันภัยรถยนต์ที่ทำอยู่จะช่วยเหลืออย่างไร ไปดูกัน](https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ขับรถอยู่ดีๆ รถเกิดความร้อนขึ้นสูงมาก! รับมืออย่างไรถึงจะปลอดภัย?**Posted22 ธันวาคม 2564\\
\\
ในขณะที่ขับรถแล้วเครื่องยนต์มีความร้อนสูงขึ้นหรือที่เรียกว่า โอเวอร์ฮีท (Over heat) ถือเป็นสิ่งที่อันตรายต่อตัวรถและเครื่องยนต์เป็นอย่างมาก](https://www.viriyah.com/article/detail/155-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B8%94%E0%B8%B5%E0%B9%86-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%A3%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B8%82%E0%B8%B6%E0%B9%89%E0%B8%99%E0%B8%AA%E0%B8%B9%E0%B8%87%E0%B8%A1%E0%B8%B2%E0%B8%81-%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B8%88%E0%B8%B0%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/186-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B9%89%E0%B8%A2%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3#mm-0)
## Gas Vehicle Insurance
# รถยนต์ติดแก๊ส LPG หรือ NGV สามารถทำประกันรถติดแก๊ส ได้หรือไม่?


ในช่วงที่ราคาน้ำมันผันผวนแบบนี้ คงเป็นเรื่องที่ไม่ดีนักสำหรับคนที่ต้องใช้รถเป็นประจำหรือต้องเดินทางไกลบ่อยๆ เพราะอาจจะต้องเสียเงินไปกับค่าน้ำมันค่อนข้างมาก ทำให้ใครหลายคนเลือกที่จะหันไปติดแก๊สเพื่อใช้เป็นเชื้อเพลิงหลักแทนการใช้น้ำมัน ไม่ว่าจะเป็น LPG หรือ NGV เพราะสามารถเซฟค่าน้ำมันไปได้เยอะ แต่ก็ยังมีหลายคนที่สงสัยอยู่ว่า เมื่อนำรถยนต์ไปติดแก๊ส LPG หรือ NGV แล้ว จะสามารถทำประกันรถยนต์ได้หรือไม่? และประกันรถยนต์จะคุ้มครองหรือเปล่า เราจะพาไปหาคำตอบกัน
**รถติดแก๊ส ทำประกันรถยนต์ ได้หรือไม่**
สำหรับใครที่ใช้รถและต้องการเปลี่ยนจากน้ำมันไปเป็นแก๊ส LPG หรือ NGV ต้องเลือกร้านหรือศูนย์ติดตั้งที่มีมาตรฐานรับรองอย่างถูกต้อง อีกทั้งต้องแจ้งเปลี่ยนชนิดการใช้เชื้อเพลิงไปยังกรมขนส่งทางบก รวมไปถึงแจ้งบริษัทประกันรถยนต์ก่อนที่จะทำประกันรถยนต์ทุกครั้ง เพราะหากเกิดความเสียหายกับตัวรถขึ้น ประกันรถยนต์อาจไม่รับผิดชอบในส่วนของตัวถังแก๊สที่ติดตั้งมาเพิ่มเติม และในบางบริษัทประกันรถยนต์อาจไม่รับผิดชอบทั้งตัวรถและตัวถังแก๊สของคุณ

**ประกันรถยนต์ประเภทไหนบ้าง ที่คุ้มครองรถติดแก๊ส**
หากคุณเป็นคนหนึ่งที่ใช้รถติดแก๊ส และต้องการทำประกันรถยนต์ที่สามารถคุ้มครองรถติดแก๊สได้เมื่อเกิดเหตุไฟไหม้ขึ้น เนื่องจากรถติดแก๊สมีความเสี่ยงมากกว่ารถที่ใช้น้ำมัน โดยประเภทประกันรถยนต์ที่มีความคุ้มครองในกรณีเกิดไฟไหม้ มีดังนี้
\- ประกันรถยนต์ชั้น 1
\- ประกันรถยนต์ชั้น 2
\- ประกันรถยนต์ชั้น 2+ นอกจากคุ้มครองความเสียหายที่เกิดจากไฟไหม้แล้ว ประกันรถยนต์ชั้น 2+ ยังสามารถส่งซ่อมห้าง ซ่อมอู่แบบคุ้มครองเต็มปีและมีความคุ้มครองแบบระยะสั้น 30 90 และ180 วันให้คุณเลือกได้ตามความต้องการอีกด้วย
โดยประกันรถยนต์ทั้ง 3 ประเภทนี้จะรับผิดชอบความเสียหายในกรณีที่เกิดไฟไหม้ แต่จะมีความแตกต่างกันเล็กน้อย คือ ประกันรถยนต์ชั้น 1 จะคุ้มครองครอบคลุมทุกรณี ประกันรถยนต์ชั้น 2+ จะซ่อมรถคันที่เอาประกันเฉพาะมีคู่กรณีเท่านั้น รวมไปถึงสามารถส่งรถซ่อมห้างได้ ส่วนประกันรถยนต์ชั้น 2 จะไม่คุ้มครองค่าซ่อมรถ แต่ทั้ง 3 ประเภทนี้ยังให้ความคุ้มครองคู่กรณี ค่ารักษาพยาบาลและอุบัติเหตุส่วนบุคคลของผู้ขับขี่และผู้โดยสาร รวมไปถึงเงินประกันตัวผู้ขับขี่อีกด้วย
**รถติดแก๊สแบบไหนที่ประกันรถยนต์จะไม่คุ้มครอง**
สำหรับรถที่ติดแก๊ส ก็มีบางกรณีที่ทางบริษัทประกันรถยนต์จะไม่ให้ความคุ้มครอง ดังกรณีต่อไปนี้
\- รถติดแก๊สที่ตัวถังไม่มีคุณภาพ ไม่ได้มาตรฐาน มอก. หรือมาตรฐานผลิตภัณฑ์อุตสาหกรรม
\- ผู้เอาประกันภัยติดตั้งแก๊สหลังจากที่ทำประกันรถยนต์แล้ว และไม่มีการส่งเอกสารแจ้งบริษัทประกันรถยนต์ ว่าได้ติดตั้งถังแก๊สให้กับบริษัทประกันรถยนต์
\- ไม่ได้แจ้งข้อมูลแก่กรมขนส่งทางบกหลังจากนำไปรถติดแก๊สแล้ว ในกรณีนี้ทางบริษัทประกันรถยนต์ก็จะไม่ให้ความคุ้มครองเช่นเดียวกัน
นอกจากนี้ยังมีกรณีต่างๆ ที่ทางบริษัทประกันรถยนต์จะไม่ให้ความคุ้มครอง ซึ่งขึ้นอยู่กับเงื่อนไขต่างๆ ในแต่ละกรมธรรม์ โดยผู้ขับขี่จะต้องสอบถามไปยังบริษัทประกันรถยนต์ เกี่ยวกับตัวกรมธรรรม์นั้นๆ เพื่อไม่ให้เกิดปัญหาตามมาภายหลัง

**วิธีดูแลรถติดแก๊ส**
รถติดแก๊ส ไม่ว่าจะเป็น LPG หรือ NGV จะต้องหมั่นดูแลรักษาอุปกรณ์และตัวถังให้ดีอยู่เสมอ เพื่อให้สามารถใช้งานได้ตามปกติและมีความปลอดภัย ซึ่งวิธีตรวจเช็กและดูแลรถติดแก๊ส ก็มีดังต่อไปนี้
1. ตรวจเช็กตัวถังอยู่เสมอว่ามีกลิ่นแก๊สรั่วออกมาหรือไม่
2. ตรวจเช็กตัวกล่อง ECU ที่ควบคุมระบบการจ่ายเชื้อเพลิงทุก 5,000 - 10,000 กิโลเมตร
3. ตรวจเช็กพร้อมกับตั้งวาล์วใหม่ทุกครั้ง เมื่อใช้รถถึงระยะทาง 40,000 กิโลเมตร
4. ตรวจเช็กตัวกรองแก๊สเพื่อป้องกันฝุ่นและสนิม และควรเปลี่ยนเมื่อถึงระยะ 100,000 กิโลเมตร
5. ตรวจเช็กหัวฉีดแก๊สทุก 3 ปี
6. เปลี่ยนถังแก๊สใหม่เมื่อติดตั้งครบ 10 ปี
7. ตรวจเช็กสายยางที่เชื่อมต่อกับระบบถังแก๊ส โดยใช้น้ำสบู่ เพราะหากเกิดสายยางรั่ว น้ำสบู่จะเป็นฟองอากาศ
ได้ทราบกันแล้วนะครับว่า รถติดแก๊ส สามารถทำประกันรถยนต์ได้หรือไม่ อีกทั้งยังได้รู้เกี่ยวกับแผนประกันรถยนต์ ที่รถติดแก๊สสามารถทำประกันรถยนต์เพื่อคุ้มครองตัวรถอีกด้วย รวมไปถึงวิธีการดูแลรถติดแก๊สให้อยู่ในสภาพพร้อมใช้งานอยู่เสมอ เห็นแบบนี้แล้วสำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted28 เมษายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ภาษีรถยนต์ คืออะไร? หากขาดการต่อภาษีจะเป็นอย่างไร?**Posted28 เมษายน 2565\\
\\
ชวนทุกคนมาทำความเข้าใจกับภาษีรถยนต์ ว่าคืออะไร รวมไปถึงวิธีการต่อและโทษปรับที่ต้องระวังหากขาดการต่อภาษีรถยนต์นานเกินจะเป็นอย่างไร](https://www.viriyah.com/article/detail/183-%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%AB%E0%B8%B2%E0%B8%81%E0%B8%82%E0%B8%B2%E0%B8%94%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5%E0%B8%88%E0%B8%B0%E0%B9%80%E0%B8%9B%E0%B9%87%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?**Posted28 เมษายน 2565\\
\\
ผู้ใช้รถทุกคนน่าจะเคยได้ยินคำว่า ใบเคลมประกันรถ กันมาบ้าง แต่รู้หรือไม่ว่า ใบเคลมประกันรถ คืออะไร ทำหน้าที่อย่างไรและมีอายุกี่ปี หากเกิดสูญหายขึ้นต้องทำอย่างไร วันนี้เรารวบรวมคำตอบมาฝากทุกคนแล้ว ไปดูกัน](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5)
[\\
**ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?**Posted29 มีนาคม 2565\\
\\
เชื่อว่ามีหลายคนที่ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์หรือซ่อมห้าง เพราะมีความน่าเชื่อถือกว่า แต่ติดตรงที่ว่าสามารถทำได้หรือไม่ และมีค่าใช้จ่ายเพิ่มเติมหรือไม่ วันนี้เรารวบรวมคำตอบมาไว้ให้แล้ว](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?**Posted29 มีนาคม 2565\\
\\
เคยสงสัยกันไหมว่า รถที่มีประกันแต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม คงเป็นคำถามที่หลายคนก็อยากรู้ วันนี้เราเลยจะพาไปหาคำตอบกันว่า เมื่อเกิดเหตุดังกล่าวขึ้น ประกันรถจะทำอย่างไร](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**รถหาย รถถูกขโมย ประกันจะให้ความคุ้มครองหรือไม่?**Posted29 มีนาคม 2565\\
\\
รถหาย รถถูกขโมย เป็นเรื่องที่เหนือความคาดหมาย หากไม่ได้เกิดจากความประมาท ดังนั้น เมื่อเกิดเหตุการณ์แบบนี้ขึ้นแล้วสิ่งที่จะต้องทำมีอะไรบ้าง และประกันภัยรถยนต์ที่ทำอยู่จะช่วยเหลืออย่างไร ไปดูกัน](https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/184-%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B9%81%E0%B8%81%E0%B9%8A%E0%B8%AA-lpg-%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD-ngv-%E0%B8%AA%E0%B8%B2%E0%B8%A1%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B8%B4%E0%B8%94%E0%B9%81%E0%B8%81%E0%B9%8A%E0%B8%AA-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88#mm-0)
## Car Insurance Claims
# ต้องรู้! ใบเคลมประกันรถคืออะไร มีอายุกี่ปี?


ผู้ขับขี่รถยนต์ทุกคนจะต้องทำประกันรถยนต์กันอยู่แล้วซึ่งเมื่อเกิดอุบัติเหตุขึ้นทำให้รถได้รับความเสียหายสิ่งแรกที่คุณต้องทำคือแจ้งเคลมกับบริษัทประกันฯ เพื่อให้บริษัทประกันฯ ออกใบเคลมประกันรถให้กับคุณ แต่เคยสงสัยกันไหมว่า ใบเคลมประกันรถมีอายุกี่ปี และหากใบเคลมประกันรถหายจะต้องทำอย่างไรวันนี้เรามีคำตอบมาฝากผู้ขับขี่ทุกคน
# **ใบเคลมประกันรถ คืออะไร?**
ใบเคลมประกันรถหรือใบรับรองความเสียหายจากอุบัติเหตุที่ผู้ขับขี่ได้รับจากบริษัทประกันภัยเพื่อนำไปยืนยันกับศูนย์บริการซ่อมรถหรืออู่ซ่อมรถที่อยู่ในเครือของบริษัทประกันภัยว่าผู้รับผิดชอบความเสียหายที่เกิดขึ้นจะเป็นบริษัทประกันภัยตามที่ระบุเอาไว้ในใบเคลมประกันรถ(ยกเว้นในกรณีของค่าเสื่อมสภาพของอะไหล่ชิ้นนั้นๆ เช่น แบตเตอรี่หรือของเหลว)
## **ใบเคลมประกันรถ มีอายุกี่ปี**
สำหรับใบเคลมประกันรถที่ทางบริษัทประกันภัยออกให้นับจากวันที่เกิดเหตุ จะมีอายุ 2 ปีซึ่งหมายความว่าคุณสามารถจะนำรถของคุณเข้าซ่อมที่ศูนย์บริการซ่อมรถหรือซ่อมอู่ในเครือของบริษัทประกันภัยตอนไหนก็ได้ ภายในระยะเวลา 2 ปี แต่เราขอแนะนำว่า หากได้รับใบเคลมประกันรถจากบริษัทประกันภัยมาแล้ว ให้รีบส่งรถเข้าซ่อมที่ศูนย์บริการหรืออู่ภายใน 15 วัน นอกจากนี้หากคุณเป็นฝ่ายถูกแนะนำให้ทำการเคลมประกันรถภายใน 1 ปีเพื่อที่จะได้ไม่เสียสิทธิในการเรียกร้องค่าขาดประโยชน์จากการใช้รถ

## **ใบเคลมประกันรถหายทำอย่างไร**
เมื่อคุณได้รับใบเคลมประกันรถมาแล้วแต่ยังไม่ทันได้ส่งซ่อมเพราะใบเคลมประกันรถยนต์หายซะก่อน จนเกิดความกังวลใจว่าจะสามารถเคลมประกันรถ ได้หรือไม่ ให้คุณทำตามขั้นตอนดังต่อไปนี้
1. ติดต่อบริษัทประกันภัยทันที เพื่อแจ้งรายละเอียดต่างๆ ที่เกิดขึ้นให้ชัดเจน ทั้งจุดที่เสียหาย วันที่เกิดเหตุลักษณะการเคลมให้ชัดเจนและตรงตามความจริงเพื่อให้ทางประกันสามารถค้นหาหมายเลขเคลมได้ถูกต้อง
2. แจ้งความเอกสารหายกับตำรวจ เพื่อขอลงบันทึกประจำวันโดยอธิบายเหตุผลให้ชัดเจน ไม่ว่าจะเป็นหมายเลขเคลม เลขทะเบียนรถรุ่นรถและยี่ห้อรถ เพื่อนำไปเป็นหลักฐานในการขอสำเนาใบเคลมประกันรถกับทางบริษัทประกันภัย
3. นำใบแจ้งความไป ยื่นให้กับบริษัทประกันภัยเพื่อขอเอกสารใบเคลมประกันรถและเป็นการยืนยันว่า คุณเป็นผู้ได้รับความเสียหาย
4. นำสำเนาใบเคลมประกันรถ ไปยื่นให้กับศูนย์ซ่อมบริการหรืออู่ในเครือบริษัทประกันภัย
เห็นไหมครับว่า ใบเคลมประกันรถมีความสำคัญมากน้อยขนาดไหนรวมไปถึงอายุการใช้งานของใบเคลมประกันรถ นอกจากนี้การเคลมประกันรถในปัจจุบันไม่ใช่เรื่องยากไม่ว่าจะเป็นการเคลมสดหรือเคลมแห้งเพราะมีอินเทอร์เน็ตเข้ามาช่วยให้การดำเนินการและติดต่อกับบริษัทประกันภัยได้อย่างรวดเร็ว
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted28 เมษายน 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?**Posted29 มีนาคม 2565\\
\\
เชื่อว่ามีหลายคนที่ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์หรือซ่อมห้าง เพราะมีความน่าเชื่อถือกว่า แต่ติดตรงที่ว่าสามารถทำได้หรือไม่ และมีค่าใช้จ่ายเพิ่มเติมหรือไม่ วันนี้เรารวบรวมคำตอบมาไว้ให้แล้ว](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?**Posted29 มีนาคม 2565\\
\\
เคยสงสัยกันไหมว่า รถที่มีประกันแต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม คงเป็นคำถามที่หลายคนก็อยากรู้ วันนี้เราเลยจะพาไปหาคำตอบกันว่า เมื่อเกิดเหตุดังกล่าวขึ้น ประกันรถจะทำอย่างไร](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1)
[\\
**รถหาย รถถูกขโมย ประกันจะให้ความคุ้มครองหรือไม่?**Posted29 มีนาคม 2565\\
\\
รถหาย รถถูกขโมย เป็นเรื่องที่เหนือความคาดหมาย หากไม่ได้เกิดจากความประมาท ดังนั้น เมื่อเกิดเหตุการณ์แบบนี้ขึ้นแล้วสิ่งที่จะต้องทำมีอะไรบ้าง และประกันภัยรถยนต์ที่ทำอยู่จะช่วยเหลืออย่างไร ไปดูกัน](https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ออกรถใหม่ป้ายแดงมา ก่อนจะรับรถต้องตรวจเช็กอะไรบ้าง**Posted1 มีนาคม 2565\\
\\
การออกรถใหม่ป้ายแดง จำเป็นต้องตรวจเช็กทุกจุด ทั้งในและนอกรถ เพื่อความสบายใจและป้องกันปัญหาตามมาย้อนหลัง วันนี้เราจะพาไปหาคำตอบกันว่า ออกรถป้ายแดงมา ต้องตรวจเช็กอะไรบ้าง](https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**ประกันภัยรถยนต์ชั้น 2 กับ ประกันภัยรถยนต์ 2+ ต่างกันอย่างไร**Posted1 มีนาคม 2565\\
\\
สำหรับใครที่สับสนระหว่างประกันภัยรถยนต์ 2+ กับ ประกันชั้น 2 ต่างกันอย่างไร วันนี้เราจะพาไปหาคำตอบกันว่าประกันรถยนต์ทั้ง 2 แบบนี้มีจุดเด่นและข้อควรระวังอะไรบ้าง](https://www.viriyah.com/article/detail/176-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-2-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/182-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B9%83%E0%B8%9A%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%A1%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%AD%E0%B8%B2%E0%B8%A2%E0%B8%B8%E0%B8%81%E0%B8%B5%E0%B9%88%E0%B8%9B%E0%B8%B5#mm-0)
## Car Insurance Insights
# ทำประกันรถยนต์ซ่อมอู่ แต่อยากเอารถไปซ่อมห้างหรือศูนย์ ได้หรือไม่?


เชื่อว่ามีหลายคนที่ยังมีความเข้าใจที่ว่า ทำประกันรถยนต์ซ่อมอู่ สามารถซ่อมได้ที่อู่เพียงอย่างเดียวเท่านั้น แต่ความเป็นจริงแล้วการทำประกันรถยนต์ซ่อมอู่ สามารถเอารถไปซ่อมศูนย์หรือซ่อมห้างได้ วันนี้เราหาคำตอบพร้อมแนะนำวิธีการส่งซ่อมให้กับทุกคนได้ทราบกัน
# **ทำประกันรถยนต์ซ่อมอู่ กับ ซ่อมศูนย์ซ่อมห้าง คืออะไร**
ก่อนที่จะไปดูรายละเอียดต่างๆ เกี่ยวกับการทำประกันรถยนต์ซ่อมอู่ แต่อยากซ่อมศูนย์ซ่อมห้าง มาทำความเข้าใจกับความหมายของการซ่อมอู่หรือซ่อมห้างกันก่อน ว่ามีความแตกต่างกันอย่างไร

## **1\. ทำประกันรถยนต์ซ่อมอู่**
การทำประกันรถยนต์ซ่อมอู่ นั้นหมายถึงเมื่อเกิดอุบัติเหตุขึ้นรถยนต์ของคุณก็จะถูกส่งเข้าไปซ่อมตามอู่ทั่วไป โดยจะสามารถแบ่งได้เป็น 2 กรณี คือ อู่ในเครือบริษัทประกันรถยนต์ที่ทำเอาไว้ โดยค่าใช้จ่ายต่างๆ ในการซ่อมแซม ทางบริษัทประกันรถยนต์จะเป็นคนรับผิดชอบ ส่วนอู่นอกเครือประกันรถยนต์ ก็คือ เจ้าของรถจะต้องหาอู่ซ่อมเอง โดยอาจจะรู้จักกับเจ้าของหรือมีความเชื่อใจในการทำงานของอู่นั้นๆ และในส่วนของค่าใช้จ่าย เจ้าของรถจะต้องเป็นผู้ออกค่าใช้จ่ายต่างๆ ก่อน แล้วจึงนำใบเสร็จมาติดต่อกับบริษัทประกันรถยนต์เพื่อขอรับเงินคืน

## **2\. ทำประกันรถยนต์ ซ่อมศูนย์ซ่อมห้าง**
การซ่อมศูนย์ซ่อมห้าง นั้นหมายถึงการเอารถเข้าไปซ่อมยังศูนย์บริการรถยนต์ยี่ห้อนั้นๆ ซึ่งการซ่อมศูนย์ซ่อมห้างนั้นจะได้รับบริการที่มีความน่าเชื่อถือที่มากกว่าการซ่อมอู่ ในเรื่องของอะไหล่ที่เป็นของแท้ ไม่ต้องกลัวโดนย้อมแมวขาย เพราะทางศูนย์บริการส่วนใหญ่จะมีอะไหล่สำรองไว้อยู่แล้ว และมีช่างผู้ชำนาญการคอยดูแลรถยนต์ของคุณ ดังนั้นคุณภาพที่ได้รับจึงมั่นใจได้ แถมยังมีการรับประกันการซ่อมให้ด้วยหากนำรถไปใช้แล้วมีปัญหาตามมาภายหลัง
### **จะส่งซ่อมศูนย์หรือซ่อมห้างอย่างไร เมื่อทำประกันรถยนต์ซ่อมอู่อยู่**
ถึงแม้จะทำประกันรถยนต์ซ่อมอู่ แต่คุณก็สามารถนำรถยนต์ของคุณไปซ่อมศูนย์หรือซ่อมห้างได้ เพราะถือว่าไม่ได้ผิดกฎใดๆ ใน [กรมธรรม์](https://www.viriyah.com/renew/public/payment) แต่คุณจำเป็นต้องแจ้งทางบริษัทประกันรถยนต์เมื่อเกิดอุบัติเหตุรถชนก่อนว่าต้องการนำรถยนต์ของคุณเข้าซ่อมที่ศูนย์บริการ หลังจากนั้นทางเจ้าหน้าที่บริษัทประกันรถยนต์จะทำการประสานกับทางบริษัทประกัน เพื่อแจ้งค่าซ่อมรถที่ต้องประเมินเอาไว้ต่อไป

### **ทำประกันรถยนต์ซ่อมอู่อยู่ แต่อยากนำรถไปซ่อมศูนย์ ซ่อมห้าง ต้องเสียค่าใช้จ่ายเพิ่มหรือไม่**
แน่นอนว่าต้องเสียเงินอยู่แล้วครับ ไม่อย่างนั้นก็คงไม่มีแผนประกันรถยนต์แบบซ่อมศูนย์ ซ่อมห้างที่มีเบี้ยประกันแพงกว่าออกมาอย่างแน่นอน ซึ่งประเด็นสำคัญคือ เมื่อเกิดเหตุขึ้นทางบริษัทประกันรถยนต์จะต้องรับผิดชอบค่าเสียหายตามจำนวนที่ระบุเอาไว้ในกรมธรรม์ หากมีส่วนต่างนอกเหนือจากที่ระบุไว้ ผู้เอาประกันจะต้องเป็นคนรับผิดชอบค่าใช้จ่ายเองทั้งหมด โดยบริษัทประกันรถยนต์จะเป็นคนติดต่อเรื่องค่าใช้จ่ายส่วนต่างให้คุณทราบ ซึ่งหากคุณยินดีที่จะจ่ายก็สามารถส่งซ่อมศูนย์หรือซ่อมห้างได้เลยครับ ทั้งนี้ในการจ่ายค่าซ่อมรถยนต์นั้น จะถูกแบ่งออกเป็น 2 ประเภท ดังนี้
**1\. ผู้เอาประกันเป็นคนออกค่าใช้จ่ายเองทั้งหมดไปก่อน แล้วนำใบเสร็จไปขอเคลมคืนกับทางบริษัทประกันรถยนต์บางส่วน**
**2\. ศูนย์บริการประสานงานกับบริษัทประกันรถยนต์ที่ทำเอาไว้เรียบร้อย แล้วทางบริษัทประกันรถยนต์ให้คุณจ่ายเพียงแค่ค่าส่วนต่าง**
ทั้งหมดนี้คือข้อมูลที่ทางเรารวบรวมมาให้ทุกคนได้รู้เกี่ยวกับการทำประกันรถยนต์ซ่อมอู่ แต่อยากนำรถไปซ่อมห้างหรือซ่อมศูนย์ ได้หรือไม่ หวังว่าบทความนี้จะช่วยให้ผู้ทำประกันรถยนต์ทุกคนเข้าใจได้ไม่มากก็น้อยนะครับ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted29 มีนาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ประกันภัยรถยนต์ชั้น 2 กับ ประกันภัยรถยนต์ 2+ ต่างกันอย่างไร**Posted1 มีนาคม 2565\\
\\
สำหรับใครที่สับสนระหว่างประกันภัยรถยนต์ 2+ กับ ประกันชั้น 2 ต่างกันอย่างไร วันนี้เราจะพาไปหาคำตอบกันว่าประกันรถยนต์ทั้ง 2 แบบนี้มีจุดเด่นและข้อควรระวังอะไรบ้าง](https://www.viriyah.com/article/detail/176-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-2-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**ออกรถใหม่ป้ายแดงมา ก่อนจะรับรถต้องตรวจเช็กอะไรบ้าง**Posted1 มีนาคม 2565\\
\\
การออกรถใหม่ป้ายแดง จำเป็นต้องตรวจเช็กทุกจุด ทั้งในและนอกรถ เพื่อความสบายใจและป้องกันปัญหาตามมาย้อนหลัง วันนี้เราจะพาไปหาคำตอบกันว่า ออกรถป้ายแดงมา ต้องตรวจเช็กอะไรบ้าง](https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**รถหาย รถถูกขโมย ประกันจะให้ความคุ้มครองหรือไม่?**Posted29 มีนาคม 2565\\
\\
รถหาย รถถูกขโมย เป็นเรื่องที่เหนือความคาดหมาย หากไม่ได้เกิดจากความประมาท ดังนั้น เมื่อเกิดเหตุการณ์แบบนี้ขึ้นแล้วสิ่งที่จะต้องทำมีอะไรบ้าง และประกันภัยรถยนต์ที่ทำอยู่จะช่วยเหลืออย่างไร ไปดูกัน](https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**เมื่อรถชนซ้อนคันกัน ใครผิด ? ประกันรถยนต์ที่ทำอยู่รับผิดชอบอย่างไร ?**Posted2 กุมภาพันธ์ 2565\\
\\
อุบัติเหตุรถชนซ้อนคัน มักเกิดขึ้นได้ตลอดเวลา และหลายคนมักจะคิดว่ารถคันสุดท้ายจะต้องรับผิดชอบเสมอ วันนี้เราจะพาไปหาคำตอบกันว่า รถชนซ้อนคันกันใครเป็นคนผิด และประกันรถยนต์จะช่วยเราได้อย่างไร](https://www.viriyah.com/article/detail/173-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%8B%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%9C%E0%B8%B4%E0%B8%94-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**"เชื้อราในรถ" ตัวการร้ายที่ต้องกำจัด!**Posted22 ธันวาคม 2564\\
\\
ในช่วงหน้าฝนแบบนี้ สภาพอากาศไม่ค่อยดีนัก ยิ่งหากน้ำฝนกระเด็นเข้าไปในรถหรือเราเหยียบน้ำขึ้นไปบนรถด้วยนั้น ก็จะทำให้รถเปียกและอับชื้น จนเป็นสาเหตุของการเกิดเชื้อราภายในรถ](https://www.viriyah.com/article/detail/160-%E0%B9%80%E0%B8%8A%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B8%A3%E0%B8%B2%E0%B9%83%E0%B8%99%E0%B8%A3%E0%B8%96-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%81%E0%B8%B3%E0%B8%88%E0%B8%B1%E0%B8%94)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/180-%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AD%E0%B8%B9%E0%B9%88-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9B%E0%B8%8B%E0%B9%88%E0%B8%AD%E0%B8%A1%E0%B8%AB%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%A8%E0%B8%B9%E0%B8%99%E0%B8%A2%E0%B9%8C-%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88#mm-0)
## Insurance and Driving License
# รถมีประกัน แต่คนขับไม่มีใบขับขี่ ประกันจ่ายไหม?


ในปัจจุบันมีสถิติการออกรถใหม่ป้ายแดงเพิ่มขึ้นอย่างต่อเนื่อง ซึ่งปฏิเสธไม่ได้ว่ามีผู้ขับขี่หลายคนที่ยังไม่มีใบขับขี่ อาจจะด้วยหลายๆ สาเหตุ ทั้งรอคิวสอบใบขับขี่หรืออยู่ในช่วงหัดขับรถเพื่อเตรียมตัวไปสอบ จนเกิดเป็นคำถามขึ้นมาว่า ถ้าหากอยู่ในช่วงเวลาแบบนี้แล้วเกิดอุบัติเหตุขึ้น คนขับไม่มีใบขับขี่ ประกันจะจ่ายไหม? วันนี้เราจะพาไปหาคำตอบกันว่า หากเกิดเหตุดังกล่าวขึ้น ประกันรถที่ทำอยู่จะจ่ายชดเชยให้หรือไม่
# **คนไม่มีใบขับขี่ เกิดอุบัติเหตุขึ้น ประกันจะชดเชยคู่กรณีหรือไม่**
เมื่อเกิดอุบัติเหตุรถชนขึ้นและมีคู่กรณี แต่คนขับไม่มีใบขับขี่ ทางประกันรถที่ทำอยู่จะจ่ายเงินชดเชยให้ทั้งตัวร่างกายบุคคลและทรัพย์สินของคู่กรณีเท่านั้น โดยไม่สามารถเรียกเงินประกันกับผู้เอาประกันได้ ซึ่งความคุ้มครองความเสียหายต่อบุคคลภายนอกก็มีส่วนที่ยกเว้นอยู่ ดังนี้
1. **ไม่คุ้มครองทรัพย์สินของผู้เอาประกัน รวมไปถึงครอบครัวของผู้เอาประกันด้วย หากเกิดอุบัติเหตุขึ้น**
2. **ไม่คุ้มครองทรัพย์สินและสัมภาระที่อยู่ในรถ ทั้งของตัวคุณและคู่กรณี**
3. **ไม่ให้ความคุ้มครองความเสียหายที่เกิดจากน้ำหนักของรถยนต์ หรือน้ำหนักบรรทุกของรถยนต์ เช่น ผู้ขับขี่อาจบรรทุกของหนัก ส่งผลให้ถนนที่ขับผ่านเกิดความเสียหาย ในกรณีนี้ทางประกันรถที่ทำอยู่จะไม่รับผิดชอบต่อความเสียหายที่เกิดขึ้น เป็นต้น**
## **รถของเราที่ทำประกันรถยนต์ จะได้รับความคุ้มครองหรือไม่**
ในส่วนของความคุ้มครองรถยนต์ที่ [ทำประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) เอาไว้จะต้องแบ่งออกเป็น 2 กรณี คือ เมื่อเกิดอุบัติเหตุรถชนขึ้น ซึ่งคนขับไม่มีใบขับขี่และเป็นฝ่ายถูก กับ คนขับไม่มีใบขับขี่และเป็นฝ่ายผิด โดยขึ้นอยู่กับบริษัทประกันรถพิจารณา ดังนี้
## **คนขับไม่มีใบขับขี่ แต่เป็นฝ่ายถูก คุ้มครองหรือไม่**
ในกรณีที่คนขับไม่มีใบขับขี่แต่เป็นฝ่ายถูก และรถยนต์ทำประกันรถชั้น 1, 2+, 3+ เอาไว้ บริษัทประกันรถจะรับผิดชอบในส่วนค่าซ่อมของผู้ขับขี่ รวมถึงจะเป็นผู้เรียกร้องค่าเสียหายที่เกิดขึ้นกับคู่กรณีที่เป็นฝ่ายผิดเอง แต่ถ้าคนขับไม่มีใบขับขี่และไม่ได้ทำประกันรถยนต์ด้วยแล้ว ผู้ขับขี่จะต้องไปเรียกร้องค่าเสียหายจากคู่กรณีเอง รวมถึงจะได้รับความผิดจากกรณีที่ไม่มีใบขับขี่ตามกฎหมาย พ.ร.บ. จราจรขนส่งทางบกอีกด้วย
## **คนขับไม่มีใบขับขี่ และเป็นฝ่ายผิด คุ้มครองหรือไม่**
สำหรับกรณีที่คนขับไม่มีใบขับขี่และเป็นฝ่ายผิด เบื้องต้นอาจจะต้องตรวจสอบดูก่อนว่าไม่มีใบขับขี่เพราะสาเหตุใด เพื่อที่ประกันรถจะได้พิจารณาได้ถูกต้อง ดังนี้
1. **กรณีที่คนขับไม่มีใบขับขี่หรือไม่เคยสอบใบขับขี่ ทางประกันรถจะไม่รับผิดชอบค่าเสียหายต่างๆ ทุกกรณี แต่จะชดเชยความเสียหายที่เกิดขึ้นต่อบุคคลแทน ตามเงื่อนไขของประกันรถตามกรมธรรม์นั้นๆ**
2. **คนขับมีใบขับขี่แต่ใบขับขี่หมดอายุ ในกรณีนี้ทางบริษัทประกันรถจะให้ความคุ้มครองทุกกรณีทั้งรถของผู้ขับขี่และคู่กรณี**
3. **กรณีสุดท้ายคือคนขับถูกยึดใบขับขี่ ผู้ขับขี่จะต้องคัดลอกสำนวนเพื่อนำมายืนยันกับทางบริษัทประกัน เพื่อขอรับความคุ้มครองทั้งรถของตนเองและคู่กรณี**
อย่างไรก็ตาม การมีใบขับขี่ในการขับรถนั้นเป็นสิ่งยืนยันว่าคุณมีความสามารถในการขับขี่ถูกต้องตามกฎหมายที่ระบุไว้ ดังนั้นการพกใบขับขี่อยู่ตลอดและทำประกันรถยนต์ จะช่วยให้คุณอุ่นใจทุกครั้งในการเดินทาง หากเกิดอุบัติเหตุขึ้นคุณก็จะได้รับความคุ้มครองจากบริษัทประกันรถที่คุณทำเอาไว้ รวมถึงผู้โดยสารและทรัพย์สินที่อยู่ภายในรถด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted29 มีนาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ประกันรถหาย! คุ้มครองหรือไม่ อย่างไร ที่นี่มีคำตอบ**Posted22 ธันวาคม 2564\\
\\
เชื่อว่าเป็นคำถามที่ทุกคนสงสัย หากรถยนต์สูญหาย ประกันจะจ่ายไหม? ประกันรถหายคุ้มครองอะไรเราได้บ้าง วันนี้เราจะพาไปดูกันว่าทางประกันรถยนต์จะรับผิดชอบอย่างไร](https://www.viriyah.com/article/detail/164-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88-%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3-%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%99%E0%B8%B5%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%B3%E0%B8%95%E0%B8%AD%E0%B8%9A)
[\\
**ถอดรองเท้าขับรถ ภัยร้ายใกล้ตัวอันตรายกว่าที่คุณคิด**Posted22 ธันวาคม 2564\\
\\
การถอดรองเท้าขับรถอาจกลายเป็นความเคยชินของผู้ขับขี่หลายๆ ท่าน เนื่องจากรู้สึกว่าขับถนัดมากกว่าการใส่รองเท้า แต่การขับรถแบบไม่สวมรองเท้านั้นมีผลเสียและอันตรายมากกว่าที่คิด](https://www.viriyah.com/article/detail/147-%E0%B8%96%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%97%E0%B9%89%E0%B8%B2%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96-%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%83%E0%B8%81%E0%B8%A5%E0%B9%89%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%A2%E0%B8%81%E0%B8%A7%E0%B9%88%E0%B8%B2%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%84%E0%B8%B4%E0%B8%94)
[\\
**เตือน!! เปิดไฟตัดหมอกพร่ำเพรื่อ ระวังโดนจับ... แล้วเปิดตอนไหนได้บ้าง?**Posted22 ธันวาคม 2564\\
\\
ปัจจุบันรถรุ่นใหม่ๆ ส่วนใหญ่จะมีการติดตั้งไฟตัดหมอกมาให้เป็นอุปกรณ์มาตรฐานจากโรงงานผลิต แต่บางรุ่นที่ไม่มีมาให้ ทางเจ้าของรถก็สามารถติดตั้งเพิ่มเติมภายหลังได้](https://www.viriyah.com/article/detail/148-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99-%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B9%84%E0%B8%9F%E0%B8%95%E0%B8%B1%E0%B8%94%E0%B8%AB%E0%B8%A1%E0%B8%AD%E0%B8%81%E0%B8%9E%E0%B8%A3%E0%B9%88%E0%B8%B3%E0%B9%80%E0%B8%9E%E0%B8%A3%E0%B8%B7%E0%B9%88%E0%B8%AD-%E0%B8%A3%E0%B8%B0%E0%B8%A7%E0%B8%B1%E0%B8%87%E0%B9%82%E0%B8%94%E0%B8%99%E0%B8%88%E0%B8%B1%E0%B8%9A-%E0%B9%81%E0%B8%A5%E0%B9%89%E0%B8%A7%E0%B9%80%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%95%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
[\\
**คนรักรถต้องรู้ ! การเคลือบแก้ว เคลือบเซรามิกรถยนต์ แตกต่างกันยังไง ?**Posted2 กุมภาพันธ์ 2565\\
\\
เชื่อว่าคนรักรถทุกคน ต้องหาสิ่งที่ดีที่สุดให้กับรถของตัวเองกันอยู่แล้ว วันนี้เราจะพาไปดูว่า การเคลือบแก้ว เคลือบเซรามิก นั้นแตกต่างกันอย่างไรและมีข้อดีอะไรบ้าง ที่จะช่วยให้รถของคุณดูใหม่และสวยงามอยู่เสมอ](https://www.viriyah.com/article/detail/172-%E0%B8%84%E0%B8%99%E0%B8%A3%E0%B8%B1%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%81%E0%B8%81%E0%B9%89%E0%B8%A7-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%80%E0%B8%8B%E0%B8%A3%E0%B8%B2%E0%B8%A1%E0%B8%B4%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87)
[\\
**พ.ร.บ.รถยนต์ เคลมอะไรได้บ้าง? รู้ก่อนเสียเงินฟรี!**Posted2 กุมภาพันธ์ 2565\\
\\
เมื่อเกิดอุบัติเหตุขึ้นบนท้องถนน ใครจะรู้ว่า พ.ร.บ. รถยนต์ที่ทำอยู่ จะมีสิทธิประโยชน์มากกว่าการคุ้มครองความเสียหาย แต่จะมีสิทธิประโยชน์อะไรบ้าง ต้องตามไปดู](https://www.viriyah.com/article/detail/claim-compulsory-motor-insurance)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/179-%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B5%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%81%E0%B8%95%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%A1%E0%B8%B5%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B9%88%E0%B8%B2%E0%B8%A2%E0%B9%84%E0%B8%AB%E0%B8%A1#mm-0)
## Car Theft Insurance Guidance
# รถหาย รถถูกขโมย ประกันจะให้ความคุ้มครองหรือไม่?


เหตุการณ์รถหาย รถถูกขโมย มีให้ได้ยินอยู่บ่อยครั้ง หรือบางคนอาจประสบเหตุดังกล่าวด้วยตนเอง ซึ่งคงเป็นเหตุการณ์ที่ทำให้เจ้าของรถปวดใจไม่น้อยเลยทีเดียว แต่อย่างที่รู้กันว่าเหตุการณ์ดังกล่าวเป็นเหตุการณ์ที่ไม่คาดฝัน ถึงแม้จะป้องกันและระมัดระวังมากขนาดไหนก็ตาม ก็ยังมีโอกาสเกิดขึ้นได้ตลอดเวลา ดังนั้นวันนี้เราจึงมีข้อมูลเกี่ยวกับ รถหาย รถถูกขโมยต้องทำอย่างไร และประกันภัยรถยนต์จะให้ความคุ้มครองหรือไม่ มาฝากกัน เพื่อให้ผู้ใช้รถทุกคนได้รู้และเตรียมรับมือถูก เมื่อเกิดเหตุไม่คาดฝันแบบนี้ขึ้น
# **รถหาย รถถูกขโมย ต้องทำอย่างไร**
****
### **1\. ตั้งสติ**
เข้าใจว่าเมื่อเกิดเหตุการณ์รถหาย รถถูกขโมย การตั้งสติเป็นสิ่งที่ทำได้ยาก แต่เชื่อเถอะว่าหากเราควบคุมสติได้ จะสามารถคิดวิธีแก้ไขปัญหาจนผ่านพ้นวิกฤตแบบนี้ไปได้ด้วยดีอย่างแน่นอน
### **2\. ติดต่อบริษัทประกันภัยรถยนต์หรือไฟแนนซ์ทันที**
เพราะเมื่อเกิดเหตุการณ์รถหาย รถถูกขโมย สิ่งแรกหลังจากที่สามารถตั้งสติและควบคุมอารมณ์ได้แล้ว คือการโทรแจ้งบริษัทประกันภัยรถยนต์ที่ทำเอาไว้หรือไฟแนนซ์ที่เราผ่อนรถอยู่ เพื่อให้ทางเจ้าหน้าที่ได้รับทราบว่าเกิดเหตุการณ์อะไรขึ้น และจะได้ดำเนินการในขั้นตอนต่อไปได้ทันทีโดยไม่ติดขัด
### **3\. แจ้งความ**
หลังจากที่โทรแจ้งบริษัทประกันภัยรถยนต์และไฟแนนซ์แล้ว อันดับต่อมาคือ เดินทางไปแจ้งความที่สถานีตำรวจเพื่อลงบันทึกประจำวันเอาไว้เป็นหลักฐาน และให้เจ้าหน้าที่ตำรวจติดตามคนร้ายมาดำเนินคดีตามกฎหมาย รวมถึงติดตามรถของเราที่หายไปคืนมาด้วย อีกทั้งเพื่อนำบันทึกประจำวันมาเป็นหลักฐานประกอบในการติดต่อเรื่องการขอเคลมประกันกับบริษัทประกันภัยรถยนต์อีกด้วย
### **4\. ติดต่อกับบริษัทประกันภัยรถยนต์**
หลังจากแจ้งความที่สถานีตำรวจเรียบร้อยแล้ว ให้ติดต่อบริษัทประกันภัยรถยนต์อีกครั้ง เพื่อให้เจ้าหน้าที่ของประกันที่ทำเอาไว้เดินทางมาตรวจสอบที่เกิดเหตุ เพื่อทำการประเมินค่าสินไหมทดแทนให้กับเราตามที่ระบุในกรมธรรม์ หากเราทำประกันภัยรถยนต์ชั้น 1, 2, [2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) เอาไว้ ก็หายห่วงได้เลยครับ เพราะจะได้รับความคุ้มครองในกรณีรถหาย รถถูกขโมยอยู่แล้ว ซึ่งทางบริษัทประกันภัยรถยนต์นั้นจะไม่จ่ายค่าสินไหมทดแทนเกินกว่าที่กำหนดเอาไว้ในกรมธรรม์ (ในส่วนนี้ขึ้นอยู่กับบริษัทประกันภัยรถยนต์แต่ละที่ด้วยว่ามีขั้นตอนการดำเนินการยังไง) โดยส่วนนี้ถือเป็นข้อควรระวังที่ต้องดูให้ดีก่อนทำประกันภัยรถยนต์ทุกครั้ง
### **5\. ติดต่อหน่วยงานที่สามารถช่วยเหลือและกระจายข่าวได้**
เนื่องจากในปัจจุบันนี้โซเชียลมีเดียมีบทบาทมากขึ้น การกระจายข่าวสารก็สามารถทำได้ง่ายและรวดเร็วมากขึ้น ดังนั้นการขอความร่วมมือไปยังหน่วยงานที่เกี่ยวข้องหรือสื่อต่างๆ เพื่อให้ช่วยเหลือหรือตามหาเบาะแสรถหาย รถถูกขโมย ยิ่งอาจทำให้ได้เบาะแสไวขึ้นหรือได้รับรถคืนเร็วขึ้นนั่นเอง ซึ่งช่องทางการกระจายข่าวสารที่สามารถขอความช่วยเหลือได้ในยุคนี้ มีดังนี้
- จ.ส. 100 - โทร. 1137
- ศูนย์วิทยุร่วมด้วยช่วยกัน สวพ. 91 - โทร. 1677
- สายด่วนรถหาย \- โทร. 1192
- แจ้งรถหาย \- โทร. 1599
## **รถหาย รถถูกขโมย ประกันภัยรถยนต์จะให้ความคุ้มครองหรือไม่**
อย่างที่ทุกคนรู้กันว่าการทำประกันภัยรถยนต์ชั้น 1, 2, 2+ นั้นในกรมธรรม์จะระบุความคุ้มครองเอาไว้ ทั้งในกรณีที่รถหาย รถถูกขโมย แต่ถึงอย่างนั้นอยากให้ลองมาดูรายละเอียดกันครับว่า ประกันภัยรถยนต์ชั้นไหนให้ความคุ้มครองอะไรบ้าง
**\- ประกันภัยรถยนต์ชั้น 1**
ให้ความคุ้มครอง : ซ่อมรถเรา \+ ซ่อมรถคู่กรณี กรณีรถชน รถหาย รถไฟไหม้ รถน้ำท่วม เป็นต้น _(สามารถดูรายละเอียดของ [ประกันรถยนต์ประเภท 1](https://www.viriyah.com/motor-insurance/class-one/premium) เพิ่มเติมได้ที่นี่)_
**\- ประกันภัยรถยนต์ชั้น 2 +**
ให้ความคุ้มครอง : ซ่อมรถเรา \+ ซ่อมรถคู่กรณี (ในกรณีรถชนรถเท่านั้น) รถหาย รถไฟไหม้ _(สามารถดูรายละเอียดของ [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) เพิ่มเติมได้ที่นี่)_
**\- ประกันภัยรถยนต์ชั้น 2**
ให้ความคุ้มครอง : ซ่อมรถคู่กรณี (แต่ไม่ซ่อมรถของผู้เอาประกัน) รถหาย รถไฟไหม้ _(สามารถดูรายละเอียดของ [ประกันรถยนต์ประเภท 2](https://www.viriyah.com/motor-insurance/class-two/premium) เพิ่มเติมได้ที่นี่)_

### **ต้องผ่อนกุญแจต่อหรือไม่**
ในกรณีที่รถหาย รถถูกขโมย นอกจากจะต้องแจ้งตำรวจและบริษัทประกันภัยรถยนต์แล้ว ยังต้องแจ้งบริษัทไฟแนนซ์อีกด้วย โดยการนำเอกสารสำเนาบันทึกประจำวันที่ได้จากตำรวจแนบไปด้วย เพราะตามกฎหมายเช่าซื้อ การผ่อนรถยนต์กับบริษัทไฟแนนซ์ถือเป็นการเช่าซื้อทรัพย์สิน เมื่อเกิดเหตุการณ์รถหาย รถถูกขโมยขึ้น สัญญาที่ทำเอาไว้จะถูกระงับทันที ทำให้คุณไม่จำเป็นจะต้องส่งค่างวดที่เหลืออีกต่อไปนั่นเอง
ทั้งนี้เงินทุนประกันที่ได้รับจากบริษัทประกันภัยรถยนต์นั้น จะถูกส่งมอบให้กับบริษัทไฟแนนซ์ เนื่องจากผู้ถือกรรมสิทธิ์รถยนต์ยังเป็นของไฟแนนซ์อยู่ (ในกรณีที่ยังผ่อนไม่ครบตามสัญญา) ทางบริษัทประกันภัยรถยนต์จะคิดคำนวณจากค่างวดที่คงค้างเอาไว้ หากเงินทุนประกันนั้นมากกว่าค่างวดที่คงเหลือ บริษัทประกันภัยรถยนต์จะส่งมอบส่วนต่างให้กับผู้เอาประกันแทน
**_\*\*ข้อควรระวัง หากบริษัทไฟแนนซ์ที่คุณมีสัญญาอยู่ได้เงินประกันไปแล้ว แต่ยังให้คุณผ่อนชำระค่างวดต่อ แนะนำว่าให้ผู้ถูกกระทำส่งเรื่องฟ้องกลับเพื่อต่อสูในชั้นศาลทันที_**
## **เหตุการณ์แบบไหนที่ประกันภัยรถยนต์จะไม่จ่าย**
****
รถหาย รถถูกขโมย ทำไมประกันภัยรถยนต์ถึงจะไม่จ่าย คงเป็นคำถามที่ต้องการคำตอบอย่างมากจากผู้เอาประกันทุกคน แต่จะต้องขอบอกอย่างนี้ว่า หากเกิดจากการโจรกรรม ทางบริษัทประกันภัยจะชดใช้ให้อย่างแน่นอน แต่กรณีที่จะกล่าวต่อไปนี้ก็คือ รถหาย ที่เกิดจากความประมาทของเจ้าของรถเอง โดยจะถูกแบ่งออกเป็น 2 ประเภท ได้แก่ รถหายจากความประมาทเลินเล่อของเจ้าของรถ และเกิดจากความประมาทเลินเล่อร้ายแรง โดยการประมาทเลินเล่อร้ายแรงนี้เอง ที่จะทำให้ประกันภัยรถยนต์ไม่จ่ายค่าสินไหมให้
ยกตัวอย่างให้ชัดเจน เช่น จอดรถไว้ข้างทาง เสียบกุญแจคาไว้ในรถและอาจจะเปิดกระจกหรือประตูรถทิ้งเอาไว้ กลับมาอีกทีรถยนต์หายไปแล้ว แบบนี้ถือว่าเป็นการประมาทเลินเล่อที่ร้ายแรง มีสิทธิ์ที่จะทำให้บริษัทประกันภัยมองว่าคุณตั้งใจทำให้รถหาย จึงทำให้สามารถปฏิเสธไม่จ่ายเงินชดเชยให้กับคุณได้นั่นเอง
สุดท้ายนี้ไม่ว่าจะเกิดเหตุการณ์รถหาย รถถูกขโมยในลักษณะไหนก็ตาม สิ่งที่จะตามมาคือความเครียดและภาระทางการเงินนั่นเอง ดังนั้นการทำประกันภัยรถยนต์ที่สามารถคุ้มครองในกรณีรถหาย รถถูกขโมย ก็จะช่วยแบ่งเบาภาระของคุณลงไปได้มาก เพราะฉะนั้นการทำประกันภัยรถยนต์จึงอุ่นใจกว่าการไม่มีประกัน นอกจากนี้สิ่งที่ขาดไปไม่ได้เลยเช่นเดียวกับประกันภัยรถยนต์ ก็คือสติและความรอบคอบ ระมัดระวังอยู่ตลอดเวลา เพื่อป้องกันการเกิดเหตุการณ์ดังกล่าวขึ้น
และสำหรับใครที่กำลังมองหาประกันภัยรถยนต์ที่สามารถคุ้มครองในกรณีที่รถหาย รถถูกขโมย อยู่ล่ะก็ สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted29 มีนาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ทุนประกันรถยนต์ คืออะไร? มีความสำคัญอย่างไรต่อประกัน**Posted1 มีนาคม 2565\\
\\
การทำประกันรถยนต์ นอกจากดูความคุ้มครองของกรมธรรม์นั้นๆ แล้ว ก็ต้องดูทุนประกันรถยนต์ด้วย เพื่อสามารถคำนวณเบี้ยประกันรถยนต์ ว่าประกันรถยนต์แบบไหนที่เหมาะกับเรามากที่สุด](https://www.viriyah.com/article/detail/175-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99)
[\\
**นำรถยนต์ตัวเองไปช่วยลากรถยนต์คันอื่น เกิดอุบัติเหตุ...ประกันภัยคุ้มครองหรือไม่**Posted22 ธันวาคม 2564\\
\\
การนำเอารถยนต์ของตนเองไปลากจูงรถยนต์คันอื่น เป็นลักษณะการใช้งานที่เงื่อนไขกรมธรรม์ประกันภัยรถยนต์ระบุไว้ในข้อ 8.... การยกเว้นการใช้ การประกันภัยนี้ไม่คุ้มครอง](https://www.viriyah.com/article/detail/163-%E0%B8%99%E0%B8%B3%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%9B%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%A5%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%B7%E0%B9%88%E0%B8%99-%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**ถอดรหัสสีป้ายทะเบียน รถรุ่นเดียวกันทำไมถึงใช้คนละสี?**Posted21 ธันวาคม 2564\\
\\
เชื่อว่าหลายคนอาจจะสงสัยกันว่า ทำไมป้ายทะเบียนรถจึงต้องมีหลายสี แล้วแต่ละสีนั้นมีความหมายอย่างไรบ้าง? และบางทีรถรุ่นเดียวกันแต่ใช้ป้ายทะเบียนคนละสี? มีทั้งป้ายที่สะท้อนแสงและไม่สะท้อนแสง](https://www.viriyah.com/article/detail/145-%E0%B8%96%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%AB%E0%B8%B1%E0%B8%AA%E0%B8%AA%E0%B8%B5%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%97%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B5%E0%B8%A2%E0%B8%99-%E0%B8%A3%E0%B8%96%E0%B8%A3%E0%B8%B8%E0%B9%88%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%96%E0%B8%B6%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%84%E0%B8%99%E0%B8%A5%E0%B8%B0%E0%B8%AA%E0%B8%B5)
[\\
**เกิดอุบัติเหตุทำไมต้องแจ้งให้บริษัทประกันภัยรับทราบทันที**Posted21 ธันวาคม 2564\\
\\
สาระสำคัญในเงื่อนไขกรมธรรม์ประกันภัยรถยนต์ระบุไว้ชัดเจน”เมื่อเกิดอุบัติเหตุต้องแจ้งบริษัทให้รับทราบโดยไม่ชักช้า”](https://www.viriyah.com/article/detail/133-%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%97%E0%B8%A3%E0%B8%B2%E0%B8%9A%E0%B8%97%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B5)
[\\
**ข้อควรรู้ การทำใบขับขี่สากล ต้องใช้เอกสารอะไรบ้าง**Posted2 ธันวาคม 2564\\
\\
สำหรับใครที่เดินทางไปท่องเที่ยวต่างประเทศบ่อยๆ และอยากขับรถเที่ยวด้วยตัวเอง วันนี้เรามีเรื่องน่ารู้เกี่ยวกับการทำใบขับขี่สากลมาฝาก จะเป็นอย่างไร ตามมาดูกันเลย](https://www.viriyah.com/article/detail/89-%E0%B8%82%E0%B9%89%E0%B8%AD%E0%B8%84%E0%B8%A7%E0%B8%A3%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%97%E0%B8%B3%E0%B9%83%E0%B8%9A%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B8%AA%E0%B8%B2%E0%B8%81%E0%B8%A5-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B9%80%E0%B8%AD%E0%B8%81%E0%B8%AA%E0%B8%B2%E0%B8%A3%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/178-%E0%B8%A3%E0%B8%96%E0%B8%AB%E0%B8%B2%E0%B8%A2-%E0%B8%A3%E0%B8%96%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B8%82%E0%B9%82%E0%B8%A1%E0%B8%A2-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88#mm-0)
## New Car Checklist
# ออกรถใหม่ป้ายแดงมา ก่อนจะรับรถต้องตรวจเช็กอะไรบ้าง


การซื้อรถคันแรกหรือออกรถใหม่ป้ายแดง เป็นหนึ่งในเป้าหมายของใครหลายคน เพราะการมีรถยนต์ส่วนตัวนอกจากช่วยเพิ่มความสะดวกสบายในการเดินทางแล้ว ยังเป็นทรัพย์สินส่วนตัวที่สามารถต่อยอดการทำงานและความรู้สึกภูมิใจอีกด้วย แต่การออกรถป้ายแดงนอกจากเลือกสเปครถ สีรถและยี่ห้อรถที่ถูกใจ ตอบโจทย์การใช้งานแล้ว จะต้องตรวจเช็กอะไรอีกบ้างมาหาคำตอบไปพร้อมกัน

## **1\. ตรวจเช็คสภาพรถยนต์รอบตัวรถ**
- เดินสำรวจรถรอบคันให้ละเอียด ว่ามีรอยหรือไม่
- เปิด/ปิด ประตูรถทุกบาน ว่ามีปัญหาหรือฝืดหรือไม่
- เช็กความเสมอกันของฝากระโปรงรถ ต้องมีระยะห่างที่เรียบเสมอกัน
- เช็กขอบยางของประตูรถว่าไม่มีอาการบวมหรือยุบ
- เช็กความสมบูรณ์ของกระจกรถทุกบาน ว่าสามารถเปิด/ปิด ได้ทั้งหมดหรือไม่และต้องไม่มีรอยร้าว
- เช็กยางปัดน้ำฝน ต้องแนบสนิทไปกับกระจก ยืดหยุ่น ไม่แข็งกระด้างและพร้อมใช้งาน
- เช็กโคมไฟหน้ารถต้องไม่เหลือง ไฟท้ายและไฟเลี้ยว ต้อยไม่มีริ้วรอย
- ตรวจสอบยางและล้อรถยนต์ว่าอยู่ในสภาพใหม่หรือไม่ ผิวยางต้องไม่มีรอยบิ่นหรือแตกลายงา ล้อแม็กซ์ต้องไม่เป็นรอย
- ตรวจเช็กท้ายรถว่ามีอุปกรณ์และเครื่องมือประจำรถครบหรือไม่ เช่น อะไหล่ ชุดซ่อม แม่แรง ล้ออะไหล่ ประแจ ฯลฯ

## **2\. ตรวจสอบระบบการทำงานของรถ**
- หลังจากตรวจเช็คสภาพรถยนต์รอบตัวรถภายนอกแล้ว ต่อมาก็คือการตรวจเช็คสภาพรถยนต์ภายในห้องโดยสาร ดังนี้
- ตรวจเช็กคุณภาพของเครื่องปรับอากาศ เพราะหากระบบแอร์มีปัญหาอาจจะส่งผลให้มีปัญหาใหญ่ตามมาได้
- เช็กระบบเครื่องเสียง ความดังของลำโพงว่าครบทุกจุดหรือไม่ รวมถึงลองเชื่อมต่อกับสมาร์ทโฟนและสวิตช์ควบคุมเครื่องเสียงบนพวงมาลัย (ถ้ามี)
- เบาะนั่ง ต้องตรวจเช็กว่ามีฝุ่นหรือรอยคราบเปื้อนหรือไม่ ลองปรับเบาะนั่งบนรถทุกตำแหน่ง ว่าเกิดการติดขัดหรือไม่ โดยเฉพาะหากเป็นเบาะที่ควบคุมด้วยไฟฟ้า ต้องปรับได้อย่างเรียบเนียนไม่สะดุด ความสบายในการนั่งเป็นอย่างไร เพราะอาจส่งผลต่อสุขภาพระยะยาวหากต้องขับรถหรือนั่งรถเป็นเวลานานได้
- ยางปูพื้นรถ ควรตรวจสอบว่ามีครบทุกจุดหรือไม่ มีคราบหรือกลิ่นไม่พึงประสงค์หรือไม่ รวมไปถึงหน้าปัดเรือนไมล์ต่างๆ บนแผงคอนโซลว่ามีรอยแตก รอยแยก หรือรอยชำรุดต่างๆ หรือไม่
- เสียบกุญแจ หรือหากรถเป็นกุญแจแบบ keyless ให้ลองปลดล็อกและล็อกรถดูว่าประตูทุกบานตอบสนองต่อการล็อกและปลดล็อกหรือไม่
- เช็กไฟทุกดวง โดยเฉพาะไฟหน้า ไฟสูง ไฟหรี่ ไฟเลี้ยว ไฟถอย ไฟเบรก ไฟฉุกเฉิน ว่าติดหรือไม่ รวมไปถึงไฟในห้องโดยสารทุกจุด
- ลองพับกระจกมองข้าง และเปิดที่ปัดน้ำฝนดูว่าใช้งานได้หรือไม่ รวมถึงระบบฉีดน้ำว่าออกมาปกติและสม่ำเสมอหรือเปล่า
- สตาร์ทรถและเร่งคันเร่ง เพื่อฟังเสียงเครื่องยนต์ว่ามีอาการสะดุด หรือมีเสียงอะไรผิดปกติหรือไม่ และเมื่อเข้าเกียร์จะต้องไม่มีเสียงเกียร์ดังรบกวน
- ลองหมุนพวงมาลัย เพื่อตรวจเช็กว่าเวลาหมุนพวงมาลัยมีเสียงดังเวลาเลี้ยวหรือไม่
- เช็กห้องเครื่องของเครื่องยนต์ว่ามีริ้วรอย หรือคราบน้ำมันติดอยู่หรือเปล่า รวมถึงแบตเตอรี่ต้องอยู่ในสภาพใหม่ สายไฟต้องอยู่ในสภาพสมบูรณ์ ไม่มีรอยแกะ ถอดรื้อหรือชำรุดเสียหาย
- เช็กระบบเบรกมือว่ามีไฟขึ้นที่หน้าปัดหรือไม่เวลาดึงขึ้น

## **3\. ตรวจสอบเอกสารสำคัญต่างๆ ของรถ**
- เช็กเล่มสมุดทะเบียนรถ เลขของตัวถังรถต้องตรงกับเลขที่ระบุเอาไว้ภายในเล่ม
- เช็กเอกสารการโอนรถ ต้องมีเอกสารประกันรถยนต์และ [พ.ร.บ. รถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ประกอบอยู่ในเล่ม
- ตรวจเช็กใบเสร็จเงิน ว่าระบุยอดครบตามที่จ่ายไปหรือไม่
- มีใบเสร็จเงินค่ามัดจำป้ายแดง
- เช็กป้ายแดงว่าเป็นของจริงหรือไม่ มีตรา ขส. (ขนส่ง) หรือไม่
- มีเอกสารรับประกันอุปกรณ์ภายในรถและเอกสารรับประกันการเช็กระยะฟรี
- หากออกรถมือใหม่ป้ายแดง มีการแถมชุดแต่งให้ ต้องมีเอกสารการรับประกันอุปกรณ์ตกแต่งให้ครบถ้วน
- ภายในรถจะต้องมีสมุดคู่มือรถ
## **4\. ไปรับรถใหม่ป้ายแดง ต้องเตรียมอะไรไปบ้าง**
เมื่อถึงวันรับรถสิ่งที่ต้องเตรียมไปเลย คือ เงิน เพราะในวันรับรถใหม่ อาจมีค่าใช้จ่ายในเรื่องของค่าจดทะเบียน ซึ่งรถแต่ละรุ่นนั้นก็มีค่าจดทะเบียนที่ไม่เท่ากัน รวมไปถึงอาจต้องเสียเงินจ่ายค่าเบี้ยประกันภัยอีกด้วย นอกจากนี้ยังมีค่ามัดจำป้ายแดงที่ต้องจ่ายล่วงหน้าไว้เอา เมื่อได้รับป้ายขาวแล้วถึงจะได้รับเงินค่ามัดจำคืน และยังมีค่ารถงวดแรก ค่าน้ำมันอีกด้วย เพราะส่วนใหญ่การออกรถใหม่ป้ายแดง ตัวรถจะมีการเติมน้ำมันจากโรงงานมาให้เพียงเล็กน้อย หรือบางทีโชว์รูมที่ไปออกรถใหม่ป้ายแดงอาจจะไม่มีการเติมน้ำมันเต็มถังเอาไว้ให้ จึงต้องขับไปเติมเองหลังออกจากโชว์รูม และในส่วนสุดท้ายอาจจะมีค่าอุปกรณ์เสริมต่างๆ ที่นอกเหนือจากรายการของแถม ที่ได้มาจากการสั่งติดตั้งเพิ่มของผู้ออกรถใหม่ป้ายแดงเอง เป็นต้น
เป็นยังไงกันบ้างครับกับข้อมูลสำหรับคนที่ต้องการออกรถใหม่ป้ายแดง หวังว่าจะช่วยให้คนที่กำลังจะออกรถใหม่ป้ายแดงรู้ว่าควรจะต้องตรวจเช็กอะไรบ้าง เพื่อให้รู้ทันโชว์รูมที่เราไปออกรถใหม่ป้ายแดง ไม่ให้เกิดปัญหาตามมาย้อนหลังกันนะครับ ที่สำคัญเมื่อออกรถใหม่ป้ายแดงมาแล้วก็ควรที่จะต้องทำประกันรถยนต์เอาไว้คุ้มครองตัวรถด้วย เพื่อสร้างความอุ่นใจ สบายใจในการขับขี่ ว่าเมื่อเกิดอุบัติเหตุขึ้นจะมีคนคอยช่วยเหลือค่าใช้จ่ายและคอยไกล่เกลี่ยปัญหาให้แทน
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted1 มีนาคม 2565
Share :


## อ่านบทความอื่นๆ
[\\
**นำรถยนต์ตัวเองไปช่วยลากรถยนต์คันอื่น เกิดอุบัติเหตุ...ประกันภัยคุ้มครองหรือไม่**Posted22 ธันวาคม 2564\\
\\
การนำเอารถยนต์ของตนเองไปลากจูงรถยนต์คันอื่น เป็นลักษณะการใช้งานที่เงื่อนไขกรมธรรม์ประกันภัยรถยนต์ระบุไว้ในข้อ 8.... การยกเว้นการใช้ การประกันภัยนี้ไม่คุ้มครอง](https://www.viriyah.com/article/detail/163-%E0%B8%99%E0%B8%B3%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%AD%E0%B8%87%E0%B9%84%E0%B8%9B%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%A5%E0%B8%B2%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%B7%E0%B9%88%E0%B8%99-%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**มาตรฐานขั้นต่ำค่าสินไหมทดแทนกรณีเสียชีวิตหรือทุพพลภาพถาวรของบุคคลภายนอก**Posted20 ธันวาคม 2564\\
\\
มาตรฐานขั้นต่ำค่าสินไหมทดแทนกรณีเสียชีวิตหรือทุพพลภาพถาวรของบุคคลภายนอก](https://www.viriyah.com/article/detail/115-%E0%B8%A1%E0%B8%B2%E0%B8%95%E0%B8%A3%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%82%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%B3%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%AA%E0%B8%B4%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B8%97%E0%B8%94%E0%B9%81%E0%B8%97%E0%B8%99%E0%B8%81%E0%B8%A3%E0%B8%93%E0%B8%B5%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B8%A2%E0%B8%8A%E0%B8%B5%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%97%E0%B8%B8%E0%B8%9E%E0%B8%9E%E0%B8%A5%E0%B8%A0%E0%B8%B2%E0%B8%9E%E0%B8%96%E0%B8%B2%E0%B8%A7%E0%B8%A3%E0%B8%82%E0%B8%AD%E0%B8%87%E0%B8%9A%E0%B8%B8%E0%B8%84%E0%B8%84%E0%B8%A5%E0%B8%A0%E0%B8%B2%E0%B8%A2%E0%B8%99%E0%B8%AD%E0%B8%81)
[\\
**ประกันภัยรถยนต์ชั้น 2 กับ ประกันภัยรถยนต์ 2+ ต่างกันอย่างไร**Posted1 มีนาคม 2565\\
\\
สำหรับใครที่สับสนระหว่างประกันภัยรถยนต์ 2+ กับ ประกันชั้น 2 ต่างกันอย่างไร วันนี้เราจะพาไปหาคำตอบกันว่าประกันรถยนต์ทั้ง 2 แบบนี้มีจุดเด่นและข้อควรระวังอะไรบ้าง](https://www.viriyah.com/article/detail/176-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99-2-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-2-%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**ทุนประกันรถยนต์ คืออะไร? มีความสำคัญอย่างไรต่อประกัน**Posted1 มีนาคม 2565\\
\\
การทำประกันรถยนต์ นอกจากดูความคุ้มครองของกรมธรรม์นั้นๆ แล้ว ก็ต้องดูทุนประกันรถยนต์ด้วย เพื่อสามารถคำนวณเบี้ยประกันรถยนต์ ว่าประกันรถยนต์แบบไหนที่เหมาะกับเรามากที่สุด](https://www.viriyah.com/article/detail/175-%E0%B8%97%E0%B8%B8%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B8%84%E0%B8%B7%E0%B8%AD%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3-%E0%B8%A1%E0%B8%B5%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%AA%E0%B8%B3%E0%B8%84%E0%B8%B1%E0%B8%8D%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3%E0%B8%95%E0%B9%88%E0%B8%AD%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99)
[\\
**พ.ร.บ.รถยนต์ เคลมอะไรได้บ้าง? รู้ก่อนเสียเงินฟรี!**Posted2 กุมภาพันธ์ 2565\\
\\
เมื่อเกิดอุบัติเหตุขึ้นบนท้องถนน ใครจะรู้ว่า พ.ร.บ. รถยนต์ที่ทำอยู่ จะมีสิทธิประโยชน์มากกว่าการคุ้มครองความเสียหาย แต่จะมีสิทธิประโยชน์อะไรบ้าง ต้องตามไปดู](https://www.viriyah.com/article/detail/claim-compulsory-motor-insurance)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/177-%E0%B8%AD%E0%B8%AD%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B9%83%E0%B8%AB%E0%B8%A1%E0%B9%88%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B9%81%E0%B8%94%E0%B8%87%E0%B8%A1%E0%B8%B2-%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%88%E0%B8%B0%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%95%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B9%80%E0%B8%8A%E0%B9%87%E0%B8%81%E0%B8%AD%E0%B8%B0%E0%B9%84%E0%B8%A3%E0%B8%9A%E0%B9%89%E0%B8%B2%E0%B8%87#mm-0)
## Motor Insurance Claims Guide
# พ.ร.บ.รถยนต์ เคลมอะไรได้บ้าง? รู้ก่อนเสียเงินฟรี!


เชื่อว่าผู้ขับขี่รถยนต์ทุกคนทราบกันดีอยู่แล้วว่า พ.ร.บ. รถยนต์ หรือประกันรถยนต์ภาคบังคับ มีความสำคัญต่อรถยนต์อย่างไร ซึ่งนอกจากคุ้มครองความเสียหายที่เกิดขึ้นจากอุบัติเหตุแล้ว พ.ร.บ. รถยนต์ ยังมีประโยชน์ในด้านอื่นอีกด้วย วันนี้เราจะพาไปหาคำตอบกันว่า [พ.ร.บ. รถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่เราต่อกันทุกปีนี้คุ้มครองอะไรบ้าง และสามารถเคลมอะไรได้บ้าง
##  **รู้หรือไม่ พ.ร.บ. รถยนต์ เคลมอะไรได้บ้าง**
อย่างที่ทุกคนทราบกันว่า พ.ร.บ. รถยนต์ หรือประกันรถยนต์ภาคบังคับ เป็นสิ่งที่จำเป็นต้องทำและมีไว้ติดรถยนต์ เพราะหากเกิดอุบัติเหตุขึ้นแล้วผู้ประสบภัยได้รับบาดเจ็บหรือเสียชีวิต จะสามารถเคลม พ.ร.บ. รถยนต์ หรือเบิก [ประกัน พ.ร.บ. รถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ได้ ดังนี้
### **1\. ค่าเสียหายเบื้องต้น (สามารถเคลมได้ โดยยังไม่ต้องพิสูจน์ความผิด)**
- ค่ารักษาพยาบาล (จ่ายตามจริง) ในกรณีที่ได้รับบาดเจ็บ โดยสามารถเบิกได้สูงสุด 30,000 บาท
- กรณีผู้ประสบภัยเสียชีวิต สูญเสียอวัยวะ ทุพพลภาพถาวร (พิการ) สามารถเบิกได้สูงสุด 35,000 บาท
- โดยในกรณีที่ได้รับความเสียหายทั้ง 2 รูปแบบ จะได้รับค่าเสียหายเบื้องต้นชดเชยรวมกันไม่เกิน 65,000 บาท
### **2\. ค่าเสียหายส่วนเกิน**
ในส่วนนี้จะจ่ายหลังจากที่พิสูจน์ความผิดแล้ว โดยบริษัทประกันของฝ่ายที่ผิดจะเป็นคนชดใช้ค่าเสียหายให้แก่ผู้ประสบภัยหรือทายาทของผู้ประสบภัย ซึ่งแบ่งเป็นกรณีดังนี้
- กรณีบาดเจ็บ จะจ่ายชดเชยค่ารักษาพยาบาล รวมค่าสินไหมทดแทนให้ไม่เกิน 80,000 บาท
- กรณีเสียชีวิต ทุพพลภาพ หรือสูญเสียอวัยวะ จะจ่ายชดเชยให้ทั้งหมดเป็นจำนวน 300,000 บาท ซึ่งรวมถึงค่ารักษาพยาบาลด้วย
### **3\. ค่าสินไหมทดแทน (กรณีที่เป็นฝ่ายถูก)**
ในกรณีที่ผู้ประสบภัยพิสูจน์แล้วว่าเป็นฝ่ายถูก จะสามารถเบิกค่าสินไหมทดแทนเพิ่มเติมได้ดังต่อไปนี้
- ค่ารักษาพยาบาล (ตามจริง) สูงสุดคนละ 80,000 บาท
- กรณีเสียชีวิต หรือทุพพลภาพถาวร คนละ 500,000 บาท
- กรณีสูญเสียอวัยวะ 2 ส่วนขึ้นไป ได้รับเงินชดเชยคนละ 500,000 บาท
- กรณีสูญเสียอวัยวะ 1 ส่วน ได้รับเงินชดเชยคนละ 250,000 บาท
- กรณีสูญเสียนิ้ว ตั้งแต่ 1 นิ้วขึ้นไป ได้รับเงินชดเชยคนละ 200,000 บาท
- ทุพพลภาพถาวร (ในกรณีนี้หมายถึง ไม่สามารถประกอบอาชีพประจำได้) ได้รับเงินชดเชยคนละ 300,000 บาท
- กรณีนอนรักษาตัวเป็นผู้ป่วยใน ได้รับเงินชดเชยวันละ 200 บาท (ไม่เกิน 20 วัน)
### 
## **เอกสารในการเคลม พ.ร.บ. รถยนต์**
1. สำเนาบัตรประชาชน ของผู้ประสบภัย (หากอายุไม่ถึง 15 ปี ให้ใช้ใบสูติบัตรแทน)
2. สำเนาทะเบียนบ้าน
3. สำเนาทะเบียนรถคันที่เกิดเหตุ
4. สำเนาใบขับขี่ พร้อมรับรองสำเนาถูกต้อง (ในกรณีที่ผู้ประสบภัยเป็นผู้ขับขี่)
5. ใบแจ้งความหรือบันทึกประจำวันจากเจ้าหน้าที่ตำรวจ
6. สำเนาใบกรมธรรม์ พ.ร.บ. รถยนต์
### **กรณีบาดเจ็บ**
1. สำเนาบัตรประชาชน หรือ สำเนาหนังสือเดินทางของผู้ประสบภัย
2. ใบเสร็จรับเงินค่ารักษาพยาบาล
### **กรณีเสียชีวิต**
1. สำเนาบัตรประชาชนของผู้ประสบอุบัติเหตุ
2. ใบมรณบัตร
3. สำเนาบัตรประชาชนและสำเนาทะเบียนบ้านของทายาท
4. สำเนาบันทึกประจำวันของพนักงานสอบสวน หรือหลักฐานที่แสดงว่าผู้ประสบภัยเสียชีวิตจากอุบัติเหตุทางรถยนต์
### **กรณีทุพพลภาพ**
1. สำเนาบัตรประชาชนผู้ประสบเหตุ
2. ใบรับรองแพทย์และหนังสือรับรองการเป็นผู้พิการ
3. สำเนาบันทึกประจำวันของพนักงานสอบสวน หรือหลักฐานที่แสดงว่าผู้ประสบเหตุได้รับความเสียหายจากอุบัติเหตุทางรถยนต์
### **กรณีเบิกค่ารักษาพยาบาล ผู้ป่วยใน**
1. ใบรับรองแพทย์หรือหนังสือรับรองการรักษาตัว เป็นผู้ป่วยใน
2. สำเนาบัตรประชาชน หรือสำเนาหนังสือเดินทางของผู้ประสบภัย
## **หากไม่ทำ พ.ร.บ. รถยนต์ จะเป็นอย่างไร ?**
### **หากฝ่าฝืนไม่ทำ พ.ร.บ. รถยนต์ หรือไม่ได้ทำการต่อ พ.ร.บ. รถยนต์ ที่ขาดจะเท่ากับการกระทำผิดกฎหมาย โดยมีบทลงโทษ ดังนี้**
- หากรถไม่มี พ.ร.บ. รถยนต์ หรือไม่ได้ [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) หากประสบอุบัติเหตุจะไม่ได้รับความคุ้มครองใดๆ
- ในกรณีที่คู่กรณีเป็นฝ่ายผิด หากต้องทำการเบิกหรือเคลมค่ารักษาพยาบาลสามารถทำได้ เพียงแต่ต้องออกค่าใช้จ่ายล่วงหน้าไปก่อน ระหว่างที่รอผลการพิสูจน์ว่าผิดหรือถูก
- ในกรณีที่เป็นฝ่ายผิด กองทุนทดแทนผู้ประสบภัยจากรถจะมาไล่เบี้ยคุณ และบวกเงินเพิ่มอีก 20% พร้อมกับค่าปรับที่นำรถ ไม่มี พ.ร.บ. รถยนต์ หรือไม่ได้ [ต่อพรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) มาใช้เป็นจำนวนเงินไม่เกิน 10,000 บาท
- ปรับสูงสุดไม่เกิน 10,000 บาท
- ไม่สามารถต่อภาษีรถยนต์ได้ หากถูกตำรวจจับจะต้องเสียค่าปรับป้ายวงกลมจำนวน 400-1,000 บาท และเมื่อไปต่อ พ.ร.บ. รถยนต์ อีกครั้งจะต้องเสียค่าปรับดอกเบี้ยอีกเดือนละ 1% หากปล่อยทิ้งไว้นานเกิน 3 ปี ทะเบียนรถยนต์จะถูกระงับการใช้งานและโดนค่าปรับอีก 1,000 บาท
จะเห็นได้ว่าค่าใช้จ่ายต่างๆ ที่เสียไปกับการไม่ทำ พ.ร.บ. รถยนต์ หรือไม่ต่อ พ.ร.บ. รถยนต์ นั้นค่อนข้างสูง เมื่อเทียบกับการ [ต่อ พ.ร.บ. รถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) หรือทำ พ.ร.บ. รถยนต์ ให้ถูกต้อง นอกจากนี้หากทำ พ.ร.บ. รถยนต์แล้ว ยังได้รับความคุ้มครองรวมถึงการเคลมค่าใช้จ่ายต่างๆ ที่คุณไม่ต้องใช้เงินส่วนตัวอีกด้วย เห็นข้อดีและวิธีการจัดการเคลม พ.ร.บ. รถยนต์แบบนี้แล้ว ก็อย่ารอช้าที่จะทำหรือต่อ พ.ร.บ. รถยนต์กันนะครับ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted2 กุมภาพันธ์ 2565
Share :


## อ่านบทความอื่นๆ
[\\
**อยากเปลี่ยนประกันรถก่อนครบปี ทำได้หรือไม่ ?**Posted6 มกราคม 2565\\
\\
หลายคนอาจมีข้อสงสัยว่า ประกันรถยนต์ นั้นสามารถเปลี่ยนก่อนครบปีได้หรือไม่ วันนี้เราจะพาไปหาคำตอบกันว่าสามารถเปลี่ยนประกันรถก่อนครบปีได้หรือไม่ และมีข้อดีข้อเสียอย่างไร](https://www.viriyah.com/article/detail/171-%E0%B8%AD%E0%B8%A2%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%9B%E0%B8%A5%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%99%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%A3%E0%B8%9A%E0%B8%9B%E0%B8%B5-%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%94%E0%B9%89%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
[\\
**รถเกิดอุบัติเหตุทำไมต้องแจ้งบริษัทประกันทันที !**Posted20 ธันวาคม 2564\\
\\
การแจ้งบริษัทประกันภัยทันทีเมื่อรถยนต์เกิดเฉี่ยวชนหรือเกิดอุบัติเหตุอื่นใด นับเป็นหลักการประกันภัยที่สำคัญที่สุดนั้นก็คือ ”หลักสุจริตใจ” และเป็นไปตามวรรคทองในเงื่อนไขกรมธรรม์ประกันภัยรถยนต์ ”ความคุ้มครองของบริษัทจะเกิดขึ้นเมื่อผู้เอาประกันภัยหรือผู้ขับขี่ดำเนินการโดยสุจริต”](https://www.viriyah.com/article/detail/95-%E0%B8%A3%E0%B8%96%E0%B9%80%E0%B8%81%E0%B8%B4%E0%B8%94%E0%B8%AD%E0%B8%B8%E0%B8%9A%E0%B8%B1%E0%B8%95%E0%B8%B4%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%97%E0%B8%B3%E0%B9%84%E0%B8%A1%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%81%E0%B8%88%E0%B9%89%E0%B8%87%E0%B8%9A%E0%B8%A3%E0%B8%B4%E0%B8%A9%E0%B8%B1%E0%B8%97%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B1%E0%B8%99%E0%B8%97%E0%B8%B5)
[\\
**เคล็ดลับการซื้อเต็นท์ให้ถูกใจ**Posted23 ธันวาคม 2564\\
\\
อากาศดีๆ แบบนี้ หลายคนคงนึกถึงการหยิบเต็นท์ไปกาง แคมปิ้งท่ามกลางสายลมหนาวแบบใกล้ชิด แม้ว่าจะไปเช่าเต็นท์เอาก็ได้ แต่ก็ไม่สะดวกใจเรื่องความสะอาด และไม่ได้นอนสบายเหมือนเต็นท์ของเราเอง เราจึงมีเคล็ดเล็บในการเลือกซื้อเต็นท์ให้ถูกใจมาฝาก](https://www.viriyah.com/article/detail/167-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%99%E0%B8%97%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B9%83%E0%B8%88)
[\\
**รู้ไว้ไม่ทำ! “ขวดน้ำดื่ม” ตัวร้ายล่อแสง เสี่ยงรถไฟไหม้**Posted22 ธันวาคม 2564\\
\\
“ในช่วงที่อากาศร้อนแบบนี้ การมีขวดน้ำดื่มสักขวดติดรถไว้ คงจะช่วยบรรเทาอาการหิวน้ำตอนรถติดได้ไม่น้อย”](https://www.viriyah.com/article/detail/154-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%97%E0%B8%B3-%E0%B8%82%E0%B8%A7%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%94%E0%B8%B7%E0%B9%88%E0%B8%A1-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%A5%E0%B9%88%E0%B8%AD%E0%B9%81%E0%B8%AA%E0%B8%87-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9F%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B9%89)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/claim-compulsory-motor-insurance#mm-0)
## Car Accident Liability
# เมื่อรถชนซ้อนคันกัน ใครผิด ? ประกันรถยนต์ที่ทำอยู่รับผิดชอบอย่างไร ?


เคยสงสัยกันไหมครับว่า เมื่อเกิดอุบัติเหตุรถชนซ้อนคันกัน ใครต้องเป็นผู้รับผิดชอบค่าเสียหาย โดยเฉพาะรถคันที่อยู่ตรงกลาง เรียกได้ว่าย่ำแย่เลยทีเดียว เพราะนอกจากจะไปชนท้ายคันหน้าแล้ว ยังโดนรถคันหลังชนท้ายอีก หรือต้องเป็นรถคันสุดท้ายที่ต้องรับผิดชอบเพียงผู้เดียว ซึ่งไม่ว่าใครที่อยู่ในสถานการณ์แบบนี้คงต้องเครียดกันบ้าง ดังนั้นวันนี้เราจะมาไขข้อข้องใจพร้อมทั้งหาคำตอบมาให้ ว่าเมื่อเจอเหตุการณ์แบบนี้ต้องทำอย่างไร
## **รถชนซ้อนกันหลายคัน รถคันสุดท้ายต้องรับผิดชอบจริงหรือ?**
เมื่อเกิดเหตุรถชนซ้อนกันหลายคันขึ้น หลายคนมีความเข้าใจที่ว่ารถคันสุดท้ายที่ชนจะต้องเป็นคนรับผิดชอบค่าใช้จ่ายของความเสียหายที่เกิดขึ้นของรถทุกคัน แต่อาจไม่ใช่เรื่องจริงเสมอไป เพราะตาม พ.ร.บ. จราจรทางบก พ.ศ. 2540 มาตรา 40 ซึ่งระบุไว้ว่า ผู้ขับขี่จะต้องขับรถโดยเว้นระยะห่างจากรถคันหน้า ในระยะที่สามารถหยุดรถได้โดยปลอดภัย เมื่อเกิดเหตุจำเป็นต้องหยุดรถ ซึ่งอุบัติเหตุสามารถเกิดขึ้นได้เสมอต่อให้เว้นระยะห่างของรถพอสมควรแล้วก็ตาม และยิ่งเป็นเหตุการณ์รถชนซ้อนกันหลายคันแบบนี้ ไม่ได้หมายความว่ารถคันสุดท้ายจะผิดเสมอไป โดยจะต้องดูจากเหตุการณ์ที่เกิดขึ้น ณ จุดเกิดเหตุ และมีการสอบสวนเพื่อหาเหตุในการเกิดรถชนครั้งนี้ก่อนว่าใครเป็นฝ่ายถูกหรือผิด รวมไปถึงต้องตรวจดูว่ารถแต่ละคันมีลักษณะการชนอย่างไร แล้วจึงว่าไปตามกรณี ดังนี้
###  **1\. รถชนซ้อนคัน และเราเป็นคันแรก**
การที่เราขับรถอยู่และเกิดเบรกรถกะทันหัน เนื่องจากมีรถปาดหน้าหรือคนวิ่งตัดหน้าแบบกระชั้นชิดจนจำเป็นต้องหยุดรถกะทันหัน จนทำให้รถคันที่ตามมาข้างหลังเบรกไม่ทันและชนซ้อนๆ กันแบบนี้ แน่นอนว่าหลายคนต้องคิดว่ารถคันสุดท้ายต้องรับผิดชอบ แต่ไม่จริงเสมอไป หากเรามีหลักฐานที่สามารถระบุได้ว่า การเบรกรถกะทันหันเกิดจากสาเหตุอะไร จนทำให้รถชนซ้อนคันกันแบบนี้ รถคันที่ขับมาตัดหน้าจะกลายเป็นคนผิดทันที เนื่องจากเป็นต้นเหตุที่ก่อให้เกิดเหตุรถชนซ้อนคันกันแบบนี้นั่นเอง

### **2\. รถชนซ้อนคันและเราเป็นคันที่สอง**
ในกรณีที่เราขับรถอยู่บนถนนดีๆ และมีรถคันอื่นขับมาชนท้ายจนทำให้รถที่เราขับไปชนท้ายรถคันข้างหน้า ทำให้เกิดรถชนซ้อนคันแบบนี้คงระบุคนผิดได้ไม่ยาก เพราะการเป็นมือที่ 3 แบบนี้ยังไงก็ต้องเป็นคนที่ผิดอยู่แล้ว รวมไปถึงต้องเป็นคนรับผิดชอบค่าเสียหายของรถคันที่ 1 และรถของเราอีกด้วย
### **3\. หากเกิดเหตุรถชนซ้อนคันก่อน และมีรถอีกคันขับมาชนท้าย**
ในเหตุการณ์แบบนี้หากคุณขับรถชนคันข้างหน้า จนทำให้รถคันที่ขับตามมาไม่ทันระมัดระวังจนชนท้ายคุณ หากเป็นเหตุการณ์แบบนี้ต้องแยกความผิดกันไป โดยคุณจำเป็นที่จะต้องชดเชยค่าเสียหายให้แก่รถคันข้างหน้าที่คุณชน ส่วนรถคันที่ 3 ที่ขับมาชนคุณ จะต้องรับผิดชอบค่าเสียหายของรถคุณนั่นเอง

### **4\. รถชนซ้อนคันและเราเป็นคันสุดท้าย**
หากคุณเป็นรถคันสุดท้ายที่ขับมาชน ในกรณีที่รถคันข้างหน้าจอดอยู่เฉยๆ แต่คุณดันเป็นต้นเหตุให้เกิดรถชนซ้อนกันหลายๆ คัน แบบนี้ คุณจะต้องรับผิดชอบเพียงผู้เดียว แต่จะมีกรณีที่คันสุดท้ายไม่ต้องชดเชยทั้งหมดนั้น ขึ้นอยู่กับว่าสามารถพิสูจน์ได้ว่า เกิดเหตุรถชนซ้อนคันกันก่อนแล้วและคุณดันขับมาชนท้ายอีกรอบหนึ่ง ซึ่งหากเป็นในกรณีนี้คุณจะต้องชดใช้ค่าเสียหายให้กับรถคันที่คุณชนเพียงคันเดียวเท่านั้น ส่วนคันที่เหลือจะต้องไปพิสูจน์หลักฐานต่อว่าใครถูกใครผิด หรือเป็นต้นเหตุที่ทำให้เกิดเหตุการณ์รถชนซ้อนคันกันแบบนี้ แล้วจึงรับผิดชอบค่าเสียหายตามความผิดที่พิสูจน์ได้นั่นเองครับ
### **เมื่อเกิดเหตุรถชนซ้อนคันกัน ถ้ารถมีประกันรถยนต์รับผิดชอบยังไง**
หากเกิดเหตุรถชนซ้อนคันกัน แต่รถของคุณมีประกันรถยนต์อยู่ ทางประกันรถยนต์จะช่วยจ่ายค่าเสียหายให้ในกรณีที่คุณผิด ยิ่งถ้าเป็น [ประกันรถยนต์ประเภท 1](https://www.viriyah.com/motor-insurance/class-one/premium) แล้วรับรองว่าอุ่นใจได้เลย เพราะตัวประกันรถยนต์นั้นให้ความคุ้มครองความเสียหายที่เกิดขึ้นทั้งรถของเราและคู่กรณี ถ้าไม่เกินทุนประกันก็สบายใจได้ แต่หากรถยนต์ของคุณทำ [ประกันรถยนต์ชั้น 2+](https://www.viriyah.com/motor-insurance/class-two-plus/premium) หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ไว้ ก็หมดกังวลเช่นเดียวกัน เพราะอย่างน้อยประกันรถยนต์จะช่วยในเรื่องของค่าเสียหายของคู่กรณี เพียงแต่คุณจะต้องจ่ายค่าซ่อมรถของตัวเองเท่านั้น
เห็นไหมครับว่ารถชนซ้อนคันกัน รถคันสุดท้ายไม่ได้ผิดเสมอไป เพียงแต่ต้องมีหลักฐานที่สามารถพิสูจน์ได้ว่าเกิดจากสาเหตุใด แต่อย่างไรก็ตามการมีประกันรถยนต์ที่ช่วยคุ้มครองความเสียหายในส่วนนี้ ก็เพิ่มความอุ่นใจได้มากกว่ารถยนต์ที่ไม่มีประกันรถยนต์ เพราะนอกจากจะช่วยเรื่องของการเจรจาและค่าเสียหายแล้ว การเคลมประกันรถก็สามารถทำได้ง่ายอีกด้วย
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted2 กุมภาพันธ์ 2565
Share :


## อ่านบทความอื่นๆ
[\\
**รู้ไว้ไม่ทำ! “ขวดน้ำดื่ม” ตัวร้ายล่อแสง เสี่ยงรถไฟไหม้**Posted22 ธันวาคม 2564\\
\\
“ในช่วงที่อากาศร้อนแบบนี้ การมีขวดน้ำดื่มสักขวดติดรถไว้ คงจะช่วยบรรเทาอาการหิวน้ำตอนรถติดได้ไม่น้อย”](https://www.viriyah.com/article/detail/154-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B8%97%E0%B8%B3-%E0%B8%82%E0%B8%A7%E0%B8%94%E0%B8%99%E0%B9%89%E0%B8%B3%E0%B8%94%E0%B8%B7%E0%B9%88%E0%B8%A1-%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%A5%E0%B9%88%E0%B8%AD%E0%B9%81%E0%B8%AA%E0%B8%87-%E0%B9%80%E0%B8%AA%E0%B8%B5%E0%B9%88%E0%B8%A2%E0%B8%87%E0%B8%A3%E0%B8%96%E0%B9%84%E0%B8%9F%E0%B9%84%E0%B8%AB%E0%B8%A1%E0%B9%89)
[\\
**เตือนภัย ! ลับเฉพาะสำหรับคุณผู้หญิง เทคนิคใช้ลานจอดรถอย่างปลอดภัย**Posted20 ธันวาคม 2564\\
\\
ปัจจุบันนี้มีผู้หญิงขับรถโดยลำพังมากขึ้น และเป็นที่น่ากังวลเช่นกันที่หลายๆ ครั้งการจอดรถในที่เปลี่ยวอาจนำมาสู่ภัยที่ไม่มีใครต้องการ ดังนั้นเพื่อป้องกันตัวเอง ผู้หญิง ทุกคนควรตระหนักไว้เสมอเมื่อจอดรถเพียงคนเดียว](https://www.viriyah.com/article/detail/114-%E0%B9%80%E0%B8%95%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%89%E0%B8%9E%E0%B8%B2%E0%B8%B0%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%84%E0%B8%B8%E0%B8%93%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%AB%E0%B8%8D%E0%B8%B4%E0%B8%87-%E0%B9%80%E0%B8%97%E0%B8%84%E0%B8%99%E0%B8%B4%E0%B8%84%E0%B9%83%E0%B8%8A%E0%B9%89%E0%B8%A5%E0%B8%B2%E0%B8%99%E0%B8%88%E0%B8%AD%E0%B8%94%E0%B8%A3%E0%B8%96%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2)
[\\
**5 สเต็ป วิธีเอาตัวรอดจากเหตุการณ์รถยางแตก ยางระเบิด**Posted20 ธันวาคม 2564\\
\\
ในการขับขี่บนท้องถนนแน่นอนว่าสิ่งที่ควรคำนึงมากที่สุด คือ “ความปลอดภัย” และสิ่งที่ต้องจำให้ขึ้นใจ คือ ทำอะไรต้องไม่ประมาท ผู้ขับขี่ควรมีสติในการเดินทางทุกครั้ง](https://www.viriyah.com/article/detail/112-5-%E0%B8%AA%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%9B-%E0%B8%A7%E0%B8%B4%E0%B8%98%E0%B8%B5%E0%B9%80%E0%B8%AD%E0%B8%B2%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%A3%E0%B8%AD%E0%B8%94%E0%B8%88%E0%B8%B2%E0%B8%81%E0%B9%80%E0%B8%AB%E0%B8%95%E0%B8%B8%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%93%E0%B9%8C%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B9%81%E0%B8%95%E0%B8%81-%E0%B8%A2%E0%B8%B2%E0%B8%87%E0%B8%A3%E0%B8%B0%E0%B9%80%E0%B8%9A%E0%B8%B4%E0%B8%94)
[\\
**6 สิ่งต้องเตรียมตัวก่อนเดินทาง**Posted23 ธันวาคม 2564\\
\\
การเดินทางท่องเที่ยวถือเป็นกำไรอย่างหนึ่งในชีวิต แต่จะเที่ยวได้สนุก มีความสุข ทุกอย่างราบรื่นไปตลอดทริปนั้นขึ้นอยู่กับหลายปัจจัย ดังนั้นถ้าหากเรามีการวางแผนการที่ดีก็จะทำให้การเดินทางท่องเที่ยวนั้นง่ายขึ้น จึงอยากขอเสนอ 6 สิ่งที่ต้องเตรียมตัวก่อนออกเดินทาง](https://www.viriyah.com/article/detail/166-6-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%A1%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87)
[\\
**ผู้ขับขี่ไม่ใช่คนที่ระบุไว้ในกรมธรรม์ ประกันภัยคุ้มครองหรือไม่**Posted2 ธันวาคม 2564\\
\\
ประกันภัยรถยนต์ประเภท 1 ระบุชื่อผู้ขับขี่ นับเป็นประเภทกรมธรรม์ที่มีการพัฒนาขึ้นมาใหม่ โดยมีวัตถุประสงค์เพื่อให้ผู้บริโภคได้มีทางเลือกมาขึ้น และสามารถเลือกซื้อเบี้ยประกันได้ในราคาที่เป็นธรรมสอดรับกับข้อเท็จจริงในความเสี่ยงของแต่ละคน](https://www.viriyah.com/article/detail/73-%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%82%E0%B8%B5%E0%B9%88%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%8A%E0%B9%88%E0%B8%84%E0%B8%99%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%A3%E0%B8%B0%E0%B8%9A%E0%B8%B8%E0%B9%84%E0%B8%A7%E0%B9%89%E0%B9%83%E0%B8%99%E0%B8%81%E0%B8%A3%E0%B8%A1%E0%B8%98%E0%B8%A3%E0%B8%A3%E0%B8%A1%E0%B9%8C-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%84%E0%B8%B8%E0%B9%89%E0%B8%A1%E0%B8%84%E0%B8%A3%E0%B8%AD%E0%B8%87%E0%B8%AB%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B9%84%E0%B8%A1%E0%B9%88)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/173-%E0%B9%80%E0%B8%A1%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%99%E0%B8%8B%E0%B9%89%E0%B8%AD%E0%B8%99%E0%B8%84%E0%B8%B1%E0%B8%99%E0%B8%81%E0%B8%B1%E0%B8%99-%E0%B9%83%E0%B8%84%E0%B8%A3%E0%B8%9C%E0%B8%B4%E0%B8%94-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C%E0%B8%97%E0%B8%B5%E0%B9%88%E0%B8%97%E0%B8%B3%E0%B8%AD%E0%B8%A2%E0%B8%B9%E0%B9%88%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B8%9C%E0%B8%B4%E0%B8%94%E0%B8%8A%E0%B8%AD%E0%B8%9A%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3#mm-0)
## Car Coating Guide
# คนรักรถต้องรู้ ! การเคลือบแก้ว เคลือบเซรามิกรถยนต์ แตกต่างกันยังไง ?


สำหรับคนรักรถ การที่ได้เห็นรถยนต์ที่ตนเองขับหรือครอบครองอยู่ในสภาพเงางาม ไร้รอยขีดข่วน เหมือนเพิ่งถอยออกมาจากโชว์รูมทุกวันถือเป็นความสุขอย่างมาก แต่หากเกิดเหตุที่ไม่คาดฝันขึ้น จนทำให้รถมีรอยขีดข่วน รอยถลอก ที่อาจเกิดจากอุบัติเหตุเล็กๆ น้อยๆ อาจทำให้เจ้าของรถจิตตกได้ วันนี้เราเลยมีเคล็ดลับดูแลรักษารถยนต์อย่างการเคลือบแก้ว เคลือบเซรามิก มาฝากคนรักรถกัน
## **เคลือบแก้ว คืออะไร**
เคลือบแก้ว (Glass Coating) คือการใช้น้ำยาเคลือบแข็งลงบนผิวตัวถังของรถยนต์ให้มีความหนาขึ้น โดยใช้สารที่มีชื่อว่า ชิลิก้า (Silica) ซึ่งเป็นสารตัวเดียวกับที่ใช้ผลิตแก้วน้ำมาผสม แล้วจึงนำไปเคลือบลงบนผิวรถ โดยสารซิลิก้า จะมีระดับความแข็งตัวตั้งแต่ 1H-9H ที่เมื่อสัมผัสกับอากาศแล้วจะแข็งตัวจนกลายเป็นฟิล์ม ซึ่งจะช่วยป้องกันคราบต่างๆ ที่จะมาเกาะบนผิวรถ เช่น ฝุ่นหรือรอยขีดข่วนต่างๆ อีกทั้งยังช่วยให้ผิวรถมีความมันวาวมากขึ้นอีกด้วย

## **เคลือบเซรามิก คืออะไร**
เคลือบเซรามิก (Ceramic Coating) คือการเคลือบชั้นผิวตัวถังรถด้วยแล็กเกอร์และน้ำยาพิเศษที่มีส่วนผสมของสาร ซิลิคอน คาร์ไบด์ (SIC : Silicon Carbide) ที่มีความแข็งระดับ 9H ซึ่งถูกออกแบบให้มีความคงทนและสร้างความเงางาม รวมไปถึงป้องกันรอยขีดข่วนด้วย โดยการเคลือบเซรามิก ลงบนผิวรถนั้นจะมีอายุการใช้งานขั้นต่ำ 3 ปี
### **การเคลือบแก้ว เคลือบเซรามิก ต่างกันยังไง**
ถึงแม้การเคลือบแก้ว เคลือบเซรามิก จะมีความใกล้เคียงกัน แต่การเคลือบแก้ว เคลือบเซรามิก ก็ยังมีความแตกต่างกันอยู่เล็กน้อย ดังนี้
- การเคลือบเซรามิก จะมีความเงางามมากกว่าการเคลือบแก้ว
- เคลือบเซรามิก มีความคงทนมากกว่าการเคลือบแก้ว โดยอายุการใช้งานของการเคลือบเซรามิกจะอยู่ที่ 3-5 ปี แต่อายุการใช้งานของการเคลือบแก้วจะมีขั้นต่ำอยู่ที่ 1 ปี
- เคลือบเซรามิก มีราคาที่สูงกว่า เคลือบแก้ว เนื่องจากมีต้นทุนที่สูงกว่าและอายุการใช้งานที่ยาวนานกว่า
### **การเคลือบแก้ว เคลือบเซรามิก มีกี่ประเภท**
หลังจากที่ทำความรู้จักการเคลือบแก้ว เคลือบเซรามิก ให้กับรถยนต์ที่คุณรักกันไปแล้ว ถึงเวลาที่ต้องทำความรู้จักกันต่อแล้วว่า การเคลือบแก้ว เคลือบเซรามิก นั้นมีกี่ประเภทและมีวิธีการเคลือบอย่างไร
**1\. การเคลือบแบบทา** คือวิธีดั้งเดิม โดยการเคลือบลักษณะนี้ต้องอาศัยความชำนาญและฝีมือของช่าง เพราะต้องทาสารเคลือบให้กระจายทั่วพื้นที่ของผิวรถยนต์ในระดับความเหมาะสมที่พอดี ไม่บางไม่หนาเกินไป
**2\. การเคลือบแบบพ่น** คือการใช้เครื่องพ่นสีรถยนต์ ซึ่งในปัจจุบันนิยมใช้กันเป็นอย่างมาก เนื่องจากจะช่วยให้การพ่นสารกระจายตัวได้ดี ทำงานได้รวดเร็วและเข้าถึงทุกซอกทุกมุมของตัวถังรถ โดยวิธีการเคลือบแบบนี้จะช่วยให้มีความเงางาม คงทน เสริมให้สีรถดูมันวาว เหมือนใหม่เสมอ
### **ข้อดีของการเคลือบแก้ว เคลือบเซรามิก**
อย่างที่กล่าวไปข้างต้นว่า การเคลือบแก้ว เคลือบเซรามิก เป็นวิธีดูแลรักษารถยนต์ที่มีความใกล้เคียงกันมาก โดยข้อดีของการเคลือบแก้ว เคลือบเซรามิก มีดังนี้
**การเคลือบเซรามิก มีข้อดีคือ**
- ช่วยรักษาสภาพสีรถเดิมให้คงความสวยงามได้อย่างยาวนาน
- ลดการจับตัวของคราบน้ำ น้ำไม่เกาะตัวรถ
- ลดการเกิดรอยขีดข่วนที่เกิดจากการใช้งาน
- ลดการฝังตัวของคราบสิ่งสกปรกต่างๆ
- ช่วยป้องกันแสง UV จากแดด ที่จะส่งผลให้สีรถซีดจางหรือหมองและไม่แตกลายงา จากการจอดรถทิ้งไว้กลางแดดเป็นเวลานาน
**การเคลือบแก้ว มีข้อดีคือ**
- ช่วยรักษาสภาพและปกป้องสีรถให้ดูใหม่ มันวาวอยู่เสมอ
- ช่วยป้องกันรอยขีดข่วน รอยขนจากผ้าหรือรอยขนแมว
- ป้องกันแสง UV จากแดด เมื่อต้องจอดรถกลางแจ้งเป็นเวลานาน
- ป้องกันคราบเปื้อนต่างๆ เช่น ฝุ่น คราบน้ำ
- การเคลือบแก้ว 1 ครั้ง อยู่ได้นาน 2-3 ปี
- ทำความสะอาดง่าย เพียงแค่ฉีดน้ำก็ชะล้างสิ่งสกปรกออกหมด เหมาะกับคนไม่มีเวลาล้างรถบ่อยๆ

### **รถยนต์ออกใหม่ จำเป็นต้องเคลือบแก้ว เคลือบเซรามิก หรือไม่?**
ในส่วนนี้ขึ้นอยู่กับพฤติกรรมของผู้ใช้งานมากกว่า หากคุณมีเวลาในการดูแลรักษารถยนต์เป็นประจำ และสนุกกับการทำสิ่งเหล่านี้ ก็ต้องบอกเลยว่า การเคลือบแก้ว เคลือบเซรามิกอาจไม่จำเป็น แต่ก็สามารถทำได้เพื่อเสริมเกราะป้องกันให้กับสีรถให้สวยงามและแข็งแรงอยู่เสมอ
แต่หากไม่มีเวลาในการดูแลรักษารถยนต์มากนัก การเคลือบแก้ว เคลือบเซรามิก ก็ถือเป็นตัวช่วยที่ดีไม่น้อยเลยทีเดียว เพราะการเคลือบแก้ว เคลือบเซรามิก จะเป็นตัวทุ่นแรงในการดูแลรักษารถยนต์ให้กับคุณ เนื่องจากการเคลือบแก้ว เคลือบเซรามิก 1 ครั้ง ก็จะมีอายุการใช้งานที่ยาวนานนั่นเอง
เป็นยังไงกันบ้างครับกับข้อมูลการเคลือบแก้ว เคลือบเซรามิก ที่นำมาฝากสำหรับคนรักรถ หวังว่าบทความนี้จะช่วยให้คนรักรถทุกคนเข้าใจการทำงานของการเคลือบแก้ว เคลือบเซรามิก รวมไปถึงข้อดีต่างๆ ไม่มากก็น้อย และอย่าลืมนะครับว่า การเคลือบแก้ว เคลือบเซรามิก เป็นเพียงการดูแลรักษารถยนต์เพียงเท่านั้น ไม่ได้ดูแลครอบคลุมไปถึงตัวรถและร่างกายของผู้ขับขี่ ทางที่ดีควรเพิ่มเกราะป้องกันให้กับตัวรถยนต์และผู้ขับขี่ด้วย การทำประกันรถยนต์นะครับ
สำหรับใครที่กำลังมองหาประกันรถยนต์ที่มีคุณภาพ บริการรวดเร็วทันใจ เป็นธรรมอยู่ เราขอแนะนำ [ประกันรถยนต์](https://www.viriyah.com/motor-insurance/class-all/premium) จากวิริยะประกันภัย หลากหลายประกันภัยที่สามารถคุ้มครองรถยนต์ของคุณได้ไม่ว่าจะเป็น [ประกันชั้น 1](https://www.viriyah.com/motor-insurance/class-one/premium) ที่ดูแลครบ จบทุกความต้องการหรือจะเป็น [ประกันรถไฟฟ้า](https://viriyah.com/motor-insurance/class-one-ev) [ประกันรถยนต์ 2+](https://www.viriyah.com/motor-insurance/class-two-plus-group) ซื้อง่ายคุ้มครองเร็ว หรือ [ประกันรถยนต์ 3+](https://www.viriyah.com/motor-insurance/class-three-plus/premium) ประกันคุ้มจบในที่เดียว รวมถึง [ประกันรถจักรยานยนต์](https://viriyah.com/motocycle-insurance/class-three) และ [ประกันบิ๊กไบค์](https://viriyah.com/motocycle-insurance/bigbike) ที่คุ้มครองสูงสุดทันที รวมถึงใครที่กำลังมองหา [พรบรถยนต์](https://www.viriyah.com/compulsory-motor-insurance/insurance-premium) ที่คุ้มค่า ที่วิริยะประกันภัยเรามีครบจบที่เดียวสามารถเข้าไปดูรายละเอียดเพิ่มเติมได้ที่ [www.viriyah.com](http://www.viriyah.com/) หรือ โทร.สอบถามได้ที่เบอร์ 0-2129-7474
Posted2 กุมภาพันธ์ 2565
Share :


## อ่านบทความอื่นๆ
[\\
**ขับรถมือสอง ต้องทำประกันรถชั้นไหน เลือกอย่างไร**Posted6 มกราคม 2565\\
\\
รถมือสอง คือรถที่ผ่านการใช้งานมาแล้ว ซึ่งอาจมีอายุการใช้งานมากน้อยต่างกัน ดังนั้นการเลือกประกันรถยนต์ให้เหมาะสมกับรถ จึงเป็นเรื่องสำคัญที่ไม่ควรมองข้าม วันนี้เราจะพาไปดูกันว่า ขับรถมือสอง ทำประกันรถชั้นไหนได้บ้าง และมีวิธีเลือกอย่างไร](https://www.viriyah.com/article/detail/169-%E0%B8%82%E0%B8%B1%E0%B8%9A%E0%B8%A3%E0%B8%96%E0%B8%A1%E0%B8%B7%E0%B8%AD%E0%B8%AA%E0%B8%AD%E0%B8%87-%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B3%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A3%E0%B8%96%E0%B8%8A%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B9%84%E0%B8%AB%E0%B8%99-%E0%B9%80%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%81%E0%B8%AD%E0%B8%A2%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%A3)
[\\
**เคล็ดลับการซื้อเต็นท์ให้ถูกใจ**Posted23 ธันวาคม 2564\\
\\
อากาศดีๆ แบบนี้ หลายคนคงนึกถึงการหยิบเต็นท์ไปกาง แคมปิ้งท่ามกลางสายลมหนาวแบบใกล้ชิด แม้ว่าจะไปเช่าเต็นท์เอาก็ได้ แต่ก็ไม่สะดวกใจเรื่องความสะอาด และไม่ได้นอนสบายเหมือนเต็นท์ของเราเอง เราจึงมีเคล็ดเล็บในการเลือกซื้อเต็นท์ให้ถูกใจมาฝาก](https://www.viriyah.com/article/detail/167-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B9%87%E0%B8%94%E0%B8%A5%E0%B8%B1%E0%B8%9A%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%8B%E0%B8%B7%E0%B9%89%E0%B8%AD%E0%B9%80%E0%B8%95%E0%B9%87%E0%B8%99%E0%B8%97%E0%B9%8C%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B8%96%E0%B8%B9%E0%B8%81%E0%B9%83%E0%B8%88)
[\\
**6 สิ่งต้องเตรียมตัวก่อนเดินทาง**Posted23 ธันวาคม 2564\\
\\
การเดินทางท่องเที่ยวถือเป็นกำไรอย่างหนึ่งในชีวิต แต่จะเที่ยวได้สนุก มีความสุข ทุกอย่างราบรื่นไปตลอดทริปนั้นขึ้นอยู่กับหลายปัจจัย ดังนั้นถ้าหากเรามีการวางแผนการที่ดีก็จะทำให้การเดินทางท่องเที่ยวนั้นง่ายขึ้น จึงอยากขอเสนอ 6 สิ่งที่ต้องเตรียมตัวก่อนออกเดินทาง](https://www.viriyah.com/article/detail/166-6-%E0%B8%AA%E0%B8%B4%E0%B9%88%E0%B8%87%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B9%80%E0%B8%95%E0%B8%A3%E0%B8%B5%E0%B8%A2%E0%B8%A1%E0%B8%95%E0%B8%B1%E0%B8%A7%E0%B8%81%E0%B9%88%E0%B8%AD%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B4%E0%B8%99%E0%B8%97%E0%B8%B2%E0%B8%87)
[\\
**รู้ให้เคลียร์!! ป้ายภาษี กับ พ.ร.บ. ไม่ใช่อันเดียวกัน**Posted22 ธันวาคม 2564\\
\\
กฎหมายกำหนดให้รถทุกคันชำระค่าภาษีรถยนต์และทำพ.ร.บ. รถยนต์ ซึ่งทั้ง 2 อย่างมีการแยกประเภทแบบชัดเจนอยู่แล้ว](https://www.viriyah.com/article/detail/156-%E0%B8%A3%E0%B8%B9%E0%B9%89%E0%B9%83%E0%B8%AB%E0%B9%89%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B5%E0%B8%A2%E0%B8%A3%E0%B9%8C-%E0%B8%9B%E0%B9%89%E0%B8%B2%E0%B8%A2%E0%B8%A0%E0%B8%B2%E0%B8%A9%E0%B8%B5-%E0%B8%81%E0%B8%B1%E0%B8%9A-%E0%B8%9E-%E0%B8%A3-%E0%B8%9A-%E0%B9%84%E0%B8%A1%E0%B9%88%E0%B9%83%E0%B8%8A%E0%B9%88%E0%B8%AD%E0%B8%B1%E0%B8%99%E0%B9%80%E0%B8%94%E0%B8%B5%E0%B8%A2%E0%B8%A7%E0%B8%81%E0%B8%B1%E0%B8%99)
[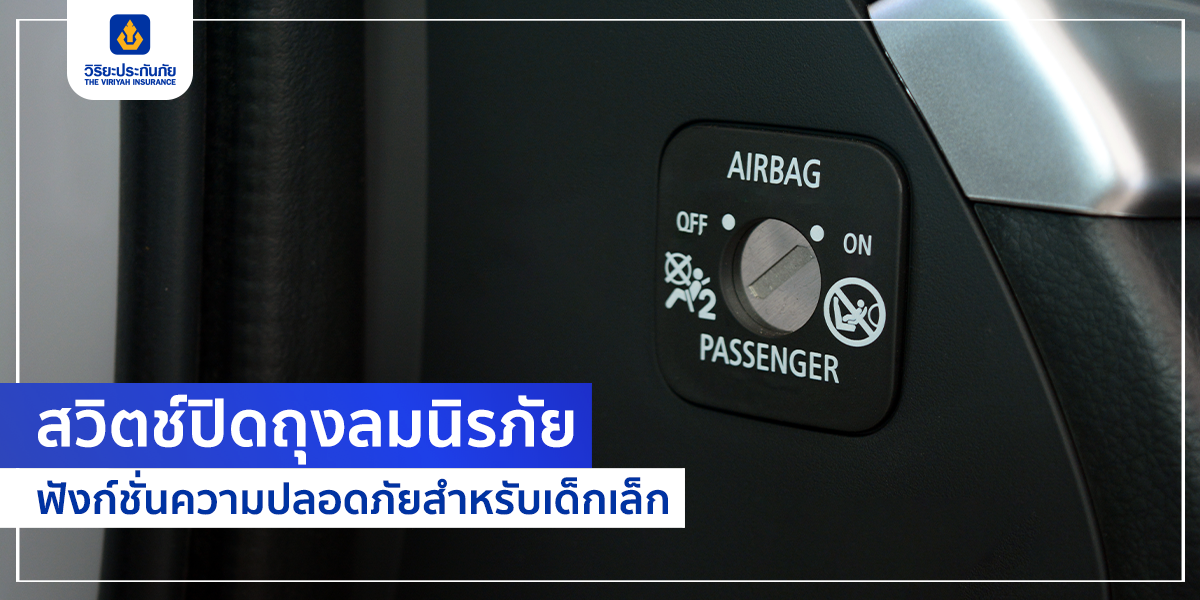\\
**สวิตช์ปิดถุงลมนิรภัย ฟังก์ชั่นความปลอดภัยสำหรับเด็กเล็ก**Posted22 ธันวาคม 2564\\
\\
ไม่ว่าจะเดินทางใกล้หรือไกล ผู้ขับขี่ควรเตรียมตัวให้พร้อมก่อนออกเดินทาง เพราะอุบัติเหตุเป็นสิ่งที่เราไม่สามารถรู้ล่วงหน้าได้เลยว่า จะเกิดขึ้นเมื่อไหร่หรือตอนไหน](https://www.viriyah.com/article/detail/151-%E0%B8%AA%E0%B8%A7%E0%B8%B4%E0%B8%95%E0%B8%8A%E0%B9%8C%E0%B8%9B%E0%B8%B4%E0%B8%94%E0%B8%96%E0%B8%B8%E0%B8%87%E0%B8%A5%E0%B8%A1%E0%B8%99%E0%B8%B4%E0%B8%A3%E0%B8%A0%E0%B8%B1%E0%B8%A2-%E0%B8%9F%E0%B8%B1%E0%B8%87%E0%B8%81%E0%B9%8C%E0%B8%8A%E0%B8%B1%E0%B9%88%E0%B8%99%E0%B8%84%E0%B8%A7%E0%B8%B2%E0%B8%A1%E0%B8%9B%E0%B8%A5%E0%B8%AD%E0%B8%94%E0%B8%A0%E0%B8%B1%E0%B8%A2%E0%B8%AA%E0%B8%B3%E0%B8%AB%E0%B8%A3%E0%B8%B1%E0%B8%9A%E0%B9%80%E0%B8%94%E0%B9%87%E0%B8%81%E0%B9%80%E0%B8%A5%E0%B9%87%E0%B8%81)
เว็บไซต์นี้ใช้ "คุกกี้" เพื่อวัตถุประสงค์ในการพัฒนาการเข้าถึงบริการของผู้ใช้ให้ดียิ่งขึ้น หากต้องการเปิดใช้งานคุกกี้
โปรดคลิก "ยอมรับ" คุณสามารถถอนการยินยอมของคุณได้ตลอดเวลา โดยไปที่ "การตั้งค่าคุกกี้"
ยอมรับคุกกี้ [โปรดอ่านนโยบายความเป็นส่วนตัว (Privacy Policy)](https://www.viriyah.com/information/privacy-policy)
[Close menu](https://www.viriyah.com/article/detail/172-%E0%B8%84%E0%B8%99%E0%B8%A3%E0%B8%B1%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%95%E0%B9%89%E0%B8%AD%E0%B8%87%E0%B8%A3%E0%B8%B9%E0%B9%89-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%81%E0%B8%81%E0%B9%89%E0%B8%A7-%E0%B9%80%E0%B8%84%E0%B8%A5%E0%B8%B7%E0%B8%AD%E0%B8%9A%E0%B9%80%E0%B8%8B%E0%B8%A3%E0%B8%B2%E0%B8%A1%E0%B8%B4%E0%B8%81%E0%B8%A3%E0%B8%96%E0%B8%A2%E0%B8%99%E0%B8%95%E0%B9%8C-%E0%B9%81%E0%B8%95%E0%B8%81%E0%B8%95%E0%B9%88%E0%B8%B2%E0%B8%87%E0%B8%81%E0%B8%B1%E0%B8%99%E0%B8%A2%E0%B8%B1%E0%B8%87%E0%B9%84%E0%B8%87#mm-0)